Uveriť vlastným očiam
„Za najväčšie riziká života na Slovensku považujem obmedzenú dostupnosť kvalitnej zdravotnej starostlivosti pre mňa a moju rodinu a absenciu právnej istoty.“
Napísal som tu minule. Nevedel som, že život ma za to pošle robiť mystery shopping. Cez sviatky som si poležal tri týždne v nemocnici. Prvý krát som si to vyskúšal na vlastnej koži. Ako som tam chilloval vo verejnej posteli a cudzom pyžame, bol som príjemne prekvapený, koľko dobrých ľudí v tom systéme ešte pracuje. Oni to ešte držia, napriek všetkému, ako tak pokope. Štrajk našťastie nakoniec počas moje rekreácie naplno nevypukol.
Sľúbil som rozpísať, kedy realizovať straty utopených nákladov do tunajších vzťahov a fyzickej infraštruktúry, zbaliť sa a zo Slovenska vypadnúť. Rozpadla sa slovenská vláda, konajú sa pravidelné protesty a za ministerstvá sa nakupujú marginálni poslanci. Putin je za mierotvorcu a Zelenskyj za diktátora. Je vhodný čas vrátiť sa k tejto téme.
Už neviem v ktorej knihe som čítal, ako pokojne židia nastupovali do transportných vlakov. Pár vojakov ustrážilo tisícky ľudí odoslaných na istú smrť v koncentračných táboroch. Niektorí pánov ignorovali a ušli, kým sa ešte dalo. Predtým než ich život zabuchli dvere dobytčáku. Bolo ich však minimum.
Tá odovzdanosť, správanie sa podľa toho, čo robia ľudia okolo a ochota dodržiavať hlúpe zákony aj zoči voči vlastnej smrti ma vydesili. Čo by som urobil ja? Dokázal by som prijať okamžité nepríjemnosti a riziká spojené s neposlušnosťou, aby som sa vyhol zničenému životu niekde v nejasnej budúcnosti? Vtedy ma prvý krát napadlo spraviť si objektívne kritériá, ktoré by mi mohli v správnom čase pomôcť nenechať sa uvariť za živa okolím a vlastnou zbabelosťou. Uveriť vlastným očiam a nie masovému bludu, že „to predsa nemôže byť tak zlé“. Realizovať straty, zbaliť sa a vypadnúť.
Birdwingo bude už čistá Alpaca – čo ja s tým?
Minulé leto som tu písal, že som si otvoril účet u nového brokera a testujem ho ako doplnok k Interactive Brokers na americké ETFká. Minulý týždeň mi prišiel mail, že Birdwingo končí a zlučujú sa s Alpacou. Existujúcim klientom ponúkli tri možnosti, likvidáciu, presun investícií k iným brokerom alebo ostať v Alpace, ale na vlastnom účte. Termíny boli dosť krkolomné, tu je krátky video update o tom, ako som sa rozhodol postupovať ja: „Birdwingo bude už čistá Alpaca – čo ja s tým?“ (prístup k videu majú tentokrát aj Čitatelia). Preklikajte si aj diskusiu k videu. Ako zvyčajne aj tentokrát, je tam kopu užitočných rád členov #zpdz komunity napríklad ohľadom prevodu cenných papierov do Interactive Brokers alebo ako lacno previesť peniaze do americkej Alpacy.
Kúpiť slovenské štátne dlhopisy? Mám (aj dlhopisové) alternatívy
V marci si budeme môcť vo veľkých bankách (ČSOB, Slovenská sporiteľňa, VÚB, Tatra banka a UniCredit) kúpiť dvojročný štátny dlhopis INVESTOR s kupónom 3 % a štvorročný PATRIOT s 3,3 %. Kapitálové aj úrokové výnosy týchto dlhopisov budú oslobodené od daní. Prvý nákup bude bez poplatkov. Dlhopisy budú obchodované aj na Burze cenných papierov a bude ich tak možné predať pred splatnosťou.
Zlato, ktoré je tiež oslobodené od dane a na rozdiel od dlhopisov je ho možno držať aj anonymne, spravilo za ostatných 12 mesiacov 50 %. „Kedy predať zlato? Je teraz správny čas?“ tak sa volá aktuálne video pre Členov a Podporovateľov #zpdz.
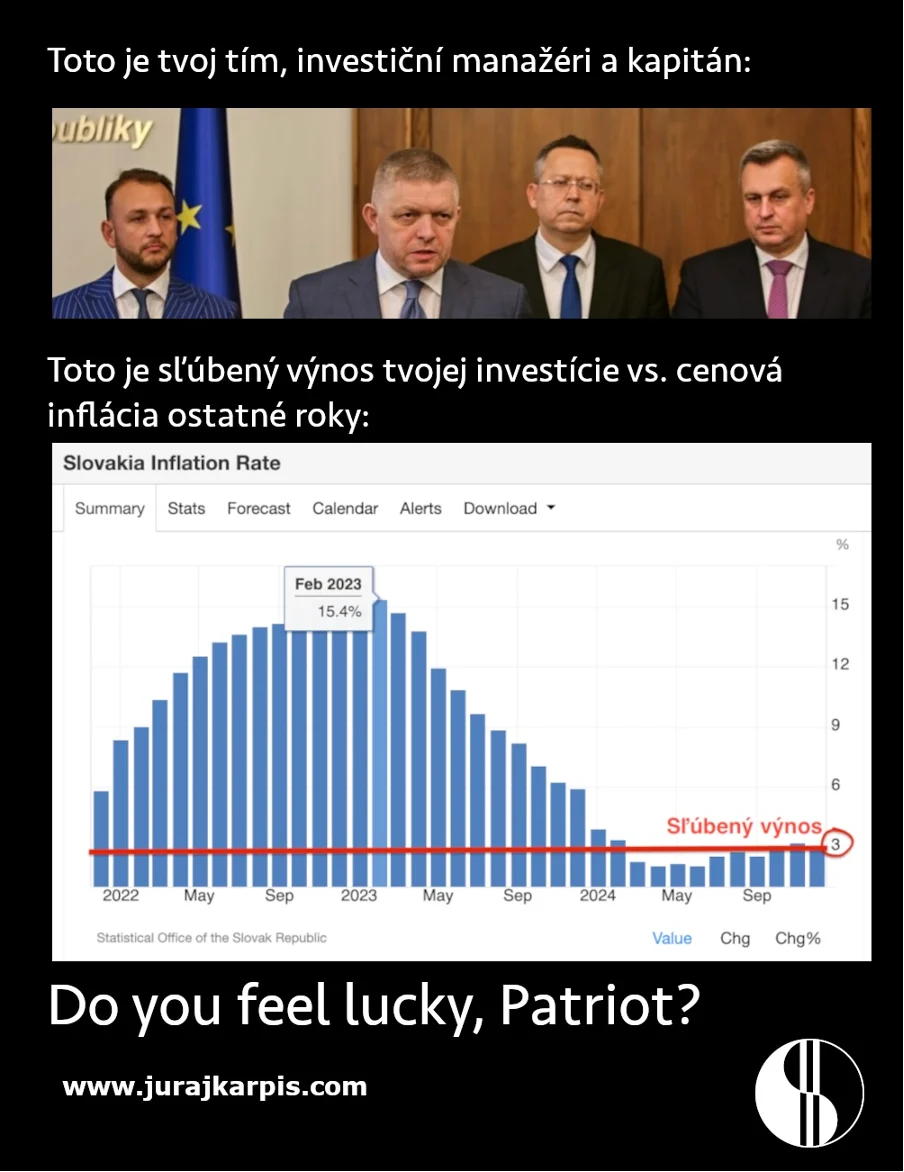
Mať viac možností je lepšie. Niektorým ľuďom tieto dlhopisy umožnia získať aspoň nejaký výnos na peniazoch hnijúcich v bankách alebo pod matracom. Tí, čo dodržujú zásady finančnej hygieny, sa ale musia na tejto blahosklonnej ponuke pousmiať. Nie sú pri úročení vlastnej peňažnej rezervy zajatcami tunajších bánk, keďže majú účet u brokera. Poznám lepšie alternatívy a tento krok vlády považujem za premárnenú šancu.
Nebudem tu rozoberať etickú stránku tejto investície. To je individuálna záležitosť a závisí od vierovyznania jednotlivca. Ja mám dosť už aj z toho, komu budem tento rok opäť platiť dane. Za to, že financujem „našich ľudí“, pôjdem raz do pekla. Na druhej strane každý, kto má peniaze v slovenskej banke financuje aj štátny dlh.
Pri lákaní na výnosy či už podomovými finančnými predajcami alebo politikmi na tlačovkách si treba vždy pripomínať, že ide o nominálne veličiny. Vďaka zlým peniazom a ich inflácii býva realita výnosu smutnejšia, ako nominálne ilúzie.
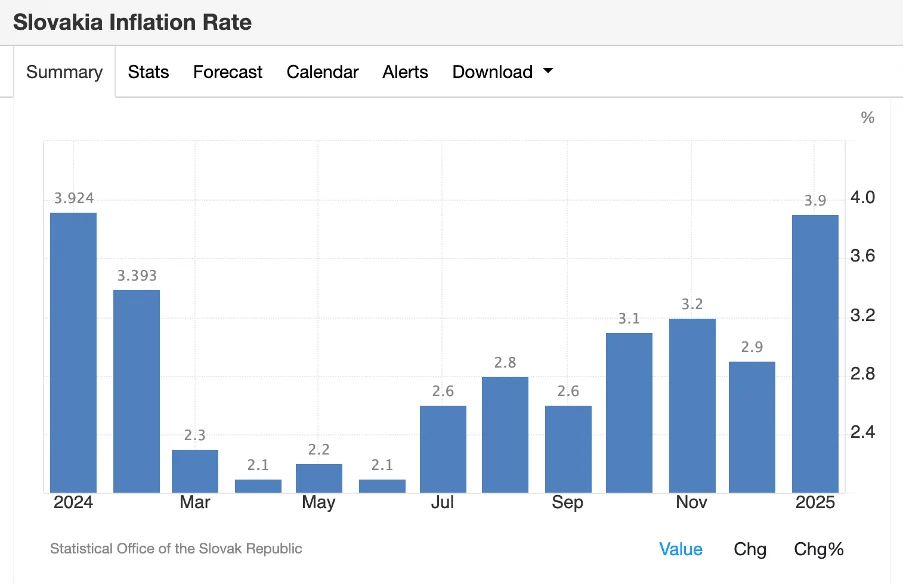
Aby sme odhadli, koľko zarobíme, musíme od nominálneho výnosu odpočítať infláciu. Ceny na Slovensku v januári najmä vďaka rastu cien potravín a zvýšeným daniam narástli medzimesačne až o 1,7 %. Medziročné tempo cenovej inflácie tak zrýchlilo na 3,9 %.
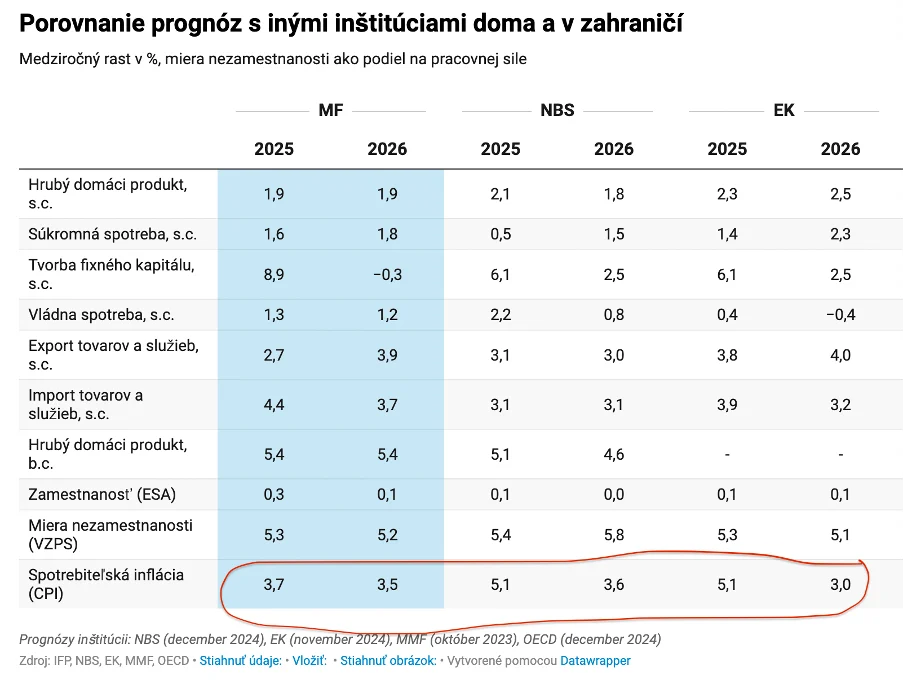
Ministerstvo financií odhaduje cenovú infláciu na rok 2025 3,7 % (Európska komisia až 5,1 %) a 3,5 % na rok 2026 (3,0 %). Ani štátny dlhopis vás preto podľa nich neuchráni pred inflačnou daňou. Podľa odhadov ministerstva financií budú aj PATRIOTI, minimálne dva roky reálne prerábať.
Ak chceli politici skutočne pomôcť svojim voličom bez účtov u brokera, šúchacieho telefónu a bazálnej dôvery v trhy, mali im ponúknuť dlhopisy upravené o infláciu. Tie by ľudí spiacich v tunajších bankách aspoň čiastočne chránili pred zlými peniazmi kompenzovaním oficiálne priznanej inflácie. Americkí občania a my, ktorí ten účet u brokera máme, si dnes vďaka takémuto produktu vieme za úspory kúpiť 10-ročné americké štátne dlhopisy s reálnym výnosom 2 % nad infláciu. O tomto dôležitom nástroji finančnej hygieny pre starobných aj predčasných dôchodcov hovorím vo videu „Štátne dlhopisy pre dôchodcov? Pred infláciou chránené americké TIPS – ako fungujú, riziká a kde a ako ich kúpiť“.
„Ale je to viac, ako nula na bežných účtoch!“ píšu mi obhajcovia nových štátnych dlhopisov na sieťach. Mnoho ľudí tu žije vo falošných dilemách. Je pohodlnejšie nariekať a sťažovať sa na miestne banky, než zobrať finančné zdravie do vlastných rúk. Stačí sa rozhliadnuť. Dokonca aj v menšej slovenskej banke, na účte vedenom zadarmo, bez viazanosti, mi ešte donedávna platili tie 3 % ročne. Dnes to je 1,8 %. Na bezpečnejších a likvidnejších dvojročných amerických štátnych dlhopisoch som zarobil za ostatné necelé dva roky 14 % (tu je aktuálne video pre Členov a Podporovateľov #zpdz, že čo s nimi robím teraz).
Áno, pre niekoho, môžu byť slovenské štátne dlhopisy skutočne užitočné. Nemôžu síce nahradiť investície, ako sú akcie alebo nehnuteľnosti, či poistku v podobe zlata, ale ako dodatočné úročenie finančnej rezervy sa môžu zísť najmä dôchodcom s množstvom neúročených úspor a bez finančného vzdelania a ochoty nejaké nadobudnúť.
Aj pri slovenských štátnych dlhopisoch existujú riziká, napriek tomu, že sa o nich mlčí a politici hovoria o „lepšie úročenom termínovanom účte“. Okrem spomínanej inflácie je dobré dať si pozor na to, aby človek do nich dával len trpezlivé peniaze, ktoré tam vydržia do splatnosti. Že veď to kedykoľvek možno predať na sekundárnom trhu? Áno, ale za absurdne vysoké slovenské poplatky za obchodovanie cenných papierov od 0,70 – 1,5 % objemu obchodu (zvyčajne minimálne 25 eur). To je draho zaplatená likvidita.
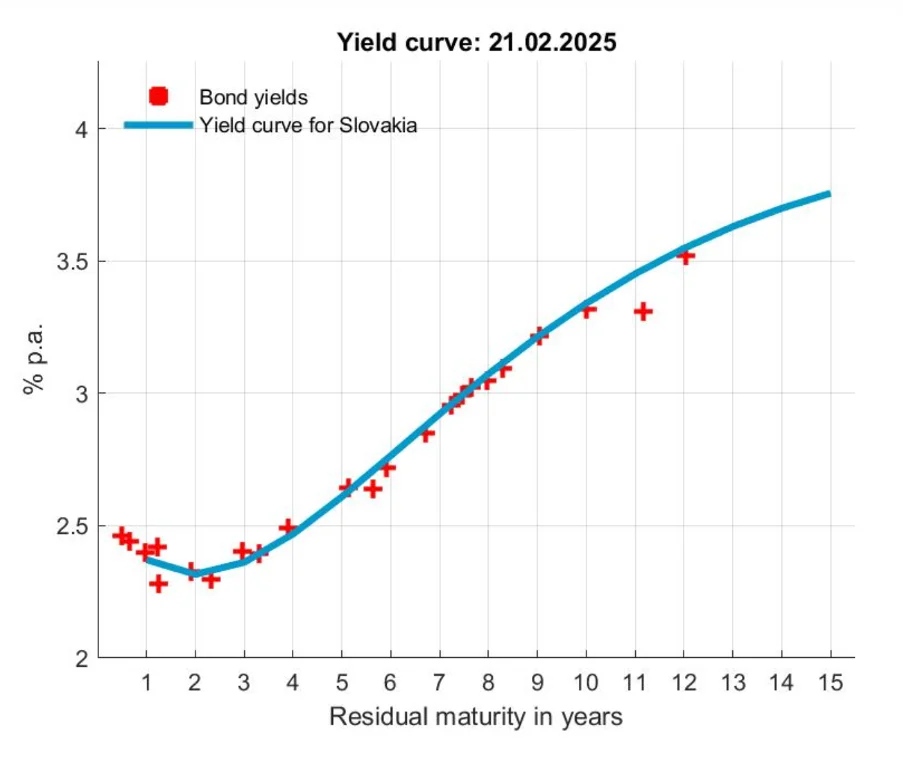
Trhové výnosy slovenských štátnych dlhopisov podľa doby splatnosti – výnosová krivka Zdroj: NBS
Zaujímavosťou je, že štát (súdiac podľa súčasne nastavených podmienok) bude ľuďom dlhopisy predávať za nižšiu než trhovú cenu. Trhové výnosy na 2- a 4-ročných slovenských dlhopisoch sú dnes totiž nižšie ako 3 resp. 3,3 %. Pri 2-ročných to je momentálne 2,4 %. 4 ročný dlhopis s kupónom 3,3 % by sa dnes podľa trhového výnosu 2,5 % nemal predávať za 1 000 ale 1030 eur. Bezrizikovú arbitráž, okamžitý flip s potenciálne vysokým ziskom ale tunajším Vlkom z Miletičky zrejme pokazia práve tie poplatky a sofistikovaná protistrana, ktorá si asi výkupné ceny nastaví tak, aby to dobre vyšlo.
Keď sme už pri vzťahu trhovej ceny dlhopisu, kupónu a jeho výnosu: ďalším rizikom slovenských štátnych dlhopisov, o ktorom som nikoho nepočul rozprávať, je práve riziko durácie. Ak úroky neklesnú, ako každý čaká a dúfa, ale naopak počas doby splatnosti dlhopisu vzrastú, potom tí, čo ich budú držať, stratia. A stratia aj tí, čo ich nepredajú, ale podržia do splatnosti, keďže ich peniaze nebudú môcť byť úročené vo výnosnejších, no podobne rizikových alternatívach.
Asi ste si tipli, že keď tu rozmýšľam nad tým, kedy by bol vhodný čas opustiť rodnú hrudu, tak nákup dlhopisov INVESTOR a PATRIOT nezvažujem. Rizika Slovenska mám už teraz viac než mi je milé, cez moje úspory v bankách, dôchodkový a daňový systém. Na úročenie mojej eurovej finančnej rezervy okrem vybraných bánk preto používam menej rizikovú a likvidnejšiu dlhopisovú alternatívu s porovnateľným výnosom. Ak ich podržím dlhšie než rok, sú tiež oslobodené od daní a odvodov, pričom pri predaji neplatím absurdné poplatky v % objemu ale len v jednotkách eur. Ak máte brokera, nemusíte pozerať tlačovky a čakať na spasenie od politikov. Nemusíte merať cestu do banky, teraz si môžete vytiahnuť telefón a za voľné eurá sami nakúpiť štátne dlhy najlepších krajín eurozóny (z hľadiska ratingu a likvidity), bez výrazného rizika durácie (splatnosť do 1 roku), s výnosom za ostatný rok vo výške 3,6 %. Ja ich nakupujem napríklad cez toto ETFko. Ak chcem ešte kratšie, tu je podobné ETF s dlhopismi s polročnou duráciou.
Tip – kurz „Investujeme do akcií s Aďou“
Vyhovárať sa pri nulových výnosoch z peňažných úspor na tunajšie banky je síce pohodlné, no dnes už úsmevné. Produkty peňažných, dlhopisových a akciových trhov sú už roky dostupné každému Slovákovi s prístupom na internet. Stačí mu účet u brokera, čo je základ finančnej hygieny, ktorý v USA zvládnu aj ľudia zo základným vzdelaním na minimálnej mzde.
Ak aj vy chcete opustiť mentálne zajatie lokálnych finančných inštitúcií a otvoriť si účet u brokera, pomôže vám s tým Aďa, ktorá tiež o tom nevedela na začiatku nič. V kurze „Investujeme do akcií s Aďou“ spolu prechádzame aj praktické kroky pasívneho investovania a možné nástrahy otvorenia účtu u nehračkárskeho brokera pre laikov:
- Koľko dať do akcií a na ako dlho
- Prečo a ako investovať pasívne a prečo si dávať pozor na poplatky
- Koľko investovať do akcií, aby som mal na dôchodku pol milióna
- Ako a kde si vybrať ETFká
- Kúpiť ETF S&P 500 v eurách alebo dolároch?
- Ako si vybrať brokera na akcie a ETF
- Otvorenie účtu u Interactive Brokers krok po kroku – chytáky a ich riešenia
- Ako nakúpiť ETF S&P 500 cez Interactive Brokers a dosiahnuť najnižšie poplatky (riešenia problémov)
- Ako v Interactive Brokers nastaviť automatické pravidelné investície
- Najčastejšie otázky k ETF – rôzna cena, daň zo smrti, frakcie, príkaz čaká na burze, ako sa reinvestuje divi
Na konci kurzu má Aďa účet, na ktorom si vie sama úročiť svoje úspory v bezpečných štátnych dlhopisoch za trhové sadzby, či investovať do akcií cez ETF. Dlhodobo, pasívne, bez drahého kravaťáka. Ak máte 4 hodiny času a 120 eur, tak vám práve došli výhovorky. Túto investíciu budete odpisovať dekády a popritom sa môžete zabávať na finančne negramotných slovenských politikoch.
Členovia a Podporovatelia #zpdz majú kurz zdarma, ostatní zaplatia 119,88 (Čitatelia 99) eur. V cene je predplatné Člen s ročnými prístupom k aktuálnym číslam #zpdz a novým videám, s prístupom do archívu všetkých videí s diskusnými fórami, s možnosťou účasti na Káve s Karpišom (ďalšia bude už 13.3.) a so zľavou 15 % z ceny digitálnych produktov a vstupného na #zpdz eventy.
Investičný výkonnostný rebríček
Takto dopadli rôzne druhy investícií za rok 2024 a celkovo za obdobie 2011-2024:
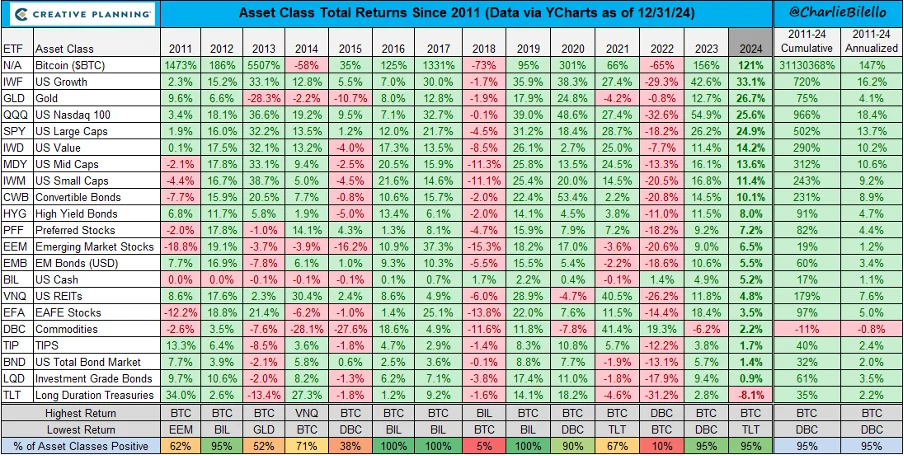
Bitcoin aj v roku 2024 dominoval, na druhom mieste skončili americké rastové akcie, tretie bolo zlato. Barbar Donald Trump zlatu vyhovuje a barbarský prežitok aj počas jeho prezidentovania pokračuje v ceste za novými maximami. Ako vysvetľujem v už spomínanom videu, nemusí to ešte automaticky znamenať, že je drahé.
Na výkonnostnej tabuľke vidno, prečo pri sporení a investovaní nikdy nespomínam komodity. Za uvedených 14 rokov klesli nominálne dokopy o 11 %, reálne to bude úplná tragédia. Vďaka technologickému pokroku sa nič nakoniec neminie a každým rokom vieme vyrábať viac statkov a služieb z menej molekúl. Dlhodobé investície do komodít sú preto skôr návodom, ako strácať peniaze. Je to stávka proti pokroku. Ak komodity, tak na krátkodobú (pár rokov) špekuláciu v rámci cyklu zlých peňazí alebo dočasného nedostatku konkrétnej komodity. Takáto špekulácia však nie je vhodná pre amatérov so zamestnaním, rodinou a koníčkami, ale skôr pre ľudí, ktorí sa tým živia a vedia o nich všetko.
Ak sa pozrieme na výkon akcií mimo USA, minulý rok vyhral izraelský trh s 39 % rastom, druhý bol Singapur s 33 %, tretie Rakúsko s 21 % (všetko v USD). Celkovo, za ostatných 15 rokov sa darilo najviac dánskemu trhu s priemerným ročným výnosom 12,5 %.
Zavážili lieky proti nadváhe. Nasleduje Holandsko a Švajčiarsko s 8,5 a 8 %.
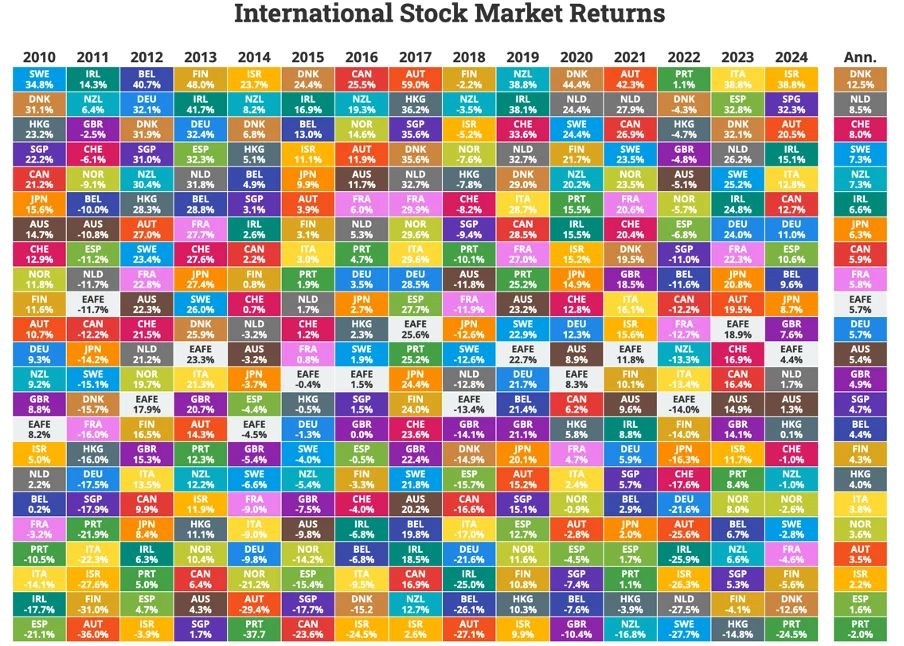
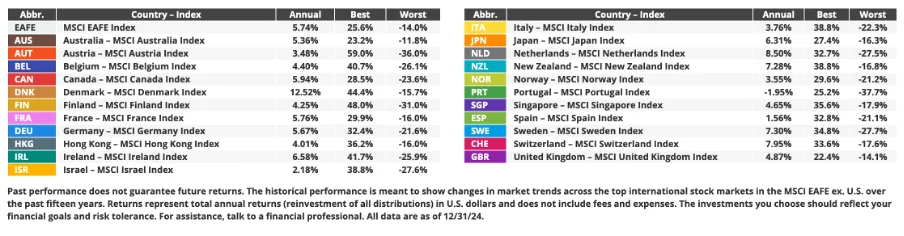
Výkonnosť neamerických akciových trhov za ostatných 15 rokov (celkový výnos v USD). Posledný stĺpec sú akciové trhy jednotlivých krajín zoradené podľa priemerného ročného výnosu Zdroj: novelinvestor.com
Drahé americké akcie – vyderžaj pioner
Šprint amerických akcií v posledných rokoch ich dostal do extrémnych hodnôt z hľadiska ich valuácie. Keď boli v minulosti akcie S&P 500 podobne drahé (z hľadiska ich P/E pomeru na základe odhadovaných príjmov) ako dnes, ich anualizovaný celkový priemerný ročný výnos bol v nasledujúcej dekáde negatívny.
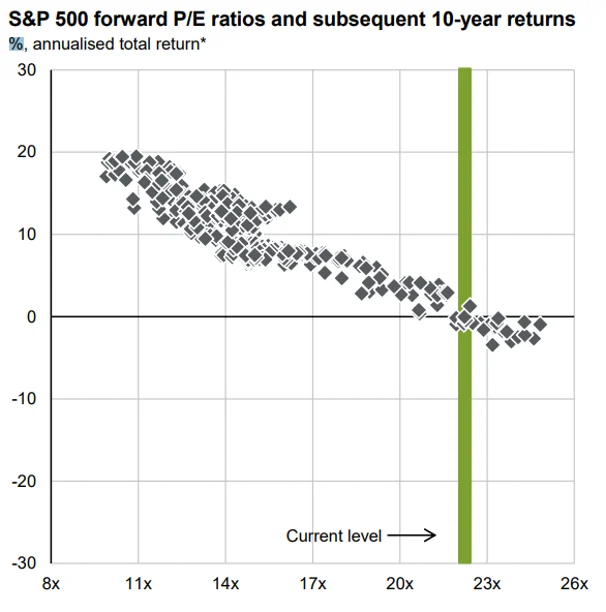
P/E pomer na základe odhadovaných príjmov akcií S&P 500 vs. ich anualizovaný celkový priemerný ročných výnos v nasledujúcej dekáde v % (štvorce sú mesiace od roku 1988, zelenou je dnešná úroveň forward P/E) Graf: J.P.Morgan
Americké akcie sú v porovnaní so zvyškom sveta relatívne drahé, aj keď ignorujeme technologických gigantov a nezapočítame ich do P/E pomeru:
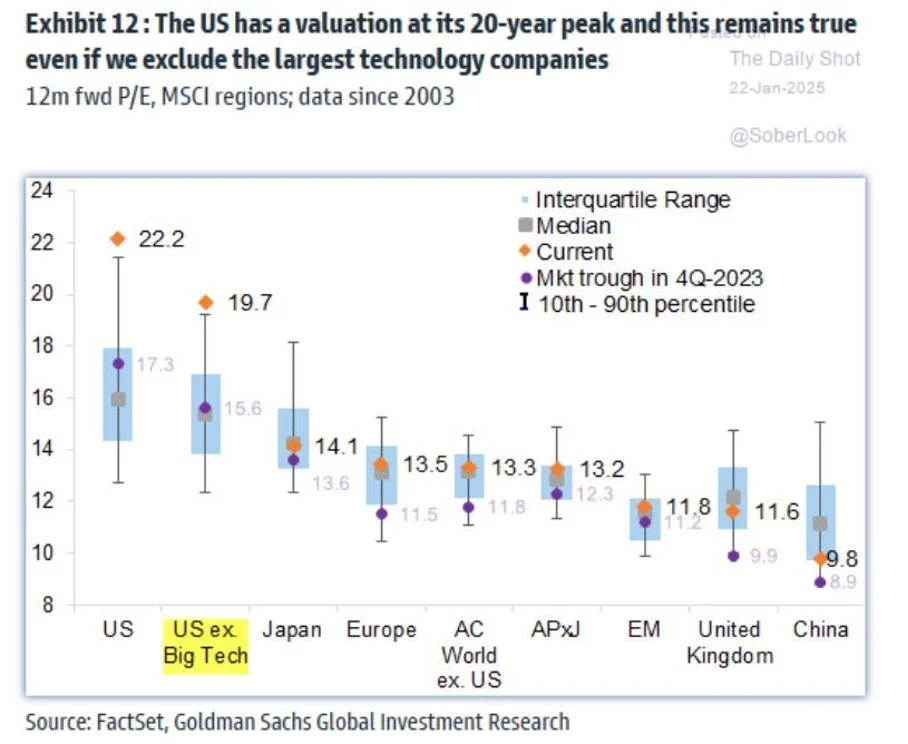
Pomer P/E na základe očakávaných výnosov dnes (oranžová) vs. medián od roku 2003 (sivá) a na poslednom trhovom dne 4Q/2034 (fialová)
Nákupnej horúčke na amerických akciových trhoch po pandémii pomohol fakt, že každá inflácia zlých peňazí prerozdeľuje bohatstvo kapitalistom na úkor pracujúcej chudoby. Volá sa to Cantillonov efekt. Tí, ktorí sa k novým peniazom dostávajú skôr, zarábajú na úkor tých, ktorí ich dostanú poslední. Tí prví totiž dokážu s novými peniazmi nakupovať v ekonomike ešte za staré ceny. Štátna centrálna banka je preto ako opitý Jánošík, ktorý berie chudobným a dáva bohatým. Ekonómovia v centrálnej banke ale Cantillonovmu efektu nerozumejú. Namiesto toho ukazujú prstom okolo seba, dávajú vozík pred oslíka a tvrdia, že infláciu spôsobili pažraví podnikatelia.
Pracujúca chudoba sa motá v monetárnych halucináciách a už 5 rokov prešľapuje na mieste. Reálne čisté bohatstvo priemernej domácnosti eurozóny (zahŕňa nehnuteľnosti, vklady, dlhopisy a akcie mínus dlh) posledné dva roky klesalo a dnes je približne na úrovni z druhej polovice roku 2019.
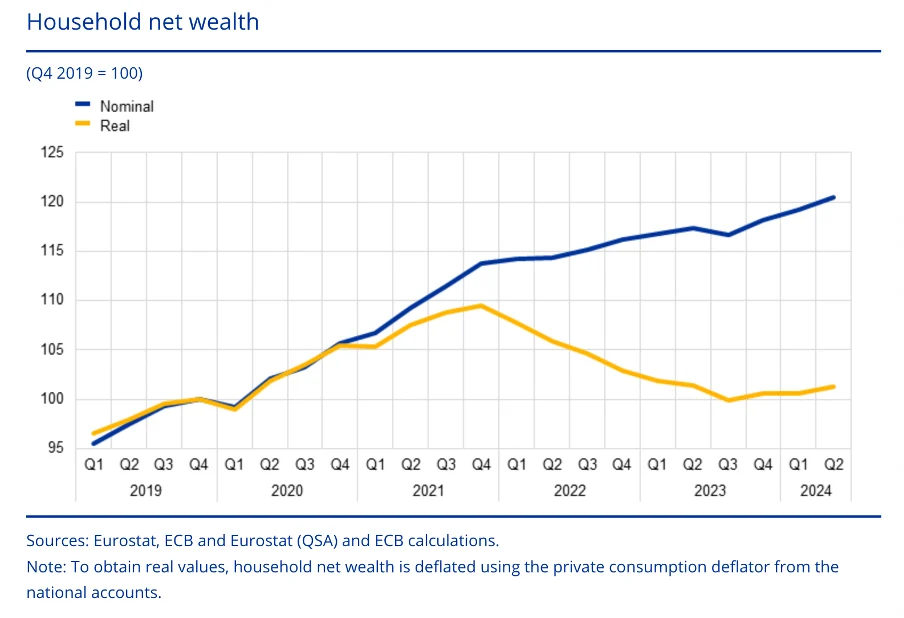
Modrá krivka zobrazuje nominálne čisté bohatstvo, žltá je upravená o cenovú infláciu súkromnej spotreby Zdroj: ECB
Cantillonov efekt pomáhal aj americkým akciám. Vidno to na vývoji ziskov amerických spoločností ako ich podielu na HDP, ktoré sú po extrémnej inflácii zlých peňazí na extrémnych historických hodnotách.
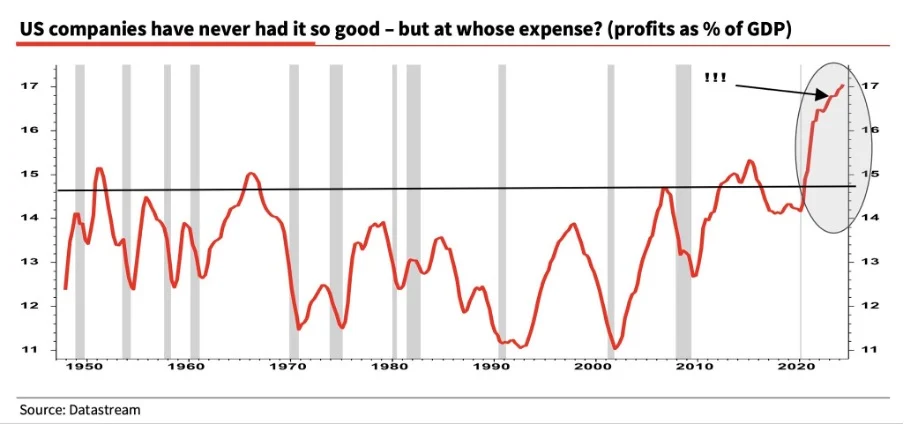
Zisky amerických spoločností ako % HDP
Toto ryžovanie firiem za pomoci centrálnej banky už pomaly končí. Do toho Donald Tariff búcha po americkej ekonomike colným kladivom. Ak k tomu pridáme možnú recesiu, akciový trh sa môže vysypať a valuačné pomery tak vrátiť bližšie k historickým priemerom, či dokonca aj pod ne.
Nie, neradím vám, že máte spáchať smrteľný hriech pasívneho, dlhodobého investora a všetko predať. Nikto nevie ako, kedy a či vôbec to (do)padne. Nejaké akcie vždy potrebujeme, aby zlé peniaze pracovali pre nás a nie proti nám. Ten, komu sa pred dvoma rokmi nezdali americké akcie pridrahé, má dnes o 50 % viac. Určite nechcete byť pracujúcou chudobou, ktorú štátna centrálna banka neustále dojí. No je dobré mentálne sa pripraviť aj na horšie scenáre. A ak by k výpredajom došlo, využiť to ako ponúknutú šancu zľavových cien a v investovaní vytrvať. Až keď príde odliv zlých peňazí ukáže sa, kto skutočne rozumie tomu, prečo investuje. Vyderžaj pioner.
6 rokov prechodnej inflácie – úroky stále vysoko
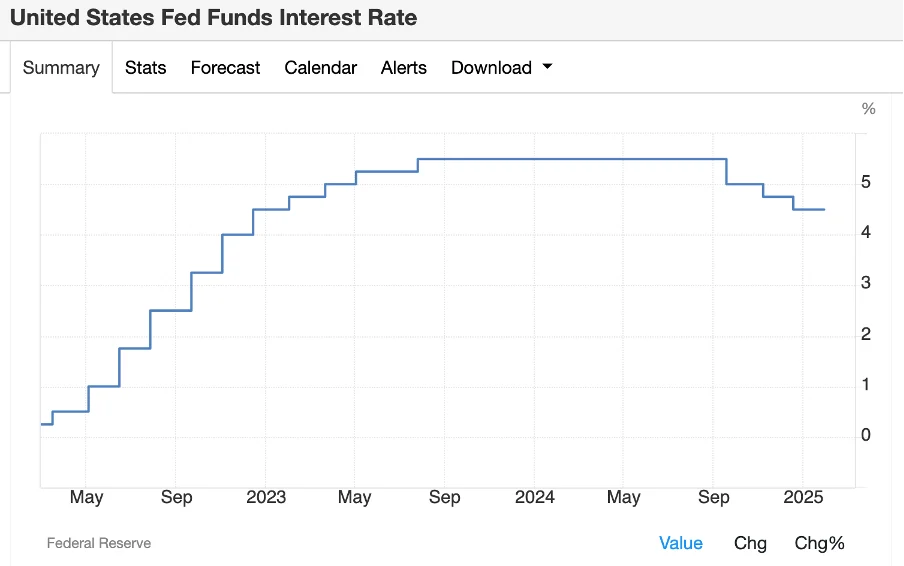
Úroky idú bomby. Nejak nie a nie klesnúť, napriek všetkým tým sľubom a očakávaniam. Dočkáme sa konečne tento rok výraznejšieho poklesu?
Americká centrálna banka začala so znižovaním základného úroku už v septembri minulého roka, no úroky na 10-ročných amerických štátnych dlhopisoch odvtedy narástli – sú o 60 bázických bodov vyššie. Decembrové zníženie úroku Fedom bolo trochu prísne – jastrabie. Trhy sa síce dočkali sľúbeného poklesu o 0,25 p.b. na úroveň 4,25 % až 4,5 %, no zároveň aj prekvapenia, že tvorcovia politiky predpokladajú už len dve zníženia základnej sadzby v roku 2025 v celkovej výške 50 bázických bodov. V januári už nechal Fed základný úrok nezmenený.
Protipohyb, keď základný úrok klesá a zároveň trhové úroky na druhom, dlhom konci dlhopisovej krivky rastú, je nezvyčajný. Vidno to na grafe, ktorý porovnáva aktuálnu zmenu vo výnose 10-ročných dlhopisov dni po začatí cyklu monetárneho uvoľňovania centrálnou bankou s priemernou zmenou od roku 1980.
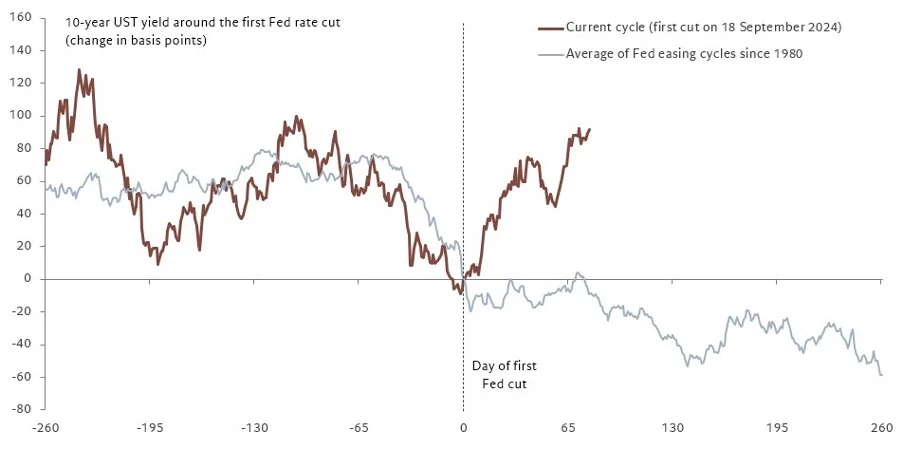
Vývoj výnosov na 10-ročnom americkom štátnom dlhu tento cyklus (hnedá krivka) vs. predchádzajúce cykly uvoľňovania monetárnej politiky od roku 1980 Graf:@fwred
Kde sú všetci tí experti, ktorí mi sľubovali „japonský scenár“ s doživotne nízkymi úrokmi ťahaný starnutím obyvateľstva? Ešte aj v tom prestarnutom Japonsku sú dnes úroky na 15-ročných maximách.
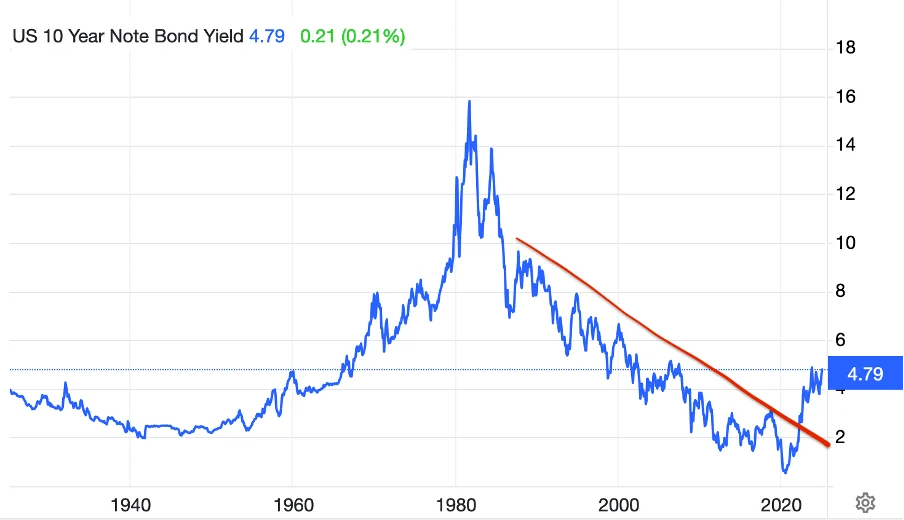
Výnos 10-ročných amerických štátnych dlhopisov zlomil 40-ročný trend poklesu
Keď som v roku 2021 hovoril o spľasnutí dlhopisovej bubliny a zmene trendu v úrokoch, mnohí si ťukali na čelo. O 4 roky neskôr výnosy na 10-ročných amerických dlhopisoch skutočne naznačujú zmenu 40 rokov dlhého trendu poklesu. Začína medvedí trh v dlhopisoch s dlhodobo vysokými úrokmi?
To by nebola dobrá správa pre akcie, nehnuteľnosti a ani zadlžené domácnosti či štáty. Vyšší úrok totiž znamená nižšiu súčasnú hodnotu budúcich príjmov z nájmu alebo dividend, čo bude tlačiť ceny týchto aktív dole. Drahšia páka znamená bolesť pre chronických dlžníkov, pričom najväčším dlžníkom je štát.
Americké úroky doteraz nepustila dole najmä rastúca americká ekonomika potužená fiškálnymi drogami. Nízka nezamestnanosť, ktorá v januári prekvapivo opäť klesla na 4 %, a obrovská spotreba štátu na dlh držia cenovú infláciu stále vysoko.
Keď už v roku 2021 aj americkým centrálnym bankárom začínalo byť jasné, že vyrobili inflačný problém, šéf Fedu sa ho snažil bagatelizovať prívlastkom „prechodná“ (transitory). Podľa posledných odhadov americkej centrálnej banky bude “prechodná” inflácia trvať 6 rokov – do roku 2027.
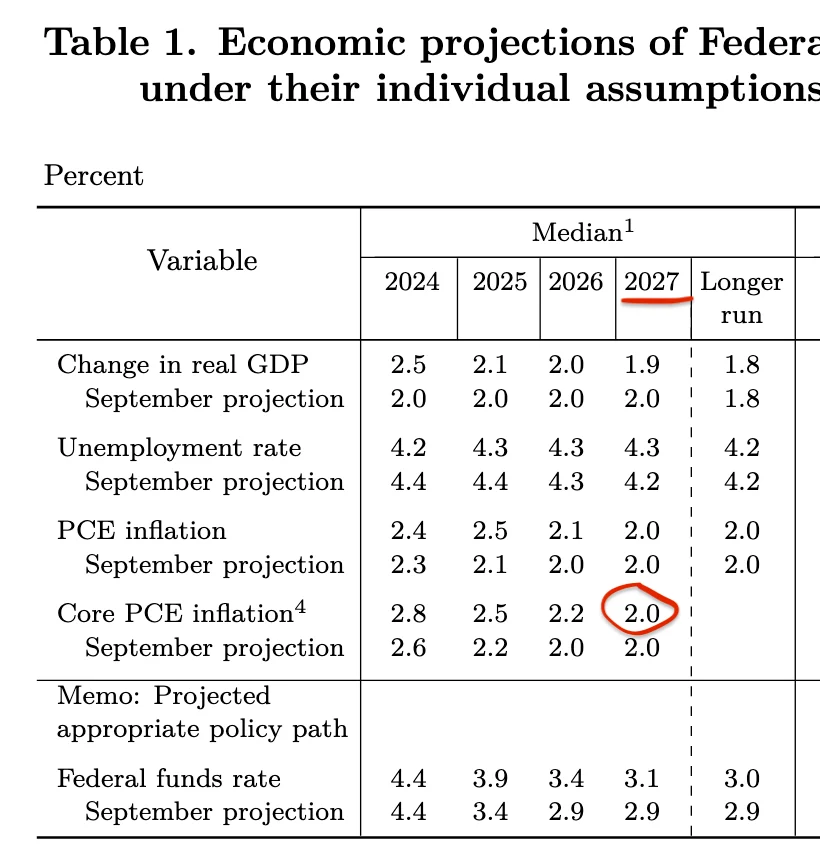
Zdroj: Fed
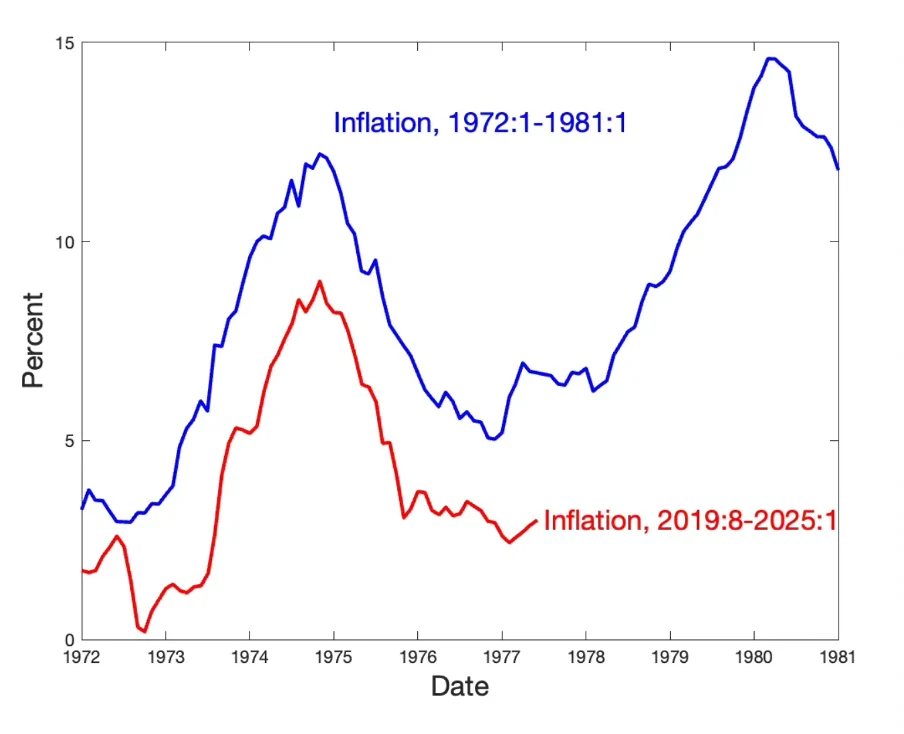
Ak sa nemá zopakovať scenár zo 70 rokov, keď po prvej prišla aj druhá vlna, ešte väčšej inflácie, bude nutné robiť buď nepríjemné opatrenia vo výdavkoch amerického štátu alebo monetárnej politike.
A ak sa Elonovi Muskovi nepodarí s jeho DOGE pioniermi radikálne osekať výdavky štátu, USA môže mať s vysokými úrokmi skutočný problém. Veľkú časť deficitu totiž tvoria práve úrokové náklady štátneho dlhu. Ak by chceli okresať federálny deficit z momentálnych viac než dvoch tisíc miliárd dolárov na jednu, každý deň by museli ušetriť 4 miliardy. Elon si verí, že to dá.
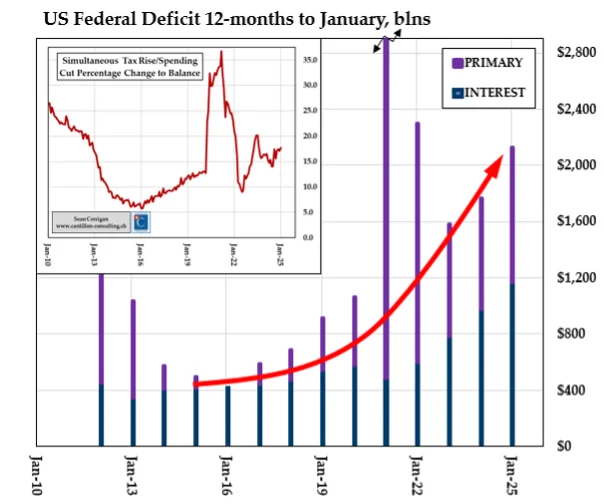
Deficit federálnej vlády USA presiahol v januári 2 bilióny dolárov. 30 % výdavkov nie je krytých príjmami. Na dosiahnutie vyrovnaného rozpočtu by bolo potrebné súčasné zvýšenie daní a zníženie výdavkov v oboch prípadoch o 18 %
Ak to nedá, tlak na ďalší rast cien pokračujúcou expanzívnou fiškálnou politikou bude musieť (či sa to prezidentovi páči alebo nie) centrálna banka kompenzovať prísnejšou úrokovou politikou. Práve túto skutočnosť pravdepodobne dlhopisové trhy zapracovávali od septembra prudkým rastom výnosov napriek klesajúcemu základnému úroku.
Pomôcť so skrotením cien a stlačením ich rastu na inflačný cieľ by mohla recesia. Výrazné ekonomické spomalenie by znížilo dopyt a tým aj tempo rastu cien v ekonomike. Zároveň by mohlo vystrašiť investorov, ktorí by vyplávali z akcií a iných rizikových aktív do bezpečného prístavu štátnych dlhopisov, čím by narástli ich ceny a klesli výnosy.
Prvé náznaky spomaľovania z americkej ekonomiky už prichádzajú, aj akciové trhy sa už zdajú mať rozcuchané nervy. Recesia a prípadný prepad na akciových trhoch môžu úroky konečne znížiť. Otázne je, do akého extrému by recesia s rastom nezamestnanosti a výdavkov štátu dostala už tak tragické verejné financie USA a či by na to trhy nereagovali opäť naopak – výpredajom amerických dlhopisov.
Tak vyberú sa najdôležitejšie úroky sveta hore, či dole? Viem si predstaviť oba scenáre. Na odpoveď si preto počkám.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Európska únia nevie, kde je sever
Aj Európska únia má úspešné akcie, ktoré za posledných 5 rokov vyrástli na 10-násobok (tzv. tenbagger). Akurát to nie je Nvidia, ale zbrane vyrábajúci nemecký Rheinmetall. Toto porovnanie je momentálne takmer dokonalou analógiou na relatívne postavenie ekonomiky EÚ voči USA.
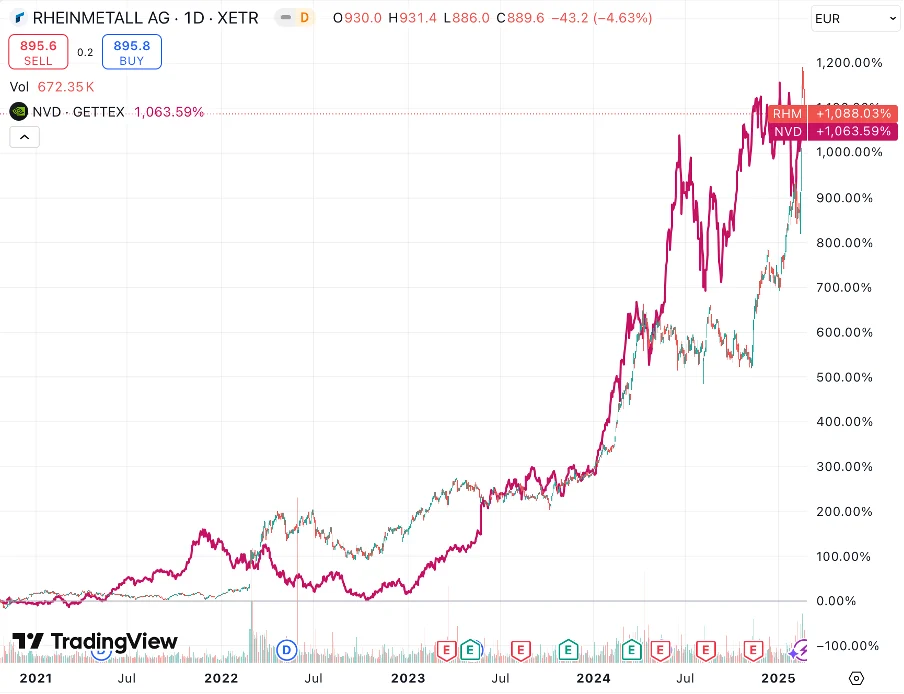
Porovnanie vývoja cien akckií Nvidia (NVD) a Rheinmetall (RHM) po roku 2021
„Je čas znovu naštartovať motor inovácií v Európe.
Máme kompas.
Máme politickú vôľu.
Teraz je dôležitá rýchlosť a jednota.
Pretože svet na nás nečaká“
agituje v tweete prezidentka Európskej komisie Ursula von der Leyen pri predstavení „Inovačného kompasu“, ďalšieho cvičenia na oživenie európskej inovačnej mŕtvoly.
Zaostávanie Európy začína byť tak do očí bijúce, že úradníci musia aspoň predstierať, že sa problém snažia riešiť:
„Komisia napríklad navrhne tzv. 28. režim pre inovatívne spoločnosti, ktorý im umožní využívať jednotný právny rámec v celej EÚ pre aspekty práva obchodných spoločností, platobnej neschopnosti, pracovného práva a zdaňovania. Spustí plán Únie úspor a investícií, ktorý zabezpečí, aby inovatívne spoločnosti mohli získať potrebnú finančnú podporu.
EÚ tiež umožní spoločnostiam prístup k našej špičkovej svetovej sieti superpočítačov. To pomôže rozvíjať nové pokročilé technológie a rýchlejšie šíriť umelú inteligenciu medzi zavedenými šampiónmi. ECB bude zohrávať svoju úlohu aj tým, že udrží Európu na čele digitálnych platobných technológií, a to aj prostredníctvom projektu digitálneho eura.
Súčasne sa od budúceho mesiaca začne bezprecedentné úsilie o zjednodušenie regulačného zaťaženia. Jeho súčasťou bude aj ďalekosiahle zjednodušenie právnych predpisov o vykazovaní a v oblasti udržateľného financovania. A ceny energií sa znížia prostredníctvom celého radu opatrení na integráciu trhov, zvýšenie zmluvnej energie a zníženie daní.“
Plán, podpora, politikmi schvaľované investície, bezprecedentné úsilie od budúceho mesiaca. Štátne, digitálne euro prezentované ako inovácia a nie ako nástroj regulácie a kontroly súkromnej iniciatívy.
Netreba zabúdať, že Európska únia stagnuje uprostred najväčšieho stimulačného programu za posledné roky „Next Generation EU“, ktorý vymysleli práve títo ľudia. Ten zlyhal aj podľa analýzy samotnej Európskej centrálnej banky. Napriek politicky korektnému jazyku správy vyhodnocujúcej dopady NextGen programu ECB odkrýva akým plytvaním bolo našich 800 miliárd eur:
„…v rokoch 2021 až 2023 RRF (Recovery and Resilience Facility) zvýšil úroveň HDP eurozóny len o 0,1 % až 0,2 %. To je oveľa menej ako predtým odhadovaný účinok vo výške približne 0,5 %.“
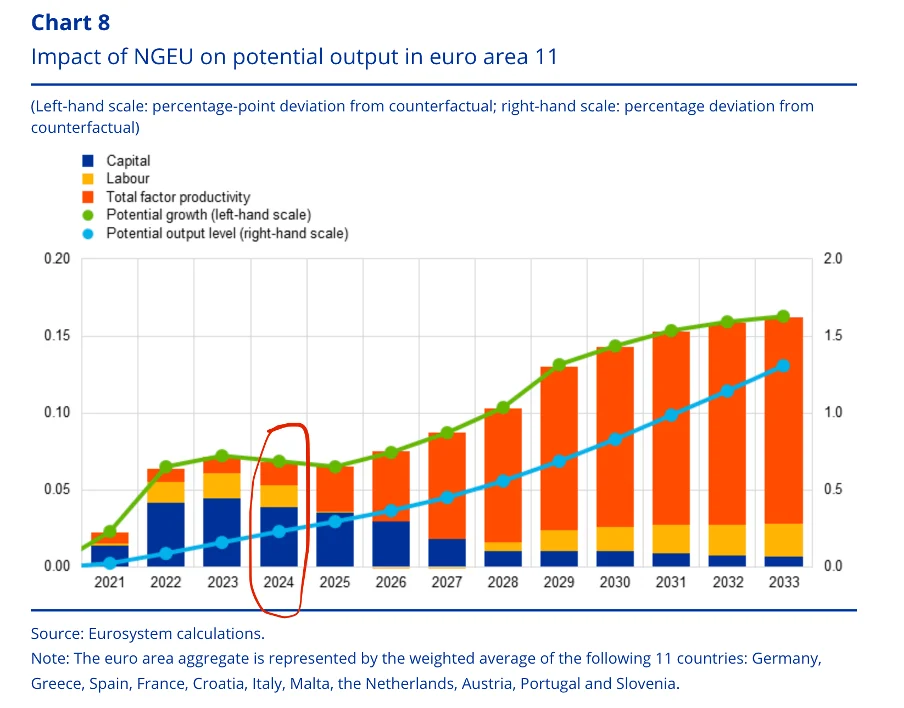
Graf: ECB
Na rok 2024 odhadujú vplyv programu na rast HDP na rast o 0,2 %, ale potom, potom sa to už rozbehne. A o mesiac začne to bezprecedentné úsilie o dereguláciu európskeho skanzenu. Naozaj!
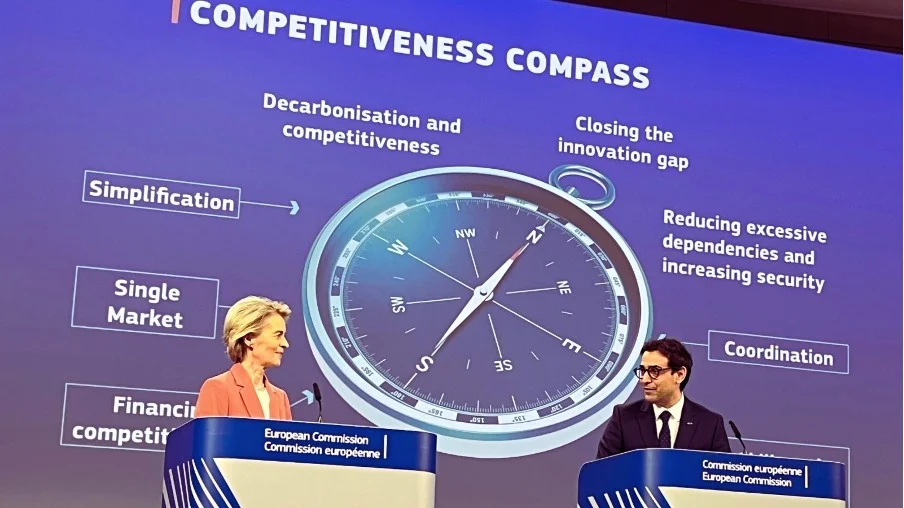
Európska únia nie je v stagnácii kvôli nedostatočným vládnym výdavkom, ale kvôli nim. Nič nehovorí o prioritách a schopnostiach našich úradníkov v Bruseli viac, ako keď ani na podujatí zameranom na riešenie problému stagnácie nevedia napísať „konkurencieschopnosť“ bez toho, aby tam nasilu pridali „dekarbonizáciá“. Tragikomický obraz bezradnosti dopĺňa kompas s cieľmi v ôsmich smeroch. Nie, tadeto cesta z byrokratického, daňami a reguláciami prerasteného labyrintu k prosperujúcej spoločnosti nevedie. Zabudnite na kompas, je čas vytiahnuť motorovú pílu.
Donald Pump Coin a jeho meme-rodina – platobné inovácie v politike
Ako kapitalizovať verejnú funkciu transparentnejšie? Cez shitcoin.
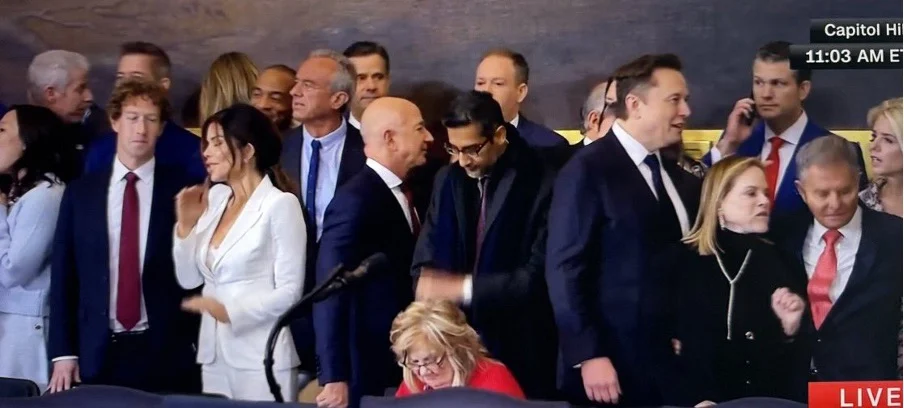
1/10 S&P 500 (cca. trhová kapitalizácia celej EÚ) na jednej fotografii (prišli pobozkať prsteň)
Americký prezident Donald Trump pred svojou inauguráciou vydal na sieti Solana memecoin $TRUMP.
Memecoiny sú krypto-recesia. Nemajú mať špeciálnu funkciu či riešiť nejaký problém, ako bitcoin či ethereum. Niečo je populárne, tak niekto k tomu vyrobí memecoin. Ľudia ho potom kupujú a predávajú v nádeji, že práve oni na ňom zarobia. Že horúci zemiak stihnú prehodiť do ruky väčšieho hlupáka predtým, než záujem vyprchá a cena klesne tam, kam patrí. Na nulu. Sú to také stieracie žreby pre milieniálov. Zarábajú na nich hlavne tí, čo ich vydávajú.
“A nie je to rovnaká blbosť, ako tie bitcoiny? Veď je to tiež virtuálne a na blockchaine.” Napadne rovno niektoré staršie ročníky, pre ktorých je všetko digitálne čert ako diabol. No virtuálne sú aj tie naše elektronické eurá a predsa len to nie sú memecoiny Lagardeovej.
Napriek tomu, že sa aj pri memecoinoch využívajú bitcoinom vytvorené technológie, nemožno si ich zamieňať. Najdôležitejší rozdiel je v tom, že bitcoin nemá vedúceho ani prezidenta a je radikálne decentralizovaný. Nemusíme preto veriť korumpovateľným smrteľníkom alebo ich organizáciám. Naopak, bitcoin je postavený na radikálnej nedôvere, napriek ktorej musí fungovať. Bitcoin má preto s memecoinami spoločné asi toľko ako čokoládový zlatý dukát s investičnou zlatou mincou. Vyzerá to rovnako a predsa to nie je to isté.
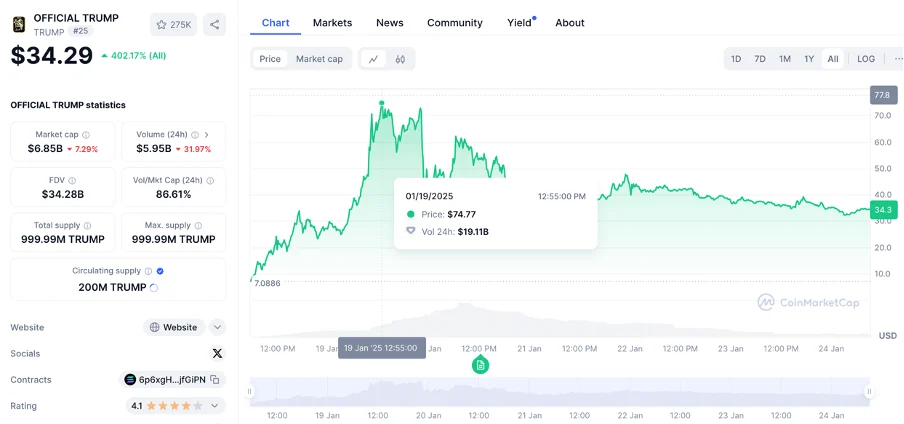
Trumpov memecoin vydali pár dní pred inauguráciou prezidenta. Cena po oznámení rástla a dosiahla takmer 75 dolárov. Celková zásoba Trump coinov je jedna miliarda, z toho Trump do obehu na začiatku pustil 200 miliónov. Zvyšných 80 % je stále na Trumpovou spoločnosťou CIC Digital a Fight Fight Fight LLC kontrolovanej peňaženke. Tých zvyšných 80 % vraj budú púšťať do obehu po 3 mesiacoch počas nasledujúcich troch rokov.
“Cena jedného tokenu dosiahla 70 dolárov! Za predpokladu, že peňaženka, ktorá kontroluje 80 % ponuky, je skutočne Trump, jeho čistý majetok sa tento víkend zvýšil o 56 miliárd. Pri cene 500 dolárov sa Trump stane bohatším ako Elon Musk. Pri cene 2 100 dolárov Trump predbehne Bitcoin. To všetko bez toho, aby vyprodukoval čokoľvek, čo by malo ekonomickú hodnotu.” začali svoje bombastické prepočty niektorí novinári a komentátori.
Napriek tomu, že Trump na jednoduchších ľuďoch snívajúcich o bezprácnom zbohatnutí touto krypto-alchýmiou nakoniec určite zarobí, takéto prepočty sú mimo. Počítať majetok z ceny hraničného memecoinu predaného na takomto malom trhu je príliš za vlasy pritiahnuté cvičenie. Je to ako keby ste našli vysmädnutého chudáka, ktorému predáte liter vody za 5 eur a odvodili z toho, že keďže máte vo vodovode ešte nekonečné hektolitre, rozprávkovo ste zbohatli. Skutočne smädných a bohatých hlupákov je len obmedzené množstvo. Aj hovno môže lietať. Len treba neustále a silno fúkať. $TRUMP coin dnes už stojí len 13 dolárov.
Áno viem, tento naivný prepočet sa používa aj inde napríklad pri akciách, keď novinári chcú zistiť, kto je najbohatší. Aj tam je ale zavádzajúci. Do akej miery je mimo, závisí od likvidity, hĺbky toho konkrétneho trhu. Likvidita hovorí o tom, do akej miery veľký predaj pohne cenou. Čím menšia je zmena ceny, tým vyššia je likvidita aktíva, viac dopytu po ňom a počítanie trhovej kapitalizácie na základe ceny hraničného predaja bude menej zavádzajúce.
Trumpových coinov sa v čase maximálneho záujmu, zobchodovalo asi za 6 miliárd dolárov za deň. Akcií Nvidie za 32 miliárd, bitcoinu za 100 miliárd, zlata za 200 miliárd dolárov každý bežný, pracovný deň. Mimochodom to, čoho môžete predať najviac bez toho, že by ste výrazne pohli cenou sú peniaze. Práve to je ich kľúčová charakteristika – dopyt po nich je na rozdiel od jabĺčok, memecoinov alebo akcií takmer nekonečný.
Ak by Trump dnes skúsil predať zvyšných 80 % coinov a realizovať svoj „zisk“, kam by stlačil cenu svojho coinu? Coin Trumpovej ženy $MELANIA z 13 dolárov krátko po svojom uvedení padol na 2,8 dolára, dnes sa predáva za 87 centov. Imaginárna „trhová kapitalizácia“ tak za necelý týždeň padla o 10 miliárd dolárov. Tieto memcoinové Pump & Dump schémy sú postavené práve na princípe plytkého trhu. Pár manipulatívnych nákupov vlastných coinov tu vie, s pomocou novinárov, vyvolať zdanie obrovského záujmu a nalákať naivnejšiu časť populácie na vidinu bezprácneho zisku do pasce. Čím menší trh, tým je pumpa lacnejšia a efektívnejšia.
Bude Trump namiesto bitcoinov nakupovať do US Strategic Memecoin Reserve – coiny $TRUMP, $MELANIA…?
Na memecoine vydanom americkým prezidentom je zaujímavý aj ďalší fakt. V podstate ide o speňaženie verejného úradu, teda hlasov voličov. Podľa niektorých názorov to znevažuje funkciu prezidenta a voľby. Súhlasím. Je to podobné, ako fakt, že v USA je legálne pre amerických politikov obchodovať na základe neverejných informácií, ktoré sa k nim dostanú pri písaní zákonov. Vďaka tomuto privilégiu napríklad Nancy Pelosiová , bývala predsedníčka Snemovne reprezentantov pravidelne poráža v aktívnom investovaní najlepšie hedžové fondy sveta. Keby to isté robil bežný Američan, zostarol by za to vo väzení. Alebo je to podobné, ako keď odchádzajúci prezident Biden posledný deň v úrade prezidenta povýšil svoju užšiu rodinu nad obyčajný ľud, ktorý sa musí uspokojiť s bežnou štátnou spravodlivosťou, a udelil jej preventívne, dopredu amnestiu na nenásilné trestné činy.
Jedno ale musím Trumpovi uznať. Ide o skutočnú inováciu v platbách súkromného sektora politikom za štátne privilégia a zdroje daňových poplatníkov. Zatiaľ nemáme $FICOIN. U nás sa priazeň politikov v projektoch kupuje, podľa toho akí slušní a skromní momentálne sedia vo vláde, desiatkom, dvadsiatkom alebo tridsiatkom „projektovej“ sumy. S platbami tejto “malej domov“ sú potom problémy v účtovníctve respektíve niekedy sa záväzok musí vyrovnávať nákupom nehnuteľnosti, často v zahraničí. Kým na uplácanie Bidena bolo nutné prepierať peniaze cez množstvo schránkových spoločností a fondov jeho rodinných príslušníkov, priazeň Trumpa si dnes človek vďaka existencii jeho coinov môže úplne otvorene, za pár klikov kúpiť rovno na burze. D.O.G.E. funguje a nová vláda v USA je už teraz skutočne efektívnejšia.
USA ako business-centrum krypto-sveta – Trump za hlasy bitcoinerov zaplatil
Trump coin nie je hlavným prínosom nového prezidenta krypto-scéne. Mediálny humbuk okolo Trumpovho shitcoinu odlákal pozornosť od dôležitých krokov, ktorými Donald Trump začal plniť predvolebné sľuby ohľadom kryptomien. Na rozdiel od predstaviteľov európskej únie o zásadnej deregulácii „od budúceho mesiaca“ zbytočne nerozprával, ale v priebehu niekoľkých dní po obsadení funkcie ju začal robiť. Zrejme ide o úspešné zakončenie niekoľkoročnej usilovnej práce Petra Thiela a niekoľkých ďalších venture kapitalistov zo Silicon Valley. Z USA sa tak stáva business centrum krypto-sveta. Novinári tieto zmeny nepostrehli alebo ignorovali, tu je prehľad niektorých z nich:
- Trump po nástupe do funkcie cez podpísaný výkonný príkaz „zakazuje agentúram vykonávať akékoľvek kroky na vytvorenie, vydávanie alebo podporu digitálnych mien centrálnych bánk (CBDC)“
- Komerčným bankám zakázal diskriminovať klientov v súvislosti s ich prepojením na kryptomeny, čo bola doteraz aj v USA bežná prax
- Ochrana práv jednotlivcov a firiem držať kryptomeny vo vlastnej správe (self custody), ťažiť ich a anonymne používať
- Založenie pracovnej skupiny na prehodnotenie existujúcej regulácie kryptomien v US
- Vďaka Trumpovi zrušil americký regulátor trhov U.S. Securities and Exchange Commission (SEC) interný predpis (SAB 121) podľa ktorého museli banky Bitcoin a iné kryptomeny evidovať na svojich súvahách ako záväzky. Vďaka tejto zmene dnes už banky môžu akceptovať bitcoin a iné kryptomeny ako kolaterál a poskytovať voči nemu úvery svojim klientom
Kým Trump digitálny dolár rovno zakázal ako nástroj útlaku slobodných občanov, Európska únia s pokazeným inovačným kompasom štátne digitálne euro prezentuje ako dôležitú inováciu a odpoveď na presun ťažiska krypto-sveta do USA:
„Banky eurozóny potrebujú digitálne euro, aby mohli reagovať na snahu amerického prezidenta Donalda Trumpa podporovať stablecoiny, typ kryptomeny zvyčajne naviazanej na americký dolár“ povedal člen predstavenstva Európskej centrálnej banky Piero Cipollone. „Toto (Trumpove) riešenie, ako všetci viete, ďalej znevýhodňuje banky, pretože prichádzajú o poplatky, strácajú klientov… Preto potrebujeme digitálne euro.“
Guvernér českej centrálnej banky Aleš Michl, zrejme povzbudený Trumpom a rastúcou popularitou bitcoinu, dal bankovej rade ČNB v rámci jej analýzy rôznych dostupných rezervných alternatív posúdiť, či by nemala časť svojich rezerv držať aj v bitcoine. Podľa jeho slov by mohlo ísť o 5 % rezerv čiže približne 7 miliárd eur. Ide o krajinu z nášho európskeho skanzenu, ktorá má stále formálnu povinnosť niekedy v budúcnosti zaviesť euro. Správa preto prekvapila a venovali sa jej aj svetové médiá.
Reakcia vedúcej eurozóny Christine Lagarde prišla okamžite. Šéfka Európskej centrálnej banky povedala, že bitcoin nebude v rezervách žiadnej centrálnej banky Európskej únie: „Rezervy musia byť likvidné, rezervy musia byť bezpečné a nemali by byť zamorené praním špinavých peňazí alebo inou trestnou činnosťou.“
Od ECB, ktorej ekonómovia už roky, bez štipky pokory a reflexie píšu blogy o iminentnej smrti bitcoinu, človek nič iné čakať nemôže. Myslím, že Slovákom nemusím vysvetľovať, že na uplácanie a kriminálne skutky sa stále ďaleko viac používajú eurá alebo doláre. Len si predstavte, ako si kapitán inštaluje bitcoinovú peňaženku.
Ani v kryptomenách EÚ stále nevie, kde je sever.
Stoj, lebo preclím! Tariff Trump
V poslednom vydaní napínavého seriálu Údery Tariff Trumpa bolo prisľúbené Európskej únii 25 % clo. Ak to Trump myslí vážne a skutočne ho aj zavedie, bude to zaujímavá výzva pre Slovensko.
Prečo, som písal v novembrovom #zpdz:
„Ak clá na nami vyrábané automobily okrem Číny zavedie aj Trump, dopady na slovenskú ekonomiku budú výrazne horšie, než si namodelovali v MMF. Nemecko je v EÚ, čo sa týka absolútnych čísiel, ďaleko najväčším vývozcom automobilov do USA. No ak sa pozrieme na podiel tohto vývozu na HDP, víťazmi sme s vyše 2,5 % HDP jednoznačne my.
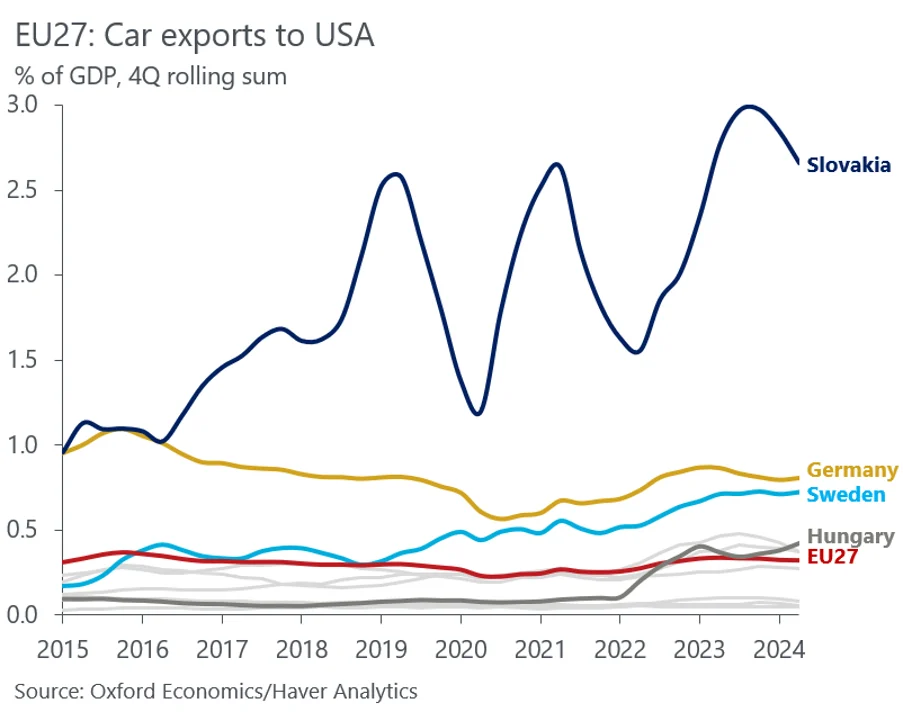
Graf:@DanielKral1
Radosť nášho premiéra z víťazstva Trumpa tak môže mať trpký chvostík. Súčasná vláda by mala zobrať na vedomie, že čas takýchto dramatických zmien v odvetví, na ktorom je Slovensko závislé, je najhorším obdobím, kedy by mali tunajším firmám dramaticky zvyšovať dane a zhoršovať podnikateľské prostredie konsolidačnými opatreniami. Na zníženej produkcii a poklesu zamestnanosti to zrejme bude cítiť aj bez nich.“
Ani po amerických voľbách som tomu nechcel uveriť, ale on to nakoniec spravil. Americký prezident Donald Trump ako prvý vystrelil do svojich spotrebiteľov a spustil nové kolo obchodných vojen.
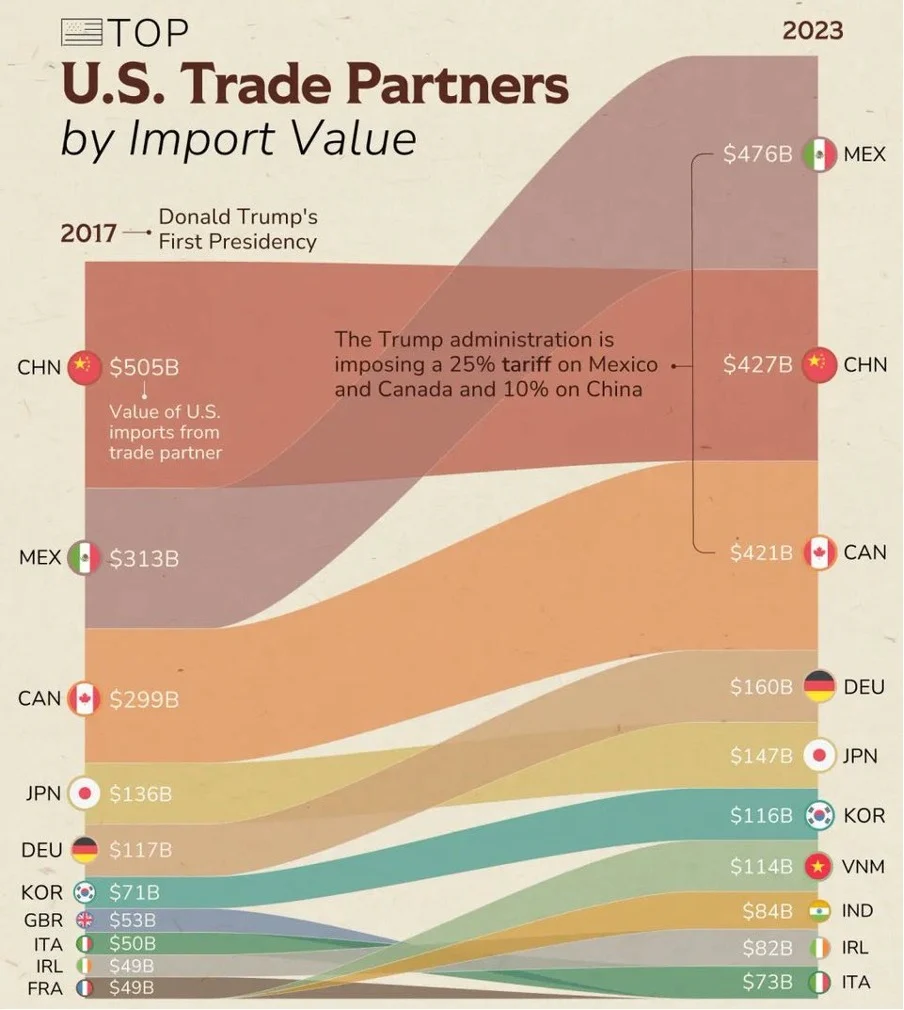
Začal ohlásením 25 % ciel na dovoz z Mexika a Kanady a 10 % má byť pokuta za kanadské energetické nosiče. Clá na importy z Číny sa majú zvýšiť na 10 %. Clá mali začať platiť v utorok 4. februára a budú tu dovtedy, „kým sa USA nepresvedčia, že tieto krajiny zastavili vstup fentanylu a nelegálnych prisťahovalcov do USA“. Po telefonátoch s mexickou prezidentkou Claudiou Sheinbaumovou a kanadským premiérom Justinom Trudeauom sa odložili vraj na 4. marec. Čínsky prezident sa asi zatiaľ nedovolal, tak kým sa dovolá Čína uvaľuje kozmetické clá 15 % na americké uhlie a LNG a 10 % clo na americkú ropu a ďalšie výrobky ako poľnohospodárske stroje. Kozmetické preto, lebo z uvedených položiek toho nedováža veľa. A aby sme nezabudli, od 12. marca majú začať platiť 25 % clá na globálny import ocele a hliníka do USA. Včera Trump pridal ďalších 10 % na Čínu, čiže by to malo byť nakoniec dokopy 20 na čínsky import.
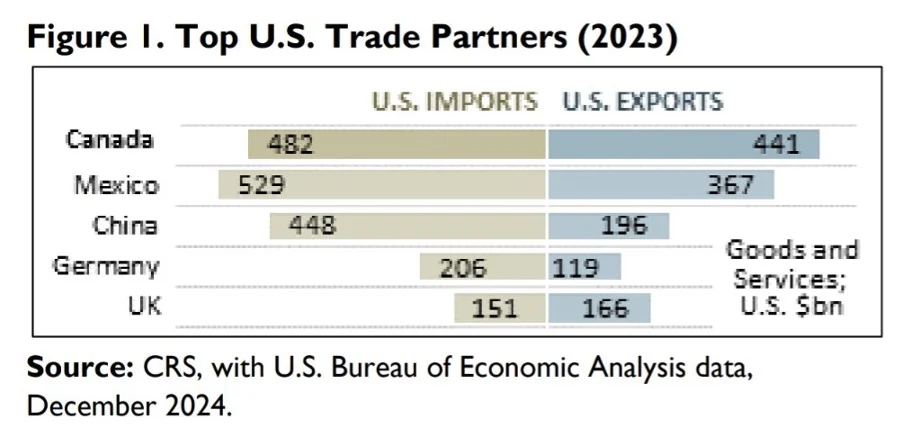
Americké dovozy a vývozy v mld. dolárov z roku 2023
Riešiť deravé hranice a nízko kvalifikovanú, nelegálne pracujúcu imigrantskú chudobu clami? Či chce cez Mexiko potrestať Čínu? Aj jedno, aj druhé vysvetlenie sú podivné. Prečo preboha trestať Kanadu? USA dovážajú odtiaľ množstvo kľúčových surovín a ide o spolupracujúceho suseda. Že sa chcel pomstiť tamojšiemu progresívnemu premiérovi Trudeauovi? Ten bol už aj bez toho odpísaný a odstúpil z vedenia strany. Takto mu skôr nabil. Clá budú mať na jeho politickú kariéru opačný efekt. Nepriateľ nepriateľa je priateľ. Justin ešte bude za hrdinu bojujúceho za kanadské záujmy proti zlému Trumpovi. Na prieskumoch už tento skok v popularite Liberálov po ohlásení cieľ už aj vidno.
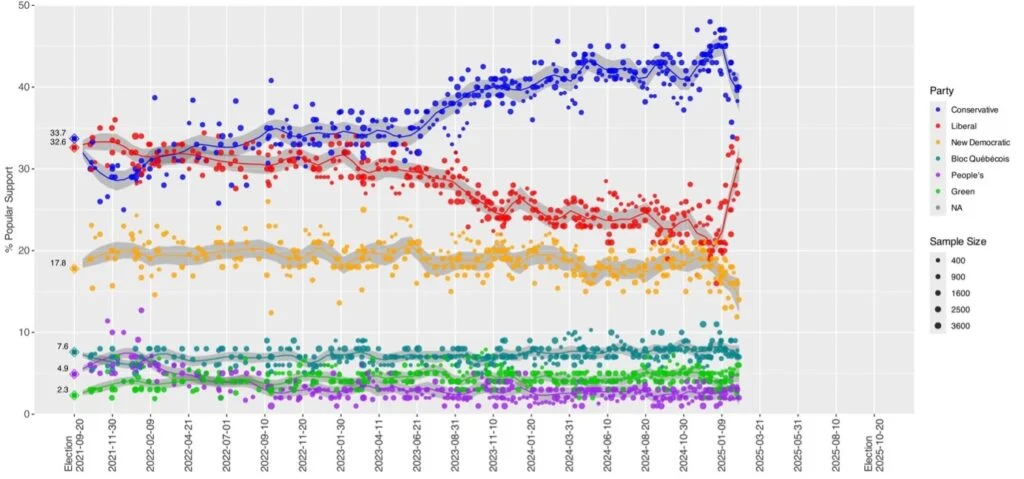
Prieskumy medzi voličmi v Kanade a rast preferencií Liberálov po konflikte ohľadom ciel Zdroj:@John_Hartley_
Obchodná vojna sa vedie tak, že v boji proti nepriateľovi strieľate vlastných spotrebiteľov. Náklady ciel si rozdelia zahraniční exportéri a americkí spotrebitelia. No bolí to vždy viac toho, kto vystrelí, v tomto prípade americké domácnosti. Čína, Kanada a Mexiko tvoria dokopy až 43 % celého amerického dovozu. Pripočítajte Nemecko, Taliansko a Írsko a sme na väčšine.
Jedna vec je hrozbu ciel používať ako nástroj vyjednávania, druhá je clá skutočne zaviesť. V snahe neuspokojiť sa s vysvetlením, že Trump nevie, čo robí a má nejaký prefíkaný plán, som bádal po všetkých možných vysvetleniach, prečo by sa skutočné zavedenie ciel mohlo Trumpovi oplatiť. Jediné, ešte ako tak pre laikov možno dobre znejúce vysvetlenie som našiel na X:
„USA sú v deficite 2 bilióny. Vláda musí znížiť výdavky o 1 bilión a zvýšiť dane o 1 bilión. Clá sú spotrebnou daňou, ktorá zvýhodňuje domácich výrobcov. Je to pravdepodobne najmenej hlúpy spôsob, ako odstrániť deficit.“
Tu však ide o falošnú dilemu. USA môžu znížiť výdavky aj o 2 bilióny, keď ich v priebehu pár rokov vedeli o toľko zvýšiť. Bude z toho menej plytvania, korupcie, viac rastu a vyššia životná úroveň. Javier Milei to momentálne robí Argentíne.
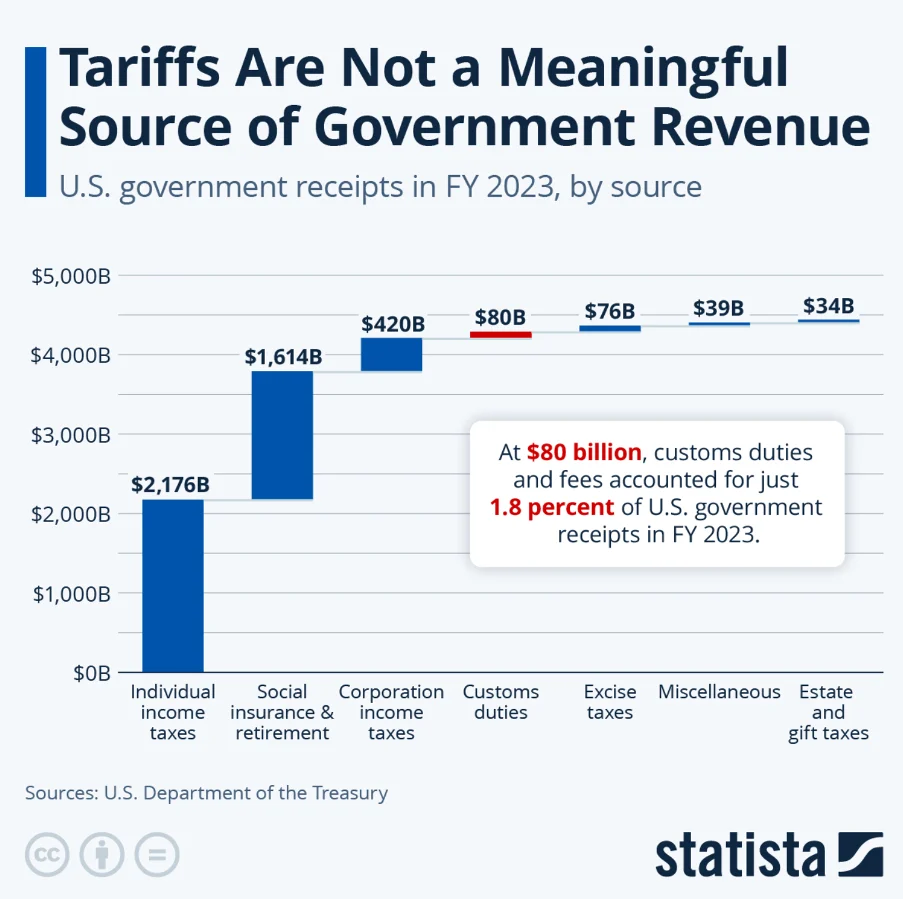
V argumente nesedí ani označenie ciel, ako dobrého zdroju daňových príjmov. Čo skutočne zaplatia zahraniční exportéri bude zlomok celkových daňových príjmov. V roku 2023 boli príjmy zo všetkých ciel USA len 80 miliárd dolárov, čiže takmer 13 krát menej než ten bilión. V roku 2024 až 64 % importov totiž vstupovalo len ako medziprodukt do ďalšej domácej výroby. „Americké“ produkty sú zvyčajne vyrábané v juhovýchodnej Ázii (oblečenie ako napr. Ralph Lauren vo Vietname) resp. Číne (iPhone). Clá tak zaplatia hlavne americké domácnosti.
Clá sú zároveň ekonomicky horšie, než plošné spotrebné dane ako daň z obratu alebo DPH. Menia totiž štruktúru produkcie v prospech tej menej efektívnej. Selektívne nimi dotujete to, čo je neefektívne a nevie súťažiť na trhu. Áno, ak sa clá zachovajú na vysokej úrovni dlhšiu dobu, mohli by prinútiť zahraničných výrobcov presunúť časť svojej výroby do USA. To ale nechcete. Bude to mať za následok vyššie náklady, keďže dôjde k zániku výnosov z deľby práce medzinárodným obchodom. Výsledkom bude neefektívna alokácia kapitálu, nižšia produktivita, platy a životná úroveň Američanov.
Trump hrozí clami aj pre BRICS krajiny, vraj aby chránil pozíciu amerického dolára ako svetovej rezervnej meny. Aj tento argument je absurdný, keďže zníženie obchodných prebytkov týchto krajín skôr zníži dopyt po dolároch a americkom štátnom dlhu, čo naopak môže ohroziť fiškálnu udržateľnosť amerických verejných financií a tým aj kúpnu silu amerického dolára.
Pri clách chystaných na naše autá a ostatné dovozy z Európskej únie plánuje EÚ vraj „reagovať rázne a okamžite“. Ja odporúčam skôr zachovať chladnú hlavu. Keď Trump strieľa do vlastnej, americkej nohy, neznamená to, že do vlastných domácností musíme strieľať aj my. Racionálnou pomstou v tomto druhu vojny, je neurobiť nič. Veď, ak skočí Trump do studne, musíme aj my? EÚ má už dnes, aj bez nových ciel, obrovské bariéry obchodu so zvyškom sveta, vďaka ktorým čoraz viac chudobnieme. Načo to ešte zhoršovať?
Radšej nech premiér sadne za stôl a svojmu novému kamarátovi napíše list…
Kedy bude čas zbaliť sa a vypadnúť?
V histórii bolo najlepšou stratégiou voči opresívnym, prazitickým štátnym systémom odísť čo najskôr. Keď sa krajina zmení na diktatúru, pokazí to život v nej nie na roky, ale rovno na dekády alebo generácie. Nabudúce to síce nebude rovnaké, ako v minulosti, ale základné črty rozkladajúcej spoločnosti sa rýmujú. Tu sú moje kritéria, kedy bude pre mňa čas vypadnúť:
- Politici identifikujú nepriateľa, ktorý môže za naše posrané životy – Rómovia, imigranti, Ukrajinci, teplí, židia, bohatí, liberáli alebo kapitalisti. Ešte neviem kto to bude, len viem, že to bude menšina. Život je komplexný, politická komunikácia primitívna. Pre úspešné vládnutie treba ľudí rozdeliť. Dobrí vs. zlí, my vs. oni. Je to praveká politická finta na uľavenie väčšinovému voličovi. Ten potom nemusí hľadať chyby v sebe a zlepšovať svet tým, že si uprace najprv vlastný život. To je namáhavé a bolestivé. „Za naše zlyhania môžu oni!“ Ukázaním prstom na tých zlých, sme my automaticky tí lepší. To je naopak, veľmi príjemné. Politickou alchýmiou sa zo slabosti davov destiluje moc vládnucej triedy. Tento princíp je dôležitým zdrojom moci v každej demokracii. Preto túto podmienku považujem za splnenú, až vtedy, ak politici skupinu „nepriateľov štátu“ spravia občanmi druhej kategórie aj formálne, v zákonoch.
- Zavedenie prekážok na opustenie krajiny – či už telom alebo majetkom. Nie je lepší signál toho, že bude nasledovať zneužívanie štátom, ako keď politici vlastným ľuďom obmedzia hlasovanie nohami a peniazmi. Ja nemám pána, ani nie som zviera v zoologickej záhrade, aby som si pýtal povolenie na vychádzku.
- Radikálne vyvlastnenie, respektíve zdanenie. Zvyčajne majetku, keďže je ho viac a nevie tak rýchlo utiecť, ako príjem. Môže to byť zavedenie vysokej dane z nehnuteľností, vkladov v bankách alebo akákoľvek podoba menovej „reformy“. Potlačenie slobody je drahý špás. Spoločnosť za to platí cenu v dramatickom poklese životnej úrovne. Zároveň treba živiť „našich ľudí“. To musí niekto zaplatiť, preto skôr či neskôr vždy príde rabovačka.
- Vstup cudzej armády alebo nepriame ovládnutie tunajšej vlády cudzou diktatúrou.
Pri splnení jedného z týchto kritérií je dobre začať baliť, pri naplnení dvoch budem musieť uveriť vlastným očiam a vypadnúť.
Juraj Karpiš
Napíšte aj vy mne. Máte aj vy zadefinované podmienky, po ktorých naplnení určite vypadnete? Aké? Alebo to necháte na pocit? Či zostanete nech sa deje, čo sa deje? Inšpirujte ma na [email protected], rád si prečítam vaše pripomienky a komentáre. V marci je čas na ďalšiu Kávu s Karpišom. Bude vo štvrtok 13.03. od 10:00 do 11:00. Na tejto stránke nájdete najneskôr 20 minút pred začiatkom eventu link, cez ktorý sa môžete pripojiť. Prístup majú #zpdz predplatné v úrovni Člen a Podporovateľ.


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.