Krajinka
“Zdravím pán Karpiš, chcel by som sa Vás spýtať, možno osobná otázka, ale prečo ste zostali žiť na Slovensku?” prečítal som si v správe v matrixe. Pisateľ si uvedomuje, že sme vyhrali v lotérii a žijeme v jednej z najbohatších častí sveta, ale:
“…šikovný človek sa bude mať všade dobre. Nízke mzdy, dôchodky, zdravotná starostlivosť, školstvo, vymožiteľnosť práva, tu sme na spodných priečkach EÚ… Mám 25 rokov, som priemerne vzdelaný, bez záväzkov, hovorím si, ak mám zarábať priemernú mzdu tak už radšej v krajine, kde je priemerná mzda vyššia a kde za svoje odvody dostanem aj adekvátne služby od štátu a potencionálne lepší dôchodok. A dať prípadným mojím deťom lepší štart v krajine, kde to má väčší zmysel?”
Variácia tejto otázky (alebo dobrá rada?) od tých menej slušných zvyčajne znie: “Kritizuješ? Tak čo tu ešte robíš? Pobaľ sa a vypadni.“
Je to legitímna otázka. Často o nej premýšľam. Počas pandémie, potom ako sa Rus začal opäť rozpínať, alebo aj pri aktuálnej vlne daňového zneužívania zo strany slovenských politikov.
Už odmala som bol presvedčený, že budem žiť inde. Po tom, ako sme sa zobudili z komunistickej nočnej mory, sme konečne mohli opustiť “socialistický raj” bez toho, že by na nás strieľali súdruhovia na hraniciach. Dodnes si pamätám na ten šok, keď som v roku 1991, nadránom vystúpil zo starej, hranatej, naftou smrdiacej Karosy v centre Zürichu. Už len tie ich autobusy mi prišli ako vesmírne lode. Ocitol som sa v inom svete, v budúcnosti. V prehnitom, imperialistickom Švajčiarsku som počas ranných behov na vlastné oči videl, ako je pred ešte zatvorenými obchodmi zložený tovar, ktorý nikto nestrážil, lebo ho nikto nekradol. Na konci pár týždňov trvajúcej návštevy u známych sa vtedy 6-ročný brat rozplakal, že nechce ísť domov.
Počas strednej som si v zahraničí privyrábal a začiatkom vysokej som si v USA potvrdil, že vo vyspelom svete mi stačí zdravie a ochota pracovať. Za dva, tri mesiace usilovnej hoc i „podradnej“ práce som si tam vedel zarobiť na rok pohodlného života. Toto vedomie ma finančne oslobodilo na celý život. Na konci vysokej som pracoval a žil vo Viedni. Keď som dal členovi predstavenstva banky napriek jeho licitovaniu platom výpoveď, nepochopil to. Povedal mi, že robím chybu. Od niekoho z “divokého východu” sa mu to ešte nestalo.
Broker na akcie a ETF
Aďa si už vybrala brokera na ETFka a otvorila si účet. Trvalo jej to podobne, ako otvorenie účtu v banke. Ono to aj je v podstate to isté. Tu je 4. diel zo série „Investujeme do akcií s Aďou“ o tom, podľa čoho si vybrať brokera a tu je 42-minútové, praktické dokončenie pre Členov a Podporovateľov #zpdz. Je v ňom ako spolu krok po kroku prechádzame procesom otvorenia účtu a riešením chytákov, na ktorých sa človek môže zaseknúť u brokera, ktorého si vybrala.
Ako veľmi prodělat
„Zlato je na historickém rekordu. Před inflací ale neochrání a dá se na něm i velmi prodělat“ prečítal som si nedávno v komentári Julie Hrstkové z Hospodářskych novin.
Poslalo mi ho niekoľko ľudí, aby som zareagoval.
„Zlaté slitky ani žádná jiná forma zlata automaticky nenabízí jejich držitelům, že vždy dostanou při prodeji zpátky to, co investovali. Dokonce to neplatí ani v nominálním vyjádření, natož v reálném, tedy po započtení inflace po dobu držby zlatého kovu v jakékoliv podobě.“
Áno, istoty existujú iba v podobe sľubov politikov na predvolebných billboardoch. V peniazoch je vždy dôležitá otázka relatívne k čomu. Českí sporitelia stratili od začiatku pandémie 37 % svojich celoživotných úspor, ktoré mali v českých korunách. Slováci v eurách 33 %. Nemuseli nič kúpiť, nič „riskovať“. Stačilo nič nerobiť: nechať svoje koruny či eurá v banke alebo pod matracom.
V roku 2020 som sa dopisovaním mojej knihy “Ako na zlato – praktický sprievodca sporením v zlate“ (vydali sme aj českú verziu – Jak na zlato) ponáhľal. Videl som, že centrálne banky nové peniaze už vytvorili. Bolo len otázkou času, kedy príde veľká inflácia. Podarilo sa, kniha vyšla vo februári 2021. Aj pred veľkou infláciou ma zlato ochránilo. Cena zlata za rovnaké obdobie narástla o 46 %. Namiesto reálnej straty 37 % v korunách a 33 % v eurách mám v zlate za pandémiu reálny zisk 10 %.
„Rozhodně ale neplatí, že si zlato udržuje svoji hodnotu vždy a za všech okolností. Je to investice jako každá jiná, dá se na ní velmi dobře vydělat, ale také prodělat.“
Zlato nemá finančný výnos v podobe dividendy alebo nájmu. Nemá ho preto, že nie je alternatívou k akciám alebo investičnému bytu, ale k českej korune, euru alebo doláru. Sú to lepšie peniaze, ktoré poskytujú službu likvidity. Kým Česká národní banka sľubuje, že držiteľom bude brať minimálne 2 % hodnoty ich peňazí ročne, v zlate sa robí inflácia omnoho ťažšie. Treba vyhrnúť rukávy a prácne ťažiť. Helmut, ktorý pracuje v ECB na kvantitatívnom uvoľňovaní a po rannej káve vytvorí 120 miliárd eur, ešte stále nevie vyrobiť zlato. Alchymisti sa o to pokúšajú už stáročia. Zlato je peňažné aktívum, ktoré si práve vďaka tejto neelastickej ponuke, ktorá funguje ako zámok na poklade, v dlhých horizontoch drží kúpnu silu. Dnes si, rovnako ako pred 100 rokmi, za uncu zlata kúpite pohodlnú cestu cez Atlantik, ručne šitý oblek a basu dobrej whisky.
A keby ste si pred 100 rokmi namiesto zlatiek do biblie odložili štátne peniaze? Tak to ste mohli všechno prodělat:
„Kto sa za posledných 100 rokov namiesto tezaurovania (odkladania úspor do zlatých mincí) spoliehal na stabilitu štátnych peňazí, ten banoval. Spoločenská dohoda spísaná v peniazoch sa na Slovensku prepisovala minimálne šesťkrát. V roku 1919 sa rozpadla rakúsko-uhorská koruna a nahradila ju koruna československá, od 1939 koruna slovenská, po druhej svetovej vojne sa vrátila koruna československá, v roku 1953 bola menová reforma, v roku 1993 sa opäť vrátila slovenská koruna, v roku 2009 ju nahradilo euro.“ píšem v Ako na zlato.
Áno, aj na zlate sa dá prerobiť. V krátkych horizontoch dominujú cene zlata emócie. Okrem nástroja sporenie je to totiž aj poistkou voči zlým ekonomickým a politickým scenárom. Keď ide do tuhého, zvykne sa hýbať naopak, ako rizikové aktíva v podobe akcií alebo nehnuteľností. Poisťuje však nielen voči plytkému, cenovému riziku, ale aj voči tomu hlbokému. To je také, že sa burza alebo banka vôbec neotvorí. Alebo keď bude treba rýchlo odísť. Zlato kupuje únikovú cestu. Preto ho volám aj peniazmi pre neveriacich.
„Ani s jeho likviditou, tedy okamžitým prodejem, to není zcela jednoduché. Zejména v případě, že se chce člověk dostat zpátky ke svým penězům a nejlépe ještě něco vydělat. Protože i zlato, stejně jako vše ostatní, většina lidí nakupuje přes prostředníky, tedy s přirážkou k ceně na komoditním trhu.“
Napriek moderným centrálnym bankám je zlato, tento „barbarský prežitok“, stále jedným z najobchodovanejších aktív na svete. Obyčajní ľudia ho v Lidli nevidia, tak podceňujú, koľko zlata držia bohatí a akú dôležitú funkciu zlato stále plní vo finančnom systéme.
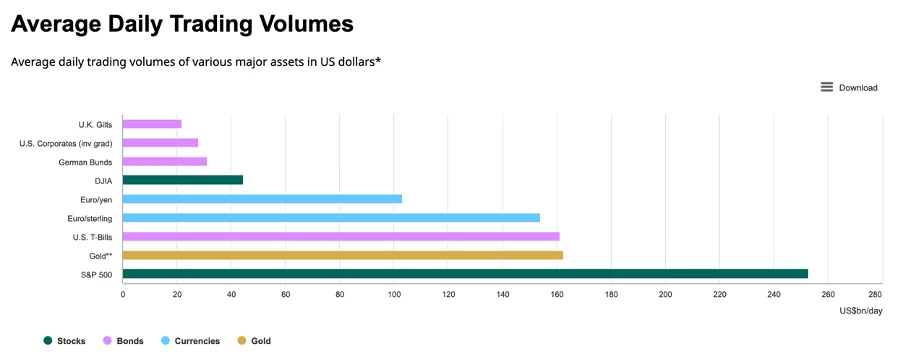
Je to celosvetový brand, poznajú ho všade a tisícky rokov. Predáva sa ľahko. Práve preto sa zaň kupuje úniková cesta v časoch neistoty. Náklad vstupu a výstupu do zlata, teda spread medzi nákupom a predajom investičných mincí je v prípade, že si človek porovná ponuky na trhu, približne 2,5 %. Rozpočítajte si to na roky či rovno dekády držania a zistíte, že je to rádovo nižší náklad než väčšina ľudí dnes platí za držanie akcií.
Zlato je extrémne likvidné a zároveň nie je pod kontrolou žiadneho štátu. To je vzácna vlastnosť, vďaka ktorej ho nakupujú aj centrálne banky. Nielen tá česká. Dnes majú na cenu vplyv najmä nákupy tej čínskej. Čína po skúsenostiach Ruska s dolárovými rezervami už vie, že americká mena sa v prípade potreby stane donucovacím prostriedkom. Podobne ako cena poistky aj cena zlata kolíše podľa toho, koľko rizika sa akurát deje. Počas rozhorených požiarov je poistenie voči požiaru drahé. Klient, ktorý mi pár dní po napadnutí Ukrajiny Ruskom sklamane volal spred predajne investičných mincí vo Viedni, že stojí v rade a je vypredané, nech je ilustráciou toho, ako sa zlato nenakupuje. Predchádzať tomu, že človek kúpi príliš draho sa dá pravidelnými nákupmi, ktoré priemerujú vstupnú cenu. Podobne, ako to robíme v akciách.
V mojej práci som si všimol, že Česi a Slováci robia v zlate dve zásadné chyby. Jedni citlivo vnímajú všetky zaváhania dnešného finančného systému a do zlata vyplašene schovajú takmer všetky svoje úspory. Zlato sú však len peniaze, nie je to investícia. Držaním zlatých peňazí človek dlhodobo nezarába. Títo ľudia sa potom pripravujú o výnos. Druhá častá chyba je, že človek nemá žiadne zlato. Títo ľudia veria, že všetko dobre dopadne, nič zlé sa u nás doma nikdy nestane a centrálne banky historicky rekordné dlhy nezničia ďalšou infláciou. Zlato by mal mať každý, nielen centrálne banky a bohatí ľudia. Otázka je len koľko.
Podivné zlaté časy – prekvapení metalisti a urazení depešáci
Ak by ste pred 25 rokmi dali do amerických akcií v indexe S&P 500 1 000 dolárov, tak z nich dnes máte 7 165. Ide je celkový výnos, vrátane dividend. To nie je zlé.
Ak by ste pred 25 rokmi dali 1 000 dolárov do zlata, dnes z nich máte 8 834 dolárov. Napriek tomu, že zlato nemá žiaden finančný výnos.
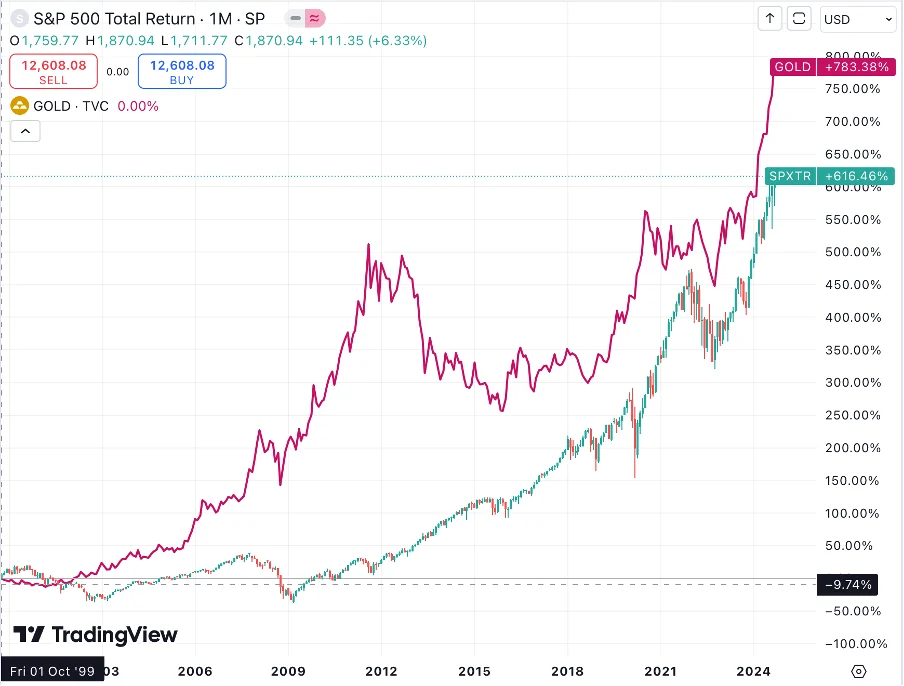
Minule, som tu rozčuľoval s grafom, ktorý ukázal, že slovenské rezidenčné nehnuteľnosti rastú v tomto tisícročí pomalšie ako zlato. Dnešné porovnanie a graf má len o niečo menší iritačný potenciál pre investičných depešákov. Hlúpe zlato, inertný kov, na ktorom sa ťažko zarábajú poplatky, porazilo za jednu investičnú generáciu najväčšie americké firmy.
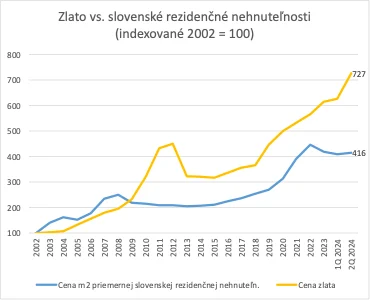
“Podvádzate vybraným obdobím aby to vyšlo!” čítam ku grafu na sieťach. “Ale keby som si kúpil akcie v roku 1802…”
Aj toto porovnanie investiční roztlieskavači berú ako odpoveď na otázku „kto z koho“, „čo je lepšie“ alebo „v čom najviac zarobiť“. Kto sa v investovaní nehrá na metalistov a depešákov, ale ide mu len o peniaze, používa všetky dostupné nástroje finančnej hygieny. Aj tento graf ho musí nechať chladným. Ide o porovnanie hrušiek s jablkami, likvidity s aktívom, peňazí s investíciou.
Absurdný stav, keď peňažné aktívum s poistnou funkciou poráža investície, ale poukazuje na zásadnú zmenu vo finančnom svete, ku ktorej došlo po prelome tisícročí. Grafy z 19. storočia vám v jej pochopení nepomôžu, rovnako ako nepomôže vytesnovať, čo sa nám v peniazoch deje.
Neuveriteľná výkonnosť zlata v 21. storočí odhaľuje zrýchlenie rozkladu zlých peňazí. V 90-tych rokoch sa ešte ekonómovia v centrálnych bankách sami potľapkávali po vlastných pleciach a písali podivné výskumné články o tom, ako ich osvietené centrálne plánovanie v peniazoch viedlo k obdobiu „Veľkého umiernenia“ (tzv. Great Moderation). Boli to časy, keď šéfa americkej centrálnej banky ešte aj „nezaujatí“ novinári volali Maestro. Zlato bolo mŕtve. Kto by ho potreboval, keď sú v centrále takí géniovia? Jeho poistné prémium bolo záporné.
Potom spľasla bublina v technologických akciách a Maestro vytvoril množstvo peňazí. Nafúkol tým bublinu v amerických nehnuteľnostiach a ich derivátoch poschovávaných vo finančných inštitúciách po celom svete. Bola z toho Veľká finančná kríza, v ktorej už panikárili nielen centrálni bankári, ale aj politici a riaditelia vesmíru v investičných bankách. Kolaps finančného systému a hrozba „návratu do stredoveku“, ktorou šéf americkej centrálnej banky Bernanke s ministrom financií strašili kongres, aby dostali peniaze daňových poplatníkov na záchranu kamarátov vo finančnom systéme, ilustrovali svetu, kam vedie socializmus v peniazoch. Iróniou osudu je, že „návratom do stredoveku“ strašil v kongrese ten istý Bernanke, ktorý v roku 2004 chválil seba a svojich kolegov na ekonomickom fóre vo Washingtone práve príhovorom s názvom „Veľké umiernenie“. Taliansko a Grécko sa tiež nezachraňovali štandardnou reštrukturalizáciou, ale tlačením eur. Zlato, ako zlé svedomie centrálnych bankárov a lepšie peniaze opäť začalo dávať ľuďom a aj samotným centrálnym bankám zmysel.
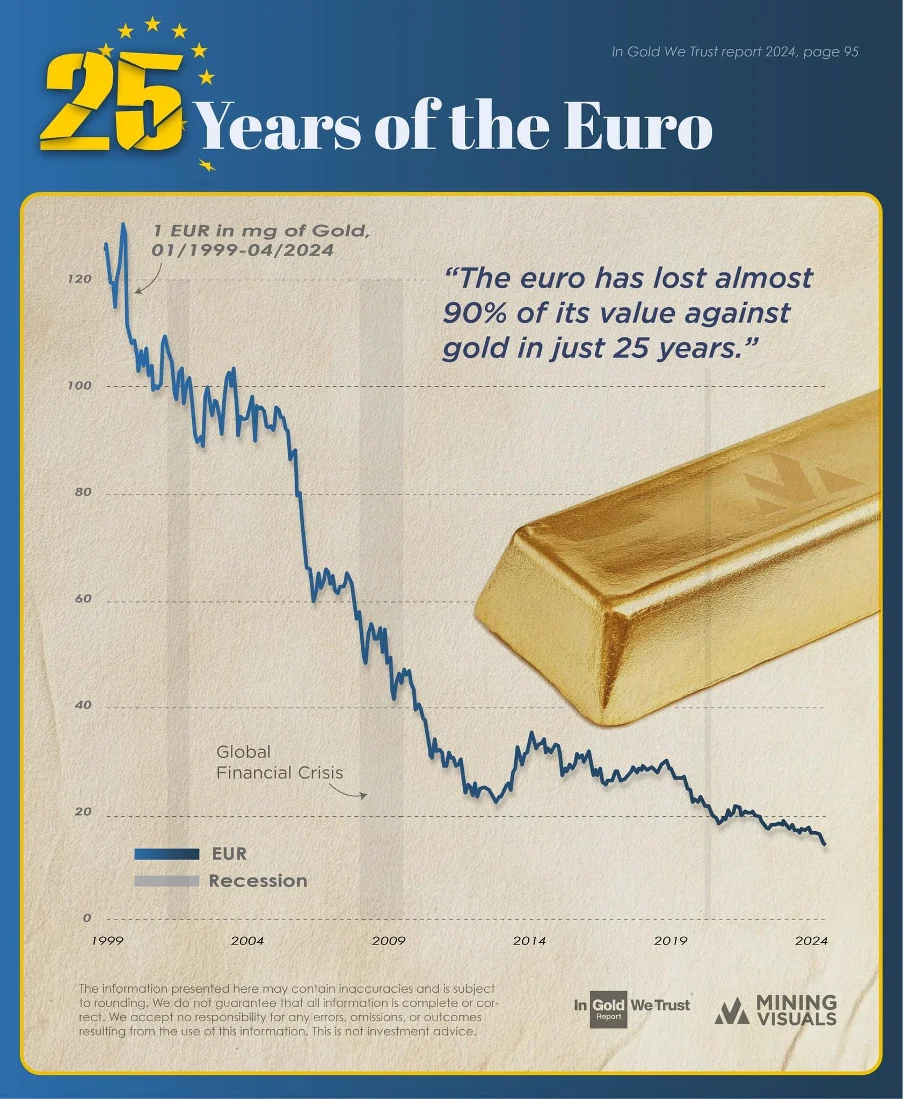
Zlato vs. euro – ostatných 25 rokov
Potom prišla pandémia. Štáty neschopné smart, selektívnych riešení pristúpili k tým hlúpym a plošným. Pozatvárali ľudí doma, natlačili peniaze v centrálnych bankách a rozdali to. Slovami vtedajšieho šéfa americkej centrálnej banky opäť „zaplavili systém peniazmi“. Ponuka bolo šokovaná novým dopytom, financovaným zlými peniazmi. Reálny príjem sa na rozdiel od peňazí nedá vytlačiť v centrálnej banke. Dopadlo to, ako muselo, veľa nových peňazí naháňalo málo vecí a služieb – prišla veľká inflácia. Centrálni bankári boli prekvapení.
Zlato citlivo reagovalo aj na infláciu v pandémii. Najviac rástlo práve vtedy, keď Powell robil nadčasy v pivnici Fedu pri tlačiarni a zaplavoval systém peniazmi – na jar 2020 – a nie, keď sa prejavy monetárnej inflácie v podobe rastu cien spotrebných statkov unúvali dokumentovať aj oficiálne inflačné štatistiky. Vtedy už bolo na vyťahovanie úspor spod matraca neskoro.
Dnes zlatá raketa letí najmä na palivo následkov ruského pokusu obsadiť „bratskú“ Ukrajinu. Potrestanie Ruska ukázalo, že USA neváha používať doláre ako zbraň. Je to síce americká mena, ale aj svetový rezervný problém. Snaha Číny a iných krajín diverzifikovať zahraničné rezervy z dolárov zvyšuje dopyt po zlate. Nič lepšie a dostatočne veľké nájsť nevedia.
Keď sa dívam na grafy cien nehnuteľností, akcií alebo zlata rastúce doprava hore, na rozdiel od väčšiny ostatných finančných profesionálov, vidím skôr než reálne výnosy infláciu a rozklad zlých peňazí divokými monetárnymi experimentami 21. storočia. Ochota politikov pomáhať si zlými peniazmi neutícha. Zároveň vidím obrovské dlhy štátov vyspelého sveta. Zdá sa, že to podivné obdobie, keď dokáže barbarský prežitok v podobe zlata držať krok aj so sofistikovanými investíciami, môže ešte nejaký ten rok vydržať. Poistenie voči zlým ekonomický a politickým scenárom je vzhľadom na horiace vojenské konflikty v Európe a na Blízkom východe stále žiadané.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Je zlato drahé?
Zlato si momentálne búcha hlavu o 44-ročný strop. Ak sa mu podarí prekonať cenu 2 743 dnešných dolárov tak dosiahne reálne historické maximum. Prekoná cenu z roku 1980 upravenú o cenovú infláciu. Opustenie zlatého štandardu a následná vysoká inflácia vtedy viedli k obavám o budúcnosť amerického dolára. Nepripomína vám to niečo? Ľudia sa v panike snažili schovať do zlata, čo v jeho cene vyrobilo dlhoročný vrchol.
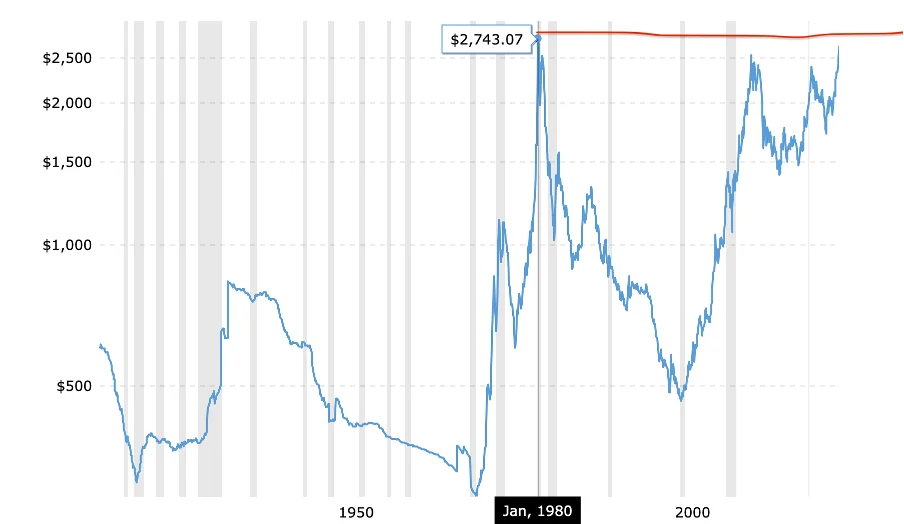
Cena zlata upravená o oficiálnu americkú cenovú infláciu
Toto prekonávanie reálneho stropu môže byť náročnejšie a trvať dlhšie, preto by ma neprekvapila prípadná korekcia v cene zlata alebo jeho dlhšia stagnácia po raste minulých mesiacov.
Prečo rastie zlato? Stále sú to najmä nákupy vyplašených centrálnych bánk a nie retailových investorov. Centrálne banky od použitia dolára proti Rusku usilovne diverzifikujú z amerických rezerv práve do zlata.
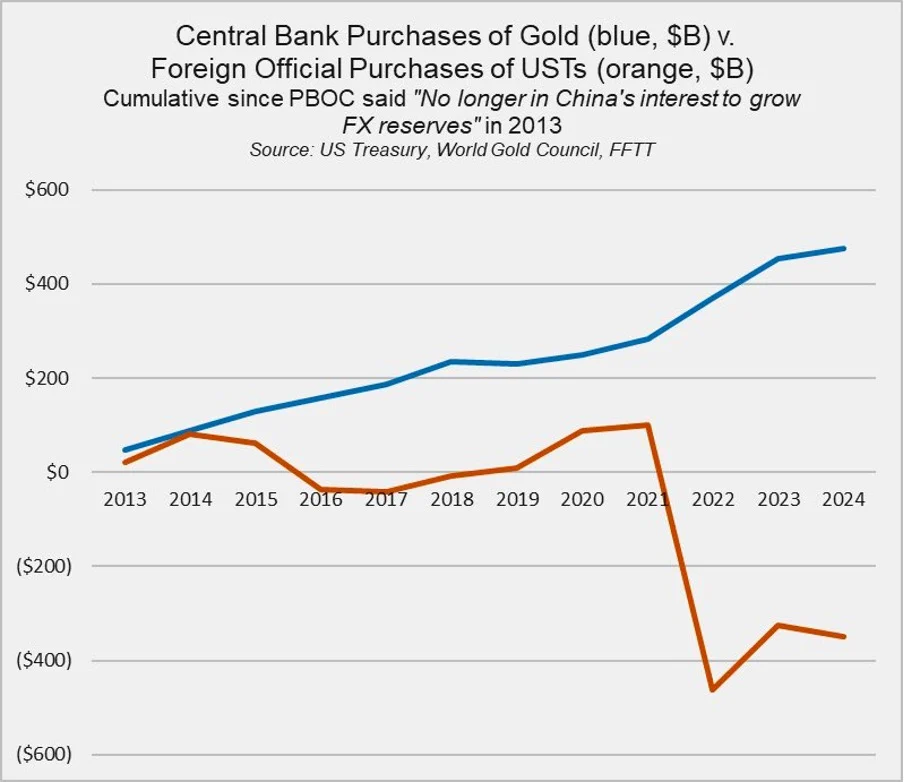
Predaje amerických štátnych dlhopisov verejnými inštitúciami mimo USA (oranžová krivka) vs. nákupy zlata centrálnymi bankami v mld. dolárov
Nejde len o čínsku a iné ázijské centrálne banky. Nakupuje sa aj v Európe, napríklad aj tá česká. Nedávno pri tajnom nákupe 160 ton zlata nachytali vo Švajčiarsku aj Saudskú centrálnu banku.
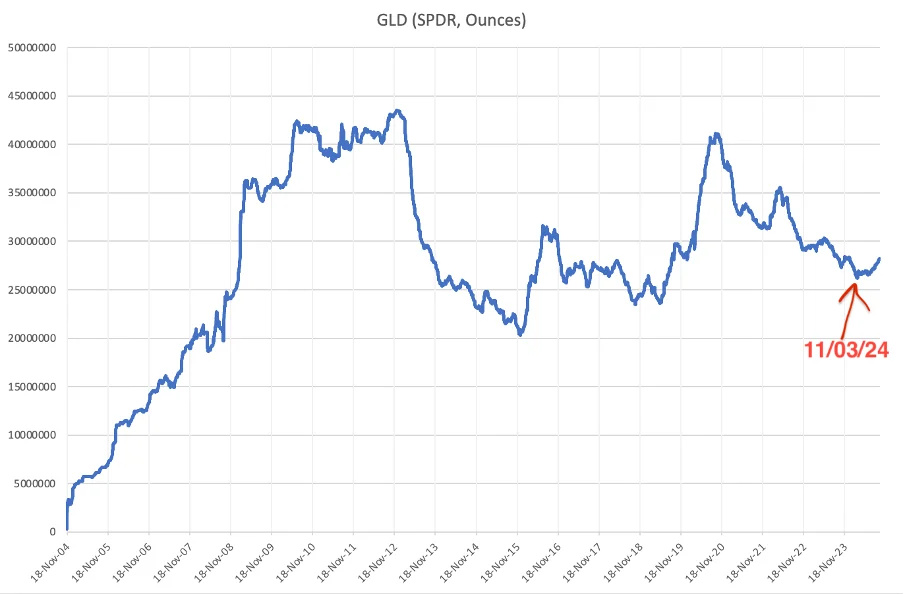
Západní investori ostatné 4 roky zo zlata utekali a skôr ho predávali. Vidno to na najväčšom zlatom ETF sveta GLD. Trend výpredajov sa zlomil až v marci 2024. Záujem zo strany západných investorov je stále biedny a objem v ETF držaných uncí je iba na úrovniach z obdobia, keď bolo zlato o polovicu lacnejšie a stálo 1 300 dolárov.
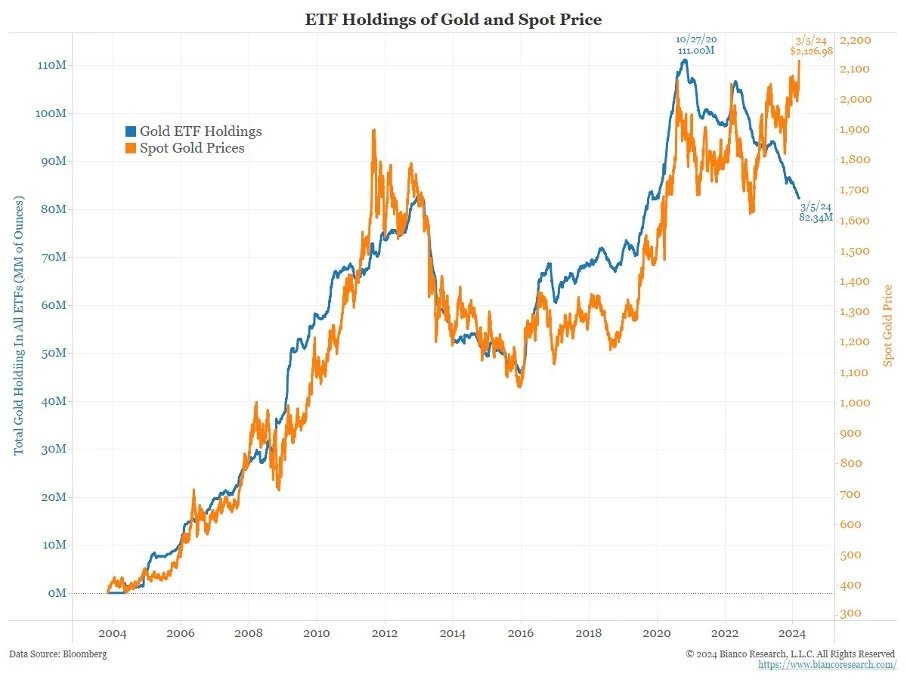
V marci som tu ukazoval graf za všetky ETFka spolu aj s cenou zlata, kde bolo vidno ako objem uncí ešte stále padal.
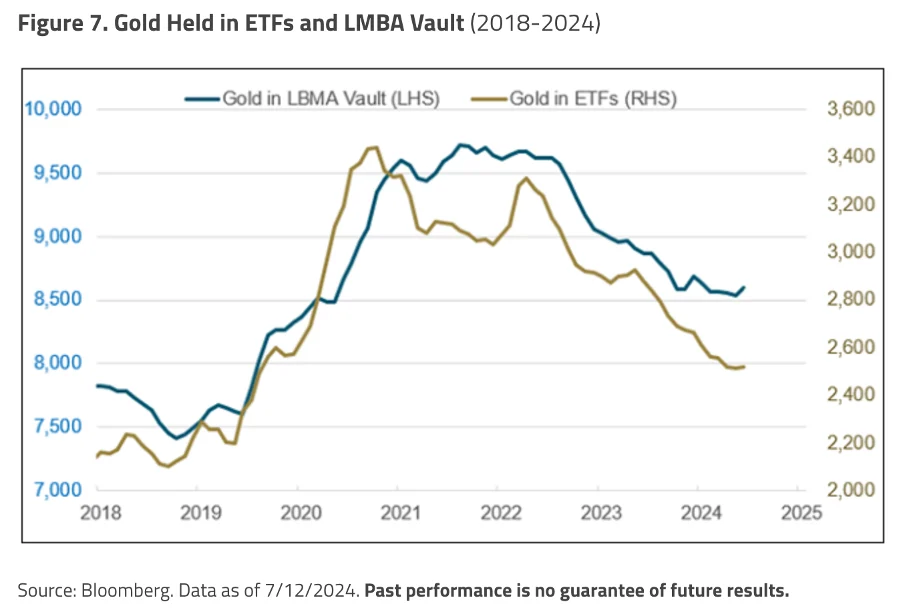
Od roku 2022 klesali aj tony zlata uskladnené v trezoroch kľúčového hráča zlatého trhu London Bullion Market Association (LBMA).
Že zlato postupne robí nominálne maximá napriek stále vlažnému záujmu zo strany západných investorov je jeden z dôvodov, prečo ešte nepovažujem zlato za drahé a vidím možnosť pokračovania jeho rastu.
Druhým dôvodom sú stále relatívne vysoké úroky, čo je v podstate cena za držanie zlata v podobe ušlého výnosu. Tie budú zrejme, vzhľadom na obrat v monetárnych politikách centrálnych bánk, v najbližšej dobe klesať a tým podporovať dopyt po zlate.
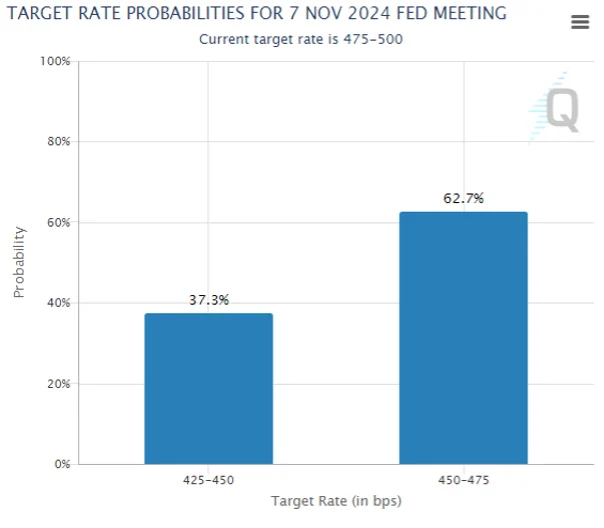
Americká centrálna banka konečne pristúpila k dlho očakávanému obratu v monetárnej politike a začala so znižovaním úroku. Základnú sadzbu znížila rovno o 0,5 percentuálneho bodu. Napriek tomu, že podľa šéfa Fedu Powella: „V našich prognózach nie je nič, čo by naznačovalo, že sa ponáhľame“.
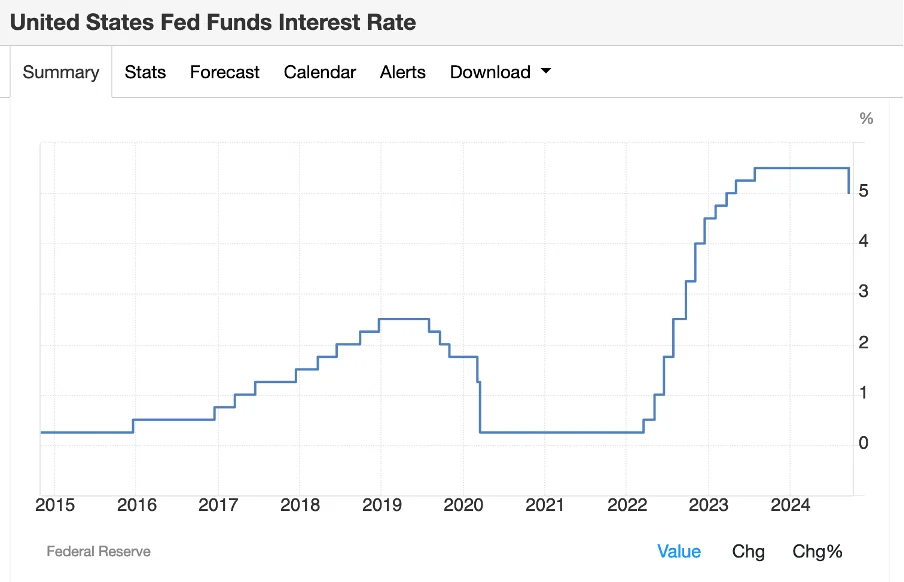
Trhy očakávajú, že centrálna banka bude v tomto trende pokračovať a dávajú 60 % pravdepodobnosť 0,5 % zníženiu základného úroku na ďalšom zasadaní Fedu (7. novembra).
Ďalším dôležitým faktorom, prečo nemám pocit, že zlato je už drahé, je kopa optimizmu a stále risk ON nálada na akciových trhoch. Akcie sú nacenené na takmer dokonalé budúce príjmy a obchodujú sa v ich historicky vysokých násobkoch. Keď na trhoch panuje výborná nálada zvyčajne nebýva dobou, keď zlato robí maximá.
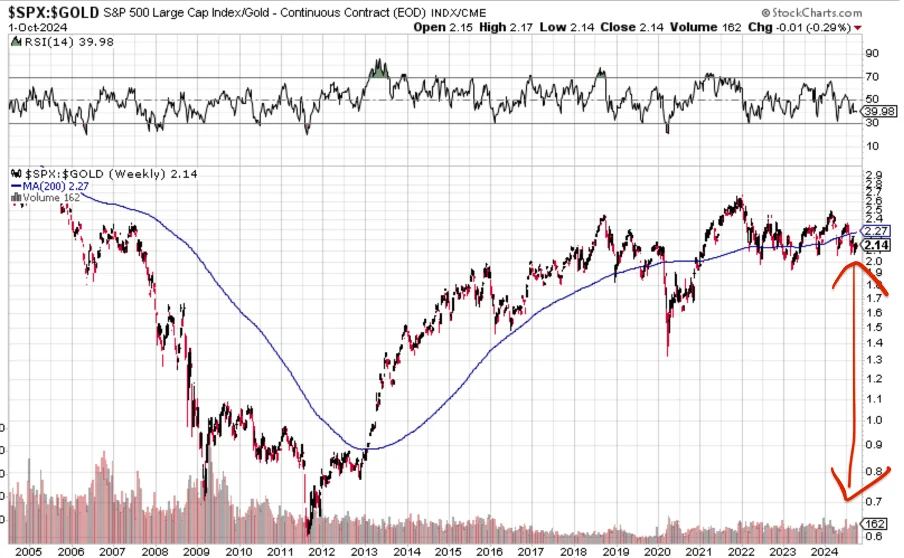
Môj obľúbený ukazovateľ pomeru ceny akciového indexu S&P 500 a zlata sa už dostal pod 200-dňový kĺzavý priemer. Akcie v zlate už lacnejú a zlatý býk možno konečne začína. Ale ak aj skutočne začal, stále má ešte kopu priestoru na svoj rozbeh.
Daňové okienko – ako niečo zarobiť na daňovej pomste
Dobre to zahrali. Jedna naplánovaná, šťavnatá veta na tlačovke k „bohatým“ a knihám a média sa namiesto prepočítavania masívneho dopadu vyššej DPH na obyčajných ľudí venujú nevýznamnej dani, z ktorej následne politici blahosklonne ustúpia. Trik, ktorý sme už od premiéra zažili nespočetne krát, no na Slovensku stále funguje.
Vyzerá to, že to s daňou z finančnej komunikácie myslia vážne a tento paškvil má už aj paragrafové znenie. Zahraničným účtom sa to vyriešiť nebude dať, keďže v prípade účtu v zahraničí sa platiteľom dane stáva namiesto banky samotný daňovník. Pomôže odchod daňovníka do zahraničia, čo zrejme viacerí aj spravia. A to aj pre rast sadzby dane z príjmu právnických osôb pre subjekty s príjmami nad 5 mil. eur. Moja nádej ešte spočíva v tom, že vláda podceňuje regulačný oblak okolo našich bánk vzhľadom na to, že sme v eurozóne a celé sa to rozpadne na nejakých podcenených technikáliách. Áno, v tomto prípade dúfam v preregulovanosť tohto sektora a neschopnosť tunajšieho úradníka v tejto džungli spraviť zmenu. Ide totiž o výnimočne škodlivý venezuelsko-maďarský paškvil, ktorý je namierený proti slovenským producentom, a poskytovateľom. Čím viac produkčných stupňov na Slovensku, tým väčšia daňová pomsta. Chlieb vyrobený v Poľsku bude menej zdanený, než chlieb vyrobený na Slovensku. Nielenže k nám už neprichádzajú zahraničné investície, ešte aj vyháňame tých, čo to tu prežili.
Pozitívnymi zábleskami v temnote daňovej pomsty je posunutie hranice zdaniteľných príjmov pre uplatnenie zníženej 15 % sadzby dane z prímov fyzických osôb z 60 tis. na 100 tis. eur a rozšírenie zníženej sadzby dane pre podniky s príjmami do 100 tisíc (súčasná hranica je 60 tisíc) a zároveň jej zníženie z 15 % na 10 %. Je čas rozbiť obchodné spoločnosti na menšie, podľa všetkých činností, ktoré vykonávajú.
A musím priznať, že ma pobavilo zníženie zrážkovej dane z dividendy späť na 7 %. Dlho sa na tých 10 %, ktoré vstúpili do platnosti v januári 2024, neohriala. Asi to niekto premiérovi vysvetlil, kde spravil chybu. Samozrejme „spravodlivá“ daň na už raz zdanenom zisku by bola pôvodných 0 %, ale aj význam slova spravodlivosť sa na Slovensku posunul. Kým „šetrenie“ znamená zvyšovanie daní, „spravodlivo zdaniť“ už znamená zobrať tým, čo majú viac.
Draghiho perestrojka – dozvuky Lisabonskej stratégie
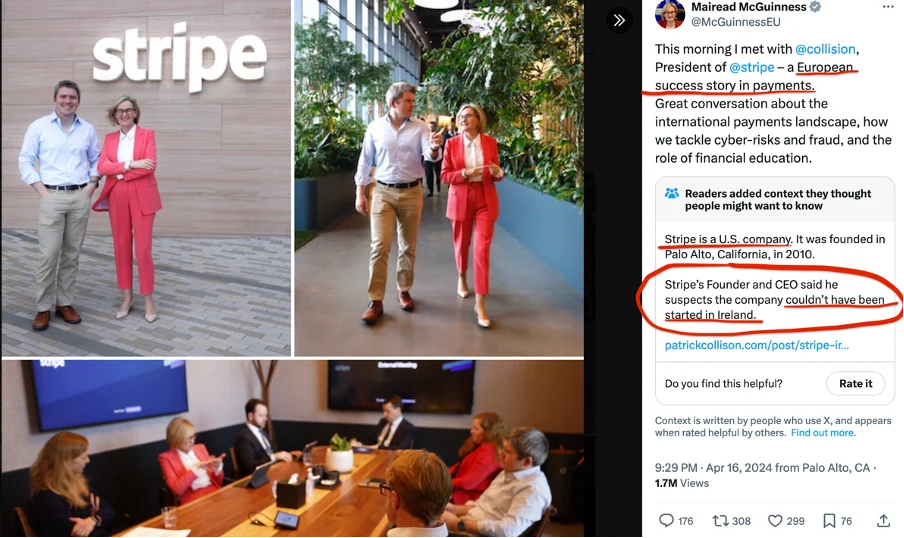
Stripe je americká firma, ktorú založil Ír John Collison. Je to fajn služba, ktorá umožňuje aj nám malým, akceptovať platobné karty za produkty a služby. Ak ste si niečo odo mňa kúpili, tak ste Stripe pravdepodobne tiež použili.
John bol nedávno na návšteve európskych úradníkov v Bruseli. Stretol sa aj s Mairead McGuinnessovou, európskou komisárkou pre finančnú stabilitu, finančné služby a úniu kapitálových trhov. Tá sa ním pochválila na svojom účte na X ako “Európskym úspechom v platobnom styku”. Akurát, že Stripe je presný opak. Ilustrácia európskeho problému a ďalšej americkej výhry, keď Ír odišiel založiť svoju svetovú firmu do USA namiesto domácej EÚ.
Európska únia čoraz viac zaostáva za USA a to aj napriek vzletným cieľom z Lisabonskej zmluvy a iným päťročniciam. V USA prídu s pokrokom v umelej inteligencii a EÚ je prvá, ktorá to zabije reguláciou. Regulačná veľmoc už nevie inovovať, tak aspoň robí problémy. Následkom toho nie je len absencia novovznikajúcich technologických firiem, ale už aj retardované verzie svetových a produktov a služieb určených na európsky trh, či už ide o nový iPhone alebo obmedzenie dostupných nových AI programov pre Európu.
Niektoré firmy, ktoré dnes zatvárajú fabriky v Nemecku, ich rovno otvárajú v USA. Utekajú z EÚ na západ. Ešte dekáda-dve takéhoto vývoja a keď sa raz človek vráti spoza oceánu, bude sa v Európe cítiť ako kedysi, keď sa Slovák vrátil domov zo Západu.
Že niečo nie je v poriadku tušia už aj v Bruseli. Nedávno poverili Maria Draghiho, bývalého riaditeľa Goldman Sachs Europe a guvernéra ECB, ktorý sa preslávil najmä bezpodmienečnou garanciou európskych dlhov prostredníctvom tlačiarne eur, aby vypracoval materiál, ako zvýšiť konkurencieschopnosť Európskej únie.
Draghi prišiel s vyše 300 stranovou správou. Znižovanie cien energií, dekarbonizácia, väčšia bezpečnosť a nezávislosť Európy vo vzácnych zdrojoch a dôležitých technológiách. Okrem toho volá po novom spoločnom európskom dlhu a ďalších 800 miliardách investícií do projektov v infraštruktúre. Ako keby nevidel, čo sa práve deje s 800 miliardami eur budúcich daní a inflácie v Pláne obnovy a odolnosti pre Európu. 1000 otázok a stále rovnaká odpoveď. Minúť viac peňazí daňových poplatníkov.
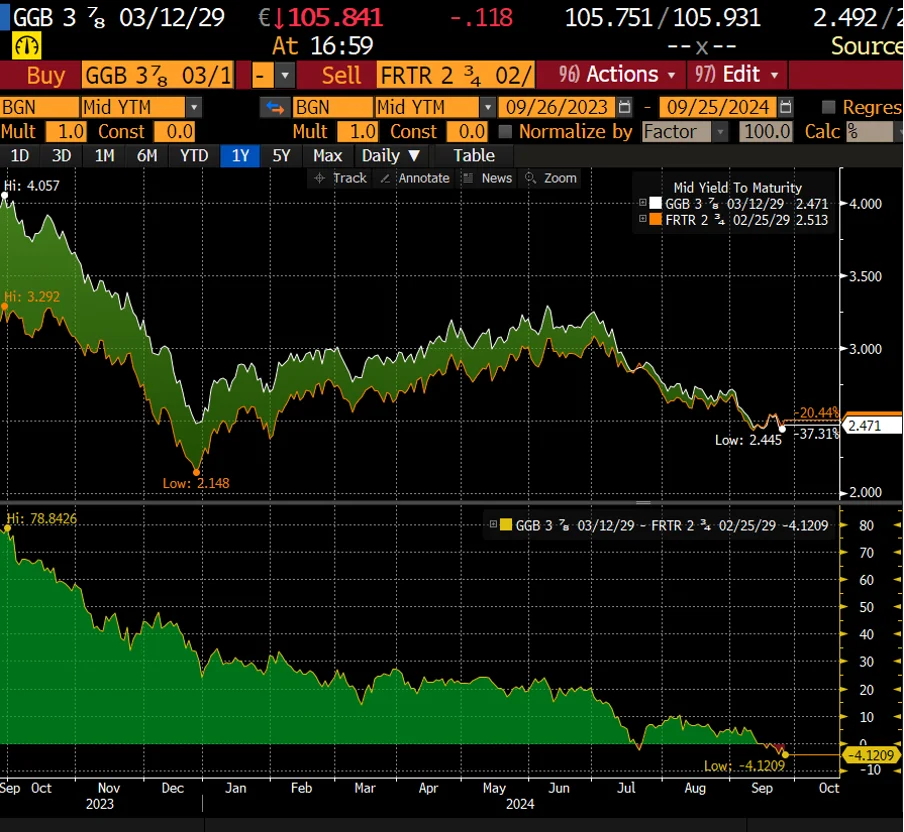
Politická neistota v kombinácii s obrovskými štátnymi výdavkami, vysokým dlhom a dusivo vysokými daňami. Vitajte vo Francúzsku. Úroky na 5 ročnom štátnom dlhu krajiny jadra –Francúzska sú už vyššie než úroky na 5 ročnom štátnom dlhu “periférneho” Grécka Graf: @jeuasommenulle
Namiesto 300 strán pritom stačili štyri slová „deregulácia“, „dane“, „privatizácia“ a „obrana“. Robiť v Bruseli menej (problémov). Také jednoduché, no v EÚ také ťažké.
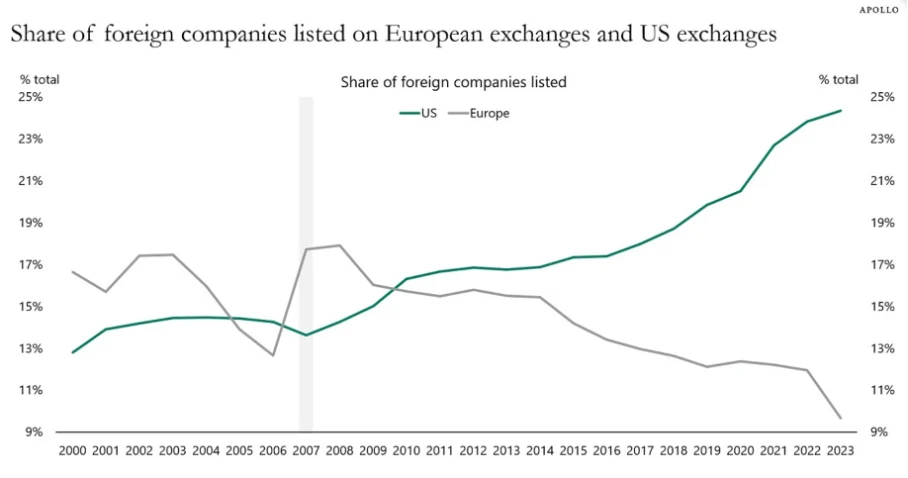
Podiel zahraničných spoločností kótovaných na európskych a amerických burzách bol kedysi podobný, približne 15 %. Za poslednú dekádu sa podiel zahraničných spoločností kótovaných na burzách v Európe výrazne znížil a v USA výrazne zvýšil
Neviem, na základe čoho bol za účelom návrhu zlepšenia konkurencieschopnosti EÚ vybraný práve taliansky bankár Draghi a aká je jeho kvalifikácia v tejto oblasti. Vybrali ho asi tak, ako sa vybavujú v EÚ aj iné pozície alebo priority – po známosti. Aj zníženie úrovne ochrany vlkov v únii sa momentálne rieši hlavne preto, lebo jeden zožral prezidentke Európskej komisie Ursule von der Leyen jej obľúbeného poníka. Lacnejšie a hlavne lepšie by bolo zobrať Johna Collinsa v tom Bruseli na pivo a spísať 10 dôvodov, prečo šiel firmu zakladať do USA namiesto toho, aby ju založil doma. A na to to pivo treba pozvať aj pár CEOs firiem, ktoré momentálne presúvajú výrobu z Nemecka do USA. Spísaný zoznam treba potom použiť ako kostru pre Perestrojku únie v nasledujúcej 5 ročnici.
Dôvody, prečo žijem tu
Na Slovensku nie je až tak zle, ako to po voľbách vyzerá. CELÉ ČíSLO Áno, ide to pomalšie ako by som si prial a stále sme pozadu. Keď som sa vrátil po štvrť roku z Nového Zélandu musel som si odvykať, a pár týždňov si pripomínať, že tu sa ľudia nezdravia. Za ostatných 30 rokov sme ale aj napriek tomu, čo robí vláda a politici, prešli dlhú cestu. Ja si pamätám, aké to tu bolo v roku 1995 a nie, nedá sa to porovnať. Mojim deťom už prídu niektoré časti Grécka, Talianska alebo Španielska zaostalé. Z obchodov a vianočnej výzdoby v Hainburgu si už žiaden Slovák necvrkne. Naopak, práve Slováci do najchudobnejšej oblasti Rakúska, kde žili pod ruskými raketami tak akurát rakúski dôchodcovia a tureckí imigranti, priniesli život a jeden z najrýchlejších rastov HDP na hlavu v celom Rakúsku.
Momentálne mi to stále vychádza zostať tu. Aj iné krajiny majú svoje problémy, len ich človek tak nevníma, keďže sú za plotom a v médiách neustále nevidí tragikomédiu ich politického života.
Môj dobrý život viem žiť tu lebo:
- Máme tu stále územia s nevybývanou, divokou prírodou, ktorú každý deň konzumujem.
- Sme v strede Európy a všade je to blízko, keď človek potrebuje zmeniť kulisy. Dnes je možné žiť na Slovensku a zároveň mesiace z roka stráviť kdekoľvek na svete, keďže ma nestráži súdruh na hranici a súdruh v Bruseli zatiaľ nezdražil cestovanie natoľko, že by to bol problém.
- Prípadný lokálny nedostatok intelektuálnej stimulácie dokáže človek kdekoľvek na svete plnohodnotne nahradiť matrixom. Profesori z rôznych odvetví sú aj zo slovenskej dediny, kde mi líšky kradnú topánky, vzdialení len na toľko minút, koľko trvá napísanie správy. Áno, zvyčajne odpovedajú, keďže sú radi, že v dnešnej dobe záplavy povinne písaných vedeckých článkov to niekto aj číta.
- Je tu bezpečne.
- Ďalšou, často najmä mladými podceňovanou výhodou života „doma“, sú vzťahy a kultúrna blízkosť. Pri interakcii s inými ľuďmi človek začína na inej úrovni, ako v zahraničí, keďže vychádzame z rovnakého operačného systému. Pri opakovaní interakcií transakčné náklady kultúrnych rozdielov unavujú.
- Dokonalý svet je svetom bez nádeje. “Pokazená” krajina je krajina, kde je množstvo príležitostí na zmeny k lepšiemu, prácou na ktorých môže človek pomáhať. Tým, že je Slovenskou malé, je aj volatilné. To je niekedy zlé, no niekedy aj dobré. Špina sa nezažerie a občas sa ju podarí vypláchnuť. Trochu organizované úsilie vie na Slovensku veľa zmeniť.
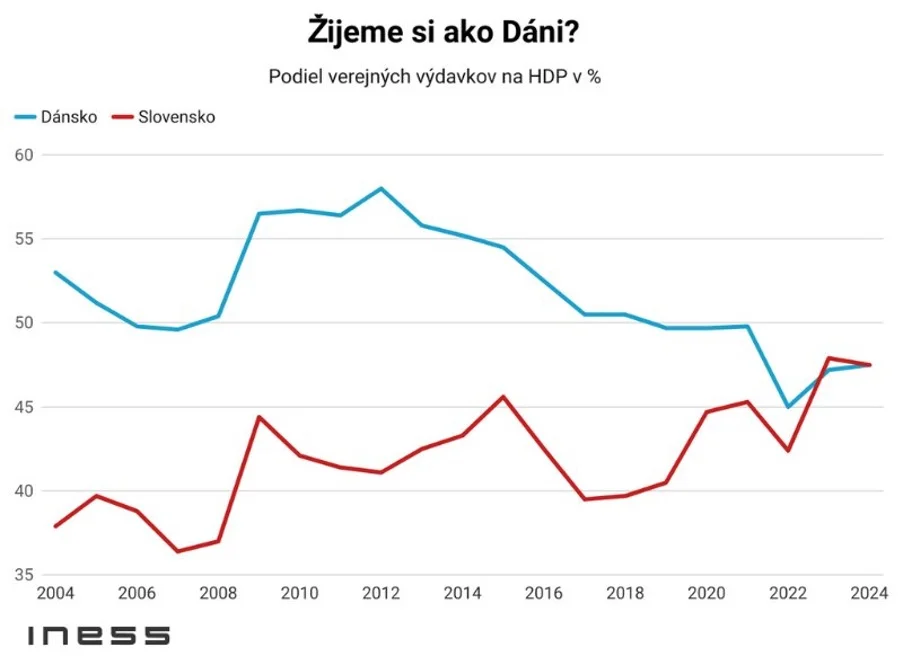
Za najväčšie riziká života na Slovensku považujem obmedzenú dostupnosť kvalitnej zdravotnej starostlivosti pre mňa a moju rodinu a absenciu právnej istoty. A samozrejme treba počítať s tým, že sociálny štát je na Slovensku virtuálna vec. Na štát sa tu neradno spoliehať napriek tomu, že nás už stojí rovnaký % HDP, ako dánsky štát blahobytu.
O vzdelanie mojich detí sa nebojím. Ku kvalitnému vzdelaniu či už štandardným spôsobom cez školy alebo menej štandardným spôsobom samoštúdia kombinovaného s praxou sa dostanú, ak budú chcieť. V dnešnom svete nie kľúčovým obmedzením nedostatok informácií, ale motivácie. Potešilo by viac slušnosti a rozhľadenosti, ale to si človek z veľkej časti vie ovplyvniť svojou bublinou – teda s kým sa stýka.
Nič nie je navždy. Špecializácia je pre hmyz, korene sú pre rastliny. Možno raz nadíde čas realizovať straty z utopených majetkových a vzťahových nákladov a jednoducho odísť. Kedy? To je otázka, na ktorú si dlho cibrím objektívne kritériá, aby ma tu tí národní alebo medzinárodní súdruhovia neuvarili za živa. O tom viac v niektorom z budúcich vydaní.
Tip investičný #zpdz seminár – Podivné zlaté časy
Aj tento rok začíname so slovenskou tour živých #zpdz meetupov v Košiciach a to už v utorok 8.10. o 14:30.
Máme drahé akcie a zlato zároveň robí nominálne maximá. Ako investovať a sporiť v takomto prostredí?
Predtým, než na živom #zpdz stretnutí rozoberieme všetky vaše otázky, sa povenujem aktuálnej situácii a pošpekulujem o budúcich scenároch. Porozprávam, čo v osobných financiách momentálne robím ja a ako sa darilo špekuláciám z minulého seminára.
Tu sú tohtoročné okruhy:
- Soft landing?
- Je inflačný problém za nami? Úroky už len dole?
- Hrozí kríza? O koľko môžu padnúť akcie?
- Dlhová kríza USA a smrť dolára
- Majú nehnuteľnosti dno za sebou?
- Je zlato drahé?
- Daňová pomsta – kryptomeny a FTT
- Moje špekulatívne obchody
Po takmer hodinovej prezentácii bude krátka prestávka s občerstvením. Potom bude nasledovať viac než 90 minút pre diskusiu a zodpovedanie všetkých vašich otázok.
Všetky stretnutia budú v čase od 14:30 do 17:30.
Cena vstupu na podujate je 158,- eur vrátane DPH
Členovia a Podporovatelia majú 15 % zľavu – tu si môžu vstupenku kúpiť za 134,3 €
Počet účastníkov je obmedzený na 45 ľudí na každom meetupe.
Akcia sa uskutoční v troch mestách v rámci SR:
KOŠICE: 8. október 2024, od 14:30 do 17:30 Kasárne/Kulturpark, budova Bravo – 3.poschodie HOTOVO
ŽILINA: 15. október 2024, od 14:30 do 17:30Banka Žilina TERMÍN ZO ZDRAV. DÔVODOV ZRUŠENÝ
BRATISLAVA: 27. november 2024, od 14:30 do 17:30 Crowne Plaza, miestnosť Varšava VYPREDANÉ
BRATISLAVA: 28. november 2024, od 14:30 do 17:30 Crowne Plaza, miestnosť Varšava (NOVÝ TERMÍN)
Kúpiť – vstupenka BRATISLAVA 28.11. investičný seminár – 158€
Ak si prajete zaplatiť inak, ako platobnou kartou alebo cez PayPal alebo potrebujete dodatočné informácie k podujatiu píšte na: meetup @ jurajkarpis . com
Teším sa na vás!
Juraj Karpiš
Prečo žijete na Slovensku vy? Plánujete odísť? Kam? Alebo ste už odišli? Vaše odpovede, tipy, komentáre a pripomienky si rád prečítam na [email protected] . Ja robím v októbri semináre, Juraj Bednár robí retreat. Ak naň chcete ísť, môžete využiť pri jeho nákupe kód “ZPDZ”na zľavu 10 %.


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.