Koľko?
V treťom pokračovaní série „Investujeme do akcií s Aďou” sme riešili výber vhodných ETFiek na dlhodobé, pasívne investovanie do akcií (tu je všeobecná voľne dostupná časť, tu je praktické dokončenie pre Členov a Podporovateľov, kde si Aďa vyberá konkrétne ETFka pre seba).
Ako som chystal tento podcast, rozmýšľal som, ako Adi vysvetliť, že jej plánovaných 50 eur mesačne je v našom (najlepšom) veku a postavení málo. Vytvoril som na to excel, kde je možné zadať očakávaný výnos, počiatočnú investíciu, mesačnú investovanú čiastku a výšku poplatkov a človeku to vypočíta, koľko tam bude mať za 10, 20, 30 alebo 40 rokov.
Predpokladajme celkový (vrátane dividend) priemerný ročný výnos akcií 8 % (ak ste pesimistickejší, viete si tam dať aj menej). Ak by Aďa šla napriamo cez brokera (ročný poplatok v kúpených ETFkach do 0,2 %) a mesačne by investovala 50 eur, po 30 rokoch by tam mala 67 637 eur. Ak si zoberieme vzhľadom na náš pokročilejší vek konzervatívnejšiu dobu investovania 20 rokov, potom by bo bolo len 27 753 eur. Z toho to človek na dôchodku príliš nerozbalí.
Ak by zvýšila investovanú sumu na 100 eur mesačne (pri zachovaní všetkých ostatných premenných) za 20 rokov by mohli jej investície narásť na 55,5 tis. a pri 30 rokoch na 135,3 tis. eur. Tu je pekne vidieť aj aký zásadný je efekt doby investície a prečo treba s investovaním začať čo najskôr. Investície najviac rastú na konci, podobne ako hmota stromu najviac narastie za rok pri najstarších, najväčších stromoch. Dodatočných 10 rokov spraví pri rovnakej, 100 eurovej mesačnej investícií zo spomínaných 135,3 tis. až 329 tis. eur. Ak by niekto investoval 300 eur mesačne, po 20 rokoch tam má 166,5 tis., po 30 rokoch 405,8 tis. a po 40 rokoch je milionár (987 tis.).
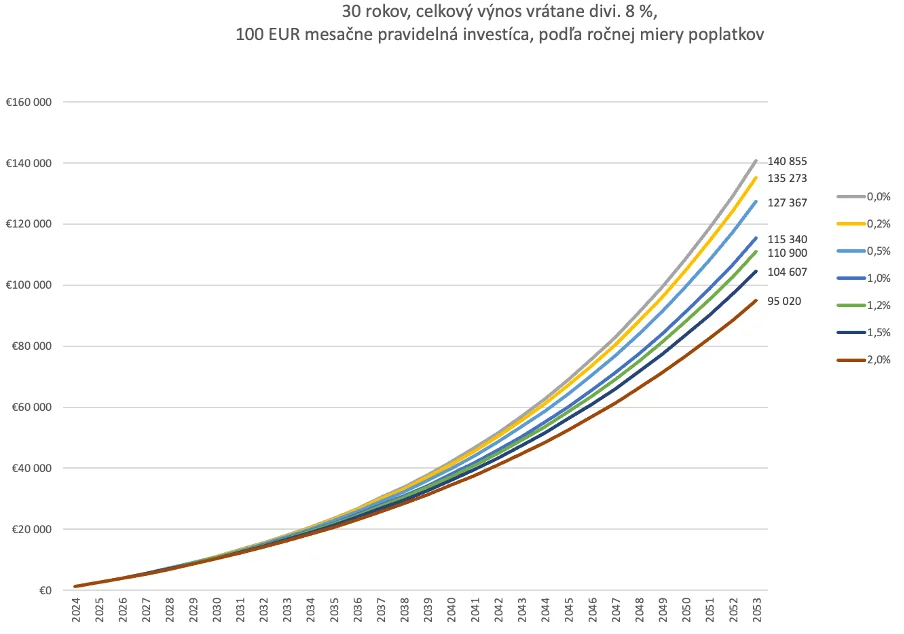
Pri pasívnom investovaní je dôležitá nielen doba investovania, ale aj miera poplatkov. Ak by Aďa nešla napriamo, cez brokera, ale cez sprostredkovateľa, ktorému by platila okrem poplatkov ETFiek „len“ o 1 % viac, pri sporení 100 eur mesačne by jej to pri 30 ročnom horizonte z tých 135,3 tisíc zobralo 24 tisíc eur. Mladším, s 40 ročným horizontom pri rovnakých 100 eurách mesačne to 1 % poplatkov naviac zníži veľkosť konečného majetku až o 83 tis. eur (329 vs. 245,8 tis. eur).
Pritom existujú sprostredkovatelia aj s 2 % poplatkom. Tí vás budú stáť na ušlom výnose pri 100 eurovej mesačnej investícií v 40 ročnom horizonte 143 tis. eur (329 vs.186 tis. eur). Pri 20 a viac ročnom horizonte sa preto oplatí čosi prečítať a spraviť si to sám. Že sa vám nechce? To je drahá lenivosť. Výber brokera a tých pár ETFiek stojí maximálne pár dní štúdia. Tým ušetríte toľko, ako by ste zarobili, ak by ste pracovali v plnom úväzku za priemernú mzdu 10 rokov.
Aďa sa rozhodla na základe týchto odhadov veľkosť pravidelnej mesačne investovanej sumy prehodnotiť, v budúcom diele si vyberie brokera a konečne nakúpi. Ak sa s dobou sporenia, očakávaným výnosom, poplatkami a mesačnou investíciou chcete pohrať sami, môj excel si môžete stiahnuť tu.
Mediánová americká akcia je odpad – vy ani váš kravaťák to nedáte
Nejde o clickbait nadpis. Skutočne platí, že väčšina amerických akcií za posledných 100 rokov prerobila, ich celkový kumulatívny výnos (vrátane reinvestovaných dividend) bol menej než 0 %. Od roku 1926 až štyri zo siedmich akcií v USA nedosiahli ani výkonnosť jednomesačných pokladničných poukážok. Len 4 % spoločností sa v tomto období podieľalo na raste celého amerického akciového trhu. Pochopiť, prečo je investovanie do akcií napriek tomu dobrý nápad nie je jednoduché, no je to zásadné pre realistickú predstavu o rizikách.
Najprv si tipnite, ktoré americké akcie boli najvýnosnejšie za ostatných sto rokov. Máte?
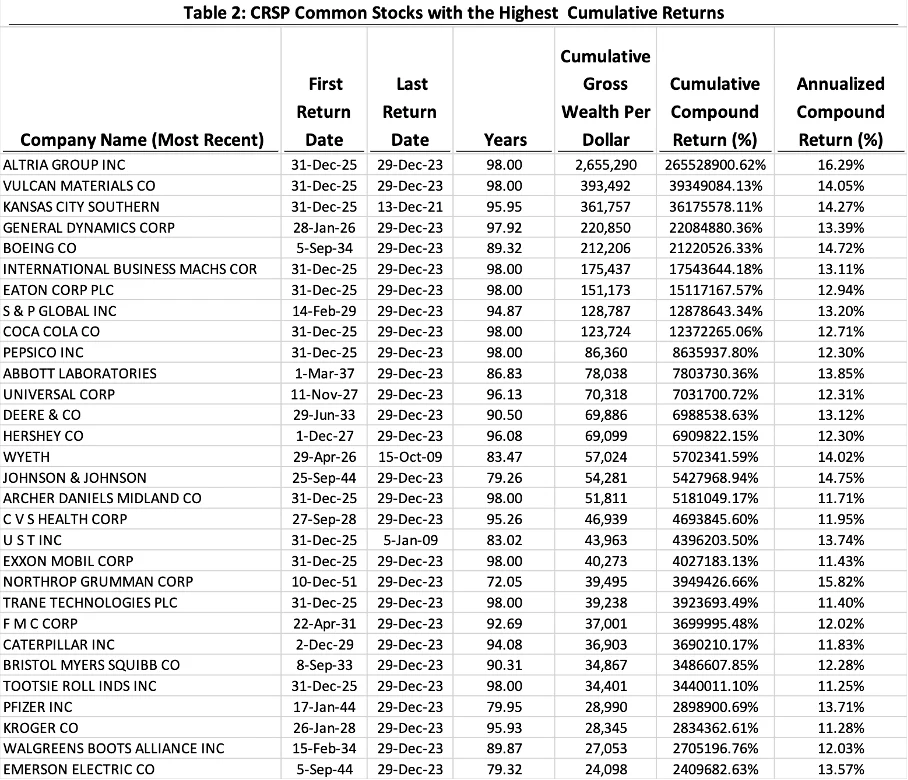
Najvýkonnejšie americké akcie za obdobie 1926 až 2023 (reinvestované dividendy) Zdroj: Bessimbinder (2024)
Našli ste ich tam? ja som sa trafil tak akurát s Coca Colou, Exxonom a Pfizerom. Plus Altria bola moja druhá akcia v živote, ktorú som pred štvrť storočím v Amerike, cez kvíliaci telefónny modem, kúpil. Raz darmo drogy, či už v podobe cukru (dívam sa aj na teba PepsiCo), nikotínu (Altria) alebo klasických liekov (Pfizer), fungujú.
Že kde sú technologické firmy? Tie rozbehol až internet a nájdeme ich vo výseku firiem, ktoré prežili dlhšie ako 20 rokov. Spoločnosť Nvidia mala najvyšší anualizovaný výnos zo všetkých akcií s aspoň 20-ročnými údajmi a to na úrovni 33,4 % ročne.
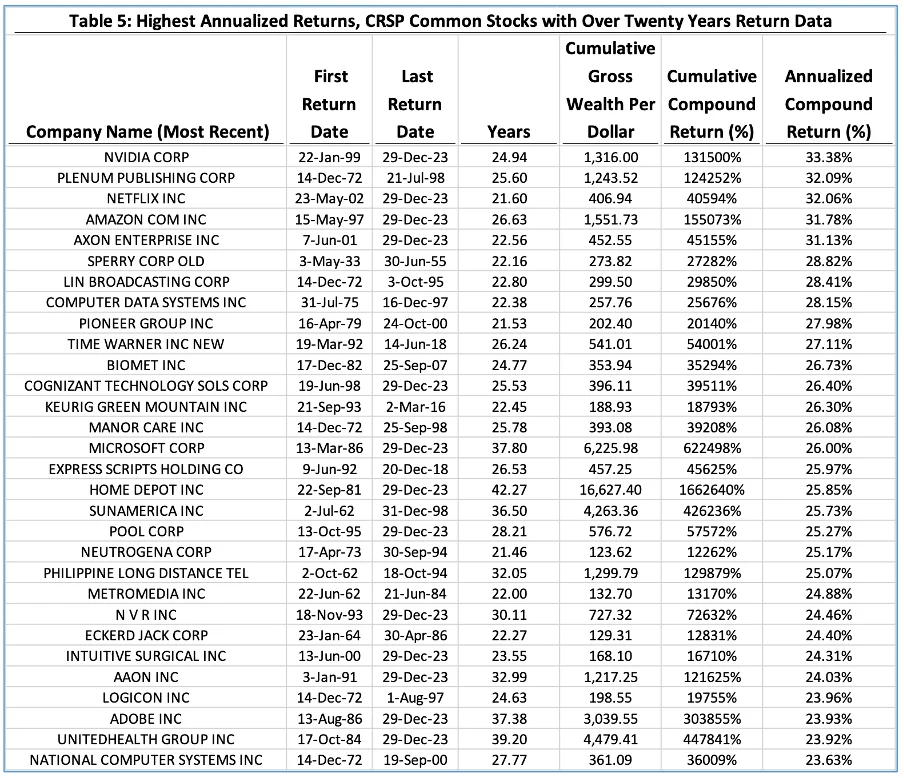
Zdroj: Bessimbinder (2024)
Akciové diamanty majú disproporčný podiel na výnosoch celého akciového trhu. Sedemnásť akcií vytvorilo kumulatívne výnosy väčšie ako 5 miliónov percent. To znamená, že jeden investovaný dolár zmenili na 50 000. Najvyšší kumulatívny výnos dosiahla spomínaná Altria, ktorá z jedného dolára spravila 2,65 milióna dolárov.
Len 38 akcií prežilo celé skúmané obdobie 98 rokov. Výnosy týchto mega úspešných akcií boli v priemere 13,5 % ročne. To nie je oveľa viac ako priemerný celkový ročný výnos samotného indexu najväčších amerických akcií S&P 500 v rovnakom období (1925-2023), ktorý bol 10,3 %. Najúspešnejšia Altria má priemerný ročný výnos 16,3 %.
Tieto dáta sú z čerstvého výborného výskumného článku Hendrika Bessembindera “Which U.S. Stocks Generated the Highest Long-Term Returns?”, ktorý dokumentuje výsledky 29 078 verejne kótovaných amerických kmeňových akcií medzi decembrom 1925 a decembrom 2023. Ide o celkový zložený výnos, teda zahŕňa aj reinvestovanú dividendu.
Keďže Hendrik (tu je jeho stránka s ďalšími štúdiami) bol tak milý, že k článku priložil aj samotné dáta, mohol som si urobiť pre lepšiu predstavu vlastnú distribúciu výnosov amerických akcií za ostatných 100 rokov. Vyzerá takto:
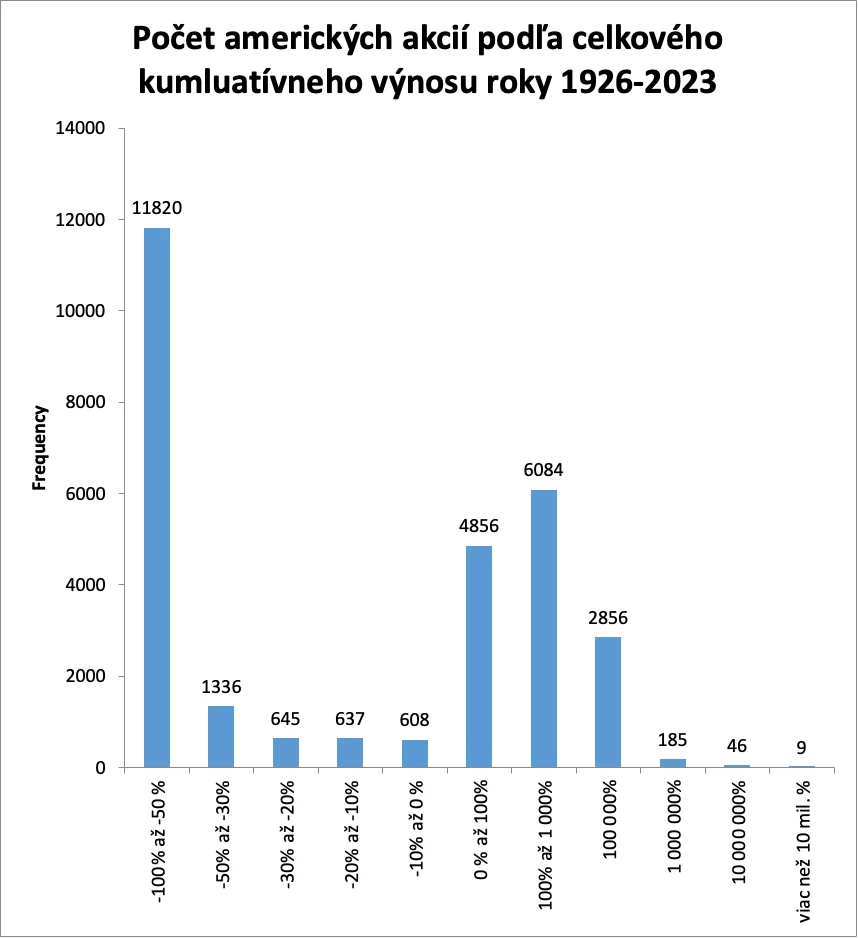
Graf: #zpdz, dáta Bessembinder (2024)
Ide o skutočne ne-normálne rozdelenie, obrázok z extrémistanu.
V akom hnoji sa tie akciové diamanty skrývajú naplno odhalí rozdiel priemerného a mediánového výnosu. Mediánové americká akcia za ostatných 100 rokov kumulatívne investorovi stratila 7,4 %! A to je len nominálna hodnota. Aby ste zistili reálnu stratu potrebujete k tejto hodnote pripočítať aj to, čo vám zobral štát infláciou zlých peňazí za toto obdobie. Kumulatívna strata hodnoty amerického dolára cenovou infláciou v USA za toto obdobie dosiahla -94,3 %.
Priemerný výnos ale dokázali diamanty vytiahnuť už na slušných 22 840 %. Z jedného dolára tak priemerná akcia spravila 229,4 a hravo porazila kumulatívnu infláciu 1 641 %. 4 % akcií, ktoré to celé ťahali bohato vykompenzovali aj tie tony hnoja naokolo.
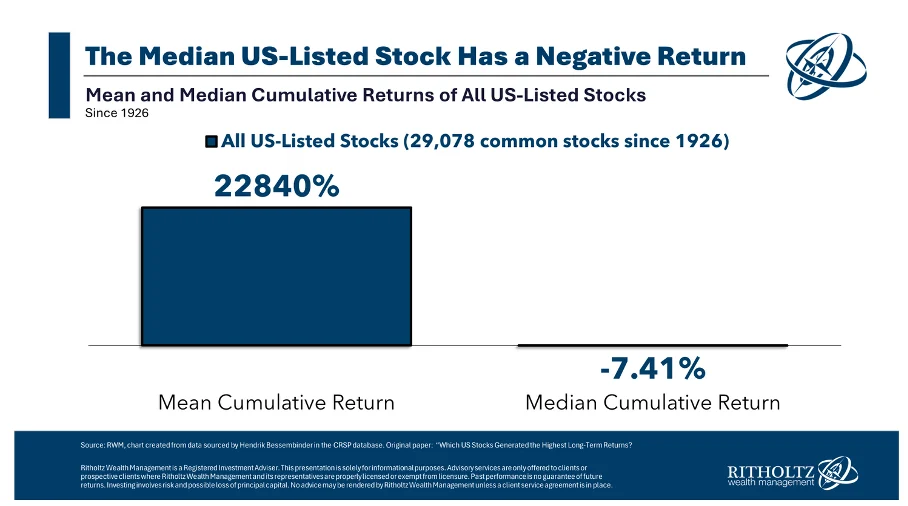
Priemerný vs. mediánový kumulatívny výnos všetkých (29 078) amerických akcií od roku 1926 do roku 2023 (vrátane dividend)
Tento graf som dal ako moju finančnú $kratku na sociálne siete. Niekto ho tam pre-zdieľal so sprievodným textom „Správny výber je vždy dôležitý“. To ma vydesilo. Pre mňa je posolstvo presne opačné, potvrdzujúce to, čo tu roky píšem a hovorím. Tým, že nakúpim takmer všetky vlečky hnoja za pomoci nízko náladového, indexového ETF investovania, môžem si byť pomerne istý, že v nich mám aj dosť diamantov. Potom môžeme pokojne spávať a nemusíme si kaziť život tým, že sa vo voľnom čase hráme na Warrena Buffetta alebo sa za vysoký poplatok rozhodneme uveriť, kravaťákovi, že práve on je ten vyvolený.
Že sa ale cítite byť vyvolený a v akciách si sami vyberiete? Alebo to dokáže váš kravaťák či YouTuber? Tak to vám v extémistane akciového trhu prajem skutočne veľa šťastia. Ak netrafíte tie diamanty, budete mať problém.
Akcio-trasenie
V auguste sa nám trhy trochu otriasli. Nejednému dovolenkujúcemu investorovi na pláži zapípali notifikácie. Ak ste boli z toho nervózny ako zasypaný baník, možno naopak investujete až príliš. Alebo ešte nie úplne rozumiete tomu, čo robíte. Po krátkom páde sa akcie vyšplhali späť, takmer na dosah svojich historických maxím. O príčinách a najmä praktických implikáciách pre jednotlivé druhy investorov a špekulantov som už natočil členské video „Predať? Alebo kúpiť? Otrasy na akciových trhoch, čo sa deje a čo robím ja“. Tu sa pozrime na to, či je to začiatok niečoho väčšieho.
Na júlovom zasadaní americká centrálna banka, aj na základe rastúcej nezamestnanosti naznačila, že v septembri už začne so znižovaním základného úroku. Akcie potom padli. Prispeli k tomu aj Japonci. Japonská centrálna banka jemnučko zvýšila základný úrok a intervenovala na posilnenie jenu. To v kombinácii s negatívnejšími americkými makro dátami viedlo k de-leveragingu, likvidáciám japonského carry-tradeu zrejme v objeme minimálne 250 miliárd dolárov.
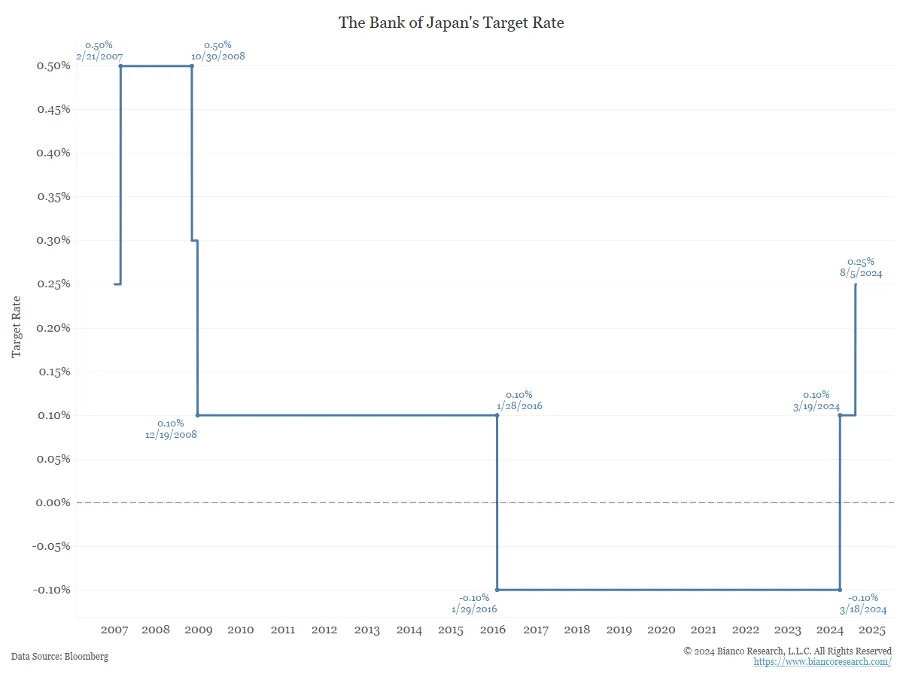
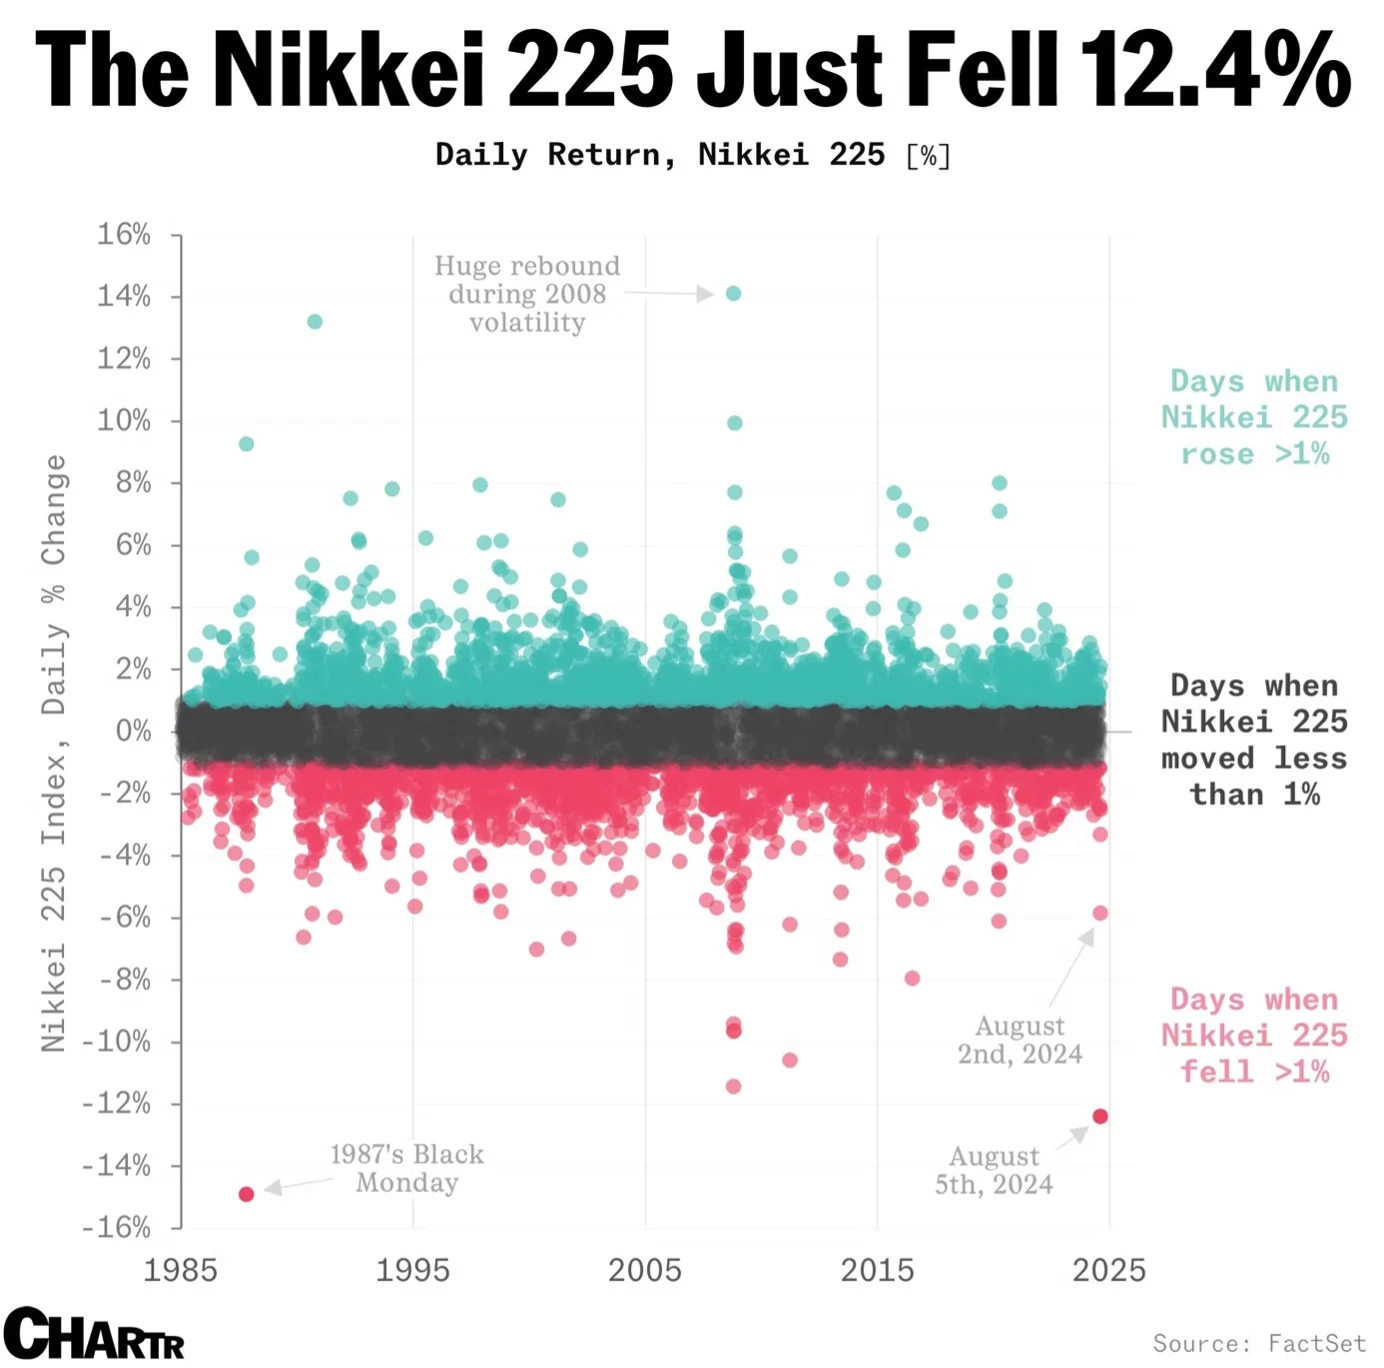
Špekulanti, ktorí si lacno požičiavali v jenoch v Japonsku, aby investovali napríklad do japonských či amerických akcií, mali z tohto pohybu straty. Niektorí z nich dostali od brokerov margin-calls a museli predávať, čo mali nakúpené. Japonský akciový index Nikkei 225 padol za deň o 12,4 %, čo je naviac od Čierneho pondelka v roku 1987. Nasledovali ho aj americké akcie, aj keď nie až tak hystericky.
Akciové trhy vyplašila aj správa, že Warren Buffett predal polovicu jeho najväčšej položky v portfóliu, firmy Apple a „schoval sa do hotovosti“. Podiel peňazí na celkovom portfóliu sa uňho blíži k maximám z rokov 2005 resp. 2020, keď sa nediali na trhoch pekné veci. Aj po tomto predaji ostáva ale firma Apple jeho ďaleko najväčšou investíciou. Berkshire Hathaway má momentálne v peniazoch okolo 277 miliárd dolárov pri trhovej kapitalizácii 980 miliárd a je tak stále z 70 % zainvestovaná v akciách. A ako píšem nižšie, Buffettov predaj časti Apple, na ktorom zrealizoval takmer 500 % zisk, má zrejme aj iné, než len valuačné dôvody.
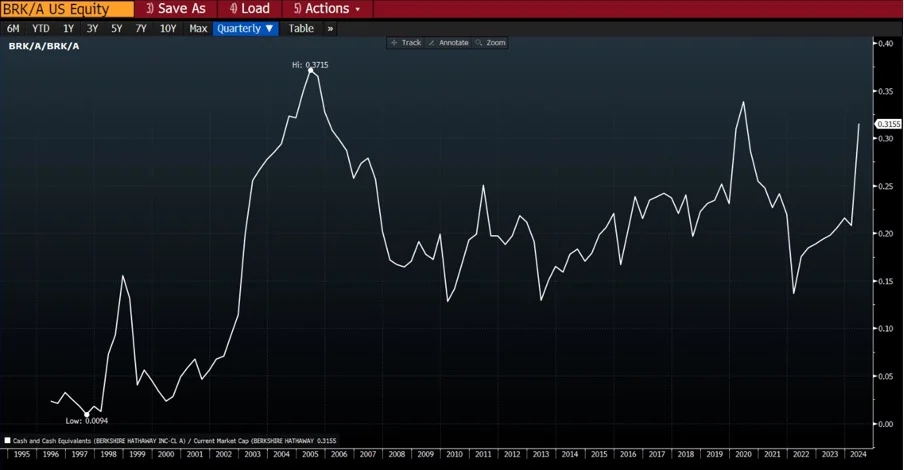
Aký podiel majetku drží Buffettov Berkshire Hathaway v peniazoch % Graf:@Tvranka
Podľa toho, ako rýchlo sa akcie spamätali sa zdá, že šlo len o technické otrasenie. 19. júla som dal na siete nesledujúci graf, ktorý ilustruje ako nezvyčajne pokojné boli akciové trhy tento rok. Nízka volatilita a z nej vyplývajúca zdanlivá ľahká predpovedateľnosť akciových výnosov vlákala do prepákovaných pozícií kopu špekulantov, ktorých toto zatrasenie z trhu vysypalo.
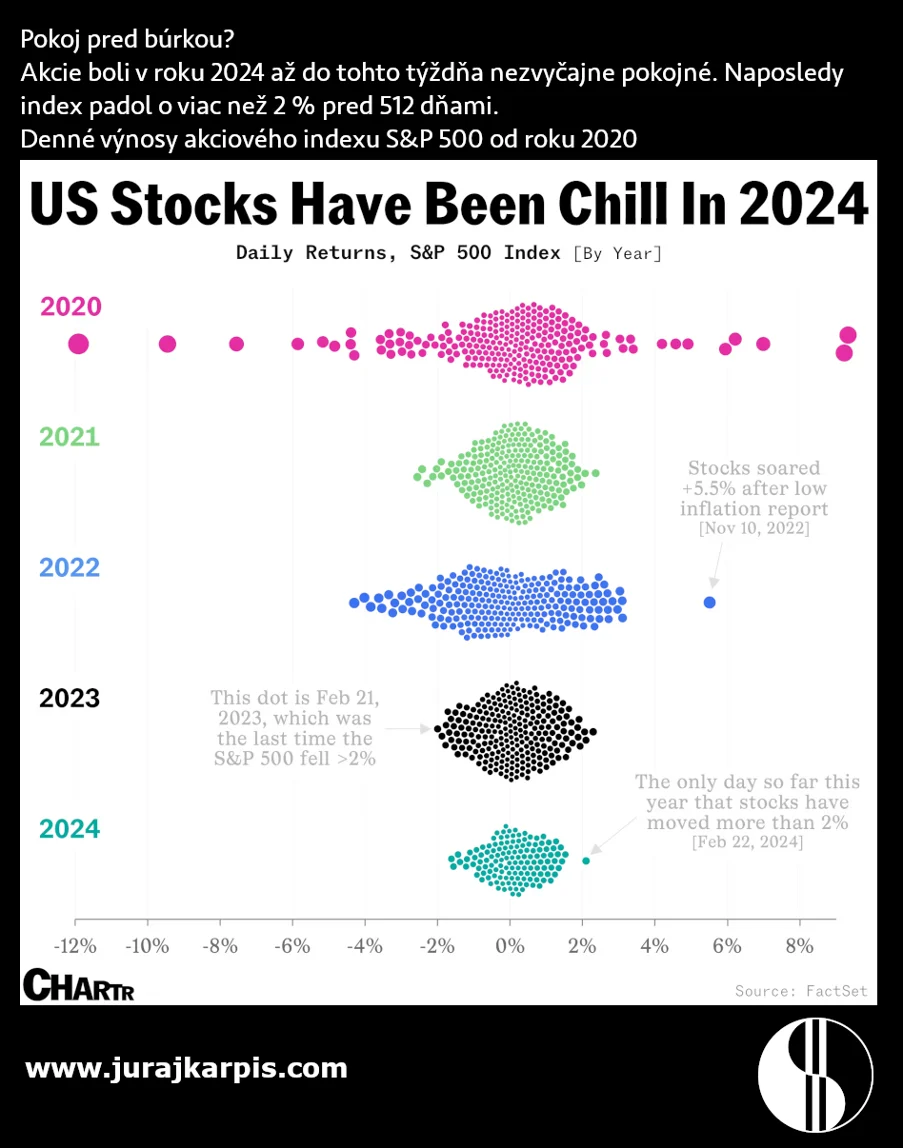
Korekcia, ktorá v amerických akciách zbehla, nie je ničím nezvyčajným.
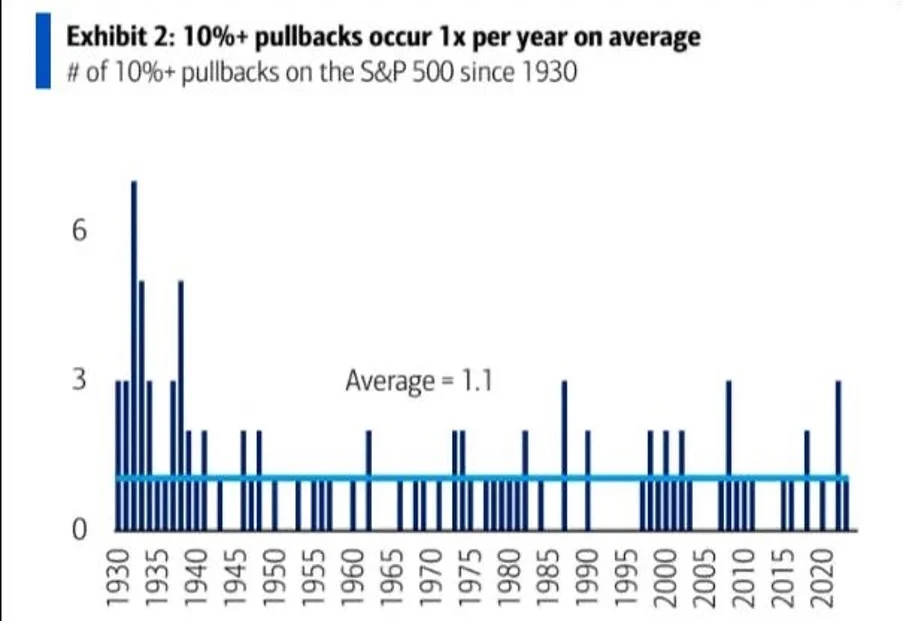
10 a viac % korekcia sa udeje na indexe S&P 500 v priemer 1,1 krát z rok
Na to, aby som v akciách čakal niečo viac, potrebujú investori uveriť, že ekonomika padá do recesie. Dnes sú akcie nacenené pomerne štedro aj vzhľadom na optimistické očakávané budúce výnosy. Za jeden dolár budúcich očakávaných výnosov zaplatíte v akciovom indexe S&P 500 dnes asi 21 dolárov. Je to síce menej, než za euro nájmu na bratislavskom byte, ale na najlepšie akcie sveta v najsilnejšej svetovej ekonomike historicky relatívne veľa.
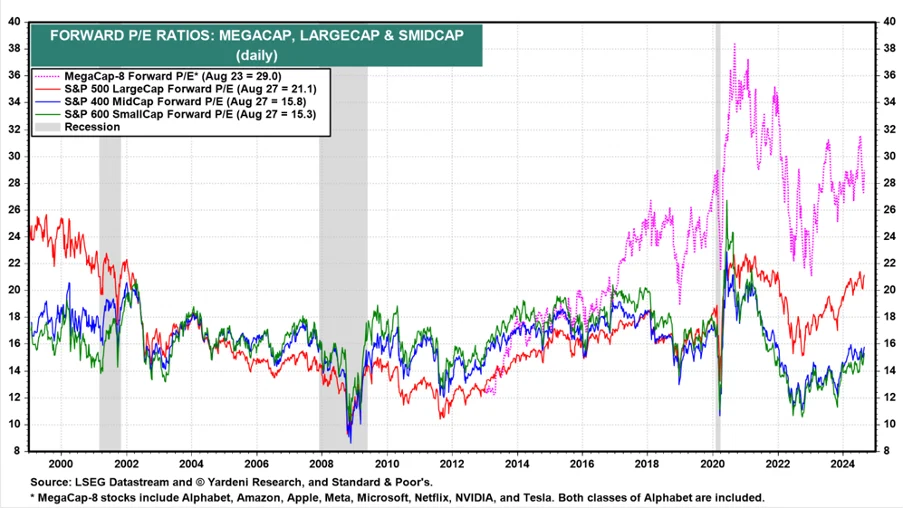
Až prípadná recesia má potenciál znížiť očakávané výnosy podkladových firiem. V P/E klesne E (earnings) a následne sa bude musieť upraviť aj P (cena akcie). V prípade recesie tejto zmene cien akcií zvyčajne nevie zabrániť ani znižovanie základného úroku, ktorého sa zrejme trhy už túto jeseň konečne dočkajú aj od americkej centrálnej banky.
Už je to (recesia) tu?
Tak ide už? Síce z absolútne nízkej úrovne ale predsa v USA už 4 mesiace rastie nezamestnanosť. 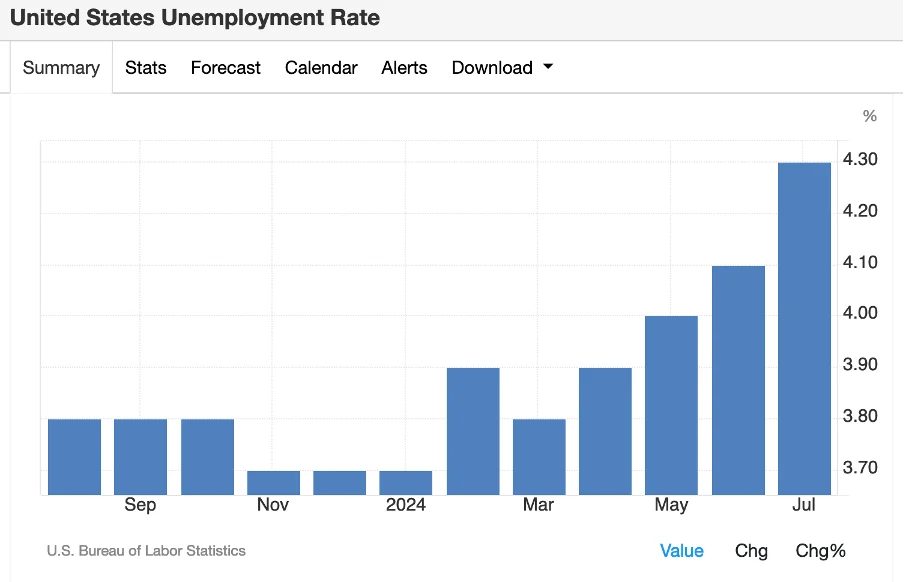
4 mesiace rastúca nezamestnanosť zatiaľ vždy viedla v USA k recesii. Jedinou výnimkou bol rok 2020. Nie preto, že by recesia neprišla, ale preto, že vzhľadom na absurdne rýchly rast nezamestnanosti prišla recesia skôr.
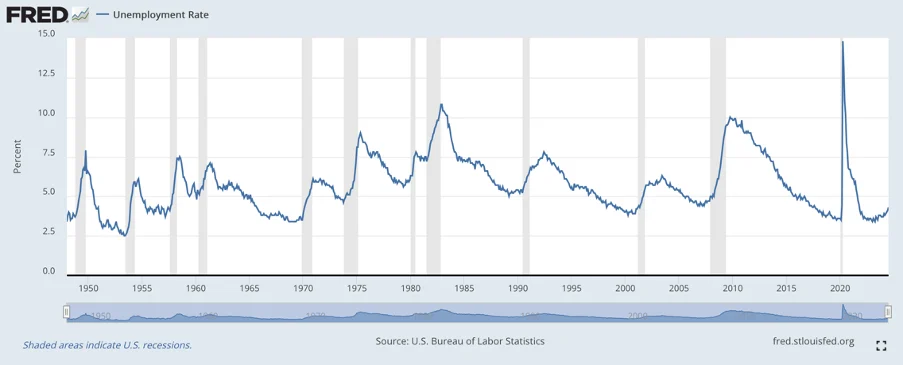
Miera nezamestnanosti v US šedé stĺpce sú vyznačené recesie
Po inflačnej expanzii, ktorá vyvolá v ekonomike nominálne halucinácie a z nich vyplývajúce investičné, spotrebiteľské a podnikateľské chyby dochádza zvyčajne k spomaleniu. Ak sa neobmedzíme len na oficiálnu definíciu recesie, ako dva po sebe nasledujúce štvrťroky klesajúceho HDP, tak ekonomické spomalenie v US môžeme na viacerých ukazovateľoch pozorovať už dnes. Napriek tomu, že je maskované rozhadzovaním peňazí politikmi, ktorí si pred voľbami nakupujú hlasy.
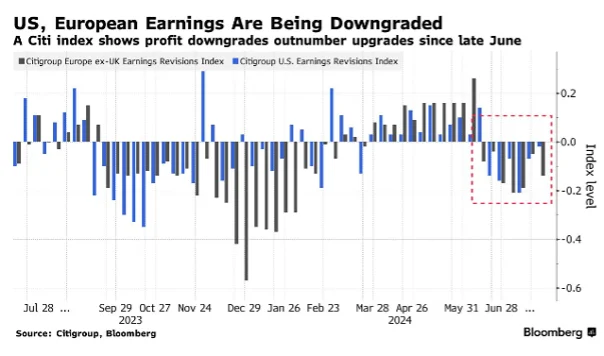
Množstvo znížení očakávaných výnosov amerických firiem od jari prevažuje nad zvýšeniami odhadov budúcich výnosov
Užitočným ukazovateľom prebiehajúcich procesov v ekonomike je aj pomer ceny priemyselných komodít voči zlatu. Ak komodity voči zlatu klesajú, znamená to klesajúci priemyselný dopyt a na rastúci dopyt po defenzívnom, v recesii fungujúcom aktíve – zlatu.
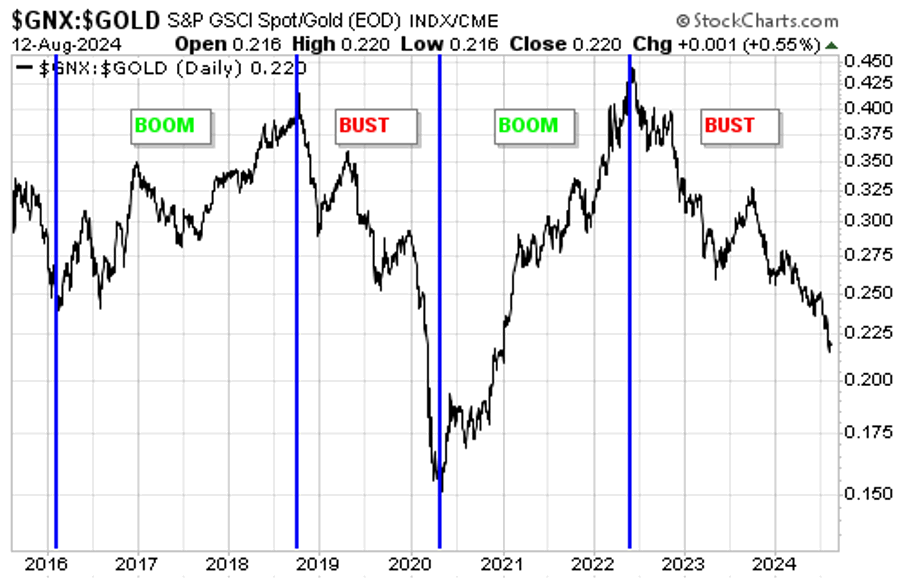
Graf: S. Saville
Zlato takto voči priemyselným komoditám rastie už od polky roka 2022, čiže zrejme vtedy začalo aj spomaľovanie americkej ekonomiky. K môjmu presvedčeniu, že USA už vstupujú do skutočnej recesie ešte chýba strach na peňažných trhoch, ktorý meriam rozdielom v úročení medzi junk dlhopismi bez investičného ratingu a štátnym dlhom.
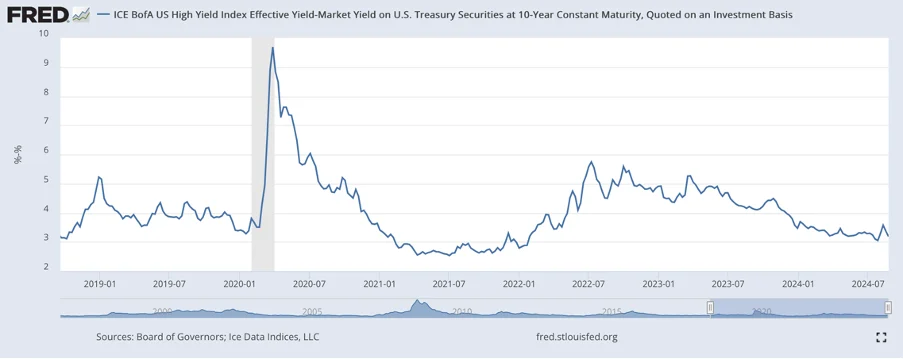
Rozdiel v úročení štátneho dlhu a junk dlhopisov
Tam ešte žiaden stres nevidno. Tento signál môže byť zašumený aj tým, že spoločnosti s ratingom „junk“ odkladajú svoje refinancovanie čo najďalej do budúcnosti v nádeji, že ak budú čakať dostatočne dlho, budú môcť refinancovať za nižšie úrokové sadzby počas ďalšieho cyklu znižovania sadzieb Fedu. Odkladanie vedie k nižšej ponuke tohto dlhu, vyšším cenám dlhopisov a teda nižším výnosom. Ak sa však dočkajú nielen nižších úrokov, ale aj recesie, táto stratégia sa im môže vypomstiť menším dopytom po ich dlhu a naopak vyššími úrokmi pre rastúcu rizikovú prirážku.
V USA ešte v recesii teda úplne nie sme.
Daňové okienko: daň z finančných transakcií
Kontúry padajúcej daňovej atómovej bomby ďalej prebleskujú cez dvere koaličných rád, okná ministerstva financií a analytické komentáre centrálnej banky. Vraj nie je kde šetriť, tak sa ide „konsolidovať“. Ako sa pripraviť na zdaňovanie finančných transakcií?
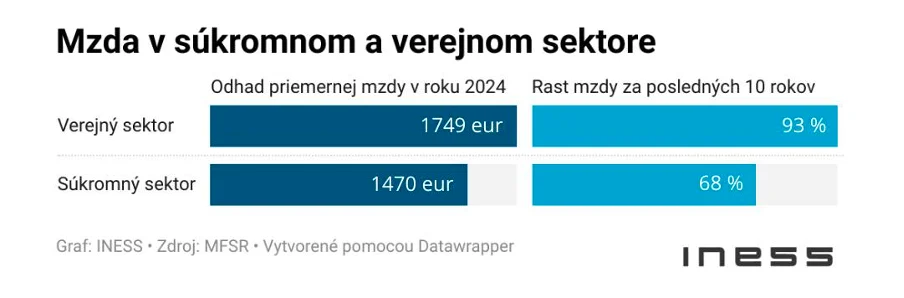
Lebo nie je kde šetriť!
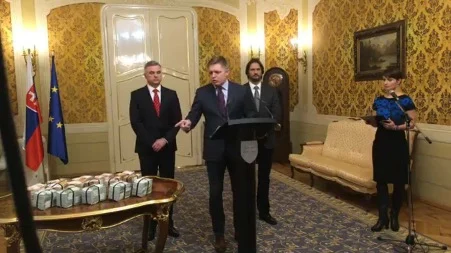
Koaličná rada sa dohodla na transakčnej dani vo výške (0,3 % ?) z každej bezhotovostnej transakcie pre firmy a domácnosti a tento návrh podľa nedávneho vyjadrenia premiéra zostal v užšom výbere „konsolidačných“ opatrení, ktoré sa ďalej rozpracovávajú.
Vláda s účasťou SNS hľadá inšpirácie v Maďarsku, kde Viktor Orbán takúto daň už zaviedol. Tu je úryvok z podkladov predmetnej koaličnej rady, ktoré pripravoval Inštitút finančnej politiky, že ako to „funguje“ u Maďarov:
„Daň z finančných transakcii v Maďarsku – kalkulácie
- Odhadujeme, že daňový výnos z preklopenia maďarskej dane na Slovensko by predstavoval 655 mil. eur. Odhad IFP implicitne predpokladá rovnaké výnimky/stropy a mieru daňovej optimalizácie ako v Maďarsku.
- Odhad IFP podrobený technickej diskusii s NBS (a dodatočne aj SLSP) bez vznesenia zásadnejších pripomienok ku kvantifikácii z dostupných dát
- Odhadujeme, že z celkového výnosu
zaplatia 46 mil. Štátne inštitúcie (bez štátnych podnikov),
• domácnosti zaplatia 43 mil.,
• a 566 mil. zaplatia podniky, čo povedie k zníženiu výberu DPPO o 60 mil. - Daňový vyber v čistom stúpne o 549 mil. (po očistení o štátne inštitúcie a nižšiu DPPO podnikov)
- Priamy dopad dane bude väčší na podniky než na domácnosti, keďže:
Približne polovica platieb domácnosti je prostredníctvom platobných kariet, kde je daň minimálna.
• Pri vyplácaní miezd je platiteľom dane firma.
• Okrem toho, pri výbere z bankomatu do 380 EUR je platiteľom banka (max. však 2 výbery na jednotlivca).
• Pri prevodoch sa prvých 50 EUR nezdaňuje.”
Zdanlivo malá sadzba v kombinácii s obrovskou daňovou bázou urobí zázraky. Zdaňovať sa budú už druhý, tretí, tridsiaty krát zdaňované peniaze. Čím viac sa to bude hýbať, tým viac sa to bude zdaňovať. Na to, aby ekonomika rástla, sa však eurá hýbať musia. Jedno euro pridanej hodnoty potrebuje niekoľko eur, niekedy až desiatky alebo stovky eur finančných transakcií. Transakčná daň je preto ekvivalentom sypania piesku do ekonomickej prevodovky.
Britskí politici tiež momentálne hľadajú, komu zobrať (po slovensky „konsolidovať“). Jeden tamojší vysokopostavený úradník naznačil, že jedným z možných cieľov by aj u nich mohli byť práve banky: „Sú banky, ktoré na vyšších úrokových sadzbách dobre zarobili – majú široké plecia a banky nikto nemá rád.“
Sedí to aj u nás. Potrestanie domácich bánk, ktoré sa tunajším politikom vzhľadom na zahraničné vlastníctvo ťažko kontrolujú alebo rovno tunelujú, nie je len náhodným vedľajším efektom transakčnej dane. Každý podnikateľ, ktorý má päť pokope si po zavedení dane otvorí účet aj mimo SR a čo najviac finančných skokov sa bude snažiť robiť tam. Okrem trestu pre domáce banky je ďalšou výhodou tejto dane jej skrytá povaha. Obyčajní ľudia nebudú viniť vládu, ale banky, ktorým ju budú platiť. Bonusom je, že aj drobné zvýšenie tejto dane dramaticky zvýši daňový výber.
Aké sú riešenia?
Pre konkrétnejšie stratégie si budeme si musieť počkať na konečnú podobu návrhu. Okrem spomínaných zahraničných bankových účtov je jedným zo spôsobov aj návrat do doby kešu, ktorú naši politici nikdy neopustili. V tejto súvislosti podotknem, že dnes je ešte stále v SR vyhlásená „mimoriadna situácia“ počas ktorej neplatia obmedzenia na platby v hotovosti.
Ďalej sú to lepšie peniaze v podobe zlata a kryptomien. Ak niekom podáte tehlu zlata, spravili ste potenciálne anonymnú finančnú transakciu za milión dolárov (400 uncí, dnes cca 900 tis. Eur). Vyžaduje to však fyzický kontakt „z rúčky do rúčky“ a dôveru, čo takéto transakcie robí často nepraktickými. Je to trochu old-school. Preto dúfam, že už všetci máte bitcoinové peňaženky a viete komunikovať svoje dobré skutky aj mimo štátom kontrolovanú platobnú sieť bánk. Ak nie, vedzte, že ste na tom horšie, než nejeden bohatý slovenský politik či oligarcha. Lightning network umožňuje robiť transakcie okamžite, anonymne a za nízke poplatky. Tu je kurz Juraja Bednára na túto tému (s mojim kódom ZPDZ máte 10 % zľavu). Fajnšmekri môžu za účelmi transakcií používať aj monero. Naučte sa to predtým, než to budete skutočne potrebovať. Ten čas sa blíži.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Daňové okienko II: daň z trhovej hodnoty nehnuteľnosti
Ďalším náznakom chystanej daňovej pomsty, za roky rozhadzovania našich peňazí politikmi, je v štátnych inštitúciách kolujúci návrh reformy zdaňovania nehnuteľností. Hovorí o centralizácii nastavenia tejto dane a jej počítania nie z plochy ale z trhovej ceny nehnuteľnosti. Výsledkom bude dramatický nárast efektívneho zdanenia.
Diskusia tohoto návrhu sa nedávno objavila v analytickom komentári centrálnej banky, podľa ktorej táto reforma môže „mať potenciálne veľkú pridanú hodnotu.“ No ako pre koho. Podnikateľ hodnotu pridáva tým, že ju spolu so zamestnancami a kapitálom vytvorí. Politik ju len zoberie a potom niekomu „pridá“. Hovoriť pri zdaňovaní o „pridanej hodnote“ je preto trochu zneužívaním pojmov.
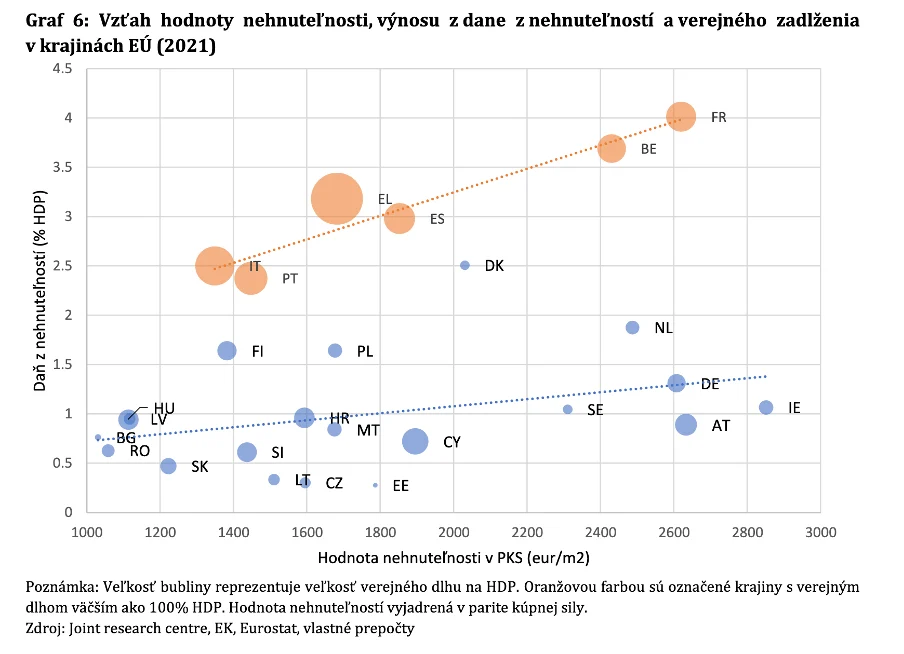
Áno, Slovensko má v zahraničnom porovnaní relatívne nízke zdanenie nehnuteľností. Také Francúzsko na tejto dani pri dvojnásobných cenách nehnuteľností vyberie 8-krát viac dane ako podielu na HDP. Aj pre absurdne vysoké dane to tam ide tak z kopca. Francúzsko je novým Gréckom eurozóny a takmer ho už začala zachraňovať Európska centrálna banka tlačením peňazí a nákupom francúzskeho štátneho dlhu.
Graf: NBS
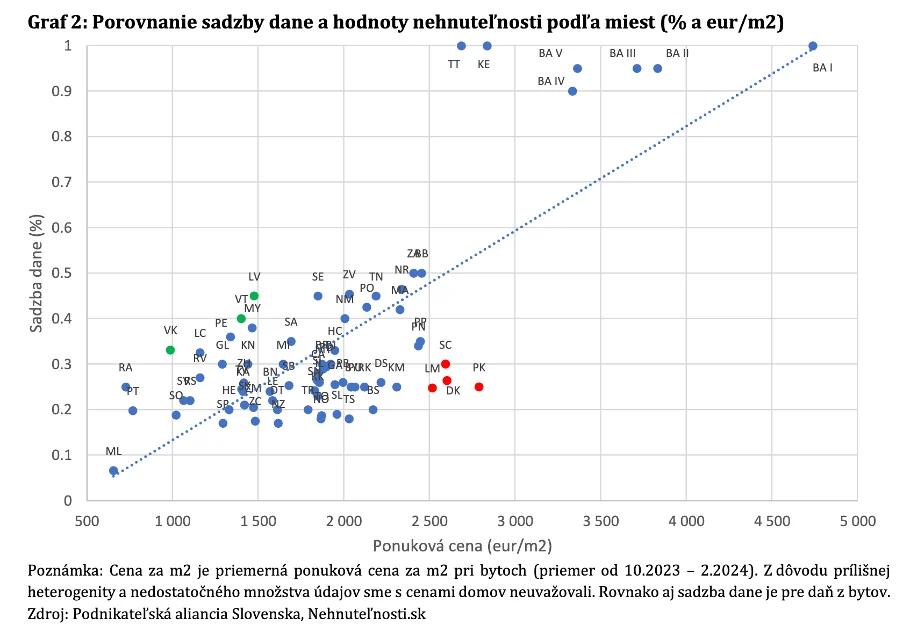
Na Slovensku panuje vysoká rôznorodosť sadzieb dane, čo sa štátnemu úradníkovi v centre nepozdáva. Konkurencia je pre neho v tom lepšom prípade plytvanie, v tom horšom ohrozením jeho existencie.
Graf: NBS
„Pravidelná daň z nehnuteľností je v európskych krajinách typická lokálna daň – daň, ktorej výnos prináleží nižším úrovniam samosprávy ako štát, teda napríklad regiónom, obciam a pod….V súčasnosti je systém zdaňovania nehnuteľností takmer plne decentralizovaný. Stanovovanie sadzieb a výber dane vykonávajú samosprávy, len s minimálnym obmedzením stanoveným zákonom. Tie sú zároveň aj príjemcami príjmov z tejto dane. Nie je to zriedkavý systém – pravidelná daň z nehnuteľností je typickou lokálnou daňou v takmer všetkých európskych krajinách a jej výnosy tvoria nezanedbateľnú časť príjmov samospráv. Táto decentralizácia so sebou nesie množstvo výhod (vyššia autonómia samospráv, efektívnejšia alokácia výdavkov financovaných z týchto príjmov a pod.), no nesie v sebe aj isté negatíva…Jedným z efektívnych spôsobov, ako zvýšiť férovosť systému a potenciálne aj výnos dane z nehnuteľností by bola aj následná centralizácia výkonu fiškálnej politiky. Išlo by najmä o stanovovanie sadzieb dane, daňových výnimiek a ďalších parametrov daňového systému.“ píše v komentári NBS.
Pritom je to naopak. Slovensko je tak rôznorodé a to nielen z hľadiska bohatstva, ale aj spôsobu života a využitia nehnuteľností, že túto daň treba ešte viac decentralizovať. Ešte väčšia decentralizácia je podmienkou väčšej „férovosti a efektivity“ tejto dane. Nielen optimálna daňová sadzba ale aj báza, teda čo vlastne zdaňovať – či plochu, hodnotu alebo čo – sú dramaticky odlišné v Bratislave a v Revúcej. V niektorých regiónoch ekonomická aktivita prebieha najmä na pôde, v iných hlavne v budovách. Keď niekto nemá ani asfaltovú cestu, prečo má platiť rovnakú sadzbu dane z nehnuteľnosti ako niekto v centre Bratislavy? Kompetencie na nastavenie dane nepatria do rúk vláde, ale mali by prejsť na samosprávu, kde existujú informácie a spätná väzba ľudí, ktorí v tých nehnuteľnostiach bývajú. Flexibilnejšie a rýchlejšie by sa potom hľadalo lokálne optimum na rozdiel od situácie, že ho hľadajú bratislavskí úradníci bez spätnej väzby a s pokrivenou predstavou o tom, ako žijú Slováci.
Už dnes je Slovensko z medzinárodného pohľadu extrémne centralizovanou krajinou, čo na kvalite a množstve poskytovaných verejných služieb v regiónoch už poriadne cítiť. Nižšiu daň z nehnuteľností v Revúcej možno chápať aj ako kompenzáciu pre tamojších obyvateľov za to, že na nich štát kašle. Napriek tomu, že platia rovnakú DPH či daň z príjmu, dostávajú menej a rádovo horších verejných služieb v podobe zdravotníctva, školstva a infraštruktúry, ako Bratislavčan. Kto ekonomicky aktívny zostane v regióne, ak bude platiť rovnaké dane, no zároveň nebude mať ani zlomok z verejných služieb Bratislavy? Vy by ste si kúpili starú tlačidlovú Nokiu za cenu iPhone 15? Lokálnejšia daň z nehnuteľností tak môže fungovať ako nástroj regionálnej konkurencie, zatraktívnenia niektorých miest a odľahčenie preťaženej Bratislavy.
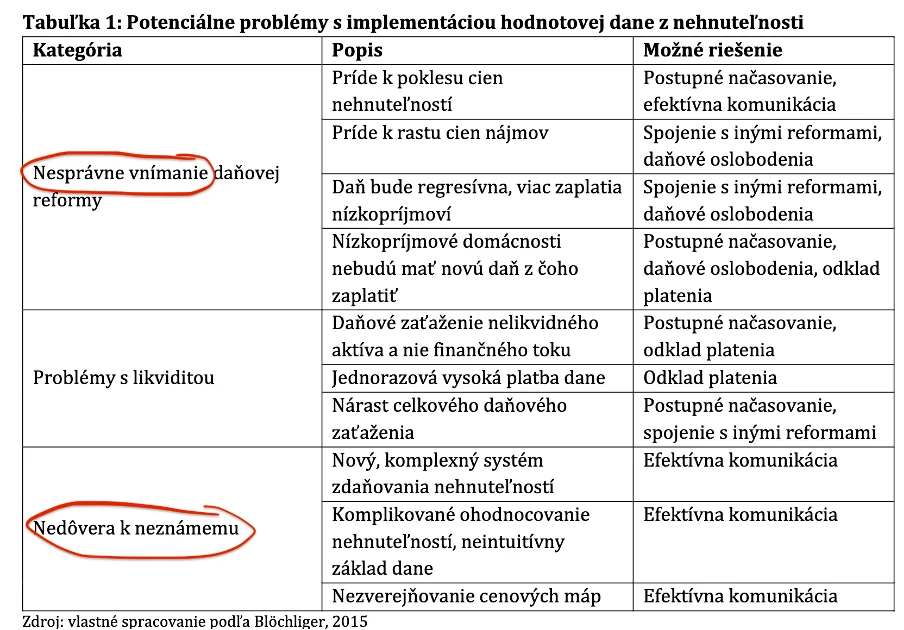
Ale treba uznať, že v NBS majú zmysel pre humor. Obavy, že po takejto daňovej reforme stúpnu nájmy a klesnú ceny nehnuteľnosti považuje materiál za „nesprávne vnímanie“ a „nedôveru k neznámemu“, ktorú možno odstrániť efektívnou komunikáciou. Ja to považujem za štandardnú ekonómiu. Čo sa asi bude diať, keď nejeden domorodec v Modre, Pezinku alebo Demänovej zrazu zistí, že je tak neznesiteľne bohatý, že nevie nové dane zaplatiť, chalupu musí predať a presťahovať sa do nájmu?
Varovanie hlavného finančného hygienika – zvenezulieva sa
Viete, kde majú ešte plošnú daň na všetky finančné transakcie, okrem spomínaného Maďarska? Vo Venezuele. To bohužiaľ nie je jediná asociácia, ktorú máme s krajinou, kde mal socializmus šancu v ostatnom štvrťstoročí rozvinúť sa až do svojich obludných, neskorších štádií. Aj pri prichádzajúcich zmenách v zdaňovaní nehnuteľností badám venezuelské tendencie.
Základom úspešného zdanenia (minimalizujúceho náklady pre politika) je rozdelenie spoločnosti závisťou. Badám, ako rastie popularita zdanenia „druhých“ alebo „investičných“ nehnuteľností, v ktorých „sa nebýva“. Je to niečo, čo by mali noví investori do rezidenčných nehnuteľností brať do úvahy aj pri svojich odhadoch budúceho výnosového percenta. Paradoxom je, že prípadné zavedenie takejto dane skôr ponuku bytov zníži. Takáto daň totiž znižuje ochotu nových investorov riskovať svoj kapitál v poskytovaní služieb bývania na Slovensku. Zdaníme aj autá, na ktorých sa nejazdí? Ruky, ktoré nepracujú. Mozgy, ktoré sa nepoužívajú?
Som taký starý, že si pamätám, ako socialista vo Venezuele začal ľuďom brať polia „kde sa neseje“. O 20 rokov neskôr nemali čo žať, tak zožrali aj zvieratá zo ZOO. Asi málo zdaňovali.
Slovenské nehnuteľnosti hľadajú dno
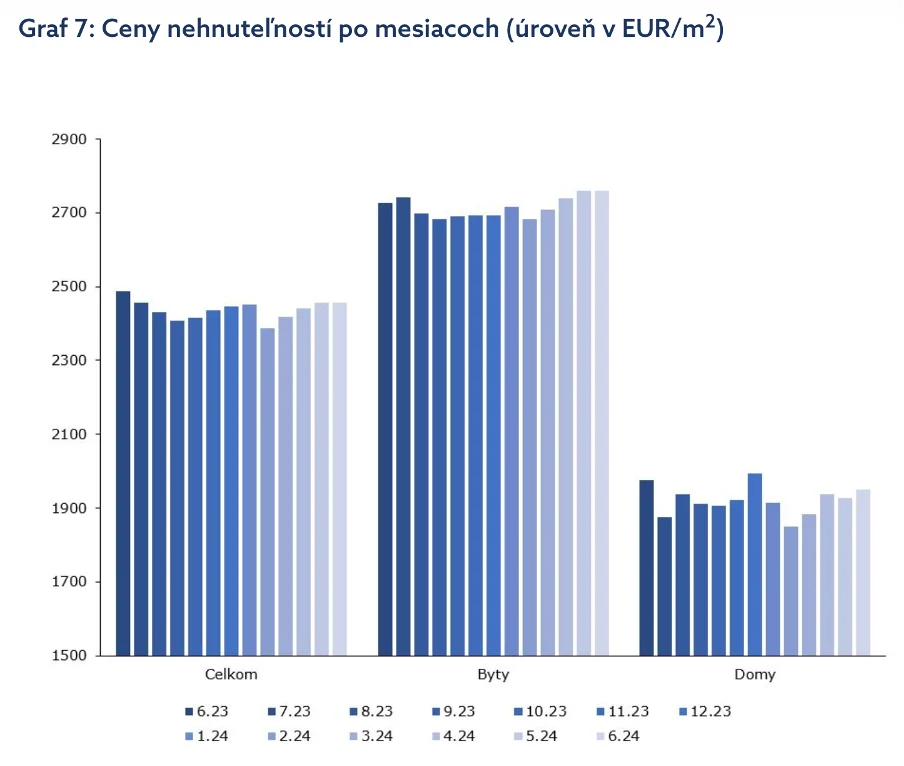
Graf: NBS
„V druhom štvrťroku 2024 ponukové ceny nehnuteľností v porovnaní s predchádzajúcim štvrťrokom mierne vzrástli o 1,6 %…Medziročný rast sa ešte naďalej drží pod nulou, konkrétne na hodnote -1,3 %…Z mesačných dát vyplýva, že k rastu cien počas druhého štvrťroka dochádzalo predovšetkým počas apríla. Ceny bytov sa dvihli ešte aj v máji, v júni však už stagnovali…Nehnuteľnosti zdraželi najviac v Banskobystrickom kraji, pokles naopak registrujeme v Nitre a Žiline.“ píše Národná banka Slovenska.
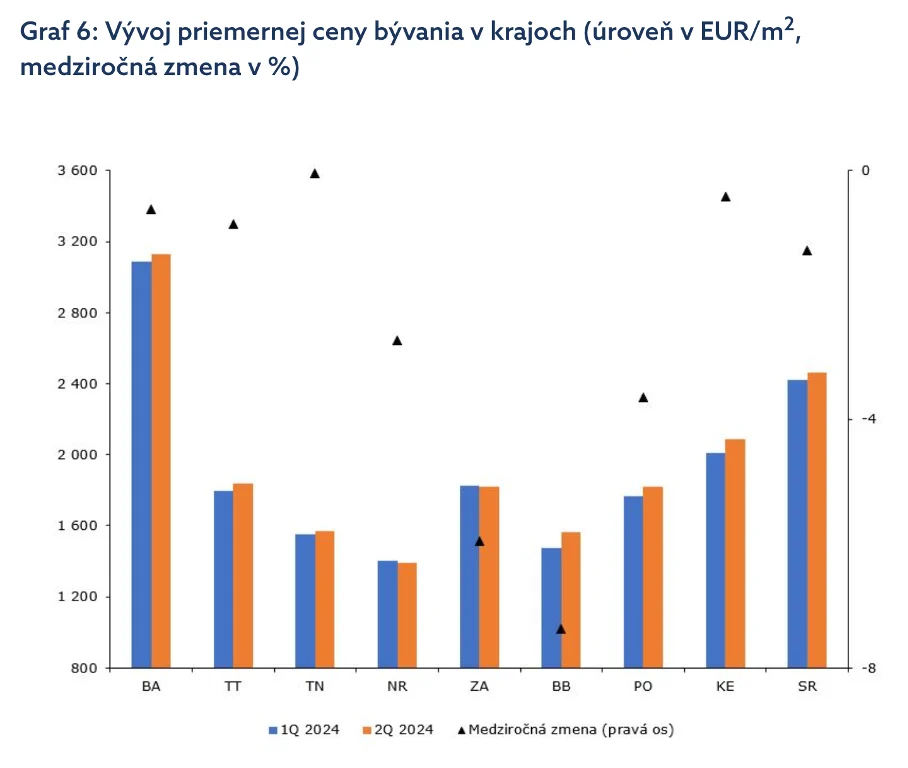
Graf: NBS
Na trh sa vysypalo o niečo viac ponuky (+5 %) oproti prvému štvrťroku 2024. Predávajúcim čakajúcim na lepšie ceny zrejme dochádza trpezlivosť aj peniaze. Objem poskytnutých hypoték – hlavného zdroja financovania obchodov s nehnuteľnosťami – od začiatku roka mierne rastie, medziročne sú hypotéky ešte stále v poklese.
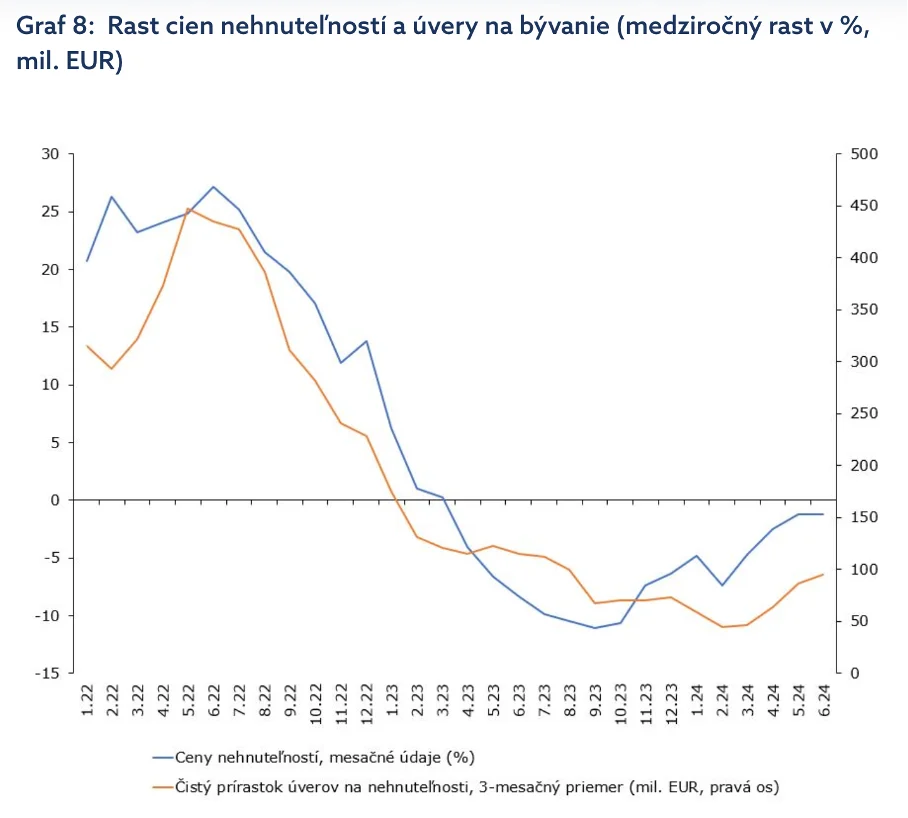
Graf: NBS
Keďže čakám, že rok trvajúca recesia Nemecka sa skôr či neskôr negatívne odrazí aj na Slovenskej ekonomike, s kreslením potenciálneho dna na grafy cien tunajších nehnuteľností stále čakám.
Americký socializmus
Nielen u nás sa zvenezulieva.
Posledná debata amerických prezidentských kandidátov Bidena a Trumpa vykričala do sveta, že kráľ je nahý a ani najväčší roztlieskavači demokratov to už nemohli ďalej ignorovať. Že dnešný prezident je pristarý aj na svoju dnešnú funkciu, nieto ešte na ďalšie funkčné obdobie, už zreteľne videlo aj každé malé dieťa. Demokrati preto posunuli do kandidatúry Kamalu Harris, terajšiu viceprezidentku.
Tá prešla podivuhodným prerodom. Doteraz nás ako jedna z najdôležitejších predstaviteliek administratívy presviedčala, ako sa americkej ekonomike darí a že inflácia je mŕtva. Teraz z nej zrazu prýštia nápady, ako vyriešiť katastrofálnu ekonomickú situáciu a hroznú infláciu. Ako keby zabudla, že je ešte stále viceprezidentkou, ktorá je za tieto problémy zodpovedná.
Po odpustení študentských pôžičiek navrhuje odpustiť aj dlh zo zdravotníckych úkonov miliónom Američanov, 6 000 dolárový daňový bonus rodine novorodeniatka, 25 000 dolárov tomu, kto prvý krát nakupuje dom a postavenie 3 miliónov domov dotovaných štátom. Raj na zemi.
Pozor, Harrisová nesľubuje len cukor, ale aj bič. Na podnikateľov samozrejme. Lebo to nie sú ľudia ako jej voliči, ale ziskuchtiví špekulanti, ktorých treba držať nakrátko. Navrhuje preto zvýšiť korporátnu daň späť na 28 % a daň z kapitálových výnosov zvýšiť na neuveriteľných 44,6 %. To by bola najvyššia sadzba od vzniku USA.
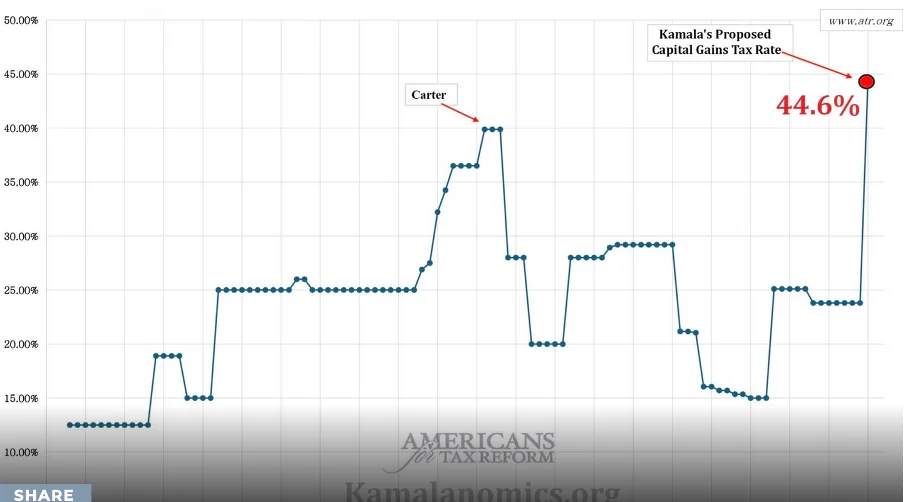
Okrem toho aj daňová čerešnička z kategórie ekonomicky negramotných absurdít – pre bohatých chce zaviesť zdaňovanie aj nerealizovaného (!) zisku a to vo výške 25 %. To znamená, že ak cena držanej akcie jeden rok vystrelí a potom opäť padne, bude mať daňovník nielen realizovanú stratu, ale zaplatí z tej straty aj daň, keďže mal na chvíľu na grafe síce sladký, no prchavý, nerealizovaný zisk.
Ak sa niečo z tohto menu naozaj Harrisovej podarí zaviesť, americké akcie to pocítia. Socializmus im totiž nevonia, keďže socialisti míňajú hlavne peniaze podnikateľov. V tomto odhade sa zrejme zhodnem s Warrenom Buffettom, ktorý už začal preventívne predávať. Nepovedal to napriamo, ale práve túto tému načal v odpovedi na otázku, prečo predal veľkú časť podielu vo firme Apple. Podľa jeho slov, tých 21 %, ktoré z predaja tento rok zaplatí, môže byť už o rok výrazne viac. Nemusí ísť preto len o obavu z nafúknutých valuácií v akciách, ale aj o daňovú optimalizáciu.
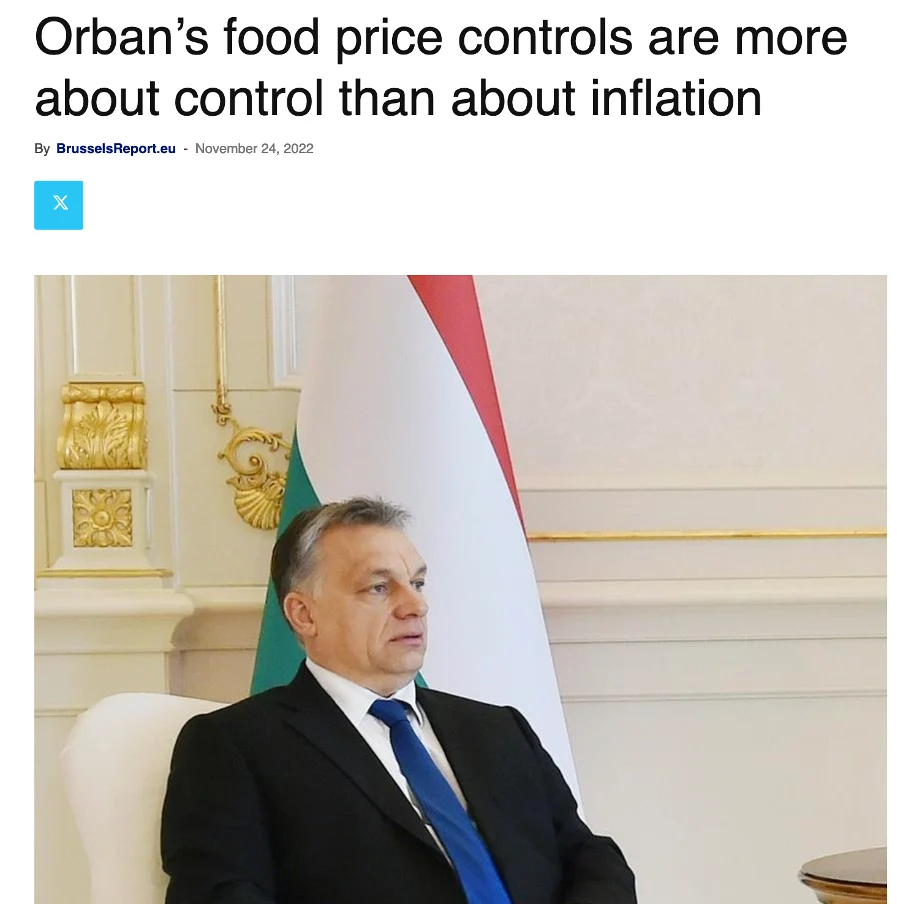
Ešte sme neskončili. Okrem vyššie uvedeného chce Harrisová zaviesť zastropovanie cien liekov a kontrolu cenotvorby obchodníkov, aby sa ich neúmerným zvyšovaním „neobohacovali na úkor ľudu“. Chce tak bojovať proti inflácii, o ktorej nás doteraz presviedčala, že už neexistuje. Proti tej inflácii, ktorú spôsobila ona a jej šéf tým, že posledné roky míňali na nákup voličských hlasov, ako opití námorníci. Je komické, ako sa tieto pomýlené návrhy podobajú tomu, čo spravil Viktor Orbán v Maďarsku. My už dúfam všetci vieme, ako to s tými regulovaným cenami benzínu a potravín dopadlo. Všeobecný nedostatok a podpultové predaje.
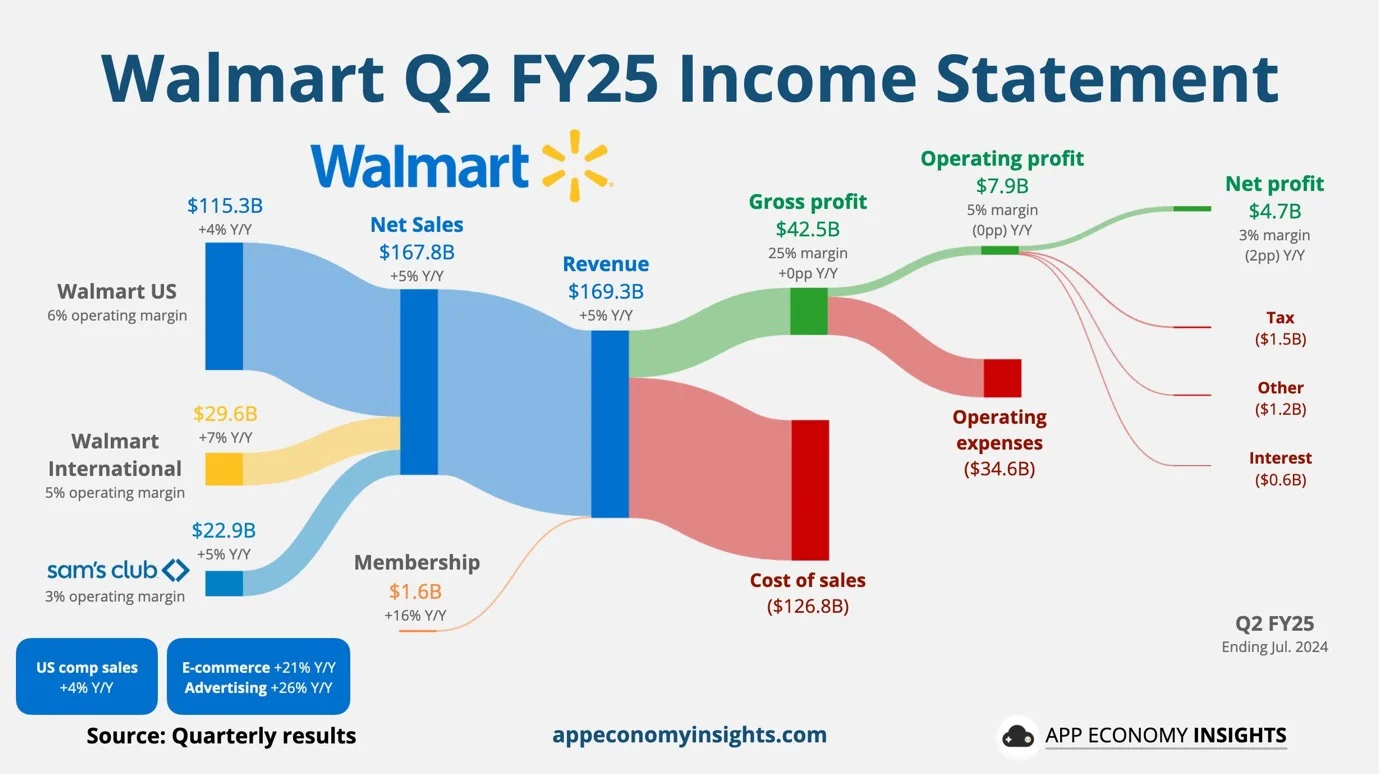
Privysoké zisky obchodníkov? Walmart má pri obrate 168 miliárd zisk len 4,7 miliardy dolárov. Je 3 % priveľká odmena za riskovanie všetkého toho kapitálu a ľudskej práce pri službe ľudu prinášaním tovarov za nízke ceny?
Nerozumejte ma zle, toto nie je článok na podporu Trumpa. Je Trump ekonomicky lepší? Jeho si netrúfam predpovedať, on povie čokoľvek, čo chce jeho volič počuť. Je ako voda, stále hľadá dno. Predvolebná kampaň je obdobie najväčších hoaxov a klamlivej reklamy platenej štátom. Politikov treba súdiť podľa skutkov. Podľa Trumpom implementovaných politík je protekcionista, ktorý po zavedení obchodných bariér pýta peniaze od postihnutých podnikov na špeciálne privilégiá. Áno, dnes správne hovorí, že príčina poslednej veľkej inflácie je v monetárnej politike. Ja však mám pozornosť dlhšiu, ako jedno video na Tik Toku, a preto si pamätám, že to bol práve on, kto rozbehol veľkú infláciu. Zobral bilióny vytvorené v centrálnej banke, naložil ich do helikoptéry a rozhadzoval ich na ľudí v podobe pandemických šekov. Biden v tejto pôvodne Trumpovej politike pokračoval.
V roku 2017 som bol v americkom senáte na stretnutí s „whipom“ republikánov. Whip je ten, kto má v strane na starosti udržiavanie disciplíny medzi jej členmi a ich správne hlasovanie. Sťažoval sa, ako sa Amerika zmenila, že rozdiely medzi republikánmi a demokratmi sa zotreli. Zodpovednosť vo fiškálnej politike? Uťahovanie opaskov, aby sa spravili potrebné reformy a naše deti sa mali lepšie? Zabudnite. Voliči už ničomu neveria, chcú len darčeky. Je jedno či demokrat alebo republikán, kto sľúbi viac, toho budú voliť. Aj posledné americké voľby mu dávajú za pravdu. Delenie na pravicu a ľavicu je mŕtve. Harrisová to dáva na Orbána. Vidím len socialistov, čo chcú rozdávať z cudzieho. Národných alebo medzinárodných.
21 000 miliónov dolárov za deň
Ku koncu si po všetkých tých daniach a jánošíkovskom braní „bohatým“ dajme príklad, ako sa robí skutočná pridaná hodnota. Keď budete nabudúce počuť socialistu závistlivo hundrať na „privysoký“ plat nejakého CEO, spomeňte si na to, ako výmena CEO zvýšila trhovú kapitalizáciu Starbucks zo dňa na deň o takmer 21 miliárd dolárov.
Takýmto rastom reagovala trhová kapitalizácia spoločnosti Starbucks na oznámenie prestupu CEO Briana Niccola zo spoločnosti Chipotle ku nim do firmy 13. augusta. Tento prípad dobre ilustruje, že plat (ani cena produktu) sa neodvíja od ceny práce (vstupov), ale od vzniknutej hodnoty. Presunutie jedného človeka z firmy do firmy podľa odhadu investorov radikálne zlepšilo produkčnú schopnosť aktív Starbucks. Vzniknutú hodnotu a tým aj primeranosť platu (v tomto prípade stál nákup nového talentovaného hráča len 113 mil. dolárov) vedia posúdiť na konci dňa iba spotrebitelia, ktorí produkt dobrovoľne kupujú (trh) a nie socialista kritizujúci „neprimeranosť“ platu alebo prestupného.
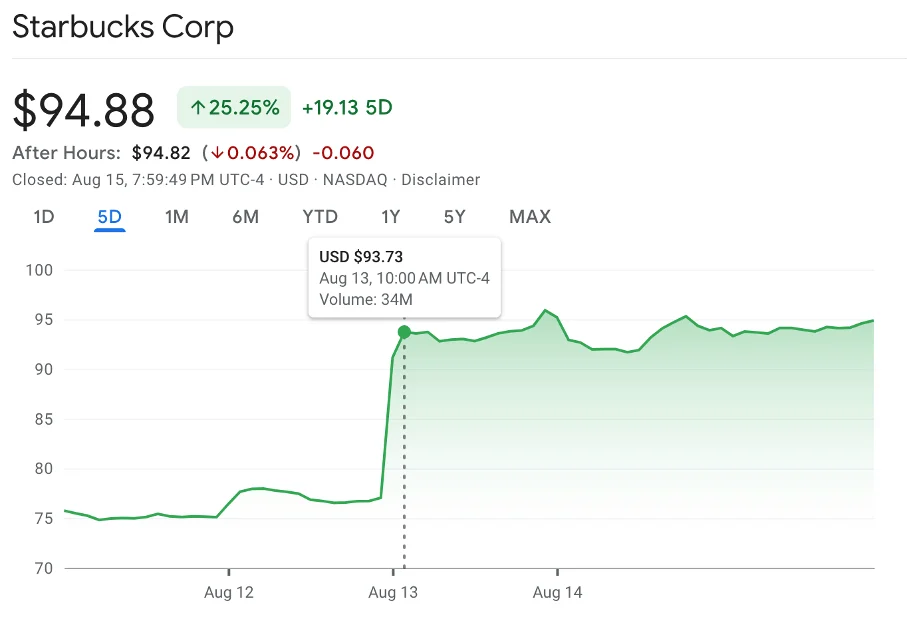
„Ale to je len chiméra, očakávaná hodnota, ktorá nie je skutočná! Za očakávania budúcich ziskov si nikto nič nekúpi!“ namietli mi viacerí komentujúci, keď som o tom písal na sieťach.
Viem o ľuďoch, čo túto akciu po oznámení prestupu predali a teraz si za tie peniaze a „neskutočnú“ hodnotu môžu kúpiť skutočnú borovičku vo večierke. Cena každej akcie je vždy, v každom momente postavená na subjektívnom odhade budúcnosti investormi. Tento odhad síce nie vždy vyjde, ale výsledok hlasovania šikovných ľudí vlastnými peniazmi, je stále to najlepšie, čo máme. Nenechajte sa pomýliť, rovnako je to s vaším bytom. Aj jeho cena je odvodená čisto z odhadu budúcich nájmov, ktoré za svoj život dosiahne. To, že cena bytu menej kolíše, keďže sa neobchoduje každý deň, nerobí jeho hodnotu o nič viac „reálnejšou“, než sú hodnoty akcií.
Ďalšia populárna námietka je, či môže nový CEO naozaj stáť za toľko peňazí. CEO predáva rozhodnutia. Správne rozhodnutie je dnes to najhodnotnejšie, keďže sa cez kapitál, technológie a prácu iných znásobuje. Predaj, produkt, operačný manažment, náklady, čokoľvek môže byť v spoločnosti zlepšené (alebo zhoršené) novým vedúcim.
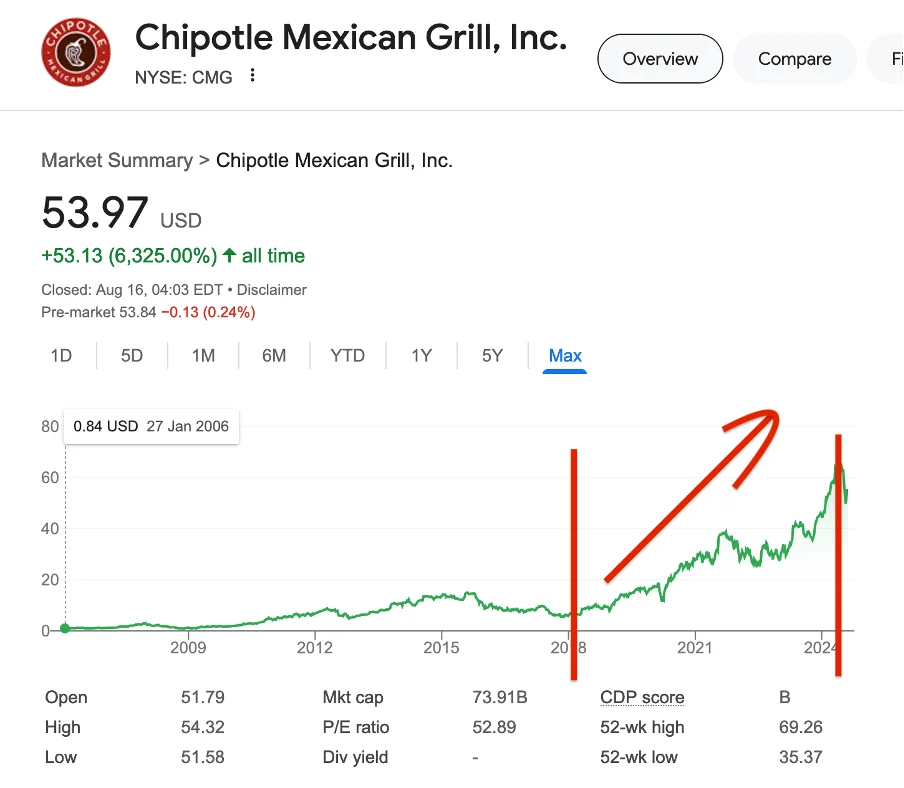
Ceny akcií Chipotle po príchode Briana Niccola do spoločnosti
Brian Niccol už má za sebou výsledky. Raz sa mu už podarilo z mŕtvoly Chipolte (kam ako CEO nastúpil v 2018) spraviť princeznú. Či sa mu to podarí aj v Starbucks samozrejme nik nevie garantovať. Najlepšie informovaní ľudia riskujúci svoje peniaze si momentálne vsadili na to, že áno. Nie hundrajúci socialisti, ale práve investori platia za jeho talent.
Budeme žiť stovky rokov alebo máme daný dátum spotreby?
Máte po 40ke a tiež ste si všimli, že toho alkoholu už toľko neznesiete? Dnes vám poviem prečo. Snažím sa žiť zdravo, hýbať sa, chodiť von, nejesť priemyselne spracovaný odpad, byť pravidelne v kalorickom deficite, dobre spať a nebyť v chronickom strese. Neverím, že mi to predĺži príliš život oproti ostatným. Môj cieľ je skôr zdravší (a tým lepší), než dlhší život.
Neverím predstave o príčinách starnutia dnes populárneho “life extension” hnutia a z nej vyplývajúcemu optimizmu. Človek sa narodí a potom postupne kumuluje opotrebenia vplyvom prostredia, na ktoré zomrie. Keď tieto opotrebenia opravíme alebo eliminujeme, predĺžime radikálne náš život alebo dokonca nezomrieme nikdy.
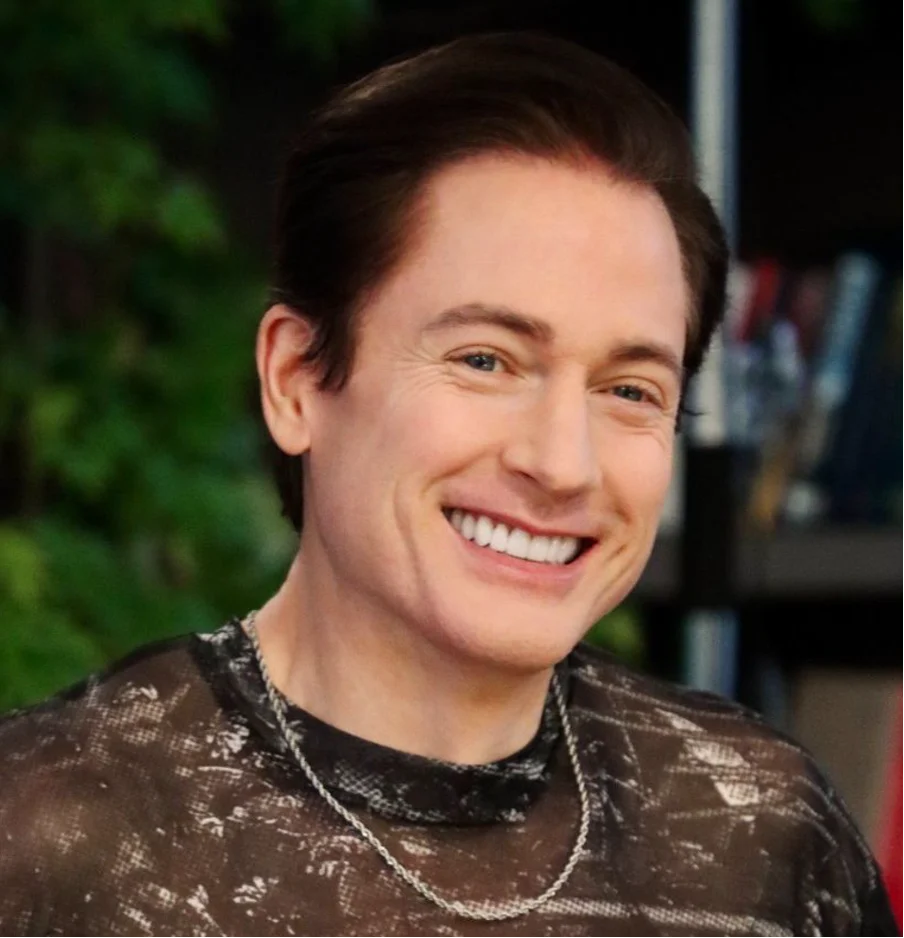
Asi najlepšou karikatúrou tohto pohľadu je Bryan Johnson, ktorý sa rozhodol, že nezomrie. Má na to svoju rutinu každodenných rituálov. Od konzumácie sypačiek od výmyslu sveta po rôzne zdravotnícke úkony ako transfúzia plazmy od svojho syna či injekcie botoxu do penisu (tzv. Blueprint protocol).
Neviem či, a ak áno, čo z toho všetkého čo robí, funguje. Minimálne z hľadiska podnikania asi hej, keďže tento nesmrteľný sen večnej mladosti priťahuje pozornosť, ktorej predáva prášky, pilulky a olejčeky. Akurát som si všimol, že aj on, expert na prechádzanie starnutia, má v biologickom veku 46 rokov (v USA častú) potrebu skrývať svoje starnutie farbením vlasov. To zo mňa hovorí len závisť, keďže ja už príliš nemám čo farbiť.
Ja smrť nepovažujem len za výsledok entropie a opotrebenia prostredím. Smrť je evolučné riešenie problému, koľko je optimálna dĺžka života jednotlivca tak, aby to bolo najlepšie pre druh. Výsledný vek sa dramaticky líši vzhľadom na ekologickú niku a špecifiká organizmu. Známy je vzťah medzi rýchlosťou metabolizmu a dĺžkou života. Sú žraloky čo žijú 500 rokov (žralok grónsky), sú opice, ktoré žijú 5-10 rokov (Marmoška pygmejská). Myška a slon síce žijú rôzne dlhé životy, no na počet úderov srdca je to rovnaké. Kým slon dá tú miliardu za 70 rokov, myška za 3. Malinká opička v trópoch horí, žralok v studenej severskej vode tlie.
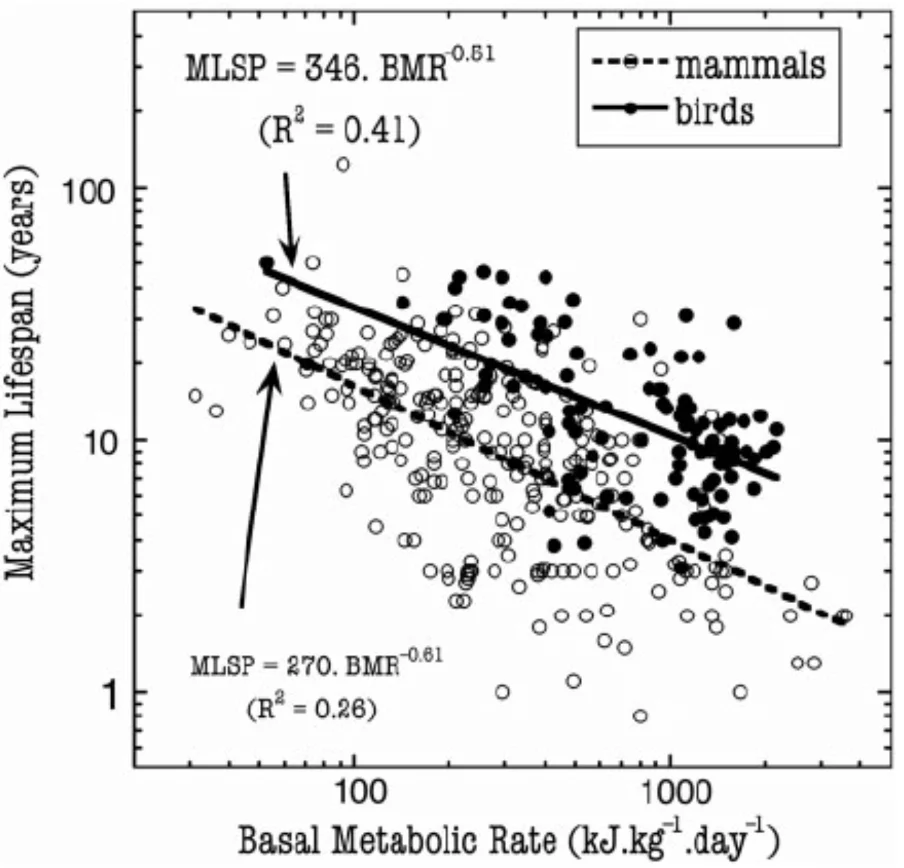
Zdroj: Upravený obrázok z Hulbert et al. (2007)
Aj našich priemerne 73 rokov, v niektorých prípadoch lepšou genetikou, životosprávou a prostredím natiahnutých na 100+, považujem z časti za plán organizmu. Za život sa kompletne, mnoho krát nanovo poskladáme. Úplne nové črevá a kožu máme každý mesiac, pečeň každé tri roky, kostrové svalstvo každých pár mesiacov a kostrový systém každých 10 rokov. Výnimkou je väčšina neurónov a asi 60 % buniek srdca. Umiera iný človek ako sa narodil. Prečo táto celková prestavba tela prestane v nejakom konkrétnom veku fungovať?
Ľudia umierajú, aby ľudstvo prežilo. Smrť znamená možnosť začať odznova a vzhľadom na zmeny v prostredí aj lepšie.
Už som tu spomínal, že to vyzerá, ako keby sme boli po reprodukčnom veku evolúcii ukradnutí. Prestane sa o nás starať a opravovať nás. Naznačujú to aj pokusy s odďaľovaním reprodukcie niektorých organizmov, ktoré viedlo k dramatickému predĺženiu ich dĺžky dožitia. Jedna z klasických štúdií na túto tému bola vykonaná na červoch – háďatkách (Caenorhabditis elegan), ktoré sa často používajú vo výskume starnutia. Keď im bol odstránený reprodukčný systém alebo ich reprodukcia bola odďaľovaná, dĺžka života organizmu sa výrazne predĺžila (o 60 %). Podobné pokusy s podobnými výsledkami sa robili aj na vínnych muškách (Drosophila melanogaster).
Moju skepsu voči hypotéze starnutia ako lineárnej kumulácie poškodení podporuje aj čerstvý výskum. Článok naznačuje, že ľudia majú dátum spotreby. V živote ľudí našli výskumníci dva míľniky – 44 a 60 rokov – keď sa to všetko začne kaziť zrazu nejak rýchlejšie:
“…Hoci mnohé štúdie skúmali lineárne zmeny počas starnutia, výskyt chorôb súvisiacich so starnutím a riziko úmrtnosti sa po určitých časových bodoch zrýchľuje, čo poukazuje na dôležitosť štúdia nelineárnych molekulárnych zmien. V tejto štúdii sme vykonali komplexné multi-omické profilovanie na longitudinálnej ľudskej kohorte 108 účastníkov vo veku od 25 do 75 rokov. Účastníci bývali v Kalifornii v Spojených štátoch a boli sledovaní počas priemerného obdobia 1,7 roka s maximálnou dĺžkou sledovania 6,8 roka.
Analýza odhalila konzistentné nelineárne vzorce molekulárnych markerov starnutia, pričom k podstatnej deregulácii došlo v dvoch hlavných obdobiach, ktoré sa vyskytli približne v 44 a 60 rokoch chronologického veku.
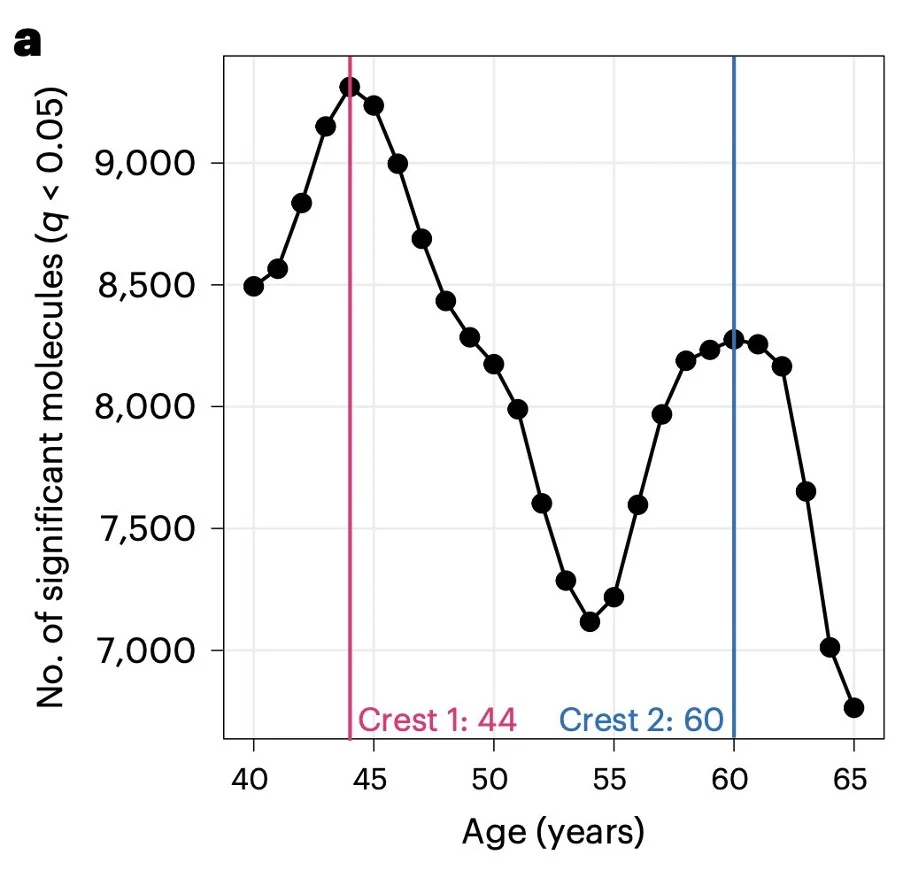
Identifikovali sa aj odlišné molekuly a funkčné dráhy súvisiace s týmito obdobiami, ako napríklad imunitná regulácia a metabolizmus sacharidov, ktoré sa posunuli počas 60-ročného prechodu, a zmeny kardiovaskulárnych ochorení, metabolizmu lipidov a alkoholu pri 40-ročnom prechode. Celkovo tento výskum dokazuje, že funkcie a riziká ochorení súvisiacich so starnutím sa v priebehu ľudského života nelineárne menia, a poskytuje pohľad na molekulárne a biologické dráhy, ktoré sa na týchto zmenách podieľajú.“
Tu je kritický pohľad na túto štúdiu. To, že nestarneme lineárne, ale v skokoch, zistil aj predchádzajúci výskum. Konkrétne pri proteínoch hlavnú degradáciu a najväčšie frekvencie ich starnutia identifikoval v 30, 60 a 80 rokoch:
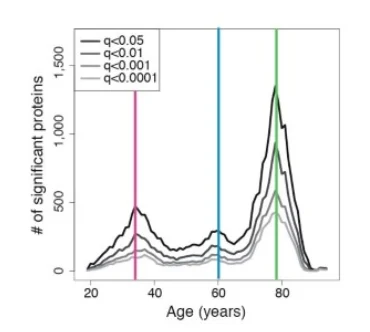
Zdroj: Lehallier et al. (2019)
Zaujímavé je, že zlom v 44 rokoch možno identifikovať aj na v #zpdz viackrát spomínanom slovenskom grafe výdavkov na zdravotnú starostlivosť:
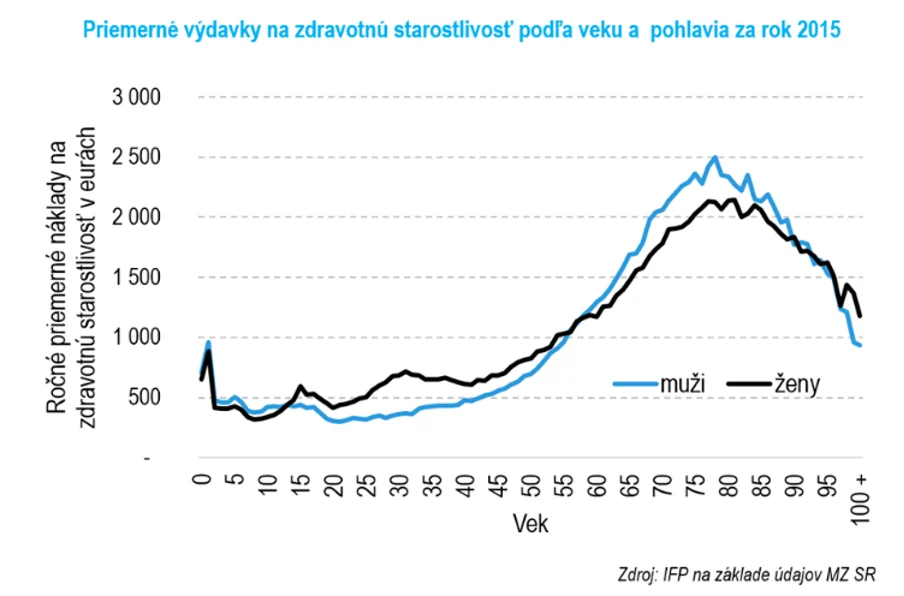
Tento kritický vek potvrdzujú aj moje anekdoty. Nejde len o môj boľavý chrbát. Z fotiek mojich +- 45 ročných, doteraz perfektne zdravých kamarátov v nemocničnom prostredí, by som už mohol spraviť celý album. Začalo sa toho kaziť naraz nejak podozrivo veľa.
Tip – Čo umieranie naučí človeka o živote (prednáška)
Nemôžeme chváliť deň pred večerom a je priskoro hodnotiť život ako dobrý, predtým než človek zomrie. Zomieranie je príliš dôležité. O zomieraní dnešný človek veľa nevie, z domácností sa presunulo do nemocníc alebo špecializovaných zariadení. Táto nepríjemná téma poukazujúca na vlastnú pominuteľnosť zišla z očí, a tým aj z mysle. Tento rok ma viackrát napadlo, aké to bude. Keď je žiak nachystaný, učiteľ sa objaví sám. Frank Ostaseski založil a prevádzkoval „Zen Hospice“ v San Franciscu. Bol pri umieraní stoviek ľudí a má preto celkom presnú predstavu, čo čakať. Je aj budhistický učiteľ, ale v tejto prednáške o tom, čo ho o živote naučilo umieranie, to nie je na prekážku.
Pustite si to, až keď budete mať pokoj a nechajte si nejaký čas aj na spracovanie skonzumovaného. Ja som ho potreboval.
Juraj Karpiš
V auguste bola Káva s Karpišom. Nešiel pred ňou mail s newsletterom, ohláška bola len na sociálnych sieťach. Kto to zmeškal, môže si záznam pozrieť tu. Mám už aj termíny na tohtoročné #zpdz meetup/investičné semináre. Prihlasovanie spustím v ďalšom vydaní, ak to bude vyzerať, že chrbát bude spolupracovať. Kto máte záujem, miesto v kalendári si môžete poznačiť už dnes: KOŠICE 8.10., ŽILINA 15.10., BRATISLAVA 23. a 24.10. Všetky termíny budú od 14:30 do 17:30. Vaše tipy, komentáre a pripomienky aj naďalej čítam na [email protected] . Inak zrejme ste mi vykúpili na Slovensku všetku Salku. Ďakujem vám pekne 🙂


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.