Teraz zas Omikron.
Toto si budem musieť opakovať, aby som si to zapamätal. Ale stále verím, že nebude treba. Médiá to dosť opakujú za mňa. Hádam sa aj tu potvrdí stará pranostika: „O čo viac mediálneho záujmu na začiatku, o to menší význam na konci.“ Pamätáte bankrot Evergrande?
Grécka abeceda má 24 písmen. Ako dlho bude trvať, kým sa minú? A to ešte súdruhovia preskakujú písmenká ako Xi, ktoré by mohli pripomínať čínskeho potentáta. Čínska viróza tu bude zrejme s nami nadlho. Žije tu s nami a mutáciami reaguje na naše kroky. Ako chrípka, na ktorú sa každú sezónu vyvíja nová vakcína.
Ešte na začiatku pandémie, v apríli 2020, som v mojej #skratke dal graf vlnobitia Španielskej chrípky na niekoľkoročnej časovej osi. Vtedy nás ešte politici a ich experti presviedčali, že to je na pár mesiacov. Napísal som tam, že pandémia nie je šprint, ale skôr maratón. Podľa toho treba adekvátne nastaviť stratégiu, z nej vyplývajúce politiky a naše očakávania. Vtedy to vyznelo ako nepodarený vtip.
Namiesto prípravy na maratón sa politici vybrali na prechádzku ružovou záhradou. Rozmarne, bez plánu či dlhodobej stratégie. Na pandémiu zabudli už začiatkom leta 2020, ako všetko rozkvitlo. Sezónny nápor na zdravotnícke kapacity ich prekvapuje aj dva roky po začiatku pandémie. Z druhej nezvládnutej zimy som mrzutý. To odhaľuje, že tú úpravu očakávaní som dostatočne neinternalizoval ani ja.
Omikron (ešte raz a už to viem) opäť otvoril zaujímavú hru na čítanie mysle, interpretáciu znamení a predpovedanie krokov centrálnych bankárov. Tu nejde o rozmarnú teoretickú kratochvíľu. V tejto hre kto z koho, ide o náš majetok. V prvom kole masívneho transferu bohatstva spusteného pandemickým tlačením peňazí vyhrali vlastníci podnikov, nehnuteľností, zlata a kryptomien. Prehrali pracujúci bez aktív. Ktoré z týchto druhov aktív si udržia svoje zisky v prípadnom ďalšom Omikron (hotovo) kole, po rozdaní nových zlých peňazí centrálnou bankou?
Omikron splaší politikov vyspelého sveta a tí pre svoju neschopnosť reagovať cielene, opäť natvrdo pozatvárajú všetko. To dočasne utlmí vypumpovaný dopyt a tým aj tlak na ceny. Tento scenár naznačil prepad ceny ropy krátko po spustení Omikron PR kampane.
Jedna variácia tohto scenára je, že Omikron dá šéfovi Fedu Powellovi opäť licenciu tlačiť. Vo veľkom a nie v drobných – sto miliárd mesačne – ako dnes. Reči o sprísňovaní monetárnej politiky pôjdu opäť bokom. Omikron ako výhovorku na odďaľovanie plánovaného dvíhania základného úroku už používa Bank of England.
Druhý scenár je, že Omikron bublina po pár týždňoch spľasne a pandémia pôjde podľa svojho, už dva roky pomerne predikovateľného, sezónneho cyklu ďalej. K tomuto scenáru viac v Inflačnej hliadke…
Čas oprášiť hypotekárne počty – rast úrokov je tu
Nechajme chvíľu inflačných holubov na streche a pozrime sa na vrabca v hrsti. Vysoká cenová inflácia sa nakoniec udomácnila už aj v spotrebných statkoch a niektorým menším centrálnym bankám praskli nervy. Neskoro a menej než mali, ale predsa zareagovali.
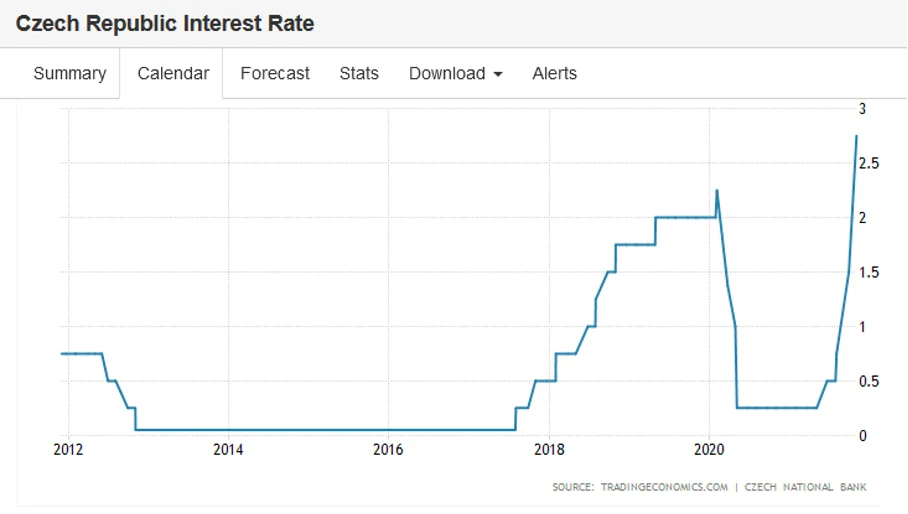
Česká národní banka je so základným úrokom na 2,75 %. Keďže to je stále o viac než 3 percentuálne body za tempom cenovej inflácie (5,8 %), ide stále o expanzívnu monetárnu politiku. No sme len na začiatku. Na Slovensku máme pri podobnej cenovej inflácii (5,1 %) základný úrok stále na nule.
Úrokové sadzby na hypotéky sa v Čechách už vyšplhali nad 4 %. Centrálna banka tak postupne priviera dvierka na svojej dlhovej pasci nepozorným domácnostiam. Aby človek v dlhovej pasci centrálnych bánk neuviazol treba oprášiť hypotekárne počty a pripraviť sa na rast úrokov.
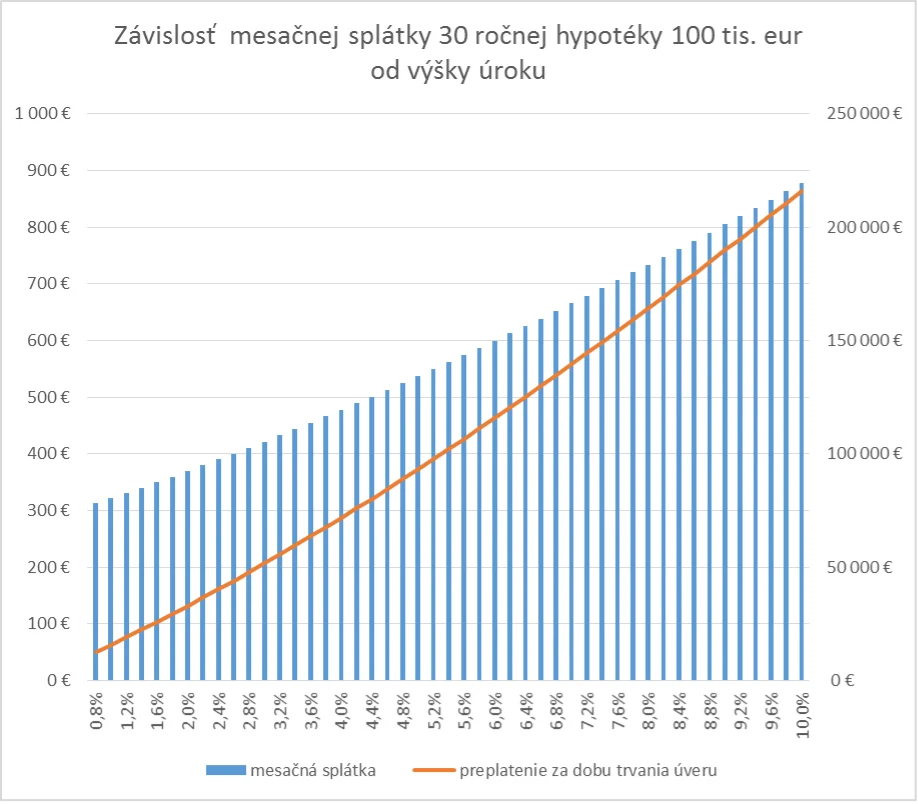
Pri 1 % úroku na 30 ročnej hypotéke na 100 tisíc eur platí dlžník mesačnú splátku 322 eur. Za dobu trvania úverového vzťahu istinu preplatí o necelých 16 tisíc eur.
Ak centrálna banka dlžníkovi zdvihla úroky a na hypotéke má sadzbu 4,2 %, mesačná splátka stúpne o 50 % na 489 eur. 100 tisícovú istinu s takýmto úrokom už preplatí o 76 tisíc eur. Pri priemernej úrokovej sadzbe na slovenskej hypotéke spred krízy v roku 2007 – 7 % je mesačná splátka 665 eur a celkový náklad na úrokoch za dobu trvania hypotéky dosiahne 140 tisíc eur. Tu je graf mesačných splátok na takejto hypotéke pri úrokoch od 0,8 do 10 %.
Rast splátok o desiatky percent spraví v niektorých českých domácnostiach škrty cez rodinný rozpočet. Bolesť dlžníkov sa nejakú dobu bude skrývať spotrebovávaním finančných rezerv. Tie sa ale po nejakej dobe môžu minúť a potom bude treba obmedzovať inú spotrebu alebo predávať nehnuteľnosti.
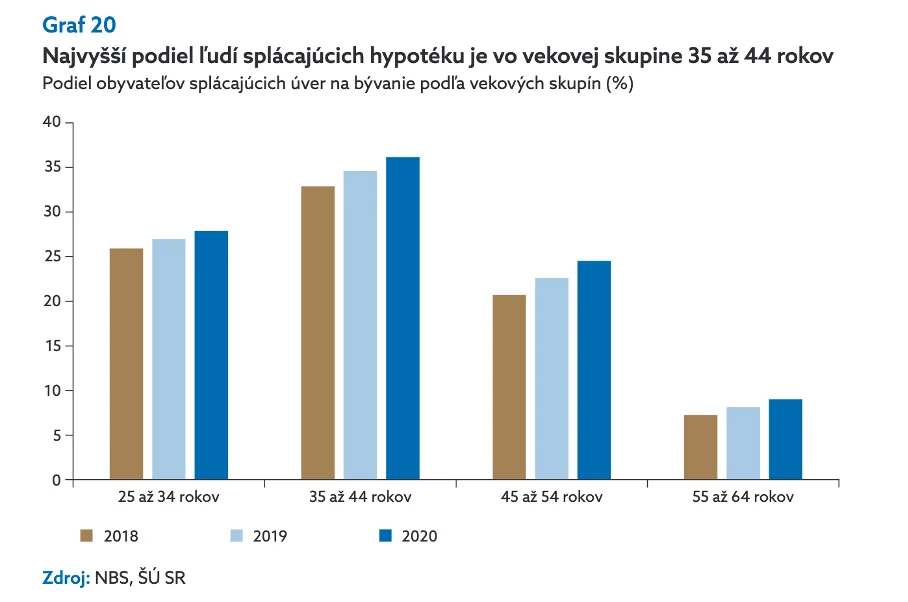
Vďaka tomuto náskoku považujem Českú republiku za užitočné laboratórium aj pre Slovensko. Ak cenová inflácia výrazne nespomalí, ide o pohľad do našej vlastnej budúcnosti. Rezervy slovenských domácností sú zanedbateľné a hypotéku tu spláca tretina Slovákov vo vekovej skupine 35-44 rokov. Ak by mi tu hypotéku nakoniec dali, tiež by som ju usilovne fixoval.
MMT trafil šľak
„MMT (Moderná monetárna teória) vníma peniaze ako „verejný monopol“, teda službu poskytovania prostriedkov výmeny, zabezpečovanú výlučne štátom, ktorý má zároveň jedinečnú pozíciu „vytlačiť“ toľko peňazí, koľko vláda na svoje programy potrebuje. Jediným obmedzením ich tlačenia je podľa tejto teórie inflácia, teda znižovanie hodnoty peňazí, ktorú vláda potláča zdaňovaním. Podľa MMT nie dane, ale „nové“ peniaze financujú vládne výdavky. Keltonovej kniha si vyslúžila negatívne recenzie u väčšiny známych ekonómov. Vtipné však je, že jej teórie budeme môcť do limitovanej miery sledovať v praxi vďaka najväčšiemu vládnemu balíčku v dejinách. V hodnote 1,9 bilióna dolárov ho nedávno schválil americký kongres a teraz ho podpísal prezident Biden.
..Niektorí ekonómovia, napríklad bývalý Clintonov minister financií Larry Summers, už varovali pred návratom inflácie, no či to tak bude, ešte uvidíme. Od finančnej krízy v roku 2009 niektorí komentátori, napríklad Juraj Karpiš, neustále hovoria o prichádzajúcej inflácii v dôsledku príliš voľnej menovej politiky. Tá však stále neprichádza.“ prečítal som si začiatkom marca tohto roku v Denníku N.
V tomto prípade bola reakcia na monetárnu a fiškálnu nezodpovednosť rýchla a tak neprehliadnuteľná, že si ju nemohli dovoliť ignorovať ani tí, ktorí za ekonomiku považujú len HDP. Nové peniaze tentokrát nedostali do rúk len finančníci na špekulácie s cennými papiermi, ale aj obyčajný ľud. Najprv jeden, potom aj druhý americký prezident dokonca „sadli do vrtuľníka“ a novovytvorené peniaze rozhadzovali na ľudí v podobe pandemických šekov.
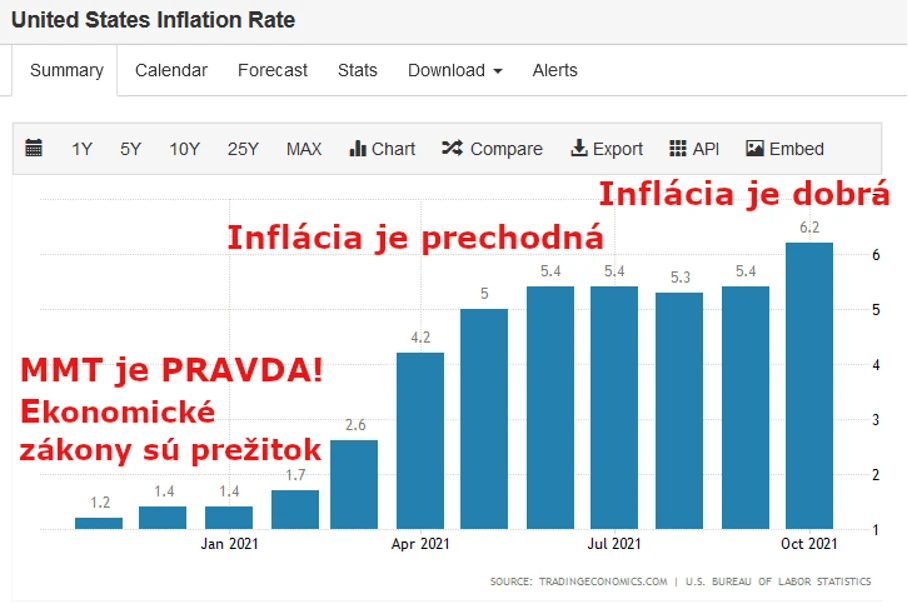
Politik vždy použije ekonomickú teóriu, ktorá sa mu hodí na posvätenie toho, čo chcel tak či onak spraviť. Ak taká neexistuje, tak si ju vymyslí. Infláciu nevedia prehliadať už ani popierači z MMT, treba preto otočiť. Dnes už podľa Bidenovej administratívy masívny fiškálny balíček vraj pomôže „zmierniť inflačné tlaky a zníži výdavky pre pracujúce rodiny.“
V porovnaní s tým je ešte aj MMT ekonómia. Keyensián by povedal, že štát má svojimi výdavkami suplovať súkromný sektor, ak tomu chýba investičné a spotrebiteľské libido. No v súkromnej ekonomike je teraz divoká mánia. Do toho príde politik a za novovytlačené peniaze začne súťažiť s ostatnými kupujúcimi už o teraz nedostatkové materiály, energie a pracovnú silu. Neviem podľa akej teórie má toto znížiť tlak na ceny.
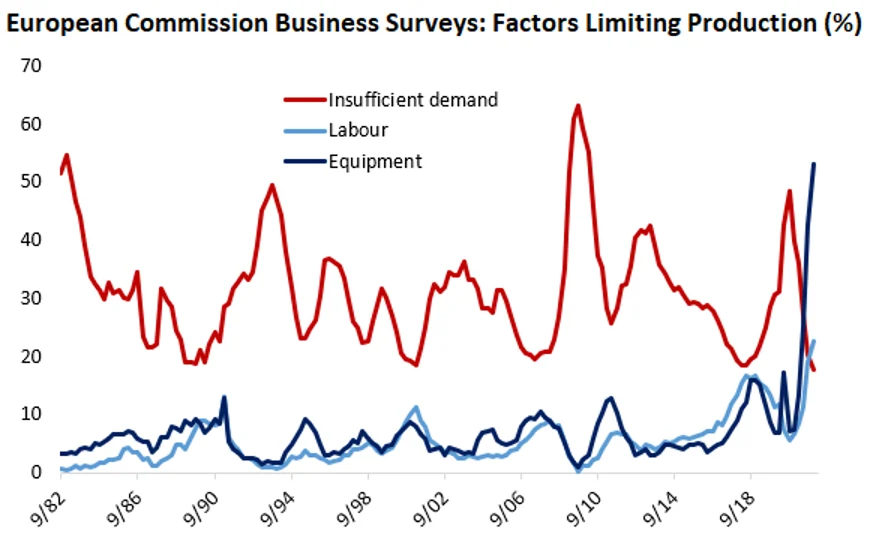
Podobnú bitku o vzácne zdroje zhorší aj u nás doma v Európe Európska komisia svojim fondom na zadlženie budúcich generácií. Podľa jej vlastného podnikateľského prieskumu, dnes nie je limitujúcim faktorom súkromnej produkcie dopyt, ale nedostatok pracovníkov a vybavenia.
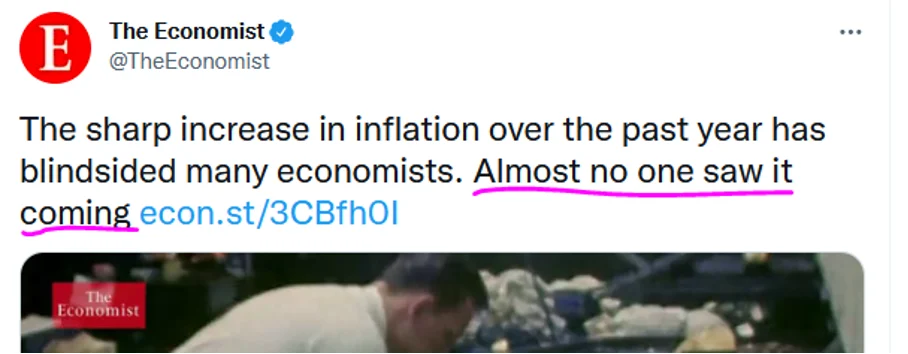
Z vyskočenej cenovej inflácie nie sú prekvapení len plochozemci z MMT ale aj samotný ekonomický mainstream. Tým, že posledné kolá monetárnej inflácie nafúkli „len“ ceny aktív, ktoré centrálne banky urputne ignorujú, vznikol dojem, že peňažná zásoba už nie je pre spotrebiteľské ceny dôležitým faktorom.
„Inflačný Godot za dverami?
Ilúzie o udržateľnosti dlhu v systéme sa rozplynú, keď začnú úroky rásť späť k historickým priemerom. …Dlhý trend ich poklesu môže zvrtnúť príchod Godota: cenovej inflácie v spotrebných statkoch. Pri pohľade na trhy mám pocit, že mnoho ľudí je presvedčených o tom, že sa to nestane už nikdy…Viem, aktuálne spotrebiteľské indexy DNES hovoria o miernom, prípadne dokonca spomaľujúcom tempe rastu cien. Druhá vlna a lock-downy stále tlmia dopyt a prirodzené spotrebné tendencie ľudí. Mňa ale zaujíma obdobie, keď sa to konečne otvorí a ľudia sa vrátia k starým životom s 20-30 % viac peniazmi v ekonomike. Napríklad domácnosti v Eurozóne držia nadmerné úspory približne v objeme 5 % HDP, ktoré čakajú na koniec mimoriadneho stavu a otvorenie ekonomiky…“
Napísal som v 86. vydaní #zpdz s názvom „Ochránia nás akcie pred infláciou? “ v polke decembra 2020. Nie som prorok. Stačilo trochu ekonómie a sledovať ceny na trhoch. Problém bol skôr v ekonómoch, ktorí príchod inflácie nechceli vidieť, keďže boli jej strojcami.
Inflačná hliadka
Že zbytočne straším rastom úrokov a hypotekárna matematika je boomerský prežitok?
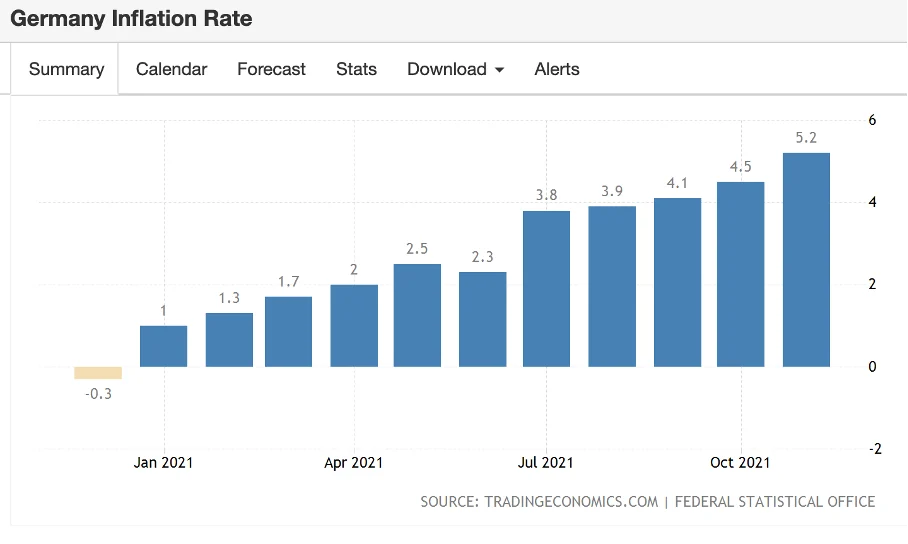
O dočasnosti vysokej inflácie prestal rozprávať dokonca aj kapitán tímu #TRANSITORY a šéf americkej centrálnej banky Jerome Powell. Či vysoké tempo cenovej inflácie vydrží do leta 2022 je ale stále otvorená empirická otázka. Ak vydrží, potom neverím, že Nemcom neprasknú nervy a nezaklopú na dvere ECB. Dovtedy šéfka našej centrálnej banky Lagarde môže točiť upokojujúce, ezoterické videá o tom, ako vo svojej zázračnej krištáľovej guli vidí že inflácia „je ako hrb“ a preto bude v budúcom roku klesať. Ktovie, prečo v tej guli, kde jasne vidí hrb, nevidela tú infláciu prichádzať.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Ďalší termín čoskoro oznámim.
Za vyššiu cenovú infláciu
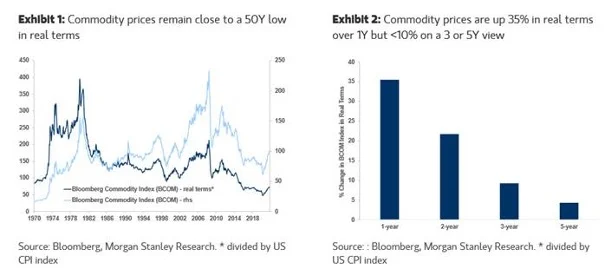
aj v roku 2022 hovorí fakt, že zatiaľ sme len na začiatku komoditného cyklu – komodity vyjadrené v iných aktívach alebo očistené o spotrebiteľskú cenovú infláciu sú stále lacné. Reálne ceny komodít (upravené o americkú cenovú infláciu) sú ešte blízko 50 ročného minima.
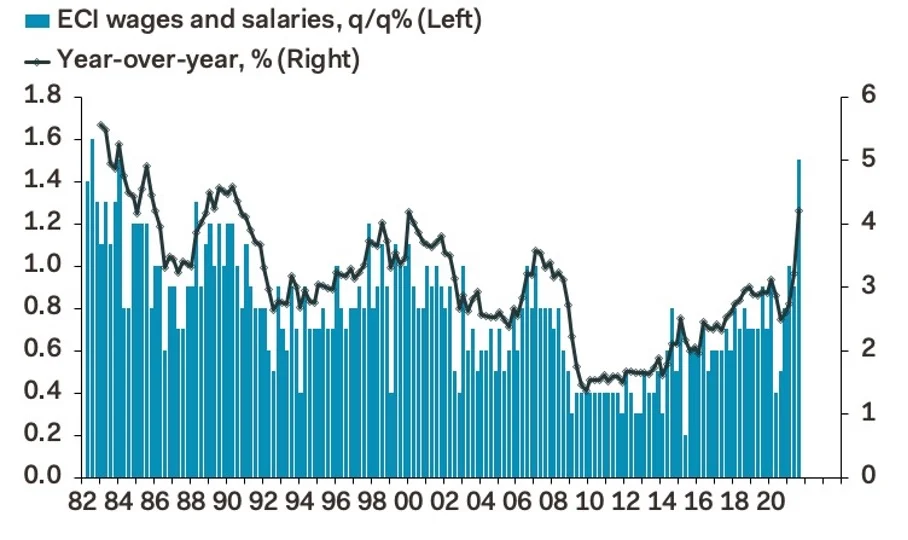
Zamestnávatelia konečne uverili vlastným očiam. Mzdy v USA rastú najrýchlejšie od Veľkej inflácie, čo sa ešte len pretaví do vyšších cien konečných statkov.
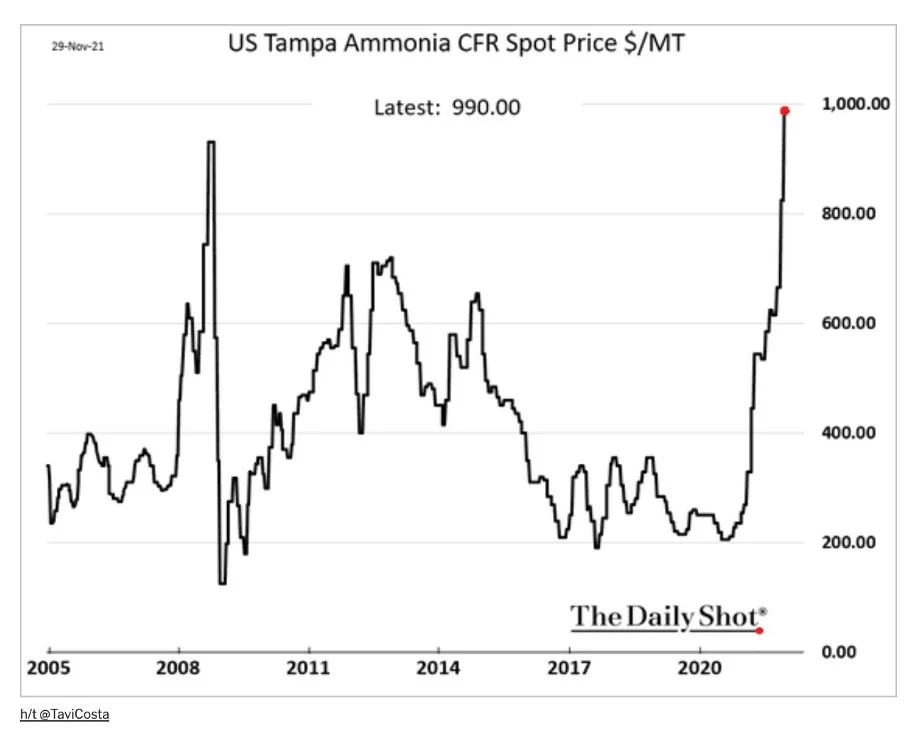
Niektoré komodity ako drevo síce korigujú svoje rekordné ceny, no iné ako hnojivo pokračujú do výšin. Tieto ceny tiež ešte nie sú zohľadnené v dnešných cenách potravín.
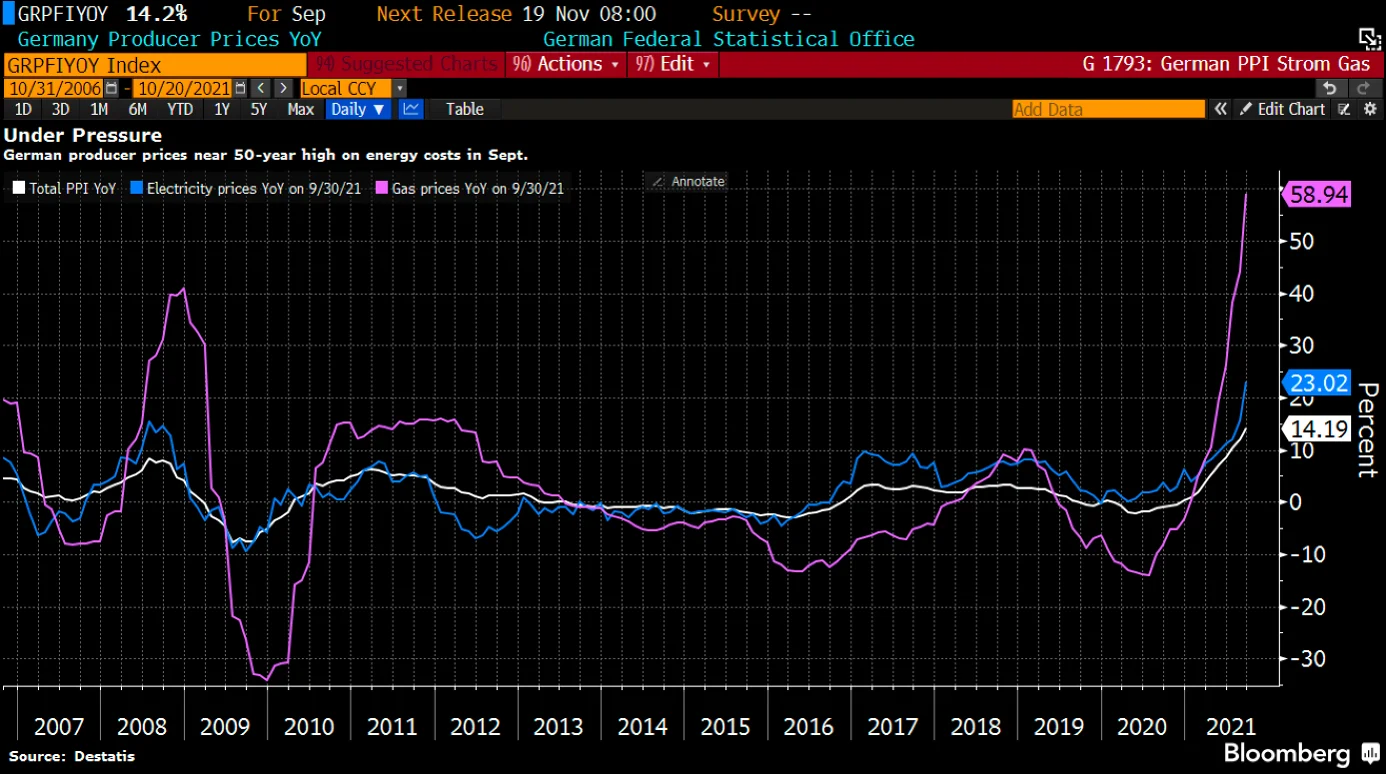
Nemecké ceny výrobcov rastú najrýchlejšie za posledných takmer 50 rokov. Cenová inflácia výrobcov narástla v septembri na 14,2 % z augustových 12 % . To je najrýchlejšie tempo rastu cien od októbra 1974. Ceny plynu narástli medziročné o 59 %, ceny elektriny o 23 %.
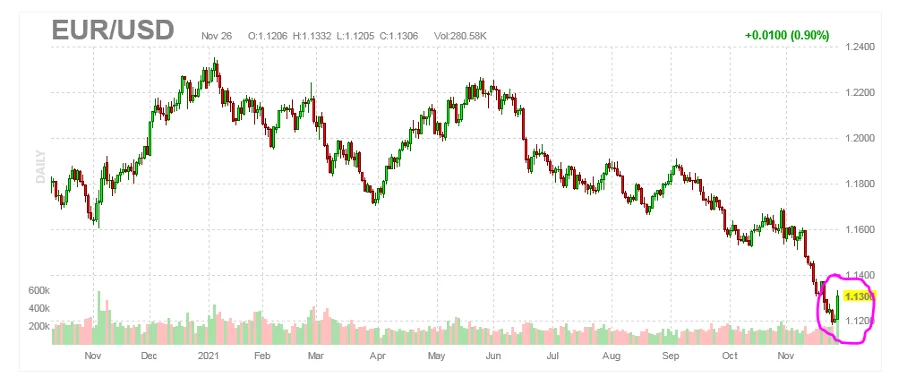
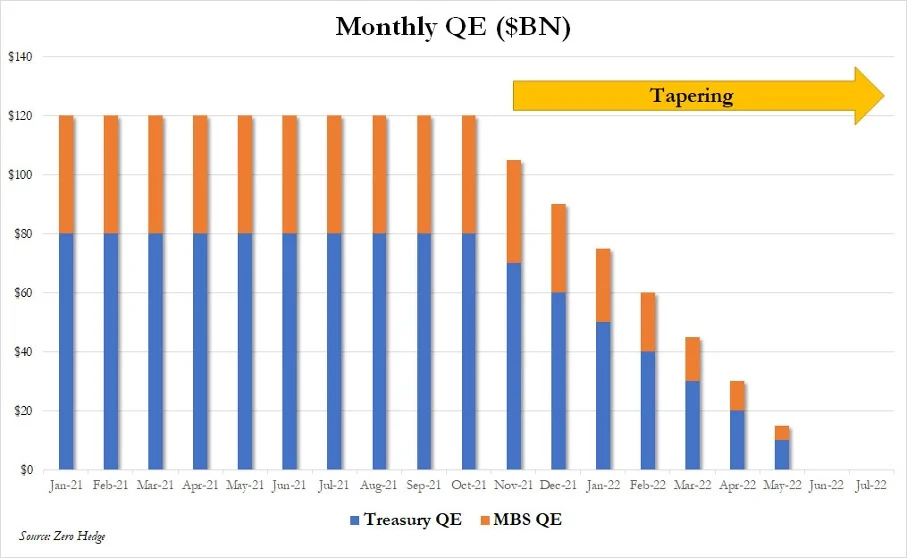
Napriek rečiam o postupnom sprísňovaní monetárnej politiky zatiaľ aj ECB aj Fed ešte stále stimulujú a majú rozbehnuté programy kvantitatívneho uvoľňovania (cca. 90 mld. eur vs. 120 mld. dolárov mesačne). Ak by sa obavy ohľadom Omikronu naplnili, Powell to možno opätovne rozbalí vo veľkom, ako by bol rok 2020. Raz inflačná holubička, navždy inflačná holubička. Naznačilo to aj skokovité oslabenie dolára s príchodom správ o novom variante.
Kľúčovým faktorom pre pokračujúcu vysokú cenovú infláciu je pokračujúce otvorené fiškálne obžerstvo. Krajiny robia takmer 10 % deficity vo verejných financiách, ako keby bola nezamestnanosť 20 % a ekonomika v depresii.
Proti vyššej cenovej inflácii
minimálne na začiatku roku 2022 by mohla zabrať splašená reakcia na Omikron a prípadné pozatváranie ekonomiky? Lepší argument proti sa dá nájsť v najdôležitejších dátach pre ceny aktív – vývoji americkej peňažnej zásoby.
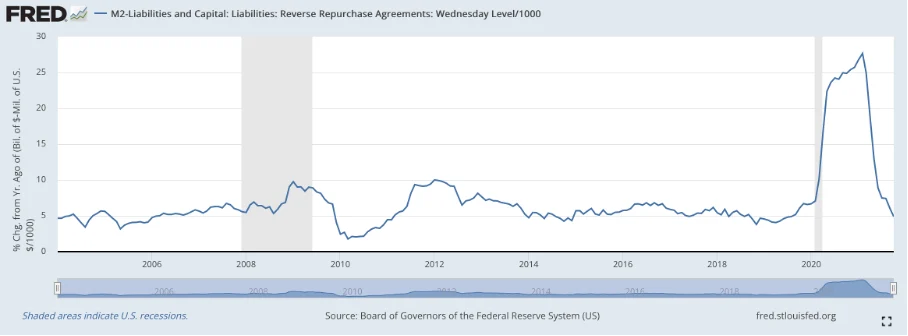
Rast americkej peňažnej zásoby po výbuchu minulý rok rýchlo padá. Agregát M2, ktorý po nedávnych zmenách v zverejňovaní údajov asi najlepšie odzrkadľuje to, čo sa dá považovať za peniaze pod kontrolou Fedu (očistený o reverzné repo obchody Fedu, ktoré naopak likviditu sťahujú) klesol z takmer 30 už na 5 % medziročne. V minulosti, približne rok aj niečo potom, ako sa priškrtil tok nových peňazí k tomuto tempu, začali na rôznych trhoch výpredaje a neskôr aj ekonomika spomaľovať. Stále môže byť výsledkom aj stagflácia, ale prípadný des na akciových trhoch môže tlmiť bujarý dopyt a tým aj cenová inflácia v spotrebe.
Non #TRANSITORY Powell už pred Omikronom hovoril o sprísňovaní monetárnej politiky. To by malo mať podobu zatiaľ len tlmenia QE ku koncu roka 2021 podľa nasledujúceho harmonogramu.
Momentálne som stále skôr na strane vyššej cenovej inflácie, nad cieľmi centrálnych bánk, aj v roku 2022. Rozbehnutý inflačný tanker má svoju zotrvačnosť. Navyše o sprísňovaní monetárnej politiky sa zatiaľ len hovorí, v skutočnosti sa stále stimuluje nielen monetárne, ale masívne aj štátnymi výdavkami a deficitmi.
V $kratke
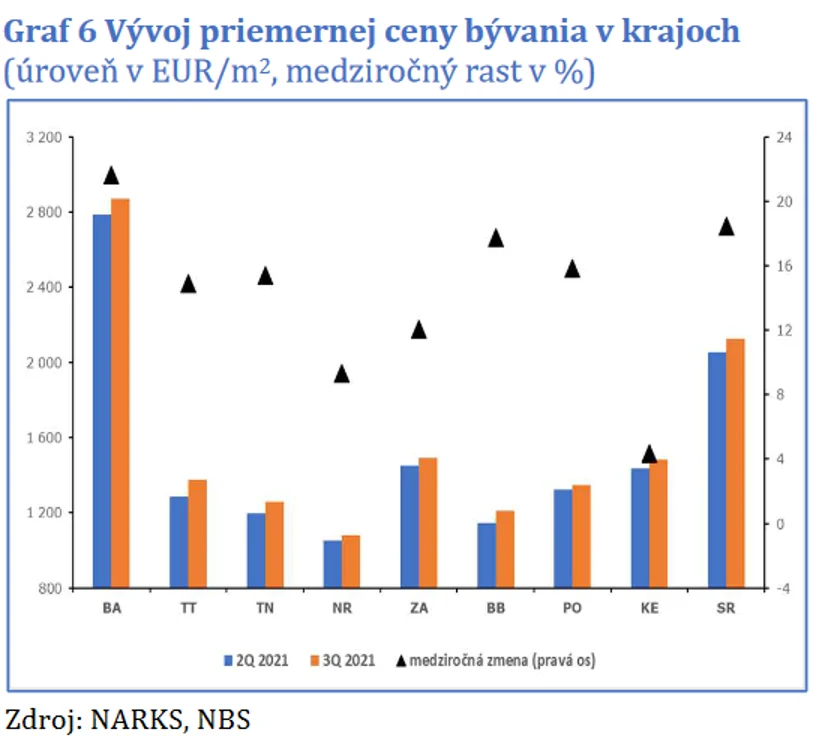
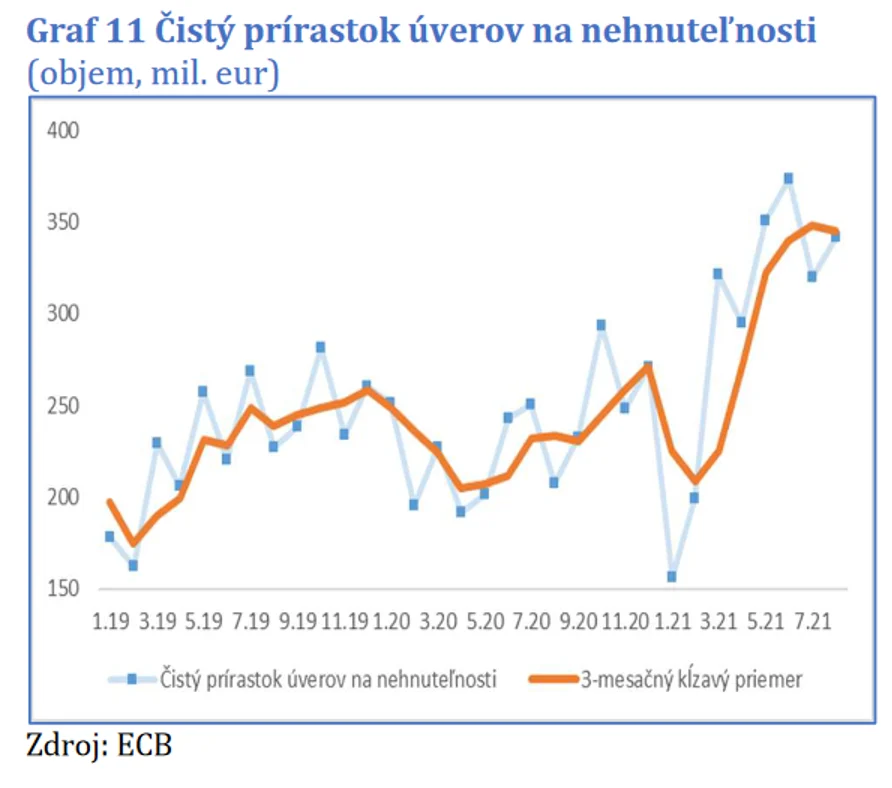
Slovenské nehnuteľnosti pokračujú vďaka úrokom hlboko pod infláciou a rekordným objemom poskytnutých hypoték v silnom raste. Podľa NBS: „Medzikvartálne tempo rastu ponukových cien nehnuteľností na bývanie v 3. kvartáli 2021 spomalilo na 3,4 %. V porovnaní s minulým rokom sú ceny o 18,4 % vyššie. Ceny domov rastú naďalej rýchlejšie než ceny bytov.“
Keď už Fed aspoň hovorí o sprísňovaní monetárnej politiky, nezaškodí pozrieť sa, ako sa darilo rôznym druhom aktív počas posledných cyklov zvyšovania základného úroku americkou centrálnou bankou: 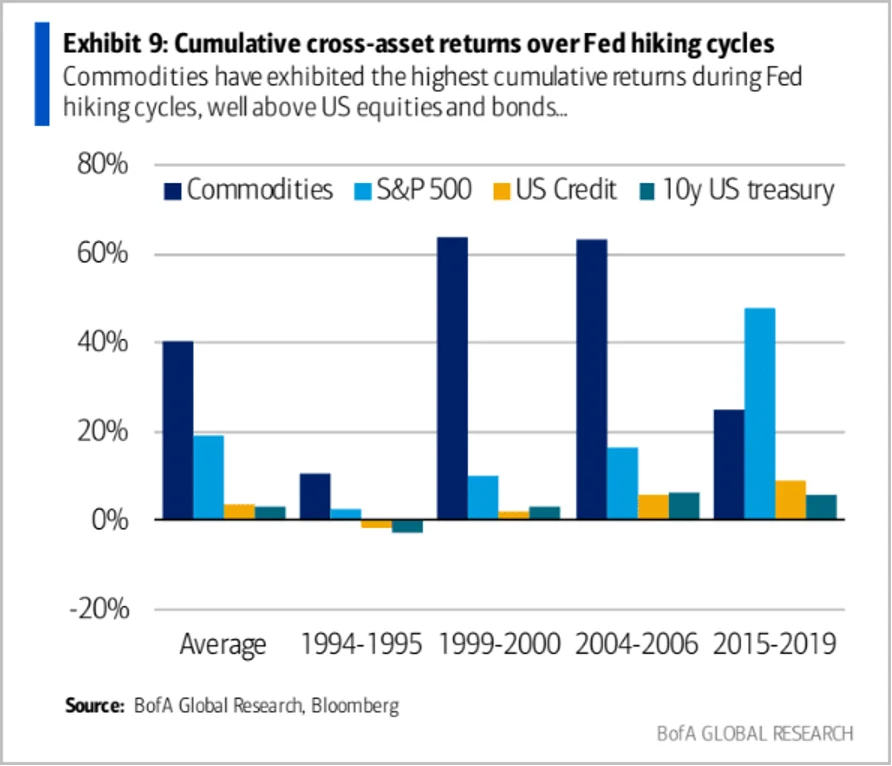
Európska komisia ešte v lete zadala tender na preskúmanie možnosti vytvorenia centrálneho Európskeho registra aktív, kde by bolo evidované všetko čo máme – všetky aktíva vlastnené občanmi EÚ vrátane nehnuteľností, zlata v safe deposit boxoch, kryptomien a umeleckých diel.
V shortovaní Tesly mám nečakanú spoločnosť. Elon Musk dal na Twitteri hlasovať, či má predať 10 % svojich akcií. V hlasovaní vyšlo áno (57,9 %), a postupne ich predáva. Predaj akcií nahlásil regulátorovi ešte v polke septembra, niekoľko týždňov predtým, než spustil hlasovanie. Dôvodom budú zrejme maturujúce opcie v jeho vlastníctve a potreba peňazí na s tým spojené daňové povinnosti. Na to, že je to skoro 17 miliónov akcií to trh dodnes absorboval nečakane dobre.
Od-dych pri skúmaní dychu
Vydýchnime si na chvíľu od Omikronu, vráťme inflácii jej pôvodný význam – expanziu pľúc nádychom.
Zdvihnite zrak k horizontu, uvoľnite sa a vystrite sa na stoličke. Skúste hlboký nádych nosom (nie ústami, nos je na dýchanie, ústa sú na jedenie) najprv do brucha a potom do hrude. Nasleduje privretými perami spomalený, predĺžený výdych. Zopakujte to niekoľko krát za sebou. Už len toto jednoduché, pár minút trvajúce cvičenie, vie človeka dostať zo stresujúceho stavu, späť do kľudnejšej, fyzickejšej prítomnosti.
Dýchanie je brána do duše, ktorá v posledných rokoch zažíva prekvapivý boom. Jedni sa snažia dýchať viac (Wim Hof a jeho hyper-ventilácia), iní zas menej (Butejko a jeho hypo-ventilácia v The Oxygen Advantage), než im telo hovorí. Správny prístup závisí od cieľa a od toho či vôbec, a ak áno, ako je človek pokazený.
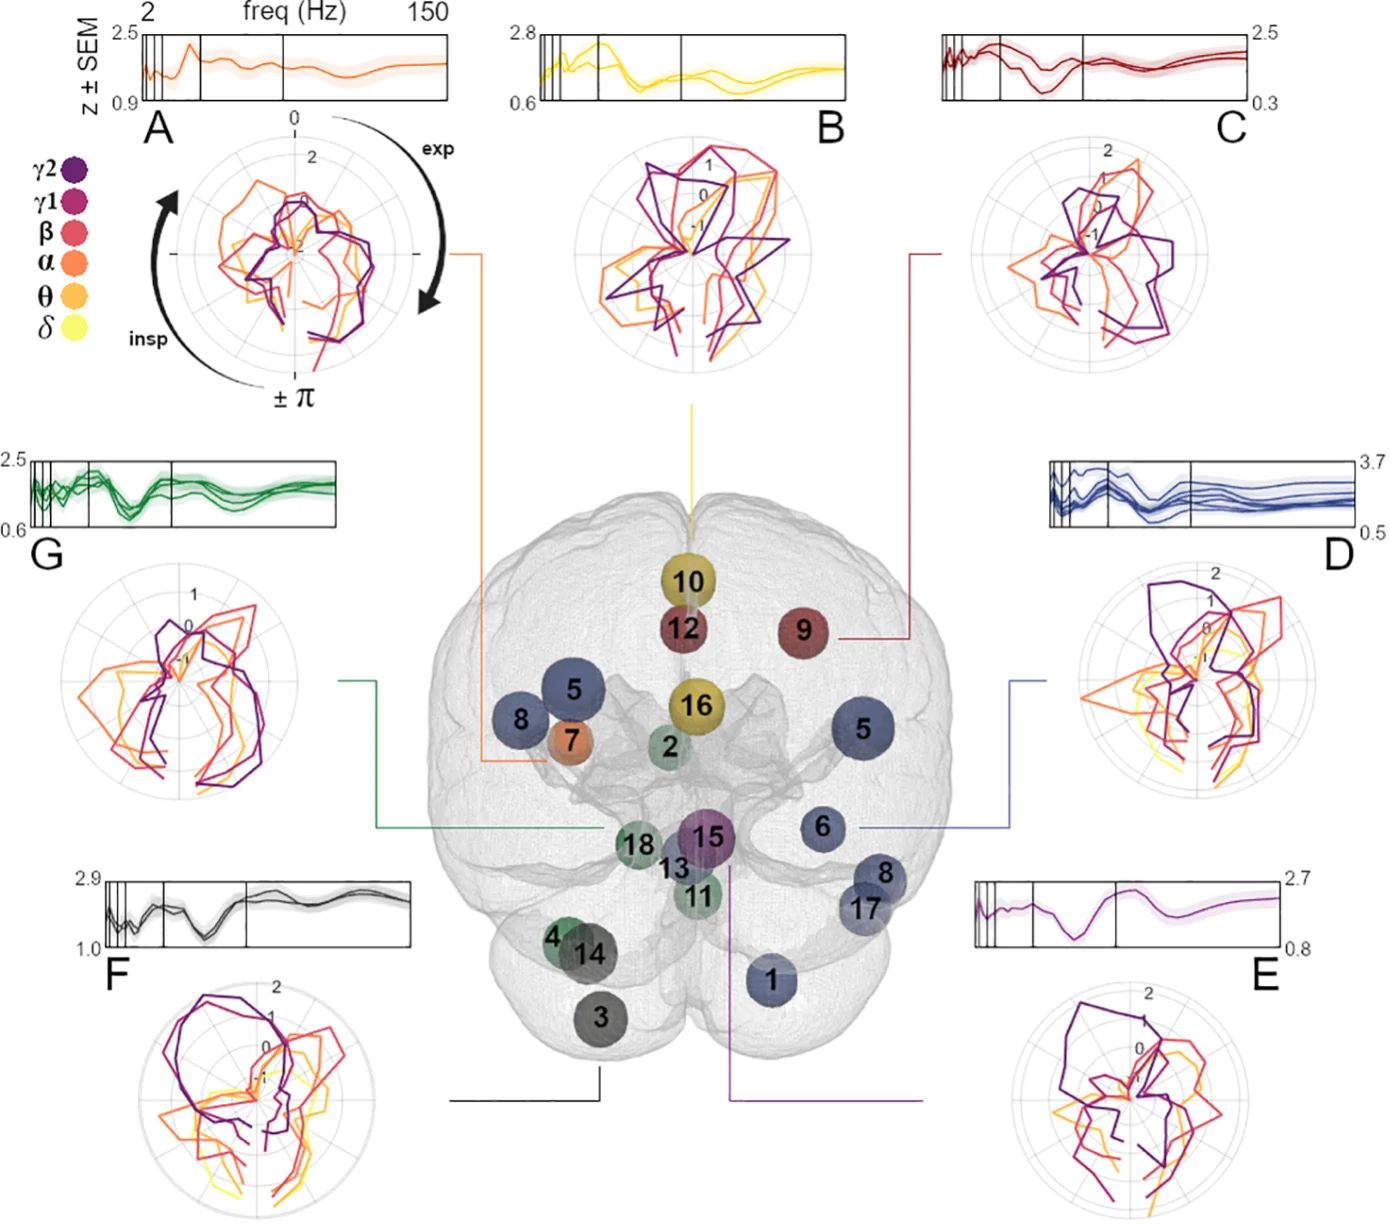
O tom, že sa cez dych dajú ovplyvňovať psychické stavy a autonómne funkcie ako tep srdca či HRV som tu už písal. Najmä výdych, či už v podobe hlbokého výdychu, smiechu či spevu vedie ku vagálnej stimulácii – aktivácii relaxačného módu tela. Ono to znie dosť ezo a je pravda, že tvrdých dát z tejto oblasti zatiaľ veľa nie je. Záujem o terapeutické efekty dýchania ale rastie a vďaka novým výskumom získavame o niečo lepší obraz, čo sa to s dušou a mozgom pri dýchaní vlastne deje. V tomto čerstvom vedeckom článku sa toto prepojenie na dýchanie podarilo zdokumentovať mapovaním mozgovej aktivity.
Najviac som sa o dýchaní naučil pri mojej ambícii nejakú dobu nedýchať. Asi najčastejšou reakciou na to, keď sa niekto dozvedel, že robím nádychové potápanie bolo, či sa nebojím o moje neuróny. „Veď mozog odumiera už po piatich minútach nedýchania…“ učili sa ľudia v škole. Dnešné výkony v statickej apnoe pritom presahujú 10 minút. Nie všetko, čo ľudí učia v škole, je pravda. Je to komplikovanejšie.
Freediving nie je bez mnohých rizík, ale mne vždy prišlo, že keby som ja bol neurón a mám si vybrať medzi službou u freedivera a horolezca, neváham ani jeden vzruch. Kým ja som v skutočnej hypoxii pri ponore iba na jeho konci, maximálne desiatky sekúnd, oni trávia v prostredí radikálneho nedostatku kyslíka niekedy aj celé dni. Pritom horolezcov v extrémnej nadmorskej výške pred poklesom mentálneho výkonu varuje málokto.
Ďalší výskum túto hypotézu potvrdzuje. Vysoká nadmorská výška, málo kyslíka, dehydratácia či nebodaj výšková choroba môže najmä u neaklimatizovaných amatérov viesť k trvalým poškodeniam mozgu. Čím vyššie, tým horšie, ale nemusí to byť ani Everest:
„Napríklad na 4 807 metrov vysokom Mont Blancu dosiahlo v roku 1998 sedem trekkerov vrchol bez toho, aby pocítili príznaky výškovej choroby. Keď ich o niekoľko dní neskôr vyšetrili, u troch z nich sa zistili závažné abnormality. U dvoch z nich sa v mozgu zväčšili Virchow-Robinove priestory (VR), medzery v mozgovej hmote obklopujúce cievy, ktoré na magnetickej rezonancii vyzerajú ako biele vtáčie výkaly. (Zväčšené VR priestory sa vyskytujú u starších ľudí a u ľudí s Alzheimerovou chorobou, ale zvyčajne sa neobjavujú u ľudí vo veku dvadsať a tridsať rokov, čo bol vek týchto horolezcov). Jeden trekker mal kortikálnu atrofiu – trvalý úbytok šedej hmoty, ktorý môže spôsobiť závrate a iné problémy, a jeden mal subkortikálnu léziu, poškodenie siete nervových dráh v bielej hmote, ktoré môže spôsobiť množstvo vážnych problémov.“
Tip podcast – rozdýchajte to
Keď treba, skúste to rozdýchať. Pomôcť môže #zpdz podcast. V štúdiu sme sa rozprávali o dýchaní aj so spevákom Matúšom Uhliarikom a citovali múdra z knihy Jamesa Nestora: Dych.
Je nás už vyše 10 500. Vítam aj množstvo nových, českých odberateľov. Pridali sa k nám po mojej prednáškovej a podcastovej tour na podporu aktuálneho vydania českej verzie Zlých peňazí „Špatné peníze“. Dúfam, že tunajšie texty budete ešte zvládať aj bez prekladu. Ak to bude náročnejšie, berte to ako cvičisko na to, aby sme navzájom naše jazyky nezabudli.
Všetko dobré a veľa slobody.
Juraj Karpiš
Vzhľadom na zaujímavú situáciu v znehodnocovaní či už našich, či českých zlých peňazí som mal v pláne spraviť ešte pred zimou živú prednášku o aktuálnom vývoji na trhoch, možných scenároch vývoja a ich dopadoch na osobné financie. Momentálna situácia lock-downov a polo-lockdownov to neumožňuje. Preto to spracujem a následne natočím osamote a vo forme prednášky/kurzu to zavesím v nasledujúcich týždňoch u mňa na stránke. Aj tu vám o tom potom dám vedieť. Vaše komentáre, tipy a postrehy si rád prečítam na [email protected]. Ak chcete, aby knihy Ako na zlato, Jak na zlato alebo Zlé peniaze stihli poštou doraziť ešte pod vianočných stromček, je pomaly najvyšší čas ich objednávať. Ďakujem!


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.