#zpdz pred 6 rokmi neexistovalo.
Teraz je vás, ktorí odoberáte tento newsletter 12 tisíc. V priemere 60 % ľudí si ho aj otvorí a prečíta. Vyše 10 % z odberateľov platí niektorú z troch úrovní predplatného. Okrem prístupu k celému číslu a archívu minulých vydaní #zpdz tak podporujete aj vznik voľného obsahu ako sú podcasty alebo $kratky. Pomaly pribúdajú ďalšie knihy, kurzy a čoskoro aj osobné podujatia.
Nebol to plán, skôr experiment.
Po vydaní knihy Zlé peniaze, som nemal pocit, že je hotovo. Peniaze kazili ďalej a rýchlejšie. Kniha sa dobre predávala, no vyvolala emócie, ktorých energiu mnoho ľudí nevedelo presmerovať do konkrétnej, primeranej akcie v osobných financiách. Povedal som si, že skúsim pomôcť ľuďom minimálne vo finančnej sebaobrane pred dopadmi zlých peňazí. Optimálne dokonca zarábať na štátnom kazení peňazí.
Zlé peniaze, dobrý život.
Začal som písať #zpdz a prvé vydanie som poslal na 1 293 mailových adries, ktoré ste mi dali pri kúpe knihy Zlé peniaze. 4 roky som to písal „len tak“, vo voľnom čase, „zadarmo“. Hlavnú časť #zpdz som spoplatnil len pred dvoma rokmi. Netušil som, ako to dopadne. Bolo to napínavé, ako vždy, keď ide človek so svojou kožou na trh. Hodil som sa do publika a vy ste ma chytili.
Toto je jeden príklad podnikania, ktorý skúšam ja. S Jurajom Bednárom som sa nedávno o tom, prečo a ako experimentovať s podnikaním porozprával v mojom podcaste. V apríli rozbehol výzvu „Prebuďte v sebe podnikavosť!“, v ktorej chce pomôcť ľuďom, ktorí chcú začať s takýmto mentálnym otužovaním.
Áno, je to ťažšie, ako sa na chvíľu ponoriť do ľadovej vody. Na prehry citlivé Ego človeku pomôže vygenerovať milión dôvodov prečo sa to nedá alebo prečo začať až zajtra. Pochybnosti o vlastných schopnostiach a strach z odhalenia toho, kto vlastne sme, sú zdrojom Odporu.
Tento text som nezačal projektami, ktoré mi nevyšli. No prežil som to. „Heroín, cukor a pravidelný plat.“ sú najnávykovejšie veci v dnešnej spoločnosti hovorí Taleb. Ak človek prekoná Odpor, veľa sa o sebe naučí, môže pomôcť ostatným a možno aj zarobiť. Juraj je pre mňa zosobnením tohto prístupu. Namiesto hundrania buduje, namiesto kritizovania pomáha. Je radosť s ním spolu-pracovať.
Odviedli ste daň z reálnej straty? Pozor na monetárne ilúzie
„Nakúpil som za 9, predal za 10. Za rok som tak zarobil milión eur,“ pyšne hovorí podnikateľ Robo. „Keby sme ešte nemuseli zaplatiť tých 210-tisíc na dani z príjmu,“ posťažuje sa.
Pletú ho monetárne ilúzie. Dôležitý je reálny príjem. Nie, o koľko núl viac majú bankovky v jeho trezore, ale čo si za ne môže kúpiť. Netuší, že nezarobil nič. Naopak, spravil stratu, keďže štátu odvedie „daň z ničoho“.
Nebuďme ako Robo, nenechajme sa popliesť halucináciami vyvolanými centrálnymi bankármi.
Na Slovensku aj v Česku máme cválajúcu cenovú infláciu. Zoberme slovenských (takmer) 11 % medziročného rastu cien a počítajme. Ak tovar kúpil začiatkom minulého roku za 9 miliónov a predal ho 12 mesiacov neskôr za 10 miliónov, reálne zarobil nie jeden milión, ale nulu. Milión je totiž 11 % nárast ceny jeho tovaru počas toho, ako mu ležal v sklade, spôsobený znehodnotením zlých peňazí. Za rovnakých 9 miliónov by v čase, keď ho predával, už identický tovar neobstaral a musel by zaň zaplatiť o 11 % viac.
Náklad, v podobe nižšej kúpnej sily jeho tržieb, mu však zákon neumožní zarátať do výdavkov. Tento ignorovaný účtovný omyl vedie k tomu, že podnikatelia v skutočnosti platia vyššie dane, než si myslia. Daň odvádzajú aj z fiktívneho zisku v podobe poklesu kúpnej sily výnosov vyvolaného znehodnotením eur. Keby si to Robo celé prepočítal, zistil by, že zaplatil daň 210-tisíc z reálneho príjmu nula. Po zaplatení dane bude v mínuse a mal by to radšej zabaliť.
Podobné cvičenie úpravy o cenovú infláciu treba spraviť po predaji bytu, akcií alebo pri vyjednávaní o plate. Smrti a daniam sa vyhýba ťažko. Počítať reálne príjmy napriek tomu odporúčam. Budete mať lepšie informácie o reálnom stave vášho podnikania a úspor. Na monetárnom tripe nebudeme zbytočne míňať čas a energiu na dosahovanie reálnej straty, nezačneme si pojedať vlastný kapitál, a lepšie sa pripravíme na dôchodok.
Ako sa brániť pred nereálnymi daňami
Pri mnohých druhoch podnikania však na zistenie reálneho zisku nestačí len zreálniť ceny nakúpeného tovaru, práce či energií.
Podnikatelia, ktorí odpisujú do nákladov investičný majetok v historických cenách, sú na tom horšie než Robo. Čas, pár ubehnuvších rokov, podcení ich reálne náklady. Odpisy, ktoré sa počítajú percentom z ceny obstarania majetku, nebudú zohľadňovať cenu jeho opotrebenia a nebudú stačiť na jeho obnovu. 40-ročné odpisy budovy, ktoré nie sú upravené o infláciu, sú absurdným účtovným zahmlievaním. Podnikateľ pomýlený oficiálnym účtovníctvom znehodnoteným infláciou bude nevedomky spotrebovávať svoj kapitál, mýliac si ho s infláciou nereálne nafúknutým ziskom. Bude vyplácať a prejedať dividendy zo zisku, ktorý nikdy nevznikol. Vďaka mylným odpisom bude podceňovať reálne náklady produkcie a nevedomky znižovať produkčnú schopnosť. Na dani z fiktívneho príjmu bude strácať kapitál v prospech štátu. Tak vyzerajú konkrétne mikro-efekty makro politiky podpory ekonomiky zlými peniazmi.
Proti vyvlastneniu cenovou infláciou sa dá z pozície podnikateľa brániť, limitujúcimi sú zákony a množstvo kreativity v účtovníctve. Pri obstaraní budov alebo technológií s dlhou životnosťou stojí za to zvážiť lízing namiesto nákupu a následného odpisovania. V prípade nákupu investičného majetku je dobré zvoliť nerovnomerné, exponenciálne odpisovanie s dôrazom na čo najrýchlejšie započítanie do nákladov predtým, než reálnu hodnotu nákladov zožerie inflácia. Ďalšou technikou obrany je účtovanie o zásobách metódou posledná do skladu, prvá zo skladu (LIFO). Dáva podnikateľovi do istej miery flexibilitu a v prípade prudkého rastu cien je pre neho výhodnejšie predaný tovar oceniť podľa naposledy nakúpených kusov (LIFO), a tak premietnuť aspoň časť inflácie aj do nákladov. Takéto účtovanie je už však podľa medzinárodných štandardov (IFRS) zakázané a táto možnosť ostala už len v niektorých krajinách ako Japonsko alebo USA (kde ju tiež chcú zakázať).
Popísaný problém sa týka aj ľudí, ktorí vlastnia aktíva v podobe akcií, zlata alebo nehnuteľností. Tu sa dá brániť proti zdaňovaniu infláciou nafúknutých nominálnych príjmov, ktoré sú mylne považované za kapitálový výnos, predĺžením obdobia držania na obdobie, v ktorom sú už príjmy oslobodené od dane z príjmu (v SR rok pri akciách, päť rokov pri nehnuteľnostiach) a obmedzením obchodovania s nimi. Pri fyzickom zlate sú príjmy z predaja (ak nebolo zaradené do obchodného majetku) oslobodené od dane z príjmu, no ktovie ako to bude v budúcnosti, preto stojí za zváženie minimálne časť z neho nakupovať anonymne.
Exorcisti ducha Bundesbanky z ECB – inflačná hliadka
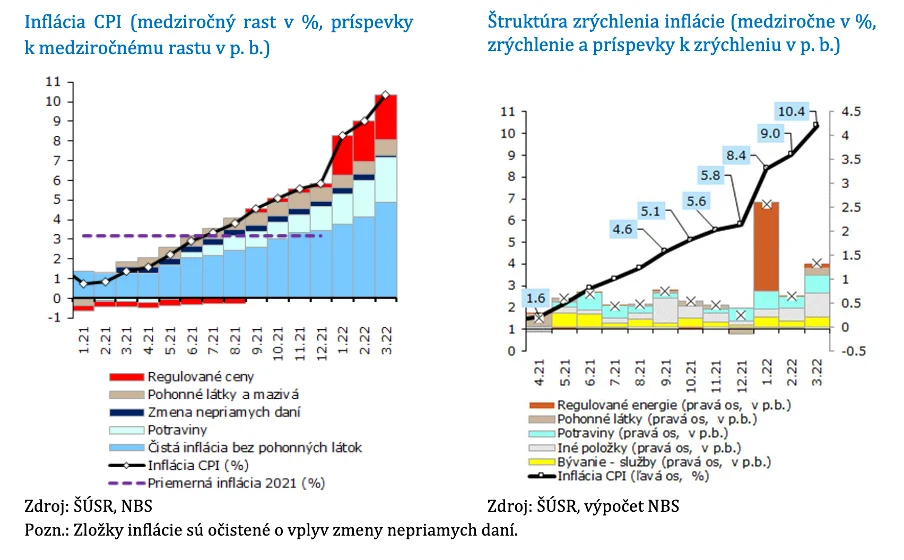
Gratulujem centrálnym bankárom k dosiahnutému úspechu v podobe cválajúcej inflácie. Medziročné tempo cenovej inflácie dosiahlo v marci na Slovensku 10,4 %. Prekonali dokonca aj moje očakávania.
„Dnes vieme, že euro nie je marka. Experiment so zlepšením kvality jabĺk pridaním zdravého nemeckého monetárneho jablka do južanského červivého košíka dopadol podľa očakávaní.“ aj to som napísal som v mojej knihe „Zlé peniaze – sprievodca krízou“.
V tomto vydaní sa k nej ešte párkrát vrátime. Ideme podľa v nej predostretého scenára.
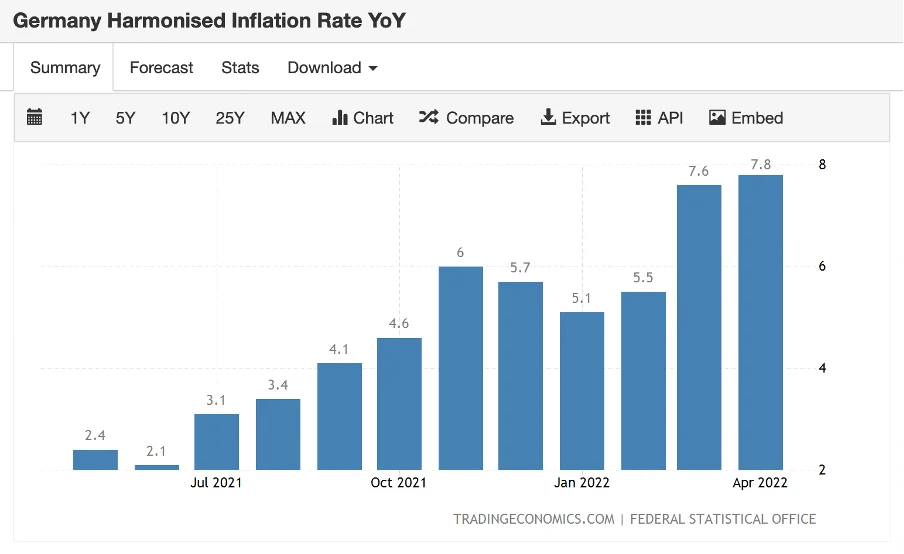
Cenová inflácia v Nemecku sa podľa predbežných aprílových dát harmonizovaného indexu spotrebiteľských cien vyšplhala na 7,8 % medziročne. Medzimesačné tempo cenovej inflácie v marci zrýchlilo z februárových 0,9 na 2,5 % čo je najviac od roku 1951.
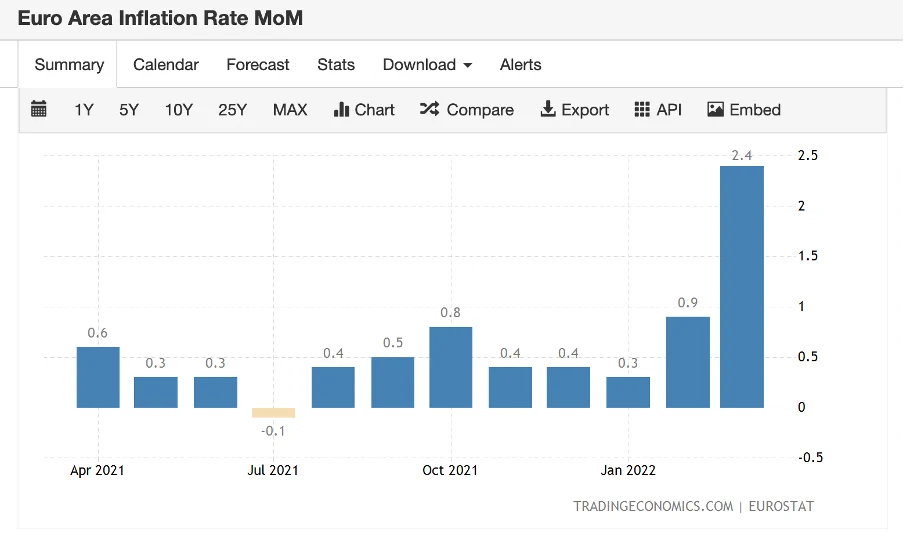
ECB sa to podarilo: cenová inflácia v eurozóne je nad 2 %, akurát že MESAČNE. Medzi marcom a februárom narástli ceny o 2,4 % čo je anualizované tempo inflácie takmer 30 %.
Kým sa centrálnou bankou novovytvorené peniaze rozdávajú, je to vždy zábava. Ľudia zarábajú na raste cien nehnuteľností, akcií a dostávajú nové dávky. Tým, ktorí sú najbližšie tlačiarní peňazí a politikom rozdávajúcim novovytvorené peniaze ide karta. Ľahko sa im podniká a zisky utešene rastú.
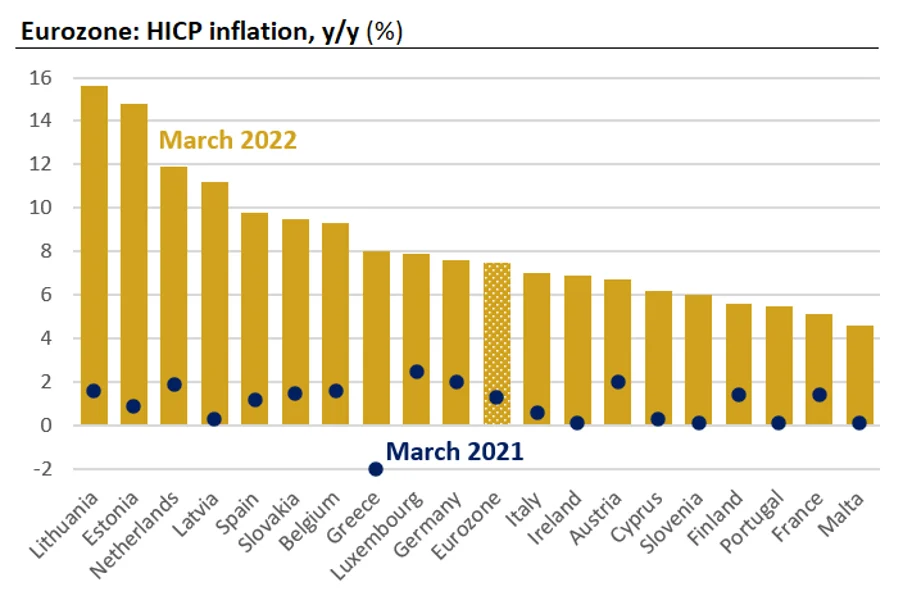
Graf:@DanielKral1
Menej zábavy prichádza, keď za tento obed „zadarmo“ vyčarovaný politikmi a ich centrálnou bankou treba zaplatiť rastúcimi cenami v ekonomike. Deň zúčtovania je tu. Najviac bude bolieť nízkopríjmových a chudobných. To je irónia pomýlených Jánošíkov v centrálnych bankách, ktorí prispievajú k rozdielom v príjme a majetku v spoločnosti.
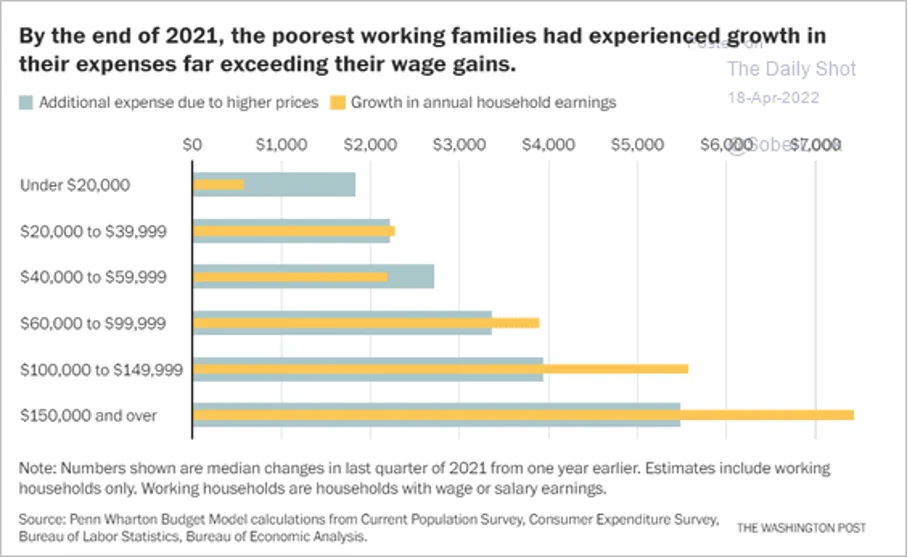
Dodatočné výdavky z dôvodu rastúcich cien vs. rast príjmov pracujúcich domácností rozdelených podľa ročného príjmu
Zatepľovanie, obedy zadarmo a teraz Putin – nový príbeh inflačnej 1000 a jednej noci
Zatepľovanie, obedy zadarmo a teraz počúvam, že za infláciu môže hlavne Putin. Je to nový príbeh z 1000 a jednej inflačnej noci.
Scott Pelley: „Jednoducho ste zaplavili systém peniazmi?“
šéf Fedu Jerome Powell: „Áno. To sme spravili.“
z rozhovoru pre 60 MINUTES v máji 2020.
Putinova životná chyba cenám nepomáha. Hádzať naňho ale aj výsledky doterajšej práce našich centrálnych bankárov a politikov je šírením dezinformácií.
Na Slovensku nám medzimesačne ceny narástli o 2,7 % (ročné tempo cenovej inflácie 32,4 %) v januári, keď ešte bývalý agent KGB nezačal s dobývaním civilizovanejších častí sveta.
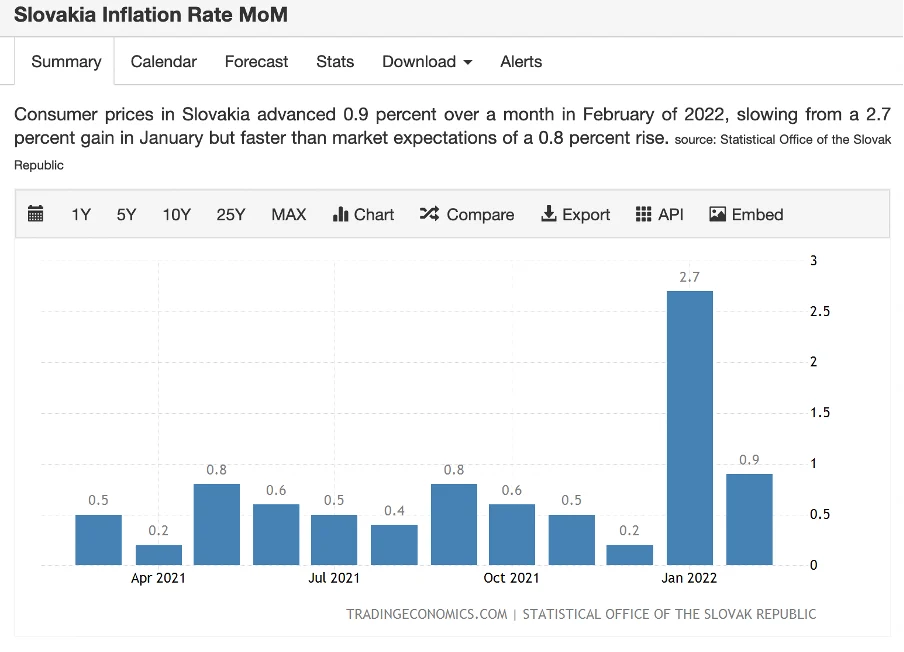
Napriek dramatickému rastu cien v eurozóne, cválajúcej inflácii na Slovensku a prebiehajúcej vojne v Európe naša Európska centrálna banka stále drží základný úrok na 0 % a podporuje ďalší rast cien bežiacim programom kvantitatívneho uvoľňovania a vytváraním nových eur v objeme 40 miliárd za mesiac (apríl).
Aj americká centrálna banka, ktorá síce už nesmelo pri oficiálnej inflácii takmer 9 % dvihla základný úrok na 0,33 %, je s úrokmi tak pozadu za tempom cenovej inflácie, ako nikdy v histórii.
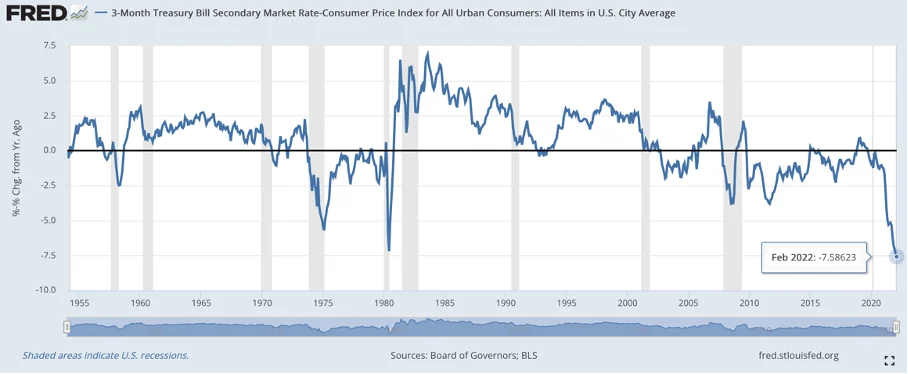
Reálne americké úroky = výnos na amerických 3 mesačných pokladničných poukážkach mínus medziročné tempo cenovej inflácie
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Prečo nedvíhajú? Doba peňažného útlaku centrálnymi bankármi
Nevyzerá to úplne tak, ako keby štátnym centrálnym bankám rýchly rast cien vyhovoval?
Späť k Zlým peniazom: „Inflácia sa bude snúbiť s finančnou represiou…“ zaprorokoval som si v roku 2015.
„Pri pomalom ekonomickom raste sa dá z dlhu vyrásť len ťažko. Klasické šetrenie a postupné splácanie dlhu je zas nepopulárne u politikov, ale aj u ich voličov. Default je pre politikov posledná možnosť, keďže po ňom stratia prístup na zahraničné finančné trhy a musia radikálne šetriť. Z uvedených možností riešenia vysokých štátnych dlhov preto ostáva v prípade ekonomickej stagnácie už len kombinácia posledných dvoch – zničenia časti reálnej hodnoty dlhu infláciou a inflačná daň vyberaná finančnou represiou…Centrálnou bankou vyvolaná inflácia potom zabezpečí, že na úrokoch … budú (sporitelia) dostávať menej, než je tempo rastu cien v ekonomike. Cez negatívne reálne úroky budú popri klasických viditeľných daniach vkladatelia financovať výdavkové dobrodružstvá politickej triedy. Znižovanie štátneho dlhu infláciou z centrálnej banky je mnohokrát úspešne testované riešenie.“
Nenechajte sa pomýliť dnešnými ustarostenými výrazmi centrálnych bankáriek. Po inflácii túžili a dnes im robí radosť. Usilovali sa o ňu a stále ju podporujú. Pomáha totiž ich zamestnávateľovi – najväčšiemu dlžníkovi v ekonomike – štátu.
„V posledných rokoch sa zakorenila nízka inflácia, no naša prepracovaná stratégia hovorí, že to v budúcnosti nedovolíme. Dosiahnuť tento cieľ tiež znamená, že inflácia môže občas mierne a prechodne prekročiť 2 %.“ hovoril guvernér slovenskej pobočky ECB ešte v júli 2021.
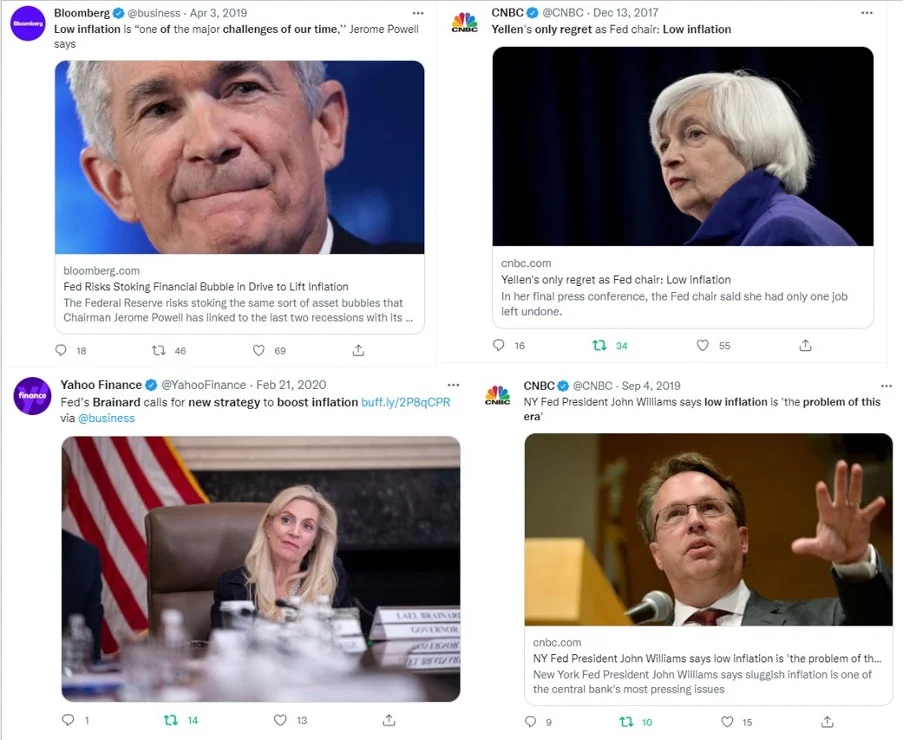
Ak by vyššiu infláciu skutočne nechceli, základný úrok by bol už dávno nad infláciou.
„Obľúbeným príkladom zníženia vysokého štátneho dlhu bez nutnosti defaultu je povojnová Veľká Británia. Kým po skončení druhej svetovej vojny bol verejný dlh tejto krajiny viac než 200 % HPD, o 20 rokov neskôr to bolo už menej než 50 %. O tento zázrak sa nepostaral ekonomický rast, ale inflácia, ktorá znehodnotila pohľadávky veriteľov. Ich osud ilustrujú consoly, britské štátne dlhopisy s neurčenou lehotou splatnosti, ktoré sú de facto anuitami. Ich nominálna hodnota klesla medzi rokmi 1946 a 1986 zo 105 na 35 libier, pričom zároveň v tom istom období narástla cenová hladina trinásťnásobne. Ten, kto v tomto období požičiaval britskej vláde cez tento druh dlhopisu, prišiel o 97,5 % reálnej hodnoty svojej istiny (ignorujúc vyplatené úroky). Inflačnou daňou si v povojnovom období pomohli aj v USA, Austrálii alebo v Taliansku, kde priemerné ročné negatívne úroky dosahovali až takmer 5 %.“
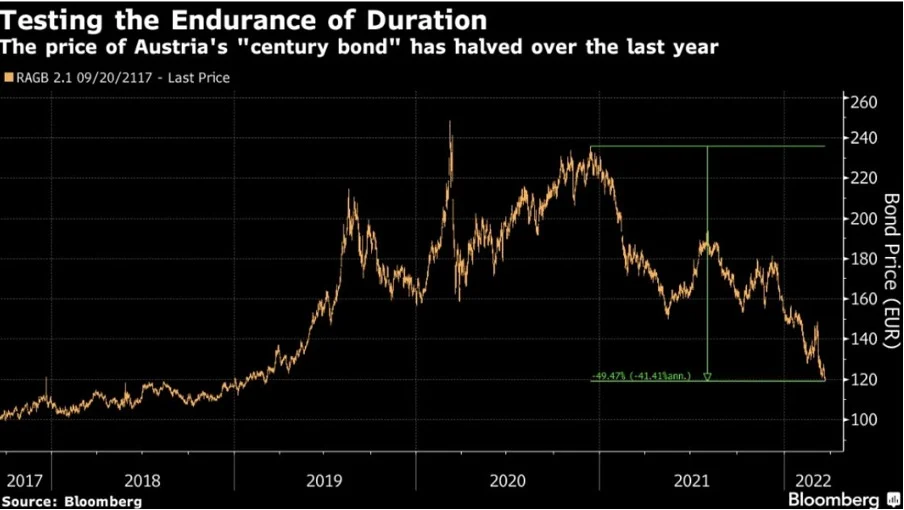
Aj my máme consoly. Pamätáte storočné rakúske dlhopisy? S rastom úrokov dobiehajúcich cenovú infláciu sme poriadne ešte ani nezačali a tieto dlhopisy už stratili za menej než tri mesiace 50 % z ceny.
Negatívne reálne úroky napríklad na nemeckom 10 ročnom dlhu sú viac ako 7 %, na Slovensku je to 8 %. Cez tie krváca hodnota z dôchodkových úspor smerom k štátom. 10 rokov takýchto úrokov a reálna hodnota štátneho dlhu je na polovici.
„…V demokratickom prostredí s rastúcim zastúpením práve šedivých voličov je politicky nepredstaviteľné riešiť fiškálnu nerovnováhu nominálnym znížením dôchodkov. Infláciu, ako demokraticky priechodný zázračný liek na existujúci dlh a znehodnotenie budúcich sľubov, možno preto očakávať vo vyspelých krajinách s týmito problémami. Viac ako 90 % štátneho dlhu USA má nominálnu podobu, jeho splácanie nie je upravované o mieru cenovej inflácie, a je preto ideálnym kandidátom na inflačnú redukčnú kúru. Niekoľko rokov vysokej inflácie a pozastavenia indexovania dôchodkov a sociálnych dávok urobí s dlhodobou udržateľnosťou sociálnych systémov zázraky.“
Ako pokračujem v Zlých peniazoch, s infláciou to ide prekvapivo ľahko:
„Na zničenie dlhu v horizonte pár desiatok rokov stačí omnoho nižšia inflácia, než si ľudia myslia. Už niekoľko percent nad dnešný 2-percentný cieľ centrálnych bánk výrazne uľaví dlžníkom v ekonomike. Napríklad pri 7-percentnej cenovej inflácii bude to, čo dnes stojí 100 eur, stáť o 10 rokov už 200. Stoeurový dlh bude pri nových, vyšších príjmoch bolieť o polovicu menej. Snahou politickej triedy bude preto trafiť sa do takejto miernej jednocifernej inflácie, ktorú by ľudia nevnímali dramaticky.“
Presne to sa teraz deje.
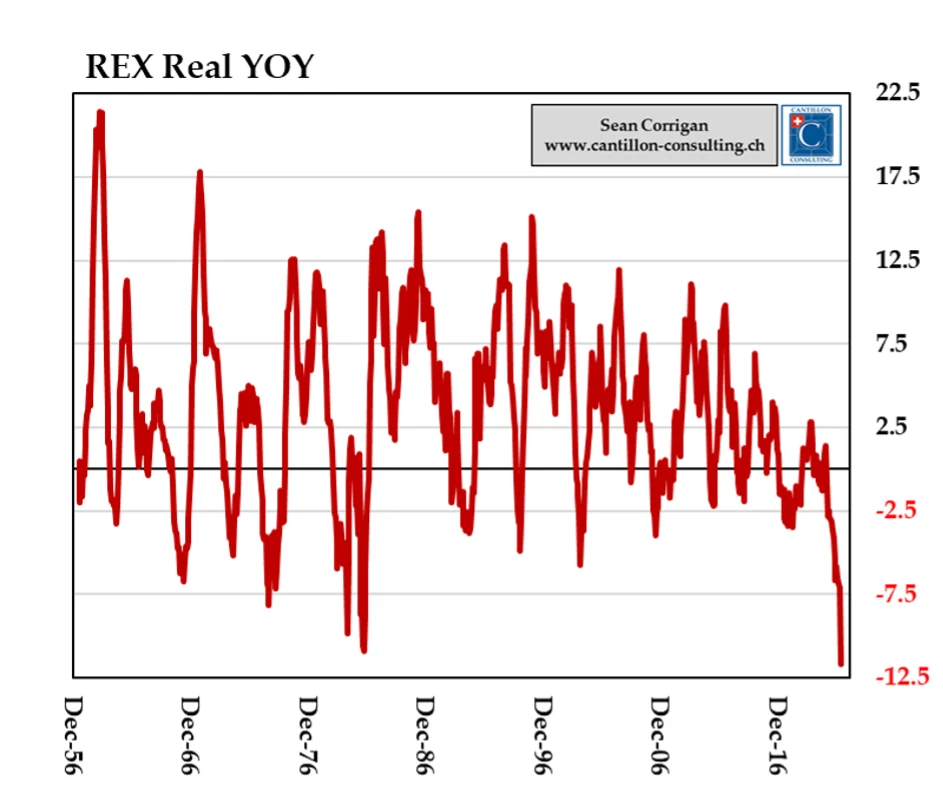
Smrť rentiera nemecké vydanie: posledných 12 mesiacov bolo najhorším obdobím na držanie nemeckých dlhopisov za posledných 66 rokov. Za toto obdobie sa stratili 12 ročné výnosy na tomto nástroji
Riziká ničenia štátneho dlhu infláciou
„Problémom je, že vzhľadom na komplexnosť ekonomiky sa takéto ciele triafajú ťažko. V nestabilnom ekonomickom prostredí sa ľahko podstrelí alebo prestrelí. No ani pri prípadnej dvojcifernej inflácii nemožno očakávať, že sa ekonomický život zastaví, ľudia vyjdú do ulíc a urobia poriadok v monetárnom systéme. Takéto predpovede podceňujú schopnosť ľudí prispôsobiť sa. Zdá sa, že minimálne v rozvíjajúcich sa krajinách môže byť aj niekoľko desiatok percent vysoká cenová inflácia stále zlučiteľná s ekonomickým rastom. Ukázal to príklad Južnej Kórey, ktorá počas jej rýchleho rastu a dobiehania vyspelých ekonomík medzi rokmi 1962 – 1980 mala priemernú ročnú cenovú infláciu 16,4 %.“ pokračujem v Zlých peniazoch.
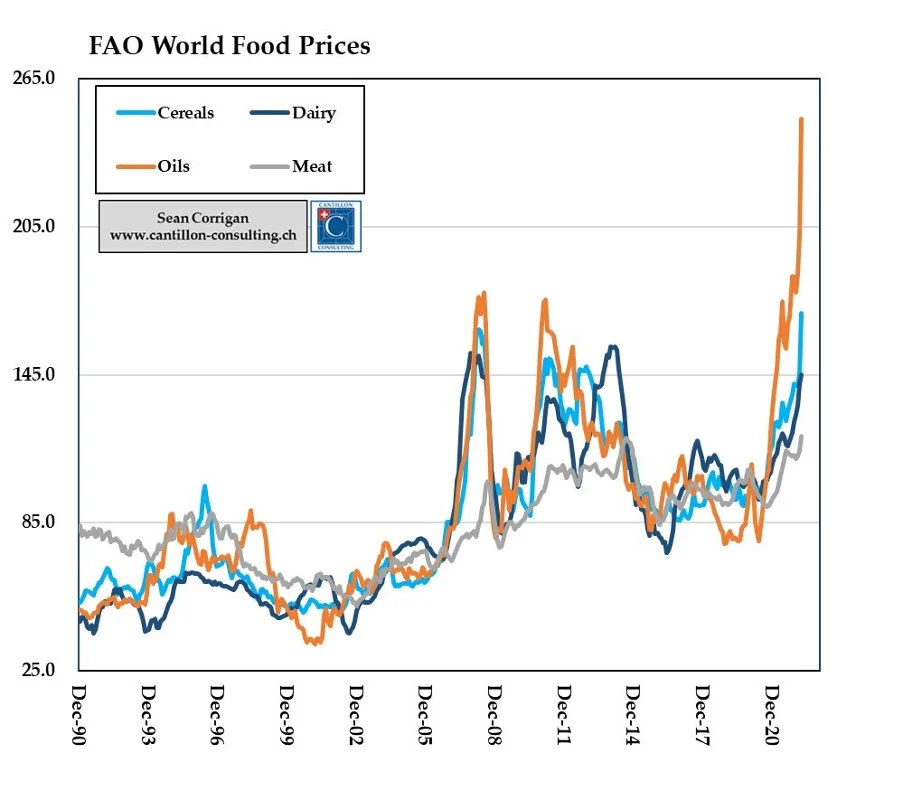
Svetové ceny potravín na historických maximách
Napriek tomu má inflačná kúra svoje riziká, pomenovaním ktorých končíme exkurziu knihou Zlé peniaze:
„Výraznejšie prestrelenie inflačných cieľov môže priniesť neočakávané problémy v prípade, že prekvapenie odtrhne kotvu inflačných očakávaní v ekonomike. Ak ľudí nečakaná inflácia vystraší a veritelia začnú v úrokoch na úveroch defenzívne pýtať vysokú inflačnú prirážku, môže to pre vyspelé štáty utopené v dlhoch predstavovať neriešiteľný problém. Straty z predraženého refinancovania existujúcich dlhov na vystrašených trhoch môžu pohltiť celé zisky z inflačného znehodnotenia dlhu a krajiny posunúť ešte bližšie k defaultu. Neschopnosť súkromného sektora zaplatiť vysoké úroky povedie k ďalšiemu kolu defaultov a likvidácií, na ktorých riešenie už štáty nebudú mať dostatok zdrojov alebo úverovej kapacity. V prípade snahy o opätovné riešenie cez tvorbu nových zlých peňazí bude výsledkom ešte rýchlejší rast cien.“
To je druhý dôležitý dôvod, prečo má naša ECB strčenú hlavu v piesku absurdných predikcií bludných ekonomických modelov. Úradníci sú na smrť vystrašení z toho, čo sa stane s eurom, keď čo i len mierne zdvihnú úrokové náklady predlženým, slabým členským štátom ako je Taliansko.
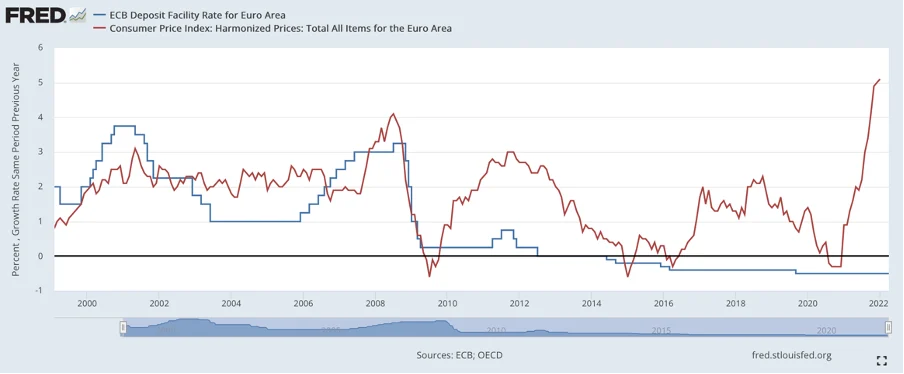
Základný úrok ECB vs. cenová inflácia v eurozóne
Napriek tomu, že si šéfka ECB Lagarde sedí na rukách, úroky všetkým európskym štátom začal dvíhať už samotný trh.
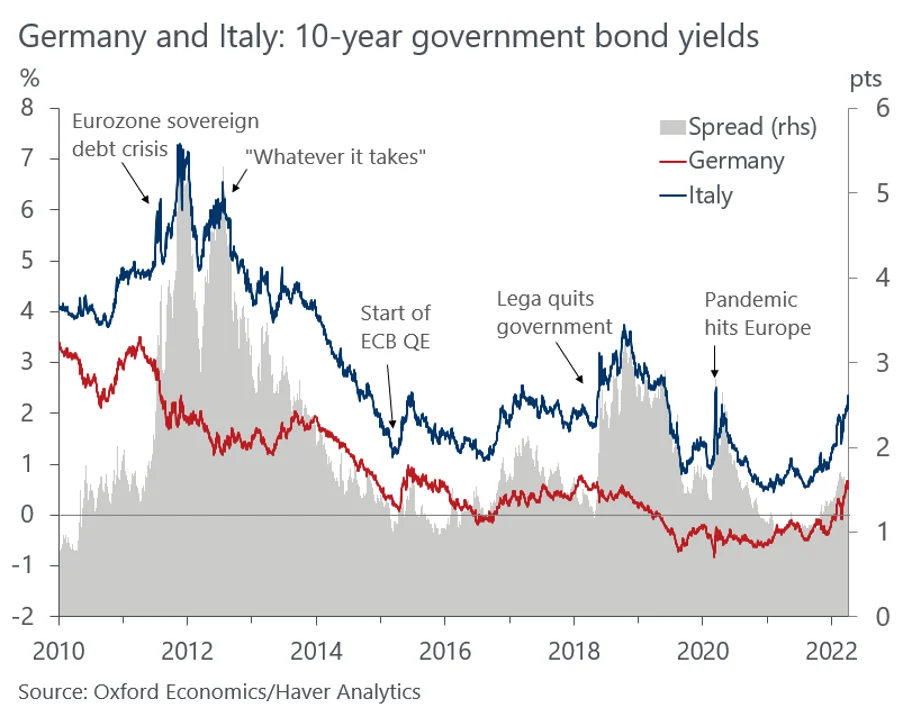
Aktuálne výnosy na talianskych štátnych dlhopisoch už prekročili priemerný nákladový úrok na celom talianskom štátnom dlhu. Talianska ekonomická stagnácia v kombinácii s vysokou infláciou v eurozóne, zobrala ECB výhovorky pre podporu talianskej vlády cez tlačiareň eur. Kto bude taliansky dlh nakupovať teraz?
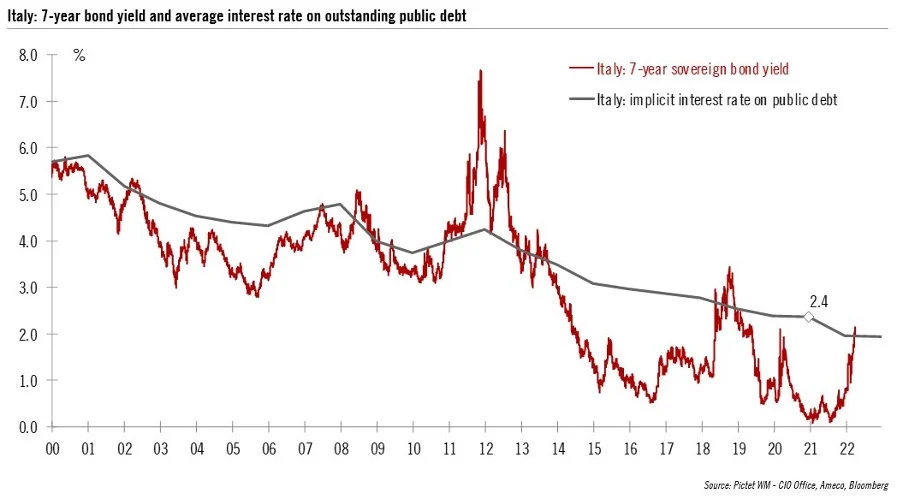
Graf: @fwred
Dvíhať či nedvíhať? To je pre euro existenčná otázka. Ďalšie otáľanie a inflačné prekvapenia sa môžu utrhnúť z kotvy minulosti. Riešenie dlhov vysokou infláciou je prechádzkou po snehovej pláni so skrytými fiškálnymi trhlinami. Modlime sa, nech sa v nejakej čochvíľa nenájdeme.
Elon kúpil Twitter a Čína je v dlhodobom horizonte…
Elon Musk kúpil Twitter, moju druhú najobľúbenejšiu sociálnu sieť (po Strave). Niečo zaplatil akciami Tesly, niečo zo svojho (na čo predal akcie Tesly asi za 4 miliardy dolárov) a niečo si požičal (25,5 miliardy eur, pričom za úver ručí akciami Tesly). Len úrok na úvere na nákup je vyšší než EBITDA Twitteru za rok 2021. A ten úrok bude s rastúcim základným úrokom Fedu utešene rásť. Zrejme ho kúpil s dobrým úmyslom – dať šancu slobode slova aspoň na tejto sociálnej sieti. Držím mu palce, a držím aj short Tesly.
V Číne sa dejú veci. Milióny ľudí pozatváral čínsky komunista opäť do domácich väzení, mnohí z nich hladujú. Čínska ekonomika a s ňou aj globálna produkčná štruktúra tak zažíva ďalší šok. Čínska centrálna banka už otvorene zachraňuje nielen tamojších kolabujúcich developerov, ale aj peňažné a akciové trhy. To je ten bájny dlhodobý horizont keynesiánskej stimulácie.
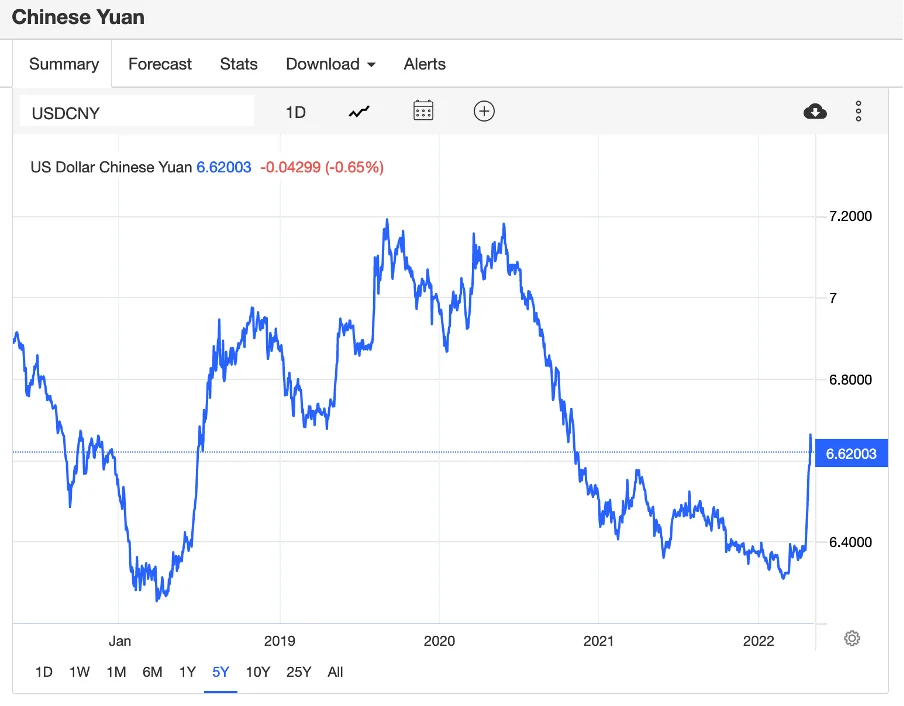
Des vidno aj na dramatickom oslabovaní čínskej meny.
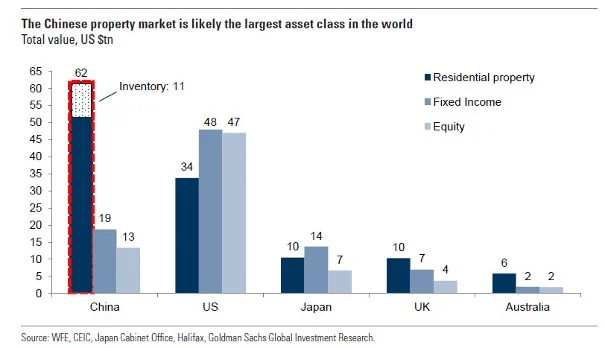
Čínske rezidenčné nehnuteľnosti, ktorých predaje sa už v decembri 2021, pred vojnou a ďalšími lockdownami medziročne spomalili o 26 %, sú pravdepodobne najväčšou triedou aktív na svete (nehnuteľnosti vs. dlhopisy vs. akcie).
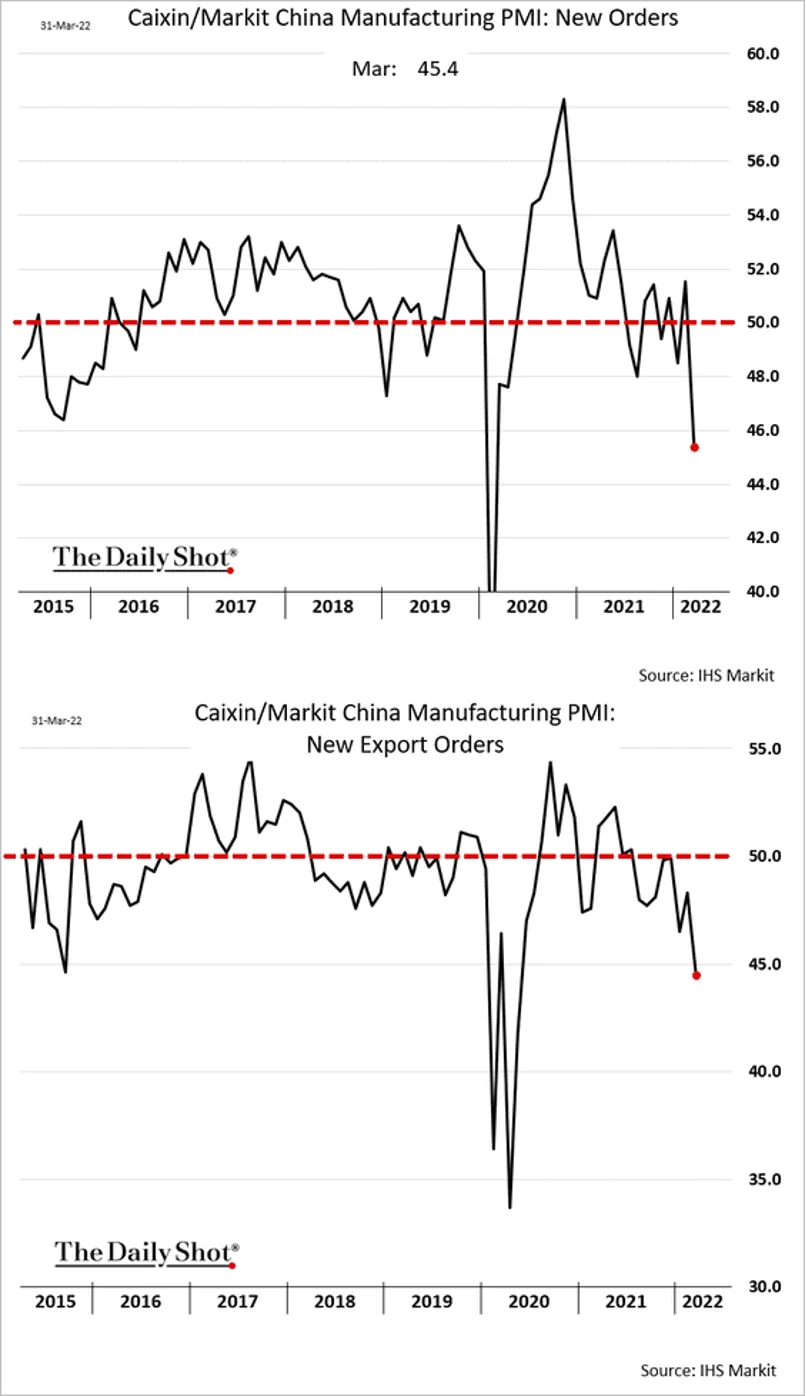
Čínske nové priemyselné objednávky a export padajú.
Investovať v tejto krajine s doznievajúcou fázou vyššej ekonomickej slobody no stále prítomnou a dnes silnejúcou komunistickou diktatúrou chce odvahu a hlboké vrecká.
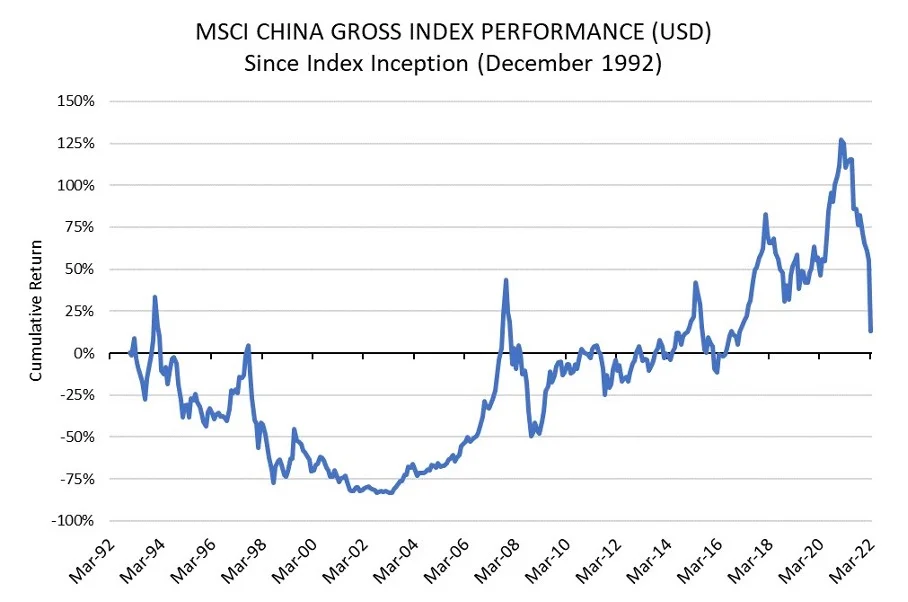
Celkový nominálny výnos akciového indexu (vrátane dividend, bez poplatkov, daní a inflácie, v amerických dolároch) MSCI China Index (738 akcií stredných a veľkých čínskych podnikov, 85 % všetkých čínskych akcií) sa po 30 rokoch od svojho spustenia v decembri 1992 blíži k nule. Čínska ekonomika pritom za toto obdobie narástla 40 násobne.
Desivé je, že v Číne hľadajú inšpiráciu viaceré naše inštitúcie ako napríklad Bank for International Settlements, ktorá o totalitnom nástroji kontroly ľudí v podobe štátom prevádzkovaného sociálneho bodovania obyvateľstva (tzv. Social Credit System) hovorí vo svojom reporte ako o „bohatom zdroji informácií a užitočnom nástroji na zabezpečenie disciplíny.“
Tip meetup – Cválajúca inflácia je tu, čo teraz? Finančná sebaobrana, investície a špekulatívne obchody
Je čas zorganizovať prvé živé #zpdz stretnutie. Téma je zrejmá. Infláciu dnes už vidia aj najzarytejší inflační popierači.
Tiež sa vám nechce platiť účet za likvidáciu štátneho dlhu infláciou?
Ako v tejto hre s nulovým súčtom neprehrať, optimálne ako infláciu využiť vo svoj prospech?
Poďme sa porozprávať o finančnej sebaobrane pred dopadmi zlých peňazí.
Začneme mojou hodinovou prezentáciou o týchto témach:
- ide stagflácia? Východiská a momentálna ekonomická situácia
- aká bude o rok inflácia? Politické, fiškálne a monetárne faktory a ich vplyv na inflačné predikcie
- čo robiť? praktické implikácie pre pasívne a aktívne prístupy vo finančnej sebaobrane (dlh, úspory, diverzifikácia a váhy aktív, meny, hotovosť…)
- akcie, zlato či ďalší byt? dopady inflácie na jednotlivé druhy aktív – nehnuteľnosti, dlhopisy, akcie, komodity, zlato, striebro, kryptomeny
- moje špekulatívne inflačné obchody
Po prezentácii bude krátka prestávka s občerstvením, po ktorej bude nasledovať 90 minút pre diskusiu k prezentovaným témam a zodpovedanie všetkých vašich otázok.
Všetky stretnutia budú v čase od 14:30 do 17:30.
Cena vstupu na podujate je 138,- eur vrátane DPH
Členovia a Podporovatelia majú 15 % zľavu – tu si môžu vstupenku na meetup kúpiť za 117,3 €
Počet účastníkov je obmedzený na 45 ľudí na každom meetupe.
Akcia sa uskutoční v troch mestách v rámci SR:
KOŠICE: 11.máj 2022, od 14:30 do 17:30 HOTOVO
Kasárne/Kulturpark, budova ALFA – 1. poschodie
ŽILINA: 18.máj 2022, od 14:30 do 17:30 HOTOVO
BRATISLAVA: 25.máj 2022, od 14:30 do 17:30 TERMÍN VYPREDANÝ
BRATISLAVA: 26.máj 2022, od 14:30 do 17:30 TERMÍN VYPREDANÝ
nový (a posledný) termín:
BRATISLAVA: 7.jún 2022, od 14:30 do 17:30
Kúpiť – vstupenka BRATISLAVA 7.6. meetup Inflácia – 138€
Crowne Plaza, miestnosť Bratislava
Ak si prajete zaplatiť inak, ako platobnou kartou alebo cez PayPal alebo potrebujete dodatočné informácie k podujatiu píšte na: [email protected]
Juraj Karpiš
Na produkty Juraja Bednára majú moji predplatitelia 10 % zľavu. Medzi zľavy pribudla aj registrácia na investičnej platforme Fondee so 7 modelovými portfóliami zloženými z ETFiek podľa rizikového profilu klienta. Ak použijete pri registrácii kód FONDEE4JURAJ službu budete mať tri mesiace bez poplatkov. Ako vám to vyšlo? Budete platiť daň zo skutočného, reálneho zisku alebo zaplatíte štátu daň z reálnej straty? Môžete mi to spolu s vašimi tipmi a komentármi napísať na [email protected]. Dovidenia na meetup-e.


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.