Otium do každej rodiny
Kvapky z nosa padali v trojsekundovej frekvencii do úzkej štrbiny medzi horúcimi lištami. Už to začalo byť nepríjemné. Ešte chvíľu… Vtedy ma to napadlo. Musel som sa zasmiať a na chvíľu som zabudol, že idem od prehriatia skapať. Po schladení v bazéniku som už len nepríčetne civel, vychutnával si psychické a fyzické uvoľnenie. V hlave a duši blahodarné prázdno. Toto mi chýbalo cez pandémiu viac než krčma. Žiadny telefón, podcast, sociálne siete, hudba, kniha, práca, klienti, rodina. Žiadne lacné výhovorky, prečo aktívne nemyslieť. Hodina vkuse len so sebou. Prúd potu odplaví nános banalít a opäť odkryje priority. Po saune je všetko jasnejšie. V sprche si potom opakujem, čo všetko si musím v šatni zapísať.
Do mediálneho prázdna sauny si rád so sebou brávam problém, ktorý akurát lúskam. Omieľam ho tam ako čokoládu, kým sa nerozpustí. Neznesiteľné teplo alebo naopak alarmujúci chlad zabránia prílišnému tlačeniu na mentálnu pílu, ktoré inde končí impotentnou intelektuálnou strnulosťou. Človek tu myslí aj nemyslí zároveň. Táto ambivalentnosť otvára priestor pre ľahkosť, v ktorej môžu tancovať múzy.
„Ten Matovič, to je ale …“ niekedy politikou, vojnou alebo futbalom do procesu vstúpia spolu-saunujúci, ktorý nevedia vydržať s vlastnou hlavou potichu. Nevadí mi to, naopak. Býva z toho exkurzia do sociálnej džungle mimo moje vychodené cestičky. Tu je výhoda, že koniec akéhokoľvek rozhovoru sa blíži neúprosne rýchlo, doslova s fyzickou naliehavosťou.
„Otium“ je latinský výraz pre voľný čas alebo kontempláciu. Otium pôvodne znamenalo odstúpenie od každodennej zaneprázdnenosti. Nie bezmyšlienkovité plytvanie časom, ale venovanie sa činnostiam, ktoré sú umelecky hodnotné alebo intelektuálne prínosné. Pandémia mi zobrala moje obľúbené miesto pre otium v podobe sauny a ponúkla kopu aktuálnych a urgentných výhovoriek, prečo má kontemplácia ustúpiť zaneprázdnenosti. Bola to chyba. Potrebujem viac sauny, viac otium.
Osudový investičný graf
„Úplne mi hlava neberie, prečo keď takto padajú akcie, padá aj BTC alebo zlato. Osobne by som čakal, že investori budú utekať z akcií práve do zlata alebo krypta. Alebo kde sa stráca tá hodnota? Je to čisto len poklesom tradeovania vo všetkých segmentoch?“ napísal mi čitateľ.
V tejto otázke bolo toľko zaujímavých podnetov, že som radšej k tomu natočil celý diel podcastu #zpdz.
Aby nám úspory neumreli na inflačné oplašenie, treba investovať a sporiť s rozvahou. Časy, keď bolo ETF S&P500 odpoveďou na každý životný problém, sú preč. V dnešnom prostredí vysokej neistoty sú aj zlé peniaze dobrou voľbou. Hotovosť robí človeka pohotovým.
Pred rokom bola na Slovensku inflácia 2,2 %, ekonómovia v centrálnych bankách ignorovali vlastné ekonomické teórie a bohorovne popierali existenciu inflačného problému. Vtedy som tu načrtol dopady prichádzajúcej vysokej inflácie na osobné financie:
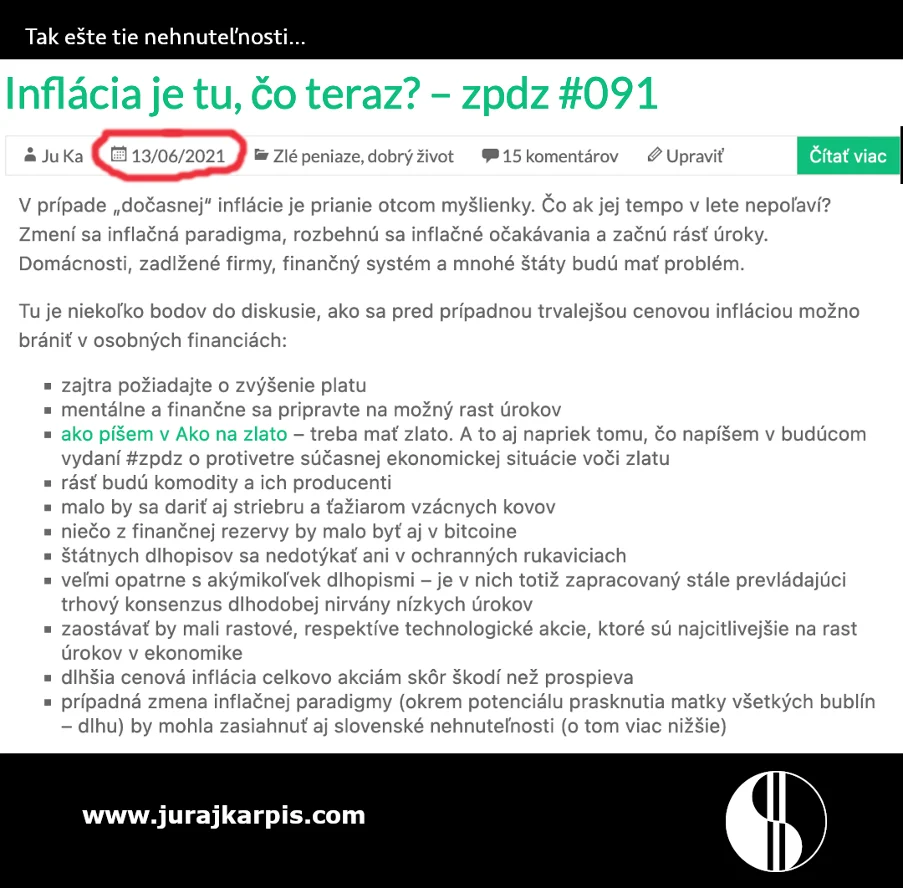
Viacmennej ideme podľa načrtnutého plánu. Čakám ešte na tie nehnuteľnosti.
Investičný svet dnes rieši kľúčovú otázku. Odpoveď na ňu má potenciál ovplyvniť životnú úroveň ľudí s odchodom do dôchodku v nasledujúcich 10-15 rokoch a výnosy na všetkých aktívach vyspelých ekonomík v najbližšej minimálne dekáde.
Toto je najdôležitejší graf, ktorého vývoj zadefinuje výnos na všetkých mojich investíciách na verejných trhoch do mojej smrti:
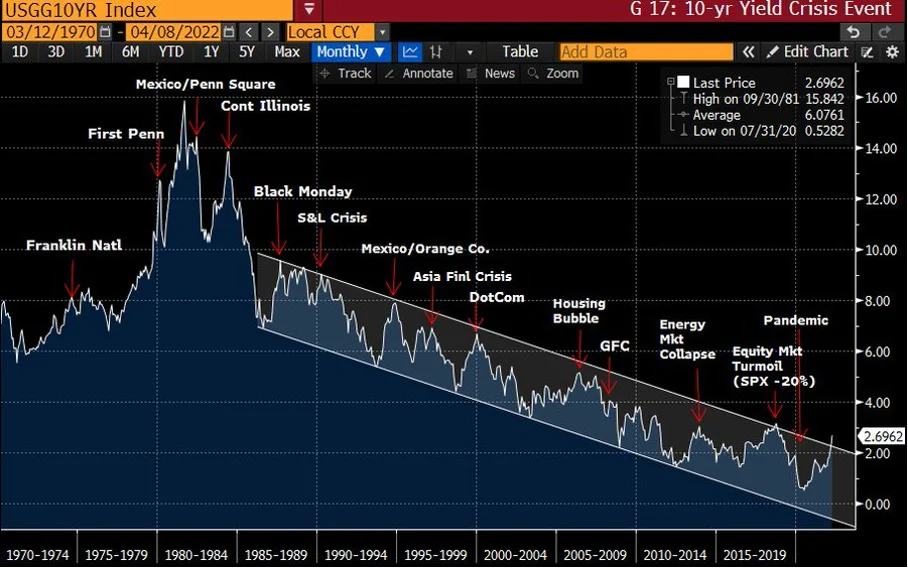
Americké štátne dlhopisy sú najbližšie tomu, čo možno považovať za bezrizikovú investíciu. Garantuje ich vláda, ktorá má pod zadkom (stále) najsilnejšiu a najdynamickejšiu ekonomiku a najlepšie vyzbrojenú armádu sveta.
Kto by mohol byť lepším dlžníkom? Keď treba splácať, americká vládnuca trieda si vie zobrať a má z čoho.
Úrok na 10 ročnom americkom štátnom dlhu preto považujem za základný úrok sveta. Ten posledné 4 dekády klesal, čo aj pri stagnujúcich ziskoch automaticky vedie k rastu reálnych cien všetkých investícií nech už sú to akcie, nehnuteľnosti alebo súkromné podniky.
Dlhopisová hliadka vstala z mŕtvych – zatiaľ najhorší rok pre dlhopisy za viac než storočie
Rok 2022 je pre dlhopisy katastrofický. Zrýchlené vyvlastňovanie súkromného sektora cez štátnu centrálnu banku a ňou vytváranou infláciou a príchod Godota v podobe cenovej inflácie v spotrebných statkoch prebudili dlhopisovú hliadku.
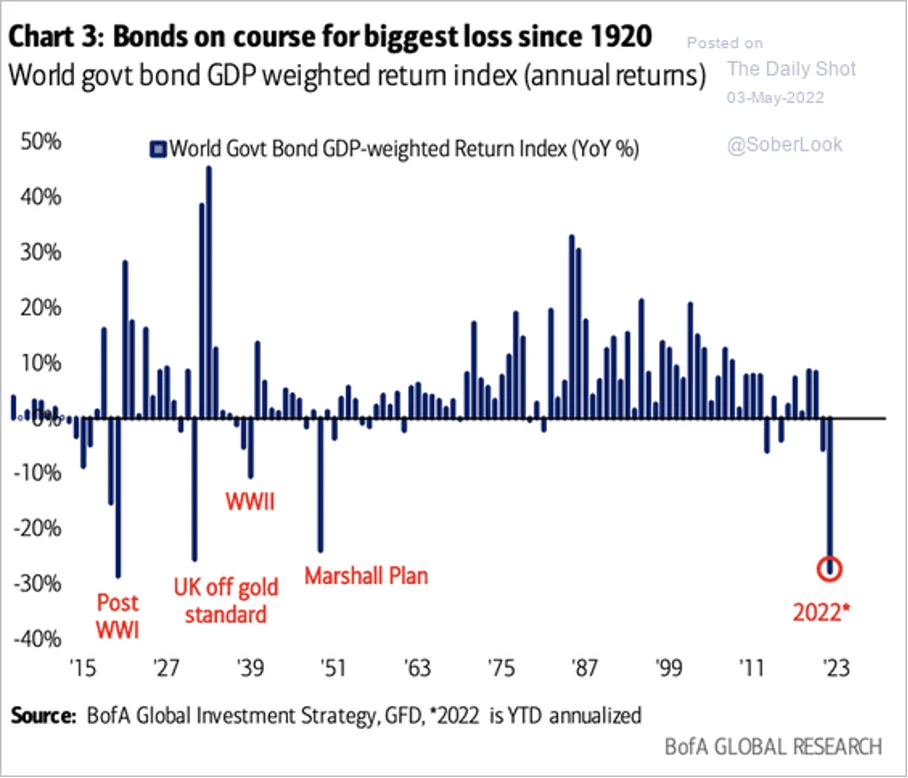
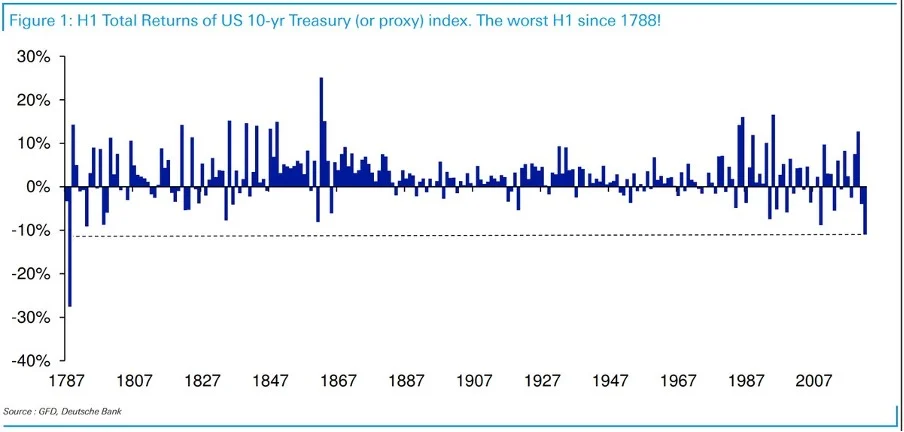
10 ročné americké dlhopisy majú za sebou najhorší polrok od roku 1788 (George Washington sa stal prezidentom v roku 1789)
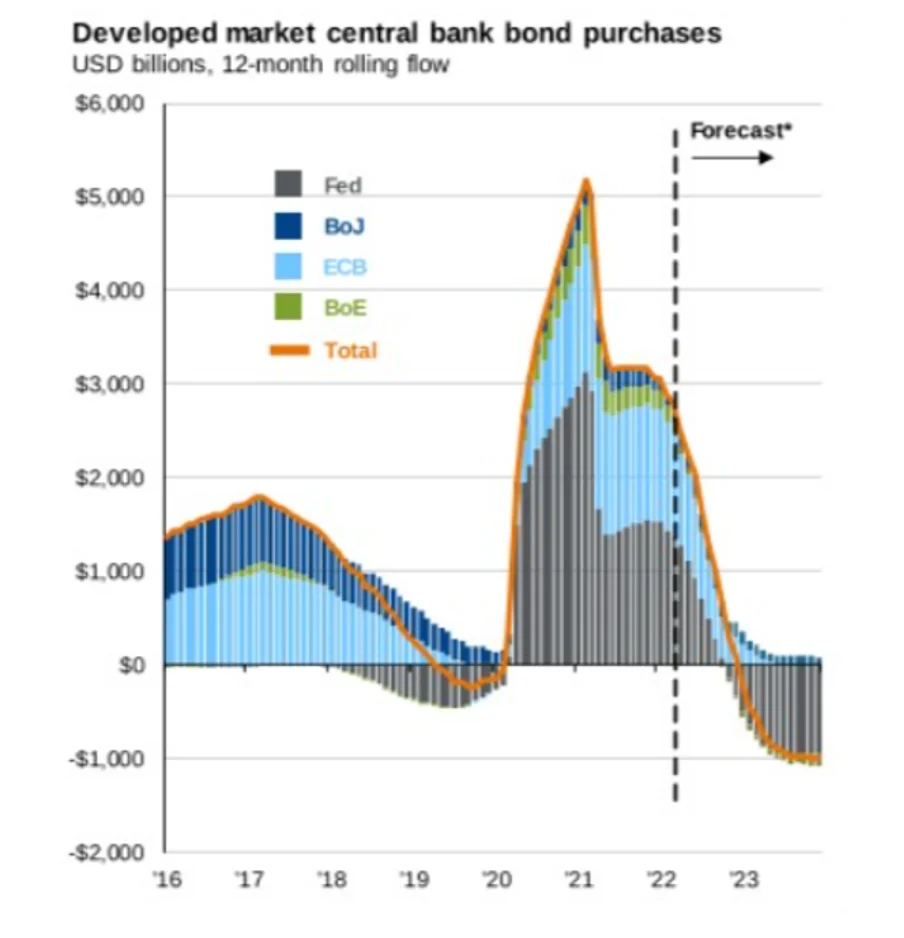
Ak si majú centrálne banky zachovať aspoň zvyšok kredibility, musia v čase, keď sa cenová inflácia nachádza na 4-10 násobkoch ich vlastných cieľov, prestať tlačiť. To je ale problém, keďže práve centrálne banky sú nákupcami štátnych dlhopisov poslednej inštancie. Tento poklesu dopyt štátu po vlastných dlhopisoch je dôležitý faktor za skokovitým rastom úrokov na dlhopisoch v poslednom polroku.
Otočil sa dlhodobý trend dlhodobého poklesu základného úroku? Začal nám kolaps matky všetkých bublín pred očami? Ak je zmena trendu skutočná, potom rastúci úrok bude aj pri stagnujúcich ziskoch automaticky viesť k reálnemu poklesu cien všetkých investícií nech už sú to akcie, nehnuteľnosti alebo súkromné podniky.
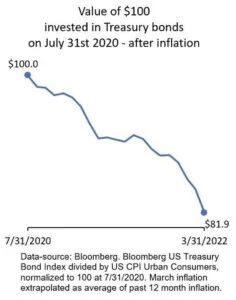
Hodnota 100 dolárov investovaných do amerických štátnych dlhopisov 31. júla 2020 vs. 31. marca 2022 (očistené o extrapolovanú oficiálnu cenovú infláciu)
Vedieť to nemôže nik. Ide o empirickú otázku. Každý, kto to predpovedal za posledné takmer polstoročie, sa mýlil. Napriek tomu mám pocit, že sa to môže diať. Svet sa zmenil. Veľká časť rastu produktivity z globalizácie a adekvátne zníženie cien spotrebných statkov sa už udialo v posledných dekádach. Demografia, keď vyspelé ekonomiky rýchlo starnú a robia z ľudí neprodukujúcich čistých spotrebiteľov, bude úroky tiež skôr tlačiť hore a nie naopak, ako je momentálny konsenzus. A hlavne, ako som už písal, dlhopisové trhy na nejakú dobu stratili najdôležitejšieho investora s tlačiarňou peňazí v garáži – štátne centrálne banky.
Aj keby k tomu dochádzalo, nestane sa to za noc a nebude to rovná cesta do pekla vysokých úrokov. Aj na tejto ceste bude kopu obratov a korekcií. Jedna sa práve deje. S rastúcim oplašením z ekonomického spomalenia v USA a Európe sa nejaké úspory utekajú schovať z rizikovejších aktív späť do štátnych dlhopisov.
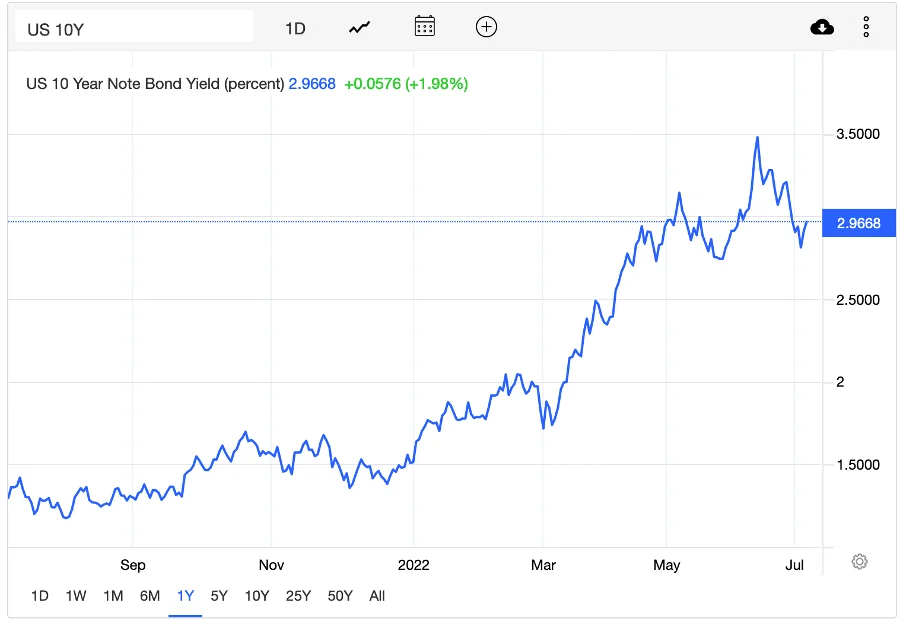
Vo veštení z osudového investičného grafu budeme pokračovať aj v ďalších vydaniach #zpdz.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Vitaj parita! Kedy vytiahne Lagardeová hlavu z inflačného piesku?
„Vtedy som sa mýlila v tom, akou cestou sa bude inflácia uberať. Ako som už spomenula, v ekonomike došlo k neočakávaným a veľkým šokom […], ktorým som v tom čase nie celkom rozumela.“ sype si popol na hlavu bývalá šéfka americkej banky a dnes ministerka financií USA Janet Yellenová.
„Spravili sme chybu.“ hovorí šéf Fedu Jerome Powell.
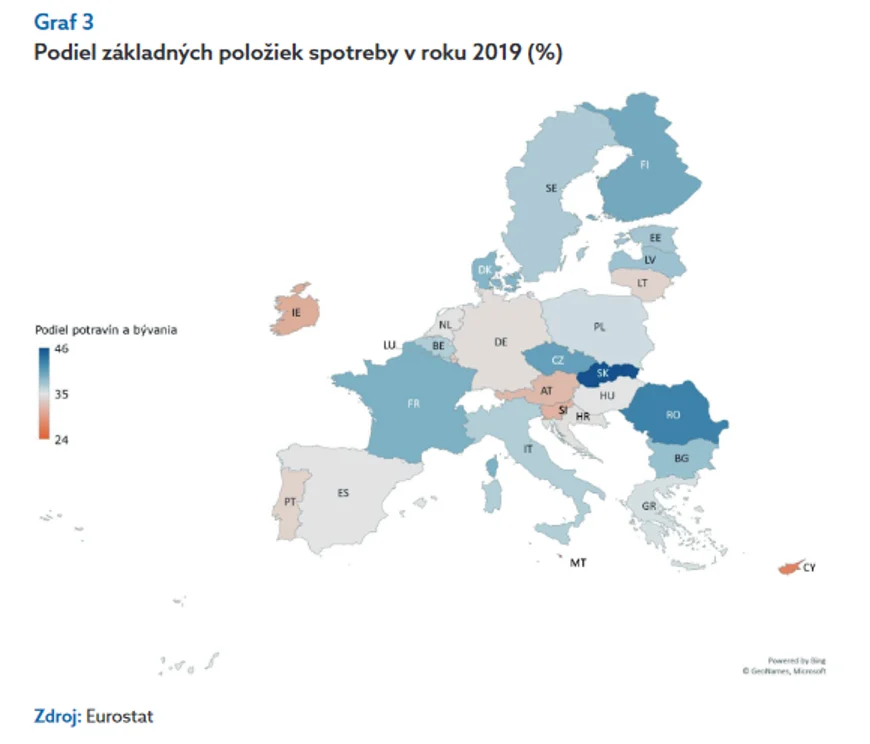
Inflácia z ECB a otáľanie Christine Lagardeovej s dvíhaním úrokov bude cez potraviny a energie bolieť špeciálne Slovákov. Aké budú u nás spoločensko-politické dôsledky zlých peňazí?
„To nie je naša chyba, môžu za to energie.“ vykrúca sa šéfka našej centrálnej banky Christine Lagardeová. „Pomôžu cenám energií vyššie úroky?“ Lagardeová sa básnicky spýtala v Európskom parlamente. „Nemyslím si, že áno. Uvoľnilo by to zrazu kapacity v lodnej doprave, manipuláciu s kontajnermi a jazdu nákladnými autami? Nemyslím si to,“ dodala. „Zvyšovanie úrokových sadzieb ceny energií nezmení.“
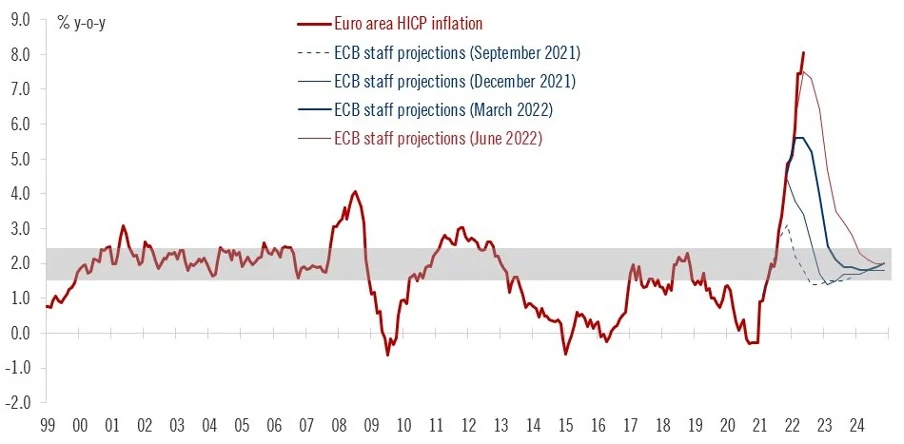
Predikcie cenovej inflácie ekonómov ECB vs. realita
Predstieraná neschopnosť ovplyvňovať spotrebu je zaujímavý obrat v stratégii ECB. Keď bolo treba podporiť vlády členských krajín nákupom ich dlhopisov, „rozbiehať“ ekonomiku, podporiť spotrebu, úverovanie a ekonomický rast, ECB bola údajne všemohúca.
Teraz ide dokonca bojovať s klimatickými zmenami. Keď ale treba tlmiť rast cien „spomaľovaním“ ekonomiky, obmedzovaním spotreby, úverovania a špekulatívnych bublín, úradníci v ECB sa tvária ako by sa ich to netýkalo.
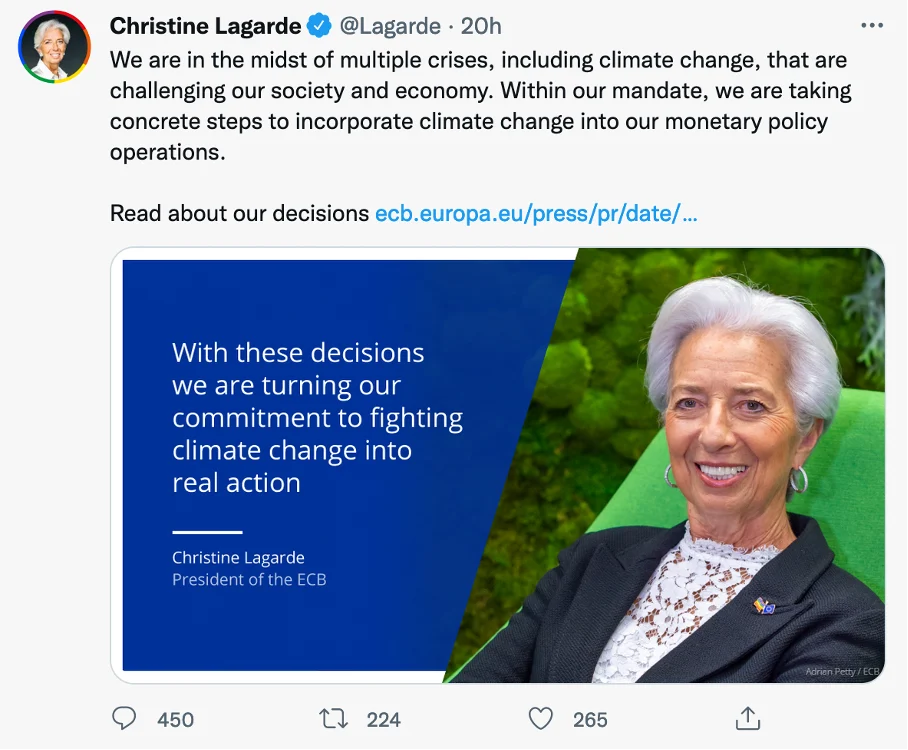
Lagardeová zahodila euro do žita a namiesto cenových zmien ide vraj bojovať so zmenami klimatickými
Úroky majú človeka motivovať menej míňať a viac sporiť. Rast úrokov zvyšuje motiváciu ľudí obmedziť spotrebu dnes a preniesť ju do budúcnosti. Vďaka tým, ktorí takto na cenu úverov zareagujú, je tu zrazu viac ropy, benzínu a potravín pre ostatných spotrebiteľov. Bez dodatočného vyťaženého barelu ropy alebo zasadeného obilia. Presúvanie spotreby v čase je presne to, čo úroky v ekonomike robia. Pekne to už vidno v USA, ale aj v ČR.
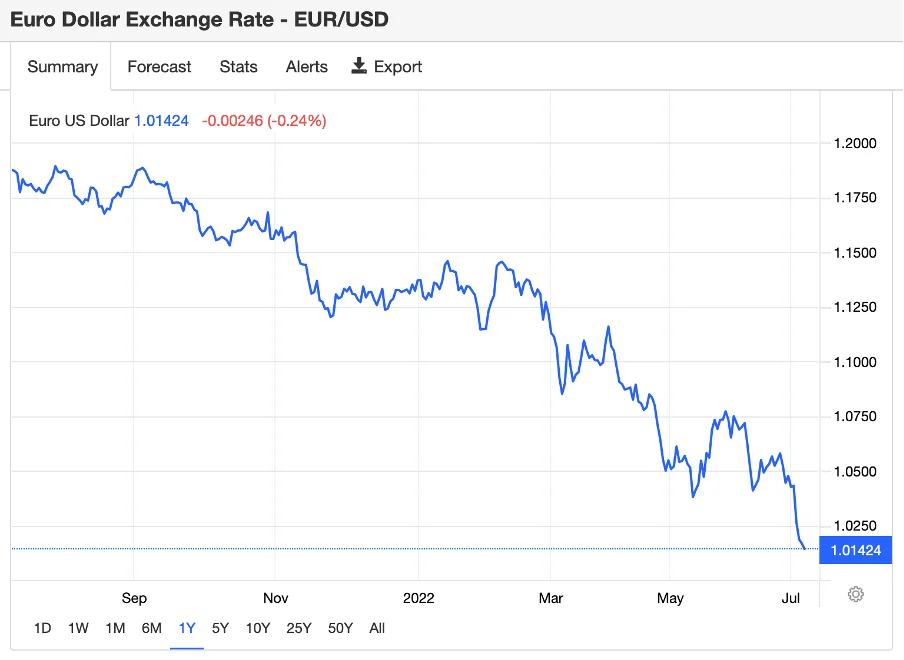
Lagardeovej ignorancia nás stojí peniaze. Naše eurové úspory za posledný rok stratili voči doláru 20 %. Spolu s vojnou v Európe a energetickému amatérizmu únie je skôr otázkou koľko než či, padne euro pod paritu. Je to ďalšia ilustrácia dôležitosti diverzifikácie peňažnej zložky úspor do viacerých druhov zlých peňazí.
Nebudeme si predsa navzájom ubližovať…
„Ha, ha, ha. Lagardeová mi nezvýši úroky, si sa zbláznil? Veď by zbankrotovala Taliansko!“ počúval a čítal som posledné dva roky komentáre nejedeného slovenského hypotekárneho dlžníka.
„Ona nie, trhy ti zvýšia!“ odpovedal som. Nik tomu nerozumel. Centrálna banka je mocná, no nie všemocná. Keď cenová inflácia v spotrebných statkoch prebudila zvyšky trhov v dlhopisoch, investori začali centrálne banky predbiehať. Vedia totiž, že rozdiel medzi realitou a otáľaním Christine je priestor pre ich zisk.
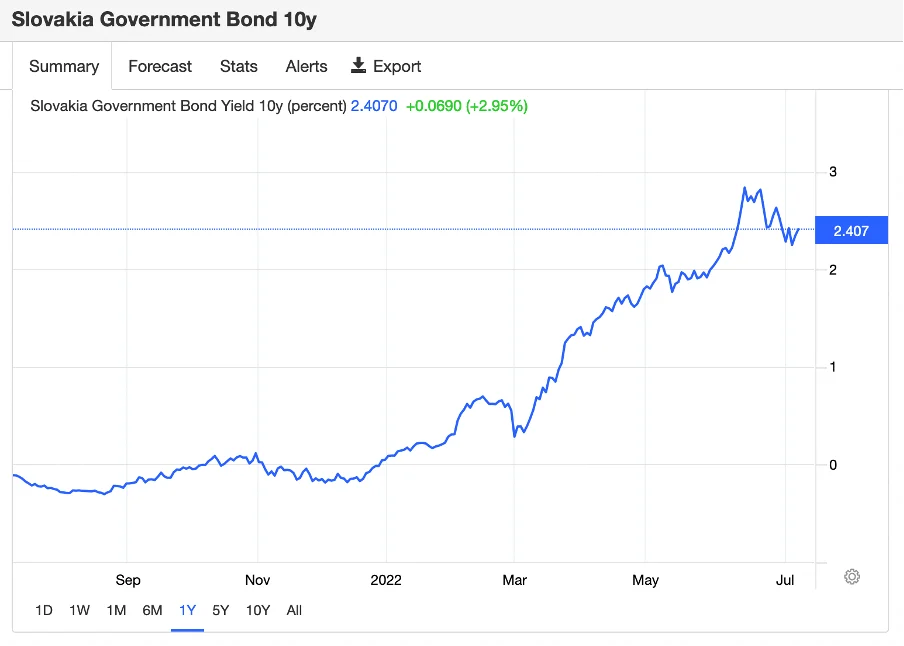
Už je to tu, tak vám to môžem ukázať aj na grafe. Úroky na slovenských štátnych dlhopisoch narástli od začiatku roka už o takmer 300 bázických bodov a to Christine ešte ani nepohla prstom.
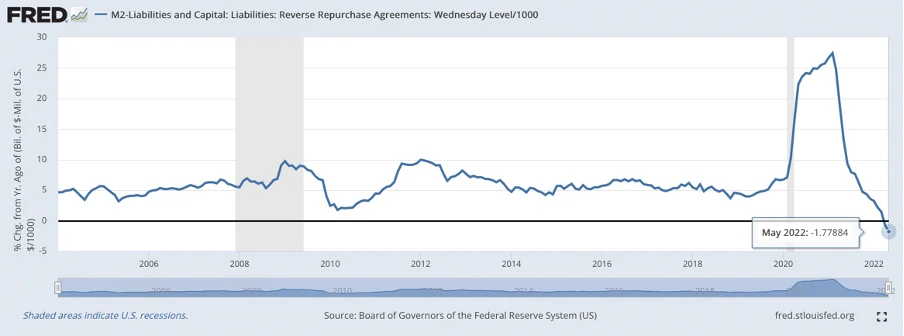
V USA trhy začali predbiehať Fed už koncom minulého roka a peňažná zásoba tam je už štvrť roka v deflácii – množstvo dolárov v obehu tam medziročne klesá. To prispieva k silnejšiemu doláru, korekcii cien investičných aktív a k tlmeniu cenovej inflácie. Táto zaujímavá disonancia monetárnych politík ECB a Fedu bude mať dopady nielen na výmenné kurzy, ale aj rozličný vývoj cenových hladín oboch menových oblastí.
Proces defragmentácie bol spustený, prosím neopúšťajte počas neho menovú úniu…
To, že Lagardeová ignoruje rastúce ceny nie je len tým, že je právnička a ekonomike nerozumie. Táto predstieraná bezmocnosť šéfky štátnej inštitúcie zodpovednej za výrobu rastúcich cien má svoje racionálne dôvody.
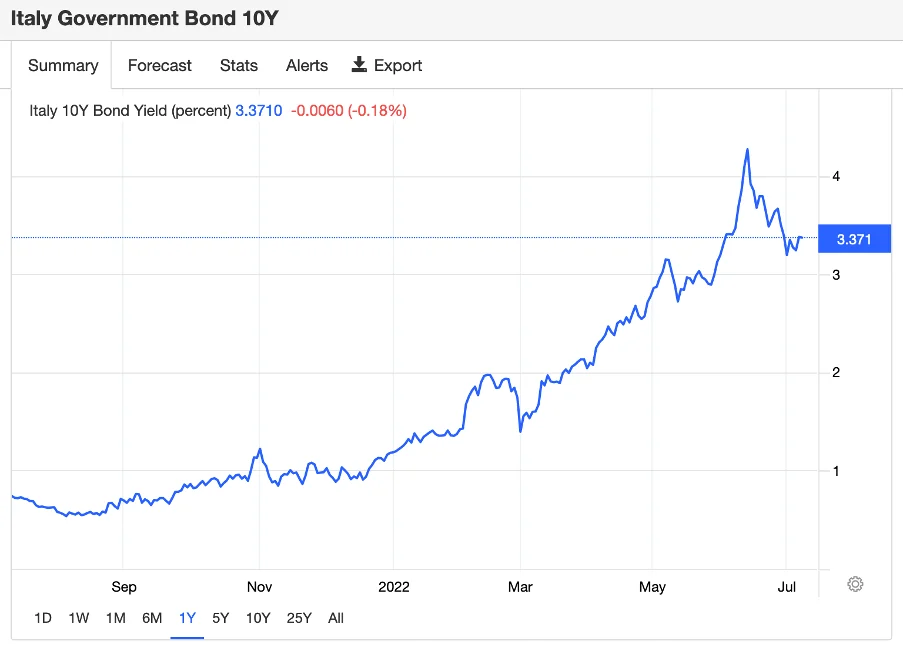
Bez eura niet eurovej cenovej hladiny. Primárnym cieľom ECB nie je stabilná cenová hladina, ale prežitie eura. Pamätáte si osudový investičný graf? Úroky nerástli len Američanom, vetchým krajinám ako je Taliansko alebo Grécko doslova explodovali. Dnes je už asi aj najväčšiemu euro-optimistovi jasné, že Taliansko bez monetizácie dlhu štátnou centrálnou bankou neprežije.
Ale ako bojovať proti inflácii dvíhaním úrokov a zároveň nezabiť Taliansko? ECB, ktorá od roku 2015 neustále, takmer bez prestávky okamžite skupovala všetok dlh, ktorý politici vyrobili a ešte niečo naviac, s tým má zrazu prestať?
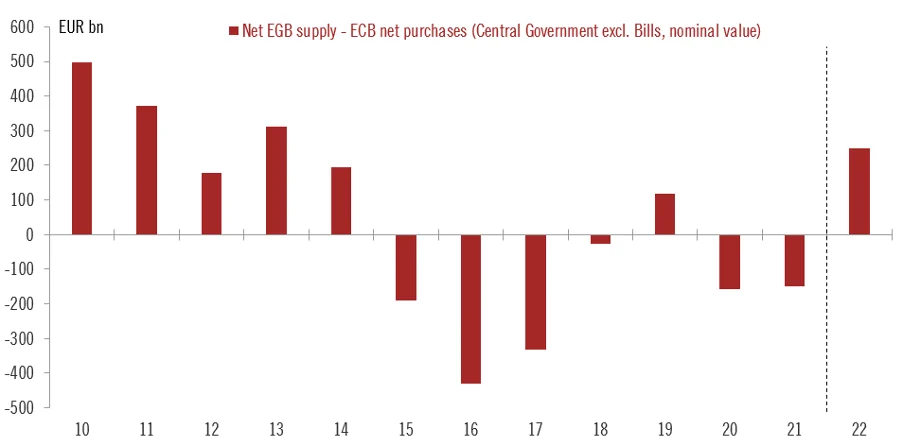
Na inflačných meetupoch som hovoril, že to skúsia prehodiť na fiškál, aby rozviazali Christine ruky. Rozdelia záchranu vlád slabších členov menovej únie a monetárnu politiku do samostatných chlievikov.
Trochu im to trvalo, ale už im to došlo. V polke júna vypustila testovací balónik členka Výkonnej rady ECB Isabel Schnabelová: „Náš záväzok voči euru je naším nástrojom proti štiepeniu. Tento záväzok nemá žiadne hranice. A náš doterajší postup, keď sme v prípade potreby zasiahli, tento záväzok potvrdzuje.“
Na nasledujúcom mimoriadnom zasadaní ECB prišlo o niečo viac informácii : „Rada guvernérov sa rozhodla poveriť príslušné výbory Eurosystému spolu s útvarmi ECB, aby urýchlili dokončenie návrhu nového nástroja proti fragmentácii, ktorý by mala posúdiť Rada guvernérov.“
„Trhy by nemali mať pochybnosti o tom, ako sme odhodlaní riešiť problém fragmentácie.“ zdôrazňuje Luis de Guindos, viceprezident ECB. Level európskej zúfalosti „úradník sa vyhráža trhom“ sme už evidentne dosiahli.
Tak som sa pomýlil. Ja som hovoril, že fond, ktorý bude za naše peniaze nakupovať dlhopisový odpad vybraných členských štátov by mohli nazvať Fondom európskej integrácie a vzájomnej lásky. Oni to zatiaľ volajú Defragmentátor.
A čo tie trhy? Výbuch v úrokoch na talianskych dlhopisoch skorigoval o približne 100 bázických bodov. Pre absolventov inflačného meetupu: nie, z tohto shortu som ešte neutiekol.
Negatíva saunovania – pozor na potenciálnych potomkov
Saunovanie mám radšej než otužovanie. Sauna ponúka dva druhy akútneho stresu v jednom, aj teplo aj zima. Sauna zažíva posledné roky comeback a o pozitívnych účinkoch sauny na zdravie som kedysi v #zpdz už písal. Že všetko má svoje za a proti je klišé, ale klišé je spôsob prežívania pravdy v kultúre.
Máte semenníky a pracujete na repopulácii planéty ako Elon Musk? Alebo sa tejto činnosti chcete najbližší polrok venovať? Potom tú saunu radšej do pozitívneho tehotenského testu vynechajte.
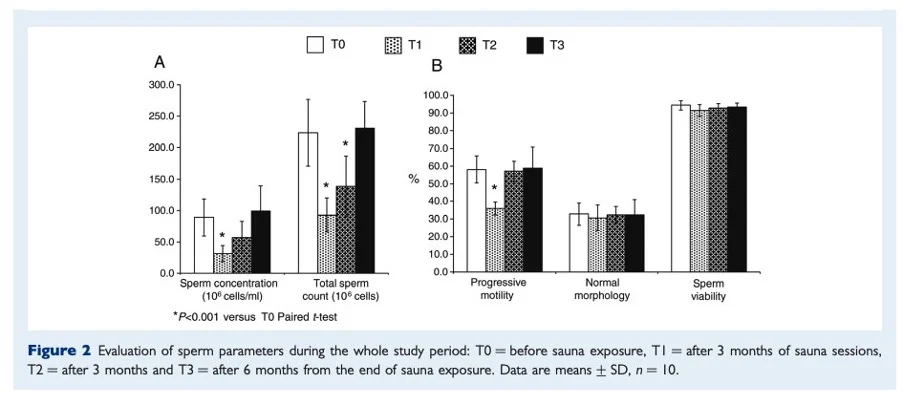
Umiestnenie semenníkov mimo tela nie je náhoda, ale evolučné riešenie potreby nižšej teploty pre túto fabriku na spermie. V saune je z evolučného hľadiska nezvyčajné teplo. Preto tu táto finta telu príliš nepomôže. A má to vplyv na funkciu. Nie, čo sa týka samotného sexu, ale pravdepodobnosti jeho úspechu v podobe reprodukcie.
Ľuďom (10 pokusných saunovačov), ktorí sa saunovali tri mesiace dva krát po 15 minút týždenne (v 80-90 C saune), klesla koncentrácia spermií o takmer 75 %. Celkový počet spermií spadol na 2/3 a ich pohyblivosť na polovicu. Návrat k normálu trval 6 mesiacov od poslednej sauny.
Tip – kvapky proti monetárnym ilúziám
Dolár hore, euro dole, akcie dole, bitcoin dole, zlato v niečom hore, v inom dole. Kto sa má v tom vlastne vyznať, čo sa to deje s našimi úsporami? Keď si pozeráte grafy len v o infláciu neupravených zlých peniazoch ste úplne mimo. Podliehate monetárnym ilúziám vyvolávaných centrálnymi bankármi.
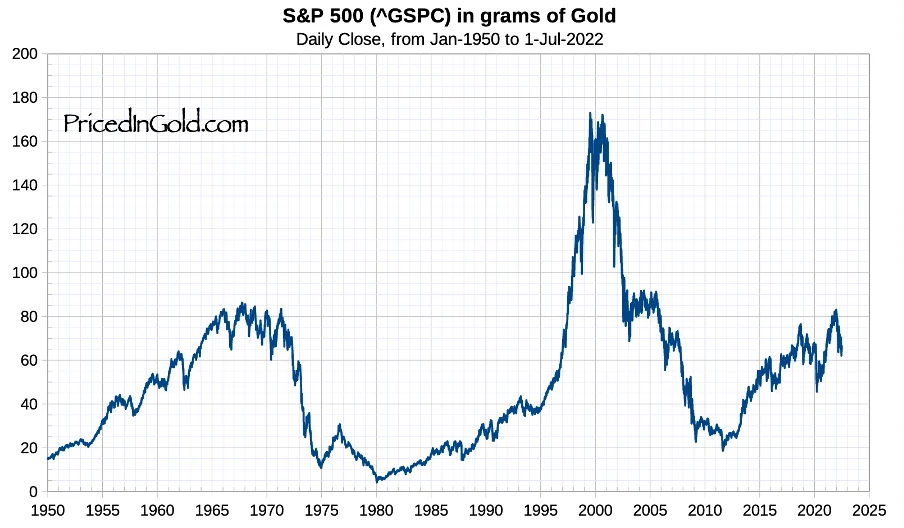
Chcete vedieť či je ropa skutočne drahá? Koľko a či vôbec narástli akcie za posledných 50 rokov? Ako sú na tom nehnuteľnosti? Pri snahe očistiť ceny od straty hodnoty peňažnej jednotky pomôžu relatívne ceny. Množstvo grafov cien komodít a investičných aktív vyjadrených v gramoch zlata možno nájsť na užitočnej stránke http://pricedingold.com/ .
Nevýhoda tohto prístupu je poistná funkcia zlata, ktorá v kratších horizontoch dominuje pri jeho cenotvorbe. Napriek tomu ide o užitočnú pomôcku, pár informatívnych pixelov do vytvorenia lepšieho obrázku ohľadom reálnych cien.
Juraj Karpiš
Inflačných meetupov bolo nakoniec spolu 5: Košice, Žilina a tri Bratislavy. Dopadlo to nad moje očakávania. Samí slušní, inteligentní a milí ľudia, obohacujúce diskusie. Radosť pracovať, ďakujem vám. Niekedy v budúcnosti to určite zopakujeme. Možno ste si všimli, ale po meetupoch som si dal takmer mesiac mediálnej pauzy. Od začiatku pandémie to boli to hektické tri roky. Chýbalo mi otium. Odstup, aby sadol prach aktuálnosti a opäť sa objavili kontúry toho podstatného. Už som späť, tak aj naďalej píšte svoje pripomienky a komentáre na newsletter @ jurajkarpis.com.


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.