Pod vodou plávajúci Jožo sa začal v krátkych intervaloch pozerať pred seba. To je signál, že freediver sa nevie dočkať konca bazénu. Namiesto pocitov sa riadi predsavzatím v metroch. Za túto nominálnu rigiditu a nenažrané ego sa vo freedivingu platí bezvedomím.
Plávanie stratilo štýl, rozbili ho trhavé pohyby. Potom vypustil vzduch. „Chyť ho…….CHYŤ HO!“ zakričal som na stuhnutého buddyho na brehu bazéna. Dozor, ktorý by mal byť vždy nad dych držiacim potápačom, na Joža len neveriacky pozeral. Radšej som pobehol a sám poňho skočil do vody.
Preto bývam nervózny z toho, keď mi nováčik robí buddyho pri nádychovom potápaní. Nikdy nejdem na hranu. Niekedy black-out (stratu vedomia) predstieram, nech otestujem akcieschopnosť záchranných systémov. Problém nie je v tom, že by buddy nevedel, čo má robiť. Dostať tvár potápača nad hladinu a fúknuť mu vzduch medzi oči nie je komplikované. Problém býva, že ľudia neveria vlastným očiam.
Na tento jav som si spomenul minule, keď sa ma niekto opäť spýtal, či ide kríza. Keď sa dejú zásadné zmeny v spoločnosti, väčšina ľudí ako keby nechcela uveriť. Ignorujú novú realitu a stále si idú svoje. Ako keby potrebovali externé potvrdenie toho, čo sami vidia. Pečiatku od úradu alebo potvrdenie stádom – správaním suseda.
Už začiatkom roka 2007 krachovali prvé fondy v hypotekárnych cenných papieroch, v lete toho roku zachraňovala ECB bankový systém núdzovým tlačením peňazí. No ešte na jeseň 2008 slovenské ministerstvo financií plánovalo 6,5 % rast HDP na rok 2009. Keď som v televízií vtedy hovoril o niekoľkých rokoch zlých časov, vypisovali mi ľudia, že som sa zbláznil.
Než sa pozrieme do krízových kávových usadením ešte pár slov k akciám. Mnoho z nás má v pláne, zlé časy využiť na niečo dobré a lacno nakúpiť.
Aká je pravdepodobnosť, že na akciách držaných 30 rokov prerobíte?
Japonský akciový trh bol na konci roku 1989 z hľadiska celkovej trhovej kapitalizácie najväčší na svete. Diverzifikovaná investícia do tamojších akcií priniesla za nasledujúcich 30 rokov (od roku 1990 do roku 2019) celkový výnos (vrátane dividend) -9 % v nominálnom vyjadrení a – 21 % v reáli.
To je strašidelný príbeh, na ktorý sa snažíme pri investovaní do akcií nemyslieť. V záujme čo najväčšieho realizmu ohľadom našich akciových investícií sa radšej pozrime na všetky dostupné dáta.
Zoberme dáta z akciových trhov 39 vyspelých krajín medzi rokmi 1841 a 2019. Viete aká vyjde pravdepodobnosť, že na akciách týchto trhov, ktoré kúpite a 30 rokov podržíte, prerobíte? Myslím reálne, po očistení o oficiálnu cenovú infláciu a celkový výnos, čiže po započítaní dividend.
Pravdepodobnosť straty je 12,1 % .
Povedané inak, z 8 investícií do akcií vyspelého sveta od roku 1841 by približne jedna skončila s celkovým záporným reálnym výnosom aj po 30 rokoch držania.Pri kratších horizontoch držania je to horšie, napríklad pri 5 rokoch je šanca že človek prerobí takmer 30 %.
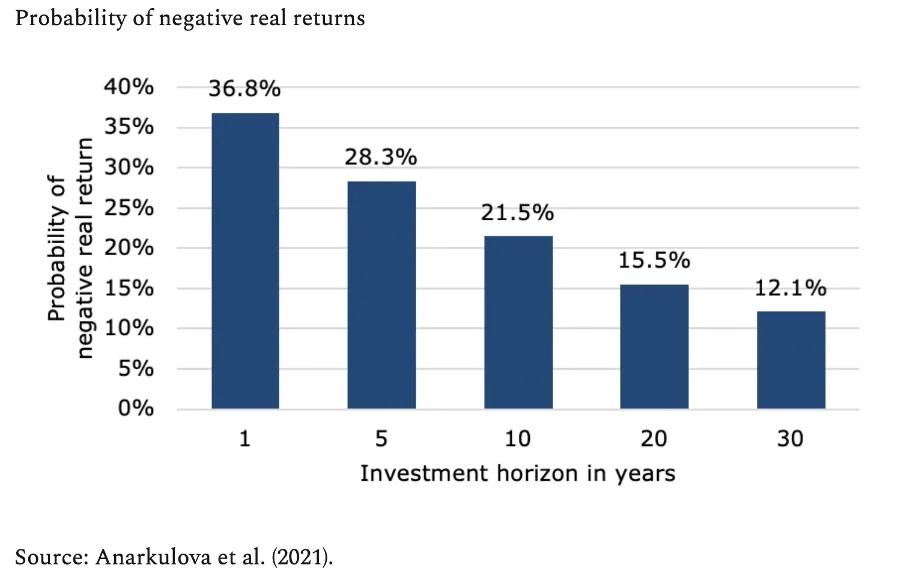
Pravdepodobnosť negatívneho celkového reálneho výnosu z akcií podľa doby držania (dáta z akciových trhov sveta medzi rokmi 1841 a 2019)
To sa človek od finančných predajcov nedozvie. Sám varujem pred väčšou alokáciou do tohto druhu aktív v prípade našponovaných valuácií a pochabým akciovým investovaním s horizontom 5-10 rokov. No aj ja som si myslel, že dlhodobý horizont bude milosrdnejší.
Z pohľadu na tieto dáta vystúpi ešte jeden dôležitý vzťah. Pre dlhodobú výkonnosť akcií je kľúčové, aby v krajine, kde firmy pôsobia, nedošlo k ničivému vojenskému konfliktu.
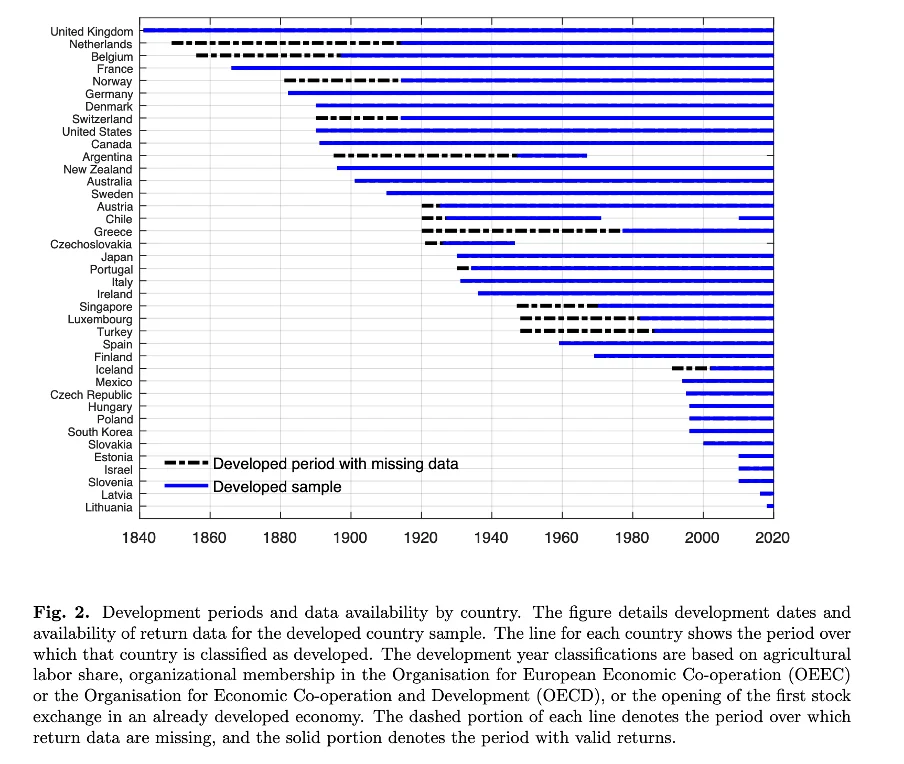
Akciové trhy, zahrnuté v štúdii
Vidno to, ak zoberieme do vzorky iba akcie Spojeného kráľovstva. Pravdepodobnosť straty po 30 rokoch klesne na 3 %. Ak dáme do portfólia čisto akcie pred vojnou na vlastnom území ušetrených USA, klesne dokonca na 1,2 %.
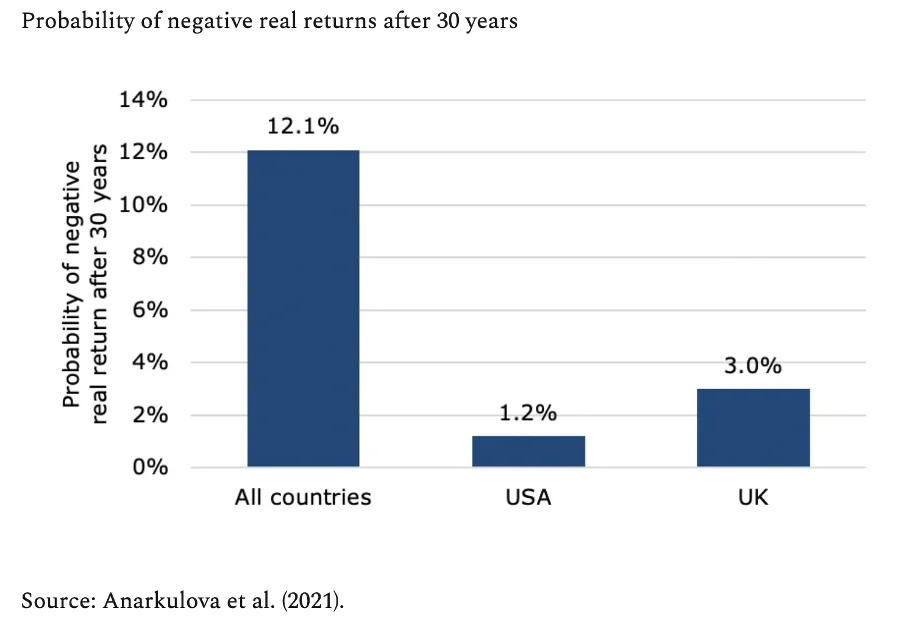
Pravdepodobnosť negatívne celkového reálneho výnosu z akcií po 30 rokoch podľa krajiny
Medzitým na dnešných akciových trhoch, po piatkovom stretnutí centrálnych bankárov sveta v americkom Jackson Hole, zavládlo sklamanie. Podivná nádej, ktorá na trhoch panovala, vyplývajúca z očakávania, že šéf americkej centrálnej banky Jerome Powell opäť „zaplaví systém peniazmi“ a napriek stále vysokej cenovej inflácii zadotuje akcionárov sa po jeho 8,5 minútovom prejave rozplynula. O niekoľko hodín neskôr sa s vierou v skorý pivot v monetárnej politike vytratili aj takmer 4 % kapitalizácie amerického akciového trhu.
Aj tak vyzerajú americké akcie draho. Historicky sa pri tak vysokej cenovej inflácii zvykli predávať za výrazne nižšie ceny v pomere k výnosom podkladových firiem. Pritom je relatívne vysoká pravdepodobnosť, že výnosy podnikov ešte klesnú. Alebo „tentokrát to bude inak“?
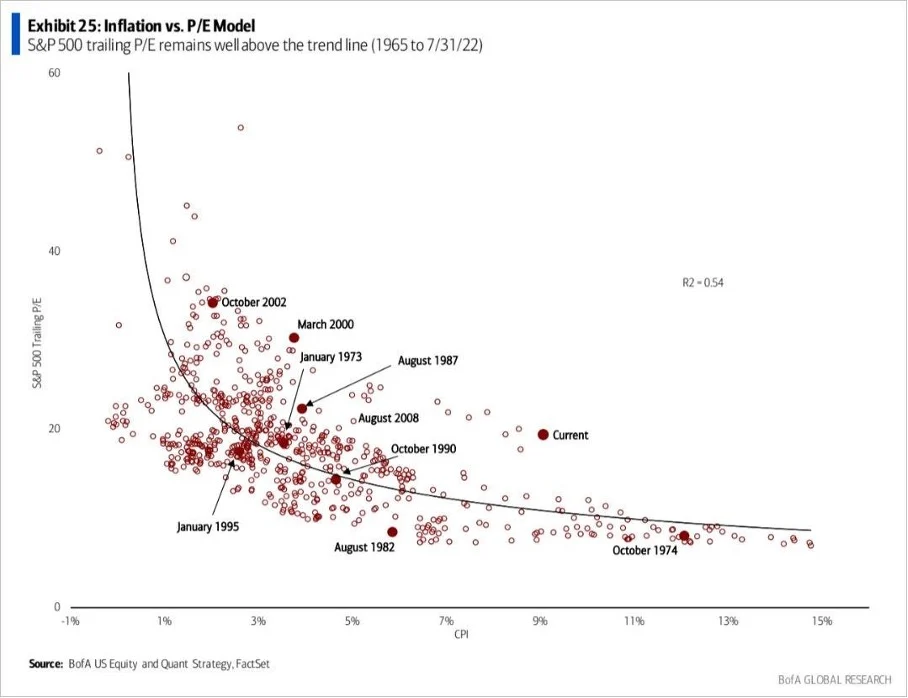
Cenová inflácia (CPI os x) vs. trailing P/E ratio akciového indexu S&P500 (os y, dáta od 1965 do 31.7.2022)
Tak ide tá kríza?
Ak máte pocit, že dobrodružstvo so štátnym uzavretím ekonomiky a rozdaním 30-40 % novo-vytvorených peňazí populácii môže skončiť ďalšou krízou, potom nie ste sami. Recesia po inflačnom fláme je tutovka. Záplava nových žetónov vyvolala kopu investičných, podnikateľských a spotrebných chýb. Tie sú odhalené rastúcimi cenami a ich následná likvidácia sa v ekonomike prejaví ako recesia. Otázka nie je či, ale kedy.
Príde mi, že v USA je na recesiu ale ešte priskoro. Trh práce je tam silný, mzdy rýchlo rastú, čo so spomaľujúcou cenovou infláciou relatívne zvýši reálne príjmy domácností.
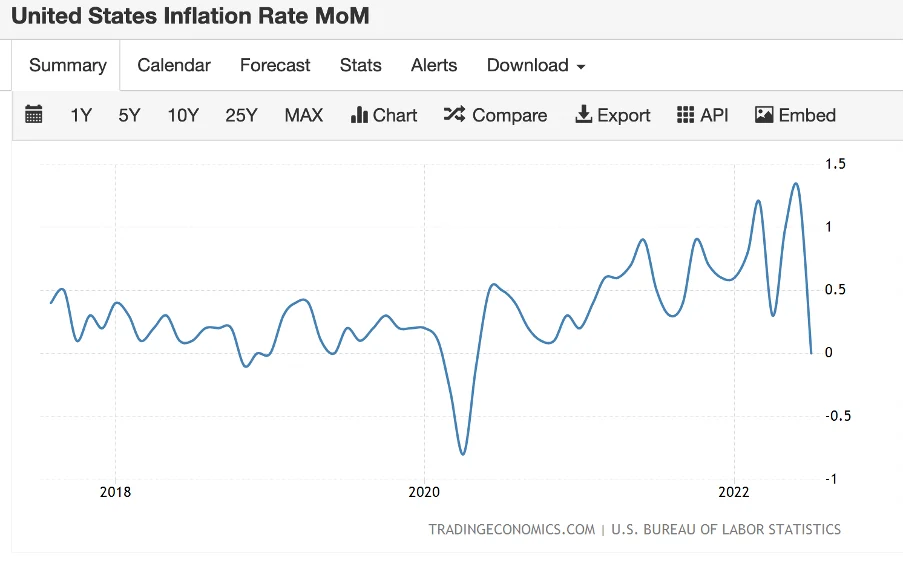
Americké spotrebiteľské ceny v júni rástli najrýchlejším medzimesačným rastom za posledných 17 rokov. V júli prvý krát za posledné dva roky medzimesačne nerástli
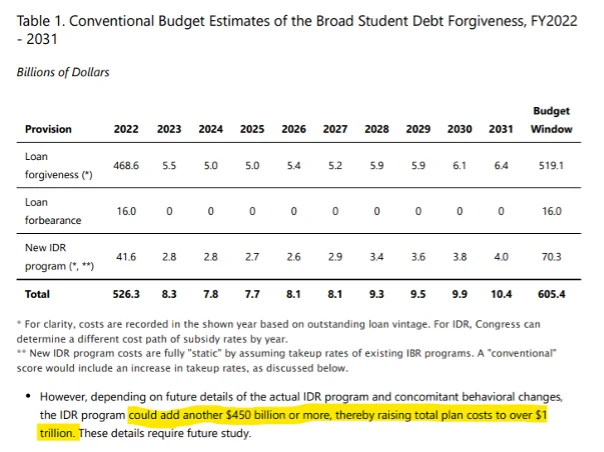
Navyše o dva mesiace tam majú voľby (midterm elections) a politici sa podľa toho správajú. Prezident Biden rozdáva darčeky ako Ježiško. Najnovšie každému so študentským dlhom a s príjmom menej ako 125 tis. dolárov ročne, poslal 10 tisíc dolárov na odpustenom dlhu. Keďže ide prevažne o relatívne chudobnejšiu časť spoločnosti, veľká časť 500 miliardového nárastu ich čistého bohatstva okamžite skončí v spotrebe, čo krátkodobo pomôže ekonomike (a demokratom).
To v Európe, ktorá z vojny neprofituje, ale ťažko na ňu dopláca, vyzerá smutnejšie.
Kríza je ale iné zviera ako recesia. V kríze kolabujú celé sektory, čo destabilizuje finančný systém.
Zatiaľ ideme podľa scenára načrtnutého v #zpdz pred takmer dvoma rokmi – – príchod Godota inflácie aj do spotrebných statkov – inflačné prekvapenie – rast nominálnych úrokov. Logickým ďalším krokom by mohlo byť spustenie domina predlžených subjektov a štátov, ktoré zvrat v úrokoch nedajú a zbankrotujú. V dlhu sa nám totiž, za poslednú dekádu, nafúkla matka všetkých bublín.
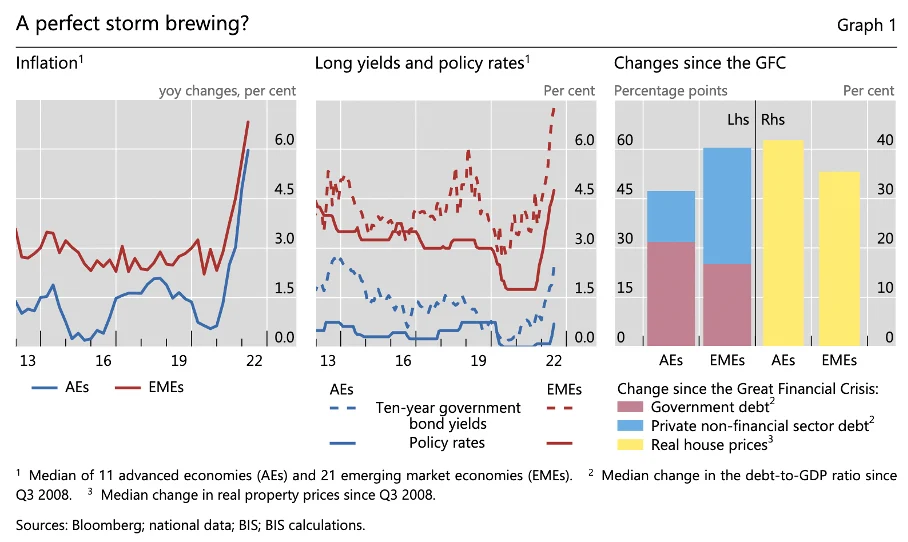
Inflácia, úroky, zmena výšky dlhu k HDP a reálnych cien nehnuteľností vo vyspelých (AEs) a rozvíjajúcich sa ekonomikách (EMEs)
Nie som sám, kto si tieto riziká uvedomuje. Že to nemusí dopadnúť dobre tušia už aj v Bank for International Settlements (tzv. centrálna banka centrálnych bánk). BIS sa pýta v nedávnej správe o makro-finančnej stabilite, či sa vo finančnom systéme vzhľadom na kombináciu extrémneho dlhu a rastúcich úrokov chystá „dokonalá búrka“. Správa je vypracovávaná pre ministrov financií a centrálnych bankárov krajín G20. Adresáti správy by o tom mohli niečo vedieť, keďže oni sami tie ingrediencii namixovali.
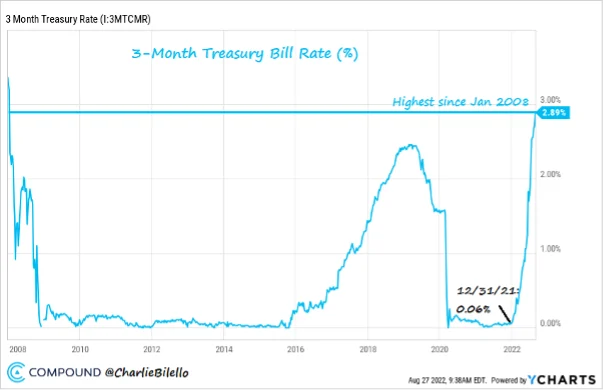
Úrok na trojmesačnom americkom dlhu je najvyšší od januára 2008
Reakcia trhov a následne aj centrálnych bankárov na rozbehnutú cenovú infláciu vyvolala protireakciu sprísnenia tvorby nových peňazí v systéme. Deflácia dolárovej peňažnej zásoby, ktorá začala na jar tohto roka predznamenáva problémy minimálne v ekonomike a na akciových trhoch. Nedostatok likvidity vytvára optimálne prostredie, aby sa tieto ekonomické problémy a korekcie v cenách aktív rozbehli na niečo väčšie. Efekt peňažnej zásoby na ekonomiku a trhy býva posunutý o pol roka až 24 mesiacov.
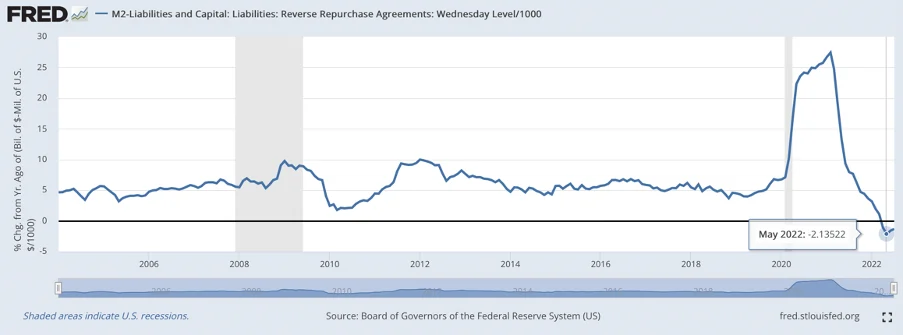
Množstvo amerických dolárov v systéme od apríla medziročné klesá
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
V ekonomickom lese dlho nehorelo
Na rozdiel od BIS ja by som krízu prirovnal skôr k požiaru, než k búrke. Vďaka centrálnym plánovačom v ekonomike dlho nehorelo. Malé, lokálne bankrotové požiare boli promptne potláčané znižovaním úrokov centrálnou bankou pre všetkých.
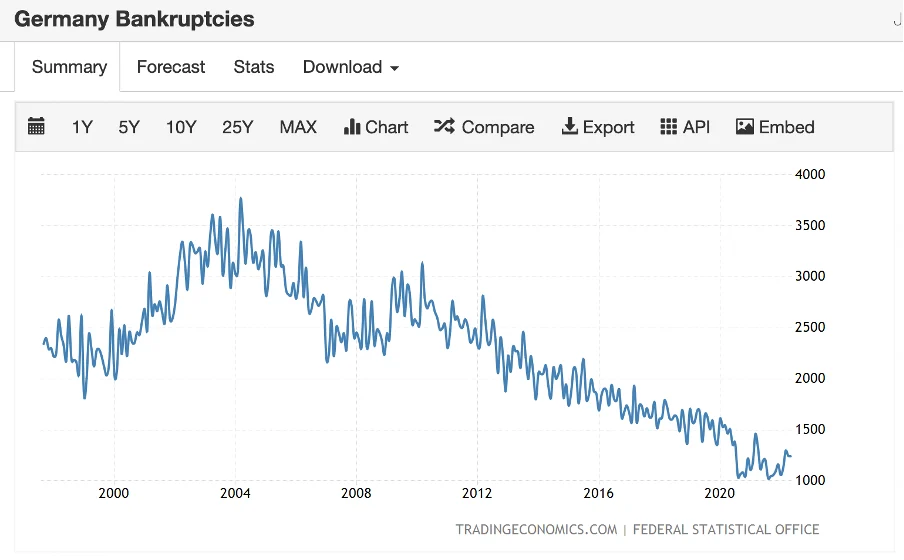
Počet bankrotov v Nemecku
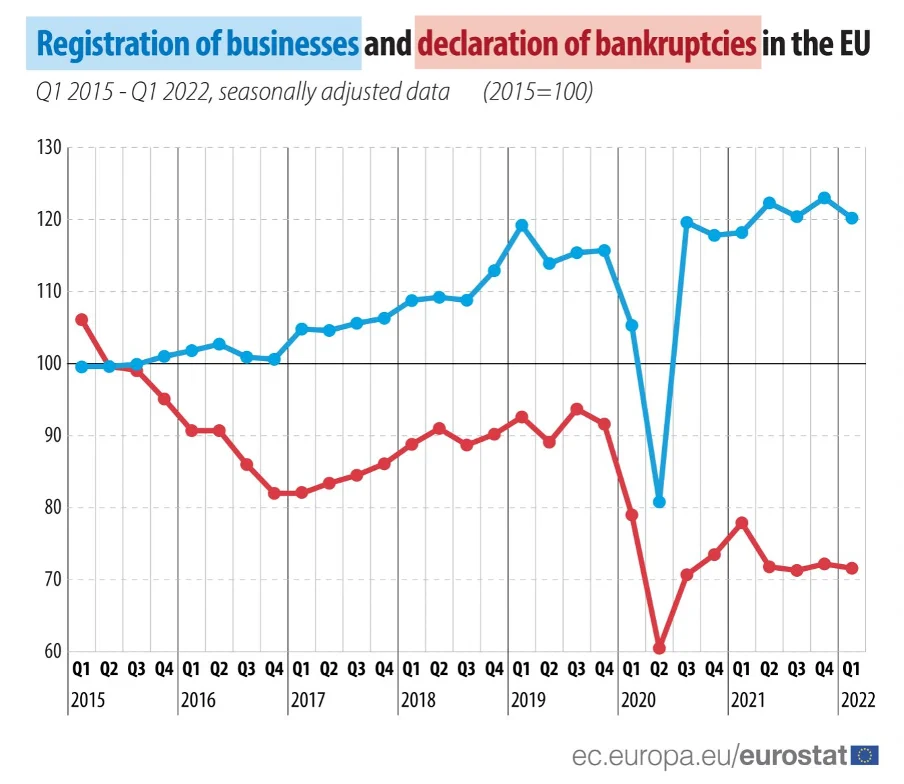
Bankroty v Európskej únii (červená krivka) vs. počet registrovaných firiem (modrá krivka, indexované na rok 2015)
Výsledkom absencie spätnej väzby v ekonomike v podobe smrti neefektívnych podnikov, ktorá by otvorila priestor malým, inovatívnym a efektívnym, je rast počtu zombie firiem. Tie nevedia vytvoriť cash-flow ani na splácanie dlhov. Žijú len vďaka centrálnej banke, požierajú kapitál nám ostatným a ničia produktivitu západných ekonomík.
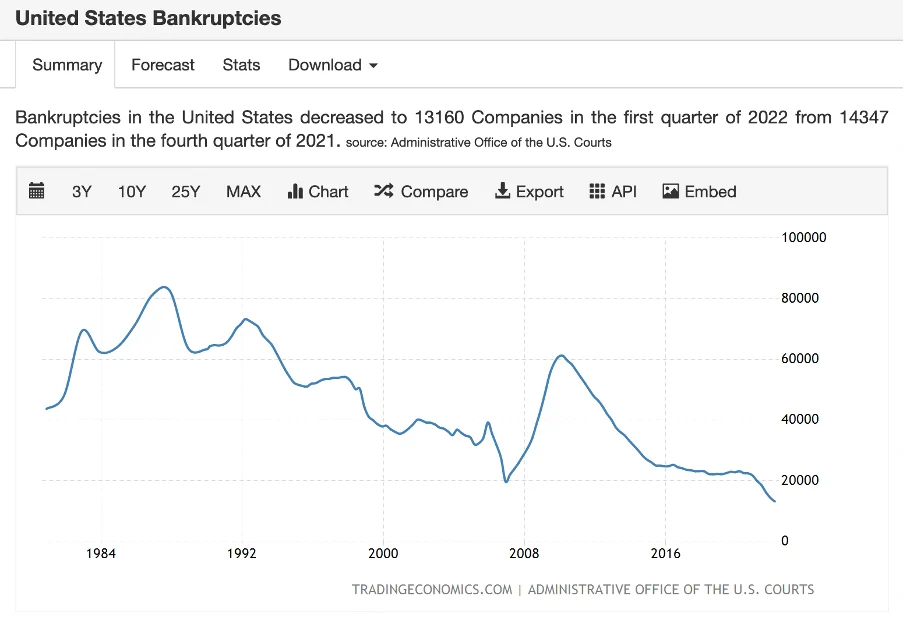
Počet bankrotov v USA
Vďaka monetárnym experimentom so zlými peniazmi sa v ekonomikách vyspelých krajín v poslednej dekáde naakumulovalo veľké množstvo krízového paliva. Kde chýbajú početné, neriadené, malé, prirodzené požiare, tam príde jeden veľký.
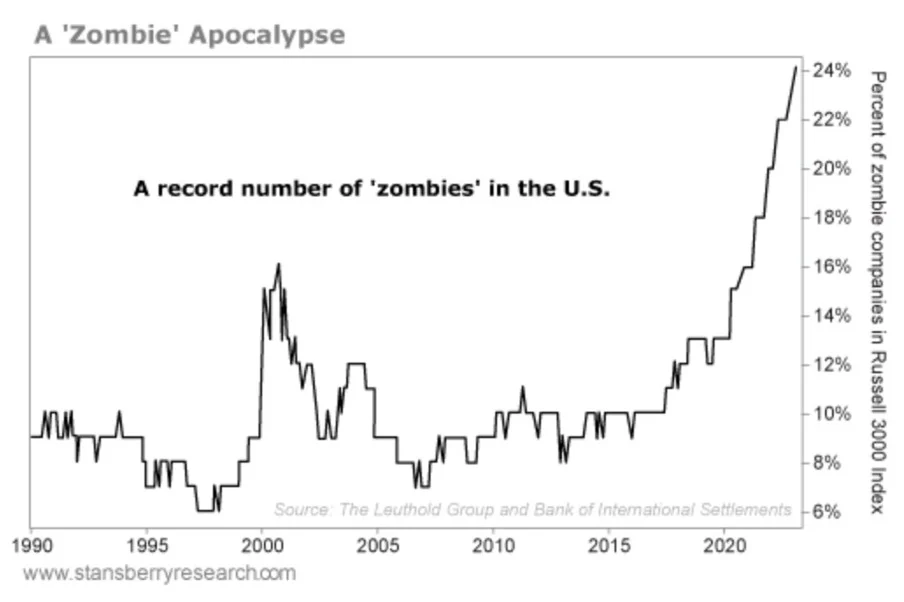
Takmer 25 % podnikov v USA sú „zombie spoločnosti“, ktoré si nemôžu dovoliť splácať ani úroky zo svojich dlhov. Predchádzajúci rekord v počte zombíkov v roku 2001 bol 17 %
Energiewende – hodí elektrina krízovú iskru?
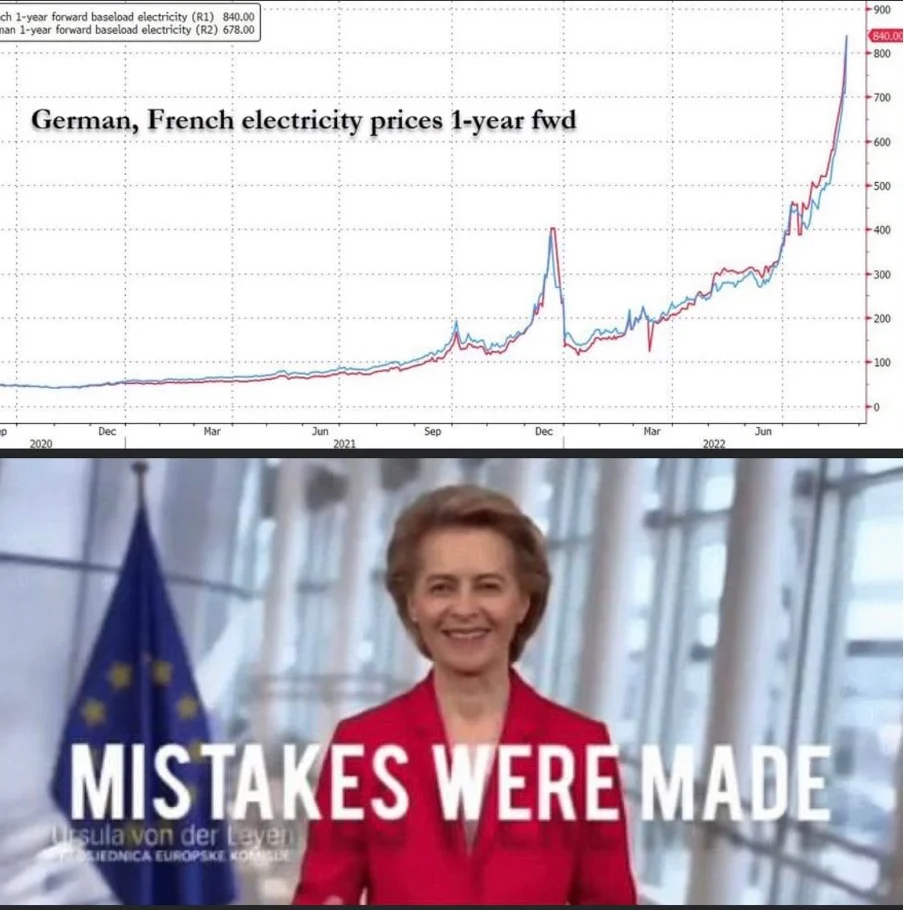
Jedno zo základných pravidiel krízo-nómie je, že nevstúpiš dva krát do tej istej krízy. Každá končí rovnako (bail-outom zlými peniazmi), no začína trochu inak. Ľudia nie sú hlúpi, majú pamäť a učia sa. Najviac krízového potenciálu vidím momentálne v európskej energetike.
Sledovať ceny elektriny v Nemecku a Francúzsku je dnes napínavejšie než graf bitcoinu. Dodávku nemeckej silovej elektriny v januári 2023 si firmy v piatok kupovali už za vyše 1 400 eur za megawatthodinu. To je nárast o 2 700 % za necelé dva roky. Maximálny výnos bitcoinu za rovnaké obdobie bol 1200 %, dnes je na +287 %. Hodí drahá elektrina iskru, ktorá zapáli hromadu naakumulovaného dlhového dreva a rozbehne vlnu bankrotov?
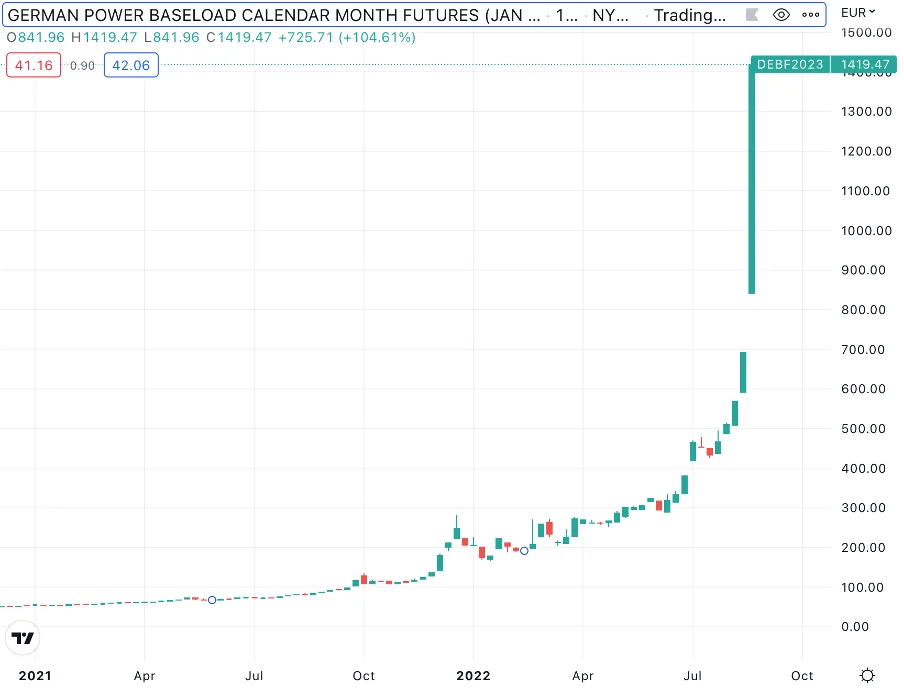
Nie, nemyslím si, že MWh v januári bude stáť 1400 eur. Teraz nakupujú firmy, ktoré si nemôžu dovoliť výpadok, pričom cenu vyhnal do výšky aj extrémne nízky objem obchodov na burze. Cena v januári zrejme bude iná, aká, zatiaľ nik nevie. Veľa záleží aj od strategického umu úradníkov EÚ a ďalších ťahov Vladára.
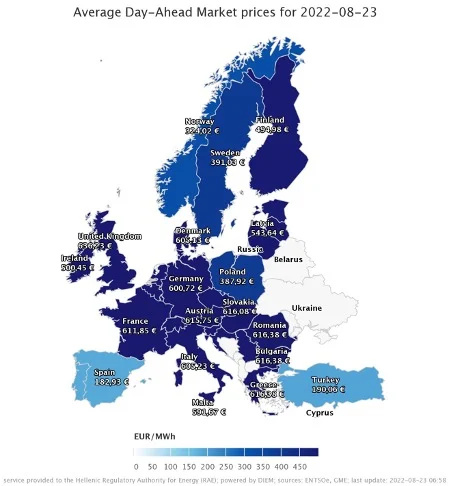
Takmer celý európsky kontinent v súčasnosti pracuje s cenami elektrickej energie na deň dopredu nad 600 EUR/MWh, čo približne zodpovedá 1000 USDza barel ropy V poslednom desaťročí sa priemerné náklady na elektrickú energiu pohybovali v rozmedzí 20-30 EUR/MWh.
Ťažko sa mi hľadajú dôvody, prečo by energie nemali stáť v nasledujúce roky dvoj- alebo trojnásobok toho, za čo sme ich nakupovali doteraz. Máme za sebou zásadné chyby v energetickej politike a potenciálnych investorov plašíme regulačnou a daňovou smršťou.
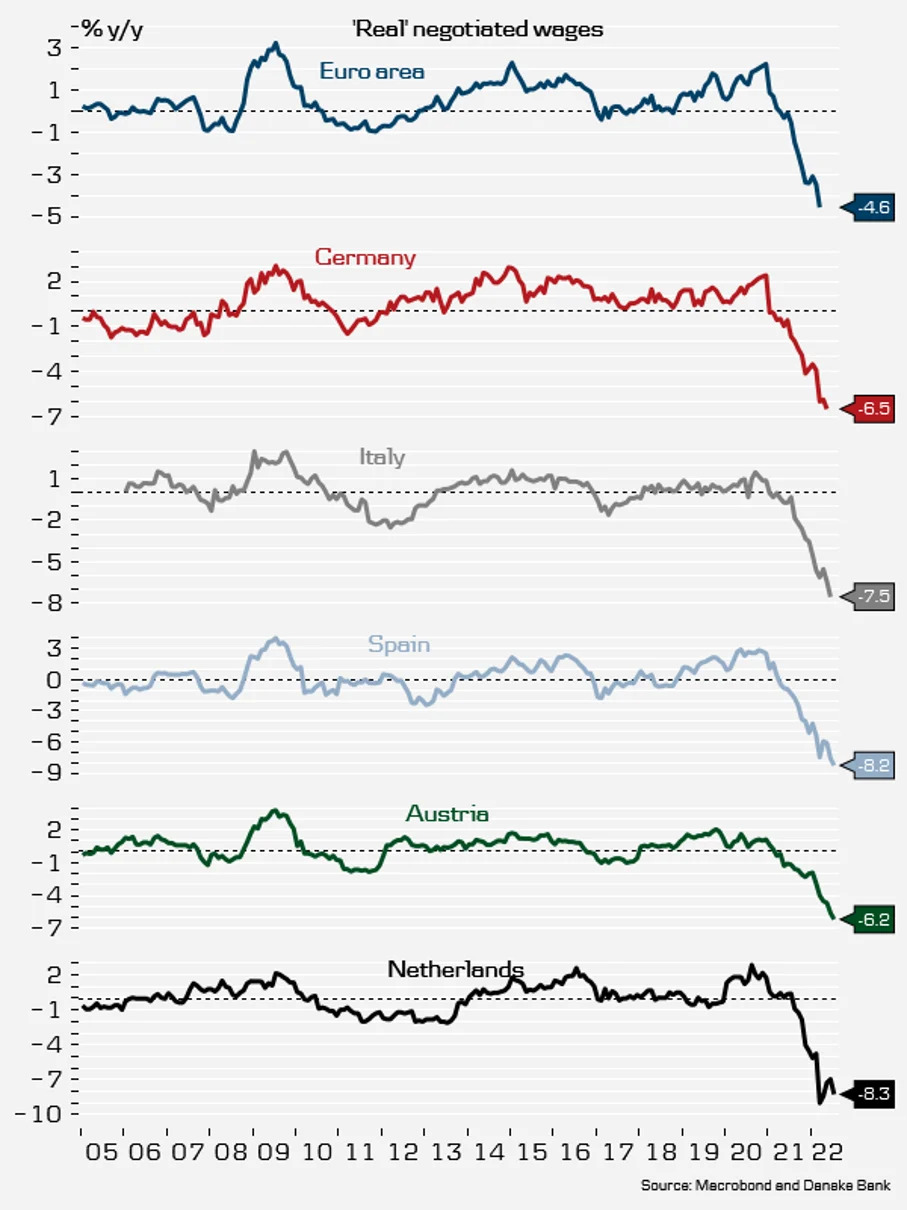
„Inflácia nemusí zamestnancov trápiť, veď mzdy rastú minimálne o infláciu…“ počúval som dva roky dozadu, keď som strašil prichádzajúcu infláciou. Reálne mzdy vo vybraných európskych krajinách
Nerovnováha medzi dopytom a ponukou sa musí riešiť deštrukciou časti dopytu vyššími cenami a novými investíciami nalákanými na „nečakané“ zisky v sektore. Všimnite si, že momentálne populárne stropovanie cien a zdaňovanie „nadmerných“ ziskov pôsobí presne proti týmto riešeniam. Preto to bude zrejme trvať dlhšie, než je nutné.
Ako píšem tieto riadky, akurát na mňa vyskočila správa, že Wien Energie, najväčší rakúsky dodávateľ energie, je podľa miestnych médií nesolventný a na udržanie likvidity potrebuje 1,7 miliardy eur.
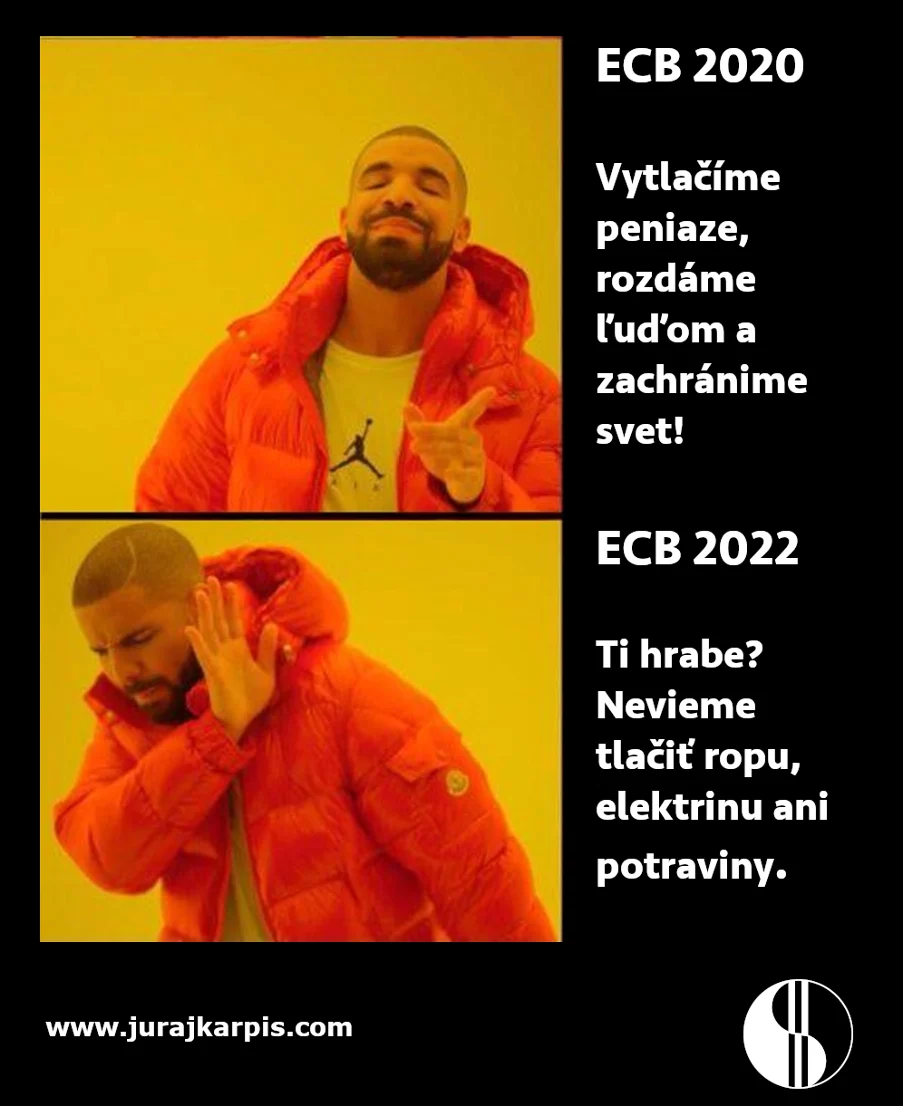
Už tam budem?
Nepredbiehajme. Spoločnosť, ekonomika ani vývoj vojny na východnej hranici Európy sa predpovedať nedá. Pohľad na moje obľúbené krízové ukazovatele, ako je napätie na finančných a peňažných trhoch hovorí, že v kríze ešte nie sme.
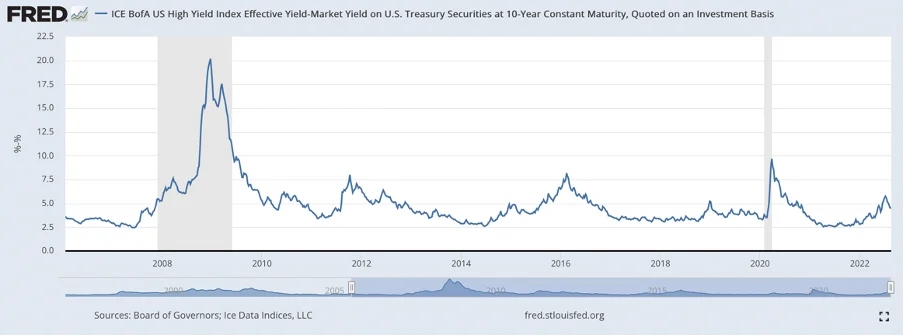
Rozdiel v úročení dlhu bez investičného ratingu a amerických štátnych dlhopisoch je na zvýšenej úrovni, ale stále relatívne nízko oproti minulej finančnej kríze alebo ostatným krízovým týždňom zo začiatku pandémie
Cena zlata sa vzhľadom na vysoké úroky drží prekvapivo dobre, no ani na nej zatiaľ nevidno signály stresu vo finančnom systéme. Aj keď podľa informácií od obchodníkov je dopyt po fyzickom investičnom zlate intenzívny.Veľký producent Rakúska mincovňa mal niektoré menšie investičné mince vypredané a obmedzoval predaj štandardných mincí obchodníkom.
Základ krízovej finančnej sebaobrany
Mottom #zpdz je: „Nie je dôležité presne predpovedať, ale čo najlepšie prežiť“. Nemám v osobných financiách ambície presne predpovedať a časovať. Skúsenosť mi hovorí, že stačí sa pozerať okolo seba a zareagovať, keď sa to začne diať. Rýchlejšie než priemerný spoluobčan alebo ekonóm v centrálnej banke. Základným pravidlom krízovej sebaobrany je, uveriť vlastným očiam a keď príde čas, konať.
Verte mi, nie je to tak náročné, ako to na prvý pohľad vyzerá. Len si spomeňte, ako tu takmer rok ekonómovia popierali rozbiehajúcu sa cválajúcu infláciu, ktorá na nás odvšadiaľ kričala. Áno, niekedy sa človek vyplaší nadarmo. No radšej skočiť do tej vody po Joža alebo do banky po peniaze tri krát viac, než je nutné, ako o jeden krát menej.
Tieto dni si často spomeniem na túto moju skratku z mája.
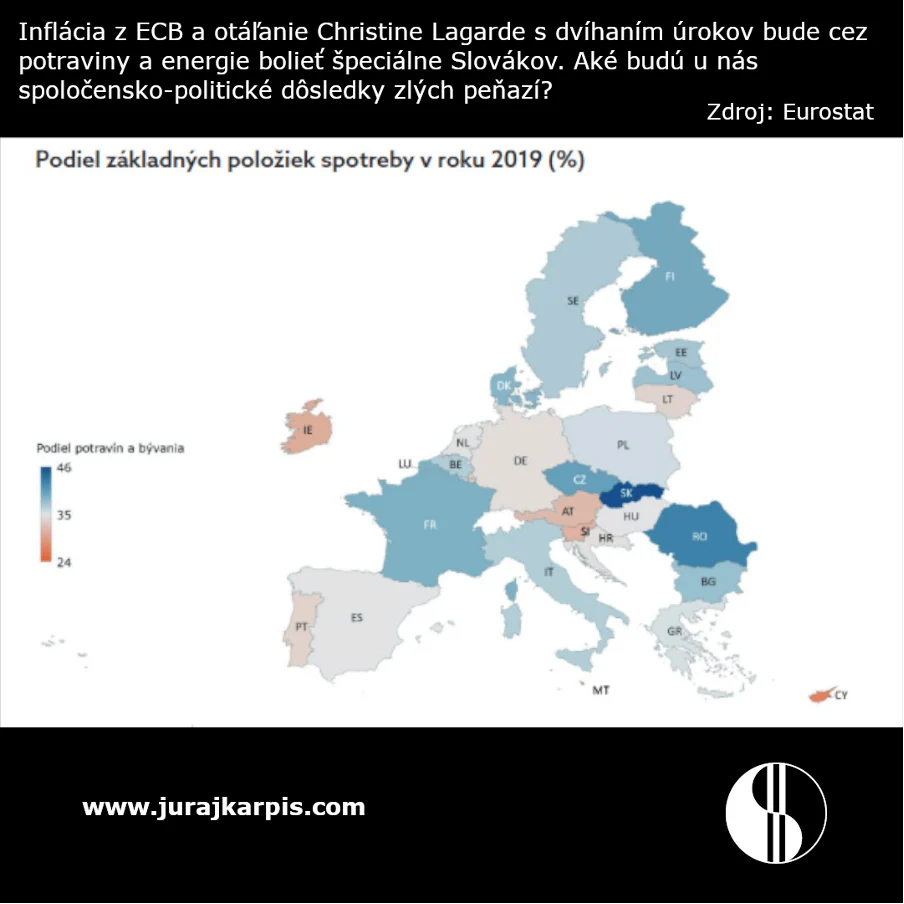
Následky monetárnej politiky ECB a chýb v energetickej politike EÚ budeme špeciálne cítiť na Slovensku. Dajme tomu, že uveríme, že sa podarí naplniť socialistické nápady stropovania ceny časti spotrebovanej elektriny pre slovenské domácnosti. Rast ceny zvyšku spotreby elektriny, ceny plynu a pohonných hmôt pravdepodobne aj tak povedú k dvoj alebo viacnásobným nákladom na bývanie v nasledujúcich rokoch. Tieto výdavky sa obmedzujú ťažšie než návšteva reštaurácie, či nákup novej bundy či bicykla. Aspoň trochu kúriť a svietiť treba. Už dnes výdavky na bývanie (elektrinu, plyn a vodu) tvoria 1/5 celkových výdavkov slovenskej domácnosti. Dopad na chudobné domácnosti bude zásadný a som zvedavý na politické a spoločenské efekty týchto zmien.
Okrem výbušnej politickej atmosféry to bude mať vplyv aj na najobľúbenejšie investičné aktívum a dôchodkové sporenie tunajších domácností – nehnuteľnosti.
Cena aktív je odvodená od budúcich výnosov, ktoré toto aktívum má potenciál generovať. Výrazný rast výdavkov na bývanie výrazne zníži očakávané výnosy z bytov a domov.
Vykurovať obrovský dom na Orave, v ktorom bývajú dvaja ľudia, bude luxus. K tomu rastúce úroky na hypotékach. Čo si myslíte, že to spraví s cenami nehnuteľností? Môj tip je, že nasledujúce roky donútia žiť niektorých Slovákov viac pokope. „Nedostatok nehnuteľností“ je relatívny pojem a dopyt po nehnuteľnostiach nie je vesmírna konštanta.
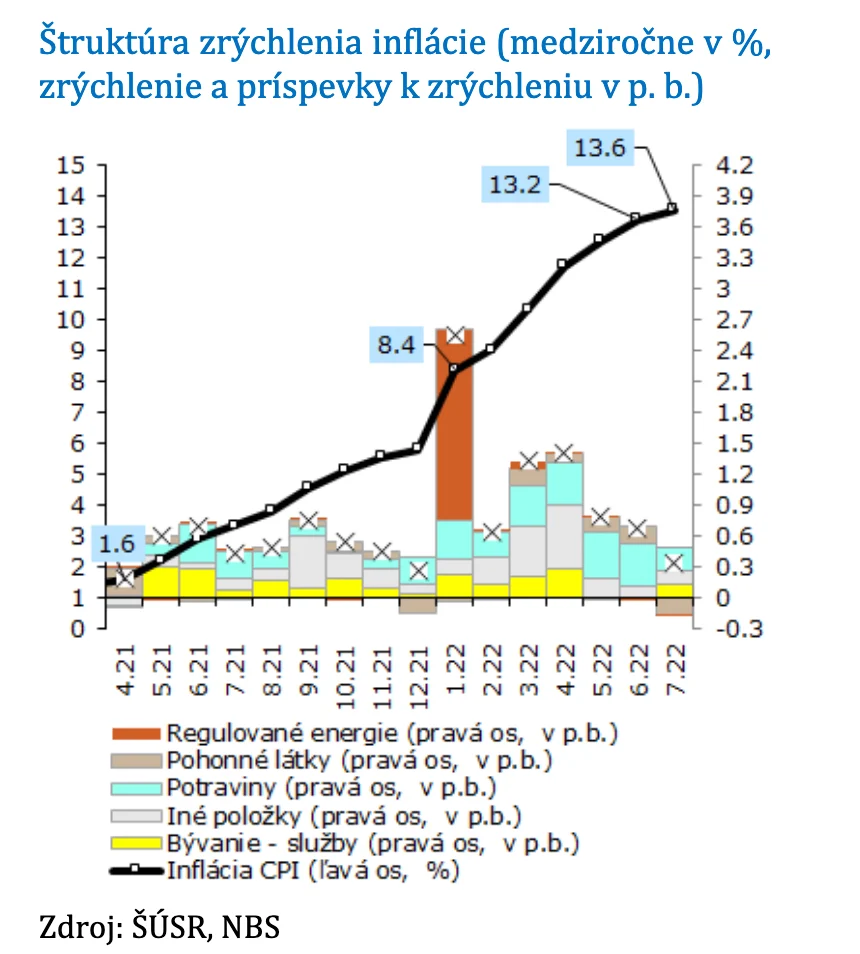
Pomaly sa preklápame z fázy, keď všetci čakajú na to, kedy nakúpia lacnejšie akcie do fázy, keď niektorí ľudia nebudú vedieť, z čoho zaplatia za kúrenie. Kedy požiar vypukne je empirická otázka, na ktorú nemá nikto odpoveď. Osobné financie by mali byť nachystané na krízový scenár neustále. Na to je diverzifikácia, zlato, bitcoin a pravidlá, ktoré tu omieľam. Doplňte finančnú rezervu, nachystajte svetre na zimu a do ruky pukance.
Situáciu budeme sledovať.
Tip – kniha Zdivočená farma
Keď ľuďom prezradím, že mám kravy, tak to málokto dáva. Keď do vysvetlím, že nám v tomto startupe nejde len o zdroj masa zo šťastných zvierat, ale o pomoc prírode, nerozumie tomu už takmer nik. Aj preto sme v domácom vydavateľstve Bajkal vydali dôležitú knihu Zdivočená farma od Isabella Tree. Budem ju môcť rozdávať a menej vysvetľovať.
Isabella Tree tento experiment už vyskúšala a to vo vybývanej britskej krajine. Funguje to dokonca aj tam. Pomôcť prírode vrátiť sa tam, kde bola veky, je ľahšie, než sa na prvý pohlaď môže zdať. Podobne ako v ekonomike, aj tu je často najlepšie, sedieť si na rukách a robiť toho menej.
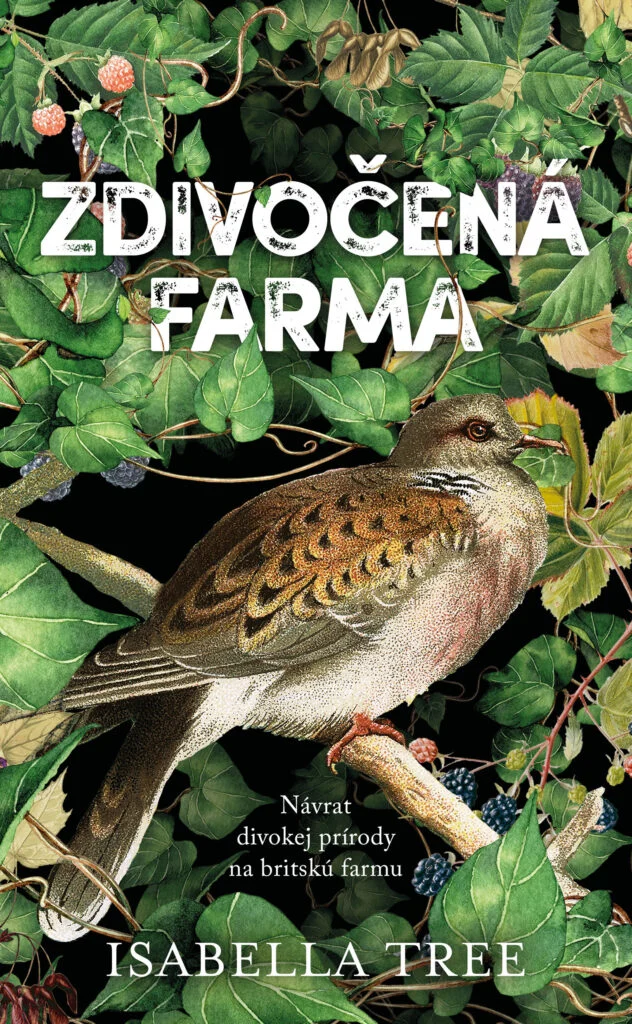
Knihu si môžete kúpiť tu. Dúfam, že bude pre mnohých inšpiráciou.
Juraj Karpiš
Niektorí z vás už vydanie Zdivočenej farmy dopredu podporili, za čo vám patrí vďaka. Knihu by ste mali mať už doma alebo v pošte. Až na divočinu sa do tohto čísla veľa dobrého života nezmestilo. Sľubujem, že nabudúce to už napravím. Dovtedy mi vaše pripomienky a komentáre píšte aj naďalej na [email protected].


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.