Let it be – spätná väzba
Keď som učil jazdiť na bicykli prvé dieťa, lietal som okolo neho ako manická včelička. Chytal, ťahal, tlačil, naprával a hlavne múdro vysvetľoval. A všetko naraz.
Potom mi prišlo zo seba do smiechu. Tak aj mňa sa zmocnil naivný intervencionizmus, ktorý s chuťou kritizujem všade okolo seba. Dcéru som neučil dýchať, neučil som ju myslieť, neučil som ju chodiť, neučil som ju učiť sa. Napriek tomu to všetko vie. Nejak si poradí bezo mňa aj na bicykli.
Nechal som to tak. Radikálne laissez-faire. Držal som jazyk za zubami a ruky na vlastných rajdách. Nedalo sa na to dívať. Tak som sa na to radšej ani nedíval. Intervencie som zredukoval na pár prípadov, keď som domyslel hrozbu vážneho poškodenia majetku alebo zdravia zúčastnených.
Spomenul som si na to, keď som v reportáži o Romanovi, ktorý so svojou rodinou a zvieratami býva pod Poľanou, čítal túto pasáž:
„Pred 15 rokmi začínal s oplôtkami, ale dnes ovce vypúšťa na voľno. Ako to? Kravy majú ešte inštinkty. Chránia si teľce v škôlkach, medvede si netrúfnu. Keď sa kobyla žrebila, krvavý pach placenty zlákal medveďa z niekoľkých kilometrov, zakrádal sa pasienkom. Ale kobyla či krava zvyknú placentu zožrať. Nielen pre cenné látky, ale práve preto, aby nelákali predátory. Nie sú ovce predsa len v nebezpečenstve?
Dve strhli najprv vlky, jednu medveď. A to je všetko. Za 15 rokov! „Odvtedy netreba ovce strážiť. Postupne som zrušil všetky oplôtky pre ne. Z našich pôvodných oviec pritom žije už len jedna. Mladé sa totiž naučili, že sa majú držať tu, pri dome a nič sa im nestane.“
Ale čo voľne pustená hydina, ktorej ovce práve kradnú zrno? Kočovný kurník nefungoval. A tak Roman hydinu pred rokmi vypúšťal zmierený, že do pár mesiacov neostane nič.
Polovicu skutočne odniesli líšky. Ale tá druhá, čo prežila, si odvtedy dáva väčší pozor. Zdá sa to až neuveriteľne jednoduché, ale podľa Romana je za tým jednoducho životná skúsenosť, ktorú si domáce zvieratá medzi sebou odovzdávajú. V krajine zbavenej divých šeliem by nemali šancu ju zažiť.„Máme gunára, káčery, kohúty, moriaka. Spustia poplach, psy vyskočia, čo sa deje. Nie je to 100-percentné. Líšky sú prešibané. Počkajú, kým psy zaspia, uchytia sliepku a zmiznú. Ale nie je to hrozné.““
Výbornú reportáž Andreja Baráta odporúčam prečítať celú. A nielen preto, že tam spomínajú ak knihu Zdivočená farma od Isabella Tree, ktorú sme vydali v našom domácom vydavateľstve Bajkal.
Prirodzená spätná väzba prostredia je najdôležitejší učiteľ. My, s prerasteným neokortexom, na ňu čoraz viac zabúdame. Spätná väzba, v podobe zaváhaní či dokonca niekoľkých pádov, spracovaná mozgom nakoniec dostala trojročné telíčko na dvoch kolesách do dynamickej rovnováhy, ktorú môžu závidieť aj niektorí dospelí teoretici.
Nevieme si sedieť na rukách. Zle sa nám díva aj na prirodzené trhové procesy. Tamtá banka krachuje, henten prišiel o investované peniaze, tamten zas prepúšťa. To je príliš drahé, hento zas príliš lacné. Všetci vieme, ako by sa to dalo „lepšie“. Za pomoci smiešne jednoduchých modelov sa všetko obkecáva, plánuje, reguluje a „zachraňuje“. Pritom rušíme najdôležitejší faktor navigácie, flexibility a efektivity v ekonomike – spätnú väzbu. To, čo funguje na ovce a hydinu, funguje aj na banky. Keby politici nestavali z našich peňazí okolo nich oplôtky, mali by sme nielen iné banky, ale aj inú ekonomiku.
Nenormálne výnosy
V zlatých peniazoch sporím 20 rokov. Keď som dopísal ostatné číslo #zpdz o vývoji ceny zlata v roku 2022, napadlo ma spočítať jeho dlhšie výnosy. Na mojej prvej zlatej minci, ktorú som kúpil v roku 2003, mám priemerný ročný výnos 8,7 % (v eurách). Žiaden kravaťák, žiadne ročné poplatky, žiadne dane. To sa nepodarilo ani mojim dolárom, ani mojim eurám. Aj keď situácia s nula percentnými úrokmi sa mení a ako píšem nižšie môj eurový zostatok na účte už dnes vie zarábať takmer 1,9 %, dolárový 4,1 %.
Keď sa pozriem na výkonnosť zlata od prelomu tisícročí, vždy ma to šokuje. Napriek tomu, že som to videl už nespočetne-krát a o sporení v zlate som napísal knihu.
Ak pozrieme priemerný ročný dolárový výnos držania zlata od januára 2000 do januára 2023 je to neuveriteľných 8,7 %.
Nie je to lišiacky vybraným obdobím, tak aby to čo najlepšie vyšlo. Priemerný ročný výnos si môžete skontrolovať v nasledujúcej tabuľke. Vyberte si sami ktorýkoľvek mesiac nákupu od januára 2000 s dobou držania do januára 2023. S krátkymi výnimkami nákupu na doterajších vrcholoch v roku 2012 a na začiatku ruskej vojny sú to úctyhodné čísla.
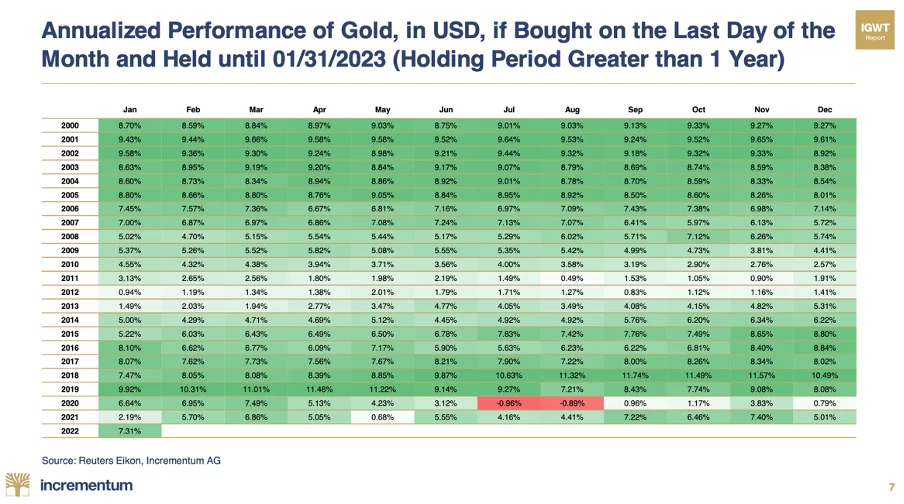
Ak človek nakúpil zlato posledný deň mesiaca, aký dosiahol priemerný ročný výnos v dolároch jeho držaním do konca januára 2023?
Zlato nie je investičné aktívum – neprináša dividendu, zisk, úrok ani nájom. Žiadna použitá technológia alebo know-how. Len atómy miliardy rokov starého kovu. Je to barbarský prežitok – peňažné aktívum. Napriek tomu rastie jeho cena 9 % ročne?
Čo skutočné investície? Americký akciový index S&P 500 mal za rovnaké obdobie priemerný ročný výnos len 4,76 % (bez započítania dividend). A čo slovenská investičná tutovka v podobe rezidenčných nehnuteľností? Všetci vedia, že tie leteli hore ako raketa, odkedy sme prestali byť „čiernou dierou Európy“. Priemerný ročný rast ceny slovenskej nehnuteľnosti za ostatných 20 rokov (od roku 2002 dodnes) je 7,8 %. Hlúpe zlato, z ktorého sa neplatia dane a na rozdiel od bytu sa dá držať anonymne za rovnaké obdobie v eurách rástlo priemerne ročne o 9,3 %.
To nie je normálne. Normálne sa za služby likvidity zlata naopak platí. Ako je to možné?
Vysvedčenie zlých peňazí
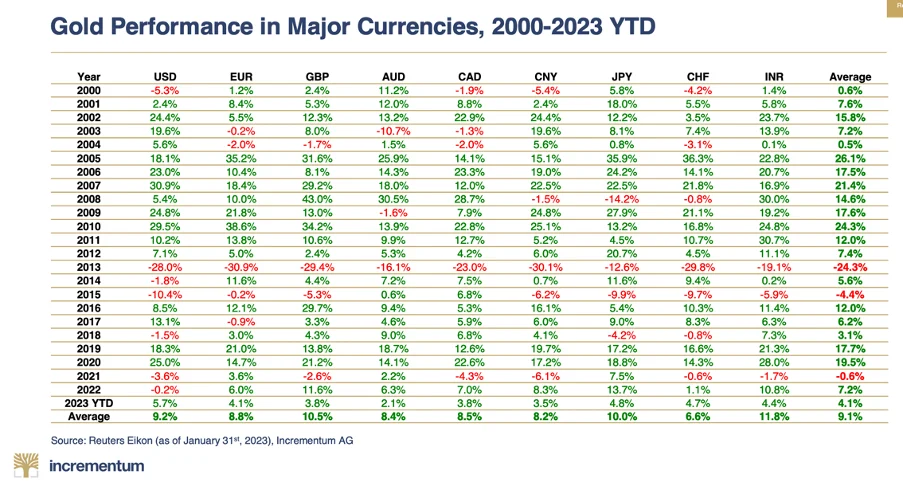
Výkonnosť zlata danom roku v rôznych menách
Mám na to dve vysvetlenia. Obe vychádzajú zo základných funkcií zlata. Zlato vďaka svojej neelastickej ponuke pomáha uchovávať kúpnu silu v dlhých horizontoch. Alchymisti si nad tým dlho lámali hlavu, ale zlato sa vyrábať nenaučili. V zlate sa politici nevedia kvantitatívne uvoľniť. Tieto peniaze preto trpia výrazne nižšou infláciou, ako dnešné zlé peniaze.
Pod infláciou mám na mysli rast počtu peňažných jednotiek. V prípade zlata je to dlhodobo 1-2 % ročne. V prípade dolárov to bolo za jediný rok 2020 takmer 30 %. Tu zdôrazním, že monetárna inflácia sa automaticky a adekvátne nepremieta do cien statkov v arbitrárne volených cenových indexoch, ktoré centrálni bankári mylne považujú za cenovú infláciu. Ceny spotrebných statkov posledné dekády znižovala globalizácia a rast produktivity. Preto tieto ukazovatele skutočnú infláciu výrazne podhodnocujú. Ako veľmi, odkrýva práve cena zlata, ale aj rastúce ceny akcií alebo nehnuteľností.
Pomýlená definícia inflácie potom vedie k tomu, že cena zlata rastie aj po očistení o oficiálnu cenovú infláciu alebo že reálne ceny akcií nie sú naozaj reálne – očistené o stratu hodnoty zlých peňazí, v ktorých sa vyjadrujú. Neustále rastúce grafy akcií sú z veľkej časti grafmi inflácie – straty hodnoty dolárov, v ktorých sú kreslené. Liečením na tieto monetárne ilúzie je použiť lepšie peniaze a neceniť napríklad ten index S&P 500 v gramoch zlata. Potom vidíme, že akcie sa za polstoročie nikam nepohli. To len dolár padol.
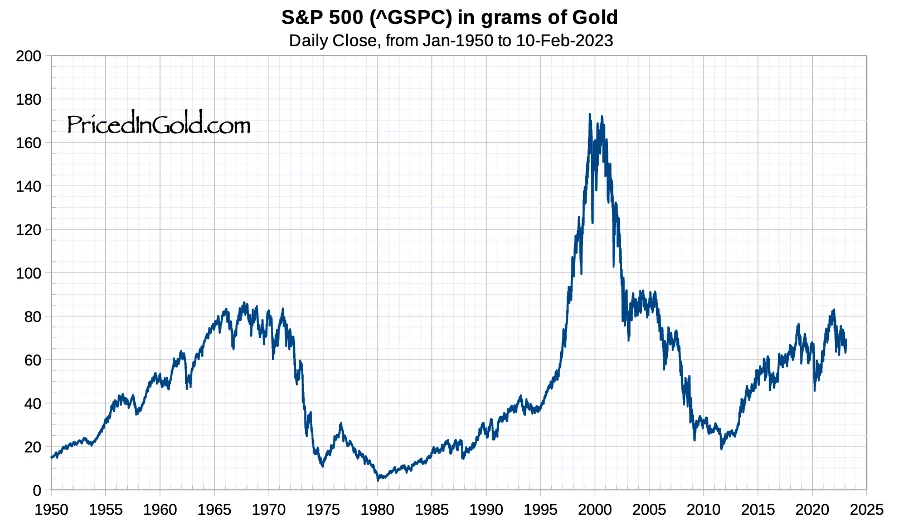
Cena akciového indexu S&P 500 v gramoch zlata je tam, kde bola pred polstoročím
Druhé vysvetlenie súvisí s druhou kľúčovou funkciou zlata v majetku. Peniaze pre neveriacich sú poistkou voči zlým ekonomickým a politickým scenárom.
Od prelomu tisícročí sme prežili:
- spľasnutie bubliny v technologických akciách
- spľasnutie bubliny v amerických nehnuteľnostiach
- najväčšiu finančnú krízu od druhej svetovej vojny
- euro-krízu pri ktorej sa táto menová únia takmer rozpadla
- pandémiu a lockdowny
- najväčšiu cenovú infláciu vyrobenú centrálnymi bankami vo vyspelom svete za posledné polstoročie
- spľasnutie dlhopisovej bubliny
- vojnu s Ruskom v Európe
Toľko dobrodružstiev vo finančnom systéme a politike ženie cenu poistenia hore.
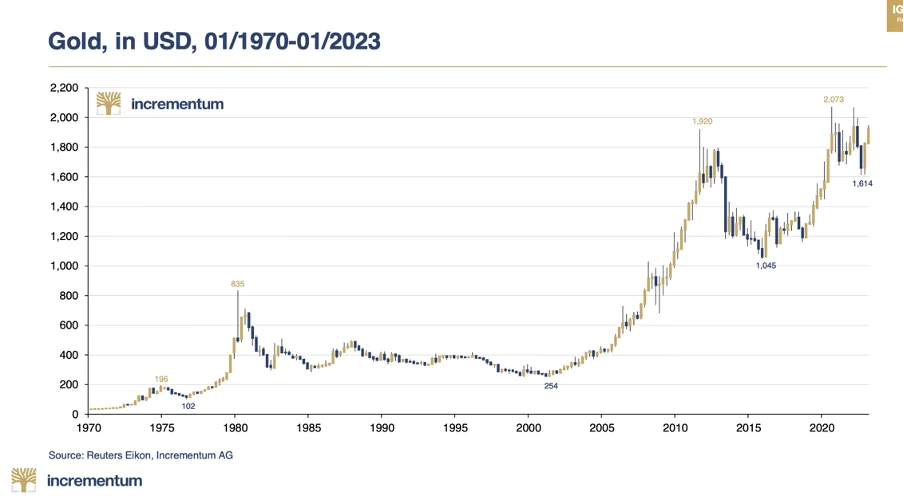
Vysoký výnos na zlate je tragickým vysvedčením zlých peňazí. Ich rýchla inflácia a divoké monetárne experimenty štátov s nimi tlačia hore cenu alternatívnych peňazí ako je zlato alebo bitcoin.
Pozor, minulé výnosy negarantujú budúcu výkonnosť!
Ešte sa musím k niečomu priznať. Napriek tomu, že zlato držím, neviem sa dočkať doby, keď bude jeho cena konečne naprieč dekádami stagnovať alebo dokonca klesať. Ziskov z jeho držania mám už viac, než som dúfal. Knihu „Ako na zlato – peniaze pre neveriacich“ som vydal začiatkom roku 2021, keď ešte médiá a úradníci v centrálnych bankách stále blúznili o strašiaku cenovej deflácie a Putin bol priateľom nemeckých politikov. Napísal som v nej:
„Povedané inak, ja dúfam, že moju jadrovú pozíciu v zlate nikdy nepredám. Dokonca dúfam, že na tomto zlate prerobím. Rovnako ako pri iných druhoch poistenia, tak aj pri zlate dúfam, že túto poistku nikdy nezrealizujem. Bude to totiž s veľkou pravdepodobnosťou znamenať, že osobné, politické a ekonomické riziká, ktorých som sa obával, sa nenaplnili. Že som prežil spokojný život v pokojnom svete bez vojny. Že sa eurozóna nerozpadla, že úspory ľudí v zlých peniazoch politici a ich ekonómovia nezničili nečakanou vysokou infláciou. Že som zarobil na mojich investíciách a podnikaní a žijem s víziou dobrej budúcnosti pre moje deti a vnúčatá. Vždy je lepšie prerobiť na zlate, ako čeliť následkom kolapsu finančného systému alebo riešiť únik z krajiny pred občianskou vojnou…“
Ruku do ohňa by som za to ale nedal.
Inflačné prekvapenia
„Inflácia CPI v januári mierne spomalila na 15,2 % (15,4 % v decembri 2022). Medzimesačne však ceny narástli o 2,6 %.“ píše Národná banka Slovenska. Ceny potravín na Slovensku v januári medziročne narástli o 28,6 %.
Januárový medzimesačný nárast cien o 2,6 % je nepríjemným prekvapením. Januáre síce bývajú vzhľadom na preceňovanie na prelome rokov často vyššie, ale toto je príliš. Zostáva len dúfať, že naša centrálna banka potichu neprešla na cieľovanie 2 % mesačnej inflácie.
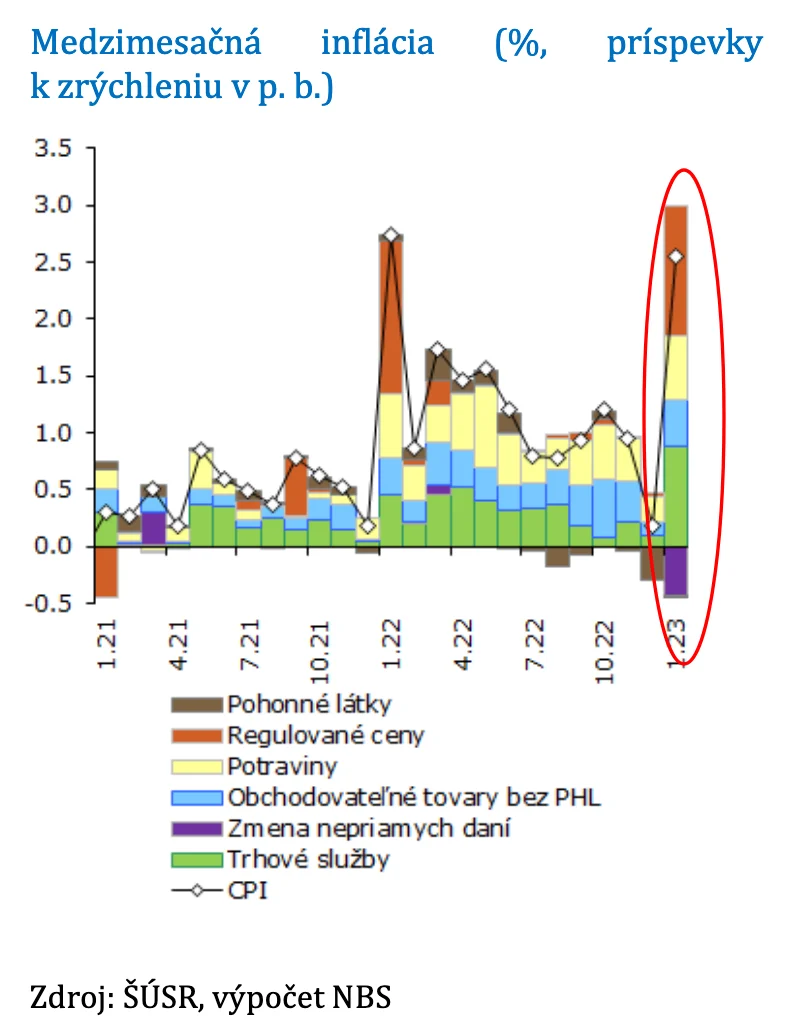
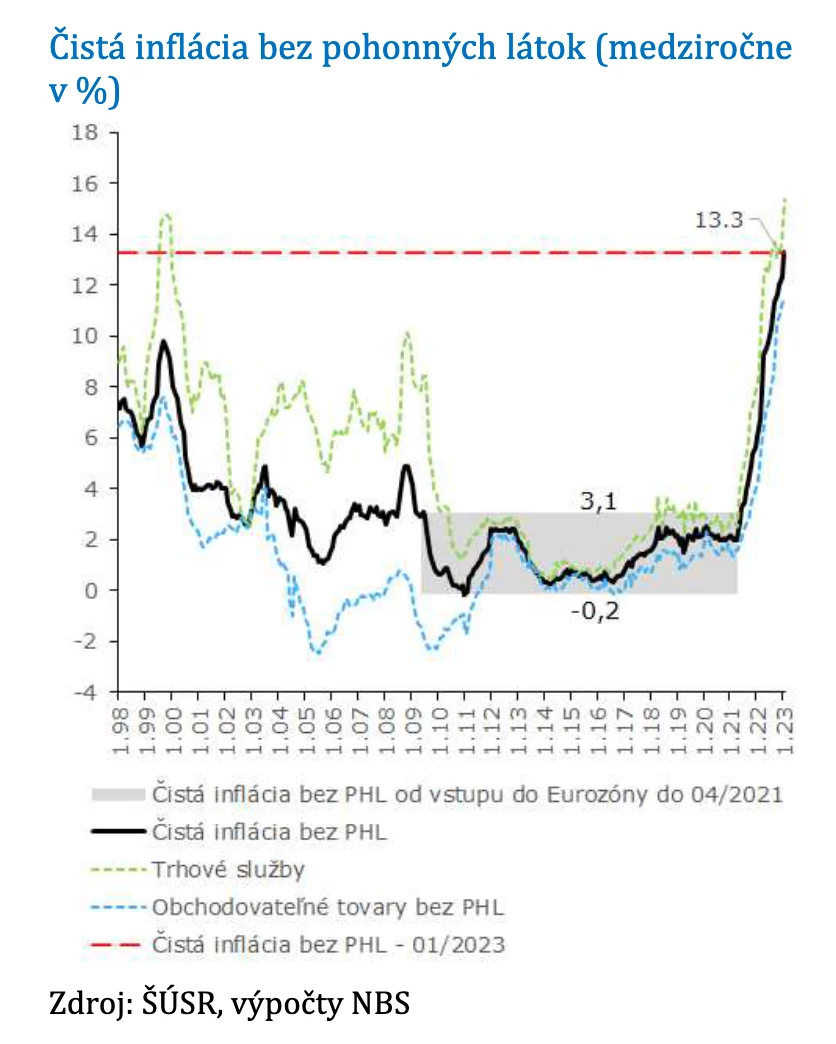
V cenovej inflácii sme už nad hodnotami, ktoré s nebohou korunou a svojím gazdovaním dokázal vyčarovať Vladimír Mečiar.
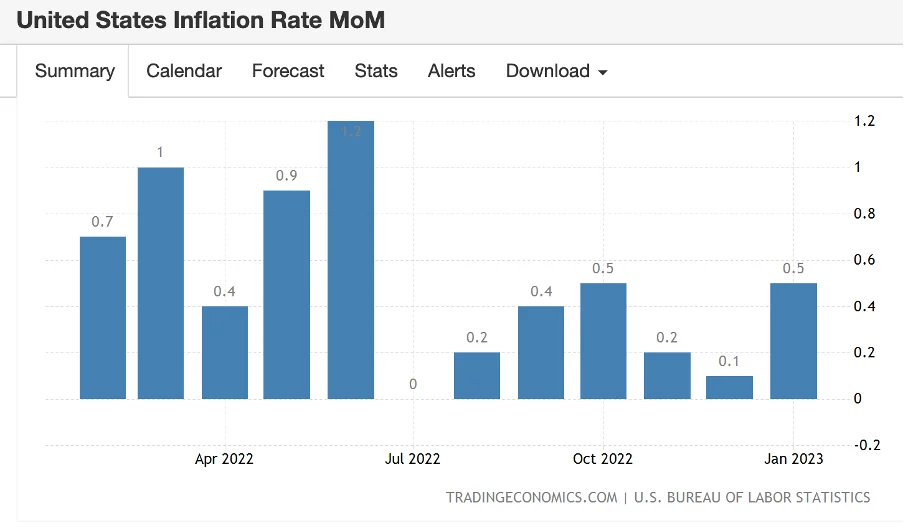
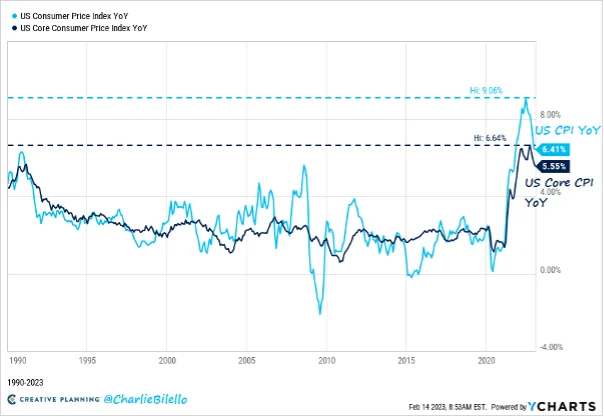
Aj v USA v januári cenová inflácia mierne klesla z decembrových 6,5 % na 6,4 % medziročne, no aj tam negatívne prekvapila medzimesačná dynamika, keď ceny rástli v januári najrýchlejšie za ostatné tri mesiace.
Akciové trhy stúpali od začiatku roka na obláčikoch nádeje, že šéf americkej centrálnej banky Jerome Powell čoskoro prestane s dvíhaním základného úroku a naopak, začne ho redukovať. Inflácia, ktorá vôbec nemala byť a neskôr bola označovaná ako „dočasná“ je zažratá. Nové čísla z ekonomiky obláčiky nádeje rozpúšťajú. Trhom začína dochádzať, že úroky budú zrejme „vyššie aj dlhšie“.
Nová doba – úroky na zostatkoch na účte
Likvidita je čoraz drahšia. Je otázkou času, kedy aj banky budú musieť platiť ľuďom za vklady pozitívny úrok. Klasické banky sú chránené od trhovej spätnej väzby oplôtkom centrálnej banky sú preto komótne. Preto neprekvapí, že ich aj v tomto predbiehajú kvázi-banky, ktoré nemajú spriatelených štátnych úradníkov alebo úvery zadarmo z centrálnej banky. Musia bojovať o zákazníkov trochu intenzívnejšie.
Minule som s príjemným prekvapením zistil, že môj broker Interactive Brokers už na eurovom zostatku nad 10 tisíc ponúka úrok 0,875 % pri LITE účte a 1,875 % pri PRO účte. Pri dolároch je to až 3,08 % resp. 4,08 %. Ak má klient čistú hodnotu aktív na účte nižšiu ako 100 tisíc, úroková sadzba sa proporcionálne znižuje. Tu si môžete pozrieť aktuálne úroky a za pomoci kalkulačky vypočítať, aká efektívna sadzba sa aplikuje na vás.
Ak som už spomínal, IB nie je pod štátnou sukňou, preto na nich neplatí plná garancia vkladov do 100 tisíc. Ak ste si účet otvárali zo Strednej Európy, pravdepodobne ste skončili v maďarskej pobočke IBCE (Interactive Brokers Central Europe Zrt.). Odškodnenie je v prípade krachu brokera a ohrozenia peňazí na účte v rámci Maďarského fondu na ochranu investorov obmedzené na maximálne 100 000 eur pre každého investora, pričom fond vyplatí 100 % hodnoty do 1 milióna HUF (cca. 2600 eur) a potom 90 % nároku nad 1 milión HUF. Ak si tam ešte len plánujete vytvoriť účet, môžete použiť môj link, ktorý nájdete v zľavách a po otvorení účtu dostanete nejaké akcie brokera zdarma.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Ďalší termín čoskoro oznámim.
Úvery na bývanie v zime finančného cyklu
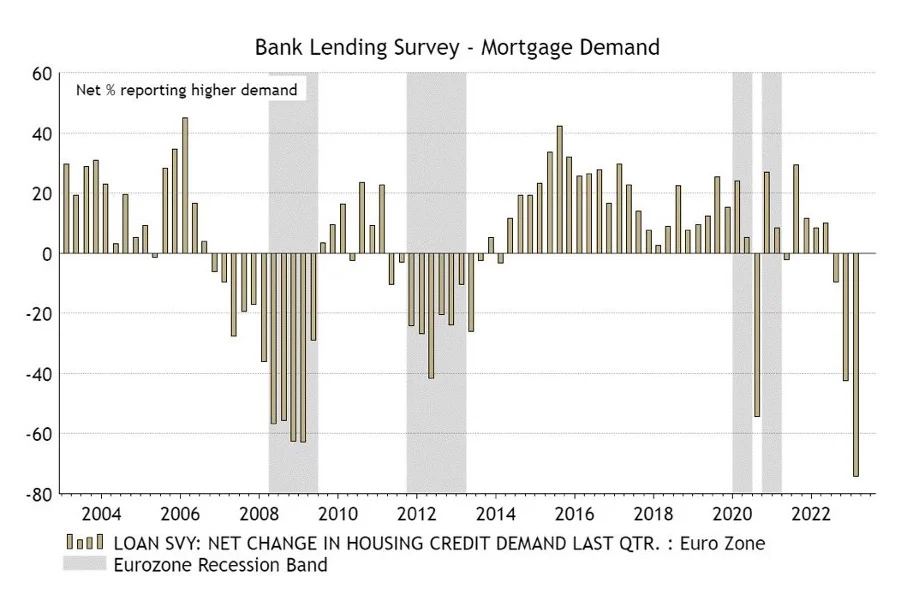
Pokles dopytu po úveroch na bývanie v eurozóne bol v štvrtom štvrťroku 2022 najväčší od začiatku zberu týchto dát. Sivou farbou sú vyznačené recesie.
Graf: @philippilk
Centrálna banka sa aj na Slovensku preklopila z najväčšieho promótora zadlžovania domácností do pozície trestania dlžníkov dvíhaním základného úroku. Pokles dopytu po hypotékach je spôsobený práve rastom úrokov. Ten úvery exponenciálne predražuje.
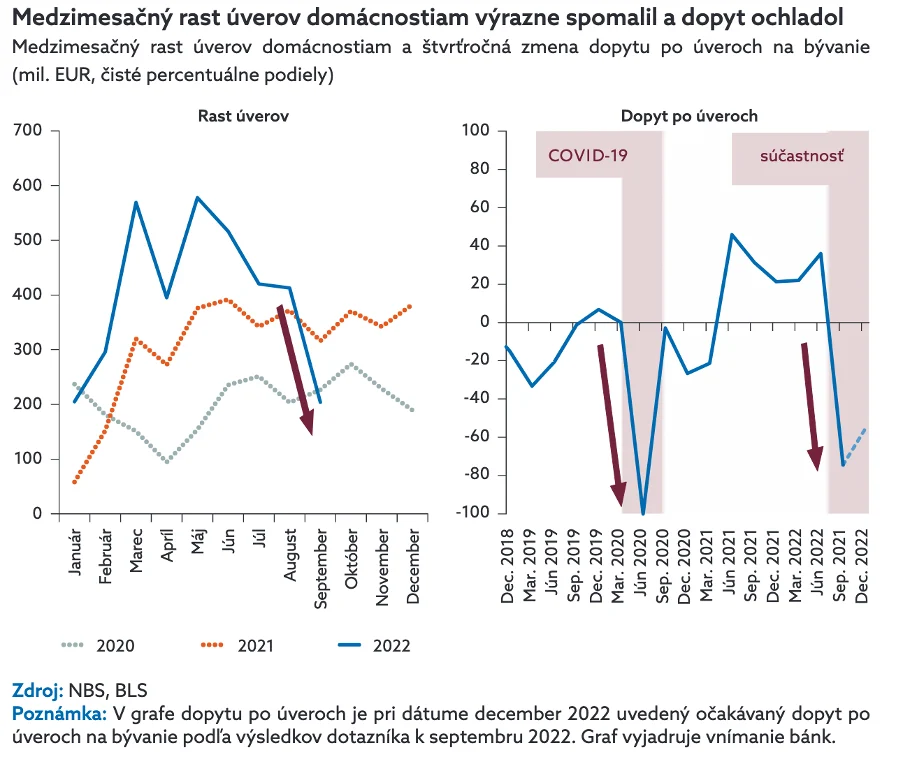
Rast efektívneho úroku na existujúcich hypotékach bol zatiaľ najvyšší v krajinách s nižším pomerom objemu existujúcich hypoték k HDP. K najrýchlejšiemu prenosu rastu základného úroku do úrokov na existujúcich hypoték došlo v relatívne málo zadlžených pobaltských krajinách. Tam tých najslabších dlžníkov spláchla už posledná finančná kríza.
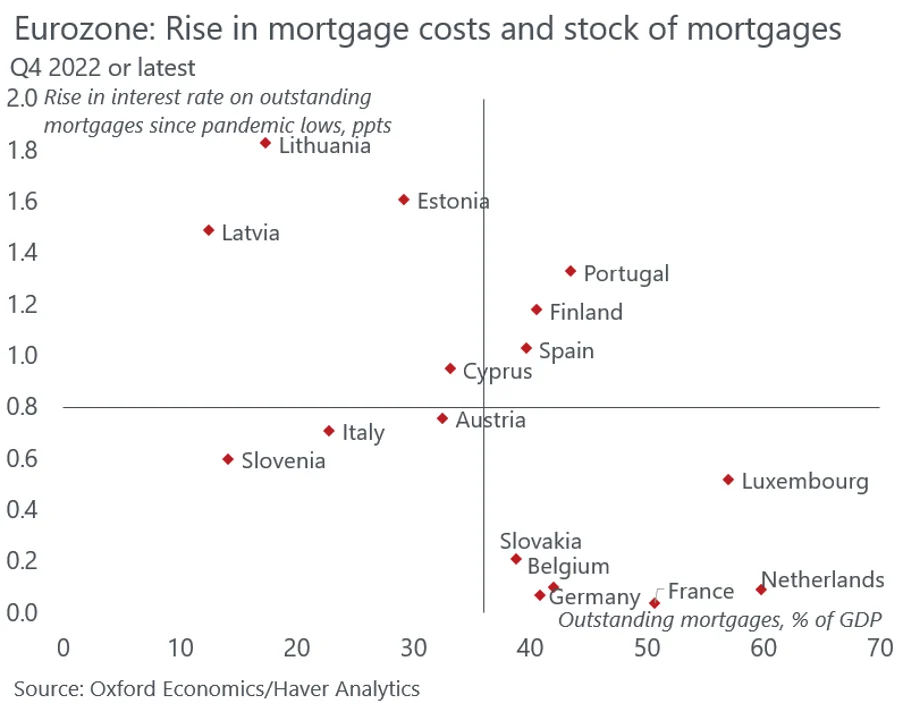
Rast úroku na poskytnutých hypotékach od pandemického minima (v percentuálnych bodoch) vs. objem hypoték ako % HDP
Na Slovensku (s podielom hypoték k HDP takmer 40 % sme v strede pelotónu) bolo premietnutie rastúcich úrokov do priemerného úroku na existujúcich hypotékach v štvrtom štvrťroku 2022 ešte minimálne.
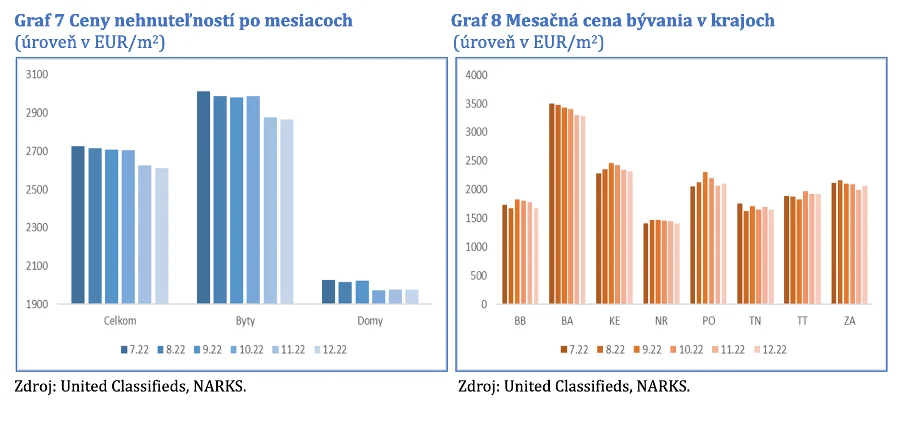
Ale už. aj rast úroku na nových hypotékach trh s nehnuteľnosťami na Slovensku ochladil. Človek je pri úroku 5 % zrazu na trhu nehnuteľností výrazne chudobnejší, než bol pred dvoma rokmi s identickým príjmom, ale úrokom 1 %. Podľa NBS ponukové ceny rezidenčných nehnuteľností v 4. štvrťroku 2022 klesli o 1,94 % v porovnaní predchádzajúcim štvrťrokom. Najrýchlejšie klesali v Žilinskom (-3,5 %) a Bratislavskom kraji (-3,2 %). Priemerná cena bytov poklesla v poslednom štvrťroku o 2,6 %.
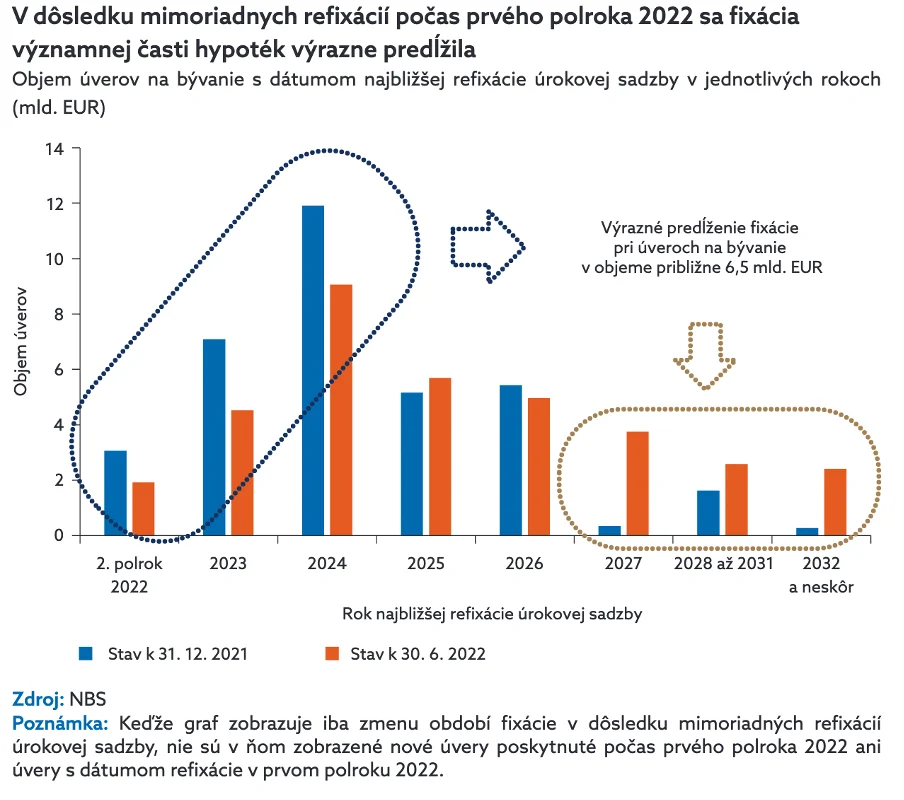
Ešte potrvá, kým bude aj u nás do efektívneho úroku na existujúcich poskytnutých hypotékach zapracované to, čo sa už v úrokoch stalo. Aj po vlne refixácií čaká 44 % úverov na bývanie zmena úroku v nasledujúcich dvoch rokoch. Preto možno čakať, že dopady zmeny úrokov v podobe problémov hraničných domácností so splácaním hypoték a ďalšieho tlaku na pokles cien nehnuteľností budú v budúcnosti zosilňovať.
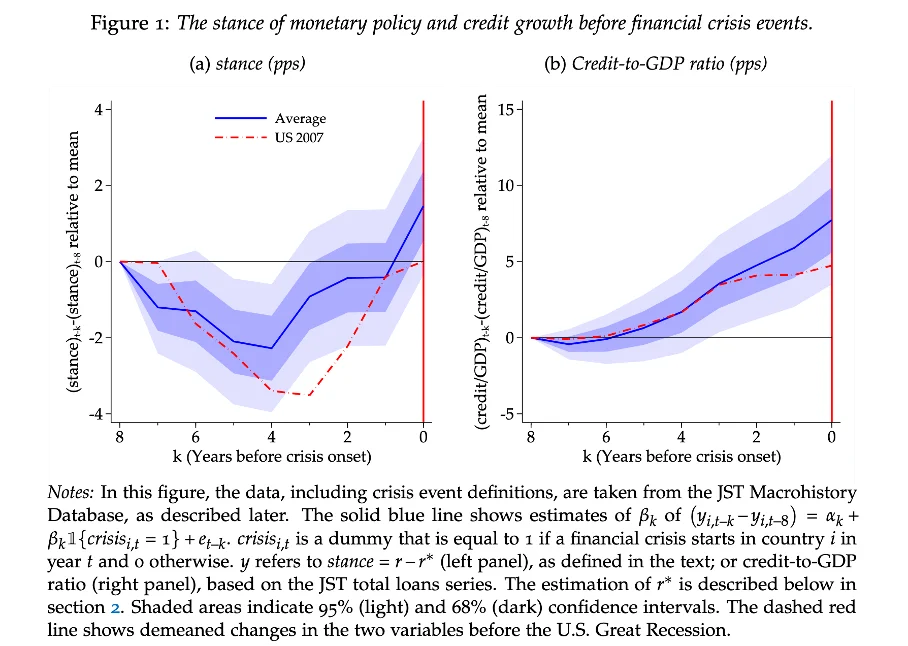
Empirická skúška správnosti Zlých peňazí – kto vyrába finančný cyklus?
„Zaujímavou úlohou ekonómie je ukázať ľuďom, ako málo v skutočnosti vedia o tom, čo si predstavujú, že môžu navrhnúť. Naivnej mysli, ktorá si dokáže predstaviť poriadok len ako výsledok zámerného usporiadania, sa môže zdať absurdné, že v zložitých podmienkach možno poriadok a prispôsobenie sa neznámemu dosiahnuť efektívnejšie decentralizáciou rozhodnutí a že rozdelenie právomocí v skutočnosti rozšíri možnosť vzniku celkového poriadku. Avšak táto decentralizácia v skutočnosti vedie k tomu, že sa zohľadňuje viac informácií.“ napísal ekonóm Friedrich August von Hayek, jeden zo známejších predstaviteľov Rakúskej ekonomickej školy vo svojej knihe The Fatal Conceit: The Errors of Socialism.
Napriek tom, že to nie je bicyklovanie ani hydina, aj tu ide o prirodzené procesy a kľúčovú úlohu spätnej väzby v nich.
V popisovaní hlavnej príčiny ostatnej finančnej krízy v mojej knihe „Zlé peniaze – sprievodca krízou“ ale aj pri písaní veľkej časti tohto #zpdz čerpám aj z rakúskej teórie hospodárskeho cyklu (Austrian Business Cycle Theory – ABCT). Tú dal dokopy ekonóm Ludwig von Mises, pričom práve F.A. Hayek za ňu neskôr dostal cenu Alfreda Nobela za ekonómiu.
ABCT hovorí o tom, že centrálna banka v ekonomike pôsobí ako rušička cenových signálov. Eliminácia spätnej väzby manipuláciou trhových úrokov štátnym centrálnym úradníkom potom v komplexnom systéme ekonomiky vedie k vytvoreniu chybového cyklu. Ten sa rozbehne nakopením spotrebných, podnikateľských a investičných omylov založených na prílišnej ochote riskovať, špekulovať a brať na seba dlh. Je to ako keby som dcére učiacej sa jazdiť na bicykli na nejaký čas zoslabil gravitáciu. Keď centrálna banka začne úroky púšťať späť k trhovej úrovni, preklopí finančný cyklus do zimy, ktorú charakterizuje pokles objemu úverov, zlyhané hypotéky, bankroty firiem alebo rovno sa ako kabela zrúti celý finančný systém. Finančný cyklus je dôsledkom naivného intervencionizmu úradníkov v štátnom centre.
Minulý týždeň som medzi aktuálnymi výskumnými článkami National Bureau of Economic Research našiel ďalšiu empirickú skúšku správnosti tejto už storočnej teórie. V článku LOOSE MONETARY POLICY AND FINANCIAL INSTABILITY, Grimm, Jordà, Schularick, Taylor 02/2023 nie je jediná referencia na Misesa alebo Hayeka a aj tak im to vyšlo správne:
„Zvyšujú obdobia trvalo uvoľnenej menovej politiky finančnú zraniteľnosť a pravdepodobnosť finančnej krízy? To je hlavná otázka pre tvorcov politík, avšak literatúra neposkytuje systematické empirické dôkazy o tejto súvislosti na agregátnej úrovni. V tomto článku túto medzeru vypĺňame analýzou dlhodobých historických údajov. Zistili sme, že ak je nastavenie menovej politiky uvoľnené počas dlhšieho obdobia, pravdepodobnosť finančných turbulencií v budúcnosti sa výrazne zvyšuje. Skúmame kauzálne cesty, ktoré vedú k tomuto výsledku, a tvrdíme, že tvorba úverov a prehriatie cien aktív sú dôležitými sprostredkujúcimi kanálmi.“
Zimu finančného cyklu, do ktorej sme sa prehupli dobre vidno na grafe podielu amerických bánk, ktoré sprísňujú podmienky úverov pre veľké a strené podniky.
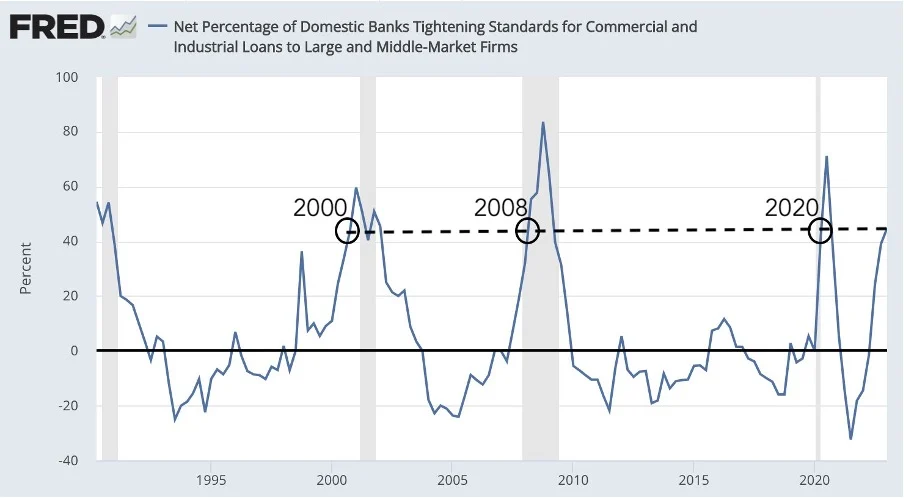
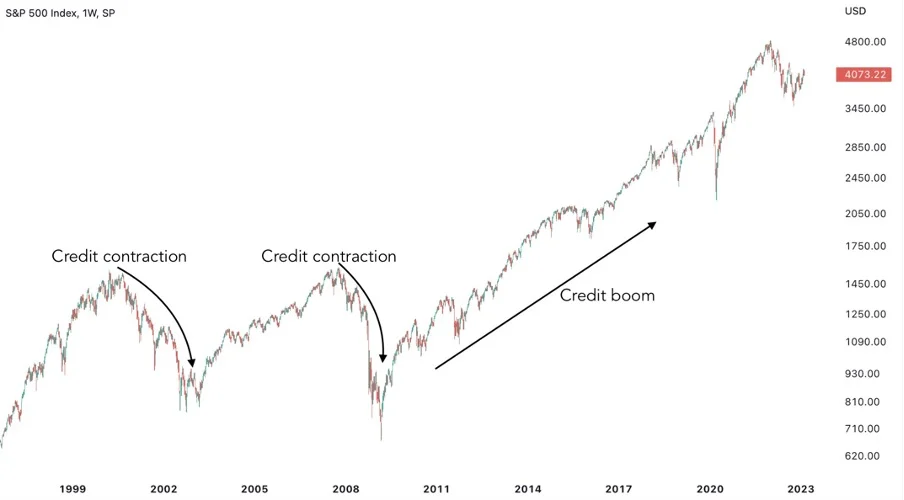
Sme približne tam, kde sme boli v roku 2000, 2008 a 2020. Americké akcie takéto priškrtenie úverovania v minulosti poslalo ku dnu.
Stále horúco v USA…
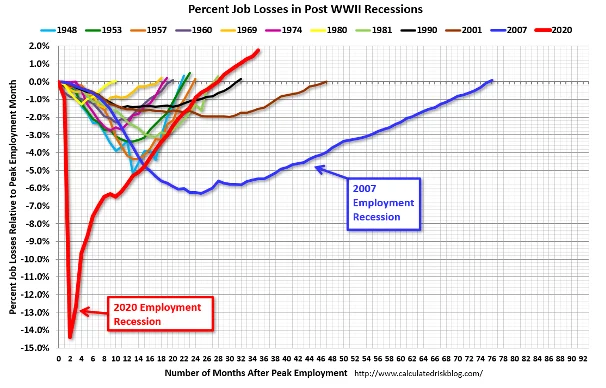
Do minulosti hľadiace ekonomické ukazovatele hovoria, že v americkej ekonomike je ešte stále horúco. V USA pribudlo v januári namiesto očakávaných 190 tisíc až 517 tisíc pracovných miest. Miera nezamestnanosti tak poklesla na rekordne nízku úroveň 3,4 % (najmenej od roku 1953). Počet pracovných miest v USA je o takmer 2 % vyššie, než bol na poslednom vrchole.
Na porovnaní s predchádzajúcimi povojnovými recesiami vidno aký masívny efekt na ekonomiku mal gigantický fiškálny a monetárny stimul štátu.
Rýchlosť rastu amerických miezd síce spomaľuje, stále je však vysoko nad predpandemickým trendom.
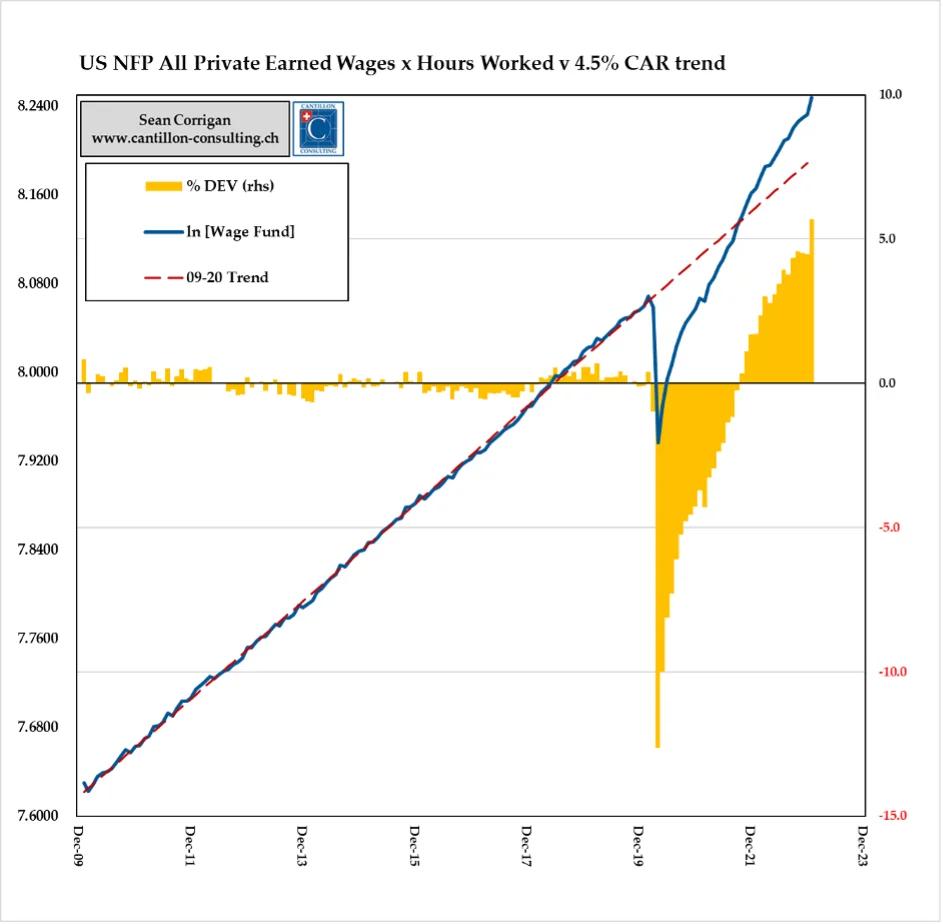
Počet odpracovaných hodín prenásobený mzdami v súkromnom sektore (modrá krivka) je stále vysoko nad trendom (červená prerušovaná čiara)
…zimšie v Európe
Kým americké reálne HDP je na trende spred pandémie (5 % na úrovňou 2019) nemecké reálne HDP je ešte len na úrovni spred pandémie.
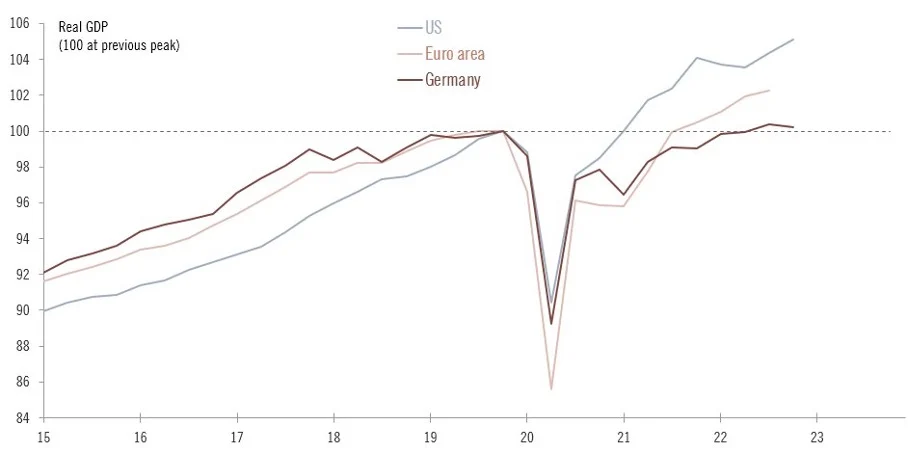
Zdroj: @fwred
Hrubý domáci produkt Nemecka, Talianska, Švédska a Rakúska sa podľa rýchleho odhadu v poslednom štvrťroku 2022 zmenšil. Česká republika a Estónsko zaznamenali pokles produktu dva štvrťroky za sebou, tak sú už aj oficiálne v recesii.
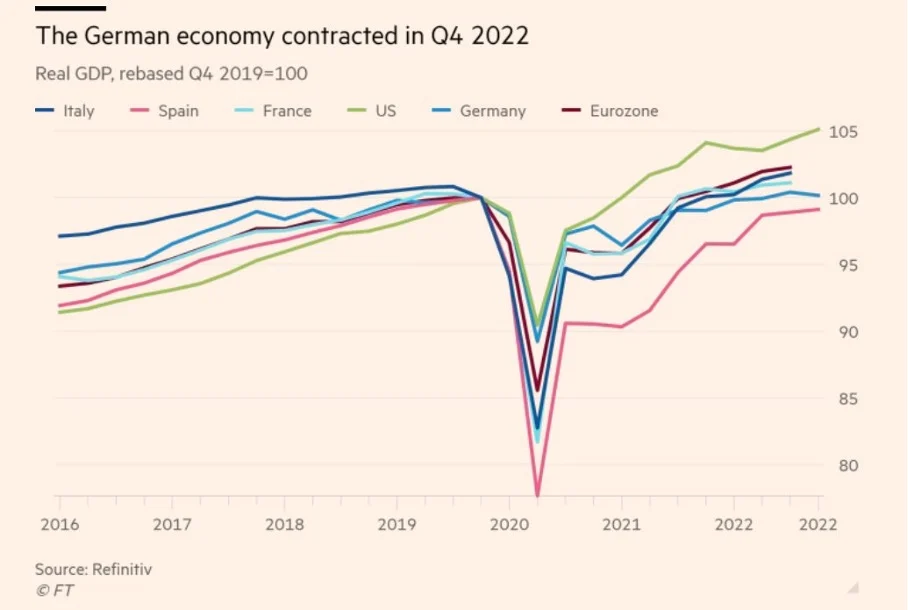
Čísla za celú eurozónu skresľuje vývoj v Írsku. Írsko je vzhľadom na svoje špeciálne postavenie daňového raja a z toho vyplývajúci dynamický rast HDP skutočne špeciálne – jeho medziročné tempo v štvrtom štvrťroku 2022 dosiahlo 14 % .
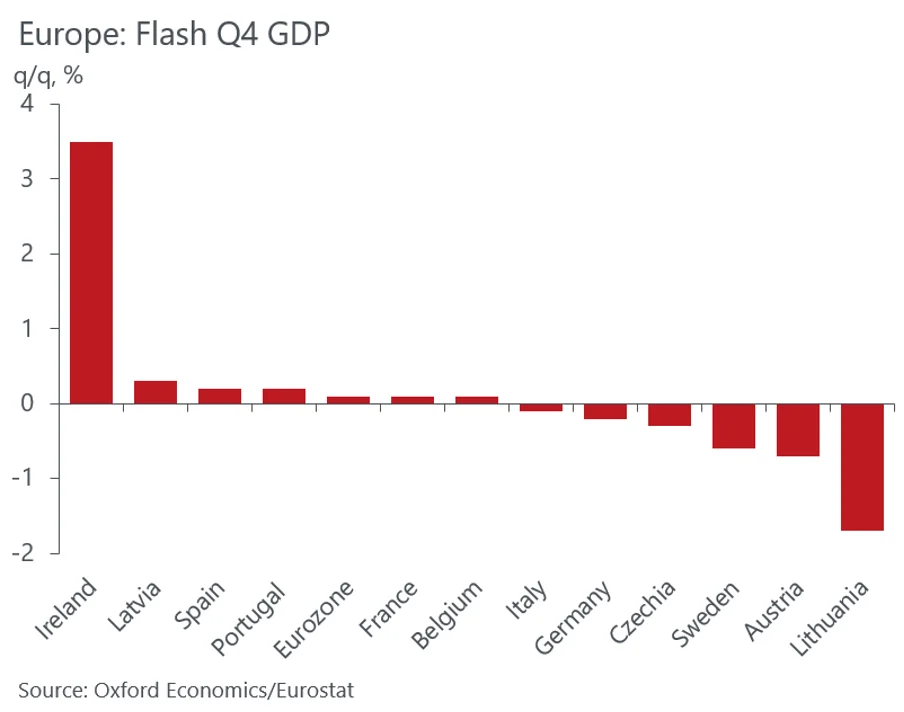
Graf:@DanielKral1
Ak odpočítame Írsko reálne HDP eurozóny v poslednom štvrťroku 2022 oproti predchádzajúcemu kleslo o -0,02 % .
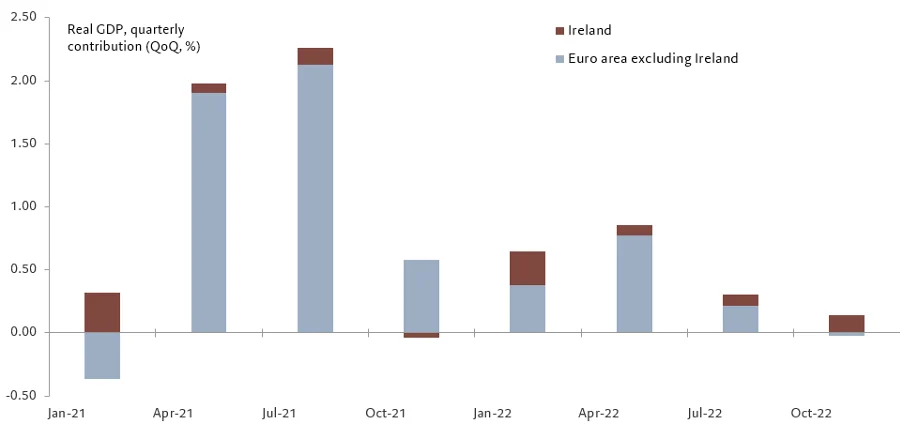
Graf:@fwred
Spomaľovanie vidno aj na úverovaní v Európe. V decembri klesol objem bankových úverov podnikom naprieč celou eurozónou s výnimkou Francúzska. Prepad úverovania v Nemecku bol najväčší od zberu týchto dát.
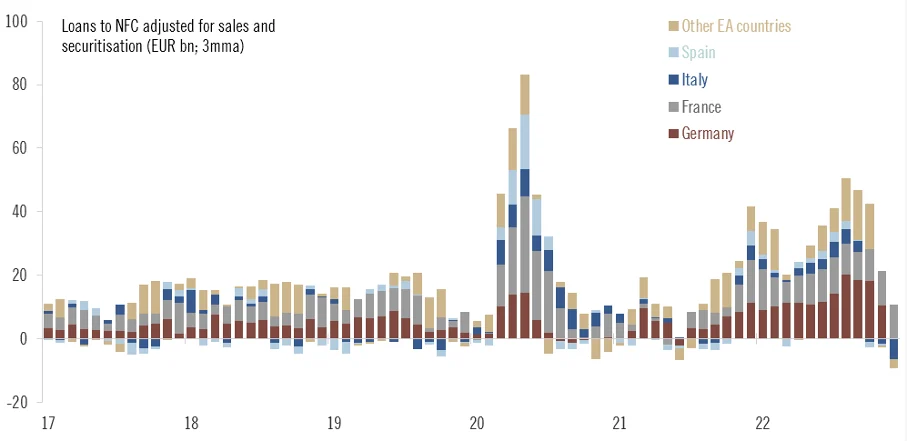
Úvery nefinančným podnikom upravené o sekuritizáciu (mld. EUR, trojmesačný kĺzavý priemer) Graf:@fwred
Keďže väčšina dnešných peňazí vzniká práve úverovaním, nie je prekvapivé, že aj na peňažnej zásobe eurozóny už vidno výrazné spomalenie.
Medziročné tempo rastu peňažnej zásoby (agregát M1 = obeživo a vklady splatné na požiadanie) v eurozóne spomalilo z 2,4 % v novembri na 0,6 % v decembri 2022.
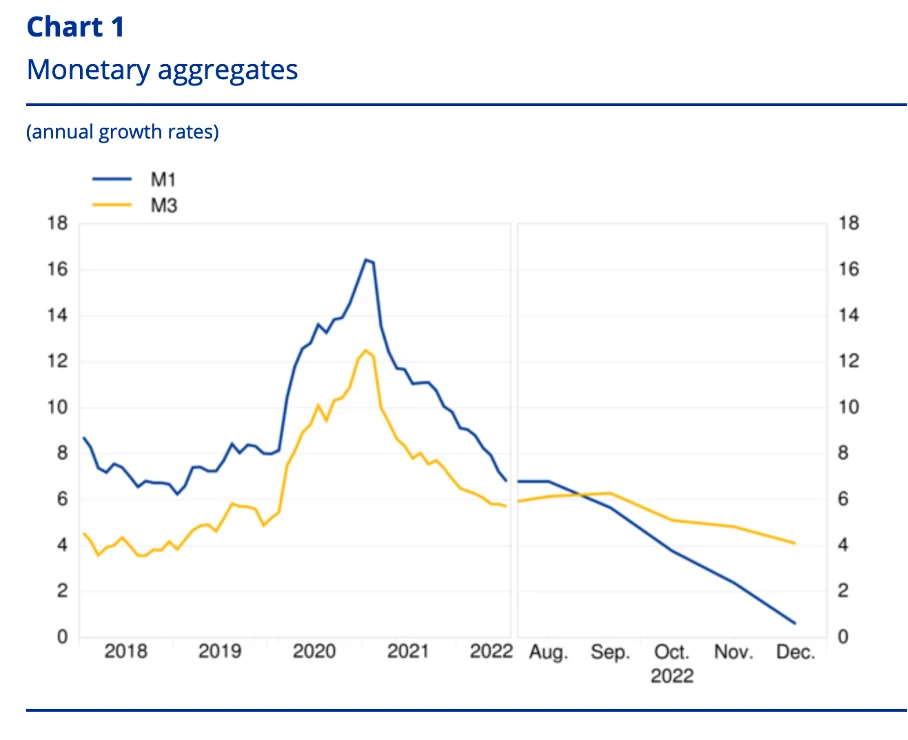
Vyzerá to na skorú monetárnu defláciu už aj v eurozóne (v USA je od jari 2022).
Achillova päta fiatu
Centrálna banka vyrába finančné cykly a ochudobňuje pracujúcich. Očakávať jej zrušenie je však naivné. Je kľúčovým nástrojom financovania vlád. Na to, aby sa nejakému politikovi podarila radikálna reforma fungovania finančného systému, sú zlé peniaze v príliš intenzívnej symbióze s mocenským komplexom. Príde niekedy štát o svoj monopol v peniazoch? Podobrotky to nepôjde.
Ľudia preceňujú to, čo je vidieť a podceňujú to, čo vidieť nie je. Aj pri peniazoch. Dôležitejšie než konkrétne mince, bankovky alebo zostatok na účte je pre fungovanie dnešných peňazí ich reprezentácia v hlavách ich užívateľov. Táto neviditeľná, no kľúčová infraštruktúra peňazí v hlavách miliónov alebo v prípade svetovej rezervnej meny miliárd ľudí je najdôležitejším aktívom úspešných peňazí. Ľudia myslia, cítia a denne robia stovky rozhodnutí v úspešných peniazoch. Tento sieťový efekt sa novou sieťou poráža veľmi ťažko. Podobne ako sa konkurencii ťažko bojovalo s operačným systémom Windows napriek jeho nedostatkom. Ak by mali ľudia začať používať nové peniaze, napríklad v podobe Bitcoinov, je to, ako keby sme ich nútili naučiť sa nový jazyk. Dá sa to, ale bez donucovacieho aparátu štátu, ktorý to ľuďom jednoducho prikáže, to nie je ľahké.
Od začiatku roku 2017 hovorím o tom, že ak majú kryptomeny poraziť fiat v súťaži, ktorá vďaka štátnemu monopolu nie je ani slobodná, ani spravodlivá, stane sa to cez reprivatizáciu zúčtovacej jednotky(prednášku na túto tému som mal napríklad na Ekonomických rečiach alebo Hackers Congress Paralelní Polis 2017). Práve tá bola v minulosti štátmi znárodnená a monopolizovaná. Dolár bol pôvodne definovaný ako hmotnosť striebra a až neskôr jeho predstavu v hlavách ľudí ovládol Fed. Ideálnym kandidátom na otvorený boj s fiatom o funkciu peňazí preto nie je bitcoin, ale sú ním stablecoiny. Tie môžu ideu dolára v hlavách miliárd ľudí ovládnuť späť. Oheň ohňom.
Stablecoiny sú súkromne vydávané kryptomeny, ktoré sa snažia držať cenu 1:1 s vybraným fiatom – najčastejšie dolárom alebo eurom. Zvyčajne držia voči vydaným coinom nejaké rezervy v podobe hotovosti alebo rôznych aktív ako sú dlhopisy. Pri stablecoinoch sa ľudia nový jazyk učiť nemusia. Pri kvalitnom stablecoine človek ani nemusí vedieť, že nejde o elektronické bankové euro, ale eurový stablecoin. Kým funguje, je mi ukradnuté, kto ho vydal, či štátom kontrolovaná banka alebo smart kontrakt. Emitenti stablecoinov sú v podstate súkromné, neregulované centrálne banky vydávajúce nové doláre a eura. Ako vírus napadali zúčtovacie jednotky fiatu.
V 2017 na moje argumenty takmer nik nereagoval. Pre bitcoin maximalistov to bolo bohorúhačstvo. Neskôr väčšinu krypto-nadšencov skôr než zmena fungovania peňazí zaujímalo, ktorý shitcoin kúpiť, aby bolo Lambo. Stablecoiny? Nudné! Odvtedy celkový objem platieb uhradený prostredníctvom stablecoinov exponenciálne rastie. Bez ohľadu na krypto-zimu. V roku 2022 dosiahol viac ako 7 biliónov USD. Pre porovnanie, spoločnosť Mastercard spracovala v roku 2022 hodnotu vo výške 2,2 bilióna USD.
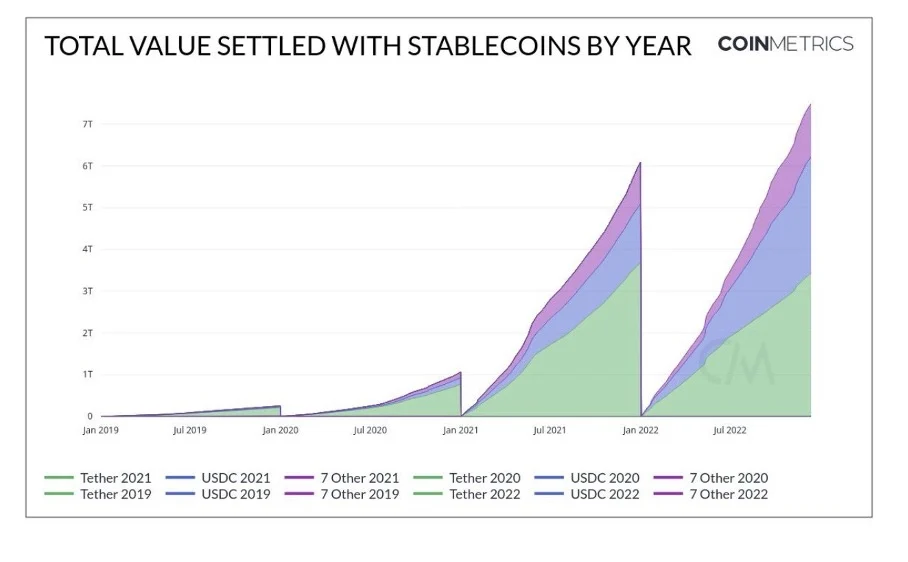
Úspech stablecoinov znamená rastúcu hrozbu pre monopolné, zlé peniaze. Štáty to už pochopili. Preto sa centrálne banky snažia rýchlo prísť s vlastnými stablecoinami, aby tie súkromné mohli zakázať. Dovtedy budú na sektor útočiť.
Americký regulátor cenných papierov – Securities Exchange Commmission (SEC) oznámil firme Paxos, ktorá emituje tretí najpopulárnejší stablecoin $BUSD (približne 10 % podiel na celkovom objeme stablecoinov), že plánuje proti nej právne kroky. Podľa SECu ide v prípade stablecoinu o cenný papier. Tzv. Howey test o tom, čo je a čo nie je cenný papier hovorí, že cenný papier je „investovanie peňazí do spoločného podniku s odôvodneným očakávaním zisku, ktorý sa získa z úsilia ostatných“. To sa na stablecoin, pri ktorom človek očakáva, že ho predá presne za toľko, za koľko ho kúpil, aplikuje pomerne ťažko. Kde je ale vôľa, tam je cesta. Predaj cenných papierov musí byť registrovaný a ich emitenti musia plniť kopu požiadaviek ako sú auditované finančné výkazy a zverejňovanie rôznych informácií. V reakcii na tieto správy spadla trhová kapitalizácia $BUSD z 16,1 na 13,7 mld. pričom väčšina peňazí utiekla do najpopulárnejšieho stablecoinu Tether (kapitalizácia USDT v tomto období vzrástla z 67,8 na 70,1 mld.)
Kedy príde útok štátu na Tether?
Tip – podcast o tom ako držať svoje coiny – Lunarpunk
O tom, ako a kde držať coiny, aby o ne človek neprišiel ani v zime finančného cyklu sme sa v ostatnom podcaste #zpdz porozprávali s Jurajom Bednárom. Okrem čistenia sektora a postupe regulátorov sme v druhej polovici podcastu prediskutovali aj Jurajov optimistický pohľad do Lunar Punk budúcnosti, ktorý spísal v ebooku „Cypherpunk visions and trends 2023-2025“.
Riziká prílišného chrtenia
Začali sme na bicykli, na bicykli aj skončíme.
„…nízka minerálna hustota kostí (BMD) v bedrovej časti chrbtice bola prítomná u 27, 64 a 50 % elitných cyklistov na začiatku, počas a po ukončení kariéry...a u 45, 45 a 20 % elitných cyklistiek na začiatku, počas a po ukončení kariéry…
Záver: BMD je veľmi rozšírená u elitných cyklistov, najmä u žien na začiatku kariéry a u mužov a žien počas ich kariéry. Tieto nízke hodnoty BMD sa po skončení profesionálnej cyklistickej kariéry nemusia úplne vrátiť k normálu vzhľadom na značný výskyt nízkej BMD u elitných cyklistov na dôchodku. Analýza ukázal, že nízka BMD koreluje s nízkym BMI, výskytom zlomenín, nedostatočnou fyzickou aktivitou zameranou na silu kostí a nedostatočným energetických príjmom u elitných cyklistov v aktívnej kariére.“
Mám podozrenie, že riziko odľahčených, príliš krehkých kostí bude prítomné aj pri iných chrtích športoch, v ktorých je úspech podmienený nízkou telesnou hmotnosťou. Nielenže niektorí top svetoví skialpinisti, ktorých sledujem, vyzerajú anorekticky, všimol som si, že niektorí, ktorí sa v príprave vyváľali na bicykli, na moje prekvapenie skončili s prekvapivo neprimeranou zlomeninou.
V ostatnom #zpdz som v časti “Chrt alebo Beef Bus – je pre zdravie lepšia vytrvalosť alebo sila?” o niečo viac poukazoval na riziká spojené so silovejšími športami. Zlepšenie mineralizácie kostí je jeden z dôležitých argumentov, prečo na silové cvičenia a činkáreň nezanevrieť.
Juraj Karpiš
Ako centrálna banka prestala rušiť gravitáciu, je to opäť divokejšia jazda. Je krása čakať na to, kedy to padne a na peniazoch pri tom zarábať 4+ %. Človek je trpezlivejší. A keby som sa nedočkal, bude ma to mrzieť menej. Počas vyčkávania si rád prečítam vaše pripomienky, komentáre a tipy na [email protected].


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.