Opäť padajú banky, želaj si niečo. 12 pravidiel finančnej hygieny pre bezpečnejší styk – zpdz #112

„Opäť mám pocit, aký mávam na začiatku zásadných zmien v spoločnosti. Aj teraz hľadím kolo seba a pozorujem závidenia-hodný pokoj. Oficiálni ekonómovia, ani nehovoriac o médiách, zlom ignorujú. Usilovne sa preto snažím nájsť, kde robím chybu… Zatiaľ nachádzam skôr chyby v argumentoch spáčov…. Ja mám pocit, že sme na začiatku…. Rast úrokov, ktorý sa už materializoval v tomto roku, vytvoril obrovské straty kade tade po finančnom systéme. Ako centrálne banky zvyšovaním úrokov zatvárajú svoje dlhové pasce, je dobré pripraviť sa na vlnu reštrukturalizácií dlhov. Príliv zlých peňazí odišiel a my zistíme, kto všetko plával bez plaviek dostatočného cash-flowu na pokrytie normálnejších úrokov. Zombie spoločnosti, ktoré prežívali len vďaka úverom zadarmo, melú z posledného a budú bankrotovať alebo cicať pomoc od štátu (od nás).“ napísal som v októbri minulého roku v #zpdz 106.

O pol roka neskôr je to napínavejšie, no nie?

Vtedy som čítal komentáre, že spľasnutie matky všetkých bublín v dlhopisoch a prudký rast úrokov vraj nevadí. Veď stačí na cene padnuté dlhopisy podržať na súvahách do splatnosti. Odpad sa skryje do takzvaného Held to Maturity portfólia (HTM), ktoré sa nemusí podľa regulátora naceňovať trhovými – stačia rozprávkové, nominálne ceny. Stačí vraj HODLovať. Bol to nezmysel. Aj nerealizovaná strata je reálna strata. Dnes sa mi to vysvetľuje ľahšie. Mám pekné, aktuálne prípadové štúdie a hlavne viac pozornosti publika.

Ako na banky

Opäť padajú banky. Rastúce úroky na bezrizikových štátnych dlhopisoch už zabili aj veľkú americkú banku. Beh na Silicon Valley Bank (SVB) bol vďaka koncentrácii nepoistených vkladov technologických spoločností z údolia prekvapivo rýchly. Peter Thiel obvolal pár svojich start-upov aby bežali a 50 miliárd sa zrazu tlačilo pri východe z banky. Nakoniec to netrvalo ani jeden celý deň a v piatok poobede mal regulátor SVB už v nútenej správe.

Predtým, než sa dostaneme k detailom a dôsledkom, si ešte zopakujme základné pravidlá osobnej finančnej hygieny pre styk s bankami. Nie, nie je (ešte) čas na paniku. Práve preto je čas na plánovanie.

Dobré peniaze nemajú mať žiadne riziko, ale ani (finančný) výnos. Investícia má riziko a výnos. Banky so svojimi digitálnymi fiat stable-coinami (alias vkladmi) predstierajú, že môžete mať to najlepšie z oboch svetov. Že sú to peniaze a zároveň úver banke, ktorý ona používa na financovanie štátnych dlhopisov držaných na súvahe. Vzhľadom na to, že máme zlé peniaze a takto fungujúci bankový systém, aj veľká, zdanlivo bezpečná banka môže pri vyprchaní viery vkladateľov padnúť (do rúk nútenej správy) v priebehu dní.

Peniaze v banke nie sú skutočné peniaze. Sú pohľadávkou na peniaze (eurá) voči banke. Pre tých čo chcú ísť hlbšie: volá sa to peňažné substitúty a vo vlogerskom praveku som o tom natočil stále aktuálne video. Pri ostatnej bankovej kríze v eurozóne na jar 2013 cyperskí vkladatelia zistili, že na peňažných substitútoch stratili oproti eurám takmer 50 %. Podľa toho sa treba správať a za toto dodatočné riziko vyžadovať kompenzáciu v podobe úroku. Dnes, keď sa dá na 2 ročných nemeckých štátnych dlhopisoch získať 3 % a na amerických 5 % sa už na absenciu alternatív správca majetku príliš vyhovárať nemôže.

Ak mám v banke do 100 tisíc eur, táto pohľadávka je v podstate garantovaná štátom. Do tejto sumy na jedného vkladateľa, či to je fyzická alebo právnická osoba je v jednej banke suma krytá štátnym poistením vkladov (s výnimkami). Pozor, ak máte v banke, ktorá zlyhá hypotéku alebo iný úver, Fondom na ochranu vkladov krytá suma sa znižuje o jej nesplatenú časť: „..V prípade, že máte v tej istej banke aj úver, tak sa Vám súčet chránených vkladov zníži o všetky splatné záväzky voči banke podľa stavu ku dňu, keď sa vklady stali nedostupnými. Na neskoršie zmeny tohto stavu sa neprihliada.“

Errátum 28.3.2022: neznižuje sa o nesplatenú časť, ale o splatnú časť nesplatenej časti úveru.

Áno, viem, že v tomto fonde je len zlomok existujúcich poistených vkladov. Fond si ale vie „požičať“ od štátu. Verím, že ak by bolo treba, centrálna banka nebude váhať, ale tlačiť. Tlačili už aj na iné blbosti. Napríklad na podporu podnikania najbohatšieho človeka sveta, Francúza Bernarda Arnaulta šéfa LVMH Moët Hennessy Louis Vuitton.

12 pravidiel finančnej hygieny pre bezpečnejší styk s bankami:

  • pri informáciách o problémoch banky, ktoré sú nebodaj popierané oficiálnymi predstaviteľmi, politikmi alebo úradníkmi v centrálnej banke treba peniaze čo najskôr vybrať – radšej zbytočne bežať, než potom na svoje peniaze napínavo čakať
  • úroky na vkladoch rastúce rýchlejšie ako na zvyšku trhu môžu signalizovať problémy banky s likviditou
  • v jednej banke nemať viac ako 100 tisíc eur
  • ak má človek v banke hypotéku alebo úver, peniaze dať radšej do inej banky  vzhľadom na vyššie uvdené errátum by to nemal byť problém
  • pri väčších objemoch diverzifikovať naprieč bankami
  • väčší objem chránených vkladov sa dá dosiahnuť zapojením viacerých osôb z rodiny
  • diverzifikáciu naprieč bankami pri väčších objemoch robiť aj naprieč krajinami
  • pri väčších objemoch používať štátne dlhopisy bezpečnejších krajín – pohľadávka voči štátu, v ktorom banka pôsobí, je lepšia ako pohľadávka voči individuálnej komerčnej banke garantovanej týmto štátom
  • pri použití štátnych dlhopisov v inej mene netreba zabúdať na kurzové riziko a jeho prípadné ošetrenie
  • ak má firma väčší objem peňazí je dobré, keď sa treasury venuje odborník. Ten by mal vedieť posúdiť relatívnu rizikovosť vybraných bánk, sledovať aktuálnu situáciu a vedieť aktívne reagovať
  • časť peňazí mať v hotovosti, trochu v bitcoine
  • neviem či to tu ešte musím spomínať, ale pre prípad vyprchania viery v banky by mal mať každý aj nejaké peniaze pre neveriacich: viď. „Ako na zlato“

Už vyplavuje mŕtvoly

SVB nepoložili zlé úvery technologickým startupom ani rizikové súkromne investície. Tých mala banka na súvahe relatívne málo.

Finančná skupina SVB, ktorá prevádzkovala Silicon Valley Bank, začala v stredu predávať akcie v hodnote 1,75 miliardy USD, aby posilnila svoju súvahu. V prospekte pre investorov uviedla, že výnosy potrebuje na zaplátanie diery vo výške 1,8 miliardy USD, ktorá vznikla predajom stratového portfólia dlhopisov v hodnote 21 miliárd USD pozostávajúceho prevažne z amerických štátnych dlhopisov. Po spľasnutí dlhopisovej bubliny v roku 2022 a prudkom raste trhových úrokov jej portfólio prinášalo priemerný výnos 1,79 %, čo je oveľa menej ako súčasný výnos 10-ročných štátnych dlhopisov (približne 4 %). Investori do akcií SVB sa obávali, či bude navýšenie kapitálu dostatočné.
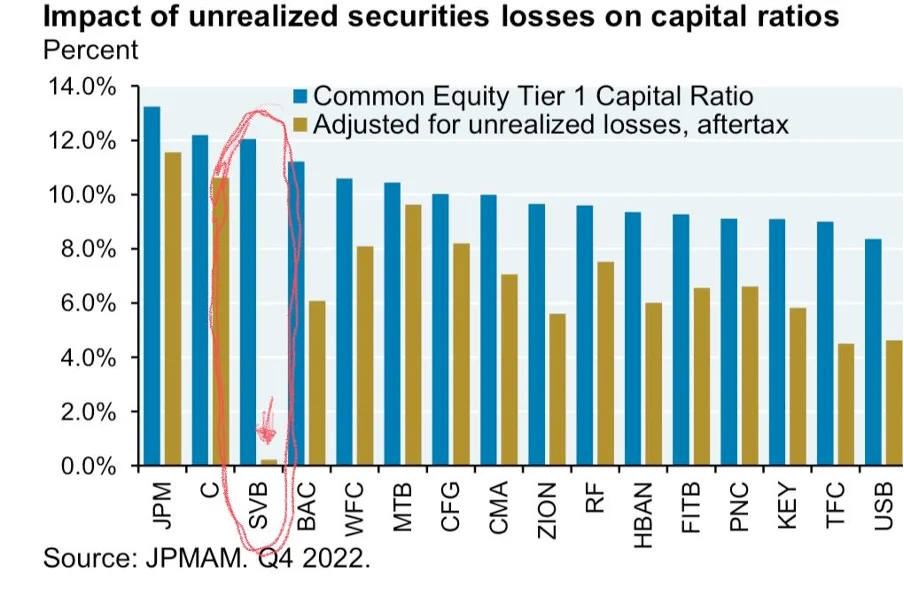
Vplyv nerealizovaných strát na podiel vlastného kapitálu Tier 1

Banke zožrali vlastný kapitál a spravili ju nesolventnou straty z dlhopisov držaných v portfóliu do splatnosti HTM. Koncentrácia na jeden sektor a veľké nepoistené vklady boli katalyzátorom rýchlosti behu na banku, nie jeho spúšťačom. 97,3% zo 175 miliárd dolárov vkladov SVB boli nepoistené vklady (nad 250 tisíc dolárov).

Lepšia regulácia

SVB teda zabilo „bezrizikové aktívum“ – americké štátne dlhopisy (presnejšie najmä hlavne MBS – americké hypotekárne cenné papiere garantované štátom). Táto a ďalšie regionálne, zlyhávajúce banky sú obeťami spľasnutia dlhopisovej bubliny, ktorú som tu minulý rok popisoval. Ukazujú, ako reálne sú nerealizované straty vyplývajúce z poklesu trhovej ceny dlhých dlhopisov po prudkom raste úrokov v minulom roku.

Pomohla aj  zlá regulácia. Voči štátnym dlhopisom, totiž podľa regulátora, netreba viazať vlastný kapitál. Banky tak boli motivované držať viac štátneho dlhu, než je zdravé. Aj samotné zachádzanie s HTM v špeciálnych rukavičkách je regulačný pohrobok poslednej finančnej krízy, keď štátu dochádzali nápady, ako uchrániť banky pred trhovými silami.
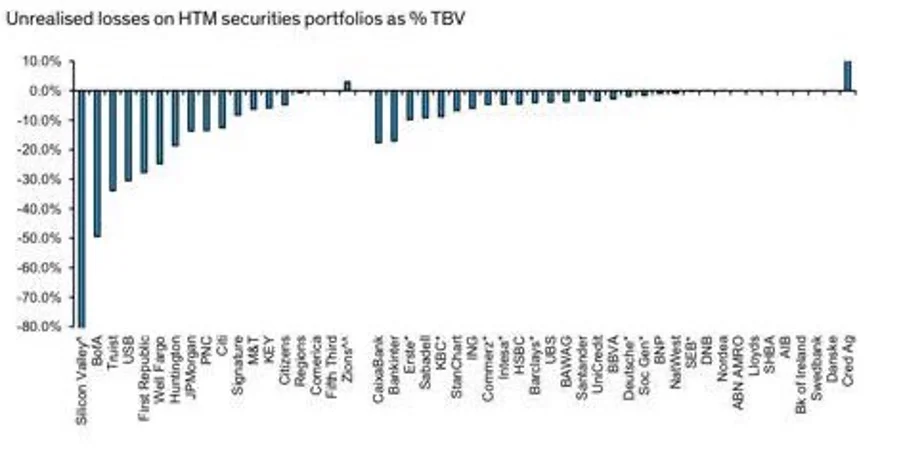
Nerealizované straty bánk na Held to Maturity portfóliách ako % účtovnej hodnoty banky očistenej o nehmotný majetok
Káva s Karpišom

Online stream pre členov

Káva s Karpišom

Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.

Ďalší termín čoskoro oznámim.

Toxický štátny dlh – banky nemajú diamantové ruky

„Aj pri prípadnom držaní dlhopisu do splatnosti, sú v prostredí vyšších úrokov straty. Nie nominálne, ale reálne. Vysoká diskontná sadzba radikálne zníži čistú súčasnú hodnotu dlhopisu. Budúci tok peňazí, ktorý ste si kúpili, má vďaka rastúcim úrokom výrazne menšiu hodnotu, než mal, keď ste ho nakupovali. To je reálna strata. Ako keby podniku, ktorého akcie držíte, klesli tržby a človek by sa tváril, že to je jedno, lebo akciu nemieni predať a stratu realizovať. Strata však môže byť aj nominálna a to pri držaní takéhoto aktíva cez finančnú páku. To robia banky. Že vám to stále neberie hlava, ako môže byť zo splatenej hypotéky reálna, či dokonca nominálna strata?

Skúsim príkladom. Zafixovali ste si hypotéku pred rokom za 1 % na 10 rokov. Cítite sa dnes ako Vlk z Wallstreet. Prečo? To je dúfam každému zrejmé. V ekonomike, kde cválajúcim tempom rastú ceny všetkého, máte financovanie za 1 %. Zarábate teda na reálnych úrokoch. Ok, to sedí. Keď vy máte reálny zisk, kto potom má tu reálnu stratu? Banka, ktorá vám tú hypotéku poskytla alebo banka či poisťovňa, kde tá sekuritizovaná hypotéka skončila.“ popisoval som ako reálne sú nerealizované straty v októbri.

Banky pri držaní toxických štátnych dlhopisov do splatnosti nemajú diamantové ruky. Sú v nich cez páku – na dlh. Na to, aby mohli predstierať solventnosť a držať na súvahe stratové dlhopisy potrebujú neustále rollovať financovanie. Banky sú fabriky na transformáciu maturity. Väčšinu financovania majú z vkladov. Dlhé dlhopisy financujú vkladmi splatnými na požiadanie. Takýto nesúlad splatností je v každej učebnici finančného manažmentu veľké fuj, fuj. Napriek tomu náš bankový systém dnes funguje práve takto. Niektoré banky majú toto riziko zahedžované swapmi. O bankách a poisťovniach, čo toto riziko pokryté nemajú, dnes čítame v správach alebo ešte o nich budeme počuť.

Matka
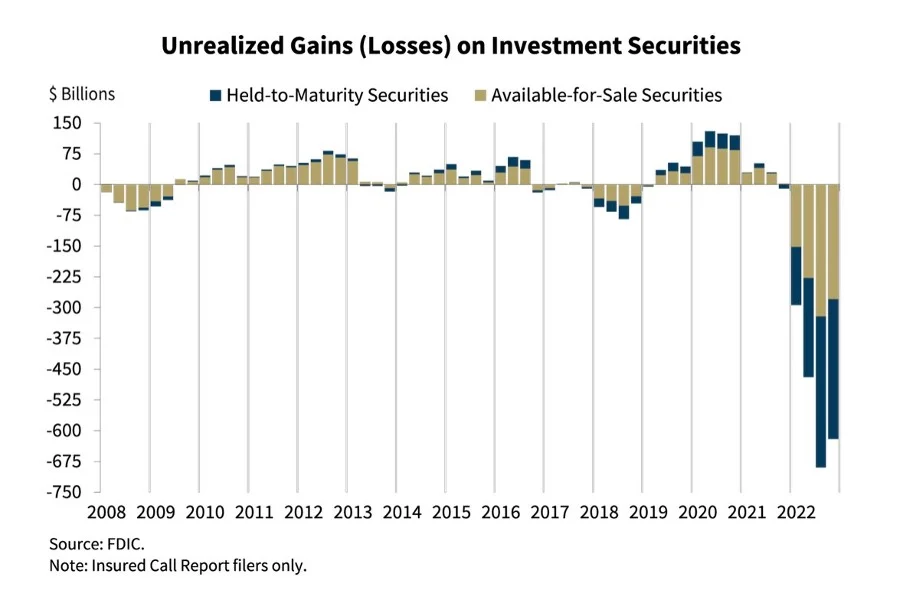
Keď som koncom minulého roka dával do mojej ekonomickej skratky variáciu grafu nerealizovaných strát amerických bánk vo výške takmer 600 miliárd dolárov na dlhopisoch ukrytých v HTM portfóliách bánk, takmer nik ho neriešil. Posledný víkend sa práve tento graf stal hitom internetu.

Viem, že sa opakujem ale zdôrazním to ešte raz. Kým v poslednej finančnej kríze boli toxickým odpadom súkromné zlyhané investície, dnes sú to štátne dlhopisy. Nie je to náhoda. Práve preto volám dlhopisovú bublinu matkou všetkých bublín, keďže zhltla straty z tej poslednej. Ide o výsledok premyslenej stratégie: problém/straty schovaj pod posteľ štátneho dlhu. Kto bude zachraňovať teraz štáty? To bola úloha centrálnych bánk. No vysoká cenová inflácia, nad cieľmi centrálnych bánk, im už zobrala veľa z ich kúzelnej moci. Extrémnym riešením dlhových problémov štátu je ich zničenie radikálnym znehodnotením zlých peňazí.

Prieberčivé vklady – načo sú dobré bankové rezervy

Nehedžované straty na dlhých dlhopisoch vytvárajú bankám problém solventnosti. Práve utekajúce vklady robia z problému solventnosti akútny problém likvidity.

Utekajúce vklady pre banku znamenajú utekajúce rezervy – hotovosť a peniaze, ktorými si banky platia navzájom. Napriek tomu, že kvantitatívne sprísňovanie a ničenie dolárov, ktoré boli pustené do obehu v rámci nespočetných kôl kvantitatívneho uvoľňovania, je v USA len na začiatku a v systéme je stále vyše 2 biliónov dolárov nadbytočných rezerv, ktoré systém každú noc parkuje v centrálnej banke za úrok, tieto nie sú rovnomerne rozdelené. Najmä malé, regionálne banky už začínajú pociťovať ich nedostatok.
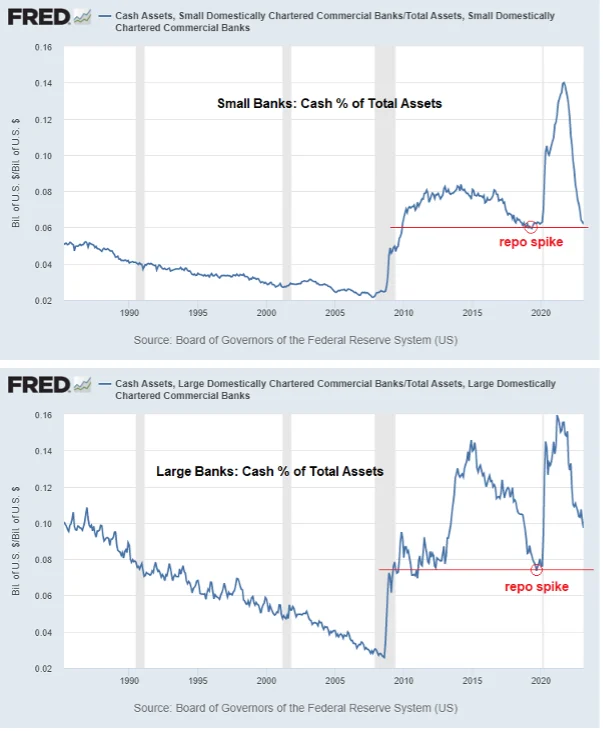
Podiel hotovosti na celkových aktívach je pri malých bankách 6 %, pri veľkých 10 %.  Graf: @LynAldenContact

Pri 10 a viac % cenovej medziročnej inflácii sa ľuďom niet čo čudovať, že sú pri výbere banky prieberčiví a aby neutiekli, teba ich motivovať. Hlavne, keď už majú aj iné možnosti – ako napríklad peniaze napchať do skutočne bezrizikových dvojročných amerických dlhopisov a ešte za to dostať 5 % ročne. Banky si na túto novú skutočnosť budú musieť zvyknúť a začal platiť vyššie úroky na bežných účtoch. Rastúce úroky na vkladoch už  môžeme pozorovať aj pri niektorých slovenských bankách, napríklad tu môžete na sporiacom účte bez viazanosti získať 2 %.

Rozuzlenie – sme zachránení!

Štát cez víkend po prebratí banky pod nútenú správu zorganizoval pytačky. Regulátor hľadal SVB neveste ženícha. Shotgun-wedding-u sme sa zatiaľ nedočkali, no bail-out v nedeľu, pred otvorením trhov prišiel.

Bail-out je zameraný na dve zložky prebiehajúcich bankových problémov. Prvým je likvidita – čiže vklady. Fed, FDIC (americké poistenie vkladov) a ministerstvo financií spoločne oznámili, že štát bude garantovať až 100 % nepoistených vkladov SVB a aj ostatných padajúcich bánk (v čase písania zatiaľ ešte Signature Bank). Garancia všetkých bankových vkladov v systéme, bez ohľadu na ich výšku, má zastaviť prípadné šírenie paniky a úteku vkladov najmä z menších, koncentrovanejších a zraniteľnejších bánk. Tech Bros, ktorí sa pri výbere banky namáhali menej, než keď si vyberajú občerstvenie na víkendový hackathon, odľahlo. Štát nezachraňuje len východný Wall Street, ale aj západnú Dolinu.

Z hľadiska jadra problému, v podobe nerealizovaných strát na toxických štátnych dlhopisoch, je ale dôležitá druhá zložka bail-outu, ktorá má ošetriť zdanie solventnosti.  Štát vytvorí nový záchranný úverový program. V Bank Term Funding Program (BTFP) budú môcť banky zložiť odpad v podobe štátnych dlhopisov (nakúpených pred 12.3.2023) ako kolaterál. Nie za (nízku) trhovú cenu, ale 1:1 s nominálnou hodnotou dlhopisu a takto získať peniaze na jeden rok. To by malo zastaviť vlnu obáv ohľadom kostier v HTM portfóliách iných bánk a ich vplyv na vlastný kapitál.

Ideme teda podľa nôt z poslednej finančnej krízy. Problém? Štát to kúpi, zagrantuje zafinancuje. Opäť na seba zobral funkciu sociálnej poisťovne, tentokrát Venture kapitalistov.

Ďalšia inflácia

Štát potreboval peniaze. Nejaké si vytlačil a vydal dlhopisy. Banky za nové peniaze nakúpili štátne dlhopisy. Z toľkých nových peňazí a štátneho dlhu prišla cenová inflácia a poskočili úroky. Banky majú straty na nakúpených štátnych dlhopisoch. Štát ich od bánk akceptuje at par vysoko nad trhové ceny a tým tieto straty zoštátni. Na to ale štát potrebuje peniaze. Nejaké si vytlačí a vydá dlhopisy….

To je tá cirkulárna ekonomika?

Dúfam, že ste sa nenechali pomýliť. Štát nie je Santa Claus. Štát sme my. Štát nemá vlastné peniaze, len tie naše. Tech Bros nezachránila Yellen, ale Joe Sixpack, ktorému plat nestíha za cenami v obchodoch. Ide len o ďalšiu formu inflácie.
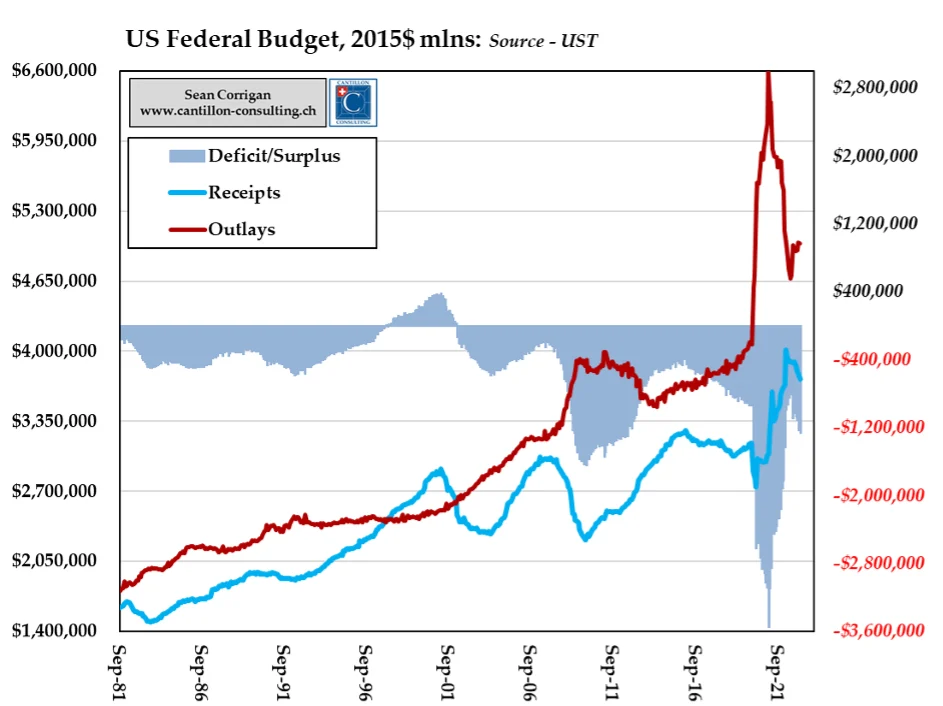
Už dnes majú USA problém s výdavkami štátu, ktoré nezodpovedajú príjmom – deficit verejných financií (modrá plocha, pravá os)

Znovu-získaný pokoj na trhoch je postavený na viere, že problém cenovej inflácie je už za nami. Že zlé peniaze možno opäť tlačiť a netreba ich už ničiť. Že úroky už netreba dvíhať. Že o chvíľu sme späť na 2 % inflačnom cieli centrálnej banky. Alebo sa šťastiu dá pomôcť tým, že ten cieľ pridvihneme bližšie k realite na 3 alebo rovno 4 %?

Ak sa to nenaplní, alebo do toho nebodaj príde nejaká recesia, uveriť bude opäť komplikovanejšie. Ja nie som veriaci. Skôr agnostik. Nechám sa presvedčiť. Napríklad už zajtrajšími číslami ohľadom aktuálneho vývoja cenovej inflácie v USA.

Tip – zomri s nulou na účte (podcast)

Podľa spoločnosti Fidelity by mal človek mať do veku 67 rokov nasporený desaťnásobok ročného príjmu. Bloomberg sa pýtal investorov z celého sveta (553 ľudí) otázku: „Koľko stačí na pohodlný dôchodok?“ Priemerná suma sa pohybovala medzi 3 a 5 mil. dolárov. Tretina respondentov uviedla 3 mil., zatiaľ čo ďalšia tretina sa priblížila k 5 mil. Menej ako 3 % ľudí v prieskume by potrebovali 1 mil. alebo menej. Veľa z toho, čo píšem a rozprávam v rámci #zpdz, je o zarábaní a šetrení.

Netreba ale zabúdať, že zarábame nielen preto, aby sme našimi službami a produktami pomáhali iným ľuďom, ale aj preto, aby sme mohli míňať. Mám pocit, že s míňaním ľuďom príliš pomáhať netreba. Možno sa mýlim. Dnes to trochu vykompenzujem odporučením na zaujímavý podcast. Peter Attia sa o tom, ako a prečo zomrieť s nulou na účte rozprával s Billom Perkinsom autorom knihy Zomri s nulou. Nie so všetkým tam súhlasím a neviem, koľko ľudí u nás v regióne má takéto problémy, no mňa inšpiroval k zamysleniu sa o niektorých zabehaných vzorcoch správania. Len dúfam, že ma k tej nule skôr než dobrý život, nedostanú banky.

Juraj Karpiš

A čo vy, veríte? Pre mňa je to nostalgia, tie pracovné víkendy s napínavými tlačovkami štátnych spasiteľov pred otvorením trhov. Vlna za vlnou finančného cyklu sa valí a my mladší už nebudeme. Čas na vaše pripomienky, komentáre a tipy, ktoré môžete písať na [email protected]  si však rád nájdem.
O peniazoch a snahe prežiť život čo najlepšie na prvý pokus

Newsletter #zpdz


61 odpovedí na “Opäť padajú banky, želaj si niečo. 12 pravidiel finančnej hygieny pre bezpečnejší styk – zpdz #112”

  1. Šimon P Avatar
    Šimon P

    Úžasná práca ako vždy Juraj.

    Patrím k mladšej generácií a síce ma netešia predpoklady k spomaleniu trhu práce (možno)
    mám radosť z vývoja cien nehnuteľností a čiastočne aj z toho, že môžem byť súčasťou tohto „divadla“.

    Čo si myslíš o stratégií nákupu CZK, otvorenia sporenia a hedgovania kurzového rizika?
    Napr. v článku spomenutá banka poskytuje na vklade CZK 5,5% p.a.
    Istý poľský broker pôsobiaci na slovensku poskytuje short CFD na EURCZK s kladným swapom 3% p.a.
    Sadzby a výnos sa samozrejme môže zmeniť, ale celý obchod sa dá kedykoľvek uzavrieť.

    Teda hrubý výnos cca. 8,57% p.a.
    Príjem z držania krátkej pozície by sa zrejme danil 19% + 14% zdravotné. Teda daňovo-odvodové zaťaženie cca. 30% = 1-(1-19%)*(1-14%).
    Zdanenie úroku z vkladu v ČR 15%
    Teoretický čistý výnos je teda 6,82% p.a.

    1. Michal P Avatar
      Michal P

      CZK sa nemoze udrzat na tychto cislach dlho.. 23,3 je nezmysel. Rozdiel v urokoch medzi CNB a ECB sa zacne znizovat a preto si myslim ze na sporenie v CZK je pozde, sam jedno v Trinity bank mam a planujem skor prevod do EUR alebo akcii niekedy v lete /snad aj dobre ceny na trhoch/

      1. Ju Ka Avatar

        dik. v sporeni v CZK vidim v pripade krizovejsich nalad nejake rizika. ja komplikacie s hedgeovani pri tomto prilis riesit nechcem, kedze CZK v portfoliu nepotrebujem a USD mi na 2y dava 4+% a je to odolnejsie voci horsim scenarom

        1. Stefan F Avatar
          Stefan F

          Dobry den p. Karpis
          Viete mi poradit pod akym tickerom kupim na Interactive brokers tento 2y dlhopis?
          Dakujem pekne za odpoved a uzasny newsletter ako vzdy!

      2. Šimon P Avatar
        Šimon P

        Podľa mňa je to stále zaujímavé. Krátka pozícia ti zabezpečí, že pohyb CZK môžeš ignorovať. Čo sa týka sadzieb, neviem. Nemyslím, si, že má ECB priestor na ďalšie zvyšovanie. Zároveň 15 – 24 mesiacov vidím aj pri výnosovej krivke štátnych obligácií a výnosov na termínovaných vkladoch (J&T, Raiffeisen, ČSOB atď.).

        Takže viem si predstaviť takýto „bezrizikový“ výnos 14% v priebehu dvoch rokov.
        Teda mám možnosť kedykoľvek hotovosť presunúť do akcií a zároveň zarobiť na EUR skoro 7% p.a.

      3. Štefan H Avatar
        Štefan H

        Juraj keď ste spomínali fond ochrany vkladov, napadla ma jedna otázka – ak by som mal v jednej banke svoj vklad 100k a taktiež by tam malo účet moje dieťa (1 rok), ku ktorému som disponent, vzťahoval by sa na kazdeho z nas fond ochrany vkladov zvlášť? Teda 100k na mna a 100k na dieťa? Ďakujem Vám.

        1. Štefan H Avatar
          Štefan H

          A ešte jedna doplňujúca, v prípade že mám v tejto banke úver, odpočítavať by sa aj od zostatku na úcte dieťaťa alebo len od mojho zostatku na úcte?

          1. Ju Ka Avatar

            nie, len na vasom

        2. Ju Ka Avatar

          kazdy zvlast

      4. Jan N Avatar

        Tym myslis, ze sa kurz CZK voci euru oslabi coskoro? Tj pojde naspat na 25-27czk/eur? Diky

    2. Čestmír K Avatar
      Čestmír K

      Ahoj Šimone,
      Dej si jen pozor na výběr banky, dost jich ma sporici urok podmíněny platbou kartama a hlavně, maji ten urok často napsaný do 6. Nebo 7. Mesice. Pak nevime co vymysli…
      Kurz určitě pojisti, ČNB intervenuje na levny eura, aby se jakoby snizila inflace a taky ji to brzo nuze přestat bavit.

  2. Matej O Avatar
    Matej O

    Kde je dobry zivot? 😁

    1. Ju Ka Avatar

      na ten potrebujem pokoj. toto bolo rychle a zbesile, kedze to odo mna ludia pytali 🙂

  3. Martin J Avatar
    Martin J

    Ako velmi bezpecne je drzat v tejto situacii zlato v banke (Slovenskej)? V pripade krachu banky bude toto zlato k dispozícii pre klienta, alebo sa jeho hodnota zahrnie do vysky ochrany vkladov a vyplati do tohoto limitu?

    1. Ju Ka Avatar

      co viem tak nie, to nepokryva ochrana vkladov

  4. radek s Avatar
    radek s

    Dekuji mnohokrat za informace. Na jak dlouhou dobu odhadujete, ze bude ekonomika EU a i celosvetove na horske draze nez prejdeme zase na jinou atrakci, napr. do bufetu, kde jsme byli poslednich 10 let? Kdy budou mit aktiva zase nejakou stabilni hodnotu? Prosim jen Vas nazor. r

    1. Ju Ka Avatar

      to je tazka otazka, nemam na to odpoved, budem cakat, pozorovat a ked to uvidim tak o tom napisem. zima financneho cyklu ale nezvykne trvat jeden rok ale dlhsie.

  5. Jaroslav B Avatar
    Jaroslav B

    Zlato, bitcoin a rolovat krátké americké dluhopisy dokud se to neuklidní. Mezitím se vzdělávat a zvyšovat svou hodnotu na trhu, aby si člověk udržel práci.

  6. First Name L Avatar
    First Name L

    Prečo nie je dobré mať peniaze na bežnom účte v tej istej banke, v ktorej má človek hypotéku? Keď „padne banka“, tak predpokladám, že sa môj dlh neodpíše a naopak, prinajhoršom by sa tá moja pohľadávka voči banke (peniaze na účte) použila na zmazanie časti môjho dlhu, nie?

    1. Ju Ka Avatar

      z likviditnych dovodov. vacsina ludi nechce splatit hypoteku celym zostatkom naraz len preto, ze sa banka rozhodla klaknut

  7. Katarina V Avatar
    Katarina V

    Zeby FED a ECB by sa rozhodli uz nezvysovat uroky koli padajucim bankam?

    1. Ju Ka Avatar

      to je (vcera bol) trhovy konsenzus, ze aj Fed aj ECB preto vyrazne spomalia. ja nie som uplne presvedceny

  8. Peter L Avatar
    Peter L

    Osobne vidim dalsieho kandidata na padajuci hviezdu – Credit Suisse, aj ked tam to bude asi iny problem ako v clanku pisany

  9. Pavol P Avatar
    Pavol P

    Myslim, ze prichadza cas na ten popcorn. Zatial som cakal, aby nebol moc zvlhnuty 🙂 Zajtra CPI a buduci tyzden FOMC aj s novym dot plotom. Kolko bank dovtedy este padne? BTC decoupling? Chcelo by to asi aj nachos 🙂

  10. Martin M Avatar
    Martin M

    Keby som bol zástancom téorie, že držanie cenného papiera do splatnosti (HODLovanie) ochráni vlastníka pred stratou, tak sem napíšem pripomienku, že SVB nie je dobrý príklad HODL stratégie, lebo svoje dlhopisové portfólio predala pred splatnosťou (t.j. realizovala stratu). HODLeri by pravdepodobne argumentovali, že ak by portfólio nepredala, tak teraz nie je v nútenej správe, lebo by nebola nútená plátať nejakú 1,8 mld. USD dieru. Zástancom tohto názoru nie som, ale niekto to sem napísať musí, keď sa nám nejako HODLeri (aspoň na teraz) vytratili z diskusie. To len tak pre podnietenie diskusie na túto tému, aby to autor nemal také ľahké 🙂

  11. Ján M Avatar

    Vďaka za výborný článok, ako a kde najlepšie kúpiť USA dlhopisy, keď pri dvojročnej viazanosti ponúkajú 5% p. a. ? Čo kurzové riziko ? Kupovať ho v USD, keď je momentálne dolár drahý a ak sa znížia sadzby, tak zoslabne a človek môže po dvoch rokoch prerobiť na kurze, resp. čo si myslíte o tomto, ďakujem za odpoveď

    1. Ju Ka Avatar

      minimalne je to vhodny nastroj pre tu cast penaznej rezervy, ktora je tak ci onak v usd. kde a ako – k tomu asi spravim nejaky navod alebo co, lebo sa to kazdy pyta. v skratke bud u brokera priamo dlhopis, alebo etfko

      1. Ján M Avatar

        Ďakujem Juraj za odpoveď, bolo by fajn niečo k tomu mať, aj informáciu o brokeroch .. pretože pre bežného retailového investora je pojem : nákup USD dlhopisov ako z ríše snov a donedávna som bol v tom, že to môžu kúpiť len banky, či veľké fondy..

      2. Miroslav P Avatar
        Miroslav P

        Aj ja by som bol vďačný, spomínal ste že sa to dá u interactive brokers ale nejako tomu tam nerozumiem

      3. Matej K Avatar
        Matej K

        Ďakujem, toto by aj mňa zaujímalo, či je to možné pre mňa ako smrteľníka nakupovať priamo americký dlhopis cez IB a nechávať si vyplácať 5% výnos.

  12. David K Avatar
    David K

    Mam sa bat ze moj broker Interactive Brokers tiez padne na hlavu? Mam tam velky cash (USD), size mi tam ide urok 4.1% avsak moze to byt riziko.
    Moja otazka – radsej ten cash nechat tam alebo kupit US dlhopisy?
    Dakujem!

    1. Ju Ka Avatar

      moze sa stat hocico, ale stale mi to nepride prilis pravdepodobne. ano, drzanie us dlhopisu je o nieco bezpecnejsie ako dolarovy zostatok u brokera

  13. Lenka F Avatar
    Lenka F

    Dobrý deň, skvelý článok. Aký je prosím Váš názor na kúpu investičnej nehnuteľnosti momentálne? Ľudia majú problém získať hypotéku, využívajú podnájmy, ktorých je málo. Príde mi, že je lepšie vložiť peniaze do nehnuteľnosti, ako nechať v banke.
    Ďakujem za odpoveď.
    Lenka F.

    1. Samuel B Avatar
      Samuel B

      záleží pomer nákupná cena, ponuka po prenajmoch, cena nájmu a lokalita, veľa premenných

  14. Milan S Avatar
    Milan S

    „pri informáciách o problémoch banky, ktoré sú nebodaj popierané oficiálnymi predstaviteľmi,“ –
    slovo „nebodaj“ je zelanie aby sa to stalo, „nebo daj“. Ak to je nieco co nechceme uziva sa slovo „nedajboze“ ak uz ste sa rozhodol pouzivat tieto terminy 🙂

  15. Juraj M Avatar
    Juraj M

    Dobrý deň,
    pochopil som správne že tie dlhodobé americké dlhopisy (10y+) sa stali problémové kvôli klesajúcej cene, ale zároveň odporúčate držať 2y dlhopisy kvôli vyhodnemu úroku? Nebude aj ich cena klesať ak bude úrok naďalej rásť?

  16. Jan P Avatar

    Kdy už tedy konečně přijde ta opravdová recese, abych si mohl vzít co největší půjčku, nakoupit Bitcoin a za 10 let odejít do důchodu? 🙂

    1. Ju Ka Avatar

      odporucam aj nejaky zalozny plan 🙂

  17. Peter M Avatar
    Peter M

    Dobry den pan Karpis.
    Bolo by mozne v dalsom clanku napisat nieco aj k 2. pilieru?
    Co by ste poradili cloveku pred 50kou. Zostat v garantovanom dlhopisovom fonde alebo sa dat presunut do indexoveho? Nenastava prave teraz cas vhodny na dlhopisovy fond?
    Dakujem.

  18. Václav L Avatar
    Václav L

    Vynikající čtení, jako obvykle, děkuji.

  19. David K Avatar
    David K

    Dobrý den pane Karpiš,
    poslouchal jsem Váš podcast o přečetl výše uvedený článek. Je to bomba, píšete a mluvíte poutavě, tak, že to pochopí každý a máte vše podepřené fakty.

    V podcastu jste zmiňoval, že SVB mělo podivně řízený risk, Tuším na Reuters jsem chytil článek, kde uváděli, že SVB byla 8 měsíců bez riskaře…. (dle inzerátu na tuto pozici)
    těším se na další podcast
    D

    1. Ju Ka Avatar

      dakujem

  20. Marek T Avatar
    Marek T

    Ak sa pan Karpis nenahneva, tak zazdielam clanok z Nka https://e.dennikn.sk/3284166/v-piatok-prepukla-panika-a-firmy-nevedeli-ci-bude-na-pondelkove-vyplaty-slovak-s-uctom-v-svb-opisuje-okolnosti-padu-banky/?ref=tit pre kontext (napr. preco mali startupy ucty v SVB, …).

  21. Boris B Avatar
    Boris B

    Zdravim, skvely clanok.
    Kde sa daju pozriet balance sheety slovenskych/ceskych bank?
    Poistenie vkladov sa tyka aj uctov v cudzich menach?

    Vdaka,
    Boris

    1. Ju Ka Avatar

      na stranke kazdej banky su vykazy. Áno, ale náhrada sa vypláca v eurách v prepočte kurzom aktuálnym ku dňu vzniku neschopnosti banky vyplácať vklady.

  22. Jakub V Avatar
    Jakub V

    Zdravím Juraj. Americké státní dluhopisy ještě stále ani v ochranných rukavicách, nebo už by to mohla být dobrá investice? Uvažuju o postupném nákupu US bondů přes TLT ETF. Částečně taky jako hedge svých short pozic, které držím na US akciích (SPY). Můj předpoklad je, že cena bondů už by neměla velmi klesat. Pouze v případě stabilnějsí inflace a pokračujícího jestřábího přístupu FEDu. A v tomto případě mi to pokrývají shorty akcií. Naopak v případech poklesu inflace, obratu FED politiky, recese, nebo nějaké další černé labutě, by mělo TLT profitovat. Teda vidím na tom docelá dobrý risk/reward poměr. Vidíte na takovém přístupu nějaký problém, nebo je to rozumné? Díky 🙂

  23. Jan N Avatar

    Zdravím pane Karpiš,

    když se dívám na M1 a M2 pro EUR i USD, tak obě zásoby klesají. U CZK M1 klesá, ale M2 stále roste podobným tempem, jako v minulosti. Co tento rozdíl znamená, resp. je tato informace k něčemu užitečná / má smysl ji sledovat? Při 7% sazbách bych očekával, že tvorba nových peněz výrazně zpomalí, z pohledu na M2 to ale zatím moc nevypadá. Kdo/co nám tedy M2 může nafukovat?

    Díky za Vaši práci, dáváte nám hodně hodnoty, obsah i forma blogů, podcastů a knih je super 🙂

  24. Tomas Z Avatar
    Tomas Z

    Pre zábavu som konzultoval Zákon č. 118/1996 o ochrane vkladov s ChatGPT:

    Človek:
    Firma Príklad s.r.o. má účet vo Fio Banke a na ňom 130 000 EUR a taktiež účet v Tatra Banke a na ňom 150 000 EUR. Ja ako fyzická osoba mám účet v Tatrabanke, na ktorom mám 10 000 EUR a hypotekárny úver, ktorého nesplatená časť je 300 000 EUR. Ja ako fyzická osoba som zároveň konateľ a sponumajiteľ firmy Príklad s.r.o.

    Ako sa bude realizovať ochrana vkladov ak obe banky skrachujú?

    ChatGPT:
    Ak by obe banky, Fio banka a Tatra banka, skrachovali, ochrana vkladov by sa realizovala prostredníctvom Fondu ochrany vkladov (FOV) podľa Zákona č. 118/1996 Z. z. o ochrane vkladov. Ochrana vkladov funguje na úrovni jednotlivých vkladateľov a na úrovni každej banky.

    Pre firmu Príklad s.r.o.:

    Vo Fio Banke má firma Príklad s.r.o. na účte 130 000 EUR. FOV chráni vklady až do výšky 100 000 EUR na vkladateľa a banku. Teda, firma by získa z Fondu ochrany vkladov 100 000 EUR a zostávajúcich 30 000 EUR by nebolo chránených.
    V Tatra Banke má firma Príklad s.r.o. na účte 150 000 EUR. FOV chráni vklady až do výšky 100 000 EUR na vkladateľa a banku. Firma by teda získa z Fondu ochrany vkladov 100 000 EUR a zostávajúcich 50 000 EUR by nebolo chránených.

    Pre Vás ako fyzickú osobu:

    V Tatra Banke máte na účte 10 000 EUR, ktoré by boli v plnej výške chránené Fondu ochrany vkladov.

    Pokiaľ ide o hypotekárny úver s nesplatenou časťou vo výške 300 000 EUR, v prípade bankrotu banky by sa úverový portfólio mohol predať inej finančnej inštitúcii alebo spracovateľovi úverov. V takom prípade by ste pokračovali v splácaní hypotekárneho úveru podľa zmluvných podmienok s novým veriteľom. Ak by bola situácia vážnejšia a nedošlo k predaju úverového portfólia, mohli by sa uplatniť špeciálne opatrenia zo strany regulačných orgánov alebo vlády.

    Dôležité je si uvedomiť, že tieto informácie sú založené na mojich znalostiach do septembra 2021. Pred získaním aktuálnych informácií o ochrane vkladov vo vašom prípade odporúčam konzultovať so špecialistom alebo finančným poradcom.

    Človek:
    Si si istý že je to pre mňa ko fyzickú osobu tak ako vravíš? Zákon hovorí „výška nedostupného vkladu sa na účely výpočtu náhrady zníži o všetky splatné záväzky vkladateľa voči banke podľa stavu ku dňu, keď sa vklady stali nedostupnými“.

    ChatGPT:
    Ospravedlňujem sa za chybu v mojej predchádzajúcej odpovedi. Po prečítaní vášho upozornenia som si uvedomil, že som neprihliadol k dôležitému aspektu zákona.

    Podľa Zákona č. 118/1996 Z. z. o ochrane vkladov, pri výpočte náhrady za nedostupné vklady sa skutočne zohľadňujú aj splatné záväzky vkladateľa voči banke ku dňu, keď sa vklady stali nedostupnými.

    V prípade, že obe banky (Fio banka a Tatra banka) skrachujú, situácia pre Vás ako fyzickú osobu by bola nasledovná:

    V Tatra Banke máte na účte 10 000 EUR a hypotekárny úver s nesplatenou časťou vo výške 300 000 EUR. Pri výpočte náhrady za nedostupný vklad by sa teda zohľadnil váš záväzok voči banke. V tomto prípade, váš vklad (10 000 EUR) by bol kompenzovaný vášmi záväzkami voči banke (300 000 EUR), čo by viedlo k tomu, že by ste nemal nárok na náhradu z Fondu ochrany vkladov.

    Je dôležité konzultovať váš konkrétny prípad so špecialistom alebo finančným poradcom, aby ste získali presné informácie o tom, ako by sa ochrana vkladov uplatňovala v prípade bankrotu oboch bánk.

    1. Ju Ka Avatar

      ono zakon je napisany tak, ze sa tyka SPLATNEJ casti zavazku voci banke, co bola moja chyba, ze som odignoroval. momentalne riesim, ci sa da teoreticky vylucit moznost zosplatnenia hypo v bankovej krize zo strany banky podla odseku o mimoriadnej situacii v hypozmluvach, nech viem ci/ako napisat errata do dalsieho #zpdz

  25. Dušan K Avatar
    Dušan K

    Zdravím pán Karpiš,

    v prípade najhoršieho scenára devalvácie meny, zdevalvovali by sa aj dlhy, čiže úvery?
    Alebo by sme prišli o pomernu cast hotovosti a výška dlhu by ostala rovnaká?
    Dakujem velmi pekne.

    1. Ju Ka Avatar

      ak, tak sa to stane plosne, cize aj dlhy. to je v podstate cielom, kedze najvacsim dlznikom je stat.

  26. Marek V Avatar
    Marek V

    Zdravím Juraj aj #zpdz komunita 🙂

    bola tu reč o CZK, ja som spravil pokus s AUD.

    Na sporiacom účte v Austrálii mám v ING AU (piata najväčšia banka v Austrálii) 5% úrok. Pomocou treťostranných služieb (CurrencyFair, Wise) sa dajú previesť prostriedky približne za 1% (hore-dolu EU – AU – EU).

    AUD by mala byť stabilnejšia mena než CZK, momentálne je cca na historickom priemere 1.6 ku EUR.

    Poviete mi prosím svoje dojmy z tohto experimentu? 🙂

    Ďakujem!

    1. Ju Ka Avatar

      dakujeme za tip Marek! ucet sa da ovorit na dialku aj EU obcanovi? treba samozrejme brat do uvahy kurzove riziko, v pripade hlbsej recesie moze byt cervene.

      1. Marek V Avatar
        Marek V

        Myslím že je velmi pravdepoboné že sa nedá založiť na dialku 😕

        Ďakujem, situáciu s recesiou budeme teda sledovať, samozrejme hlavne na ZPDZ 🙂

  27. Krystof N Avatar
    Krystof N

    Dobrý den. Inflace přeci pomáhá dnešním předluženým státům s jejich dluhy. Není tedy pro státy logické udržovat vyšší inflaci po delší dobu? Jen mě tak napadá, že státy s tím zpomalováním inflace spěchat nepotřebují.
    Díky za případnou zpětnou vazbu.

    1. Ju Ka Avatar

      dobry den, ano. akurat im to nemoze ustrelit lebo uroky im vzrastu na dlhu tak rychlo, ze ich to polozi (fiscal cliff , ja to volám fiškálna trhlina) cize pre nich je optimum dlho zvysena inflacia, v ktorej trhy a uroky veria, ze je docasna

  28. samuel13sevcik@gmail.com Avatar

    Dobrý deň,

    mohli by FED a ECB nakúpiť nevýnosé štátne dlhopisy, ale komerčné banky by pri súčastných sadzbách neboli schopné zdroje z predaja dostať do ekonomiky? Respektíve centrálne banky by si kúpili čas, a neskôr by vedeli tieto prostriedky stiahnuť späť, čo by mohlo znamenať, že by k dodatočnej inflácií nedošlo?

  29. Jan N Avatar

    Je nejaka rozumna metoda na minimalizaciu kurzového rizika, tj. na jeho osetrenie? Dik

    1. Ju Ka Avatar

      v malom ani moc nie

      1. Jan N Avatar

        Diky.
        Pojednava sa o tom aj na https://rozbiteprasatko.cz/menove-riziko/ ale bez praktickeho riesenia.

Pridaj komentár