Povstanie robotov – pozor na príbehy
„Do ktorého NFT má investovať môj 15 ročný syn?“ spýtal sa ma v roku 2021 hlas v telefóne.
„15 ročný syn“ , „investovať“ a „NFT“ v jednej vete bolo pre mňa jasné znamenie, že koniec je blízko.
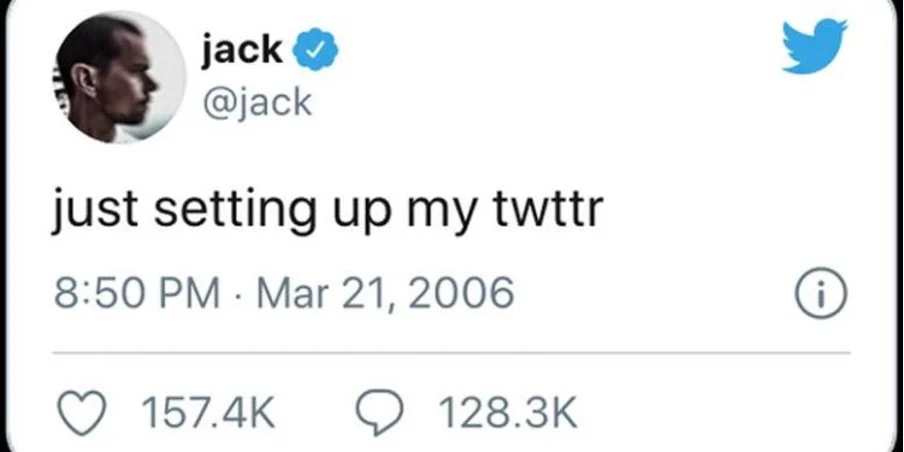
NFTíčka dnes už tak nefrčia. Zakladateľ Twitteru Jack Dorsey dal 5. marca 2021 do digitálnej aukcie ako NFT svoj úplne prvý tweet na sociálnej sieti, ktorá sa dnes volá X. NFT bolo predané za 2,9 milióna dolárov. Teraz je toto abstraktné právo k voľne stiahnuteľnému obrázku v aukcii s najlepšou ponukou menej ako 2 000 dolárov.
Minulý týždeň mi čitateľka preposlala ponuku od bankových kravaťákov na investovanie peňazí klienta v dôchodkovom veku do syntetického produktu postaveného na akciovom indexe „Povstania robotov“. Veď všetci vedia, že ak nás umelo inteligentní roboti rovno nezabijú, tak minimálne zmenia svet na nepoznanie na počkanie.
Nič proti príbehom. Príbehy mám rád. Len za ich pomoci ľudia rozumejú svetu. Aj v investovaní sa dajú príbehy využiť vo svoj prospech. Kamarát NFT kúpil za 500 a predal za 100. Nie, on neprerobil – 500 dolárov a 100 tisíc dolárov. Pre finančnú hygienu je kľúčové rozlišovať stabilitu príbehu, ktorý kupujem a moju schopnosť tento príbeh pri predaji predať ďalej.
Že „umelá inteligencia“ v podobe veľkých jazykových modelov pomení svet a uľahčí mnohým ľuďom život je zrejmé už dnes. V ktorých odvetviach a v akom rozsahu prinesie najviac hodnoty však jasné nie je ešte ani zďaleka. Aktívne a úspešne investovať na základe tejto témy vyžaduje nielen dobré znalosti technológií, ale aj prorocké zručnosti. Tu som hovoril o tom, prečo si myslím, že by ste sa mali nielen na túto stratégiu, ale aj iné aktívne investičné stratégie vykašľať. Že si veríte? Držím vám palce, ale stavil by som proti vám.
Ako drahé sú americké akcie?
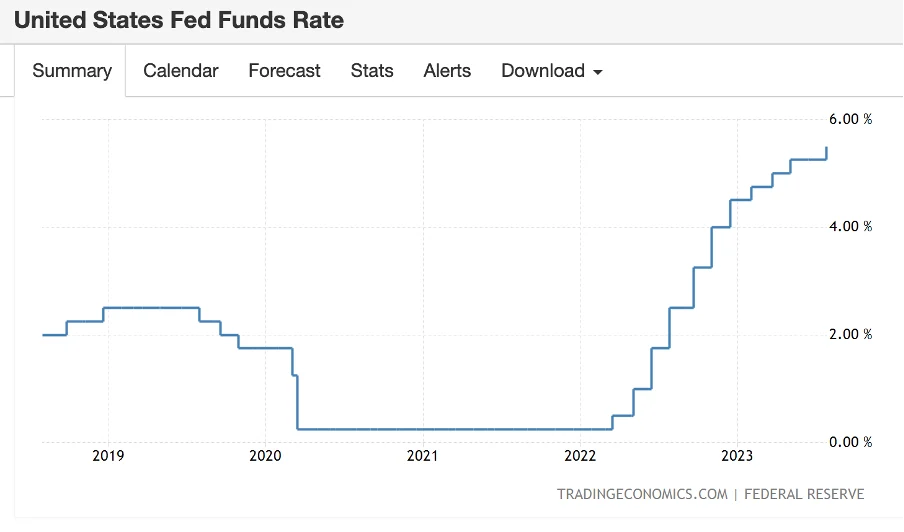
Šéf americkej centrálnej banky Jerome Powell na ostatnom zasadaní Fedu zvýšil základný úrok o 0,25 % do cieľového rozpätia 5,25-5,5 %. Je to jeho jedenáste pridvihnutie základného úroku v rade od 16.3.2022, keď Fed začínal na 0 %.
V aktuálnom videu pre Členov a Podporovateľov #zpdz: „Kde a ako nakupujem krátke americké štátne dlhopisy s výnosom 5 %? Praktický postup priameho nákupu u brokera a daňovo-odvodové nástrahy“ hovorím o krokoch, ako tieto úroky nenechať len bankám, ale veľkú časť z nich získať aj pre seba.
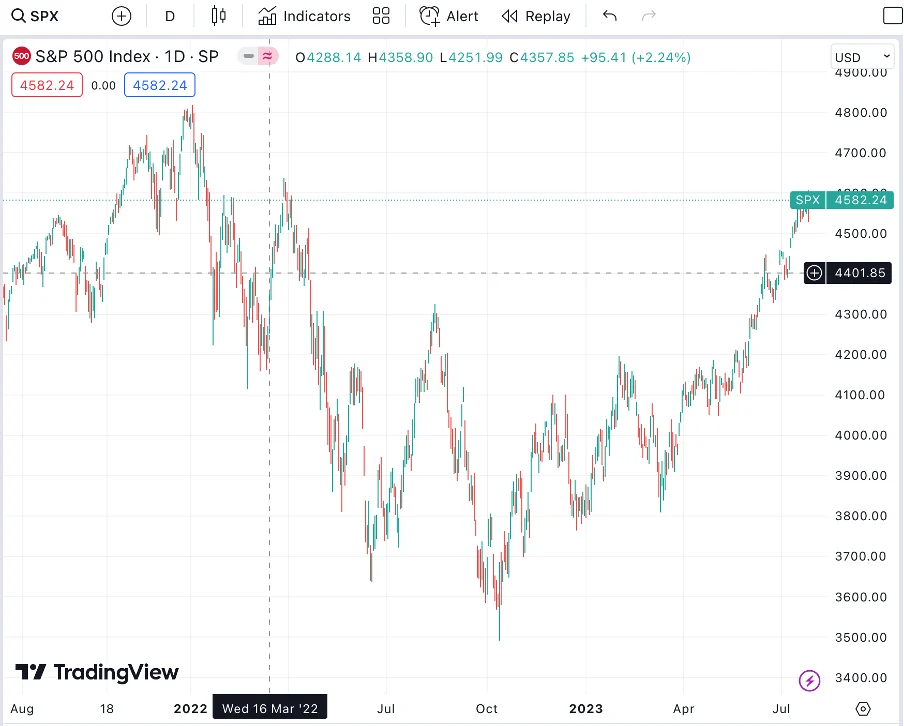
Americké akciové trhy napriek rastu úrokov ďalej rastú. Sú dokonca o niečo vyššie, než na začiatku dvíhania úroku a na dosah svojich doterajších maxím.
Rast akcií bol koncentrovaný predovšetkým v najobľúbenejších tituloch ako sú Nvidia, Tesla, Apple, Amazon, Meta alebo Microsoft.
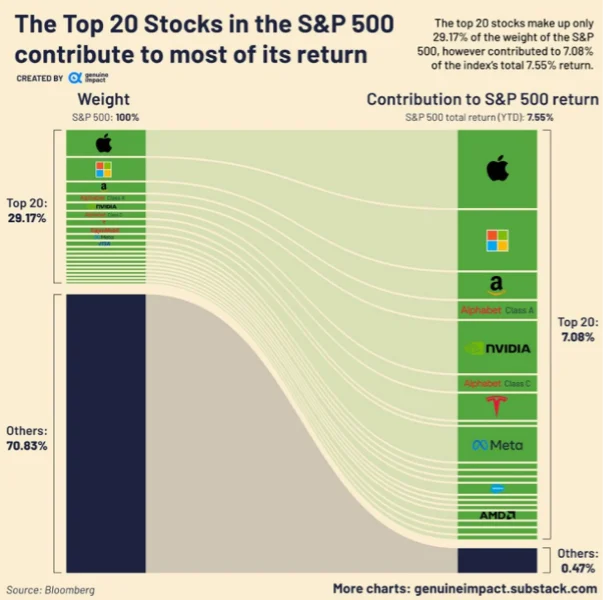
Top 20 akcií indexu S&P 500 prispieva najviac k jeho rastu
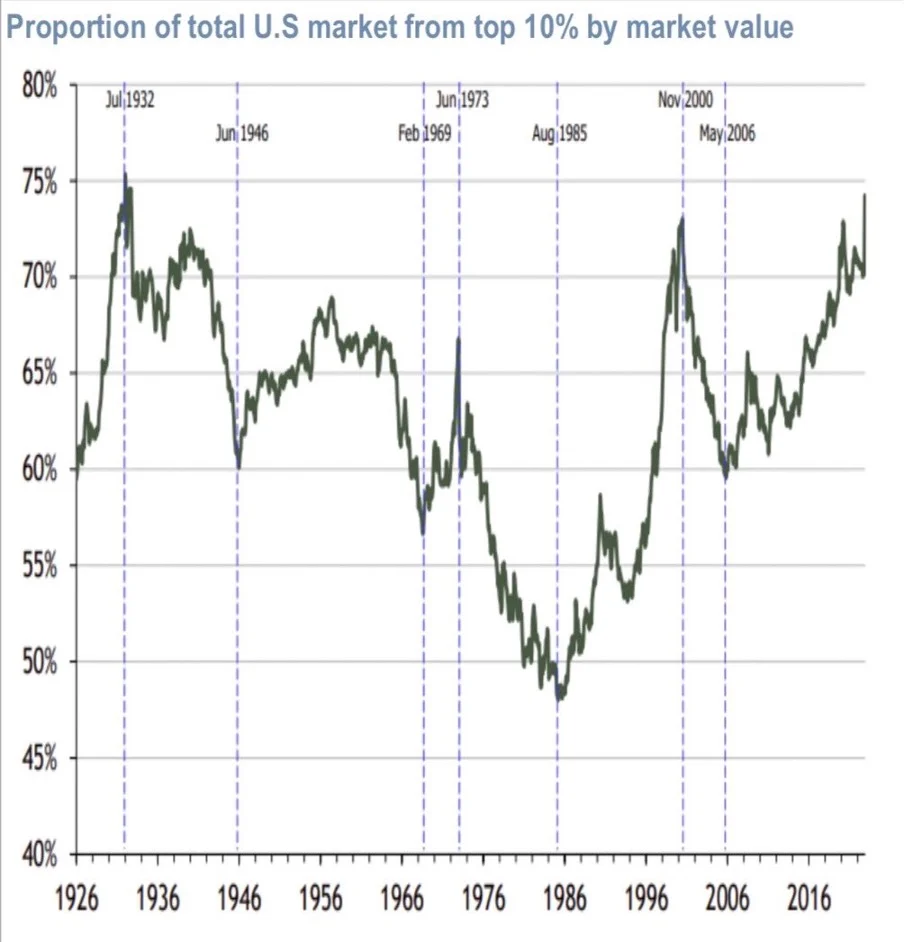
Top 10 % najväčších amerických akcií dosahuje už takmer 75 % celkovej kapitalizácie amerického akciového trhu. Takáto extrémna polarizácia výnosov bola v minulosti zaznamenaná blízko vrcholov, naposledy v roku v roku 2000.
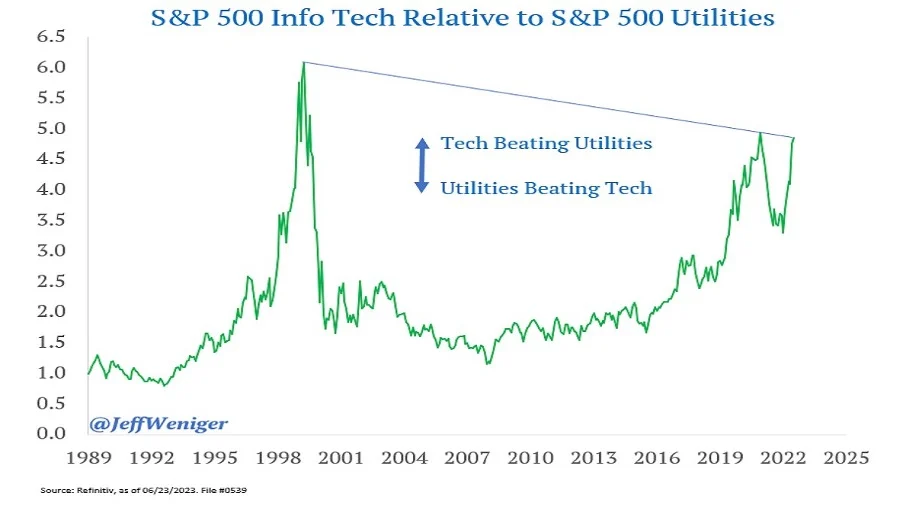
Rastú najmä akcie zo sektora informačných technológií.
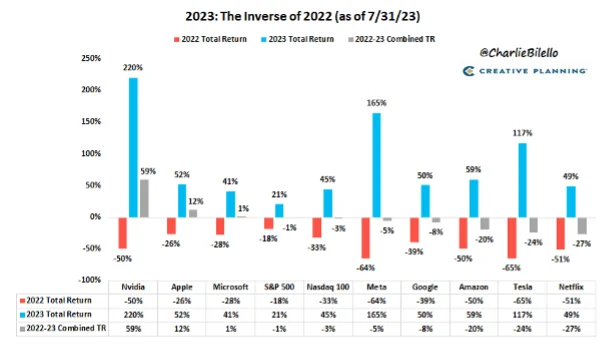
Celkový výnos v roku 2022, 2023 dodnes a 2022/2023 spolu
To je podozrivé a môže poukazovať na prehnaný optimizmus. Ak ich dáme do pomeru k utilitám (verejné služby), tak ich valuácia dosahuje podobné hodnoty ako pred spľasnutím bubliny v roku 2000 alebo korekciou v roku 2020.
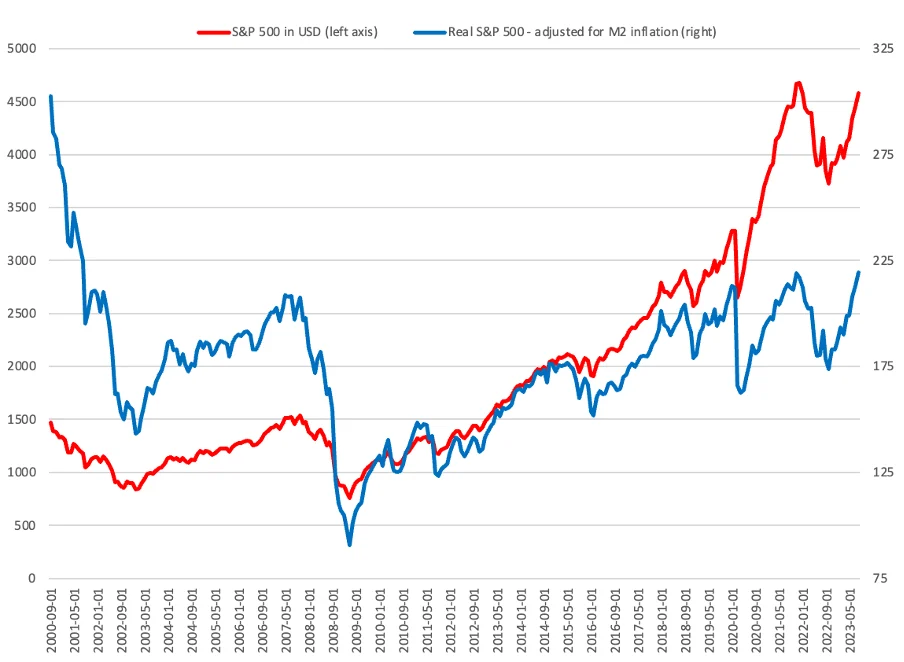
Nenechajme sa však nachytať centrálnymi bankami a neuverme monetárnym ilúziám. Aby sme zistili, čo robia akcie reálne, musíme ich očistiť o infláciu zlých peňazí (modrá krivka na nasledujúcom grafe). Oficiálny ukazovateľ v podobe cenovej inflácie je na to nevhodný. Spotrebiteľská cenová inflácia je významne podhodnocovaná rastom produktivity z technologického pokroku a globalizácie. Aj 0 % spotrebiteľská inflácia predstavuje znehodnocovanie peňazí v prostredí, kde by mali ceny bez inflačnej centrálnej banky vzhľadom na rast množstva tovarov a služieb v ekonomike klesať.
Keď si za ukazovateľ inflácie zoberieme vhodnejšiu americkú peňažnú zásobu, konkrétne agregát M2, zistíme, že akcie sú síce hlboko pod svojimi maximami z roku 2000, no napriek tomu blízko maxím za ostatných 20 rokov. Približne tam, kde boli pred 16 rokmi, v roku 2007 pred nasledujúcim prepadom. Za povšimnutie tiež stojí fakt, že súčasnú úroveň americké akcie v reálnych cenách dosiahli naposledy pred 22 rokmi.
Ak si v boji s monetárnymi ilúziami pomôžeme zlatom a ceny akcií vyjadríme v jeho gramoch zistíme, že americké akcie sú asi 14 % pod svojim 15 – ročným maximom z roku 2022. Prvýkrát sa index S&P500 obchodoval za rovnakých 72 gramov zlata ako dnes ešte v roku 1964.
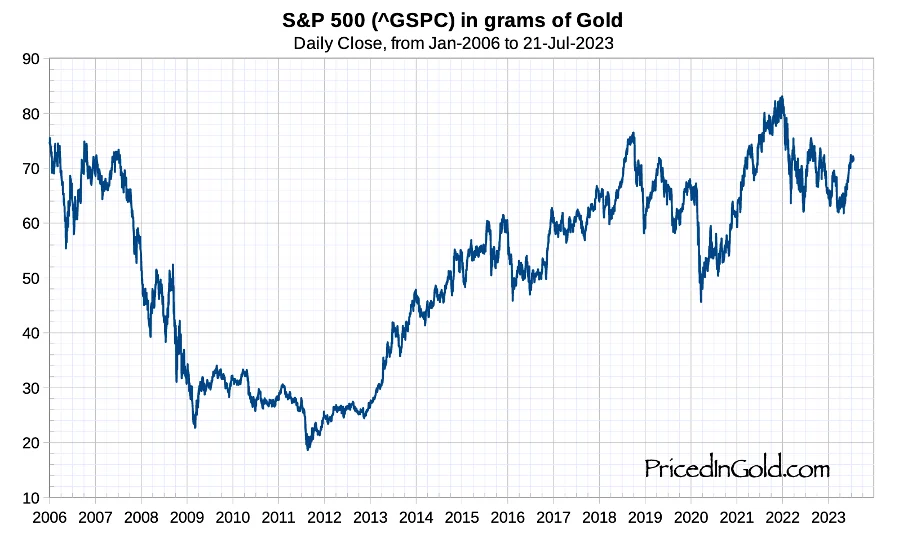
Napriek tomu, že reálne ceny sú o dosť smutnejšie ako tie nominálne, odolnosť akciových trhov voči rastu nominálnych aj reálnych úrokov je úctyhodná. Keď sa na cenu akcií dívame v tých gramoch zlata, ťažko vôbec hovoriť o presvedčivom medveďom akciovom trhu. Býčí trh zlata voči akciám ešte zrejme ani nezačal.
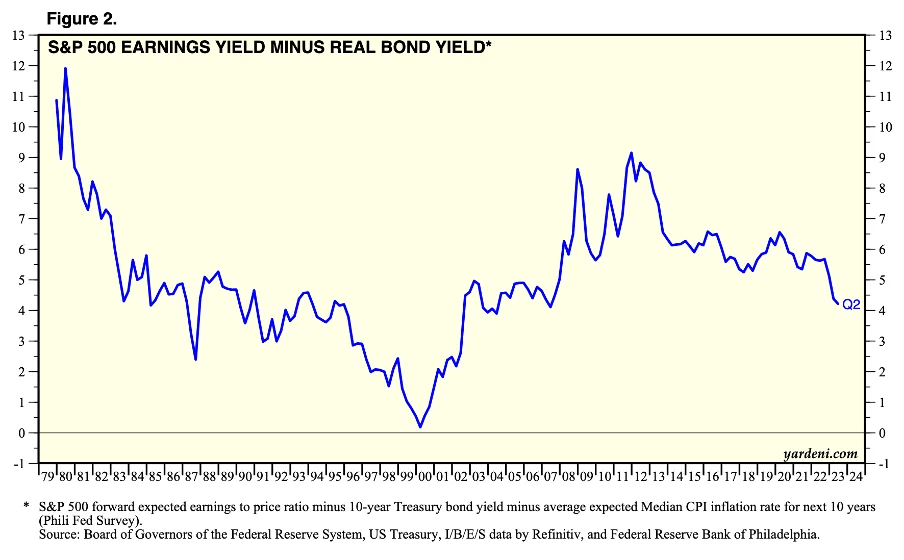
Aj voči výnosom z dlhopisov, ich hlavného investičného konkurenta, sú akcie relatívne drahé. Odmena investorovi za to, že opustí najbezpečnejšie aktívum sveta v podobe 10 ročného amerického štátneho dlhopisu a riskuje svoj kapitál v akciách je relatívne nízke 4 %.
Čo môže vysvetliť dnešnú silu amerických akcií? Ja mám na to tri príbehy.
Powellov reflex
Prvým je pocit, že akciové trhy optimisticky slintajú ako Pavlovi psi na žlté svetlo. Powell im ešte nehodil misku nízkych úrokov, no trhy už majú podmienený reflex rastu. Predpokladajú, že so zvyšovaním úrokov je konečne koniec a v budúcnosti pôjdu už len dole. Powell už akciovým trhom pomohol zo šlamastiky pri vianočnom páde v roku 2018 alebo pri panike začiatkom roka 2020. Investori preto veria, že ich nenechá v štichu ani tento krát. Snažia sa ho predbehnúť.
Aké nedočkavo a neprimerane optimistické sú od začiatku roku 2023 trhy ohľadom budúcej politiky centrálnej banky vidno aj na tom, aké očakávania základného úroku boli zapracované v cenách dlhopisov. Keď som robil investičné #zpdz semináre po Slovensku v máji totho roku, ukazoval som tam tento obrázok aktuálnych cien, podľa ktorých trhy nielenže nečakali tohto júlové zvyšovanie základného úroku, ale dokonca počítali s dvoma jeho znižovaniami a to ešte do konca roku 2023. Na seminároch som neveriacky hundral, že ide o nepodložený optimizmus a že budeme „vyššie dlhšie.“
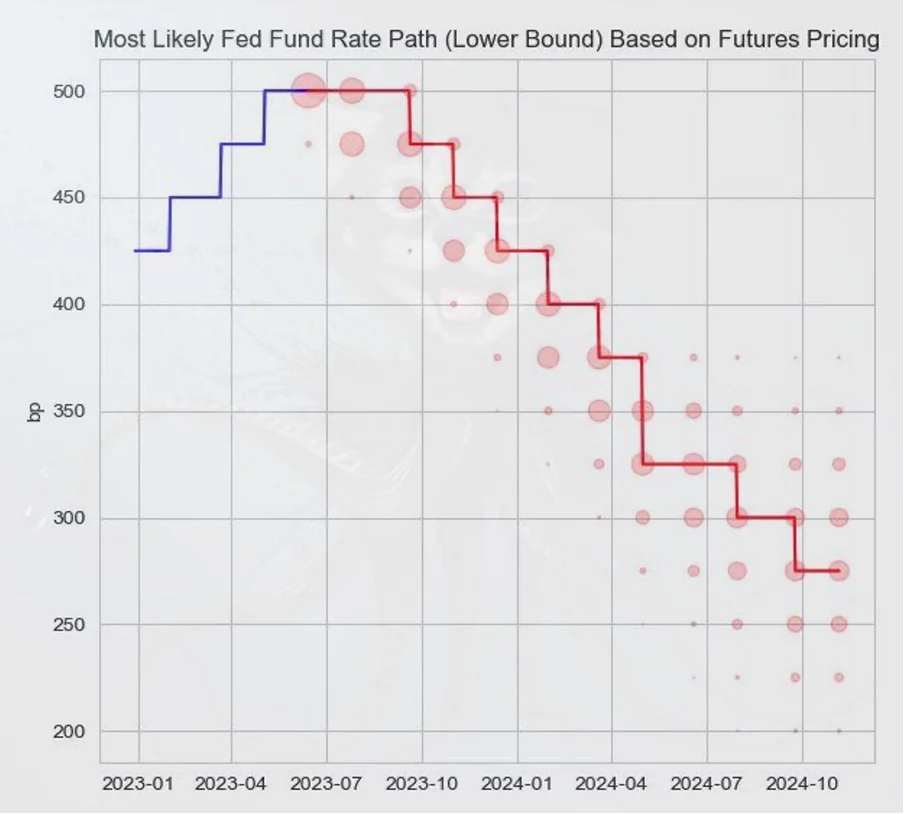
Najpravdepodobnejšia cesta amerického základného úroku podľa cien futurít (stav z mája 2023)
Dnes už znižovanie základného úroku v USA ešte tento rok očakáva len málokto.
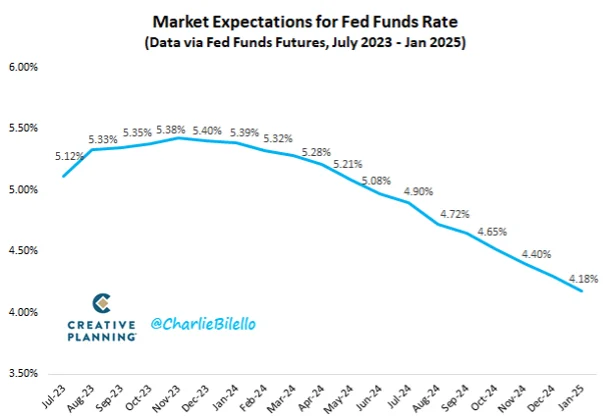
Najpravdepodobnejšia cesta amerického základného úroku podľa cien futurít (stav z júla 2023)
Inflácia
Akciám a ostatným rizikovejším aktívam pomohlo aj divadlo okolo posúvania dlhového stropu v USA. Čerpanie účtu tamojšieho ministerstva financií v centrálnej banke a púšťanie tejto likvidity do ekonomiky viedlo k dočasnému zastaveniu monetárnej deflácie. V máji a júni americká peňažná zásoba dokonca po dlhej dobe opäť rástla a táto nová likvidita trhy evidentne posmelila.
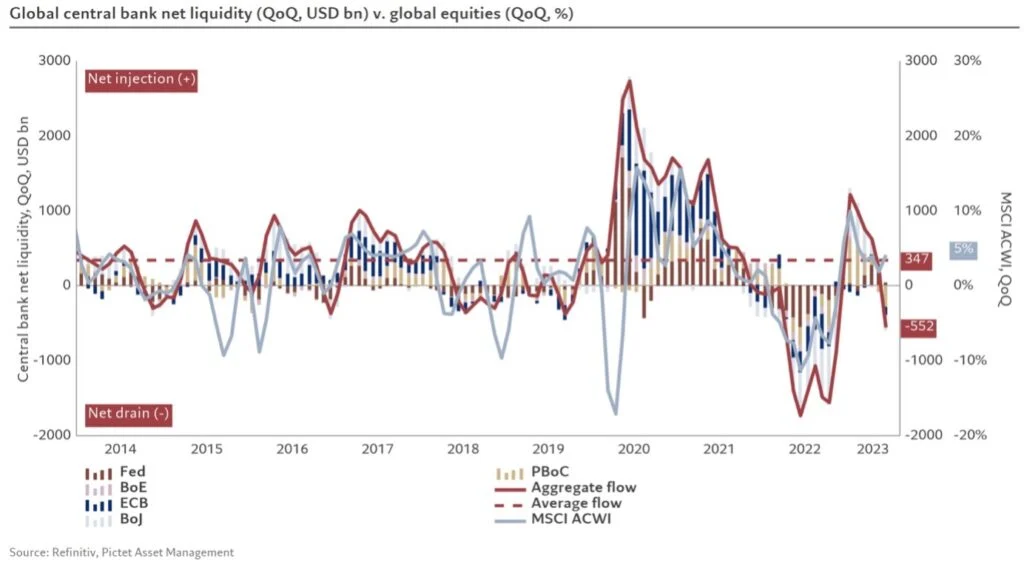
Príspevky ku globálnej likvidite svetových centrálnych bánk – americký Fed ostatný štvrťrok nové peniaze tvoril, ostatné centrálne banky svoje peniaze ničili
Aká recesia?
Posledným a zrejme tým najdôležitejším dôvodom dnešnej odolnosti amerických akciových trhov voči vysokým úrokom je prekvapivá sila americkej ekonomiky. To, že už takmer nik nečaká, že Powell bude znižovať úroky tento rok, je najmä vďaka prekvapivej odolnosti amerického spotrebiteľa a jeho ochote aj ďalej vo veľkom míňať. Nádej na mäkké pristátie americkej ekonomiky vystriedalo presvedčenie, že pristávanie nebude žiadne. Poletí sa rovno na mesiac.
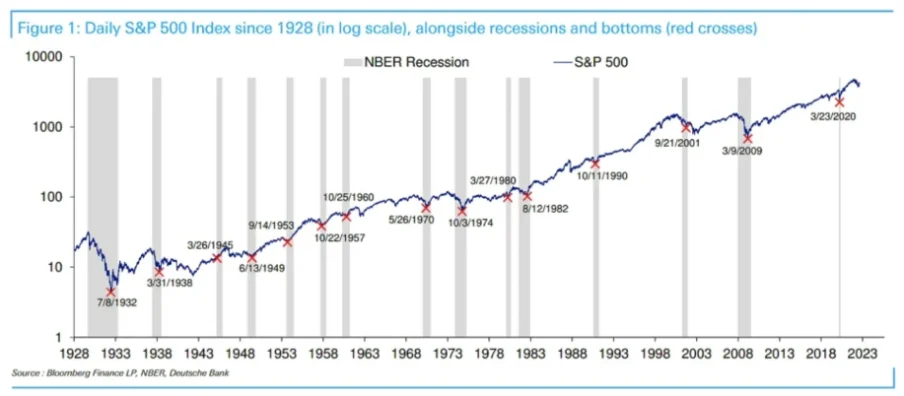
Dno na americkom akciovom trhu býva v strede recesie a nie v ekonomickej expanzii
Americká ekonomika prekvapila aj v druhom štvrťroku nečakane silným rastom hrubého domáceho produktu anualizovaným tempom 2,4 % namiesto odhadov 1,8 %. Silný je stále aj trh práce a miera nezamestnanosti láme rekordy – je na najnižších hodnotách od roku 1968.
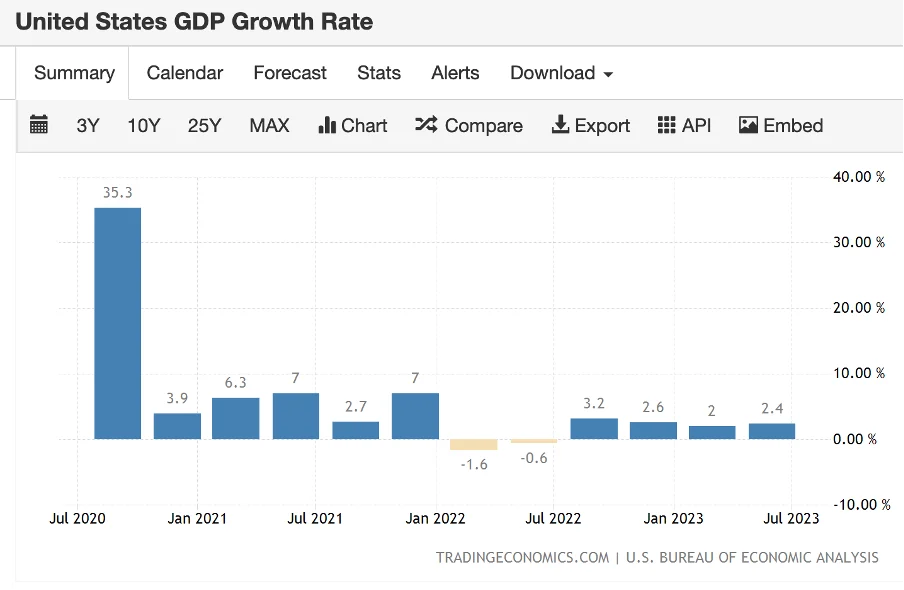
Tento vývoj predstavuje pre Keynesiánov a Nových Keynesiánov hádanku. Opäť sa im pokazila Phillipsova krivka, podľa ktorej by s klesajúcou cenovou infláciou mala rásť nezamestnanosť. Je to ale ich chyba. Svoj pomýlený model ekonomiky mali zahodiť do koša najneskôr v 70tych rokoch minulého tisícročia. Vtedy ho rozbila stagflácia – kombinácia vysokej inflácie a vysokej nezamestnanosti.
Viac než pomýlené ekonomické modely o sile amerického spotrebiteľa prezradí fakt, že iba 11 % dlhu amerických domácností má nastaviteľnú úrokovú sadzbu. To znamená, že 11 zvýšení úrokových sadzieb zo strany Fedu nemalo zatiaľ zásadný vplyv na drvivú väčšinu Američanov s existujúcimi hypotékami/úvermi na auto/študentskými pôžičkami s pevnou úrokovou sadzbou.
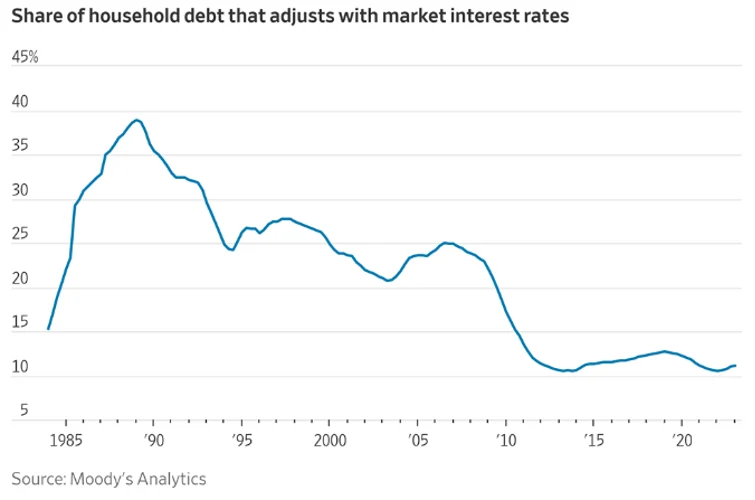
Podiel dlhu amerických domácností s pohyblivým úrokom
Najdôležitejší slon v ekonomickej učebni, ktorého by nemali prehliadať najmä tí spomínaní Keynesiáni, sa ale volá štát. Tipnite si, aký majú Američania federálny deficit pri historicky rekordne nízkej nezamestnanosti.
Určite ste si tipli menej, ako 8,5 % HDP. Pred COVIDom USA pritom nikdy, keď bola nezamestnanosť pod 4 %, nemali deficit viac ako 5 % HDP. Teda s výnimkou svetových vojen. Ešte aj počas ostatnej finančnej krízy a následnej veľkej recesie s vysokou nezamestnanosťou bol deficit len o niečo vyšší než dnes (menej než 10 % HDP).
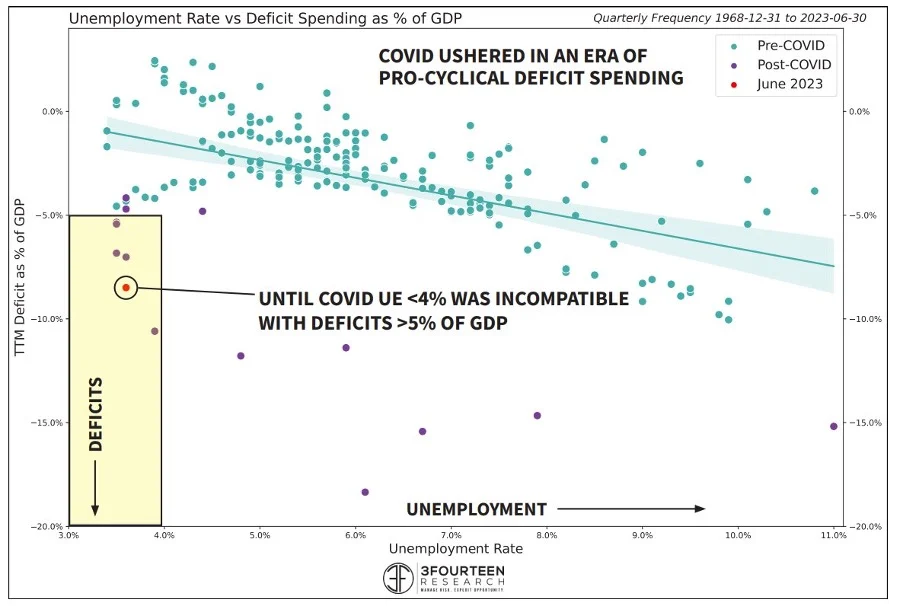
Americký štát stimuluje ekonomiku výdavkami, ako keby bola depresia a nie maximálna zamestnanosť. Dnes nie je depresia ani svetová vojna, ale predvolebný rok. Demokrati chcú aj vďaka agresívnym fiškálnym výdavkom vyhrať. To potom vidno nielen na spotrebe, HDP, ale aj na akciách.
Lagardeovej hrb – deflácia v eurozóne
Základný úrok zvyšovala aj šéfka Európskej centrálnej banky. Lagardeová zdvihla tiež o 0,25 % a úrok na hlavných refinančných operáciách sa tak dostal na 4,25 %. Ďalší rast má byť podmienený ekonomickými dátami. Tie sú zlé už dnes. Hľadiac na takmer recesiu v eurozóne to vyzerá, že ostatné zvyšovanie by mohlo byť v tomto cykle aj posledné.
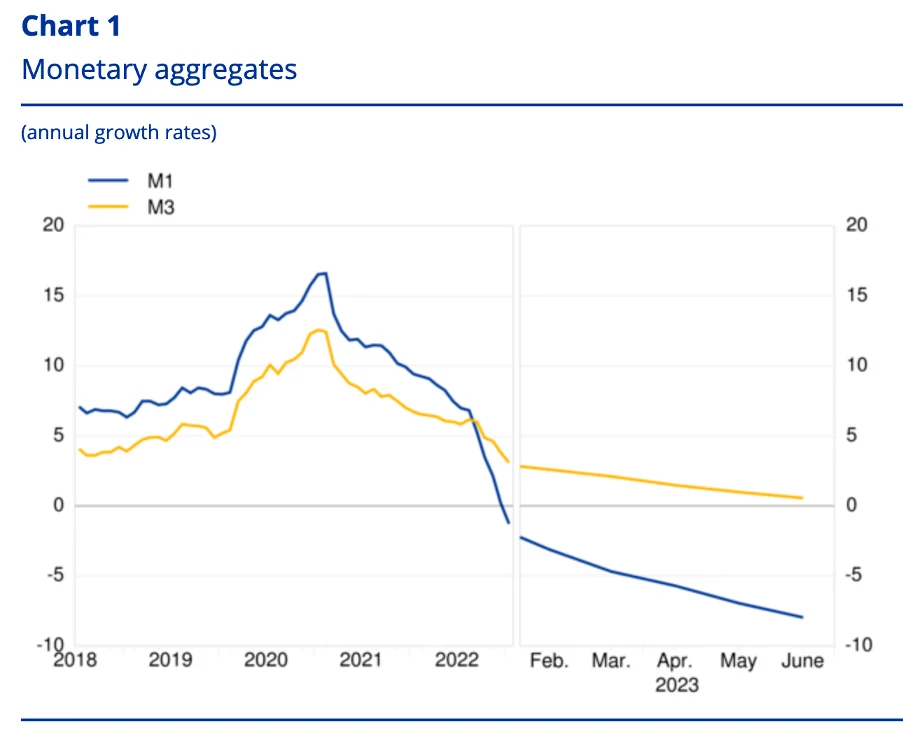
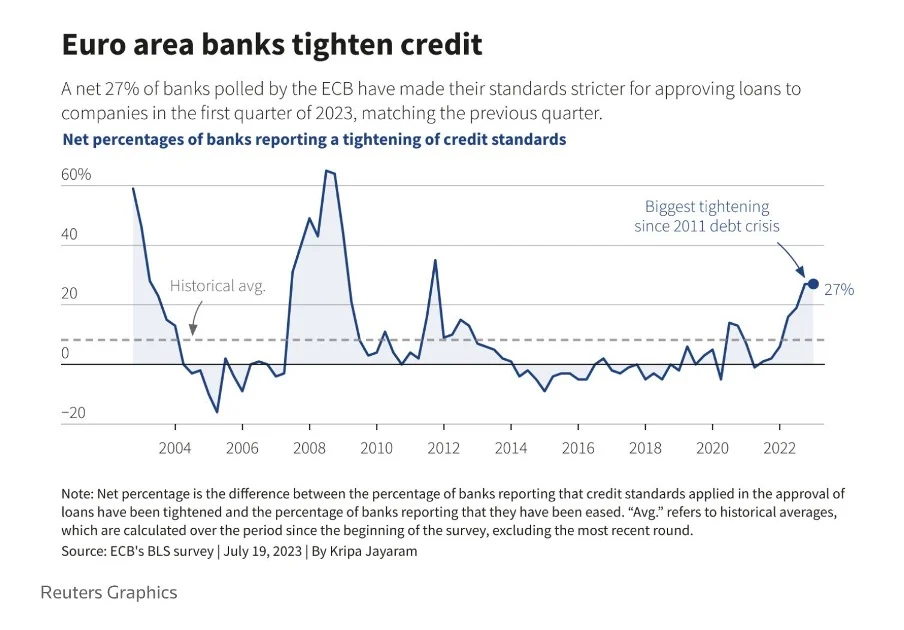
Bezprecedentná deflácia (zanikanie peňazí) v eurozóne pokračuje. V júni tu bolo v obehu už o 8 % menej eur, než pred rokom. Európske banky sprísňujú úverové štandardy domácnostiam aj podnikom najrýchlejším tempom od poslednej eurokrízy v roku 2011. Zároveň klesá aj dopyt po nových úveroch zo strany podnikateľov aj domácností. Nové peniaze tvorbou nových úverov nevznikajú, staré peniaze splácaním starých úverov zanikajú.
V USA bol pritom máj aj jún, ako som písal vyššie, už inflačný (doláre pribudli). Medziročná zmena peňažnej zásoby dolárov tam dosiahla v júni – 3,7 %.
Vždy keď skontrolujem aktuálne čísla deflácie v svetovej rezervnej mene a v eurách pousmejem sa, ako ekonómovia zvykli vyčítať bitcoinu, že je to deflačná mena, lebo vraj jeho peňažná zásoba rastie príliš pomaly. Pritom skutočne deflačné vedia byť len zlé peniaze v ich manio-depresívnom finančnom cykle. Písal som o tom už v mojich Zlých peniazoch v roku 2015:
„Keby sa bitcoin stal peniazmi, táto syntetická komoditná mena by nezažívala manické nafukovanie a následne depresívne sfukovanie peňažnej zásoby so všetkými negatívnymi dosahmi na ekonomiku, ktoré okolo seba pozorujeme dnes. „
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
DE-growth – eurozóna (takmer) v recesii
Eurozónu pred oficiálnou recesiou zachránila len revízia dát za prvý štvrťrok 2023. Tunajšia ekonomika v ňom neklesla o 0,1 % ako bol pôvodný rýchly odhad ale „iba“ stagnovala.
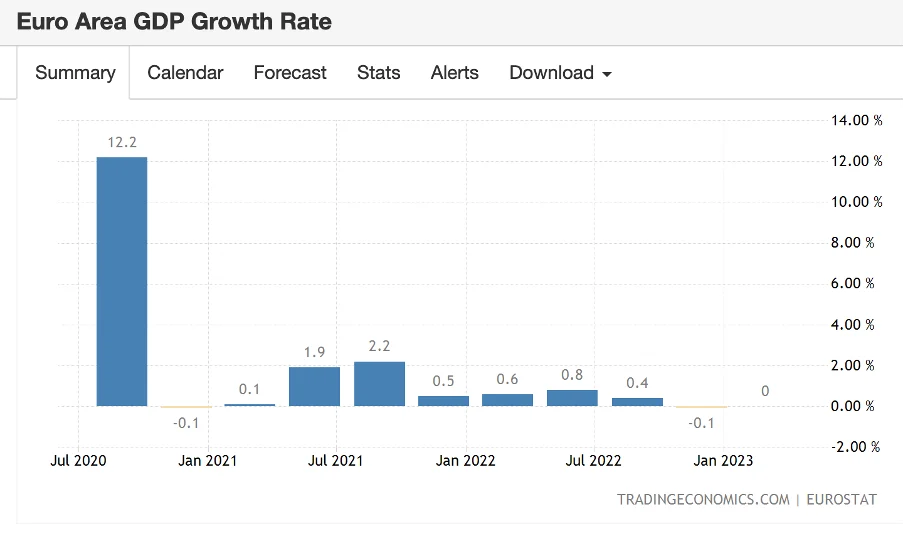
DE-growth pokračuje. Nemecký hrubý domáci produkt nerástol oproti predchádzajúcemu štvrťroku ani v druhom štvrťroku 2023. Nemecko tak už je v recesii.
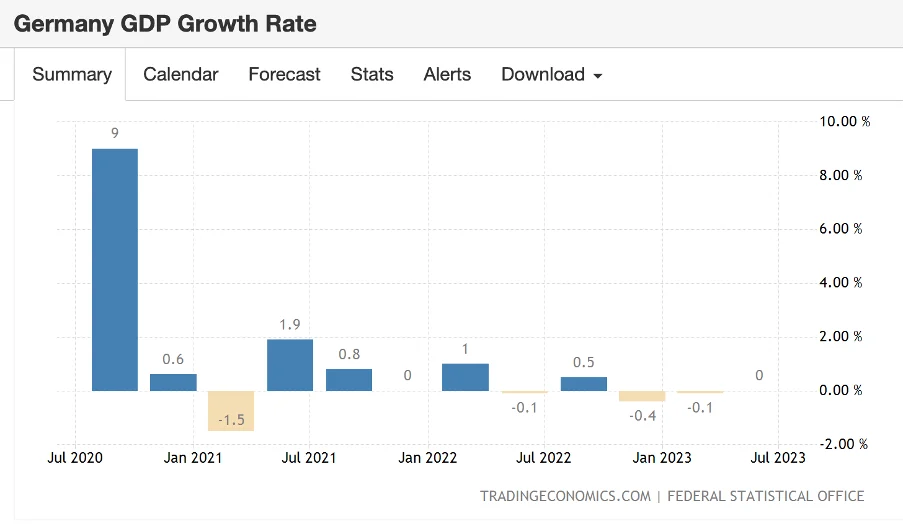
Vojna v kombinácii so zásadnými chybami v energetickej politike vedú k úteku energeticky náročnejších sektorov priemyslu a de-industrializácii Nemecka.
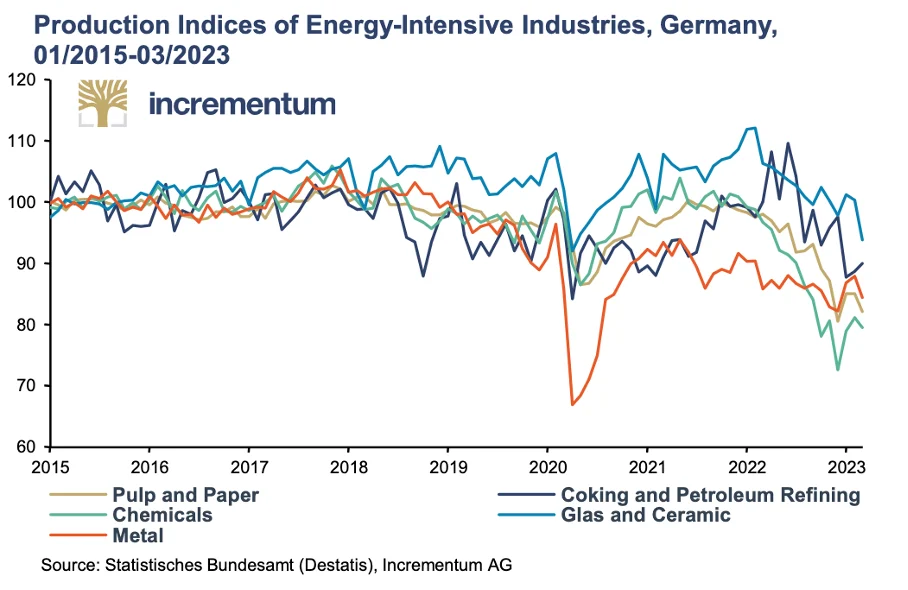
Produkcia v energeticky náročných sektoroch Nemecko – index 01/2015 = 100
Rozdiel oproti USA, kde investíciám pomohli aj 891 miliárd dolárový The Inflation Reduction Act of 2022 je zásadný. V USA sa stavajú nové fabriky, v Nemecku sa fabriky zatvárajú a sťahujú do iných krajín.
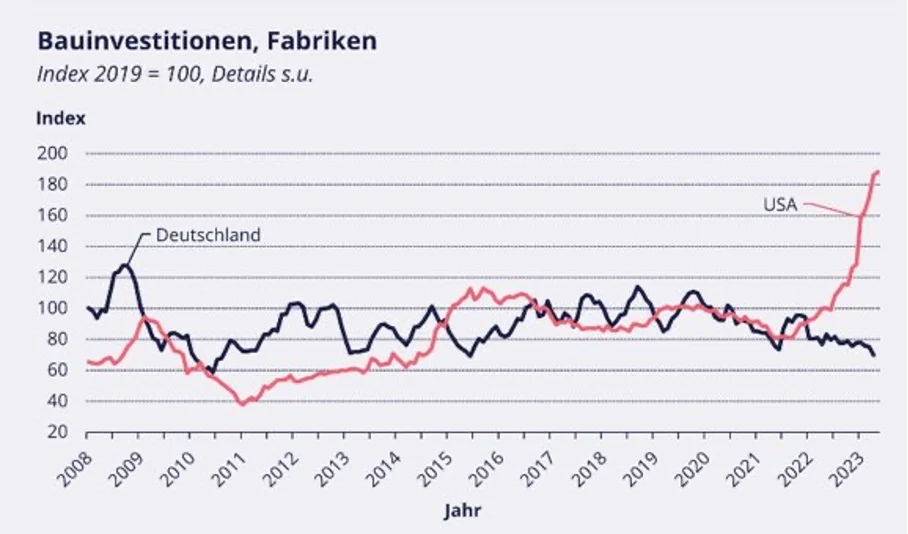
Investície na výstavbu tovární Nemecko vs. USA index (2019 =100)
Nemecko už aj v exporte áut predbehla Čína.
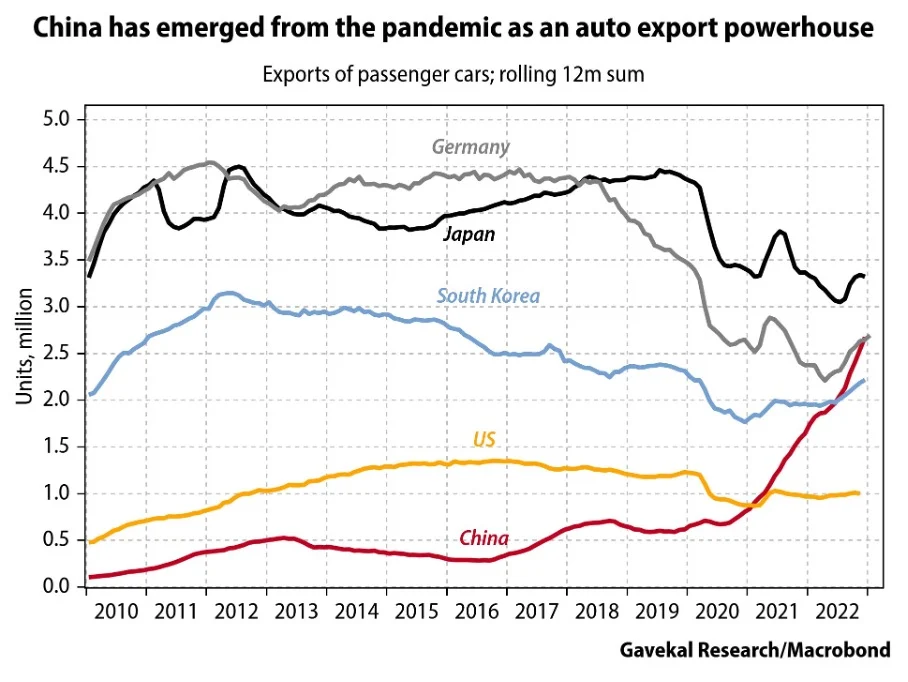
Počet exportovaných osobných automobilov (12 mesačný kĺzavý súčet)
Bude Nemecko nasledovať Taliansko, ktoré má za sebou v priemysle návrat na koniec 70tych rokov?
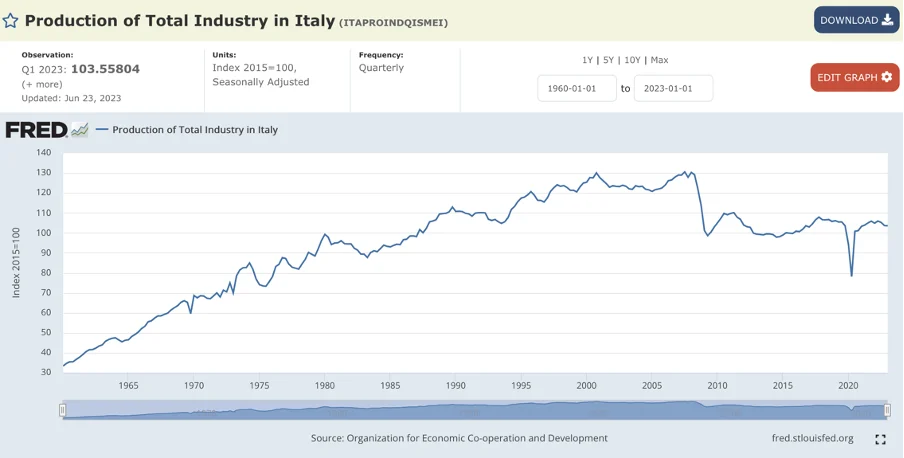
Priemyselná produkcia v Taliansku (index, rok 2015 = 100)
Pre Slovensko, ktoré je výrobnou halou Nemecka je budúcnosť ekonomiky tejto krajiny kľúčovou otázkou. Európska únia je regulačnou veľmocou, kde sa neinovuje a zároveň sú drahé energie pre staré sektory. To nie je dobrá kombinácia. Hrozí, že najdôležitejšími príjmami budú v budúcnosti tržby od zahraničných turistov, ktorí sa prišli pozrieť do tunajšieho skanzenu.
Problémy pochované betónom
Čína sa po pandémii otvorila a… nič. Očakávania rýchleho ekonomického rastu, ktorý potiahne aj ceny svetových komodít zostali očakávaniami. Ešte aj oficiálne čísla ohľadom medziročného rastu ich hrubého domáceho produktu vo výške 6,3 % sú sklamaním (za rok 2023 očakávajú rast 5 %). Pritom aj oficiálne čísla by som bral so skeptickou rezervou, keďže iné čísla im protirečia. Napríklad tamojšia nezamestnanosť mladých dosiahla v júni rekordných 21,3 % napriek údajnému ekonomickému rastu.
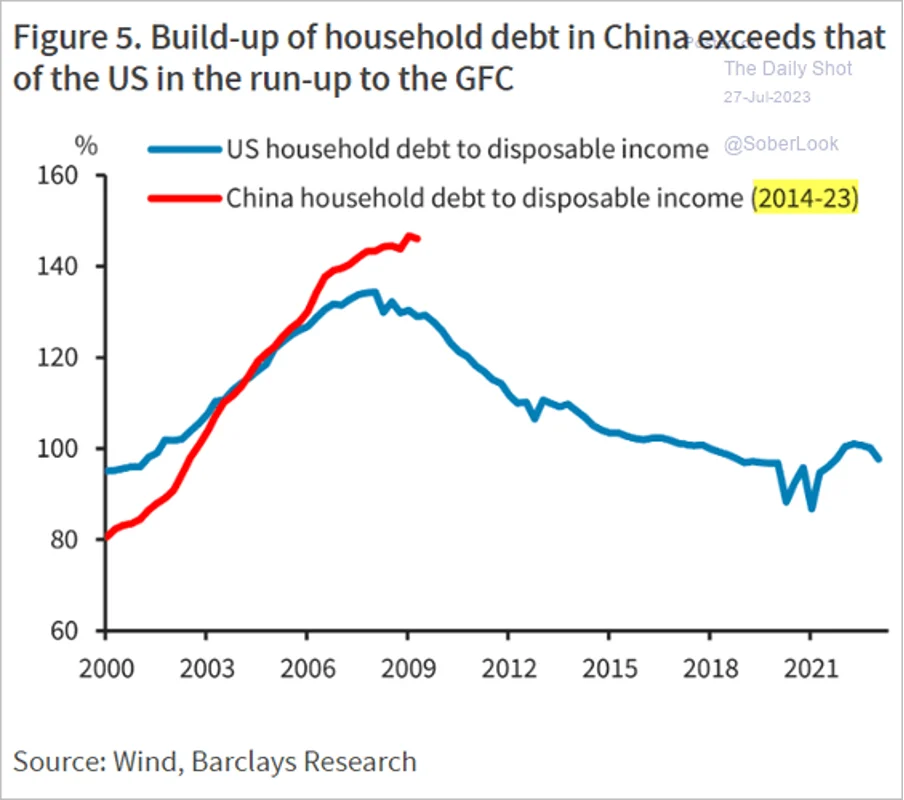
Známy ekonóm obhajujúci štátne intervencie do ekonomiky John Maynard Keynes kedysi pri námietkach voči ním podporovanej štátnej stimulácii, že v dlhodobom horizonte budú mať negatívne dopady na životnú úroveň odvrkol „V dlhodobom horizonte, sme všetci mŕtvi.“
V rámci problémov ostatnej finančnej krízy zaliali komunisti problémy betónom a racionálnu ekonomickú kalkuláciu a potrebuj racionalizácie ekonomickej štruktúry krajiny zastavali prázdnymi obytnými domami. Ekonomické zákony môžu síce politici ignorovať, ale nemôžu im ujsť. Stimulácia ekonomiky štátom bola v Číne po finančnej kríze v 2008 najväčšia na svete. Obrovské boli preto aj chyby v ekonomike, ktoré vyvolala.
O spľasnutí bubliny v tamojších nehnuteľnostiach, ktorú nafúkla záplava nových zlých peňazí vytvorených v rámci stimulácie som písal ešte v #zpdz 079 v roku 2019. Čistenie tamojšieho trhu napriek ďalšej štátnej stimulácii a záchranným prácam súdruhov pokračuje – predaje nehnuteľností a ich výstavba sa v Číne prepadli na dlhodobé minimá.
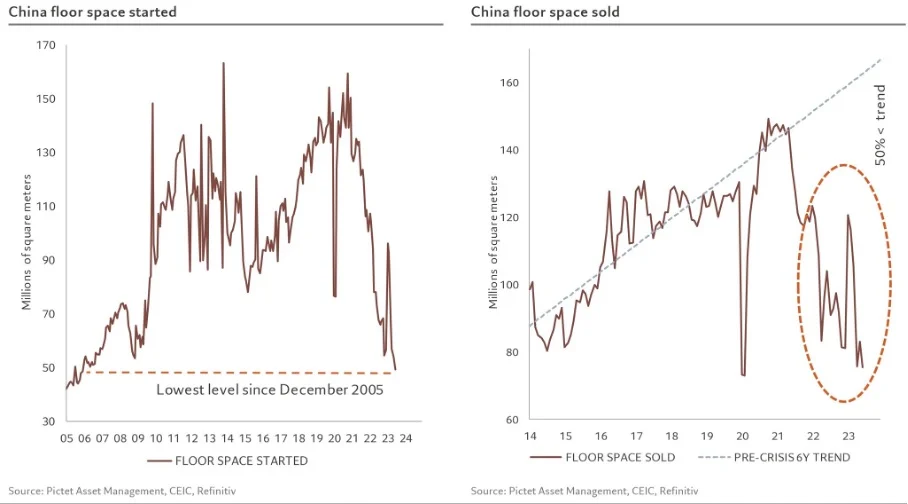
Graf: @PkZweifel
Druhý najväčší čínsky developer Evergrande vykázal stratu 113 miliárd dolárov (za dva roky) a pripravuje sa reštrukturalizácia jeho záväzkov.
Čína je dnes, 15 rokov po masívnej štátnej stimulácii, v Keynesovom dlhodobom horizonte. Ekonomická smrť Číny je okrem geo-politického rizika problémom aj pre nás. Na Číne visí aj už spomínané Nemecko a na Nemecku Slovensko.
Nie sú ľudia..
Pamätáte ako sa nejaké roky dozadu nebolo poriadne čoho báť, tak sa v médiách
šíril strach (aj s pomocou tejto OECD štúdie), ako je Slovensko v smrteľnom ohrození automatizáciou?
Roboti nám mali zobrať robotu a najmä slovenskí, nízko kvalifikovaní pracovníci nemali už mať do čoho pichnúť. „Nebude nízko kvalifikovanej práce, kamionisti sa budú bezprízorne túlať po uliciach a preto potrebujem univerzálny základný príjem.“ strašili ma.
Prišlo mi to absurdné. Každý ekonóm by mal vedieť, že ľudské potreby sú nekonečné, preto aj práce je a bude nekonečno. Zásadnú zmenu v trhu práce môže priniesť len automatizácia, ktorá už nebude doplnkom ľudských schopností, ale bude môcť nahradiť človeka úplne vo všetkom a zároveň lacnejšie. Potom by sme stratili akúkoľvek konkurenčnú výhodu. Stroje by sa namiesto nášho komplementu stali našim substitútom.
Od tohto bodu sme ale stále absurdne ďaleko. Ak sa aj doňho raz dostaneme, bude spoločnosť tak nepredstaviteľne bohatá a zároveň tak nepredstaviteľne iná ako dnes, že dnes diskutovať o riešení tohto „problému“ je ako sa hádať o tom, koľko anjelov sa zmestí na hlavičku špendlíka.
Ľudia strašiaci automatizáciou ignorujú nielen ekonomickú teóriu, ale aj empíriu. Technológie a automatizácia nám prácu berú už tisícky rokov a napriek tomu jej neustále pribúda. Automatizáciou strašili ľudia už stovky rokov dozadu. Svet napriek kuvikom a vďaka robotom neustále bohatne. Aj extrémne bohatí ľudia si dnes neužívajú záplavu voľného času, ale makajú denne viac hodín než paviání vo voľnej prírode.
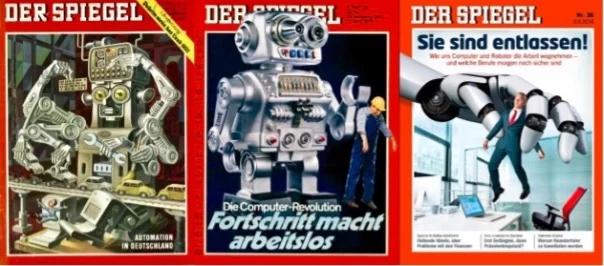
Strachy z robotov sa objavujú vo vlnách. Titulky Der Spiegel z rokov 1964, 1978 a 2016 strašiace nezamestnanosťou z automatizácie
Komu Roboty skutočne zobrali prácu v poslednom storočí sú deti. Kým ešte v roku 1910 aj v USA hrdlačili na poli, v textilnej fabrike alebo v bani, dnes sedia v škole. Najviac automatizované krajiny po svete sú dnes zvyčajne tie, ktoré sú najbohatšie a majú aj najnižšiu nezamestnanosť.
Na strach z robotov som si spomenul cez pandémiu, keď nemal kto jazdiť s kamiónom, opravovať strechy a miešať maltu. Inflácia zlých peňazí zobrala ľuďom z reálnych miezd, čím znížila cenu práce a zrazu neboli ľudia.
Netrvalo však dlho a je tu spolu s robotickým investičným nadšením aj ďalšia vlna obáv a šírenia strachu. Vyvolali ju jazykové modely dnes považované za umelú inteligenciu. Úsmevné je, že tá teraz údajne nejde po nízko kvalifikovanej pracovnej sile v podobe vodičov, stavbárov či inštalatérov, ale po právnikoch, úradníkoch, finančníkoch, architektoch, inžinieroch a programátoroch. Slovenskí nízko kvalifikovaní pracovníci sú nateraz zachránení.
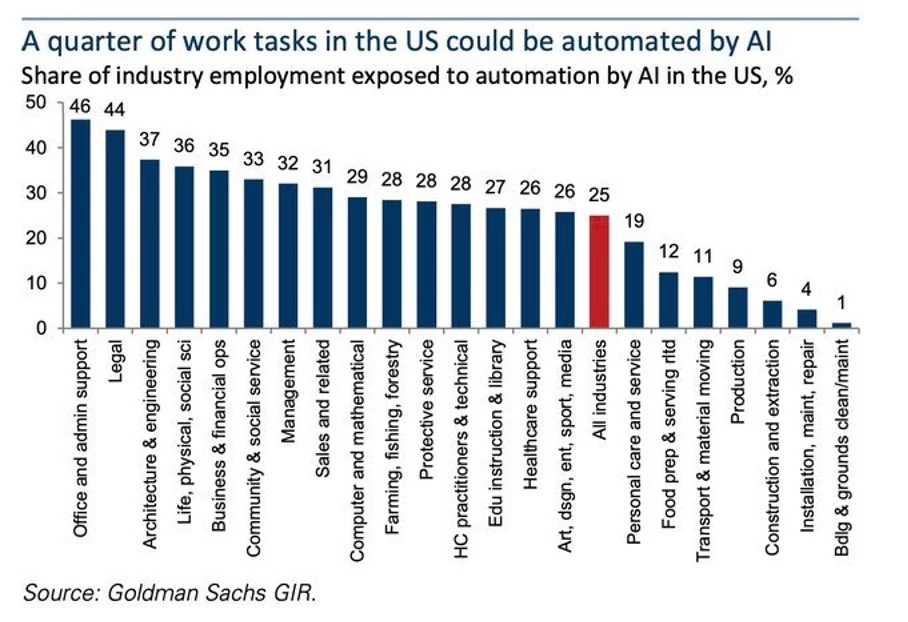
Štvrtina pracovných úloh v USA môže byť automatizovaná umelou inteligenciou. Podiel zamestnanosti v sektore priemyslu vystavený automatizácii v USA v %
Ja sa naopak bojím, že roboty, roboti a AI nám nebudú brať prácu dostatočne rýchlo. Vzhľadom na nedostatok detí a starnutie obyvateľstva vo vyspelom svete nám v tom prípade hrozí úpadok a rýchle znižovanie životnej úrovne.
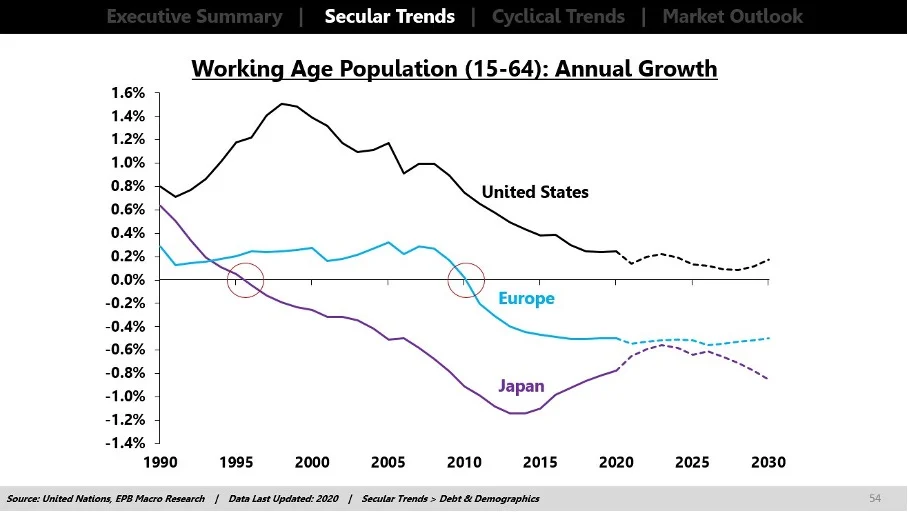
Najdôležitejší vzácny zdroj sa v Európe už od roku 2010 míňa – ročný prírastok populácie v ekonomicky aktívnom veku
Pokroku, robotom a AI preto úprimne držím palce. V únii to nemajú ľahké. Vďaka starnúcej, no o to urputnejšie pokrok regulujúcej Európskej únii sme napríklad museli, na rozdiel od zvyšku sveta, čakať na služby umelej inteligencie Barda od Googlu a ešte stále si nemôžeme obsadzovať novú zem na novovznikajúcej sociálnej sieti Threads. Dúfam, že sa robotom podarí dostatočne rýchlo rásť a rozmnožovať sa, aj napriek čoraz intenzívnejším útokom nášho regulačného impéria.
Placebo modlitba – nechaj si pomôcť pravdepodobnosťou, aj pán boh ti pomôže
Kedy je optimálny čas na modlitbu za dážď? Na túto otázku sa pokúsil dať odpoveď nedávno publikovaný vedecký článok „Praying for Rain“:
„Skúmame klímu ako determinant náboženskej viery. Ľudia veria v božstvo vtedy, keď náboženské autority („cirkev“) môžu dôveryhodne zasahovať do prírody v ich prospech. Predkladáme model, v ktorom príroda určuje vzorec zrážok v čase a cirkev si vyberá, kedy sa optimálne modliť, aby presvedčila ľudí, že spôsobila dážď. Na základe modlitieb za dážď v Murcii v Španielsku uvádzame dôkazy, že cirkev sa riadi takouto optimálnou politikou a že jej modlitby preto predpovedajú zrážky. V našom modeli môže modlitba za dážď presvedčiť ľudí, aby verili, len ak sa pravdepodobnosť dažďa počas obdobia sucha v čase zvyšuje, takže pravdepodobnosť dažďa je najvyššia, keď si ľudia dážď najviac želajú. Túto predpoveď testujeme na originálnom súbore údajov o tom, či sa etnické skupiny na celom svete tradične modlili za dážď. Zistili sme, že modlitba za dážď je pravdepodobnejšia medzi etnickými skupinami, ktorých živobytie závisí od intenzívneho poľnohospodárstva, a že etnické skupiny, ktoré čelia rastúcej pravdepodobnosti dažďa, sa o 53 % častejšie modlia za dážď, čo je v súlade s naším modelom. Tieto zistenia interpretujeme ako dôkaz inštrumentality náboženskej viery.“
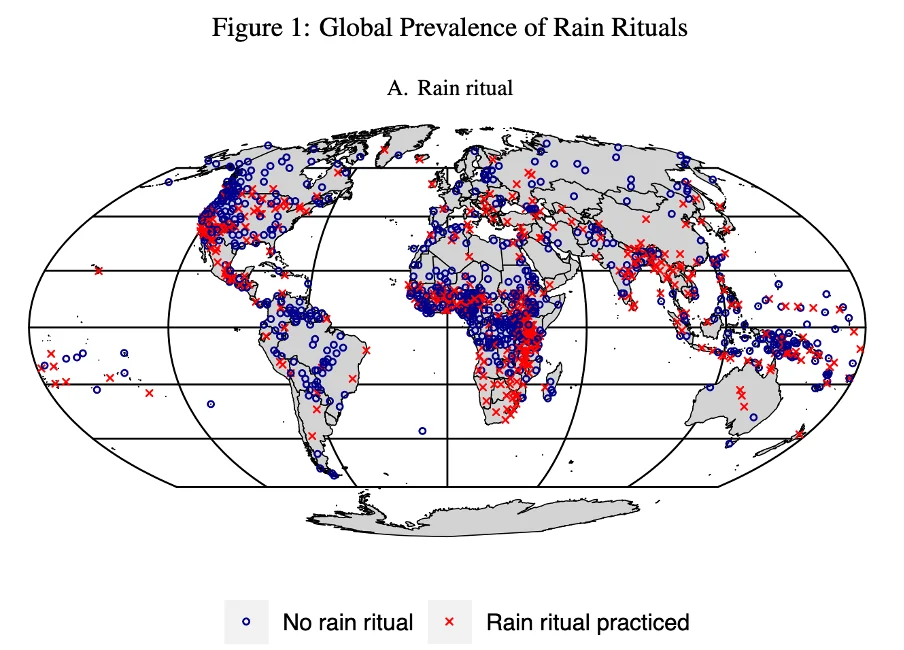
Espín-Sánchez, José-Antonio, Salvador Gil-Guirado, and Nicholas Ryan. 2023. Praying for Rain. Working Paper 31411. National Bureau of Economic Research
Aj mojou prvou reakciou bolo: ha-ha-ha, ako sa nechali tí veriaci nachytať. Potom som si uvedomil, že podobné placebo modlitby a rituály praktizujeme všetci. Príliš rýchlo a ochotne uveríme, že za zmenu v komplexnom systéme môže nejaká naša naivná intervencia. Tiež fúkam deťom „bobo“ a funguje to. Niektorí ľudia stále chodia k lekárovi v najťažšej fáze chrípky, vydrankajú antibiotiká, ktoré im…áno uhádli ste: zázračne pomôžu. Mne funguje cesnak. Ľudia sadia stromčeky. Investori platia za kurzy technickej analýzy a tradingové tipy vierozvestcom. Vláda v recesii bojuje s nezamestnanosťou a jej centrálna banka „zachraňuje“ ekonomiku tlačením peňazí. Vytvorenie zdania kontroly, je zrejme prirodzenou psychologickou potrebou všetkých ľudí žijúcich v komplexných systémoch.
Tip – Káva s Karpišom
Je čas na prvú „Kávu s Karpišom“. Ide o nový formát, virtuálny event– live stream na YouTube, kde dám krátky úvod k aktuálnej situácii v ekonomike a na trhoch a potom bude hodina pre otázky Členov a Podporovateľov. Tieto podujatia budú raz za štvrťrok.
Prvá Káva s Karpišom bude vo:
štvrtok 10.8. od 10:00 do 11:15
Na tejto stránke nájdete 20 minút pred začiatkom eventu link, cez ktorý sa môžete pripojiť. V snahe predísť prípadným nedorozumeniam zopakujem, že prístup majú len #zpdz predplatné v úrovni Člen alebo Podporovateľ. Stream nebude archivovaný, ani následne zverejnený.
Juraj Karpiš
Ako investujete do robotov vy, keď v Nvidii sú už aj slovenskí dôchodcovia? Ako vyzerajú „modlitby za dážď“ vo vašom živote? Vaše komentáre, tipy a pripomienky si rád prečítam na [email protected] . Zatiaľ idem nakúpiť a pomlieť tú kávu.


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.