Vojdi von z matrixu
„Maily vybavené, okná pozatvárané, HOLIDAYS na tepelku nastavené, DPHčka podaná….“ mentálne už tretí krát prechádzam, či sú splnené všetky podmienky vychádzky. Či vesmír neskolabuje, keď vojdem von. Nejak mi je ťažko uveriť, že som voľný a môžem sa odpojiť. Že si môžem dovoliť odísť na „dovolenku“. Človek takmer cíti vinu za to, že opúšťa svoju domestikačnú klietku.
„Pre istotu si zoberiem ešte tieto knihy…“, do ktorých sa tam von opäť ani jeden krát nepozriem. Napriek tomu ich ako talizman nosím na „dovolenky“ už roky. Som hrdý, že nosiť matrixový obojok v podobe notebooku som sa už odnaučil. Ťažko vybojovaná rovnováha je však rovnako definitívna, ako víťazstvo abstinujúceho alkoholika.
Robiť nič
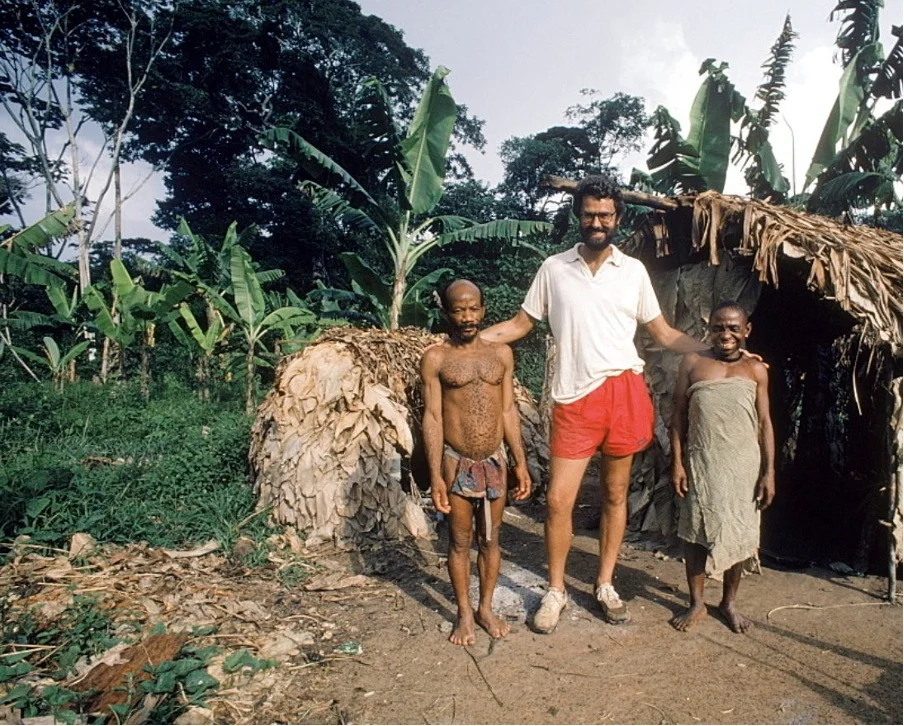
U zvierat a aj našich predkov bolo ničnerobenie prirodzeným stavom. Napríklad antropológovia ako Bob Bailey (na obrázku ten v strede) navštevovali náhodných ľudí počas bdenia a zaznamenávali, čo robia. Väčšina ich údajov bola zozbieraná, keď antropológ žil s komunitou viac ako rok. Vytvorili z toho reprezentatívnu vzorku využívania času pôvodnejším spôsobom žijúcich ľudí.
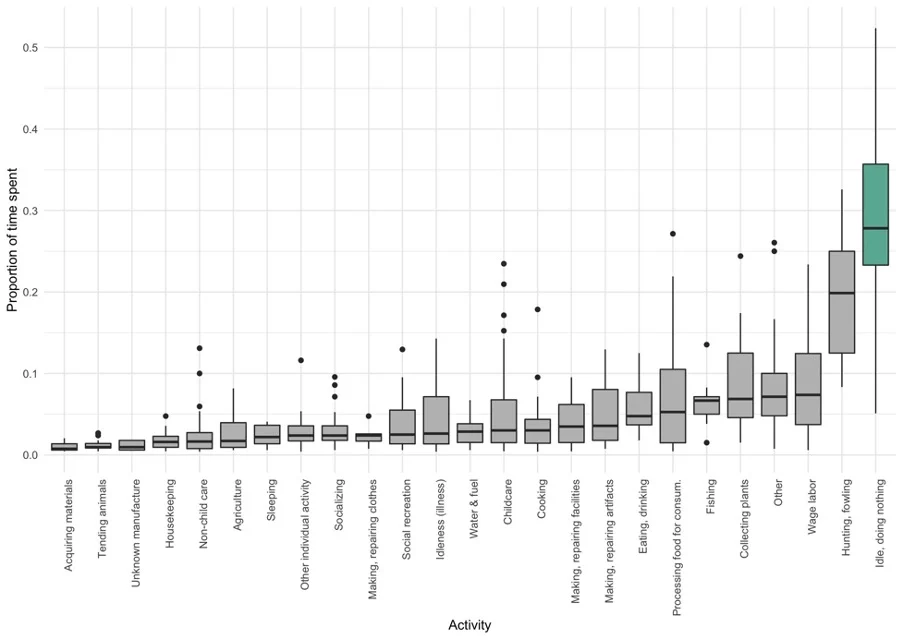
Výskumníci si vyberali spomedzi asi 60 kódov činností, z ktorých jeden bol „Nečinnosť, ničnerobenie“. To sa líši od zdriemnutia, small-talku, opravovania nástrojov, upratovania alebo nečinnosti v dôsledku choroby. Pokiaľ to vieme posúdiť, ide o sústredené nič-nerobenie.
Podľa údajov zozbieraných v rokoch 1980-81o členoch kmeňu Efé, ktorí sa živili prevažne lovom a zberom v dažďovom pralese Ituri v strednej Afrike, priemerný dospelý človek strávil asi 27 % svojho bdelého času ničnerobením (zelená farba). Nečinnosť bola ich najčastejšia činnosť.
Tu sú agregované dáta o činnostiach zo všetkých 8 skúmaných miest rozdelené podľa pohlavia (FA – ženy, MA – muži) Zdroj:@mnvrsngh
V iných údajoch z dvoch komunít Machiguenga v Peru zozbieraných v rokoch 1972-73 a 1986-87 je „ničnerobenie“ tiež vysoko, buď na prvom mieste alebo v prvej trojke. Títo ľudia sa živili kombináciou drobného záhradníctva s pestovaním krmovín.
„Ničnerobenie“ nevyhrávalo všade. V prípade etnika Madurese (Indonézia) sa umiestnilo na 12. mieste, čo možno odráža únavný život ľudí, ktorí majú k nám bližšie: venujúcich sa poľnohospodárstvu na plný úväzok. Napriek tomu sa v 8 rôznych komunitách „ničnerobenie“ umiestnilo na 4. mieste za prácou v poľnohospodárstve, učením/vyučovaním a spoločenským životom (ďalší graf).
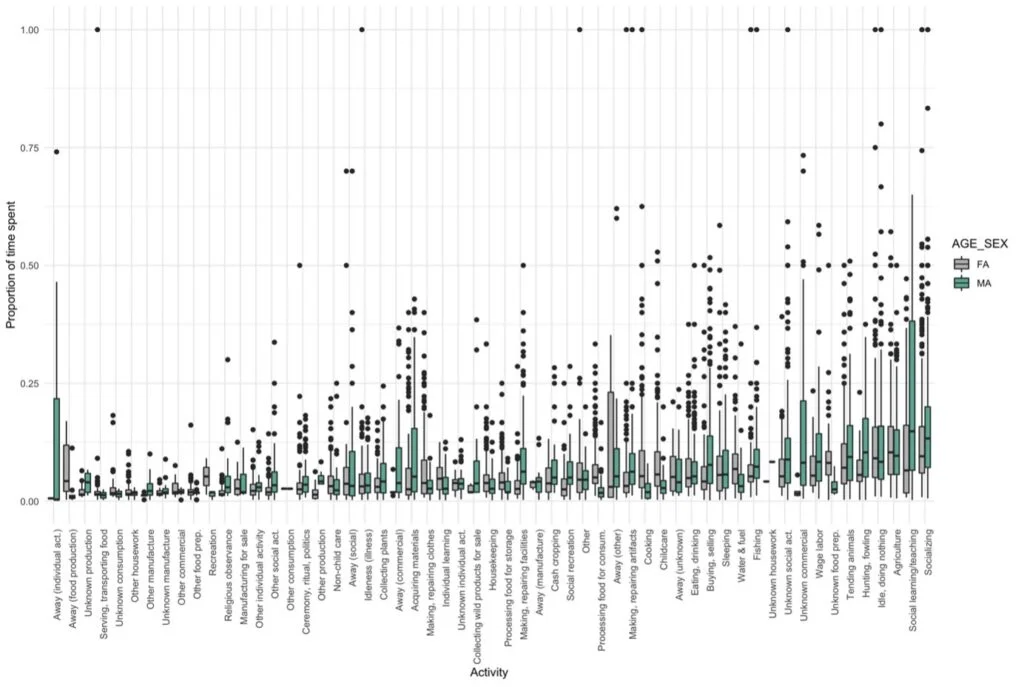
Tu sú agregované dáta o činnostiach zo všetkých 8 skúmaných miest rozdelené podľa pohlavia (FA – ženy, MA – muži) Zdroj:@mnvrsngh
Otium a reflexia
Pre dnešného človeka je ničnerobenie výzvou, ak nie rovno trápením. Ide o modernú chorobu. Dnes si ľudia budú radšej samo-ubližovať, ako by mali sedieť na zadku, sami so svojimi myšlienkami, bez rozptyľovania mysle hudbou, telefónom alebo inými chápadlami matrixu.
Tento vedecký článok prináša výsledky 11 štúdií, ktoré skúmali, ako sa ľudia vyrovnávajú s tým, keď sú na krátky čas (6 až 15 minút) sami so svojimi myšlienkami. Autori zistili, že väčšine účastníkov sa táto skúsenosť nepáčila a radšej by sa venovali niečomu inému, než len premýšľaniu. Zistili tiež, že niektorí účastníci (najmä muži) si radšej zvolili samo podanie elektrického šoku ako tiché sedenie, pričom pred sedením tvrdili, že by zaplatili peniaze, aby sa tomuto elektrošoku vyhli.
Otium – odstúpenie od každodennej zaneprázdnenosti a venovanie času kontemplácii – som tu už spomínal. Robiť pravidelnú inventúru toho, akým bohom slúžime a či nie je čas na zmeny je stále dôležité. V prostredí matrixu hýriaceho pokušeniami lacného dopamínu je vychádzanie von ale čoraz náročnejšie. Nie je náhoda, že najtvrdšia reflexia sa mi deje nadránom, keď sa náhodou zobudím na plný mechúr. Uvedomenia smrteľnosti, zlyhaní a márnych nádejí sa v tichu spiaceho matrixu nedajú ignorovať. Idú presne a priamo ku podstate, ako skalpel patológa. Aj sú podobne empatické.
Stačí skočiť
Zabuchnúť dvere na dome a vstúpiť do nabaleného auta s rodinou je ako skočiť do divokej rieky. Okamžite človeka strhne prúd nečakaných zážitkov, neznámych miest, drobných tragédii, konfliktov, víťazstiev a udobrení. Ak je človek v intenzívnom fyzickom kontakte s okolitým svetom, bez domestikačnej ochrany napríklad v podobe domu, divoké dobrodružstvá môže zažiť aj pár kilometrov od bydliska. Intenzita prežívania a novosť naťahuje čas a odďaľuje smrť.
Aj to má svoju cenu. Na domestikačný matrix tam vonku človek zabudne tak dokonale, že sa potom doň aj ťažko vracia. Trvá mi to pár dní, kým opäť skrotím znova zobudeného divocha a donútim ho pokorne sedieť a slúžiť kultúre spriadaním abstraktných sietí.
Drahí a zlí proroci
Sedieť si na rukách a robiť nič je pre ľudí extrémne ťažké aj v peniazoch. Pritom pre úspech v defenzívnom pasívnom investovaní pre neprofesionálov ide o kľúčovú zručnosť. Mnohí preto špekulujú v rôznych populárnych akciách, sektoroch, shitcoinoch alebo NFTíčkach.
So záujmom sledujem náhly prerod slovenských a českých investorov, ktorí doteraz mali skúsenosť tak akurát s bytom po starých rodičoch na akciových špekulantov. Prečo nakoniec proti trhu prehrajú som porozprával tu:
No existujú aj ľudia, ktorí prehnaným sebavedomím netrpia. Takí majú často tendenciu naletieť falošným prorokom, ktorí sa tvária, že vidia do budúcnosti. Naozaj nevidia, aj oni nakoniec s trhom prehrajú. Ale poplatky za správu akciových investícií si berú, ako keby videli. Niekedy dokonca prekročia 1 %. Zožerú tak minimálne 13 % priemerného očakávaného ročného výnosu na akciových troch. Prepočítané inak: približne polovicu toho, čo nám cez infláciu prostredníctvom zlých peňazí zoberie štát. Priemerného človeka investujúceho celý ekonomicky aktívny život môžu falošní proroci stáť aj státisíce eur.
O tom, že vývoj na trhu nevie predpovedať nik, ani profesionáli, existuje množstvo štúdií. Jedna vyšla aj v marci tohto roku. Skupina výskumníkov z Washingtonskej univerzity. analyzovala prognózy výnosov amerických akciových trhov na nasledujúcich 12 mesiacov. Z USA použili tri hlavné zisťovania prognóz vývoja akciových trhov, ktoré majú dlhú históriu. Preto sú vhodné na testovanie ich presnosti:
– Livingstonov prieskum profesionálnych prognostikov (ekonómovia a analytici z akadémie a finančných inštitúcií), ktorý každých šesť mesiacov vykonáva Filadelfský Fed
– Prieskum u finančných riaditeľov podnikov, ktorý uskutočňujú John Graham a Campbell Harvey
– kompilácia rôznych prieskumov domácností, ktoré robia Stefan Nagel a Zhengyang Xu
Ide o tri prieskumy troch skupín ľudí s rôznou finančnou sofistikovanosťou. Kto vyhral? Trh.
Ani jedna zo skupín sa z dlhodobého hľadiska ani len nepriblížila k správnej predpovedi skutočného výnosu akciových trhov. Dlhodobý priemerný výnos trhu za skúmané obdobie bol 8,9 %, priemerný predpovedaný výnos bol menej ako polovičný: 3,8 %. Paradoxne, domácnosti sa dostali vo svojich predpovediach k realite bližšie než sofistikovaní profesionáli. Priemerný výnos z prieskumu finančných riaditeľov bol 4,0 % a priemerný výnos z prieskumov domácností 6,7 %.
Všetky skupiny boli mimo dokonca aj v odhade smerovania trhov na ďalší rok. Nasledujúci graf ukazuje presnosť prognóz v porovnaní s náhodným odhadom, ktorý predpokladá, že budúcoročný výnos bude jednoducho rovnaký ako minulý rok. Ukázalo sa, že profesionálni prognostici sú katastrofálni aj domácnosti boli v odhade horšie ako náhoda. Finanční riaditelia (CFOs) boli v predpovedaní výnosov akciových trhov len nepatrne lepší ako náhoda.
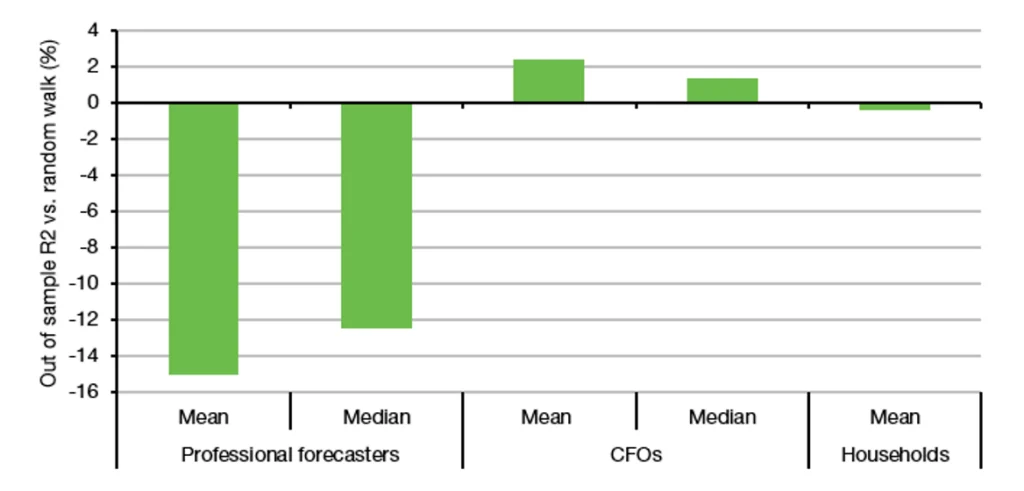
Výkonnosť 12-mesačných prognóz v porovnaní s náhodou (random walk). Zdroj: He et al. (2023) Graf: Joachim Klement
Tuším svetielko nádeje u čitateľa: „Tak, vidíš, predsa je teda možné, poraziť trh!“. Nie tak rýchlo. Skutočne stačí len mierne lepšia výkonnosť v predpovediach CFOs o smerovaní trhu na ďalší rok oproti náhode na porazenie trhu?
Výskumníci vytvorili portfóliá akcií a dlhopisov na základe predpovedí zo všetkých troch prieskumov a porovnali výslednú výkonnosť s trhovým portfóliom. Graf ukazuje Sharpe ratio (t. j. výnos upravený o riziko) na základe predpovedí „optimalizovaných“ portfólií v porovnaní s historickým výnosom čisto trhových portfólií. Bez ohľadu na to, aké prognózy sa použili, optimalizované portfóliá boli horšie ako trhové portfólio, čiže prerábali peniaze.
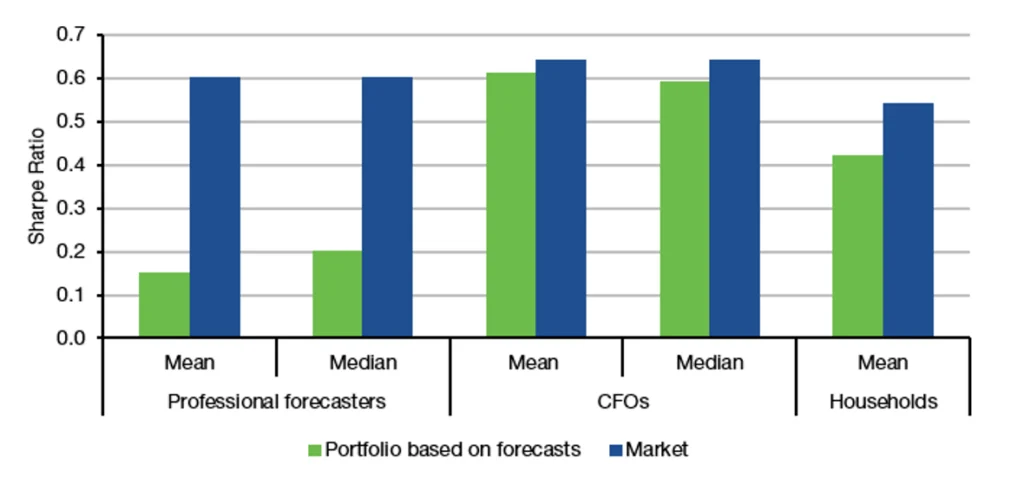
Sharpeho pomer „optimalizovaných“ portfólií v porovnaní s trhom. Zdroj: He et al. (2023) Graf: Joachim Klement
Nik nevie predpovedať trh a profesionálni najmenej. Urobte si to sami. Otvorte si účet u brokera, pravidelne a hlavne dlhodobo z úspor nakupujte pár lacných ETFiek, ktoré zachytávajú čo najväčšiu časť trhu. Bude to lacnejšie a lepšie než aktívna správa.
Úrokové mlyny melú pomaly, ale isto
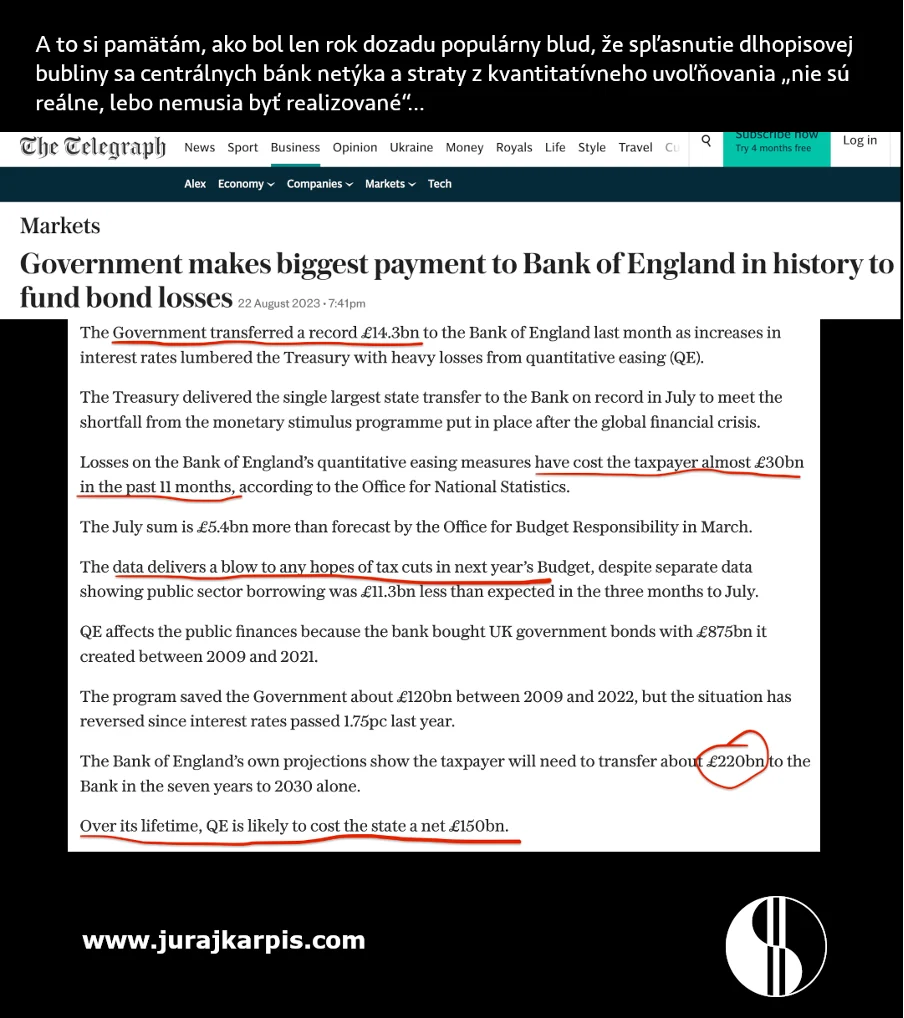
Úrokové mlyny melú ďalej. Pomaly, ale isto. Mŕtvol, ktoré zomlelo, pribúda a v nasledujúcich rokoch aj bude pribúdať. Ako som hovoril na #zpdz investičných seminároch v máji, trhy ešte aj vtedy prekvapujúco podceňovali, o koľko a na ako dlho budú vyššie úroky. Pred rokom som tu písal, že všetci dlžníci to budú mať ťažké, nielen tí hypotekárni, aj najväčší dlžník v spoločnosti – štát. S potešením sledujem, ako sa toto uvedomenie konečne začína objavovať aj v pop-kultúre.
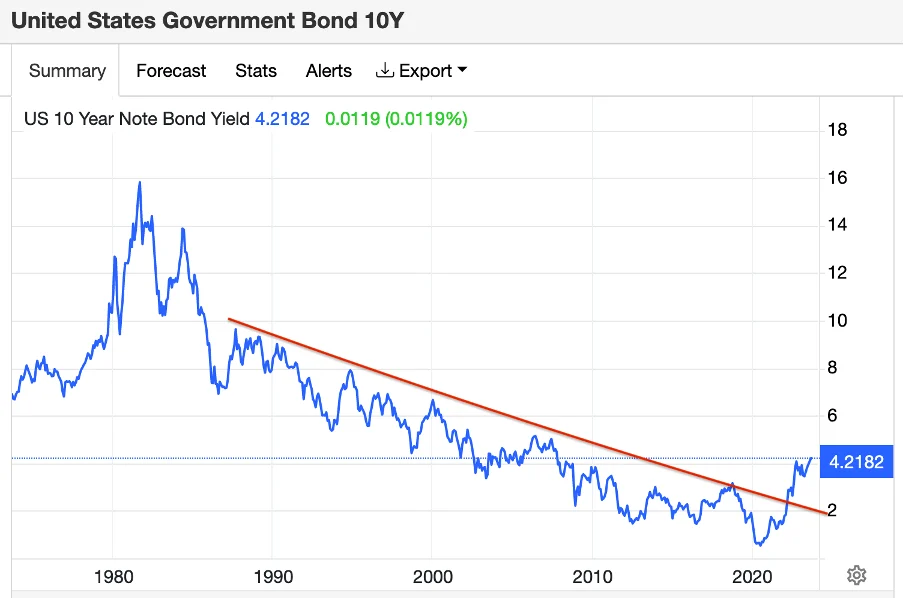
Najdôležitejší investičný graf sveta v podobe výnosu na 10 ročných amerických štátnych dlhopisoch je už na 4,2 % a cena tohto dlhopisu ďalej klesá. Pre všetky verejné aj neverejné trhy je kľúčové, na akej úrovni nájde tento úrok strop.
Túto minimálnu latku „bezrizikového“ aktíva by nakoniec (po započítaní kurzových rozdielov) mala prekonať svojim výnosom každá iná investícia. Či už je to byt v Ružinove, čínska akcia, český termínovaný vklad alebo slovenský podnikový dlhopis. Čím viac rizika oproti pohľadávke voči najsilnejšej ekonomike svete s rezervnou menou, tým viac percent nad 4,2 % by mal racionálny investor požadovať.
Vysoké nie sú len nominálne, ale aj reálne americké úroky. Reálny úrok odvodený od, o infláciu upravených, štátnych 10 ročných dlhopisov TIPS je už tam, kde bol pred finančnou krízou a otvoreným zachraňovaním ekonomík vyspelého sveta novými zlými peniazmi.
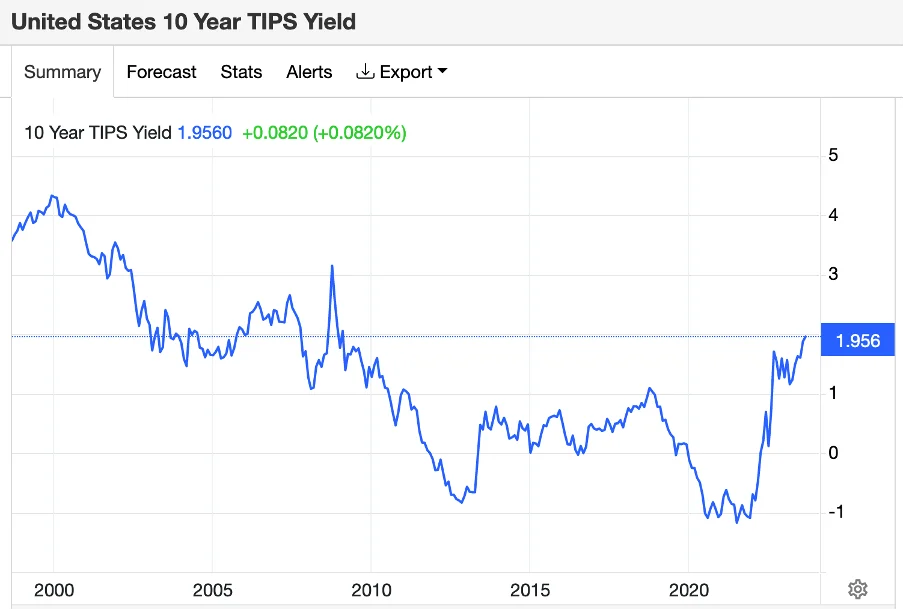
Výnos na dvojročných amerických štátnych dlhopisoch sa stále drží okolo krásnych 5 %. Ako využiť tento nástroj vo finančnej hygiene, či už priamo nákupom tohto dlhopisu alebo dlhopisového ETFka som spolu s daňovo-odvodovými nástrahami popísal v mojich praktických aktuálnych videách pre Členov a Podporovateľov.
Zomlelo aj naivného čitateľa The Economist, ktorý ešte v septembri 2019 oslavoval „ohromujúce výnosy“ na 100 ročnom rakúskom štátnom dlhopise.
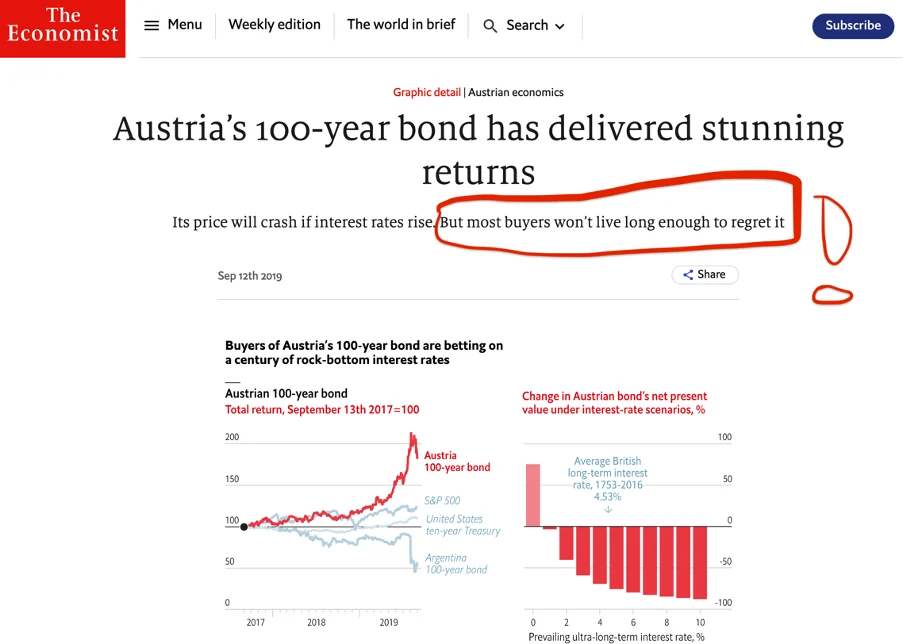
V článku je síce spomenuté aj riziko, že dlhopis s rastom úrokov padne na cene, no toho sa vraj väčšina investorov „nedožije“.
4 roky odo dňa, keď vyšiel tento článok, sa to stalo. Investor, ktorý mal to šťastie a dožil sa, stratil v tomto dlhovom odpade ohromujúcich 80 % svojich peňazí.
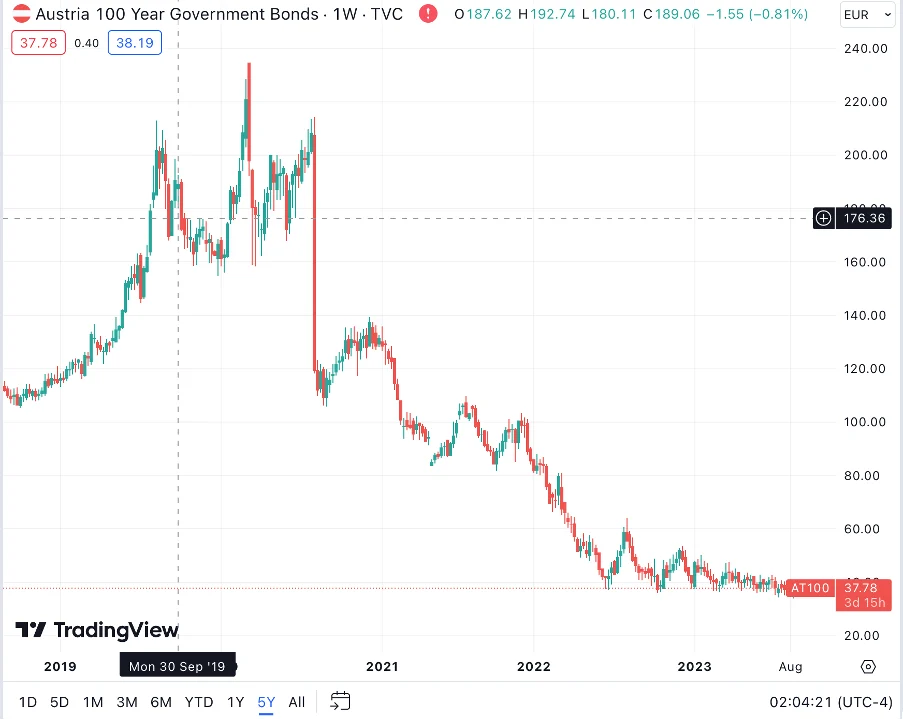
Kto to mal tušiť? „Mánia na dlhopisových trhoch…Manický je aj európsky trh štátnych dlhopisov… Rakúsko začalo s predajom 100 ročných dlhopisov.“ popisoval som prílišné nadšenie na dlhopisových trhoch rozbehnuté tlačením zlých peňazí v rámci európskeho QE v septembri 2017 v #zpdz 051.
Cena definuje riziko. Aj rakúska storočná frajerina z doby monetizácie dlhu Európskou centrálnou bankou bude raz dobrou kúpou. Neviem ale, či už sme tam.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Čakanie plné príležitostí
Nejaký čas trvá, kým sa vyššie úroky na bezrizikových dlhopisoch zapracujú do všetkých ostatných investičných aktív. Drvivá väčšina amerických domácností má na dlhu zafixovaný úrok a takmer polovica dlhu nefinančných spoločností obsiahnutých v akciovom indexe S&P500 je splatná až po roku 2030.
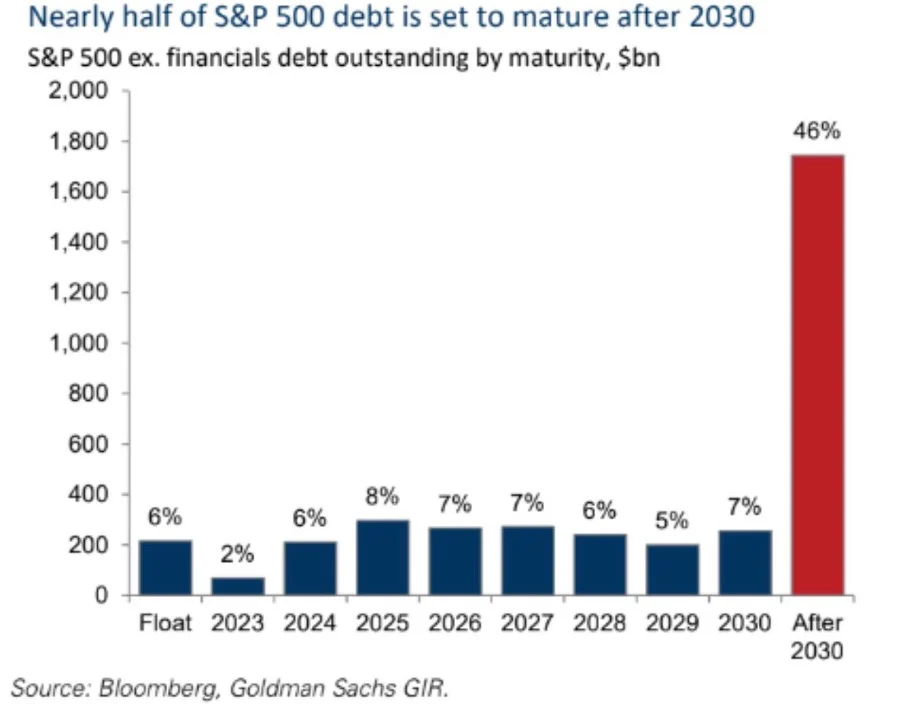
Najmenších 50 % spoločností indexu S&P 1500 vysoké úroky bolia už dnes. 4,2 % výnos „bezrizikového“ amerického štátneho dlhopisu je ekvivalent Price/Earnings pomeru 23,8. Americký (rizikový) akciový index S&P 500 má dnes P/E 26.
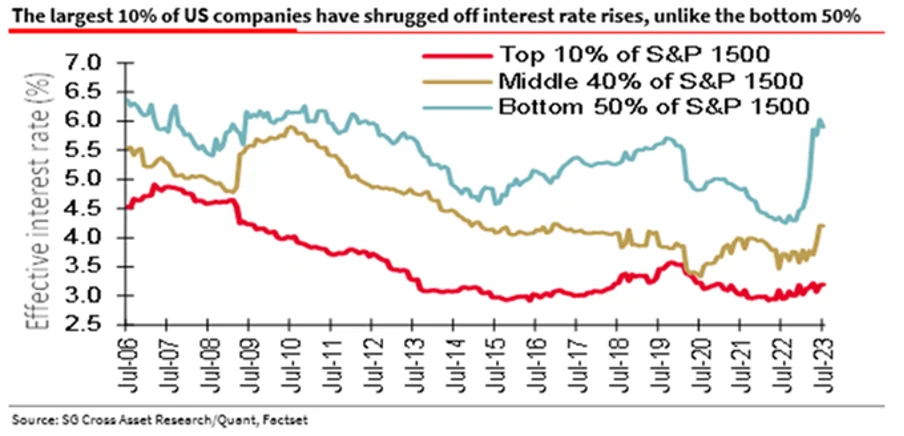
Efektívna úroková sadzba na dlhu spoločností S&P 1500 podľa ich veľkosti
Objektívne ekonomické deje sa do cien zapracovávajú cez ľudskú subjektivitu. Ostatný rok sa láme niekoľko dekád trvajúca paradigma „japonskej budúcnosti“ nízkej inflácie aj úrokov. Investori pomaly prestávajú popierať a začínajú veriť novej skutočnosti. Až keď uveria, začnú konať. Tiež trvá, kým mŕtvoly zo spľasnutia dlhovej bubliny začnú rozkladať súvahy inštitúcii, ktoré ich majú v skrini.
Niektorých dlhových zombíkov, ktorí boli najviac na hrane, dalo dole už Silicon Valley domino. No ešte nie sme ani zďaleka na konci tohto procesu. Prípadná recesia (ktorú očakávam) všetko zrýchli a zintenzívni.
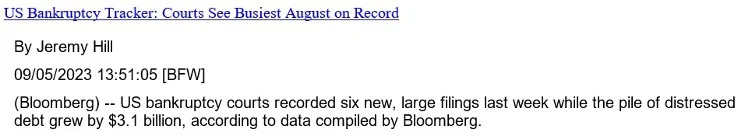
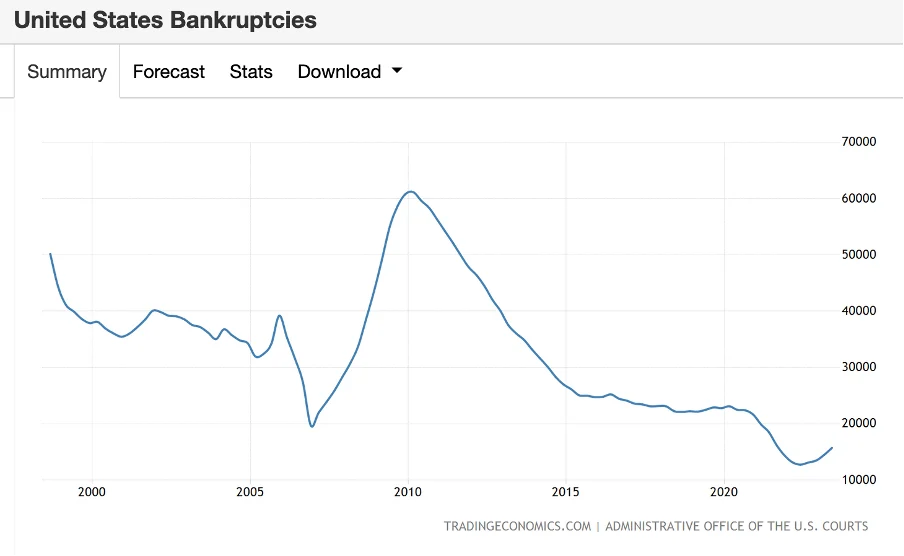
Toto obdobie predstavuje príležitosť. Zvyčajne skôr predávať, než nakupovať. Bull market bankrotov je ešte len na úplnom začiatku.
Volebné právo, jedlo, zdravotná starostlivosť a dvoj-izbák v Ružinove
Či predávať alebo nie, je dnes otázka nejedného hypotekárneho dlžníka. U tých, ktorí nedodržiavali zásady finančnej hygieny a naleteli centrálnej banke, môže ísť o existenciálnu dilemu. Ako sú na tom slovenské deti hypotekárnej revolúcie?
O téme, ktorá v predvolebnej kampani nahradila medvede (a ktorú dnes vytláča politický žolík v podobe imigrantov), sme sa rozprávali s Aďou v ostatnom podcaste #zpdz:
Zdá sa, že takmer celé politické spektrum premeškalo šancu mlčať a prišlo s vlastným, kreatívne (o)bludným nápadom ohľadom „drahých hypoték“. Veľa improvizácie prekvapivo aj z „progresívnej“ časti spektra bolo v štýle „Na Orbána“.
Straty zo zlých rozhodnutí domácností vraj majú vykryť banky. Lacná hypotéka na dvoj-izbák v Ružinov je zdá sa na Slovensku základné ľudské právo. Čo tam po dusivom podnikateľskom prostredí, chudobe v regiónoch, lenivej spravodlivosti, chorom zdravotníctve a nereformovateľnom školstve.
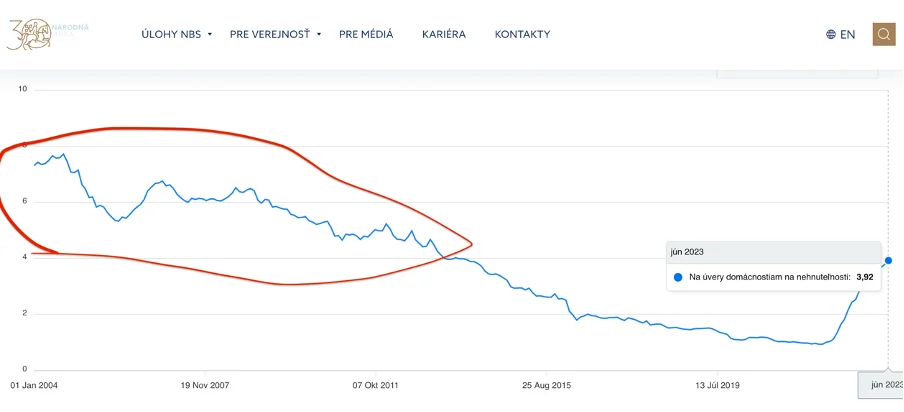
Slovo drahých nemám v úvodzovkách náhodou. Slovenské hypotéky sú (zatiaľ) lacné tak nominálne, ako aj reálne. Vyššie ako dnešné 4 % boli medzi rokmi 2004-2011. Abnormálnym extrémom vyvolaným zlými peniazmi z ECB bolo obdobie po roku 2011. S očakávanou infláciou 5-7 % sú dnešné úroky stále negatívne. Ani si nechcem predstaviť, čo sa tu bude diať, keď budú hypotéky skutočne drahé.
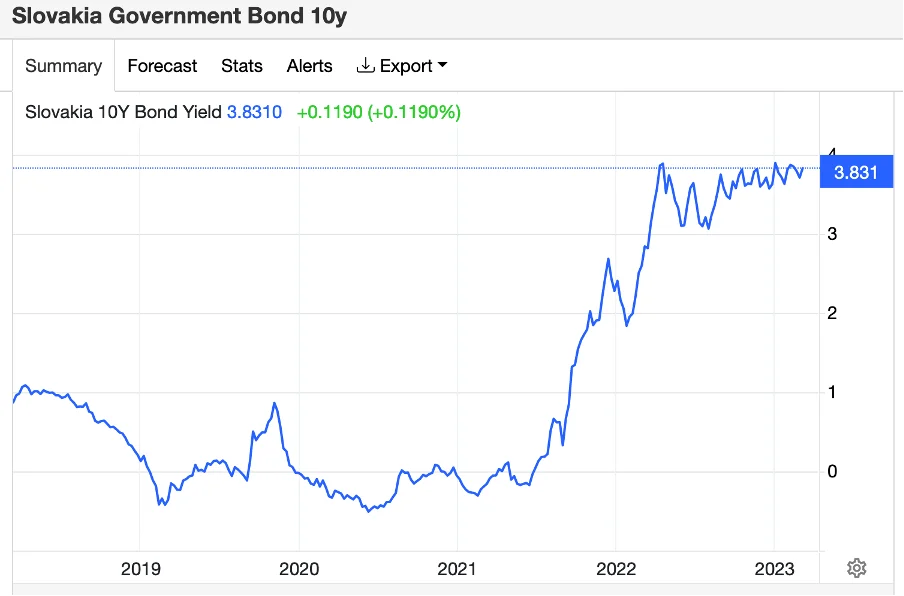
Hypotéky budú skutočne drahé, keď si zvolíme ďalšiu vládu utrhnutú z výdavkovej reťaze. Deficity v čase, keď našich politikov nemôže zachraňovať ECB nákupom našich dlhopisov za novovytvorené peniaze, ale musíme sami vyšším úrokom presviedčať investorov/veriteľov, môžu viesť k tomu, že úrok na slovenských štátnych dlhopisoch bude rásť napriek stagnujúcemu alebo dokonca klesajúcemu základnému úroku ECB. Práve úroky na slovenských štátnych dlhopisoch sú určujúce pre úroky na hypotékach v SR. Pri pohľade na vývoj 10 ročných slovenských štátnych dlhopisov a hlavne predvolebné sľuby to zatiaľ na klesanie nevyzerá.
Dáme brek-out?
Ako sú na tom deti hypotekárnej revolúcie?
Aktuálna analýza NBS, ktorá skúmala aj distribúciu hypoték medzi domácnosťami podľa ich príjmov a vekovej štruktúry, je sviežim závanom racionálnych argumentov od dusného zápachu navoňanej zdochliny predvolebnej reklamy.
„V najbližších troch rokoch bude zvýšeniu splátky čeliť každá druhá domácnosť s hypotékou. Pri hypotékach refixovaných v prvom polroku 2023 vzrástla úroková sadzba v priemere o 2,5 p. b. Priemerná sadzba hypoték, ktoré sa budú refixovať do konca roka 2025, je 1,2 %. Možno teda očakávať nárast v priemere o viac ako 3 p. b.“
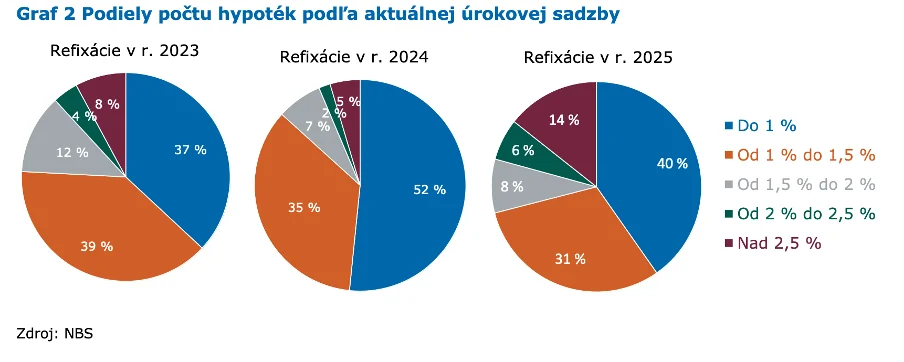
Napriek tomu by to podľa NBS s deťmi slovenskej hypotekárnej revolúcie malo, aj vďaka ich makro-prudenciálnym opatreniam spred pandemických rokov, dopadnúť celkom dobre:
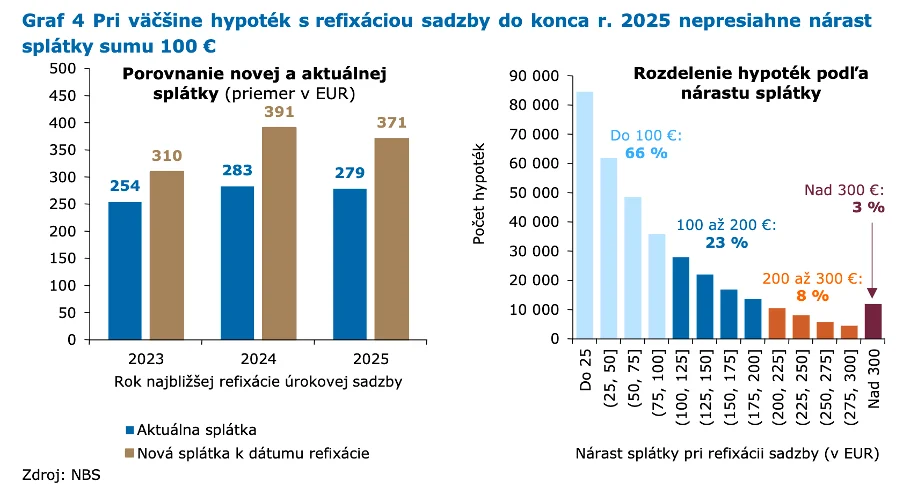
„Pre účely výpočtov predpokladáme, že nová sadzba pri refixáciách bude v období od 31. marca 2023 do 31. decembra 2023 rovnomerne rásť zo 4 % na 5 %, pričom v rokoch 2024 a 2025 zostane na úrovni 5 %. Ak sa pozrieme na refixácie do konca r. 2025, splátky v priemere vzrastú o 92 €. Pri dvoch tretinách hypoték nárast splátky nepresiahne sumu 100 €.“
Časť hypoték je už totiž vysplácaná:
„Pri hypotékach, ktoré čaká refixácia sadzby do konca roka 2025, bude ich priemerný zostatok v čase refixácie až o 42 % nižší, ako je priemerná výška dnes poskytovaných hypoték. Navyše aj ich zostatková splatnosť bude výrazne kratšia. Hypotéky s refixáciou sadzby do roku 2025 budú mať v čase refixácie priemerný zostatok cca 51 000 € a zostávajúcu splatnosť cca 21 rokov.“
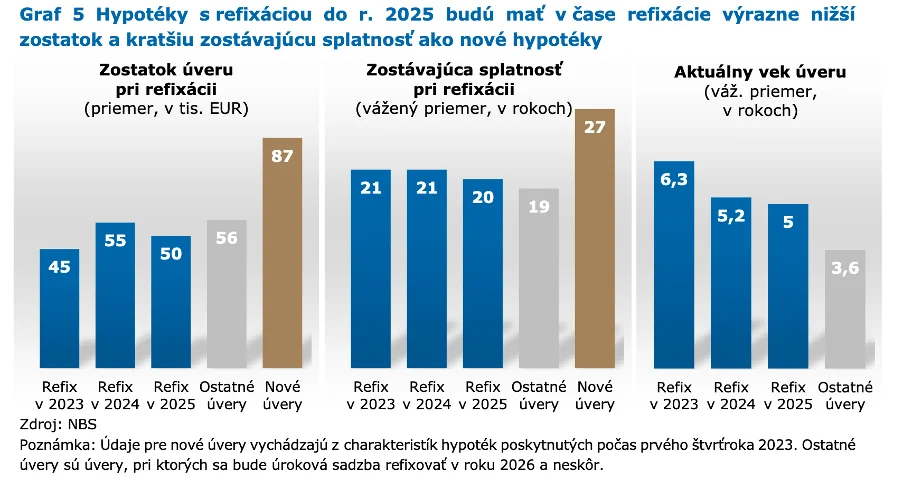
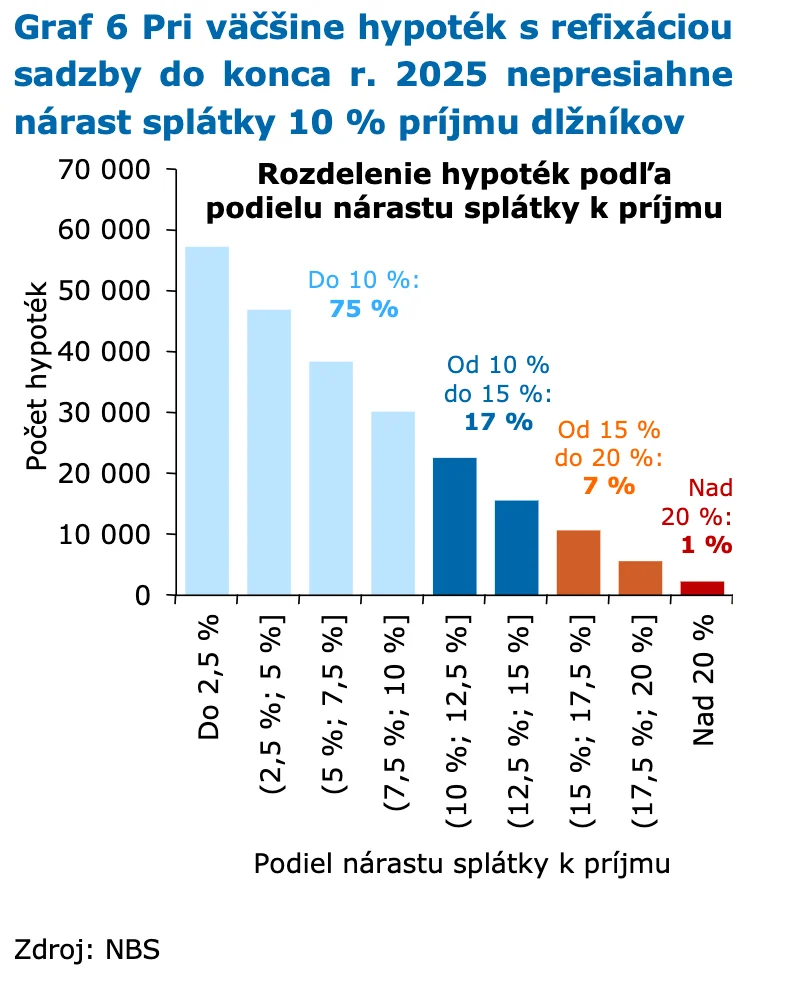
„Dodatočné náklady na rastúce splátky tak ľuďom ukroja v priemere 7 % ich príjmu. Domácnosti tak nárast splátok pocítia na svojich peňaženkách, ale pre väčšinu z nich to bude zvládnuteľné. Výraznejší nárast splátok presahujúci 20 % príjmu nastane iba pri 1 % hypoték.“
„Výraznejší nárast splátok (nad 300 €) sa týka len približne 3 % hypoték (t. j. cca 12 000 hypoték). Napr. nárast splátok o 500 € a viac môžeme považovať za extrémny príklad, ktorý sa týka necelých 0,5 % hypoték (t. j. cca 1 500 hypoték). Ide pritom primárne o dlžníkov s vysokým príjmom a veľkou hypotékou.“
Tie % sú počítané z príjmov z čase poskytnutia hypotéky, a ktoré odvtedy rástli.
„Splátka v pomere k príjmom najvýraznejšie vzrastie v domácnostiach, ktoré majú vysoký podiel dlhu k ročným príjmom. Pri týchto úveroch vzrastie splátka v pomere k príjmom najvýraznejšie. Ide najmä o mladých dlžníkov, často jednotlivcov, ktorí si kupovali drahšie nehnuteľnosti (napr. v Bratislave).“
Happy End?
Bude Happy End? Držím nám palce, aby bol. Aj keby to dopadlo relatívne dobre, treba počítať s nutnosťou úpravy štruktúry domácej ekonomiky tak, aby reflektovala chudobnejších spotrebiteľov. Ako som písal v apríli, zadlžovanie počas jari a leta finančného cyklu predstavovalo „slovenskú ropu“. Kreditka umožnila Slovákom žiť nad príjmové pomery. Príchodom zimy finančného cyklu sa tento trend otáča a Slováci sú budú nejakú dobu musieť žiť pod príjmové pomery. 300 tis. slovenským domácnostiam sa v nasledujúcich troch rokoch nečakane zníži príjem v priemere o 5 % ich príjmov (v čase fixácie) a podľa toho budú musieť upraviť spotrebné správanie.
Za najväčšie riziko šťastného konca považujem recesiu, rast nezamestnanosti a nesplácané úvery.
„Deti hypotekárnej revolúcie…Zadlženosť slovenských domácností je už na najvyššej úrovni v regióne strednej a východnej Európy. Splátky na hypotékach nespláca HDP ale domácnosti. A tie sú stále chudobné. Slovenské domácnosti majú najnižšie úspory v podobe finančných aktív v celej EÚ. Pri splácaní dlhu sú závislé na neustávajúcom toku príjmu. Nemajú finančné rezervy a prechodnú nezamestnanosť si z dôvodu recesie nemôžu dovoliť. Táto zraniteľnosť môže preklopiť ekonomické spomalenie do lokálnej finančnej krízy….„Veď to majú zafixované!“ nedá sa optimista. 98 % hypoték má úrokovú sadzbu zafixovanú na menej než na 5 rokov. Niekde v tomto období, by sa mohol slovenský finančný cyklus otočiť. Ja začnem finančnú krízu na Slovensku vyzerať rok-dva po počiatočnom raste úrokov. Potom sa ukáže, či aj táto revolúcia požerie svoje deti.“ napísal som v #zpdz 075 v júli 2019. Ani dnes by som na tom nič nemenil. Ako sú na tom deti hypotekárnej revolúcie naozaj bude zrejmé najneskôr v roku 2024.
Dno v zlyhaných úveroch by sme mohli mať za sebou. Podľa NBS:
„Podiely zlyhaných úverov, tak hypoték ako aj spotrebiteľských úverov, dosahujú historicky najnižšie hodnoty. Úvery na bývanie dosiahli 1,1 % a spotrebiteľské úvery 6,9 % k marcu 2023. V prípade spotrebiteľských úverov boli ešte nižšie hodnoty dosiahnuté v nábehovej fáze
rokov 2006 a 2007. Podobne aj prílev nových zlyhaných úverov je v oboch prípadoch historicky nízky. Čistá miera zlyhania úverov na bývanie je už tretí rok prakticky rovná 0 %. Pri spotrebiteľských úveroch poklesla k marcu 2023 na 1,2 %, čo je druhá najnižšia doteraz pozorovaná hodnota.“
Podobne ako v USA aj na Slovensku bull-market bankrotov ešte len začína.
Komerčné nehnuteľnosti melú úrokové mlyny už dnes
Pri slovenských dlžníkoch, ktorí investovali do výstavby komerčných nehnuteľností, sa optimizmus minul dokonca aj NBS. Na rozdiel od hypotekárnych dlžníkov totiž tento sektor funguje prevažne na pohyblivých úrokoch, ktoré na spľasnutie dlhovej bubliny zareagovali okamžite.
Sektor komerčných nehnuteľností, čiže napríklad kancelárske budovy, obchodné centrá, hotely, sklady, továrne, reštaurácie a ďalšie typy nehnuteľností, ktoré slúžia na výrobu, predaj alebo poskytovanie tovarov a služieb je v porovnaní s inými ekonomickými odvetviami citlivejší na nárast úrokových sadzieb. Úrokové náklady totiž majú väčší podiel k tržbám, než v iných odvetviach. Podľa Správy o finančnej stabilite NBS z mája:
„Ročné náklady na obsluhu dlhu predstavujú 11 % ročných tržieb v prípade úverov projektového financovania, kým v prípade ostatných úverov to je len 1,7 %. Súvisí to aj s vyššou zadlženosťou firiem v sektore komerčných nehnuteľností v porovnaní s ostatnými podnikmi.“
Úrokové mlyny tu melú omnoho rýchlejšie, sektor slušne drtia už dnes:
„Zvyšujúce sa úrokové sadzby sa navyše pomerne rýchlo môžu prejaviť na finančnej situácii firiem v sektore komerčných nehnuteľností. Pri projektovom financovaní má väčšina (85 %) úverov aspoň čiastočne variabilnú úrokovú sadzbu… Takmer polovica úverov v sektore komerčných nehnuteľností má splatnosť kratšiu ako 3 roky a veľkú časť z nich bude potrebné následne refinancovať.…“
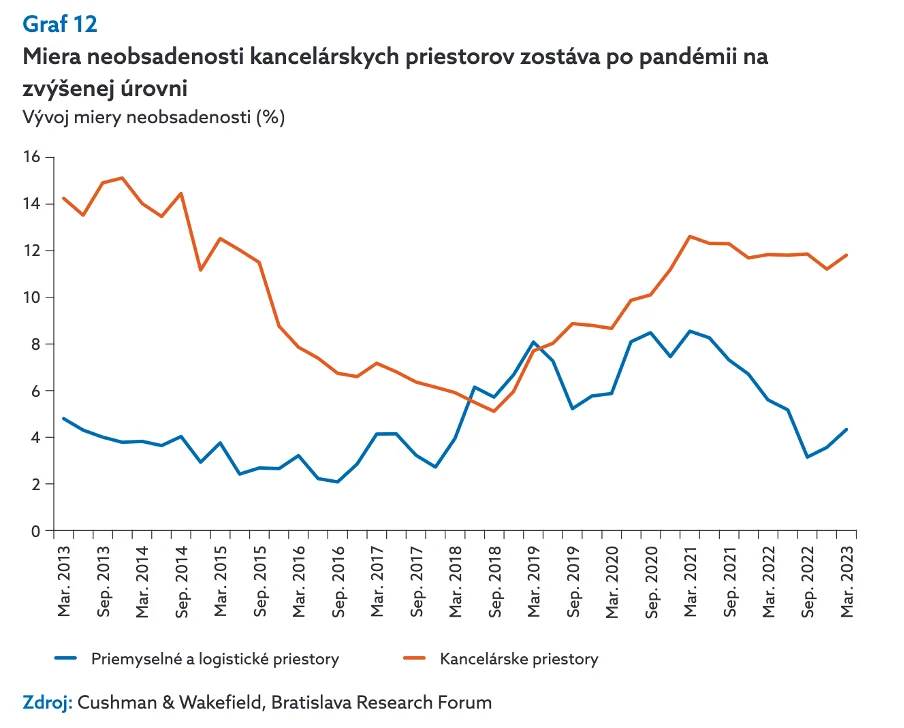
Sektor okrem úrokových mlynov trápi aj neochota ľudí, vrátiť sa do domestikačnej kancelárie. Zachutilo im HO (Home Otium).
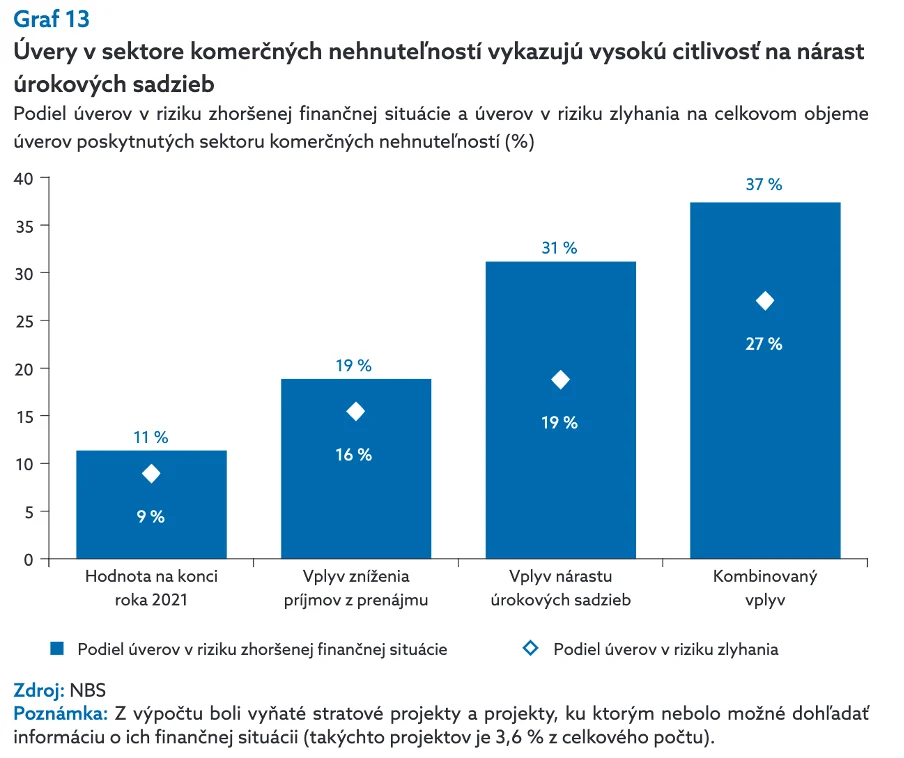
„Ak by príjmy z prenájmu klesli o 10 % a úrokové sadzby by vzrástli o 3 p. b., podiel úverov v riziku zhoršenej finančnej situácie by mohol vzrásť z 11 % na 37 %. V prípade nepriaznivého vývoja sa môže do rizika zlyhania dostať približne pätina portfólia úverov na komerčné nehnuteľnosti… Ide o úvery, pri ktorých nielen príjmy nepokrývajú úrokové náklady, ale zároveň aj reálna hodnota nehnuteľnosti klesne pod hodnotu úveru… Úvery poskytnuté tomuto sektoru predstavujú takmer štvrtinu všetkých podnikových úverov.“
Máte slovenské realitné fondy? Hádam je už aj jasnejšie, prečo pre Členov a Podporovateľov točím videá ako: „Podnikové dlhopisy v majetku? Riziká na ktoré si dať pozor v zime finančného cyklu (ODOMKNUTÉ)“
Prehodnotenie nevery – tip na knihy Esther Perel
Nezvyknem odporúčať knihy, ktoré som celé neprečítal. Pri vydavateľstve mojej ženy musím (samozrejme) spraviť výnimku. Psychologičku Esther Perel poznám z podcastov Tima Ferrissa a počúval som aj jej podcasty „Where should we begin“, v ktorých púšťala nahrávky svojich terapeutických sedení. Má nielen zaujímavý životný príbeh, ale aj obohacujúco svieži pohľad na vzťahové záležitosti. Pre podcastových fajnšmekerov: na psychoterapiu k nej chodil aj Peter Attia.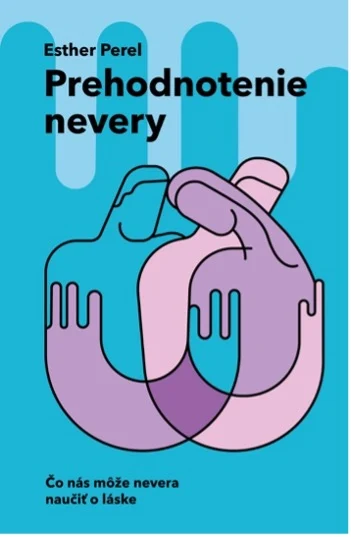
Domáce vydavateľstvo Bajkal vydalo už jej knihu „Vášeň v zajatí“ o vzťahoch v domestikačnom prostredí. Názov a téma novo vydanej knihy „Prehodnotenie nevery“ upúta. Kamarátka, ktorej som knihu doniesol, titulku v bare radšej prekrývala kabelkou. Obe knihy Esther Perel sa nedávno dostali do top 100 najpredávanejších kníh na Slovensku, nevera bola dokonca v top 20. Vox populi, vox Dei. Moje pravidlo poruším a knihu odporúčam predtým, než som ju sám dočítal. Aj v záujme zachovania vášne v zajatí.
Juraj Karpiš
Dali ste si dnes aspoň hodinku otia? Nie? Čo ste chudobnejší, ako lovci a zberači? Je pravda, že samo-aplikácia elektrošokov zo slovenskej predvolebnej kampane je vzrušujúcejšia. No pre duševné zdravie i škodlivejšia. Keby bol svet spravodlivý, politici by nosili na sebe varovné obrázky s duševnými ochoreniami, ktoré môžu spôsobiť. Podobne, ako musia krabičky cigariet. Každý deň voľte seba a svet bude lepší. Apolitické komentáre, tipy a pripomienky si od vás rád aj naďalej prečítam na [email protected] .


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.