Odpor
Už druhýkrát som kričal na dcéru pre nejakú hlúposť. Vtedy mi to došlo: veď to som ja. Problém nie je v nej, ale vo mne. Už niekoľko dní som nebol na love, nepriniesol obetu bohom. Už niekoľko dní som si ráno nesadol a nepísal. Odpor nado mnou potichu vyhrával. Neprekonával som Odpor, sám som sa stával odporným.
„Väčšina z nás má dva životy. Ten, ktorý žijeme, a potom nežitý vnútorný život. Medzi nimi stojí Odpor“ píše v knihe “Vojna umenia – Prekonajte svoje vnútorné bloky a začnite tvoriť” Steven Pressfield. Kým som si ju v januári 2018 neprečítal, myslel som si, že som výnimočne lenivý, lebo často nedokážem začať. V tom čase som ešte netušil, proti akému prefíkanému, neviditeľnému a všadeprítomnému nepriateľovi každý deň bojujem.
Moja doteraz najväčšia vojna s Odporom prebiehala počas písania knihy Zlé peniaze – sprievodca krízou. Trvala tri roky a mala veľa obetí. Padlo v nej množstvo ilúzií o mne, ktoré sa môjmu egu dovtedy darilo udržiavať pri živote. Do konfliktu s Odporom som šiel až naivne nepripravený. Nemyslím odborne – zdroje na knihu som zbieral tri roky pred samotným začiatkom písania, teoretickú kostru som cizeloval dekády. No šokoval ma nevďačný a prekvapujúco bolestivý proces samotného písania. Napriek množstvu prehratých bitiek som túto vojnu nakoniec vyhral a knihu v roku 2015 dopísal. Hlboko vo svojom vnútri však viem, že to mohlo dopadnúť aj inak.
Kniha „Vojna umenia“ mi pomohla s posttraumatickým syndrómom. Objasnila, čo sa mi vlastne pri písaní knihy dialo. Pressfieldova kniha opisuje všetky podoby Odporu a navrhuje, ako ho poraziť. Týka sa všetkých ľudí, aj tých, ktorí nepíšu alebo sa nevenujú umeniu. Odpor dôverne pozná podnikateľ, ktorý nikdy nezačal, aj programátor, ktorý nikdy nedokončil rozrobenú appku. Odpor miluje človeka, ktorý poslušne leží na gauči a pojedá čipsy, pritom má v pivnici bicykel za niekoľko tisíc eur a presnú predstavu o výkonoch, ktoré by mali posilniť jeho chabé telo.
Odpor cítime pri všetkom, čo robíme, aby sme sa stali lepšími. Je vo všetkom, do čoho dávame svoju dušu. Vtedy sa stávame zraniteľnými voči fackám výsmechu, ranám kritiky, fatálnemu k.o. neúspechu. Odpor je strach. Človek si o sebe dokáže namýšľať, aký je šikovný, múdry, vtipný a kreatívny, len pokým skutočne nezačne tvoriť. Nezlyhá len ten, kto nikdy nezačne. „Keby sa mi chcelo, všetkým by som vám ukázal, čo vo mne je! Len sa mi práve teraz nechce.”
Ešte aj objektívne problémy v živote človeka sa stávajú slúžkami Odporu. „Do problémov sa dostávame preto, lebo ide o lacný spôsob, ako získať pozornosť. Problémy sú falošnou formou slávy.“ varuje Pressfield. Odpor je patetickou ochranou ega pred prehrou. Jedna prehratá bitka ale nie je to najhoršie, čo sa môže človeku v živote stať. Pretože len ten neprehráva, kto nikdy nič neskúsi. A kto nikdy nič neskúsi, za celý život nič nedosiahne, nikam sa nedostane a nikým sa nestane. Prežije život bez prehry, no prázdny.
Po úspešnom vydaní mojej knihy som si na chvíľu užíval obdobie mieru. Stále ponížený, s dosiaľ nezahojenými ranami som prekvapený, každý deň cítil, že mi niečo chýba.
Tvorba je desivá, no zároveň vzrušujúca a obohacujúca. Človek je v napätí, netuší, ako to dopadne, no nech sa to skončí akokoľvek, na druhej strane procesu tvorby vyjde lepší. Ten, kto Odpor prekonáva každý deň, je denne konfrontovaný so svojimi zlyhaniami. Len ťažko môže zostať namyslený či povýšenecký. Vďaka vlastnej tvorbe som spokojnejší a sústredenejší na prítomný okamžik. Mám „ulovené“ – a ak aj nie, aspoň som to skúsil. V roku 2016 som sa rozhodol, že sa stanem „profesionálom“ v Pressfieldovom ponímaní. Do bitky s Odporom pôjdem každý deň. Budem tvoriť, či sa mi bude chcieť, alebo nie. Tak sa zrodil aj tento newsletter #zpdz.
Dobre poznám prejavy Odporu aj nástroje na jeho porazenie. Bude sa mi zajtra ráno začínať o to ľahšie? Na to zabudnite. Zostávam doživotným učňom. Odpor sa nedá natrvalo poraziť. Prekonávať ho treba každý deň odznovu. Dôvodov, prečo neopustiť pohodlie a dať si od tvorby (veď len kratučké!) voľno, bude vždy neúrekom. Budú vyzerať seriózne a racionálne. Rodinné povinnosti, naliehavá práca alebo sa práve teraz niekto mýli na internete a treba ho poučiť…
Aj preto táto kniha patrí do príručnej batožiny každého tvorcu (lovca) ako denná pripomienka. “Vojna umenia – Prekonajte svoje vnútorné bloky a začnite tvoriť” od Stevena Pressfielda práve vychádza v našom domácom vydavateľstve Bajkal, v edícii #zpdz. Nájdete ju postupne vo všetkých kníhkupectvách, tu si knihu môžete kúpiť aj u mňa s 25 % zľavou za 10,1 eura.
Je to jediná kniha, ktorú som čítal viackrát napriek tomu, že v nej vystupujú anjeli. Z metafor si vyberte tú vašu. Príbeh sa tým nezmení. Presne viete, čo máte spraviť. Dajte životu a nám ostatným to, čo v sebe máte. Ak spravíte ten najťažší prvý krok, múzy vám prídu na pomoc. Začnite konečne.
Čakanie na krach USA
„Pokiaľ bude Kongres predlžovať dlhový limit a uzatvárať dohody, pretože sa bojí dôsledkov správneho konania, taká je politická štruktúra politického systému, nakoniec sa roztočí dlhová špirála,“ varuje už aj Nassim Nicholas Taleb, autor populárnej knihy „Čierna labuť”. „A dlhová špirála je ako špirála smrti.“ dodal.
Obava, kedy skrachujú USA je podobný evergreen, ako smrť dolára. Vzhľadom na americký predvolebný rozdrapený fiškál téma opäť obživla, tak som k nej natočil podcast. Podcast má aj praktickú dokrútku pre Členov a Podporovateľov #zpdz „Ako sa v osobných financiách pripraviť na krach USA?“. O rozdrapenom americkom fiškáli tú píšem pravidelne. To je hlavný dôvod, prečo USA nie sú v recesii a akcie a bitcoin boli na maximách. Je ale situácia tak vážna, že už naozaj hrozí krach?
Alarm spúšťajú už aj americkí úradníci. Riaditeľ Rozpočtového úradu Kongresu Phillip Swagel varoval amerických politikov, že „Pri súčasnom nastavení zákonov nebude na vyplácanie sociálnych dávok“. Neveril som vlastným očiam, keď sa minulý týždeň pridala aj samotná ministerka financií USA Janette Yellen: „Obávam sa, kam smerujeme s americkým deficitom”. Pripomenie jej tam niekto, že to ona je ministerka financií?
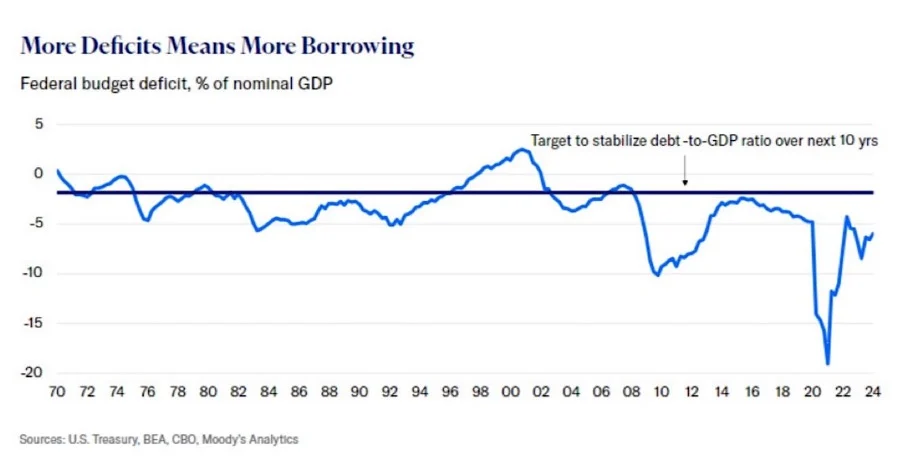
USA mali naposledy fiškálny deficit na úrovni potrebnej na stabilizáciu pomeru dlhu k HDP v roku 2007
V súčasnosti predstavuje americký štátny dlh 34,14 bilióna dolárov – približne 100 000 dolárov na každého obyvateľa. Skok dlhu bol počas pandémie ohromujúci, tak ako v ostatných krajinách.
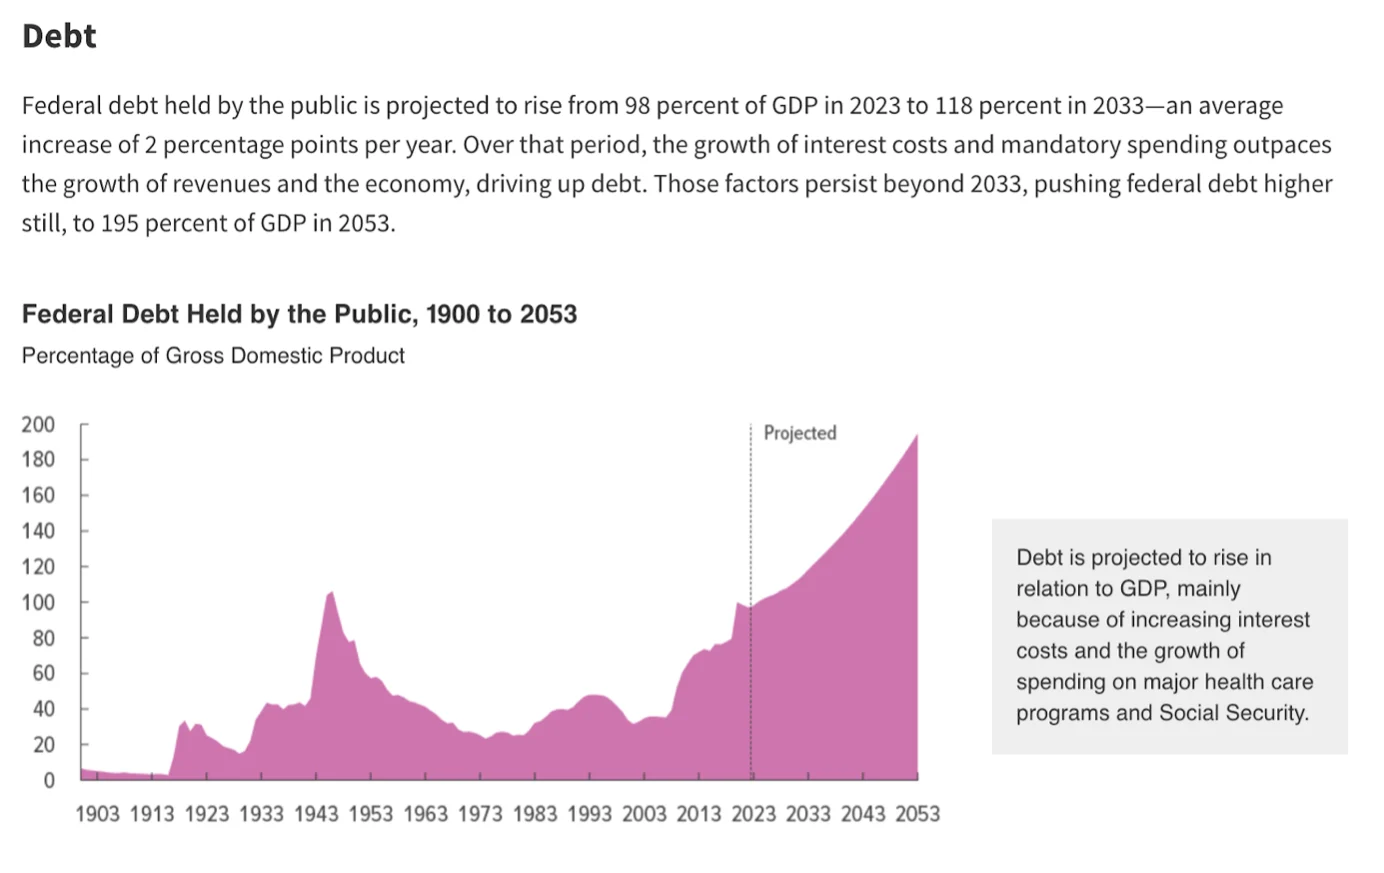
Federálny dlh USA ako % HDP
USA sa však ani po pandémii nevedia zmestiť do fiškálnej kože. Kým ostatné krajiny túto snahu aspoň predstierajú, prezident Biden predstavil rozpočet na rok 2025 opäť s brutálnym deficitom 1,8 bilióna dolárov. Pre osvieženie pamäte, celková trhová kapitalizácia všetkých existujúcich bitcoinov je dnes 1,2 bilióna dolárov čiže ani nie celý deficit USA za jediný rok.
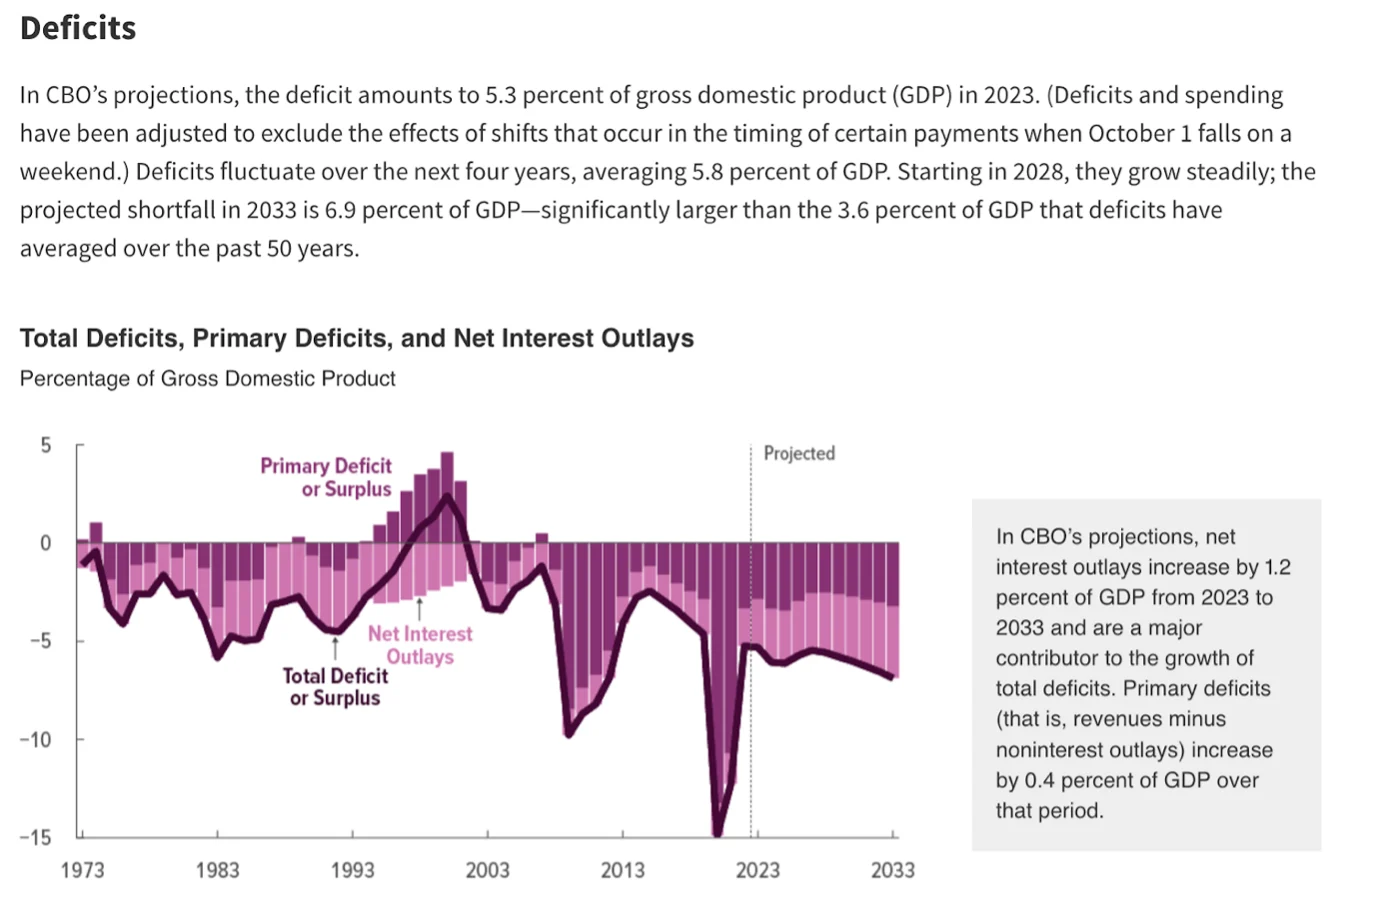
Deficity USA ako % HDP
Dnes sú úroky oveľa vyššie, než by si ktokoľvek ešte dva roky dozadu pomyslel. Úrokové náklady štátneho dlhu USA preto letia na mesiac a presahujú už 1 bilión dolárov.
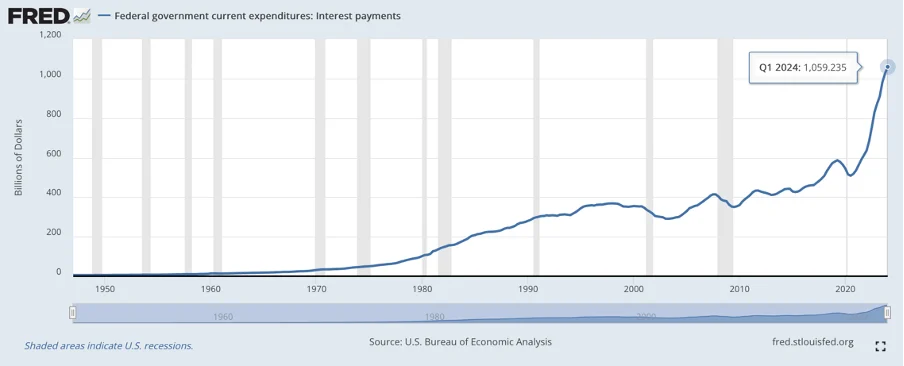
Žiadna fiškálna polievka sa však nechlípe tak horúca, ako sa uvarí. Najmä ak ste USA. Obavy o krach USA si pamätám ešte z obdobia ostatnej finančnej krízy:
„Vďaka šiestim desaťročiam politiky neuveriteľného rozhadzovania a nezodpovednej medzigeneračnej politike dnes môžeme vyhlásiť, že Spojené štáty americké sú v bankrote,“ písali americkí ekonómovia Laurence Kotlikoff a Scott Burns ešte v roku 2012. Podľa ich výpočtov bolo skutočné zadlženie vypočítané ako rozdiel medzi súčasnou hodnotou budúcich výdavkov, ku ktorým sa USA zaviazalo, a budúcimi daňovými príjmami 211 000 miliárd dolárov. Na porovnanie, ročné HDP Ameriky bol vtedy jedna trinástina tejto sumy.
Odvtedy dlh USA narástol z 80 na 100 %. A nič. Svet ochotne ďalej nakupuje americký štátny dlh.
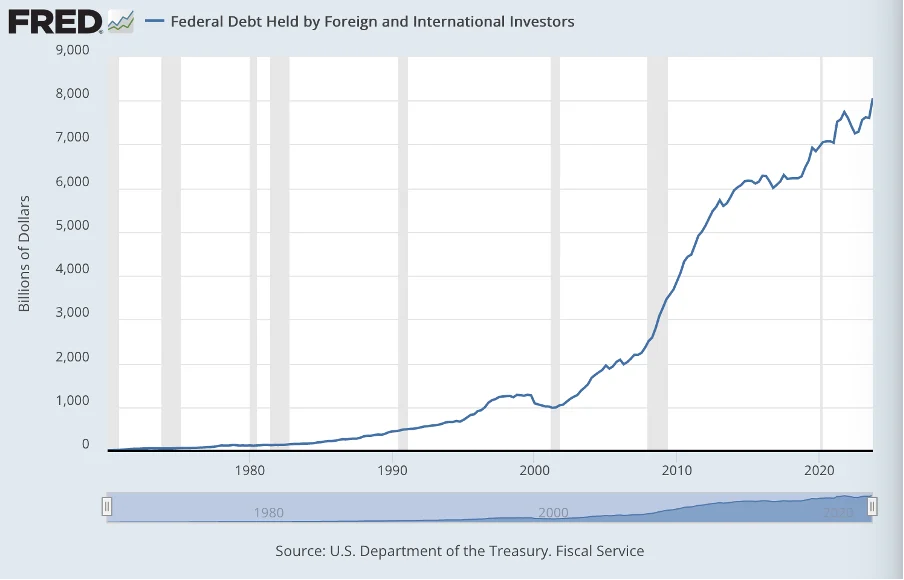
Federálny dlh USA v rukách zahraničných investorov
USA nielenže nekrachujú, ale zatiaľ nemožno ani hovoriť o fiškálnej dominancii. Ide o stav, keď centrálna banka musí robiť kroky podľa ministerstva financií, aby nezbankrotovala svojich zamestnávateľov vo vláde. Šéf Fedu Jay Powell stále odmieta znižovať úroky, napriek tomu, že ho o to trhy už vyše roka prosia na kolenách a aj prezident by to určite pred voľbami privítal (viď nižšie). Predpovede krachu USA ale nezačali ani v ostatnej finančnej kríze. USA “krachovali” už v roku 1972, keď mali štátny dlh vo výške 33 % HDP.
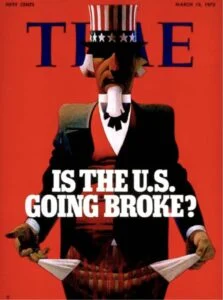
Pre mnohé krajiny, politikov a expertov je v prípade krachu USA prianie otcom myšlienky. Táto túžba zaslepuje a vedie k prehliadaniu dôležitých faktov.
Americký dolár je svetová rezervná mena a americký dlh preferovaný spôsob sporenia. Spolu sú bezpečným prístavom pre celý svet. Ešte aj ja, autor knihy “Zlé peniaze”, americký štátny dlh niekedy nakupujem. Z hľadiska veľkosti, likvidity a stability vlastníckych práv niet na svete stále čo i len porovnateľnej alternatívy. Ešte aj v Európskej únii sú najobchodovanejším štátnym dlhopisom nie nemecké ani francúzske, ale práve americké dlhopisy. Na druhom mieste je taliansky horúci zemiak.
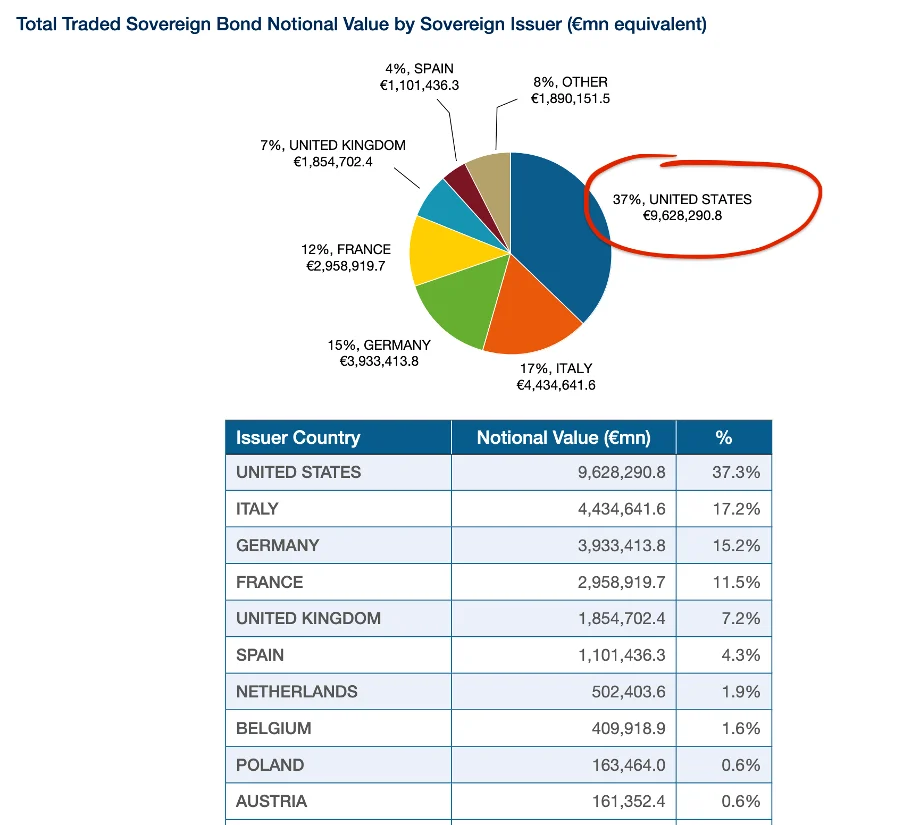
Najobchodovanejšie štátne dlhopisy v Európe podľa nominálnej hodnoty. Dáta z prvého polroku 2022 Zdroj: ICMA
Stabilita vlastníckych práv zmrazením rezerv Ruska, ako odplaty za napadnutie Ukrajiny, dostala zabrať. Aj preto rastie cena zlata ako alternatívnej rezervy. Kto si však myslí, že teraz všetci odídu z amerických aktív do čínskych yuanov, ruských rubľov alebo maďarských forintov, ten nerozumie finančnému systému a nemá šajnu o jeho proporciách. Že som nespomenul euro? Lebo to od finančnej krízy svoje postavenie a podiel v svetových rezervách neustále stráca.
Že sú práve americké dlhopisy bezpečným prístavom nie je náhoda. Kto by v neistých časoch krízy požičiaval súkromníkom? Radšej požičia americkej vláde, ktorá si na splácanie svojich záväzkov od tých súkromníkov berie. A berie najbohatším – americkým – podnikateľom a spotrebiteľom sveta.
A ešte je tu jedna drobnosť, prečo považujem krach USA za podobne pravdepodobný, ako vyrovnaný rozpočet Slovenska. Ide o slona v učebni finančnej gramotnosti. Americký štát má na splácanie svojich záväzkov k dispozícii zázračný bezodný mešec. A nie je to žiadne tajomstvo: „Spojené štáty môžu splatiť akýkoľvek svoj dlh, lebo si na to vždy môžeme vytlačiť peniaze. Pravdepodobnosť defaultu je preto nulová.“ vyložil karty na stôl ešte v auguste 2011 Alan Greenspan, exprezident Fedu, ktorý túto funkciu zastával 17 rokov, v rozhovore pre CNBC.
Áno centrálnu banku majú aj v Maďarsku, no ich dlhopisy sa nikdy bezpečným prístavom nestanú, keďže forint nemá status svetovej rezervnej meny, to „nehorázne privilégium” amerického dolára. Monetizáciu maďarského štátneho dlhu okamžite vidno v oslabovaní ich meny, kým USA túto infláciu vedia vyvážať do zahraničia. Až 70 % fyzických amerických dolárov je mimo územia USA. Komerčné banky mimo územia USA zas robia elektronické doláre (vo finančníckej hantýrke euro-doláre), ktoré vytvorenými swapovými programami s centrálnymi bankami po celom svete podporuje Fed.
Práve inflácia je zázračný liek na neudržateľnosť dlhu, ktorú s väčšinou populácie podceňuje aj Taleb. Ak pár rokov nechá štát utekať infláciu na 10 % potom sa z akéhokoľvek neudržateľného dlhu stane neškodné zvieratko. Že to je extrém? My sme mali nedávno pod dohľadom učených odborníkov z ECB 15 % cenovú infláciu.
Pamätáte na Sillicon Valley Bank, ktorá skrachovala preto, že o takmer 50 % klesli na cene dlhé americké štátne dlhopisy, ktoré držala? Keď Sillicon Valley Bank držaním dlhopisov stratila desiatky percent, tipnite si, kto na tom zarobil? No ten, kto ho emitoval.
Niekoľko rokov vysoká cenová inflácia síce berie pracujúcej chudobe, no to neznamená, že nie zlučiteľná s ekonomickým rastom. Ukázal to príklad Južnej Kórey, ktorá počas jej rýchleho rastu a dobiehania vyspelých ekonomík medzi rokmi 1962 – 1980 mala priemernú ročnú cenovú infláciu 16,4 %. Chudobnejšia pracujúca chudoba pracuje ešte ochotnejšie.
Nechápte ma zle. Čo nemôže trvať večne, raz skončí. Aj preto som napísal tú knihu “Zlé peniaze”. Stále však vidím v systéme rezervy. Americká centrálna banka je najefektívnejší a najrýchlejší daňový úrad svet. Nepodceňujme moc monopolu zlých peňazí a centrálnych bánk brať pracujúcim po celom svete. Americký dolár je síce americká mena, ale aj náš problém. Áno, aj USA raz skrachujú. Budú však medzi poslednými.
Vyradené Nemecko
Nemecko je oficiálne v recesii. Keďže sme ich výrobnou halou a oni našim dôležitým obchodným partnerom, ich osud by nám nemal byť príliš ukradnutý. HDP krajiny kleslo v prvom kvartáli 2024 medziročne rovnako, ako v poslednom štvrťroku 2023 a to o 0,2 %. Výdavkami štátu tam nekúria pod kotlom ekonomiky tak húževnato, ako v USA. Deficit tam dosiahol v roku 2023 „len” 2,5 % HDP, čo nie je ani polovica toho amerického predvolebného. Okrem toho máme v Európe vojnu.
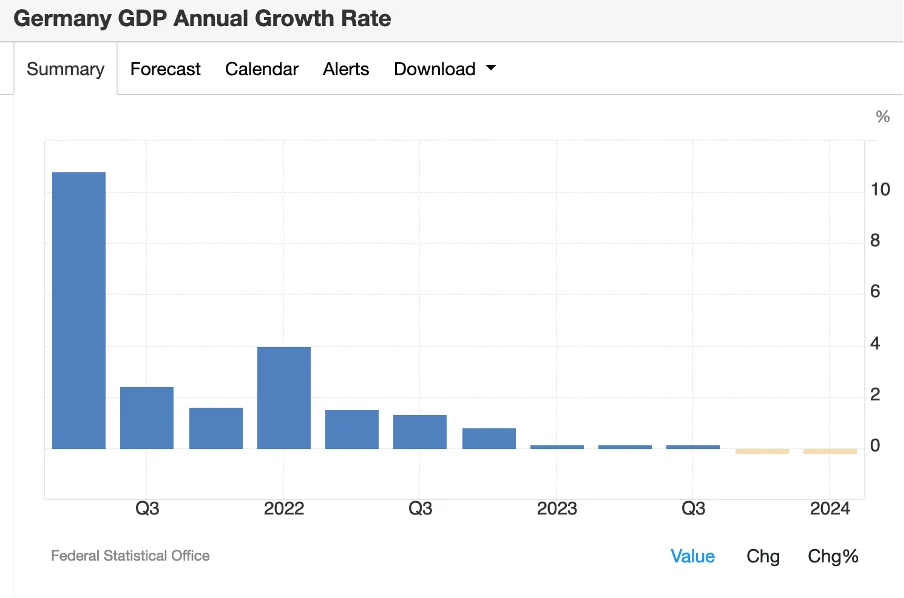
V Nemecku zároveň vedú vojnu proti lacným energiám. To viedlo k úteku mnohých priemyselných firiem. Nedávno sa objavili správy, že rozhodnutie nemeckého parlamentu o finálnom odstavení jadrových elektrární bolo postavené na (ministerským pracovníkom zo Strany zelených) sfalšovanej správe. Príslušné pasáže správy od odborníkov prepísal tak, aby naznačili, že z bezpečnostných dôvodov nebolo možné odložiť vyradenie nemeckých atómoviek. Napriek tomu, že experti tvrdili opak.
Z Nemecka, aj iných krajín eurozóny ako je Francúzsko, začali nedávno chodiť opatrne optimistické správy ako opätovný mierny rast úverov nefinančným podnikom alebo opatrné oživenie v priemysle a stavebníctve.
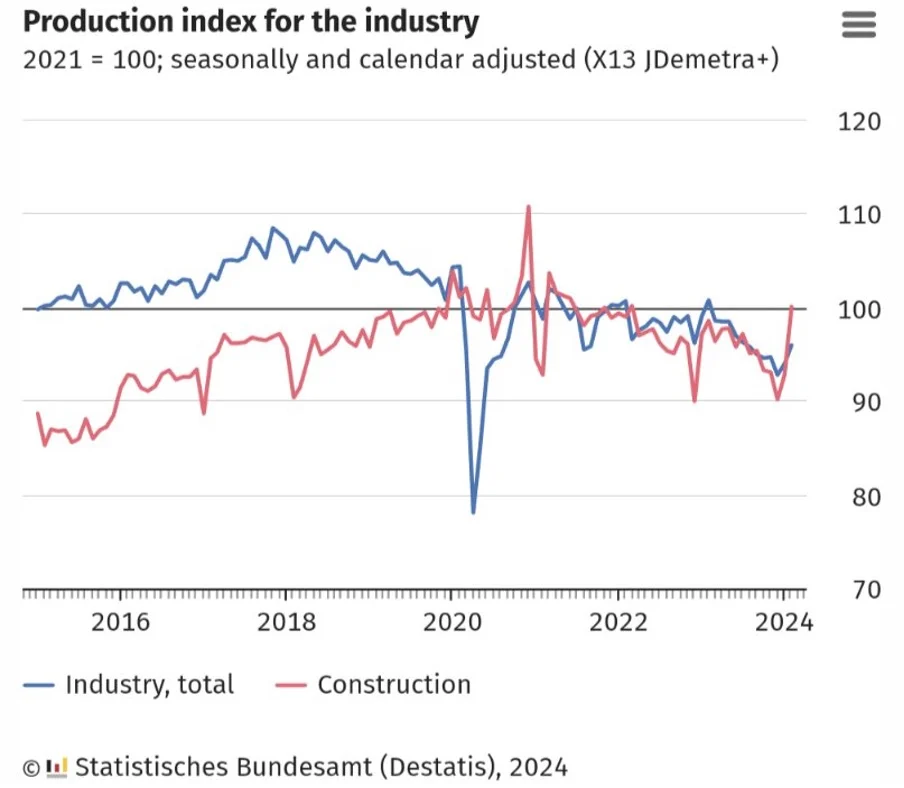
Nemecký index priemyslu a stavebníctva
Nemecká priemyselná výroba zaznamenala začiatkom tohto roku nárast, a to aj v energeticky náročnom chemickom priemysle. Zdá sa, že ide o prejav nižších cien energií v kombinácii s očakávaním stabilizácie dopytu.
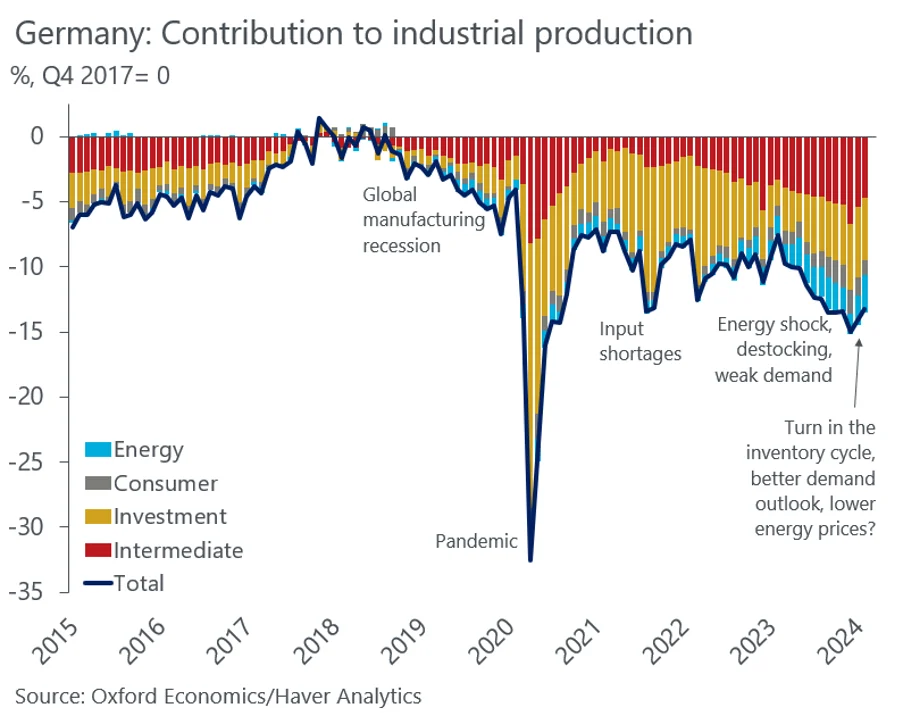
Graf:@DanielKral1
V marci priemyselná výroba ale opäť medzimesačne poklesla.
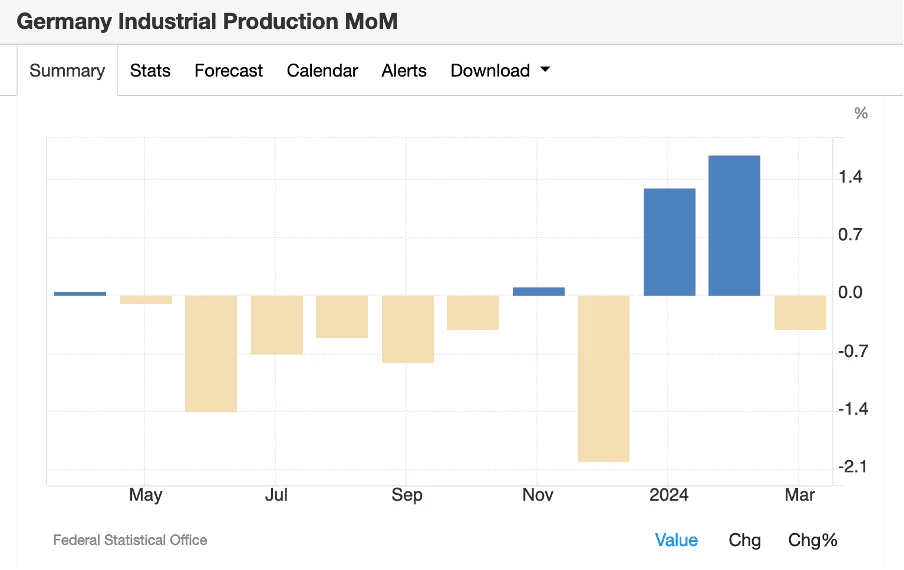
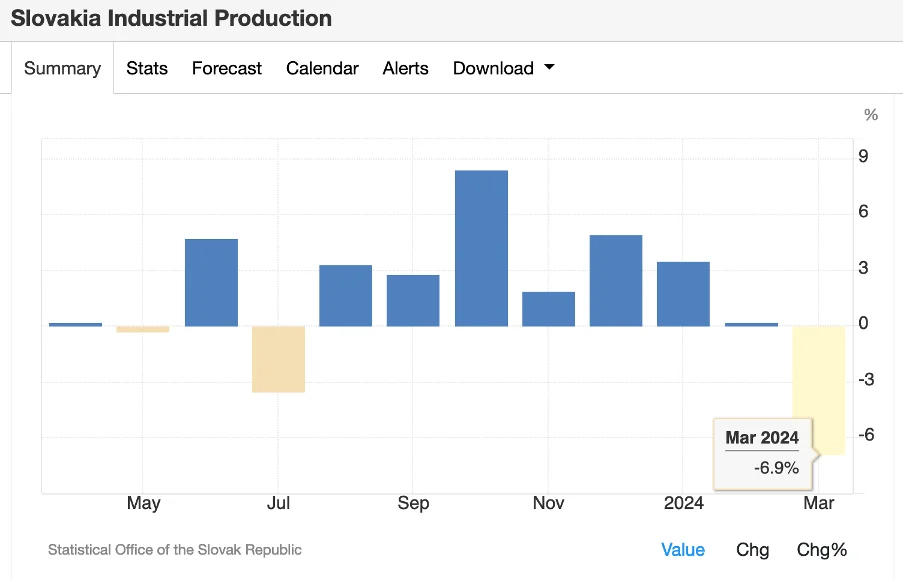
Či ide len o nadskočenie po páde na dno alebo zmenu trendu ukáže nasledujúci štvrťrok. Podľa aktuálnych čísiel so slovenského priemyslu dorazila nemecká chrípka už aj ku nám. Priemyselná výroba sa marci prepadla.
Krajina večného deficitu v únii rastúceho dlhu
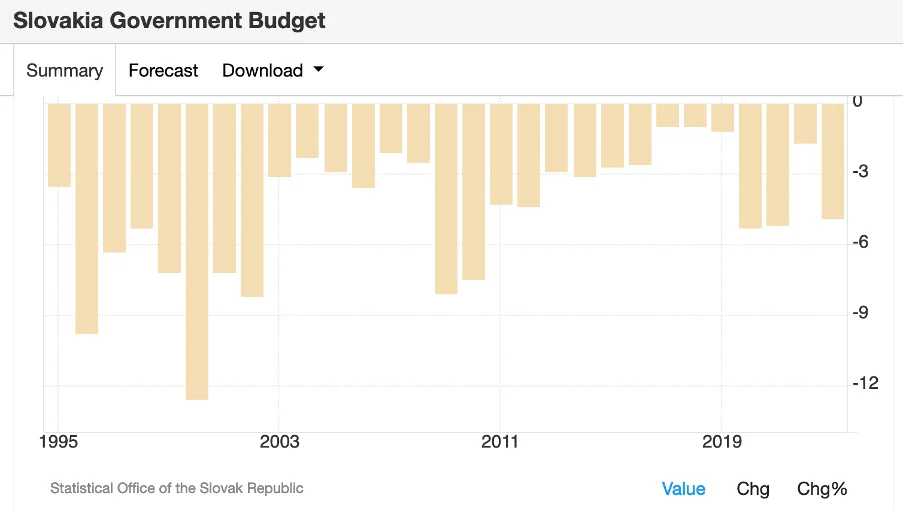
S deficitmi a dlhom nemajú problém len USA, ale aj my a celá eurozóna. Slovensko robí od svojho vzniku neustále deficity. Nieto prebytok, dokonca ani vyrovnaný rozpočet nedokázali naši vládni politici vyrobiť ani jediný krát od roku 1993 a to napriek rokom prudkého ekonomického rastu.
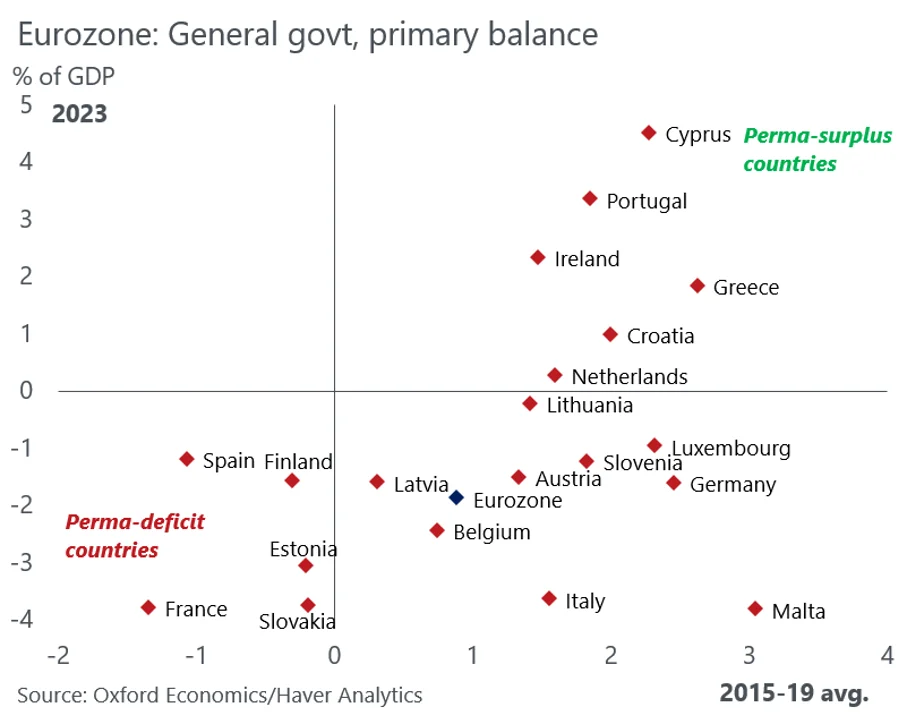
Do fiškálnej kože sa nevedia spratať vládni politici ani po pandémii. Primárny deficit (čiže deficit očistený o úroky zo štátneho dlhu) ako % HDP bol v roku 2023 (os Y) výrazne väčší ako pred pandémiou – priemerný primárny deficit ako % HDP v rokoch 2015-2019 (os X) na grafe.
Graf: @DanielKral1
Ako na grafe vidno hospodárenie štátu nebola žiadna sláva na Slovensku ani pred pandémiou. Hospodárenie krajiny jadra eurozóny Francúzska je ešte väčšia tragédia. To nie je ale nič nové. Euro trpí tragédiou spoločnej špajze, ktorú vyjedá Francúzsko, Taliansko a ostatné krajiny s verejnými financiami v zlom stave už od svojho zrodu. V knihe Zlé peniaze (2015) píšem:
“Implicitná garancia a monetárna politika ECB vytvorili v eurozóne problém spoločnej pastviny. Aby grécky politik bezstarostne nemíňal na dlh, ktorý nakoniec zaplatí nemecký daňový poplatník, mal zabezpečiť Pakt stability a rastu. Táto dohoda mala plniť funkciu policajta, ktorý bude v menovej únii trestať fiškálnych čiernych pasažierov.”
Pakt stability a rastu nepriniesol ani stabilitu ani rast. Najskôr veľké, neskôr aj malé krajiny ho beztrestne porušovali. Po eurokríze sa fiškálne pravidlá dočkali nových úprav, pravidiel a zmlúv v podobe two-packu, six- packu či novej medzištátnej dohode o zodpovednom hospodárení členov únie s názvom Fiškálny kompakt.
“Ťažko sa hľadá mechanizmus na vynútenie disciplíny v modeli, keď má vinník hlasovať o svojom potrestaní. Snaha o vyriešenie eurokrízy fiškálnou centralizáciou tak pripomína odhodlanie páru, ktorý sa rozhodol partnerské nezhody a hádky vyriešiť manželstvom. Krajiny, ktoré sa nevedia skoordinovať dostatočne ani na to, aby fungovala aspoň menová únia, nebudú vedieť spolupracovať do tej miery, aby udržali funkčnú fiškálnu úniu, vyžadujúcu omnoho väčšiu mieru potláčania národných záujmov a ignorovania lokálnych voličov. Nádej nie je dobrá stratégia pri budovaní stabilnej meny.” píšem v Zlých peniazoch.
Už vtedy mi bolo jasné, že to pomôže
“Nikdy nebol problém s nedostatkom pravidiel, ale s tým, že sa nenašla autorita, ktorá by ich dodržiavanie vedela vynucovať. Trest pre predlženú krajinu vo finančných problémoch, v podobe peňažnej pokuty, len dokresľuje absurditu európskeho modelu. Fiškálny kompakt nestihol osláviť ani prvé narodeniny, kým v ňom definované pravidlá beztrestne porušila prvá krajina, pričom Francúzsko sa správalo, ako keby nič také ani nikdy nepodpísalo. Európska menová únia sa priznaním formálnej garancie dlhov po vypuknutí krízy stala ešte viac nestabilnou. Euro je vo svojej súčasnej podobe jednou nohou v hrobe. Bude žiť dovtedy, kým členovia menovej únie nadobro nezhumpľujú spoločnú kreditku. Či to budú tri roky alebo dvadsať rokov, bude závisieť od ekonomického rastu, ochoty reformovať a miery inflácie, ktorá sa použije na ničenie dlhov.”
Ako vyzerá situácia o takmer 10 rokov neskôr?
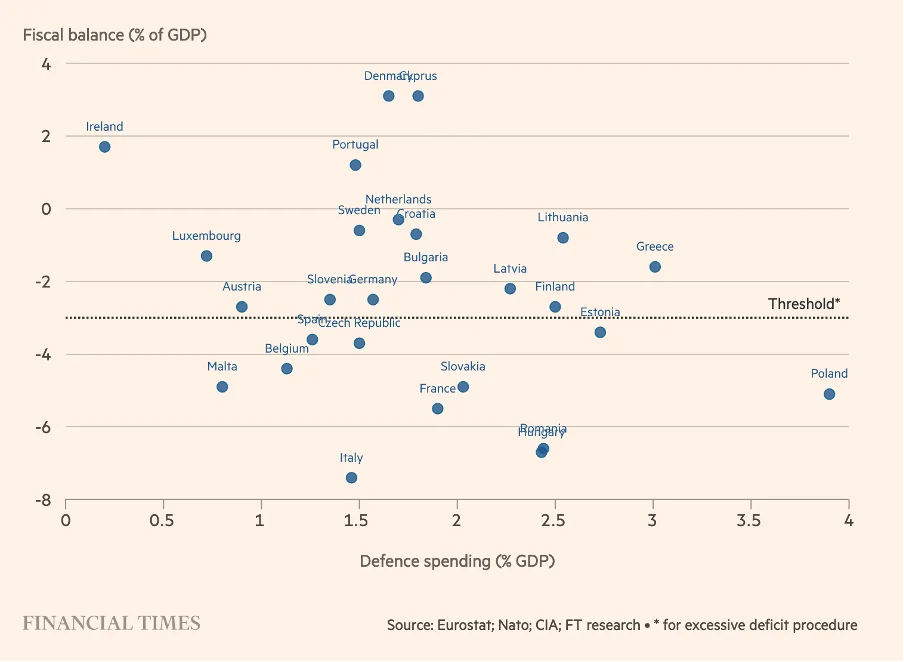
Máme za sebou roky monetizácie dlhu členských krajín spoločnou centrálnou bankou. Dlhy sa nesplácajú, rastú a ich negatívne dopady odkladajú infláciou. 11 krajín únie porušuje fiškálne pravidlá v podobe maximálne 3 % deficitu.
Dostali sme sa dokonca do situácie, že už aj samotní politici a ich úradníci prestali snahu o zodpovedné hospodárenie čo i len predstierať. Tento týždeň Radou Európskej únie schválená reforma fiškálnych pravidiel otvorene hovorí, že:
“Členské štáty budú môcť požiadať o predĺženie plánu na maximálne sedem rokov, ak sa zaviažu k súboru určitých reforiem a investícií, ktoré zlepšia odolnosť a rastový potenciál, podporia fiškálnu udržateľnosť a budú riešiť spoločné priority EÚ.”
Únia prestane zapíjať problémy štátnym dlhom u…za sedem rokov…ale teraz naozaj! Tento postoj sa skôr či neskôr vypomstí. Áno, dlhy majú aj USA, ale na rozdiel od amerického dolára, euro nie je svetovou rezervnou menou a od eurokrízy neustále stráca svoj podiel na zahraničnom obchode a svetových rezervách.
Navyše Európska únia už od finančnej krízy za USA dramaticky ekonomicky zostáva. Plamenné predsavzatia politikov z Lisabonskej stratégie (2000) hovorili, že : „…do roku 2010 sa Európska únia zmení na najdynamickejšiu a najkonkurencieschopnejšiu poznatkovo orientovanú ekonomiku sveta schopnú udržateľného hospodárskeho rastu…“
Dnes sa zaostávanie za USA rok od roku prehlbuje a nie je to spôsobené novými členskými krajinami.
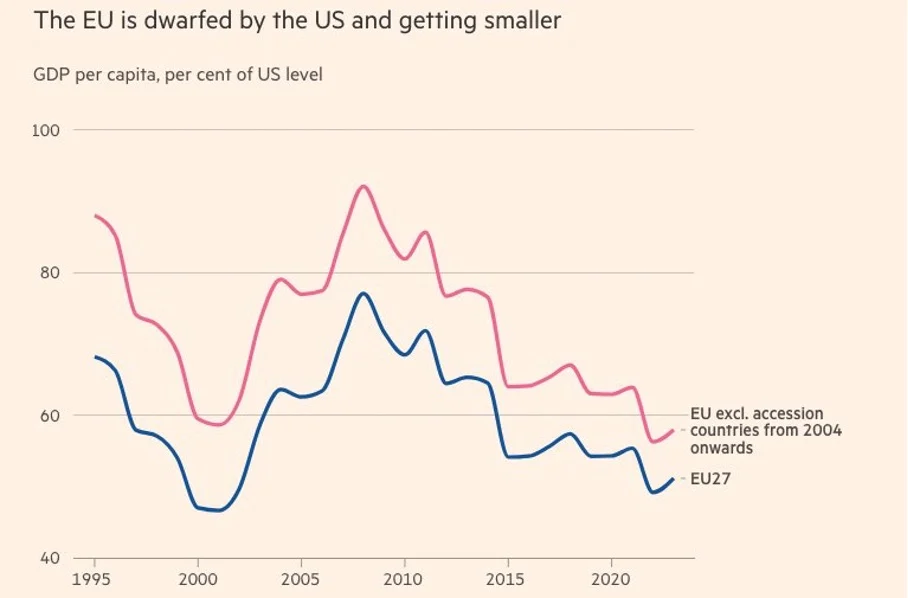
HDP na obyvateľa v % úrovne USA, EÚ (modrá krivka), EÚ bez nových členských krajín, ktoré pristúpili po roku 2004 (červená)
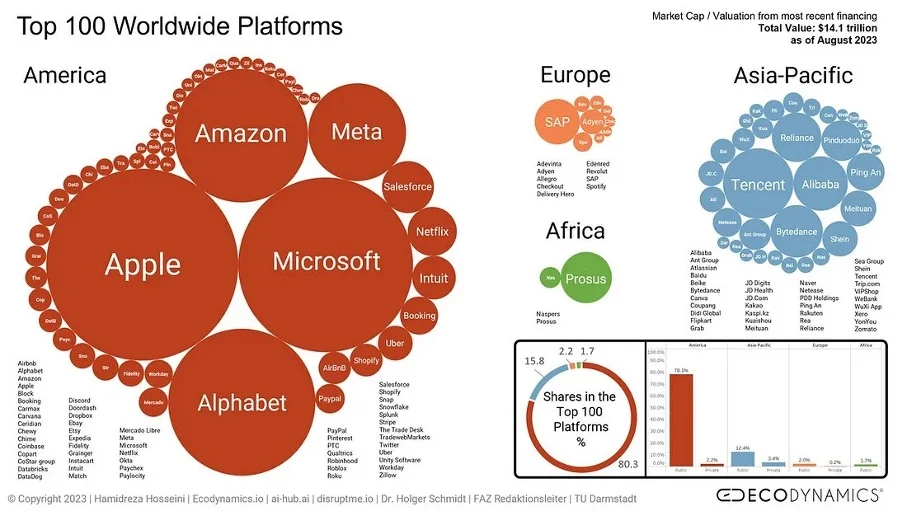
Namiesto „najdynamickejšej a najkonkurencieschopnejšej poznatkovo orientovanej ekonomiky” je Európska únia „regulačnou veľmocou”, kde sa síce neinovuje, ale zato zakazuje to, čo vzniklo inde. Z top 100 svetových technologických platforiem podľa trhovej kapitalizácie sídli v Európe len 2,2 %, čo je len o niečo viac ako v Afrike (1,7 %).
Štátne dlhy sa nesplácajú. Zo štátnych dlhov sa rastie. Skôr než krachu USA sa preto bojím krachu eurozóny.
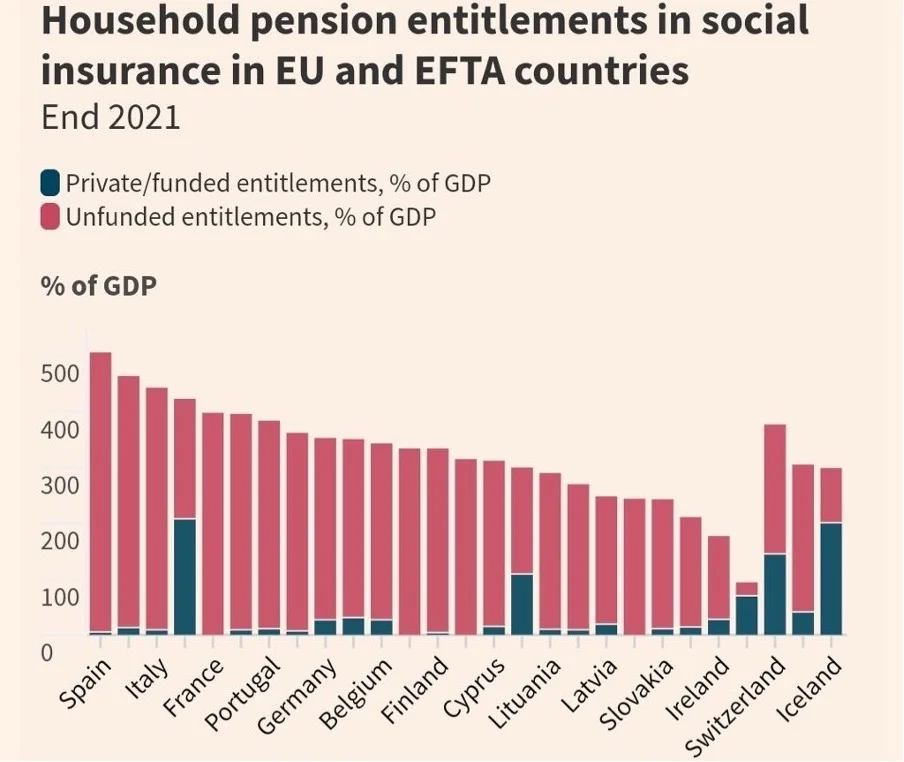
Nekryté budúce dôchodkové nároky voči štátu (červeným) ako % HDP
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Ešte vyššie a ešte dlhšie – najdôležitejší úrok na svete nie a nie klesnúť
Na ostatnom investičnom #zpdz seminári v máji minulého roka som ukazoval tento graf:
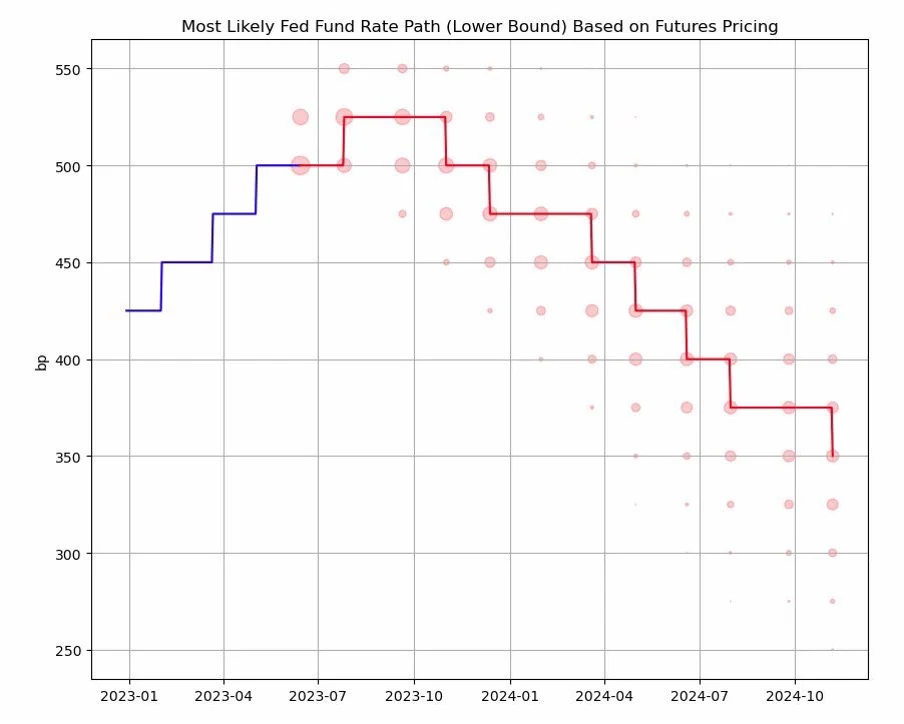
Je na ňom odhad ďalšieho vývoja základnej úrokovej sadzby americkej centrálnej banky odvodený z cien na peňažných trhoch. Trhy čakali prvé zníženie základného úroku ešte na jeseň 2023. Dnes sme mali byť už na 4,5 %.
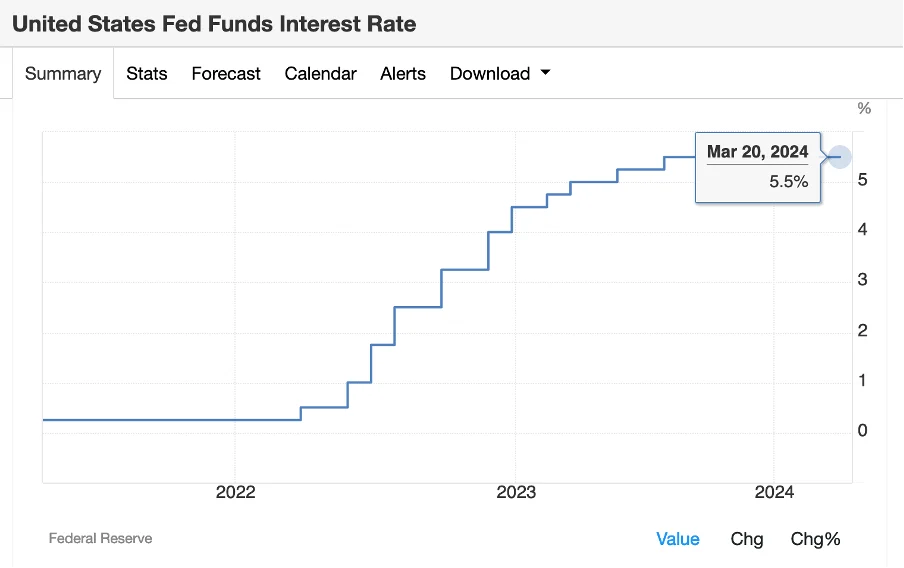
Už vtedy som sa na tomto prílišnom optimizme trhov smial a hovoril, že to majú zle. Je o rok neskôr a trhy sa nedočkali jediného zníženia základného úroku. Stále sme na 5,5 %.
Pravidelnú meetup/seminárov #zpdz Tour de Slovakia plánujem aj tento rok, akurát pre problémy s chrbtom ju z mája prekladám na október.
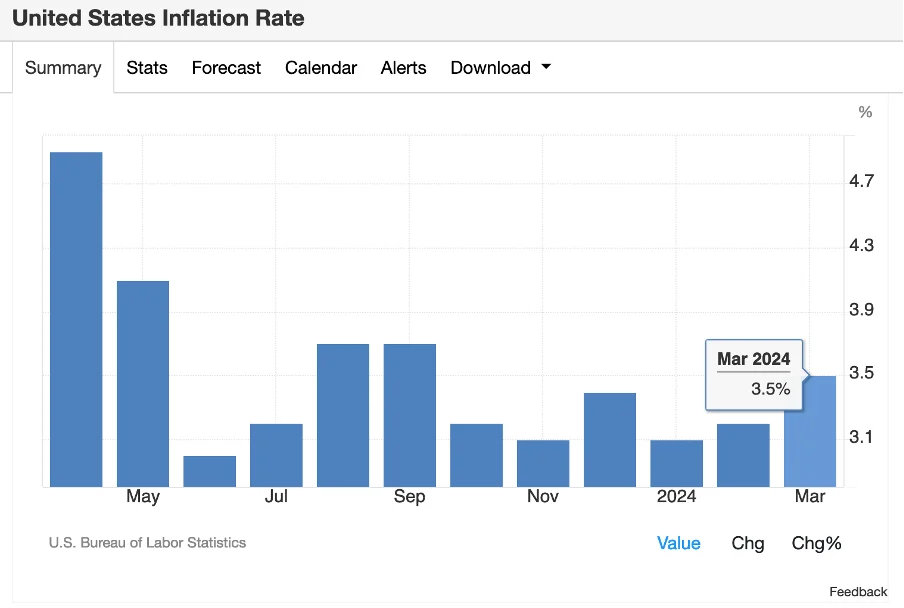
Americká nezamestnanosť je stále na historických minimách, ekonomika ostatný rok rýchlo rástla. Akcie, bitcoin a zlato dosiahli historické nominálne maximá. Rast amerických spotrebiteľských cien bol aj v marci nad inflačným cieľom a očakávaniami trhu – ceny medzimesačne narástli o 0,4 % (očakávania 0,3 %). To znamená, že medziročná cenová inflácia v USA vzrástla na 3,5 %.
Tieto fakty vedú k otázke: Prečo základný úrok znižovať a nie zvyšovať? Teda okrem toho, že v USA idú voľby?
Túto črtajúcu sa dilemu cítia aj v centrálnej banke. Zmenu nálady bolo možné vidieť aj na ostatnom zasadaní Fedu. Z vyjadrení jeho predstaviteľov je zrejmé, že zo signalizovaných minimálne troch znížení základného úroku o 0,25 % tento rok toho zrejme veľa neostane. Pred aktuálnymi inflačnými číslami bolo zníženie základného úroku centrálnou bankou v júni tutovka, momentálne to už nevyzerá pravdepodobne.
Do cien na peňažných trhoch je dnes zapracované už len jediné zníženie v tomto roku a to až v decembri. Šance na žiadne zníženie výrazne vzrástli a už prevyšujú šance na druhé zníženie.
Obrat v cenovej inflácii a rétorike centrálnej banky vystrašil aj amerického prezidenta. Predsa len, je v tej predvolebnej kampani. Centrálna banka by mu mohla všetko pokaziť, eliminovať efekty voličom doteraz rozdaných peňazí. Po zasadaní Fedu to dal trochu na Trumpa.
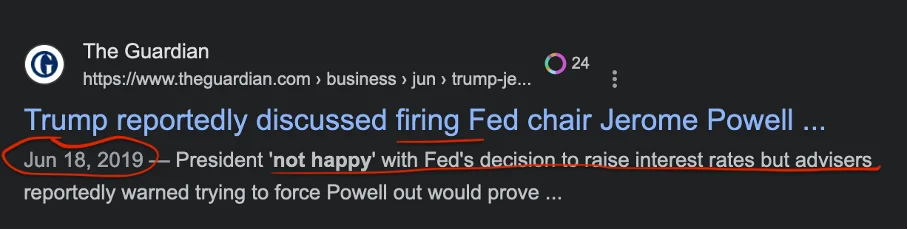
Niektorí z vás si hádam ešte spomenú, ako v roku 2018 Donald Trump, ešte ako prezident, kričal na Powella:
Teraz sa Biden hrá na proroka, makro-ekonóma a rozpráva Powellovi do toho, akú cestu základného úroku vidí do konca roku:
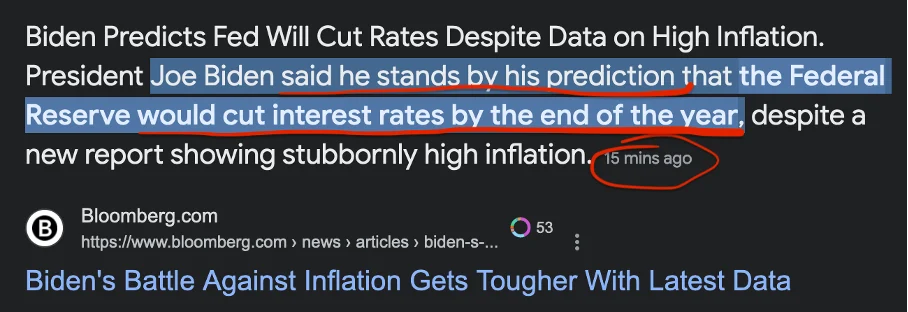
Raz darmo, zlé peniaze sú stále kľúčovým nástrojom politiky. Prezident Trump aj prezident Biden žobronia, len každý svojím štýlom.
Rozdiel medzi očakávaniami trhov a menej optimistickou realitou už raz skončil malou panikou v októbri 2023, keď sa výnosy na dlhých amerických dlhopisoch – najdôležitejšom investičnom grafe sveta – dostali až na 5 %. Pri tej cene som si povedal, že to rád s nimi na nejaký čas skúsim.
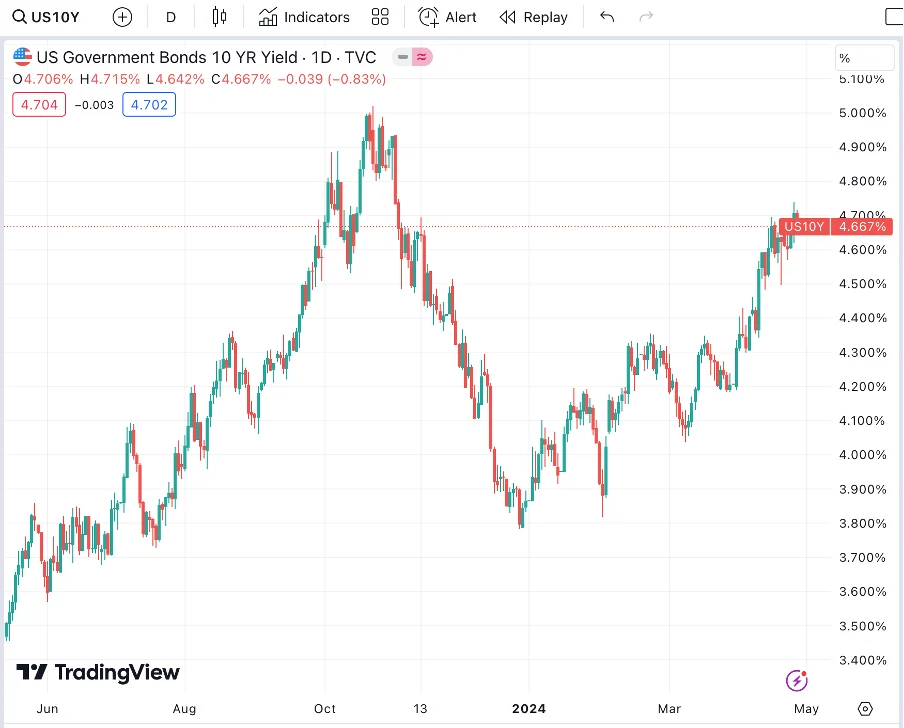
Zbavil som sa ich keď sa na trhy opäť vrátil prehnaný optimizmus ohľadom ochoty Powella úroky znižovať koncom decembra. Po aprílovom zasadaní Fedu ma začali opäť svrbieť prsty, či nie je opäť čas na nákup. Zatiaľ som odolal.
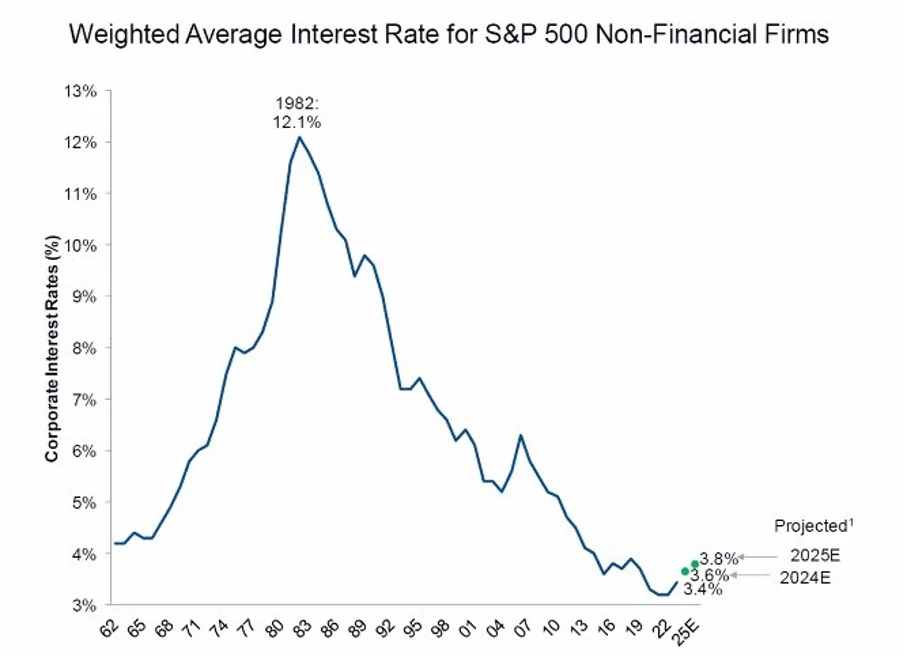
Veľké americké firmy vysoké úroky zatiaľ netrápia. Vážený priemerný úrok nefinančných podnikov v indexe S&P 500 bol v roku 2023 len 3,4 %, a odhad na roky 2024 a 2025 je 3,6 a 3,8 %.
Trúfne si ECB bez staršieho brata?
V eurozóne je dôvodov na zníženie základného úroku výrazne viac, než v USA. Okrem už spomenutej recesie v Nemecku a ekonomického trápenia mnohých ďalších krajín eurozóny tu na rozdiel od USA ešte stále panuje menová deflácia. Eur v obehu je o takmer 10 % menej, než pred rokom.
Čo sa týka cenovej inflácie, tá je tiež bližšie cieľu centrálnej banky, než v prípade Fedu. Jej medziročné tempo bolo v apríli 2,4 %.
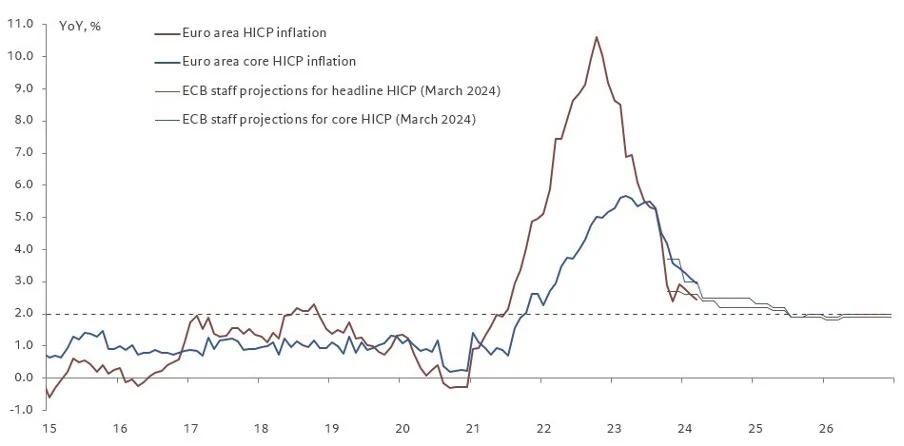
Cenová inflácia vyjadrená harmonizovaným indexom spotrebiteľských cien (červená krivka) a jadrovou cenovou infláciou (modrá) Graf: @fwred
ECB zvyčajne nerobí samostatné kroky, ale nasleduje USA. V prípadoch, keď sa od Fedu v minulosti odklonila, bola z toho skôr blamáž. Napríklad na jar 2011, keď začala sama, bez Fedu zvyšovať úrok. Bola z toho recesia a o pol roka neskôr, už museli základný úrok opäť znižovať. Alebo naposledy, začiatkom roka 2022 už pod Lagardeovou. Šéfka ECB neposlúchala Powella a pol roka predstierala, že cenová inflácia je výsledkom ponukových šokov a nie jej zodpovednosť. Vďaka jej dlhému váhaniu sme tu mali 15 % cenovú infláciu.
Nájde dnes Lagardeová odvahu, robiť samostatnú monetárnu politiku? Predsa len chyba v spoločnosti iných sa na rozdiel od samostatnej chyby zvykne odpúšťať. To sa dozvieme zrejme už na júnovom zasadaní.
Dno v slovenských nehnuteľnostiach? Tak určite…
„Dostupné mesačné štatistiky signalizujú, že ceny dosiahli dno pravdepodobne v septembri. S týmto záverom koreluje aj vývoj mesačných údajov o čistom prírastku úverov na nehnuteľnosti.“ napísala Národná banka Slovensa vo februári.
„Ja budem dno hľadať v ďalšej recesii.“ okomentoval som to v #zpdz vtedy.
Nie, v septembri to nebolo dno. Podľa aktuálnej správy NBS:
„Návrat k rastu nebude taký jednoduchý ako sa z údajov za minulý štvrťrok mohlo zdať…Ceny nehnuteľností medzi štvrťrokmi klesli o 0,4 %. Trend medzimesačných rastov pretrval od októbra do januára, vo februári však prišlo k výraznému zlacneniu. Zastavilo sa tiež postupné znižovanie ponuky, ktoré sme pozorovali počas celého roku 2023.“
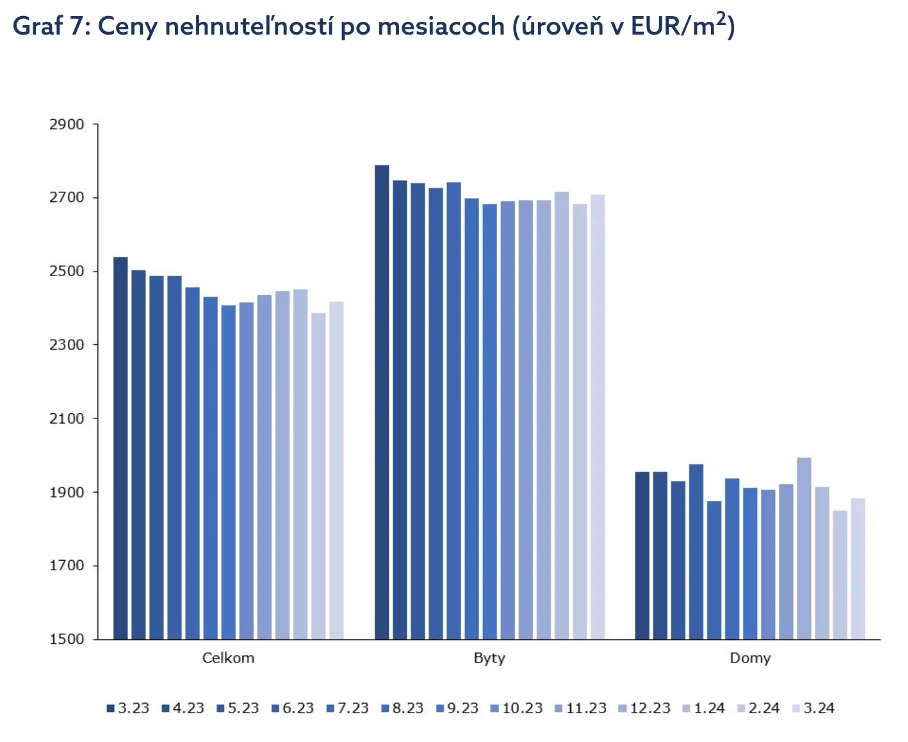
Úvery domácnosti skôr splácajú, než si berú nové. Čistý prírastok úverov na nehnuteľnosti je aj dva roky po spľasnutí bubliny v dlhu záporný. Ani prípadné zníženie základného úroku Európskou centrálnou bankou tento trend oddlžovania Slovenských domácností nezmení. Prípadný príchod recesie ho naopak môže urýchliť.
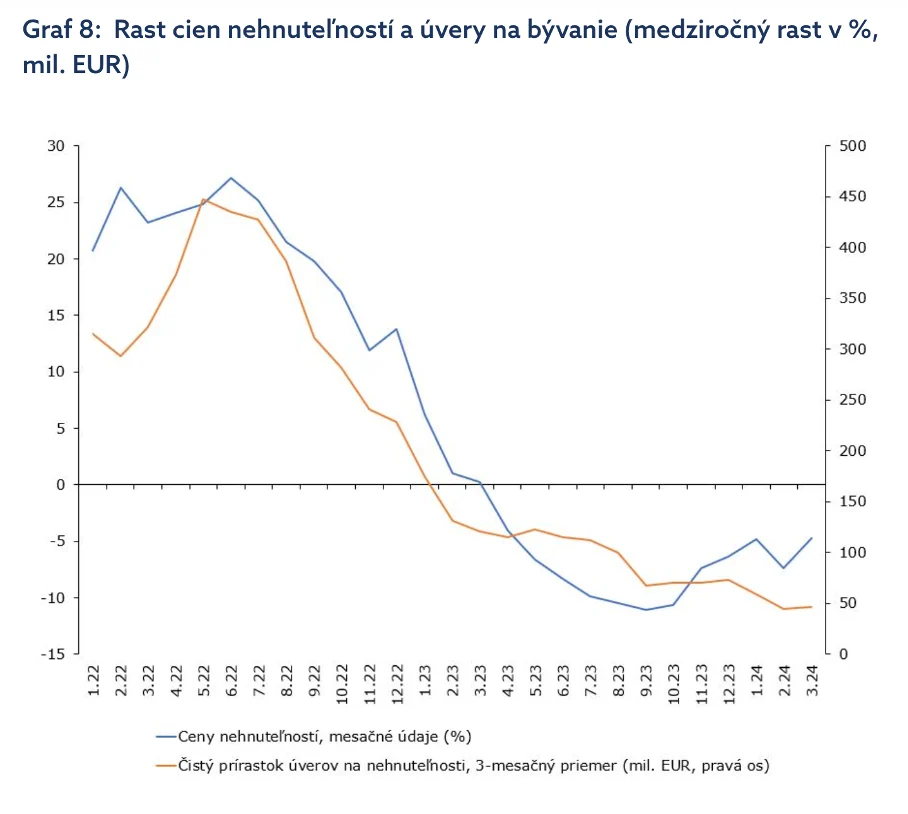
Takto vyzerá ich pokles za minulý rok podľa jednotlivých krajov:
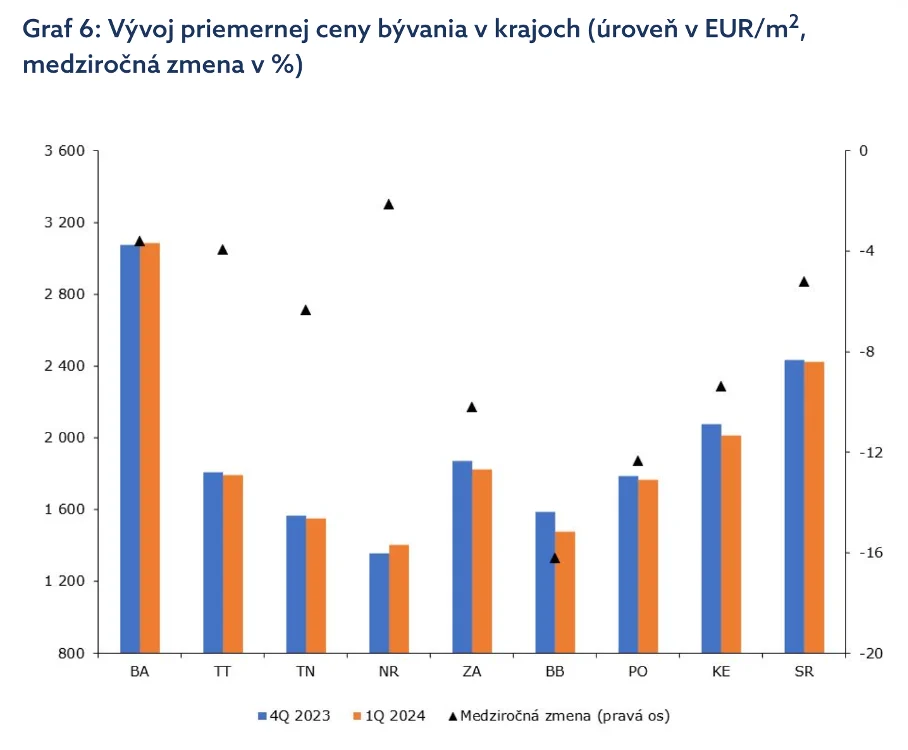
Veľa potenciálnych faktorov pre obrat v trende poklesu cien rezidenčných nehnuteľností na Slovensku v nasledujúcich rokoch nevidím. Zima finačného cyklu pokračuje.
Zlatí ťažiari
Zlato má za sebou divoké dva mesiace. Najmä jeho eurová cena vyzerá pre nás, v eurozóne desivo.
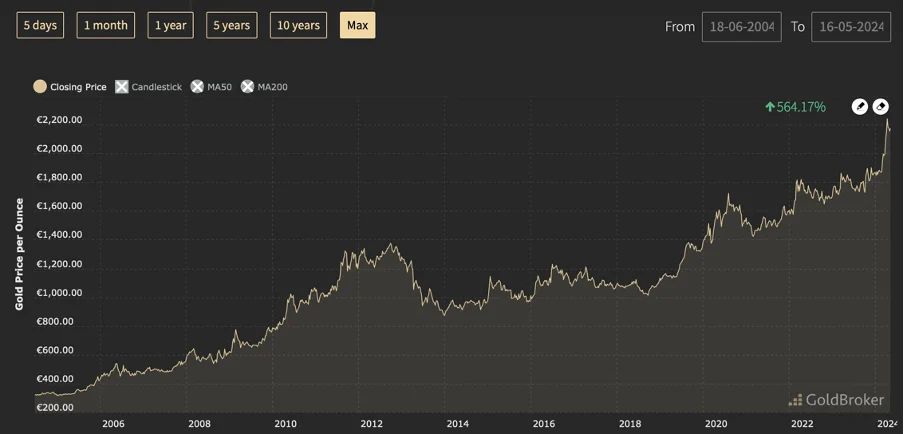
Pravidelne, keď zlato takto prudko narastie aj v súvislosti s politicko-ekonomickými napätiami ako je pandémia, vojna alebo banková kríza sa objaví kopa otázok, či vôbec ešte má zmysel zlato kúpiť. Tentokrát som na túto otázku odpovedal v podcaste. Podcast má aj praktické dokončenie “Kedy, ako a kde kúpiť zlato” pre Členov a Podporovateľov.
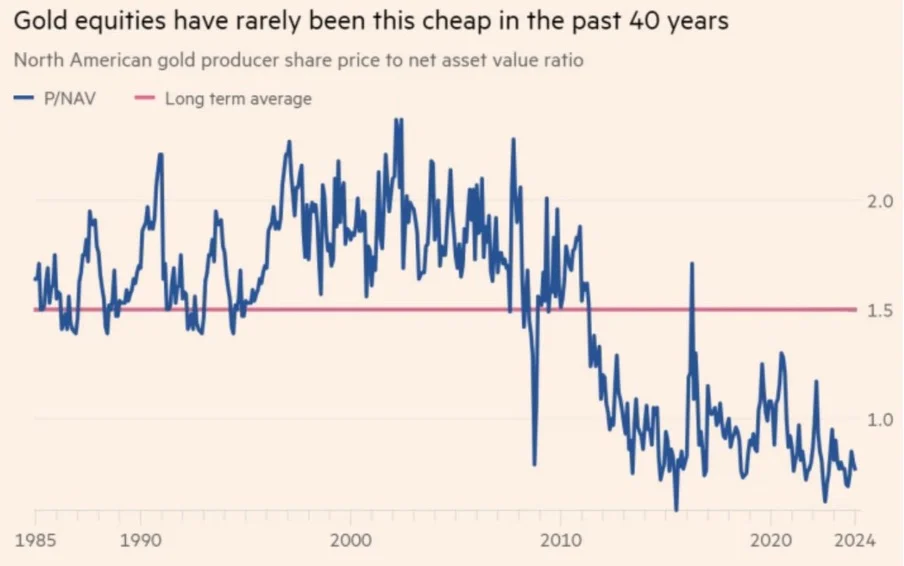
V tomto videu hovorím aj o zlatých ťažiaroch, ktorí sa zdajú byť z historického hľadiska stále lacní. Ukazuje to aj nezvyčajne nízky pomer ich ceny k aktívam, ktoré držia.
Bitcoin je digitálne, ale ešte stále nie zlato
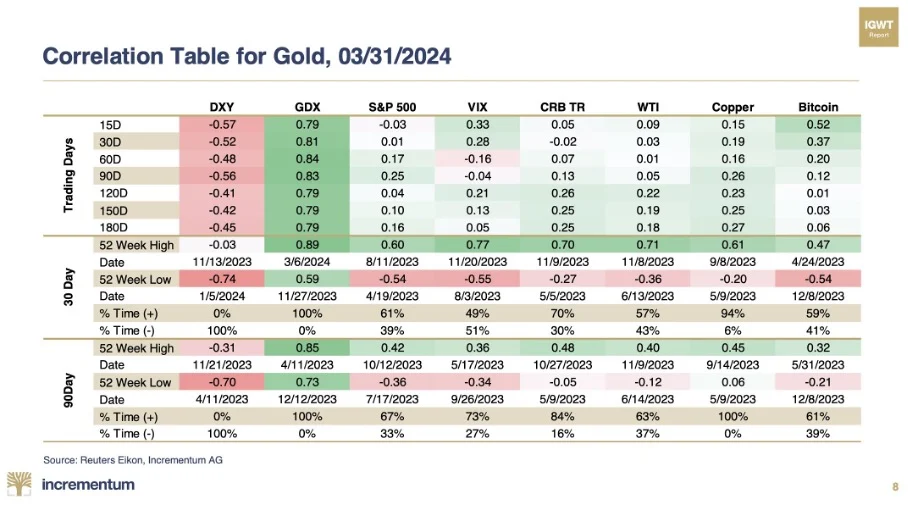
V piatok, pred útokmi Iránu na Izrael, som v mojej ekonomickej $kratke na sociálnych sieťach dal tabuľku, ktorá ukazuje, že korelácia ceny zlata s bitcoinom za ostatných 180 obchodovacích dní je len 0,06. To znamená, že bitcoin má stále bližšie k akciám, než k zlatu.
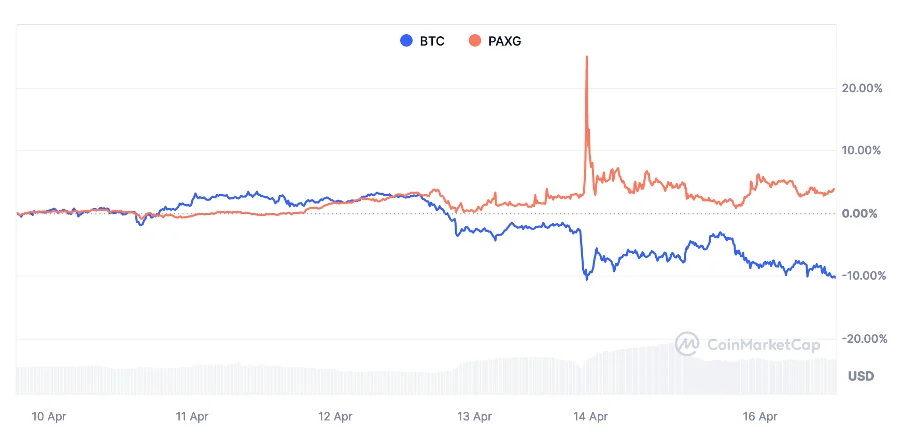
Nasledujúci víkend Irán zaútočil na Izrael a opäť som mal príležitosť nečakanou udalosťou testovať, čo vlastne bitcoin predstavuje pre ľudí. Či je to skôr risk ON aktívum, ktoré ľudia kupujú v časoch, keď majú odvahu liezť ďaleko na konár, načahujúc sa za jabĺčkom výnosu alebo už je to risk OFF aktívum, ktoré robí skôr to, čo zlato – rastie, keď sa ľudia boja neistoty budúcnosti a predávajú rizikové aktíva ako akcie.
Ako viem, ako sa obchodovalo zlato, keď sa útok udial cez víkend? Vďaka crypto – tokenu PAXG, ktorý je ekvivalentom jednej unce zlata, máme trhový odhad toho, čo by sa približne dialo so zlatom, keby sa obchodovalo 24/7 a teda aj v nedeľu ráno počas útoku. Zopakoval sa scenár z napadnutia Ukrajiny Ruskom. Zlato išlo hore, bitcoin dole.
Napriek tomu, že korelácia bitcoinu a technologických akcií už postupne klesá, Bitcoin ešte stále nie je zlato.
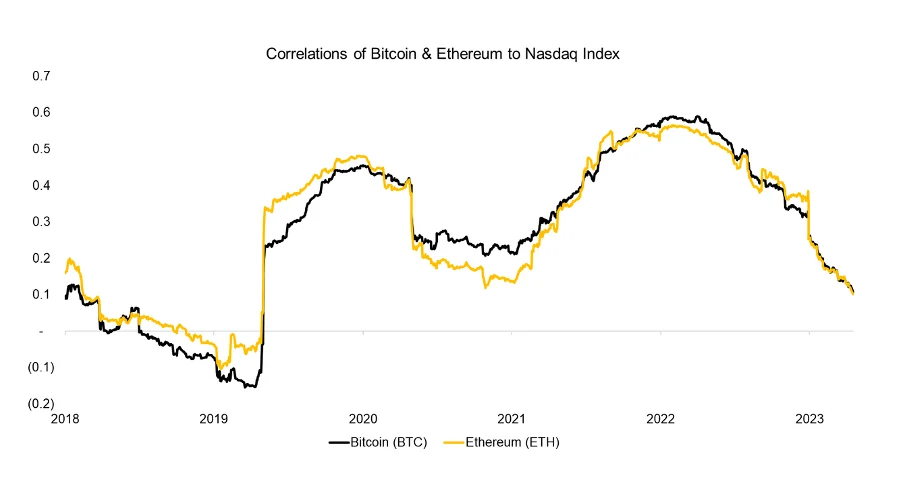
Korelácia bitcoinu a etherea vs. technologických akcií postupne klesá Graf: Finominal
Trochu ma opäť prekvapil urputný odpor a nepochopenie tohto môjho postrehu veľkou časťou bitcoin-maxíkov. Brali to nie ako konštatovanie faktu, ale útok. Urazene reagovali v štýle „aj tak som na bitcoine viac zarobil”.
Nezvládnuté emócie bránia pochopeniu dôležitých súvislostí. Od podstaty tohto aktíva a korelácií s inými druhmi aktív totiž závisí jeho optimálna alokácia v majetku. Áno, uhádli ste. Nemyslím si, že to je 100 %. Navyše mnohým príliš horlivým bitcoinerom, ktorí považujú zlato za nepriateľa, by neuškodilo naštudovať si samotnú históriu vzniku bitcoinu. Bitcoin funguje podľa toho ako funguje zlato a nie je náhoda, že bitcoin vyrábajú doslova „ťažiari”.
Bitcoin-maximalisti majú rozcuchané nervy aj z toho, že ich chce každý regulovať, zdaňovať či rovno zakazovať. Tak naše ministerstvo financií udusilo aj potenciálnu rozvíjajúcu sa komparatívnu výhodu Slovenska v podobe tunajšej aktívnej a veľkej bitcoinovej scény. Správa vypracovaná Medzinárodným menovým fondom ukazuje, že Slovensko (a Česko) patrili z hľadiska cezhraničného prítoku bitcoinového kapitálu (odhadnutého na základe analýzy blockchainu) do najvyššieho kvartilu sveta. Vďaka absurdnej daňovej politike v tejto oblasti sa množstvo ľudí, ktorí tento sektor rozvíjalo presunulo do Južnej Ameriky. Nielen staré členské krajiny, ale aj Slovensko je na ceste k tomu, aby sa stalo skanzenom pre ázijských turistov.
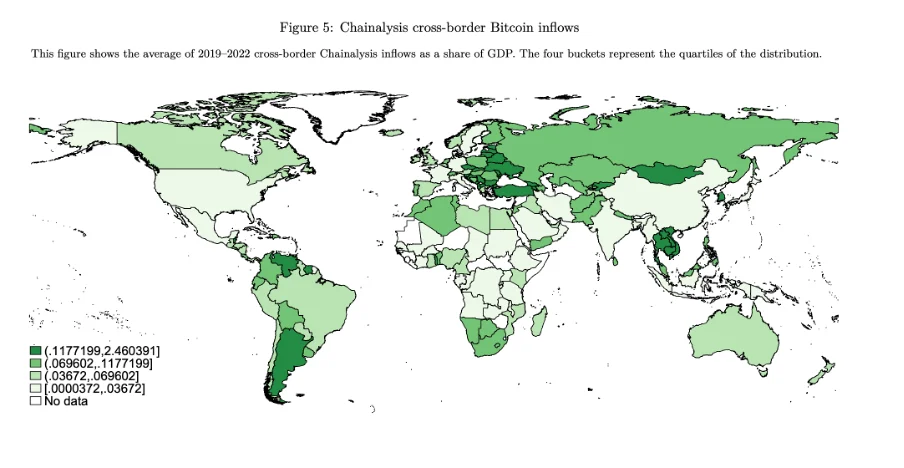
Krajiny rozdelené do kvartilov podľa odhadu (Chainanalysis) cezhraničného prítoku bitcoinového kapitálu ako % HDP krajiny. Horný kvartil sa pohyboval v analyzovaných rokoch 2019-2022 v priemere od 0,1 do 2,5 % HDP Zdroj: Cerutti, Chen, Hengge (2024), IMF
Hodnota, cena, peniaze a bitcoin
Predstavte si najškaredší obraz moderného umenia aký vás napadne. Od maliara, ktorý je nacicnutý na štát, lebo pomáhal v politickej kampani víťaznej strany, ktorú neznášate. Ani do tmavej pivnice nad zemiaky by ste si ho nezavesili. Akurát by vás rozčuľoval, keď idete po kvašáky. Nezaplatili by ste zaň ani euro. Nemá preto žiadnu hodnotu?
Nie tak zbrklo. To nezávisí len od vás, ale aj od trhu. Ak sa obrazy tohto umelca bežne predávajú napríklad za 10 000 tisíc eur, tak má hodnotu aj pre vás. To, že ho nemôžete vystáť, na tom nič nezmení.
Hodnota je subjektívna, odvodená od toho ako daná vec alebo služba pomôže nám. Cena je objektívny výsledok hlasovania o subjektívnych hodnotách množstva ľudí, ktorí môžu túto vec alebo službu kúpiť. Obchodovateľné ekonomické statky, majú ale okrem úžitkovej hodnoty (spotreba) aj výmennú hodnotu (dopyt). Pri vajíčkach dominuje spotreba, preto ich cenu určuje najmä úžitková hodnota pre ľudí. Neplatí to ale ani pre všetky potraviny. Makrelám v konzerve v amerických väzniciach cenu neurčuje spotrebný, ale výmenný dopyt. Fungujú tam ako peniaze, preto ich väzni dopytujú na to, aby ich neskôr mohli vymeniť za niečo iné a nie zjesť s cibuľkou. Ide o statok, ktorý väzenský trh vyselektoval ako jeden z najľahšie vymeniteľných. Preto makrely získali samostatný výmenný dopyt – ich cena má v sebe prirážku nad ich bežnú úžitkovú hodnotu. V našich väzniciach sú to napríklad cigarety. Žiadneho z väzňov by nenapadlo povedať, že cigarety pre neho nemajú hodnotu len preto, že nefajčí.
Ak pri určovaní ceny nejakých vecí nejde ani tak o to, aký úžitok prinášajú, ale aký je po nich výmenný dopyt, potom ide o peniaze (napr. eurá) alebo proto-peniaze (makrely, cigarety, šperky, alkohol…). Pri peniazoch dominuje výmenný (čiže peňažný dopyt) a tým aj výmenná (peňažná) hodnota nad úžitkovou hodnotou. Toto platí pri všetkých peniazoch a peňažných aktívach. Keby malo napríklad zlato stáť toľko, koľko ho dopytuje priemysel alebo zubári, stálo by zlomok dnešnej ceny.
Vráťme sa k tomu obrazu. Napriek tom, že ho neznášam, ak ho viem predať za 10 tisíc, potom má ten hnusný obraz pre mňa hodnotu podľa toho, akú má hodnotu to, čo si za tých 10 tisíc následne kúpim. Mne sa napríklad nepáčia tie mosty na 100 eurovke. Dokonca je to znehodnotené podpisom právničky a kariérnej političky, ktorá sa po známostiach dostala na čelo peňažného monopolu v eurozóne. Že to je aspoň kvalitný papier? Kdeže, samý plast. Preto to je nie je použiteľné ani tam, kde človek aspoň ten papier potrebuje. Budem preto po internetoch vypisovať, že tá 100 eurovka má pre mňa nulovú hodnotu? Toľko sebaovládania mám, aby som tieto emócie potlačil a nechal zbehnúť aj pomalšie, racionálne zamyslenie. Napriek tomu, že sa mi sto eurovka nepáči, má aj pre mňa hodnotu toho, čo od niekoho iného za ňu dostanem.
Ani pri bitcoine to už dávno nie je o tom, čo si myslíte vy, ja alebo nejaký hlučný no-coiner. Ich cenu určuje trhový konsenzus. Cena je objektívnym výsledkom hlasovania o subjektívnych hodnotách ľudí po celom svete. Úžitková hodnota je o mne, výmenná hodnota je o ostatných. Nenulová cena vyplývajúca z výmenného dopytu po bitcoinoch vedie k tomu, že bitcoin má hodnotu minimálne na úrovni toho, čo by si človek chcel za tých 50-60 tis. eur kúpiť. Bitcoin preto nemôže byť bez hodnoty ani pre rodeného hejtera kryptomien z centrálnej banky. Kto tvrdí opak, buď nerozumie ekonomike alebo klame. To, že sa mu nepáči trhový konsenzus, ešte neznamená, že ho môže ignorovať. Hovorí sa tomu trhová spätná väzba a učí to pokore. Ekonóm tvrdiaci, že bitcoin nemá hodnotu je ako lekár presviedčajúci pacienta: „To vás predsa nemôže bolieť!“
Tip – Káva s Karpišom
Tohto ročný májový #zpdz meetup/seminár v Košiciach, Bratislave a Žiline síce posúvam na október, no „Kávu s Karpišom“ mi chrbát neprekazí. Ďalšia decentralizovaná kaviareň o aktuálnom vývoji na trhoch a vašich praktických otázkach ku peniazom a dobrému životu bude už tento týždeň. Tak si v kalendároch nastavte „meeting“, aby ste počas kávy nikomu nechýbali, na termín:
streda 15.05.2024
od 10:00 do 11:15
Na tejto stránke nájdete 20 minút pred začiatkom eventu link, cez ktorý sa môžete pripojiť. V snahe predísť prípadným nedorozumeniam zopakujem, že prístup majú len #zpdz predplatné v úrovni Člen a Podporovateľ.
Juraj Karpiš
„Najdôležitejšia kniha o písaní a tvorbe, akú som čítal. Keby som nepostupoval podľa nej, nevznikla by Trhlina, Na smrť, ani ďalšie moje knihy. Všetky ostatné rady o tvorbe sú len poznámkou pod čiarou k Vojne umenia.“ napísal nám o Vojne umenia jeden z najpredávanejších slovenských spisovateľov Jozef Karika. Kým budete prekonávať vlastnú verziu Odporu, môžete mi napísať vaše tipy, komentáre a pripomienky na [email protected] .


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.