Post dovolenkový syndróm
Civel som na obrazovku a zabával sa neproduktívnymi slučkami po sociálnych sieťach a čítaním aktuálnych, teda zbytočných správ. Minúta po minúte strateného života. Totálne vymletý. Len 11 hodín doobeda a ja som mal už v sebe dve kávy a dva čierne čaje s mliekom. Nedostatkom stimulantov to nebolo. Nebol som síce hladný, ale namiesto písania som špekuloval, čo si spravím na obed. Hocičo je lepšie než práca.
„Tieto návraty do normálneho sveta mi nejak nejdú…“ posťažoval som sa kamarátovi. Hneď ako som to povedal som si uvedomil, že to je naopak. Že z krátkeho výletu do normálneho sveta tam vonku som sa vrátil do matrixu – na zadok a za počítač. Možno aj preto je to také ťažké.
Tvorba nových vecí vyžaduje prekonanie Odporu. Ten čerpá svoju silu zo strachu zo zlyhania v kombinácii s prirodzenou nechuťou človeka voči zmenám. Zvyk je brnenie, ktoré pomáha aj v nekonečnom boji s Odporom. Nie nadarmo ho prezývame železná košeľa. Na dovolenke sa mi nepodarilo udržať rutinu napriek predsavzatiam. Na to bola príliš divoká. Prerušenie série vedie k ťažkým začiatkom. Z rútiaceho vlaku tvorivého procesu sa ľahko vyskočí, no ťažko sa doň vracia.
Už som späť, snáď aj mentálne. Len neviem, či to je dobré.
Prečo padlo zlato?
„Zlato nefunguje!“ čítam nárek na internetoch. „Načo je vôbec dobré?“ počúvam od klientov. Nadšenie a sklamanie, to je nikdy nekončiaci cyklus na trhoch. Len pred pol rokom, keď Putin zaútočil na Ukrajinu a Rusi v Európe rozpútali vojnu, sa ešte ľudia tlačili v rade pred obchodom s investičným zlatom a nakupovali za rekordné ceny. Mnoho ľudí je dnes nedočkavých nakúpiť alebo už rovno nakupuje „dno“ v akciách. Že by bol niekto pažravý na „dno“ v zlate som nepočul.
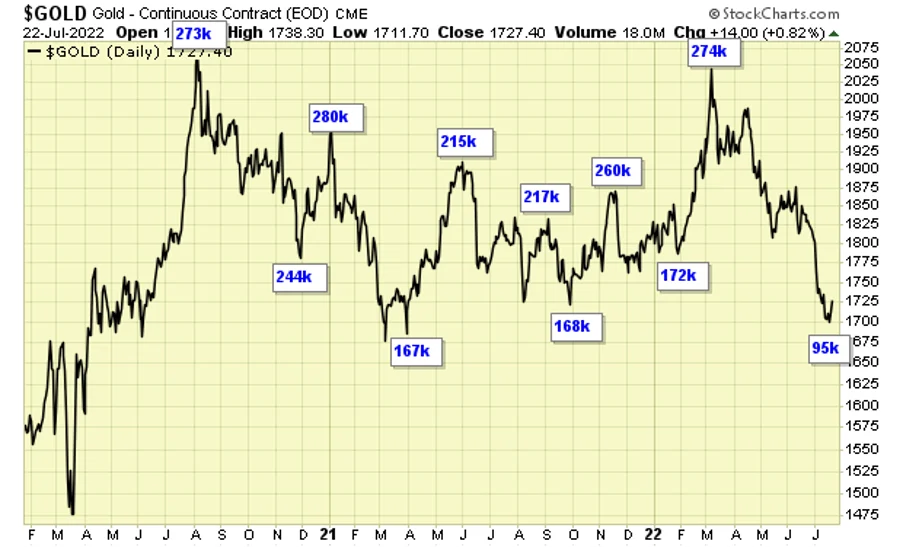
Súdiac podľa objemu otvorených futures kontraktov na zlato na americkej burze CME je v ňom dnes najmenej špekulácie za posledné dva roky (95 tisíc otvorených kontraktov vs. 274 tis. zo začiatku vojny alebo 273 z jari 2020). Sme zrejme niekde blízko extrému trhového manio-depresívneho kyvadla v tomto aktíve.
Nikto nemôže vedieť, prečo cena niečoho na verejnom trhu rastie alebo klesá. Samotný pohyb ceny je emergentne vzniknutou informáciou. Výslednicou množstva pohybov v dopyte a ponuke po celom svete. Trh má preto vždy pravdu.
Aj preto nasledovné berte skôr ako pohľad do mojich kávových usadenín. Inventúru príbehov, pomocou ktorých si dnes vysvetľujem komplikovaný svet okolo seba.
Už ma neprekvapuje, že mávam opačné pocity, než priemerný investor. Pred letom som si lámal hlavu, prečo to zlato oproti doláru výraznejšie nepadá. Napriek poklesu politického rizika, prehriatej ekonomike, vysokým úrokom a silnému doláru. Posledné týždne prišla konečne dramatickejšia korekcia. Nie, nemá s tým nič spoločné ugandská politická kampaň ani manipulácia. Ale to už predbieham.
Tu je tohtoročný zlatý #zpzd špeciál.
Vojna
Ako píšem v knihe „Ako na zlato – sprievodca sporením v zlate“ zlato je najmä poistenie voči zlým politickým a ekonomickým scenárom.
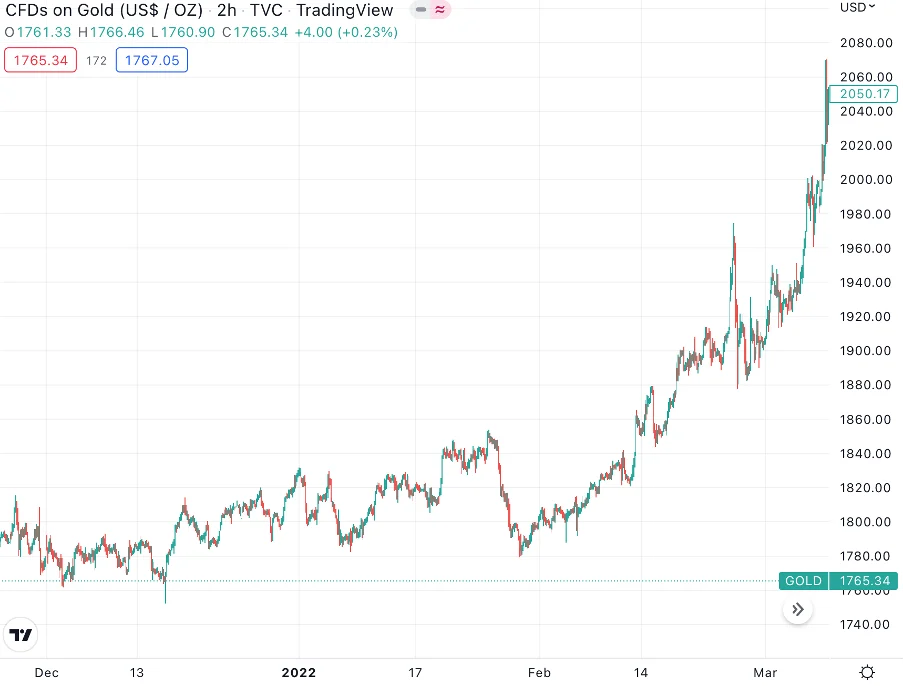
Cena tohto poistenia s vypuknutím vojny (neprekvapivo) vzrástla. Dnes o 5 mesiacov neskôr vieme, že Ukrajinci šokujúco vytlačili Putina späť k ruským hraniciam, kde sa teraz Rusi trápia. Absenciu dosiahnutia plánovaných cieľov si kompenzujú agresiou voči civilom alebo vojnovým zajatcom.
Vojna odhalila, ako preceňované boli schopnosti ruskej armády a zintenzívnila spoluprácu mnohých európskych a západných krajín v obrane proti expanzívnym Rusom. Agresia (zatiaľ) neprerástla do väčšieho vojenského konfliktu. Scenár, ktorý žijeme dnes určite nepatrí k tým najhorším z tých, ktoré boli na začiatku vojny predpokladané. Je to vidno aj na cene poistenia voči vojne.
Inflácia
Americký dolár je v deflácii.
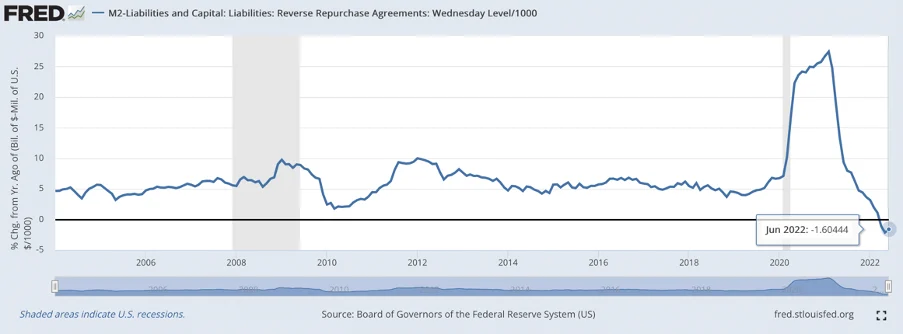
Americká peňažná zásoba – agregát M2 upravený o sťahovanie likvidity americkou centrálnou bankou cez reverzné repo-obchody
Áno, čítate dobre. Ale že ceny v obchodoch rastú? No to už vedia všetci, čo dávajú pozor minimálne rok a pol. Ceny na trhoch nie sú ťahané tým čo je, ale tým čo sa mení oproti tomu, čo už všetci vedia.
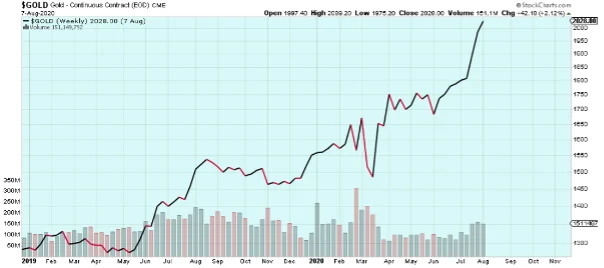
Inflácia peňažnej zásoby sa stala pred viac ako dvoma rokmi, keď šéf Fedu Jerome Powell jeho vlastnými slovami „jednoducho zaplavil systém peniazmi“. Zlato na to vtedy reagovalo. Nečakalo na potvrdenie inflácie zaspatými ekonómami v centrálnych bankách. Na cene zlata na nasledujúcom grafe inak vidno ešte aj Powellov obrat v monetárnej politike spred pandémie, na ktorý už takmer všetci zabudli. Koncom roka 2018 neustál tlak vtedajšieho prezidenta Trumpa a nárek akciových trhov a v roku 2019 centrálne banky začali opäť tlačiť.
Čo bolo, to bolo. Teraz sa už štvrť roka množstvo dolárov v obehu zmenšuje. Viem, nedočítate sa o tom v novinách, ale to neznamená, že to neexistuje a že to neovplyvňuje ceny napríklad zlata. Po celom svete panuje nedostatok likvidity. Ten sa prejavuje aj problémami rozvíjajúcich sa krajín, ktoré sa financovali dolármi, v rozsahu, ktorý sme naposledy videli počas finančnej krízy, pred viac ako dekádou.
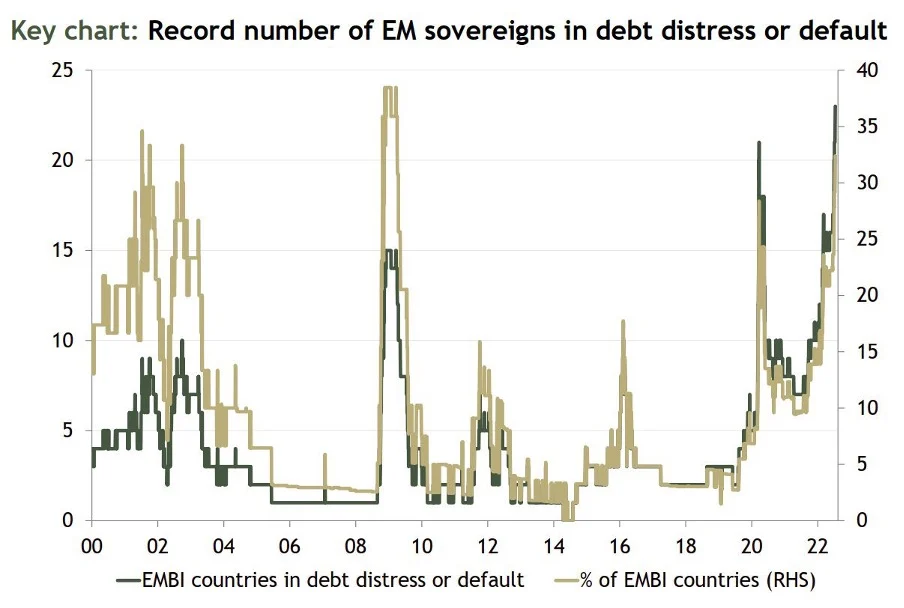
Rozvíjajúce sa krajiny s dlhovými problémami alebo v defaulte (ľavá os počet, pravá os podiel v %)
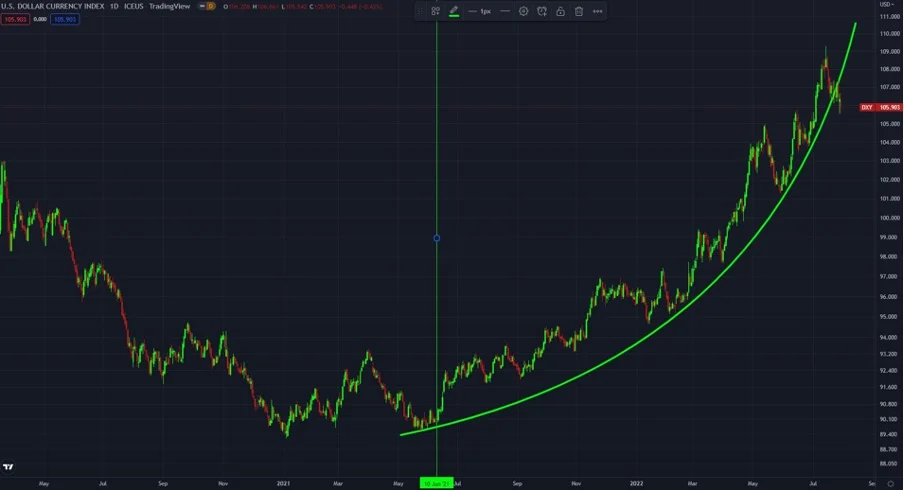
Nedostatok dolárov dvíha cenu dolára a tlačí dole ceny rizikových aktív. Zlato je alternatívne peňažné aktívum voči doláru. Silný dolár znamená relatívne slabšie zlato. Pri pohľade na dolárovú parabolu by som zdôraznil, že to bude platiť aj naopak.
No eur vďaka váhaniu ECB a jej francúzskej šéfke Christine Lagardeovej ešte stále veselo pribúda. Aj preto zlato za prvý polrok 2022 stratilo v dolároch -1,2 %, no voči eurám zarobilo 7,2 %.
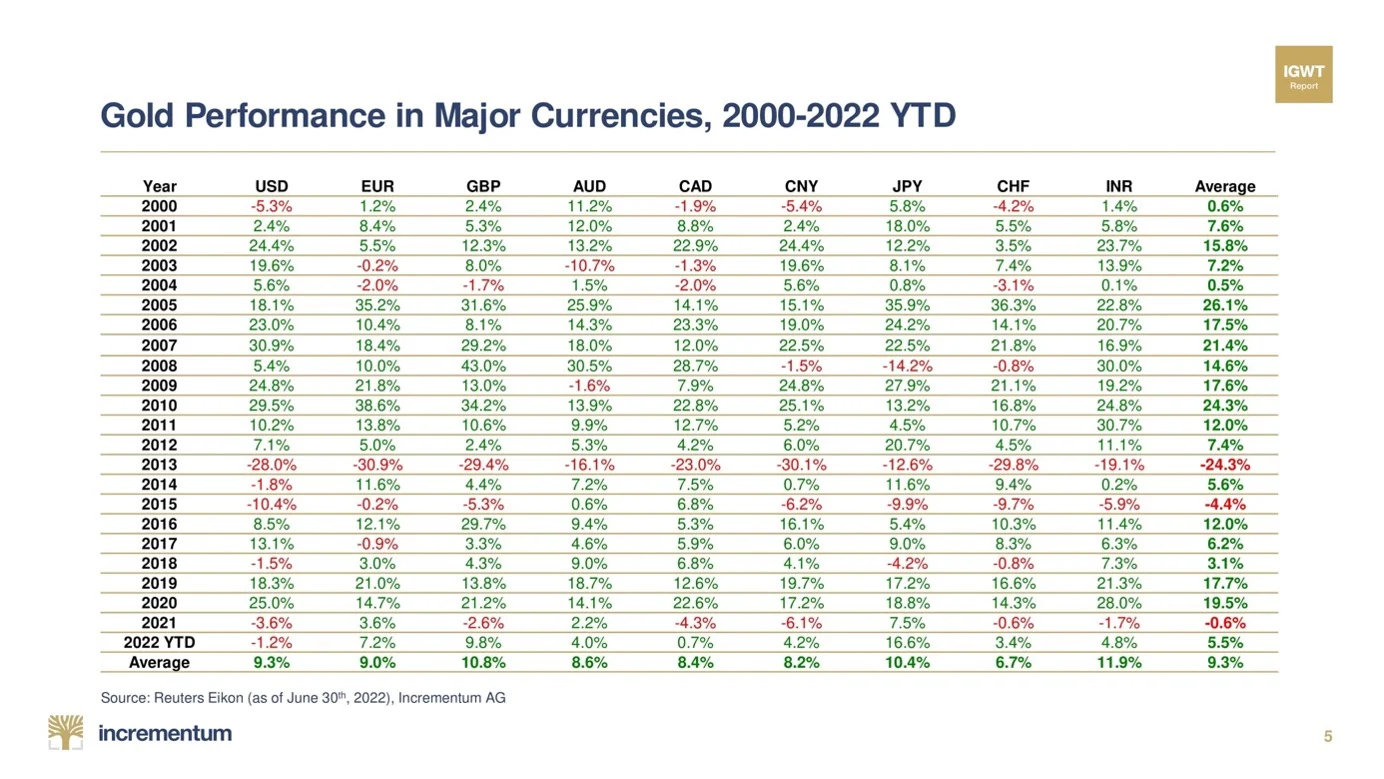
A vraj zlato nefunguje…
Rast úrokov
Najviac ma prekvapila absencia reakcie ceny zlata na prudký rast reálnych úrokov. Náklady držania zlata sú definované ušlým alternatívnym výnosom z držania iného bezrizikového aktíva, teda amerického dlhopisu. Preto už minimálne dekádu možno pozorovať inverzný vzťah medzi úrokmi na amerických dlhopisoch a cenou zlata.
Tentokrát sa ale napriek prudkému rastu reálnych úrokov na americkom štátnom dlhu (sivá krivka, reálne úroky na obrátenej osi vľavo), zlatu (oranžová krivka, cena v $ na osi vpravo) nejak nechcelo padať.
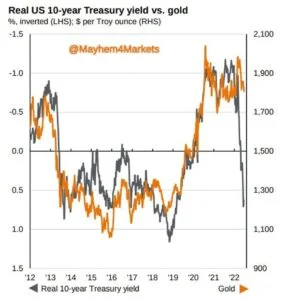
Po korekcii ceny zlata v posledných týždňoch sa nakoniec zlato pobralo opačne ako šli úroky. Jeho cena je aj tak vzhľadom na náklady jeho držania prekvapivo vysoká.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Kríza
Odpoveď prečo, môže byť v jeho ďalšej funkcii – poistenia voči zlým ekonomickým scenárom.
Kríza tu zatiaľ nie je. Áno, ekonomiky vyspelých krajín spomaľujú a recesia sa zdá byť tutovka. Viem, že americká ekonomika sa zmenšovala dva štvrťroky po sebe, no v recesii ani podľa mňa ešte nie je. Recesiu tam s oneskorením definuje a oznamuje NBER, ktorý do úvahy berie aj iné ukazovatele než len vývoj HDP, ako napríklad spotrebu, príjmy a investície. Nezamestnanosť je stále na historických minimách, takže nejde o slovičkárenie.
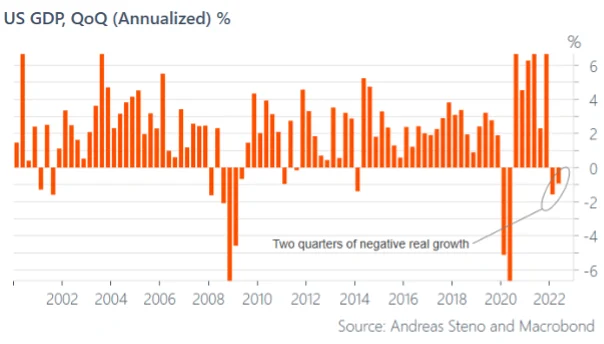
Napriek tomu, pre mňa otázka nie je či, ale kedy recesia po inflačnej párty príde. Tentokrát to bude možno rovno stagflácia. Kombinácia rastúcej nezamestnanosti s ešte stále rýchlo rastúcimi cenami. Recesia ale nie je kríza. To sú dve rozličné zvieratá.
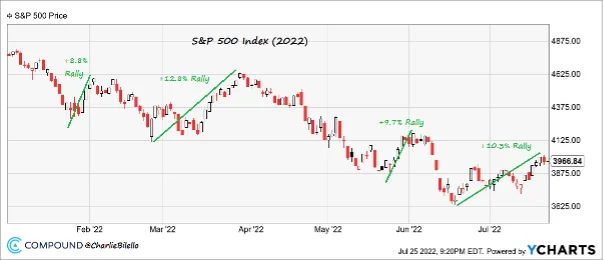
Už som spomínal, že na akciových trhoch to má dnes k panike ešte poriadne ďaleko a ľudia skôr majú FOMO a netrpezlivo nakupujú „dno“. Od posledného dna sa akcie zdvihli už o vyše 10 % a optimisticky reagovali aj na posledné zasadanie Fedu a dvihnutie úrokov o 0,75 %. Keď rastú akcie, nemôže sa až tak dariť zlatu, ktoré je útočiskom aj pre vydesených akciových investorov.
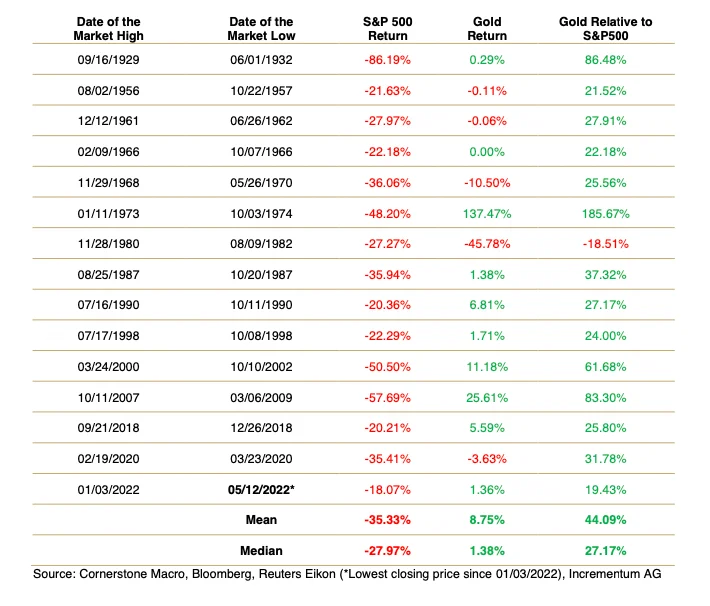
Z tabuľky nižšie vidno poistnú funkciu zlata, keď akciový trh klesne o viac ako 20 %. Absolútna aj relatívna výkonnosť zlata voči indexu S&P 500 je vo väčšine prípadov pozitívna. Iba v období rokov 1980 až 1982 malo zlato nižšiu výkonnosť ako index S&P 500.
Trhy sa rozhodli ignorovať ekonomiku a svoje nádeje smerujú na centrálne banky. Čakajú na ďalší „pivot“ v monetárnej politika a tretie vymäknutie v kariére šéfa Fedu Jeroma Powella. Veria, že hroziaca recesia obmäkčí jeho srdce a opäť spustí tlačiarne. Veria v novú záplavu systému dolármi, ktoré zdvihnú ich investičné loďky.
Podľa môjho názoru, robia akciové trhy tentokrát chybu. Minulý rok nevideli prichádzať infláciu, dnes podceňujú ako zažratý je problém „prechodnej“ inflácie. Aký ekonomický des musí prísť na to, aby Powell opäť obrátil kabát. Zlé ekonomické správy raz opät môžu byť zlé aj pre trhy. Tak zlé, že nepomôže ani kamarát v centrálnej banke, ak zrušia príjmy firiem alebo z toho bude rovno depresia.
Nerozumejte mi zle, oni raz začnú opäť tlačiť. Nič iné robiť nevedia. Len mi príde, že je k tomu dlhšia cesta, než vidím v cenách akcií. Aj zlatu sa najviac darí práve v časoch riešenia problémov slabého ekonomického rastu cestou tvorby nových zlých peňazí. No na rozdiel od akcií, zlato nevystraší ani finančná kríza či ekonomické depresia.
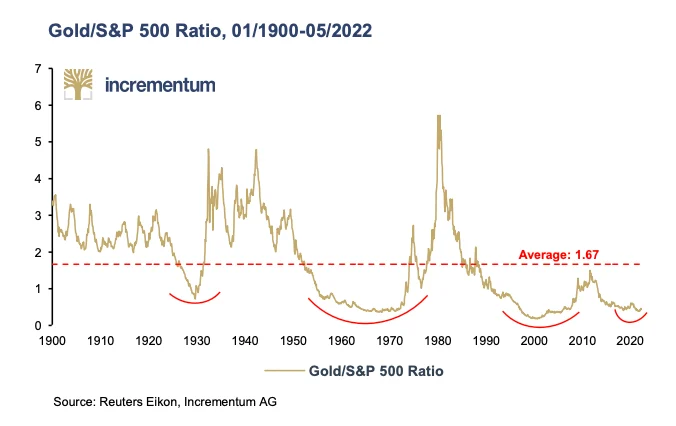
Ak príde kríza a/alebo spomínaný pivot centrálnych bánk, zlato dostane ďalší impulz na rast, tak, ako v poslednej kríze.
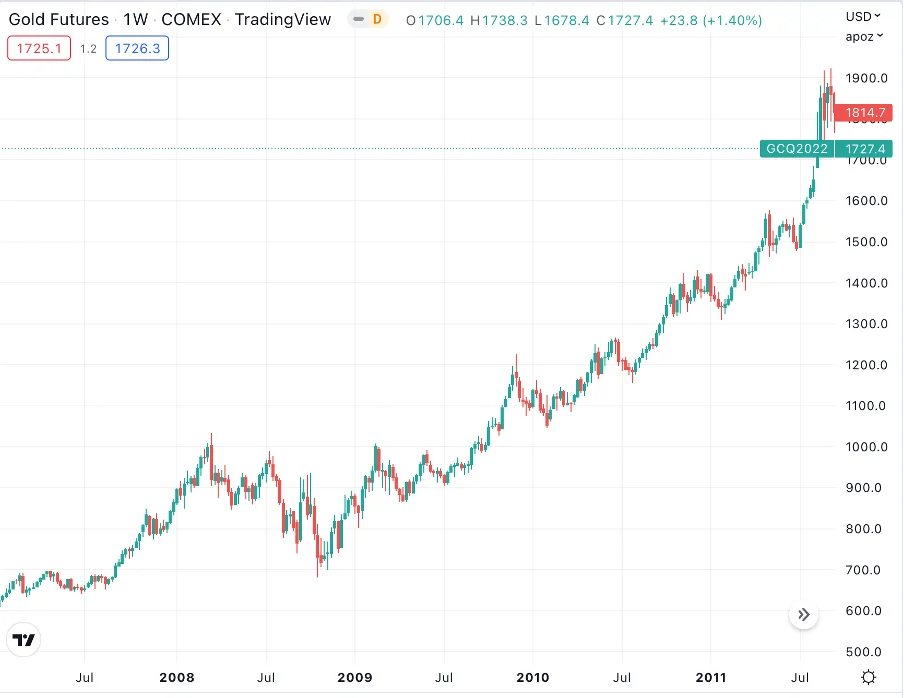
Napriek sklamaniu niektorých investorov zlato stále robí to, čo je od neho realistické očakávať. Každý by nejaké zlato – peniaze pre neveriacich mal mať. Ja zľavy pri nakupovaní vítam a nerád sa v „obchode“ tlačím s ostatnými kupujúcimi.
Ugandský scam
Na koniec série mojich vybraných dôvodov, prečo zlato kleslo, uvádzam jeden, ktorý s tým nemá nič dočinenia. Dostal sa ku mne aj cez moje dovolenkové informačné embargo. V talianskom poludňajšom úpeku som si prečítal správu od klienta. Vraj zlato prestalo byť vzácne. Teraz, keď som konečne nahovoril moju audio knihu „Ako na zlato“?! Mal vraj v pláne ísť si konečne kúpiť nejaké investičné zlato. No ale, že teraz, keď ho v Ugande našli vyše 300 tisíc ton, si to rozmyslel.
Najprv som si pomyslel, že sa pomýlil. Pre nejedného laika je unca, libra, kilo, tona – všetko jedno. Ale nie: 7 júna hovorca ugandského ministerstva energetiky a rozvoja nerastných surovín Solomon Muyit potvrdil slová prezidenta Yoweri Museveniho z príhovoru k občanom. Na základe leteckého prieskumu, ktorý robili posledné dva roky a po ktorom nasledovali geofyzikálne a geochemické analýzy objavili nálezisko s 31 miliónmi ton zlatej rudy, z ktorej by sa malo vyťažiť 320 158 ton zlata.
Správu šírili hlavne informačné platformy, ktoré mali v názvoch „coin“. Pozornosť na ňu pritiahol tweet bitcoinového roztlieskavača Michaela Saylora so sprievodným textom: „Zlata je hojne. Bitcoin je vzácny.“
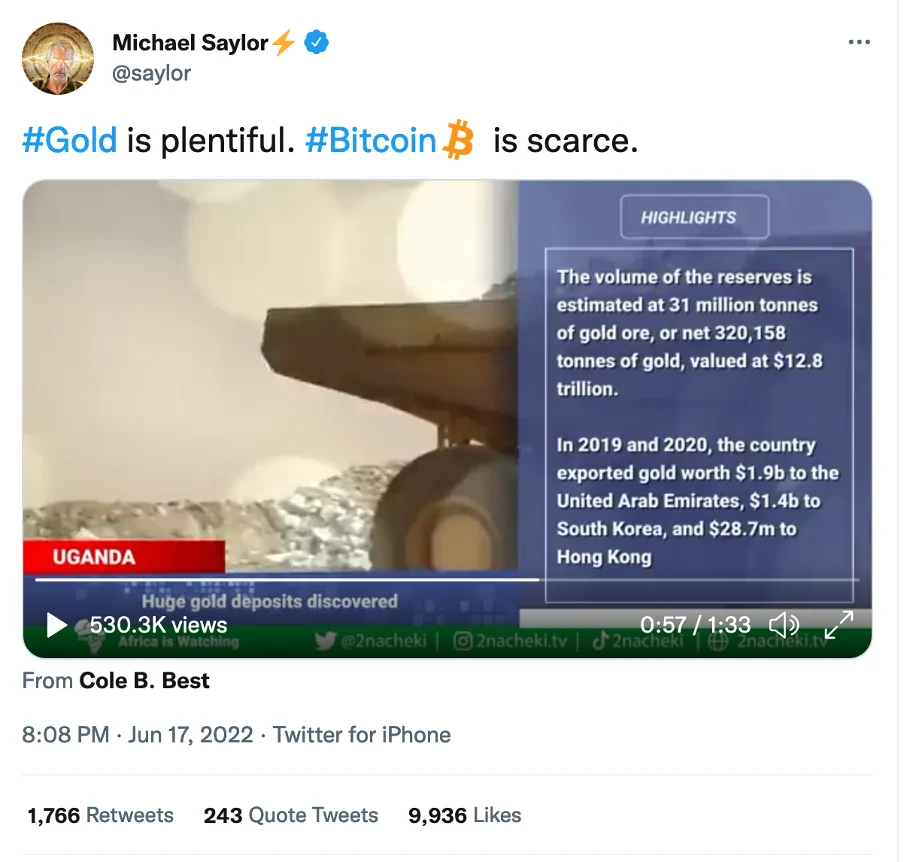
320 tisíc ton zlata je veľa. Je to asi 1,7 krát viac, než sa doteraz vyťažilo na celom svete a v celej histórii ľudstva. Pre získanie predstavy: Uganda v roku 2019 vyprodukovala 400 kíl zlata. Aby sme si rozumeli, 400 kíl je 0,4 tony. To je zároveň priemerná ročná produkcia tejto krajiny za posledných 30 rokov. Najviac zlata sa im podarilo vyprodukovať v roku 2016 a to 3 tony, najmenej – nič – v roku 2009. Ak by sme zobrali aj tú maximálnu doterajšiu ročnú produkciu, potom by Ugande pri takomto tempe trvalo vyťaženie nového nálezu 107 000 rokov. Ak zoberieme celý svet, od roku 1868 sa nikdy ročne nevyťažilo viac než 3,5 % hmotnosti už existujúceho zlata. Po väčšinu rokov sa produkcia pohybovala v okolo 2 %.
Čo na to ťažiari, najbohatší investori sveta, a najmúdrejší geológovia? Najlepšie informovaní, bohatí hráči na trhu správu odignorovali. Absencia reakcie vo svetovej cene zlata bola pre mňa skúškou správnosti. Zlato dokonca týždeň, v ktorom bola ugandská zlatá kačica vypustená do sveta, zavrelo v pluse.
Naznačujem, že si ugandskí politici vymýšľajú? Áno, robia si z ľudí, ktorí im uverili, dobrý deň. Najmä krypto-nadšenci by nemuseli zabúdať na skepsu voči všetkému štátnemu a šíriť propagandu ugandských politikov, ktorá pravdepodobne vznikla s cieľom vyvlastniť nejakých zahraničných investorov: „Parlament začiatkom tohto roka prijal nový banský zákon, ktorý po podpise prezidentom pripraví pôdu pre vytvorenie štátnej banskej spoločnosti. Táto spoločnosť bude povinne nadobúdať 15 % podiel v každej ťažobnej operácii a investori budú musieť podpísať s vládou dohodu o rozdelení produkcie.“ dočítal som sa ďalej v správe.
Áno, zlata je všade veľa. Je v zemskej kôre, na dne oceánov a ani nejdem začať o tom, koľko je ho na asteroidoch alebo vôbec vo vesmíre. No aby sme o ňom mohli hovoriť so serióznou tvárou ako o rezervách, nemôžeme abstrahovať od nákladov jeho ťažby. Práve tie, robia zo zlata peňažné aktívum, tak ako náklady ťažby robia peňažné aktívum z bitcoinu. Raz možno vďaka technologickému pokroku klesnú natoľko, že ponuka zlata sa stane skutočne elastickou. Potom zlato stratí svoje peňažné funkcie a schopnosť prenášať hodnotu našich dobrých skutkov v čase a priestore. Nestane sa to však zo dňa na deň a neoznámi mi to politik na tlačovke.
Tip – AUDIO-kniha Ako na zlato
Moja kniha „Ako na zlato – praktický sprievodca sporením v zlate“ má konečne už aj audio-podobu. Nahovoril som ju sám, aj preto to trochu trvalo. Myslím, že časovanie nie je zlé, keďže množstvo otázok, ktoré dnes počúvam k zlatu, je práve v tejto knihe detailnejšie rozobraných.
AUDIO – knihu „Ako na zlato – sprievodca sporením v zlate“ si môžete kúpiť tu za 15 eur. Predplatitelia úrovne Člen a Podporovateľ majú 15 % zľavu.
Kúpiť – AUDIO-kniha Ako na zlato 15€
Ak ste knihu čítali, páčila sa vám a máte známych, ktorí radšej počúvajú než čítajú, dajte im prosím vedieť.
Juraj Karpiš
Že vám grafového porna pre zlatých truhlíkov nestačilo? Nezúfajte, vonku je aj tohtoročný report In Gold We Trust. Má názov Stagflation 2.0 a 393 strán. Na prokrastináciu a liečenie post-dovolenkového syndrómu dokonalé. Alebo mi pri odkladaní vašej práce napíšte pripomienky a komentáre na [email protected].


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.