Je bitcoin lacný?
„Koľko mám nakúpiť toho bitcoinu, keď je taký lacný?“ je častá otázka v posledných dňoch. „Je to dobrá investícia?“
Bitcoin zlacnel o 45 % od posledného maxima tri mesiace dozadu.
To ešte neznamená, že je lacný.
Či je alebo nie je, závisí od vašej valuácie. Áno vašej. Cena, je to, čo zaplatíte, hodnota to, čo získate.
Celosvetový útok štátov a finančného systému proti bitcoinu už začal. Čínska vláda vyhodila z krajiny bitcoinových ťažiarov, finančným inštitúciám zakazujú transakcie s krypto-sektorom a vyzerá to na postupnú ilegalizáciu coinov v krajine. Spojené kráľovstvo zakázalo činnosť najväčšej krypto-burze Binance (podľa denného zobchodovaného objemu) na svojom území. Prichádza plošné, celosvetové licencovanie a zatváranie poskytovateľov služieb v krypto-sektore. To zníži použiteľnosť krypta a môže vyvolať krypto-zimu. A to ani nepíšem o nepredikovateľných udalostiach, ako je prípadný beh na Tehter.
Bitcoin nie je investícia ale špekulácia. Každý by s ním mal vedieť robiť, nie každý by mal mať v ňom významnejšiu časť majetku.
Na druhej strane, rezervy zlých peňazí sa míňajú. Sebavedomí politici opití nízkymi úrokmi rozhadzujú novovytvorené peniaze a tancujúc hľadajú fiškálnu trhlinu.
Je otázka, ktorá je jadrom môjho valuačného modelu bitcoinu.
Bitcoin je pre mňa kombinácia peňažného aktíva a lístka do lotérie (opcie). Digitálny žetón do paralelného, decentralizovaného, súkromného finančného platobného systému, ktorého hodnota môže radikálne vzrásť ak ten oficiálny, pološtátny kľakne. Myslím si, že tento nový druh finančnej pamäte prežije aj prichádzajúcu drakonickú reguláciu. Zmutuje, prispôsobí sa, ale nevyhynie.
Nula alebo milión. Tomu, koľko som ochotný stratiť v tejto lotérii, zodpovedá aj alokácia.
Ak nakupujete, robte to cez etického veksláka (u Juraja Bednára nájdete, kto to je) alebo bankomaty. Kým ich nezakážu, treba ich využiť, aby ste potom nemuseli s napätím sledovať, čo nové v regulácii vymyslia.
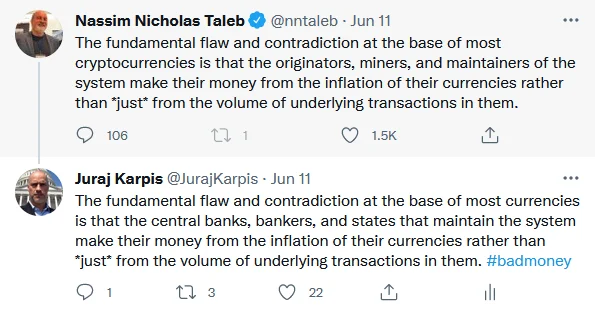
Nassim Nicholas Taleb, známy autor Čiernej labute a iných populárnych kníh používa iný valuačný model. Podľa neho by mal bitcoin stáť 0.
Je Taleb blbec?
Tak sa volal čitateľský krúžok, ktorý som zorganizoval v INESSe takmer pre desiatimi rokmi. Na ňom som bránil myšlienky Nassima Nicholasa Taleba z knihy Čierna labuť pred ostrou kritikou Martina Mojžiša a mojich kamarátov, fyzikov.
Potrebu zorganizovania tejto diskusie vyvolal Martin Mojžiš článkom v časopise .týždeň s názvom „Labuť a zvon“, v ktorom napísal: „Taleb napísal pred dvoma rokmi knihu Čierna labuť, ktorá sa skoro okamžite stala bestsellerom. Jedna kapitola tejto knihy je venovaná Gaussovej krivke, ktorú Taleb nazýva „veľkým intelektuálnym podvodom“. Nassim Taleb je blbec.“
Na túto búrlivú, no napriek tomu veľmi príjemnú a zaujímavú debatu som si spomenul, keď som minulý týždeň čítal aktuálny článok Taleba k bitcoinu. Tentokrát, o dekádu neskôr, by som mohol byť na druhej strane pomyselnej diskusnej barikády.
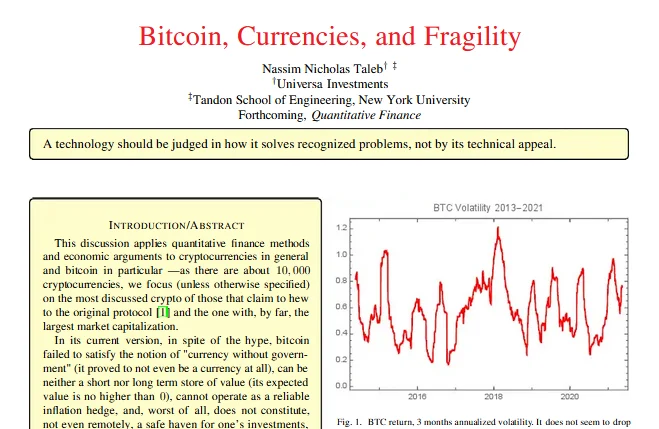
Jadro Taleboveho argumentu, prečo je hodnota bitcoinu nula (a tí, čo obhajujú bitcoin sú vy-hype-ovaní „bitardi“) spočíva v použití modelu valuácie cenného papieru na základe jeho budúceho cash-flow. Zrejme ste si všimli, že tento model mám v obľube aj ja. Čas od času ho tu používam na veštenie z modelových usadenín ohľadom pohybov cien akcií (naposledy som sa odvolával na jeho predikcie tu).
Ide o vyjadrenie vzťahu:
hodnota cenného papiera = výnosy z držania + predajná cena
Podľa Taleba, bitcoin nemá pravidelný výnos v podobe dividendy alebo úroku a zároveň ho skôr či neskôr z dôvodu možného hacku, zlyhania technológie, absencie záujmu alebo konca ťaženia pohltí „absorpčná bariéra“.
Preto:
0 + 0 = 0
Hotovo. Aj bitcoin za 10 eur by bol pre neho extrémne drahým, nieto za 30 tisíc.
Služba likvidity
Hodnota je subjektívna. Valuačné modely sú len nástroje, ktorými sa snažíme odhadnúť správanie cien, čo z časti vedie aj ku koordinovaniu správania trhových aktérov. Nemožno ich ale používať ako nástroj zisťovania ekonomických právd. Navyše cash-flow model nie je vhodným nástrojom popisu správania cien peňažných aktív. Tie sú totiž charakterizované hlavne tým, že ich človek nedrží pre finančný výnos, ale preto, že ich neskôr môže ľahko predať niekomu inému. Áno, to je definícia bubliny. Lebo každé peniaze sú bublina (ale nie každá bublina sa stane peniazmi).
Aj za pomoci cash-flow modelu sa však dá ukázať, že sa Taleb mýli.
Viem, že v peňaženke držíte hotovosť a to napriek tomu, že ročne len na cenovej inflácii stratíte minimálne 2-4 % hodnoty. Nemusím vás ale hneď obviňovať z ne-racionality a fiato-fílie. Je zrejmé, že z toho niečo máte. Ľudia nezvyknú opakovane strácať peniaze, len tak. Z hotovosti a držania iných peňažných aktív má človek služby likvidity. Vďaka hotovosti, je v prostredí neistoty pohotový.
Práve na služby likvidity – nepeňažný, no napriek tomu kľúčový výnos z držania peňažných aktív – Taleb zabudol.
Aké sú služby likvidity bitcoinu? Subjektívne a meniace sa v čase. Bitcoinom viem platiť kade tade a za kadečo. Má pre mňa síce určite nižšiu peňažnosť ako eurá, no na druhej strane určite vyššiu ako napríklad novozélandské doláre.
Na hodnote služieb likvidity bitcoinu sa nezhodneme, veď celosvetová hádka aj o tejto otázke každú sekundu pomáha tvoriť jeho cenu. Isté ale je, že existujú a tým pádom robí z Talebového kladiva na bitcoin omyl. Aj v jeho modeli vyjde nenulové, kladné číslo.
Talebova záhada nenulovej valuácie bitcoinu vyriešená. Do debát o pravdepodobnosti a časovom horizonte absorbčnej bariéry bitcoinu – aby druhá zložka modelu v podobe budúcej predajnej ceny naozaj bola nula – sa ani netreba púšťať.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Neodolateľné pokušenie peňazí – je to pasca!
Taleb svoj článok označuje ako Bitcoin Black Paper. Bitcoin White Paper od Sathosiho Nakamota celú myšlienku bitcoinu zrodil. Asi predpokladá, že do klávesnice naťukal niečo, čo bitcoin-príbeh naopak zabije. Pritom v jeho článku je množstvo, pre mňa prekvapivo evidentných chýb ako napríklad:
„Najskôr sa venujme demonetizácii zlata. V roku 1971 vláda USA vypovedala Brettonwoodsku dohodu, a ukončila tak zameniteľnosť amerického dolára za zlato. Zlato zásoby rástli príliš pomaly, a ako už bolo spomenuté, veľká časť z neho išla do šperkov a priemyslu – nebolo dostatok zlata, aby udržalo krok s hospodárskym rastom.“
Zlato stíhalo stáročia s ďaleko masívnejším rastom ekonomiky ako bol ten v 70 rokoch. Problém nebol nedostatok zlata, ale nadbytok novovytvorených, nekrytých dolárov, ktorými USA tunelovali zvyšok sveta cez Brettonwoodsky systém. Koniec zlatého krytia peňazí nepriniesol nezvládnuteľný ekonomický rast, ale francúzske vojenské lode a nahnevaní Francúzi, ktorí požadovali vyplatenie zlatého krytia dolárov, čím odhalili americký podvod.
Peniaze opäť nesklamali. Diskusia o nich je neodolateľným vábidlom, pascou na inflačné egá. Aj v inak inteligentnom človeku vedia zobudiť dovtedy dobre skrytého, arogantného ignoranta. Paradoxne tu Taleb robí presne to isté, čo zvykne kritizovať na iných. Zlým použitím jednoduchého štylizovaného matematického modelu ignoruje empíriu miliónov používateľov a takmer biliónovej trhovej kapitalizácie. Vyzerá to tak jednoducho a napriek tomu je to všetko omnoho komplikovanejšie. Ako v roku 1969 vo svojej knihe The Optimum Quantity of Money napísal Milton Friedman:
“Menová politika je ako japonská záhrada. Je to estetická jednota, ktorá sa rodí z rozmanitosti; zdanlivá jednoduchosť, ktorá skrýva sofistikovanú realitu; povrchný pohľad, ktorý sa rozpúšťa v čoraz hlbších perspektívach. Oboje sa dá plne oceniť len vtedy, ak sa skúma z mnohých rôznych uhlov, len vtedy, ak sa študuje nenásilne, ale do hĺbky. Obe majú prvky, ktoré možno vychutnávať nezávisle od celku, a predsa dosahujú svoju plnú realizáciu len ako súčasť celku.“
Obete čínskeho komunizmu a užitoční idioti
Dnešný prudký rast dlhov je zajtrajší prudký rast daní. Aby nedochádzalo ku konkurencii v cene sídla firiem medzi jednotlivými krajinami, USA rozbehli snahu o kartelovú dohodu ohľadom minimálnej výšky daní z príjmu právnických osôb – 15 %. Dohoda je takmer hotová, pred daňovým kartelom nás môžu zachrániť už len váhajúce krajiny ako Írsko alebo Estónsko. Firmy sa zdaniť nedajú, sú len inštitucionálnym, sociálnym konštruktom. Ťarchu všetkých daní vždy nesú konkrétni ľudia. Tieto dane si rozdelia najmä spotrebitelia vo vyšších cenách a zamestnanci v nižších platoch. A čo majitelia firiem? Tí sú voči efektívnemu zvyšovaniu daní najviac odolní.
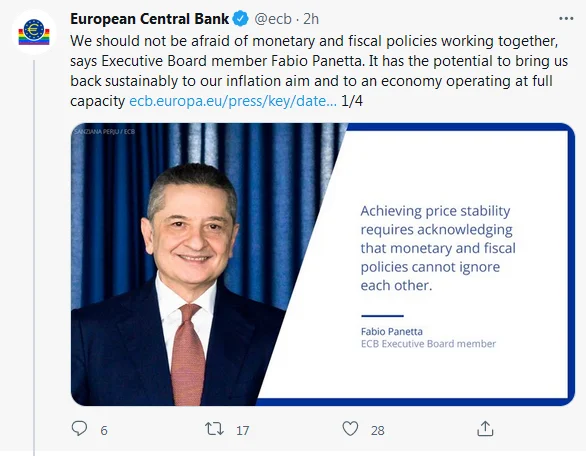
„Nemali by sme sa báť spolupráce fiškálnej a monetárnej politiky.“ nabáda, v ostatných vydaniach #zpdz populárny člen Výkonnej rady ECB Fabio Panetta. „Má to potenciál vrátiť sa späť k inflačnému cieľu…“ Tak v tom sa konečne zhodneme. Ak štátna centrálna banka vyrába peniaze na míňanie pre vládu, k cenovej inflácii sme sa nakoniec zatiaľ vždy zdarne prepracovali.
Čínska komunistická strana oslavuje 100 rokov. Namiesto čítania o 65 miliónoch ľudí, ktorí padli za obeť čínskym komunistom, počúvam Charlieho Mungera (investičného partnera Warrena Buffetta), ako v rozhovore chváli čínskych komunistov. Vraj fajnovo regulujú tamojší finančný systéme napríklad tým, že na nejakú dobu „nechali zmiznúť“ komunistického súdruha, miliardára, zakladateľa holdingu Alibaba Jacka Ma.
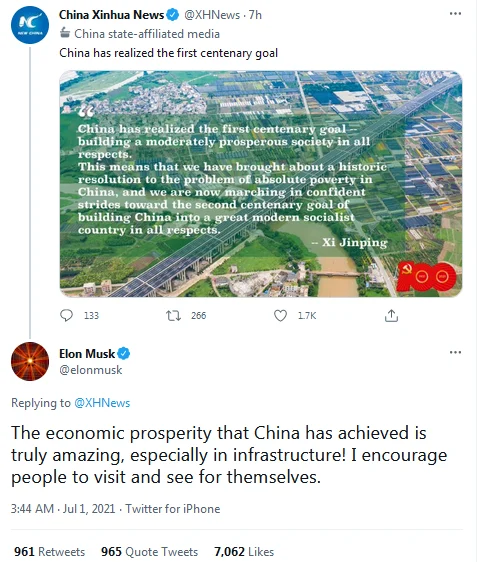
Elon Musk ide ešte ďalej. Verejne vychvaľuje čínsku „infraštruktúru“ tak usilovne, že jeho výrokom sa hrdia stranícke médiá. V čase, keď do čínskej infraštruktúry patria aj ujgurské koncentračné tábory to považujem za nemiestne. Zrejme na oplátku Musk požiadal komunistickú stranu, nech mu pomáha v Číne cenzurovať kritické príspevky na margo kvality produktov Tesly na tamojších sociálnych sieťach.
Ktovie, či tam toto Talebove hromženie na jeho vlastnú Teslu, ktorá (samo)nabúrala pri (samo)parkovaní, cez Čínsky múr ešte prešlo.
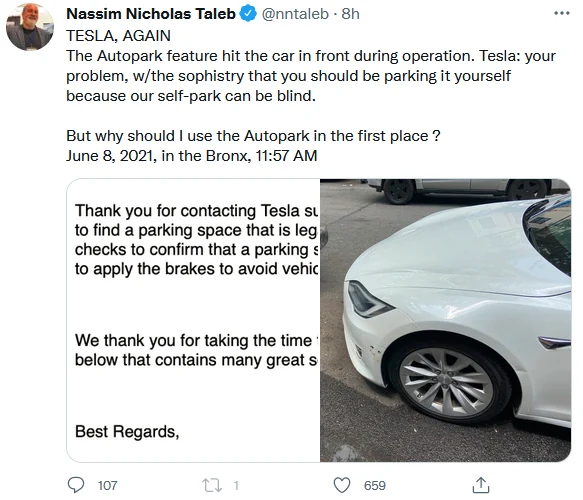
„S radosťou oznamujeme, že od dnešného dňa budú všetky vozidlá Tesla vyrobené v našej továrni – vrátane Modelu 3 – vybavené hardvérom potrebným na plnú schopnosť samostatnej jazdy na úrovni bezpečnosti, ktorá je podstatne vyššia ako bezpečnosť ľudského vodiča.“ – Tesla, 2016
Predýchali to – pozor na studený kúpeľ
Pri odovzdávaní vysvedčenia pred budovou strednej policajnej školy v českom Sokolove začali postupne omdlievať študenti. Spolu ich skolabovalo asi dvadsať, 17 z nich rozviezli do nemocníc.
„THC palacinky v táckárni policajnej školy?“ napadlo ma ako prvé.
Polícia incident na policajnej škole dôsledne vyšetrila a prítomnosť omamných látok vylúčila. Údajným vinníkom bola hyperventilácia.
Stresujúca udalosť koncoročných známok viedla k zrýchlenému dychu. Keď odpadli prví, ešte viac to vystresovalo ostatných a potom šli ako domino.
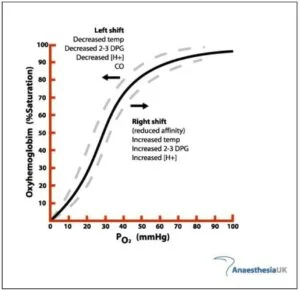
Išlo o dramatickú ilustráciu efektu nadmerného dýchania a Bohrovho efektu, ktorý som tu pred rokom popisoval.
Intenzívne, v tomto prípade psychickým stresom rozbehnuté dýchanie, o niečo málo zvýši množstvo kyslíka v krvi, no zároveň vypudí viac CO2 z tela. Menej CO2 znamená menej H+, čiže zásaditejšiu krv. Tá ale potom drží kyslík ako hluchý dvere (posun na tzv. disociačnej krivke doľava). CO2 človek potrebuje, aby hemoglobín púšťal kyslík tam, kde ho potrebujeme. Podobný efekt má vedomé, usilovné dýchanie. Znižuje dostupnosť kyslíka v tele a pre mozog. Výsledkom je akútny stres, zmenené stavy vedomia, prípadne odpadnutie. Panikáriacim ľuďom sa preto dáva dýchať do vrecka, aby sa vydychovaný CO2 vracal spať. Dodatočný kyslík netreba, keďže v kľude ho máme v zásobách dosť, aj na niekoľko minút nedýchania.
Potom opatrne s dávkovaním aj druhej zložky tzv. Wim Hofovej metódy, chladom. Studený kúpeľ znižuje syntézu proteínov vo svaloch a narúša tak potréningovú adaptačnú fázu. Dôvodom bude nižšie prekrvenie a znížená dodávka a absorpcia aminokyselín do svalov. Preto, ak po ťažkom tréningu potrebujete regenerovať, či dúfate v nárast objemu svalov alebo sily, tak ten studený kúpeľ radšej vynechajte.
Tip kniha – Zlé peniaze po česky
Od počiatkov krízy ubehlo už 14 rokov. Odkedy som Zlé peniaze začal písať 9 rokov, na Slovensku vyšla pred šiestimi rokmi. Napriek tomu som presvedčený, že kniha je stále aktuálna. Finančná kríza bola pre mňa aktualizačný moment na popísanie chronických problémov monopolných, štátnych peňazí s núteným obehom a na nich postavenom finančnom systéme. Tie sa prehlbujú.
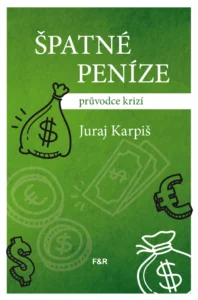
Keď na prednáškach v Čechách hovorím o nehnuteľnostiach alebo súvahe, na očiach viacerých poslucháčov vidím náznak paniky. Napriek historickej blízkosti, niektorí Česi už slovenčinu nedávajú. Preto som vďačný, že sa vydavateľstvo Fish&Rabbit podujalo na náročnú úlohu knihu preložiť a vydať v češtine. Podarilo sa a kniha je na svete už aj v českej verzii – „Špatné peníze – pruvodce krizí“. V nasledujúcich pár mesiacoch ju možno kúpiť za 490 CZK so zľavou 30 % oproti maloobchodnej cene tu, neskôr bude rozdistribuovaná aj do klasických kníhkupectiev.
Juraj Karpiš
Na kurzy a knihy Juraja Bednára #zpdz predplatitelia tu nájdu 10 % zľavu. Ak máte českých známych, ktorých by kniha potešila, prepošlite im to prosím. Komentáre, tipy a postrehy si rád prečítam na [email protected].


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.