Zlé peniaze či negramotní ľudia
Toto je „Veľká trojka“ otázok finančnej gramotnosti (Lusardi and Mitchell, 2011):
1) Predpokladajme, že máte na sporiacom účte 100 eur a úroková sadzba je 2 % ročne. Koľko si myslíte, že by ste mali na účte po piatich rokoch, keby ste tam nechali peniaze rásť?
- a) Viac ako 102 eur
- b) Presne 102 eur
- c) Menej ako 102 eur
- d) Neviem
2) Predstavte si, že úroková miera na vašom sporiacom účte je 1 % ročne a inflácia je 2 % ročne. Koľko by ste si po 1 roku mohli kúpiť za peniaze na tomto účte?
- a) Viac ako dnes
- b) Úplne rovnako
- c) Menej ako dnes
- d) Neviem
3) Povedzte, prosím, či je toto tvrdenie pravdivé alebo nepravdivé. „Nákup akcií jednej spoločnosti zvyčajne poskytuje bezpečnejší výnos ako akciový podielový fond.“
- a) Pravdivé
- b) Nepravdivé
- c) Neviem
Máte?
Ak ste odpovedali správane – 1a), 2c), 3b) – potom gratulujem. Nie, nie je to pre všetkých absurdne jednoduché. Patríte k menšine vyvolených, „finančne gramotných“ v populácii.
Nemám rád výraz finančná gramotnosť. Ide hlavne o ochranu pred negatívnymi dopadmi zle fungujúcich štátnych monopolných peňazí. Ak by sme dve otázky Veľkej trojky finančnej gramotnosti prepísali na slovenskú realitu ostatného roka bola by tam 15 % cenová inflácia a 0 % na úrok na účte v banke. Tento fakt finančná gramotnosť maskuje technickými detailmi investovania, ktoré by nemali obyčajného človeka ani zaujímať.
Mieša problémy robotníka, ktorý si len chce nasporiť na dôchodok alebo nezruinovať rodinu kúpou bytu cez finančnú páku (hypotéka) s ambíciami programátora so státisícovými úsporami, ktorý špekuluje, ako odísť do tropického dôchodku v 40ke.
Všimnite si, ako pojem finančná gramotnosť lišiacky presúva ťarchu zlyhania štátnej monetárnej politiky a regulácie na „negramotných“ ľudí.
O čo horšie štátne peniaze, o to „finančne gramotnejší“ musia byť obyčajní ľudia.
Očakávame od ľudí tiež poľnohospodársku gramotnosť? Inštalatérsku gramotnosť? Chemicko-priemyselnú gramotnosť? Že si v rámci „zdravotníckej gramotnosti“ sami diagnostikujú cukrovku a naordinujú správnu liečbu?
Očakávať vedomosti o inflácii, úročení a akciách od priemerného človeka, ktorý sa len snaží čo najlepšie prežiť robením toho, čomu rozumie, je absurdné.
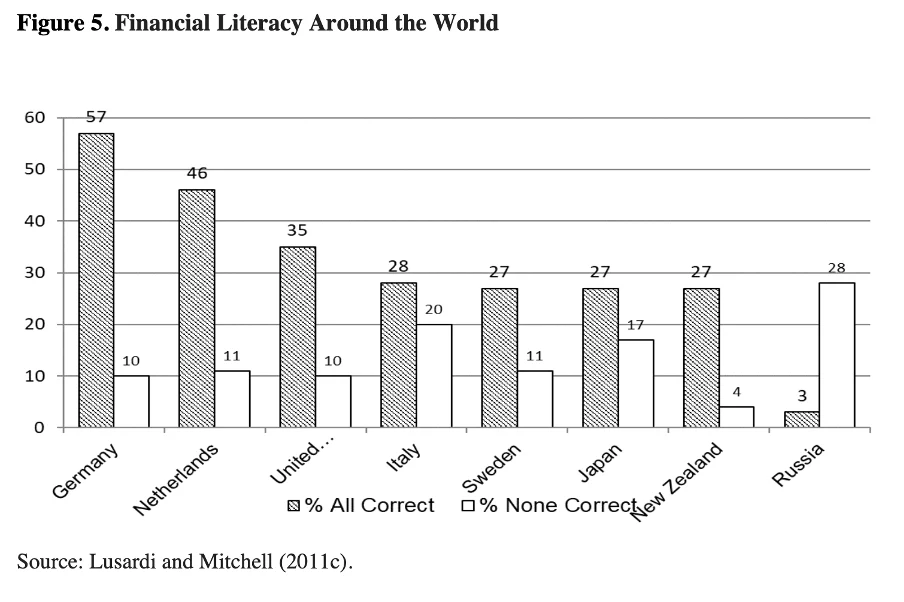
Presné čísla koľko ľudí by odpovedalo správne na všetky otázky z Veľkej trojky na Slovensku alebo v Česku nemám. Predpokladám však, že na tom sme lepšie než Rusi, kde len 3 % respondentov odpovedalo na všetky tri otázky správne a že sme zároveň o niečo horší než Holanďania, kde malo správne všetky odpovede 46 % ľudí. V USA to bola niečo viac než tretina, v Taliansku, Švédsku, Japonsku a na Novom Zélande dokázalo správne odpovedať na tieto otázky menej než 28 % ľudí.
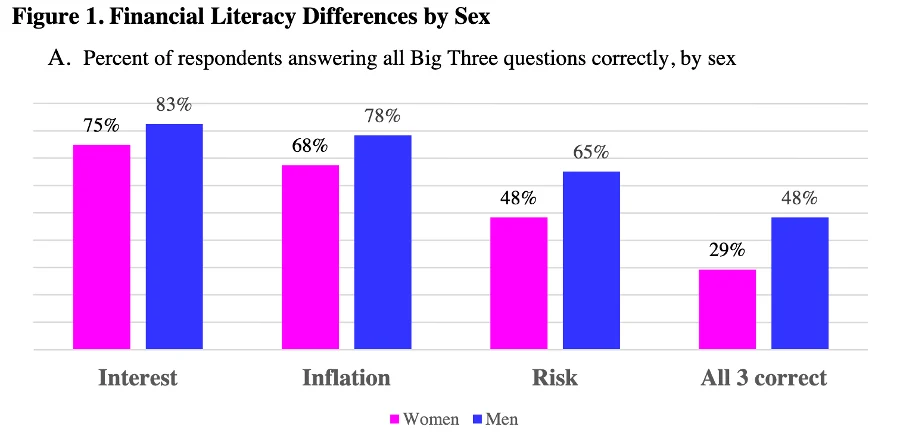
Správne odpovede na veľkú trojku otázok finančnej gramotnosti podľa pohlavia – údaje z USA. Zdroj: Lusardi, Annamaria and Mitchell, Olivia S., The Importance of Financial Literacy: Opening a New Field (April 2023).
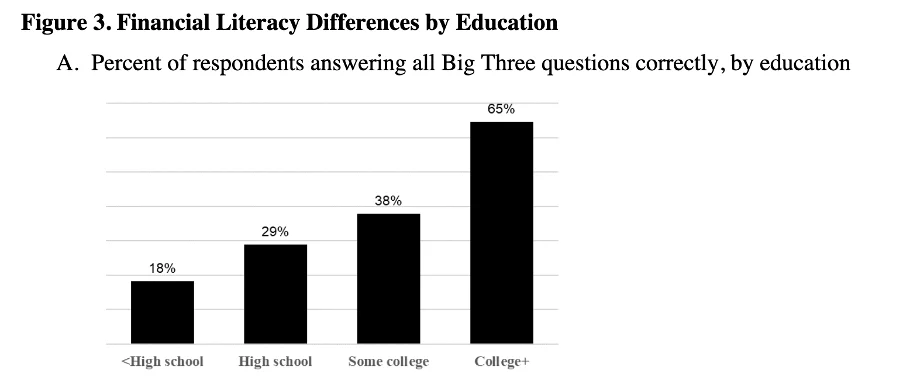
Správne odpovede na veľkú trojku otázok finančnej gramotnosti podľa dosiahnutého vzdelania – údaje z USA. Zdroj: Lusardi, Annamaria and Mitchell, Olivia S., The Importance of Financial Literacy: Opening a New Field (April 2023).
A teraz si predstavte, že „finančne negramotní“ ľudia si majú od šéfa včas vypýtať dostatočné zvýšenie platu, ktoré vykompenzuje centrálnou bankou rozbehnutú infláciu. Potom si musia otvoriť účet u ozajstného brokera a namiesto drahých finančných hrncov od šmejdov vybrať a kúpiť to správne nízko nákladové akciové ETFko, kde schovajú svoje minulé dobré skutky pred kradmou rukou inflácie.
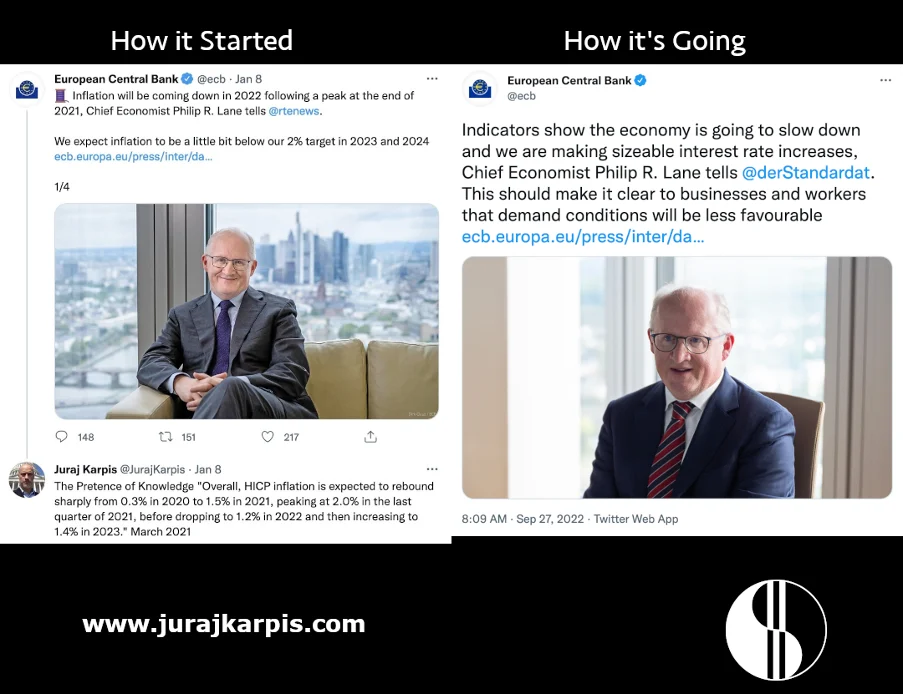
Pri tom všetkom si musia dávať pozor, aby nenaleteli centrálnej banke na dočasne nízke úroky na hypotékach a nenabrali na seba príliš veľa dlhu a cez finančnú páku hypotéky neznásobili chybu nákupu príliš drahej nehnuteľnosti. Ak už hypotéku majú, úroky v pravý čas zafixovať, aby ich nezabilo ich prudké zvyšovanie štátnou centrálnou bankou. Pri tom by mali zároveň úpenlivo ignorovať hlavného ekonóma centrálnej banky, ktorý ich z médií presviedča o opaku.
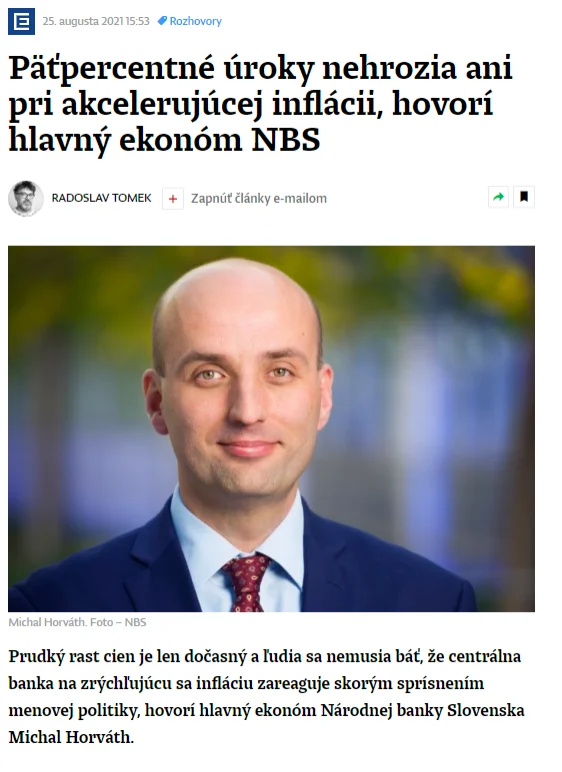
Ak by sme mali lepšie peniaze, obyčajný človek môže všetky tri správne odpovede ignorovať a celý život zostať taký, ako sa narodil: finančne negramotný. Ceny v obchodoch by mierne klesali z neustáleho rastu produktivity v ekonomike. Sporenie by si ľudia nemuseli pliesť s investovaním. Sporiť by mohli aj ukladaním peňazí pod matrac alebo do biblie, pri odchode na dôchodok by si kúpili za dobré peniaze viac. Pracujúci ľud by bez centrálnej banky vytvárajúcej monetárne ilúzie bohatol spolu s kapitalistami. Špekulovanie v akciách by mohli robotníčky, kozmetici, úradníčky, učitelia, stavbárky, inštalatéri alebo lekárky prenechať profesionálom.
Nerozumejte mi zle, nemám nič proti osobnému rozvoju a vzdelávaniu. Len sa mi nepozdáva, keď je ľuďom štúdium financií nanútené bez ohľadu na ich skutočné záujmy tým, že im centrálna banka zoberie za posledné dva roky viac než pätinu celoživotných úspor v peniazoch
V mojej #zpdz úlohe sa preto vnímam skôr ako hygienik. Nesľubujem ľuďom finančné super výkony bezprácneho zbohatnutia. Skôr im pomáham dodržiavať finančnú hygienu, aby ich úspory nedostali finančnú dyzentériu zo zlých peňazí. Kondička vrcholových finančných profesionálov s drahými hodinkami a na mieru šitými oblekmi môže byť očarujúca, ale pre väčšinu ľudí je to ako keby sa porovnávali vo futbale s Messim.
Máme výročie. Finančná hygiena v kombinácii s pokusmi o lepší život v #zpdz bude mať 7 rokov. Prvé číslo #zpdz odišlo 4.8.2016 na 1 293 mailových adries. 50 % ľudí ten mail otvorilo. Tohto mesačný newsletter odišiel na 16 476 adries pričom priemerný open rate ostatných 4 vydaní je 65 %. 15 % odberateľov vznik #zpdz obsahu v podobe podcastov, $kratky na sociálnych sieťach, tohto newslettera, prednášok, seminárov, online kurzov a kníh aj finančne podporuje jednou z foriem predplatného (Čitateľ, Člen, Podporovateľ) za čo vám ďakujem.
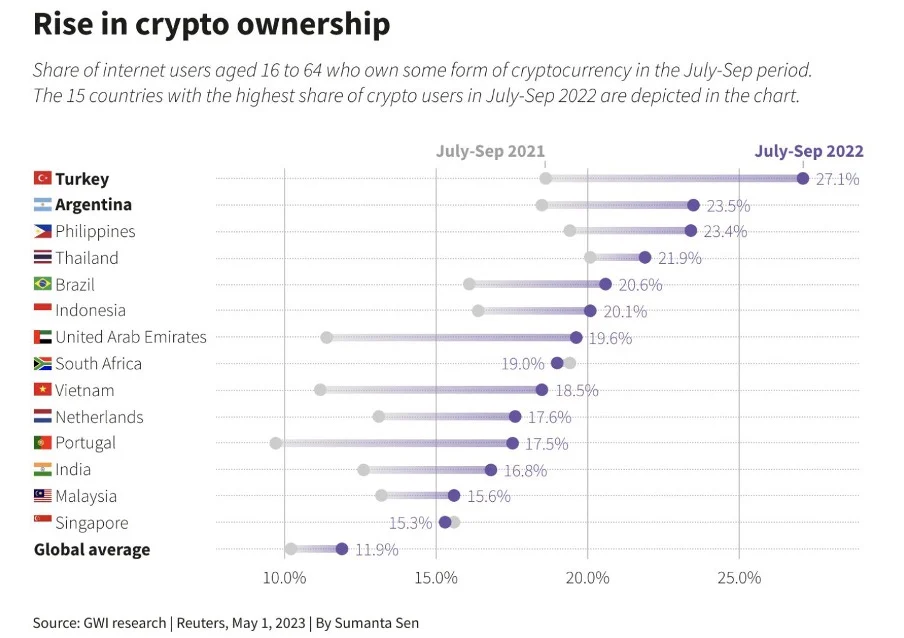
Podiel užívateľov internetu v krajine vo veku 16-64 rokov, ktorí vlastnili medzi júlom a septembrom 2021 a 2022 kryptomenu
Do finančnej hygieny patrí aj používanie Bitcoinu a kryptomien. Ako hovorí Juraj Bednár, je to záchranný čln v extrémnych scenároch. Má potenciál stať sa všeobecne používanou paralelnou pamäťou dobrých skutkov popri štátnych peniazoch. Neprekvapí, že pri Bitcoine a kryptomenách sú v projektoch finančnej gramotnosti vyzdvihované skôr ich riziká, prípadne sú používané na pumpovanie digitálneho eura. To, že držať úspory v eurách je nezodpovedné, tam však nenájdete. Keď ma Jozef Tětek pozval do svojho podcastu, myslel som si, že sa budeme baviť najmä o Bitcoine. Vzhľadom na jeho finančne vysoko gramotné publikum som si ale dovolil ísť do hĺbky aj ohľadom fungovania peňazí a finančného systému všeobecne. Pre tých, čo mali jednotku z veľkej trojky odporúčam.
Domácnosti naozaj vlákala do dlhových pascí ECB
Šéf odboru finančnej stability Národnej banky Slovenska Marek Ličák v Štandarde píše o zime finančného cyklu. Fakt, že si ju už aj NBSka všimla mi robí radosť.
V článku reaguje aj na moje obvinenia, že to bola Európska centrálna banka, kto vlákal mnohé, s prepáčením „finančne negramotné“ slovenské domácnosti do dlhovej pasce. Predsa len, máloktorá domácnosť si robila analýzu schopnosti splácať hypotéku, keď im centrálna banka pridvihne úroky na 4-7 %. Nie, nemenuje ma tam, sám som sa identifikoval. Nevšimol som si, že by na Slovensku o tom (už cca. 4 roky) niekto okrem mňa v médiách kuvikal:
„Padli slovenské domácnosti do dlhovej pasce ECB?
Druhou témou je najmä rast úrokových sadzieb a ich vplyv na schopnosť domácností splácať úvery. Toto vnímam ako oveľa dôležitejšiu tému, aj vzhľadom na to, že v posledných rokoch sme na Slovensku videli silný rast zadlženosti domácností.
Ale najprv zareagujem na niektoré medializované informácie o tom, ako centrálne banky v čase menového uvoľňovania nastavili pre domácnosti prostredníctvom nízkych sadzieb „dlhovú pascu“ a teraz v čase vyšších sadzieb sa táto pasca zatvára.
Pokles sadzieb ECB mal určite vplyv na vyššiu dostupnosť úverovania, ale rozhodujúce faktory, ktoré spôsobili, že sa nám dlh v priebehu jednej dekády zdvojnásobil, hľadajme skôr u nás doma, na Slovensku.“
Nie, úrok nebol len jeden z mnohých vplyvov. Pri 30-ročnom záväzku je to kľúčová veličina. ECB znížila pre Slováka úrok na hypotéke zo 7 na 1 % a spravila z priemerného človeka boháča, ktorý si mohol s rovnakým platom namiesto 100 tisícovej nehnuteľnosti zrazu kúpiť 200 tisícovú. Naša centrálna banka držala úrok niekoľko rokov hlboko pod mieru cenovej inflácie v našej ekonomike. Ako som hovoril napríklad tu v roku 2018, keď som varoval pred dlhovou pascou centrálnej banky: nebyť štátnej centrálnej banky, v kapitalizme by ste ťažko hľadali blázna, ktorý by „finančne negramotnému“ ľudu na hypotékach požičiaval za menej, než je inflácia. Kto by dobrovoľne negatívnym úrokom dotoval vlákanie ľudí do dlhových pascí, ak nie centrálna banka s tlačiarňou na peniaze?
Pozrime sa na protiargumenty Marek Ličáka:
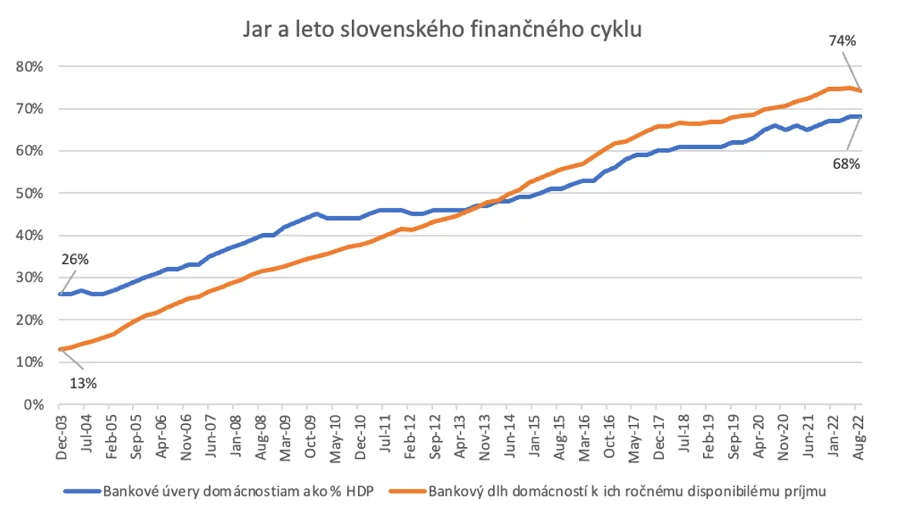
„Ak by teória o pasci ECB mala platiť, potom by pasca mala fungovať v celej eurozóne, alebo aspoň vo väčšine štátov. Kým na Slovensku sa medzi rokmi 2010 a 2021 dlh domácností (meraný podielom dlhu na disponibilnom príjme) zvýšil z 39 percent na 75 percent, v celej eurozóne poklesol z úrovne 99 percent na 96 percent. Z celkového počtu 19 krajín eurozóny len šesť krajín zaznamenal rast. Pritom žiadna z krajín (s výnimkou Luxemburska), kde dlh rástol, sa nám tempom rastu ani len nepriblížila.“
Áno, Slovensko je v niečom iné ako ostatné krajiny eurozóny a preto boli tunajšie domácnosti náchylnejšie reagovať na návnadu nízkych úrokov a ochotnejšie brať hypotéky „zadarmo“. Nachádzali sme sa v inej fáze finančného cyklu a tunajšie domácnosti ešte mali kopu miesta na súvahách na ďalšie zadlžovanie. Kým staré členské krajiny eurozóny si lízali rany po finančnej kríze a z PIIGS ostali po výbuchu tamojších bublín len ruiny, u nás sme si finančnú krízu v bankovom sektore ani nevšimli. Pre zadlžovanie domácností predstavovala len dočasné spomalenie.
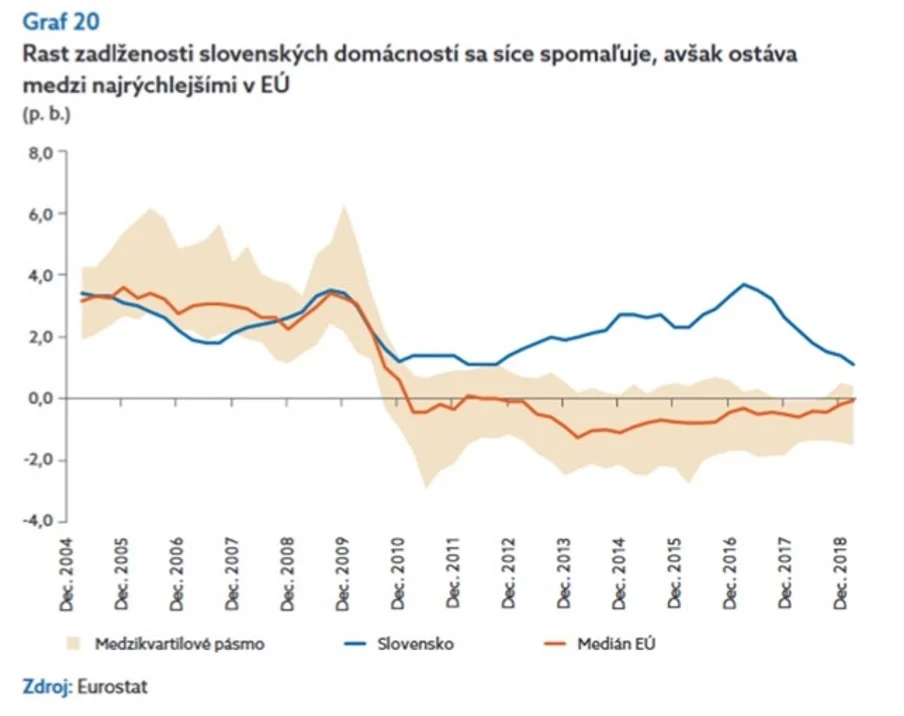
My sme si poslednú zimu finančného cyklu v podobe našej vlastnej bankovej a menovej krízy zažili na prelome tisícročí, nevstúpili sme do nej vo Veľkej finančnej kríze v rokoch 2008-2010 ako takmer celý zvyšok únie. Zachraňoval nás vtedy medzinárodný menový fond a reštrukturalizovali sme banky. Preto boli práve slovenské domácnosti tak citlivé na ďalšiu stimuláciu ECB. Ako som pred pandémiou hovorieval, Slováci sú Španieli ďalšej krízy. Kým pred príchodom Veľkej finančnej krízy boli práve Španieli majstri Európy v zadlžovaní, po kríze sme tento titul prebrali my.
„Podobný obraz vidíme aj v susedných krajinách. V susednom Česku dlh domácností stúpol z 51 percent na 61 percent, v Poľsku z 52 percent na 56 percent a v Maďarsku dokonca poklesol zo 66 percent na 36 percent.“ pokračuje Marek Ličák.
Tu už ale porovnávame jablká s hruškami. Česká republika a Maďarsko majú vlastné centrálne banky a preto inú monetárnu politiku ako my. Ja z predlženia našich domácností obviňujem ECB, nie ČNB alebo MNB.
Napriek tomu, pri veštení osudu Slovenska môže byť užitočné pozrieť sa práve na tieto postkomunistické krajiny s podobným ekonomickým vývojom. Môžu byť lepším benchmarkom pri získavaní pocitu ohľadom toho, koľko dlhu môžu naše, z európskeho hľadiska na finančné aktíva extrémne chudobné domácnosti, asi tak zniesť.
Bohatšie české domácnosti sú zadlžené menej než tie slovenské. Keďže Česká národní banka naviazala českú korunu na euro v rokoch 2014 až 2017 a tým importovala aj našu monetárnu politiku, podobne ako u nás by som aj tam čakal v nasledujúcom období platenie účtu za prílišné nadšenie domácností z prilacných hypoték a korekciu prifúknutých cien nehnuteľností.
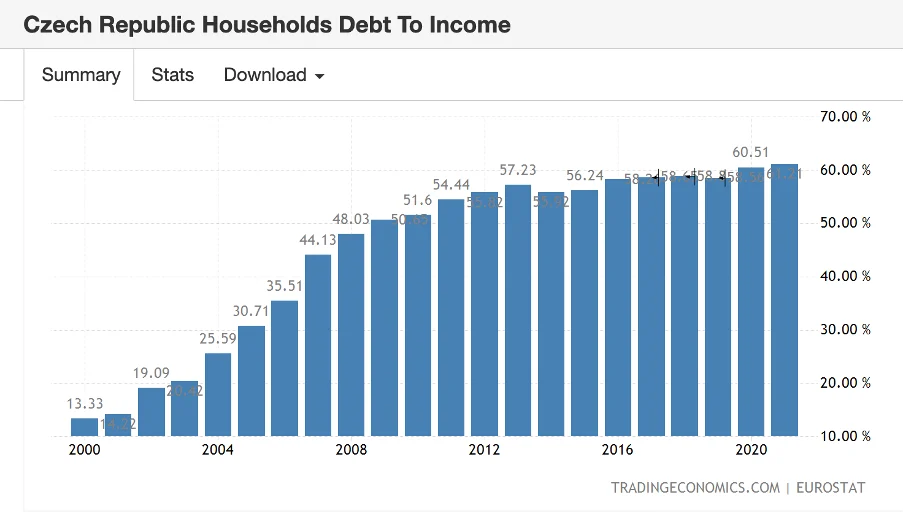
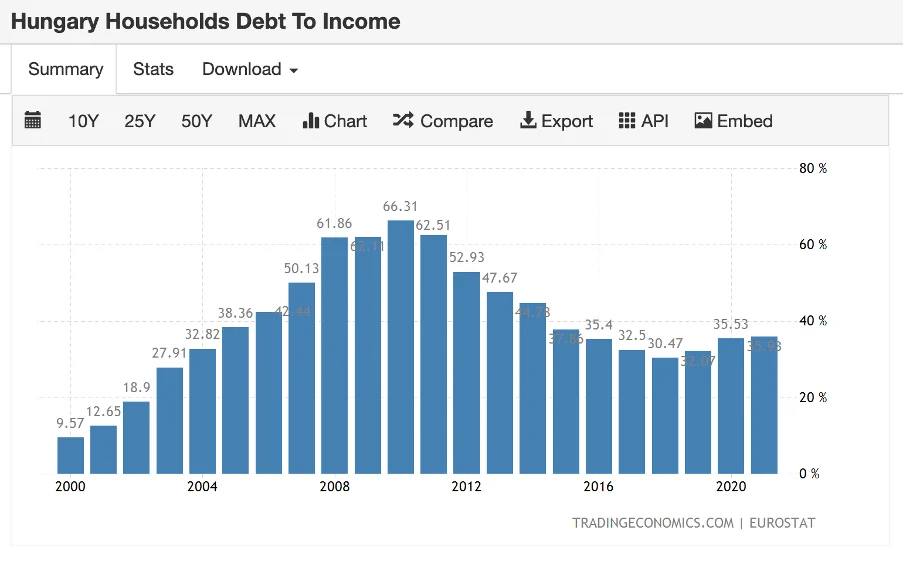
Z vývoja zadlženia tamojších domácností je zrejmé, že Maďarsko sa prehuplo do zimy finančného cyklu už vo Veľkej finančnej kríze. Maďari vtedy doplatili na „lacné“ úvery, ktoré si nabrali v zahraničnej mene (hlavne v švajčiarskych frankoch) a táto epizóda skončila čiastočným vyvlastnením bánk Orbánom. Vrchol zadlženia domácností v pomere k príjmu tam dosiahol 66 % a odvtedy postupne kleslo až na 30 %.
Zima finančného cyklu na maďarský spôsob by mohla byť problémom aj pre slovenské banky. Tie majú dnes vysokú expozíciu voči riziku prepadu cien nehnuteľností, v podobe takmer najvyššieho podielu hypoték na celkovom objeme úverov bánk v eurozóne.
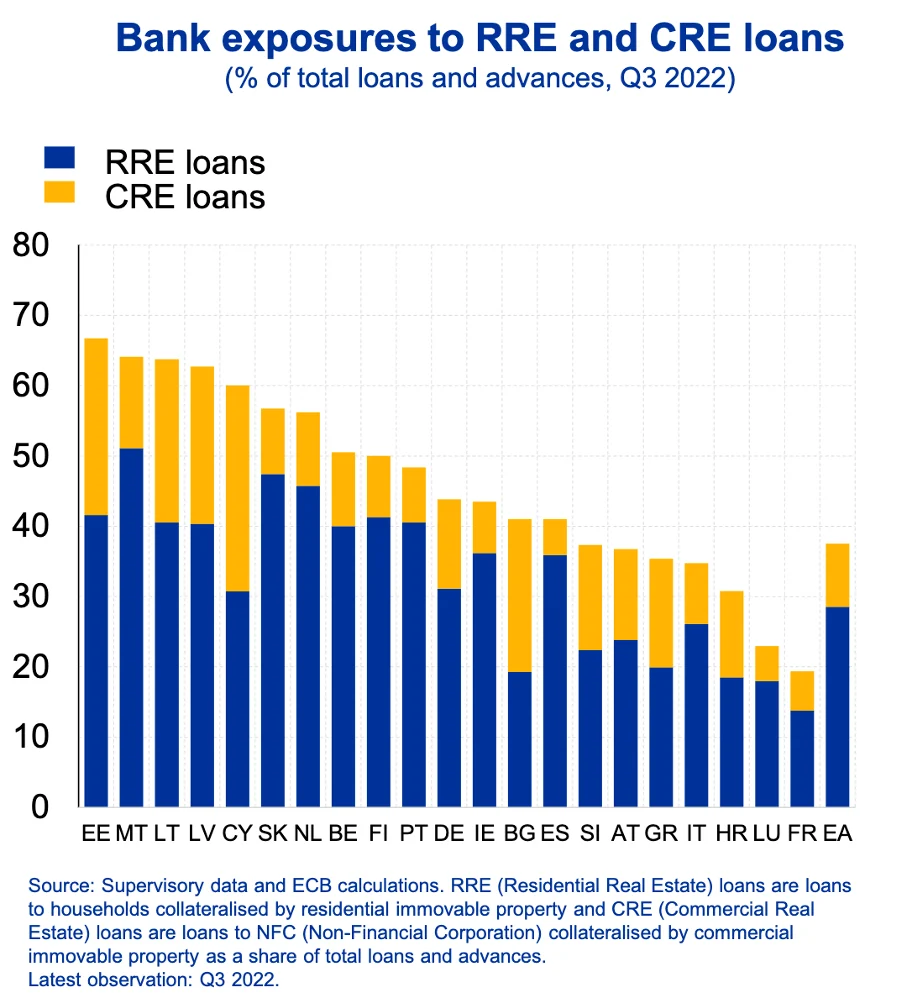
Podiel úverov na rezidenčné (modrý stĺpec) a komerčné (oranžový) nehnuteľnosti na celkovom objeme úverov v bankách členských krajín eurozóny – Slovensko je vysoko, v hypotékach takmer vedie.
Oddlženie domácností po maďarsky by potrápil aj našu domácu ekonomiku. V nasledujúcich rokoch by si na rozdiel od posledných 20 rokov žili hlboko pod príjmové pomery. Do ekonomiky by nepribúdalo každý štvrťrok takmer pol miliardy hypotékami vytvorených peňazí. Naopak eurá by splácaním úverov zanikali.
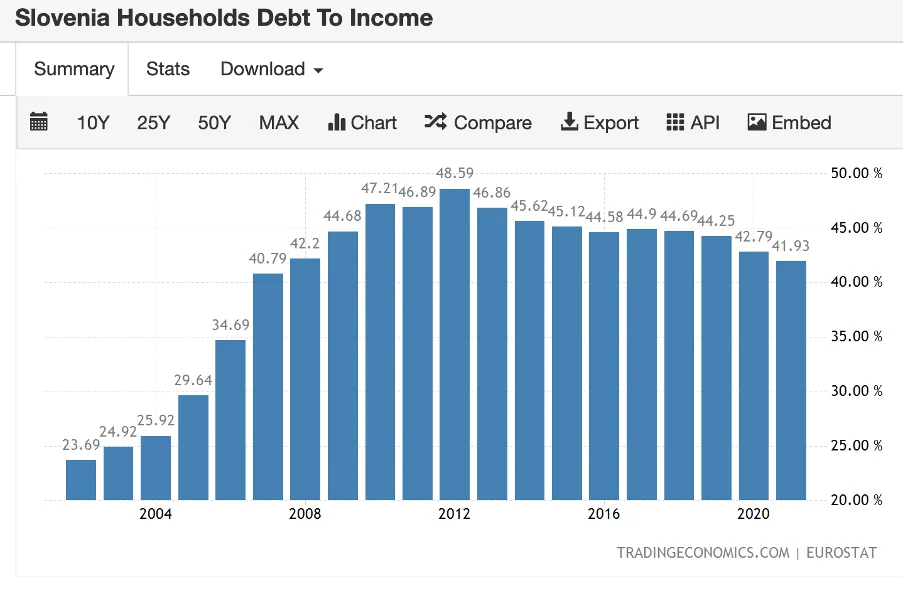
Ešte si pre istotu pozrime aj postkomunistu z eurozóny. Niekoho s našou centrálnou bankou, monetárnou politikou aj transformačnou minulosťou. Slovinci sa volajú podobne, no ich domácností sú výrazne bohatšie. Napriek tomu pomer ich dlhu domácností k príjmu vrcholil v poslednej finančnej kríze len na približne 50 % a odvtedy klesá.
„Dôležitým zlomom, ktorý spôsobil, že sme sa od priemeru eurozóny začali výrazne odkláňať smerom dolu (v úrokoch, poznámka autora), bolo prijatie tzv. Beblavého percenta. Ide o legislatívu, ktorá umožňovala refinancovať úver kedykoľvek a v podstate zadarmo. Zámer bol určite dobrý, pokles sadzieb pre klientov, ale zároveň to spustilo aj viacero sekundárnych efektov. Od tohto momentu začalo „vykrádanie“ portfólií prostredníctvom refinancovania a veľakrát s významným navýšením úveru. Posilnila sa pozícia sprostredkovateľov, ktorých motivácia je nastavená na maximalizáciu poskytnutých úverov. A sadzby išli vplyvom tejto špirály nižšie a nižšie.“
Nie, také ľahké to nebude. Nemôžeme všetko hodiť na Beblavého. Nie on, ale naša centrálna banka znížila úroky na slovenských hypotékach. Beblavého zákon mohol mať vplyv na konkurenciu poskytovania hypoték, no cenu úverov, teda toho čo banky predávajú, nastavila ECB radikálnym znížením základných úrokov.
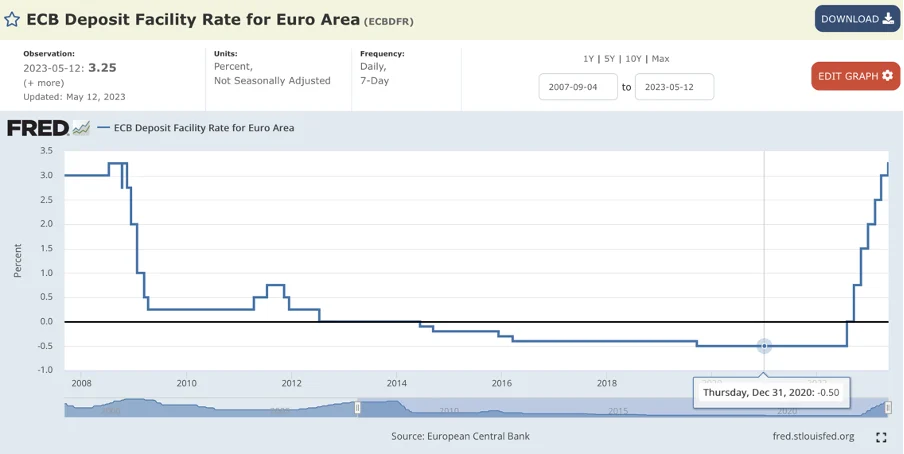
Základný úrok ECB
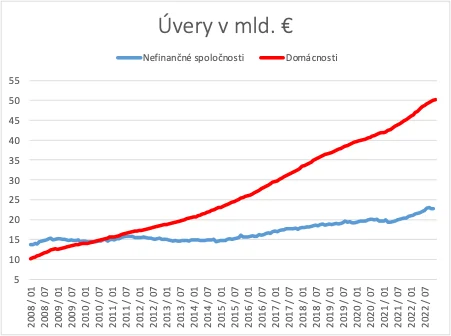
Centrálna banka úrok postupne znížila až na absurdných mínus 0,5 %. To znamená, že ECB platila každej slovenskej komerčnej banke za to, že bolo ochotná od nej zobrať novovytvorené eurá a vyrábať z nich z nich hypotéky. Tak boli naše komerčné banky priamo motivované tlačiť peniaze do ekonomiky. Keďže rýchlejšie a lacnejšie než požičiavať finančne gramotným a rizikovým firmám je to natlačiť cez hypotéky do domácností, najviac z novovytvorených peňazí skončilo práve tam.
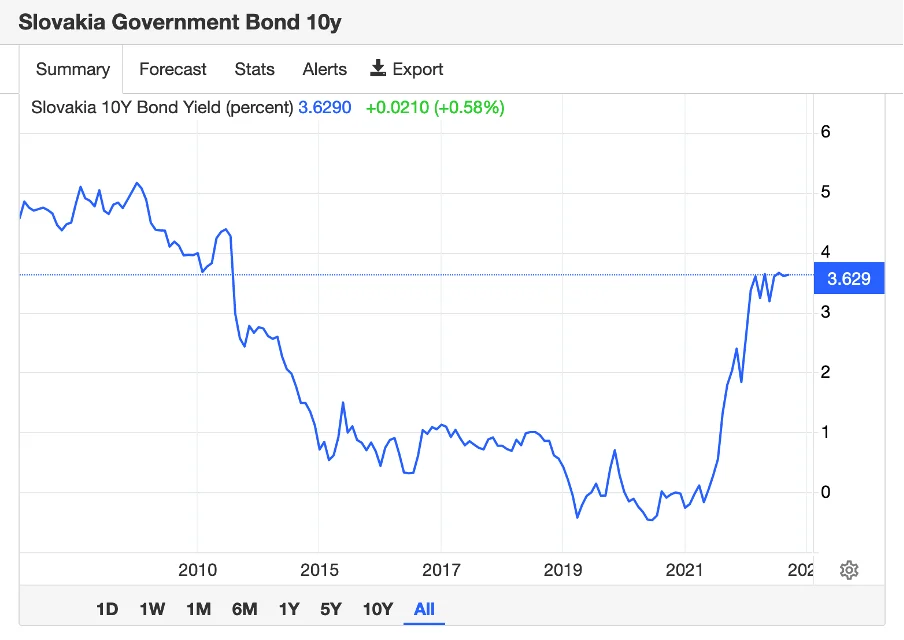
ECB zároveň znižovala úroky na našich hypotékach aj kvantitatívnym uvoľňovaním, ktoré bežalo 2015-2018 a potom znova od 2019, v rámci ktorého centrálna banka zmonetizovala (nakúpila) viac než tretinu slovenského štátneho dlhu.
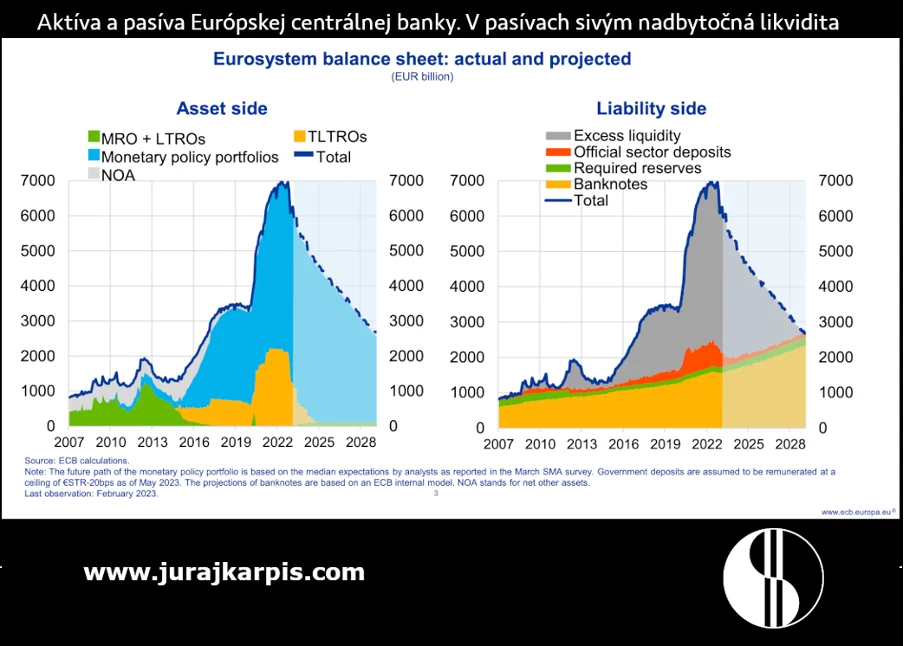
Úrok na našich štátnych dlhopisoch tak padol pod nulu, čím sa znížili dramaticky aj úroky na hypotékach. Či vari Beblavý znížil úrok aj na štátnom dlhu?
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Ďalší termín čoskoro oznámim.
V nehnuteľnostiach sa ochladzuje
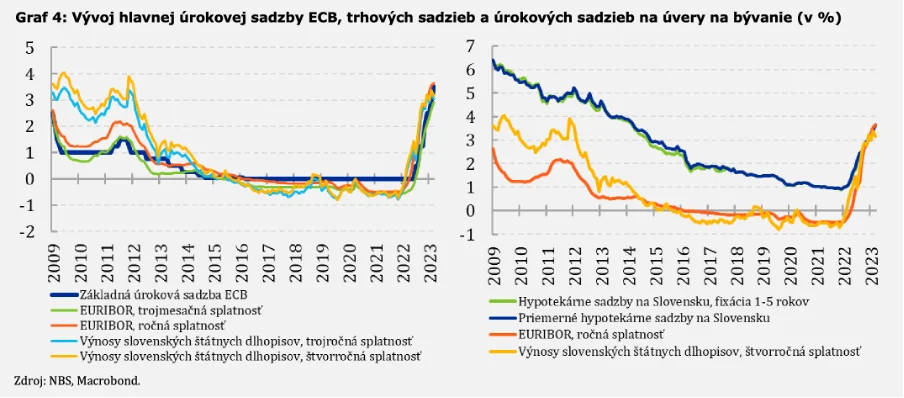
Výsledkom bolo, že Slovák namiesto preplatenia 100 tisícovej 30 ročnej hypotéky pri 7 percentách o 140 tisíc eur za jej trvanie ju zrazu preplatil len o 15,8 tis. eur. Takáto zľava na dlhu poplietla hlavu nejednej domácnosti.
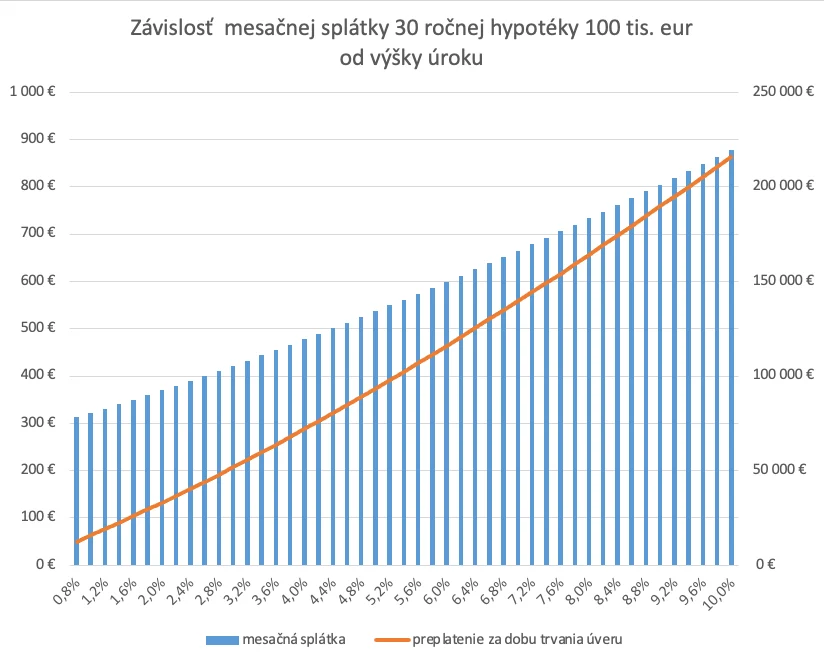
Nie všetky domácnosti si uvedomovali riziko toho, že centrálna banka im o pár rokov neskôr tento dlh zažne znovu zdražovať. Pri hypotékach sme už späť niekde pod 5 %. 30 ročnú 100 tisícovú hypotéku ľudia preplatia pri 5 % už o 93 tisíc eur.
Pre domácnosti znamená rast úrokov z necelého percenta na takmer 5 % až o 50 % vyššiu splátku. Rád by som, no pri pohľade na tieto čísla neviem zdieľať optimizmus šéfa odboru finančnej stability NBS. Pri svojich odhadoch dopadov dvíhania úrokov centrálnou bankou na slovenské domácnosti NBS počítala v marci 2023 s veľmi optimistickým, konečným maximom úrokov na hypotékach vo výške 4,5 % pritom už dnes sme u mnohých bánk nad 4 %.
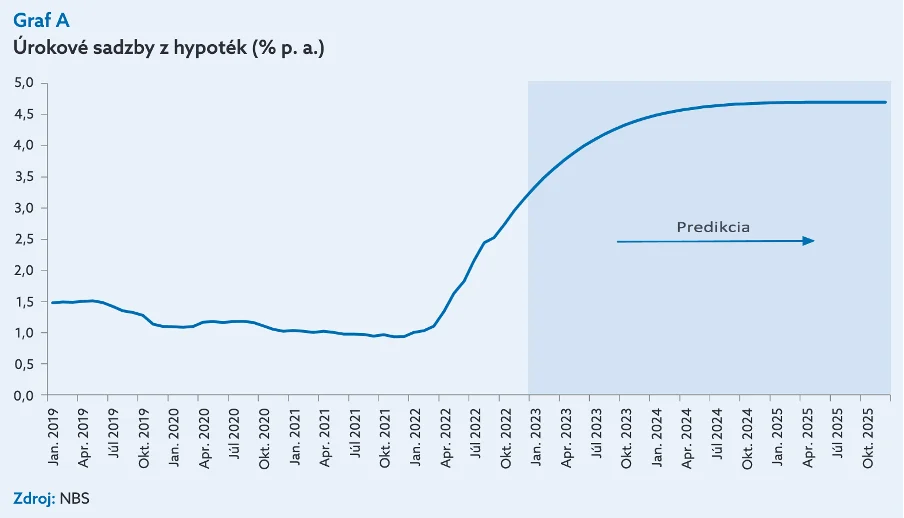
Naposledy, keď bol základný úrok na úrovni ako dnes (4 %) v roku 2007, bol priemerný úrok na hypotéke v SR 6,9 %. Beriem to ako navigáciu pre budúcnosť. Nasledujúca recesia ukáže, aký podiel slovenských domácností zastihne zima finančného cyklu bez dostatočných zásob v úsporách.
Niet sa čo čudovať, že dopyt po hypotékach sa prepadol a najmä hypotékami ťahané ceny nehnuteľností pokračujú v klesaní.
„V prvom štvrťroku 2023 ponukové ceny nehnuteľností na bývanie poklesli o 3,9 % v porovnaní s predchádzajúcim štvrťrokom…Mesačné údaje ukazujú, že v marci 2023 boli nehnuteľností o takmer 7 % lacnejšie ako na cenovom vrchole v júli…Medzikvartálny pokles cien nehnuteľností evidujeme vo všetkých krajoch. Najvýraznejšie klesli ceny v Košickom (-6,1 %), Prešovskom (-5,9 %) a Bratislavskom kraji (-4,2 %).“ píše NBS.
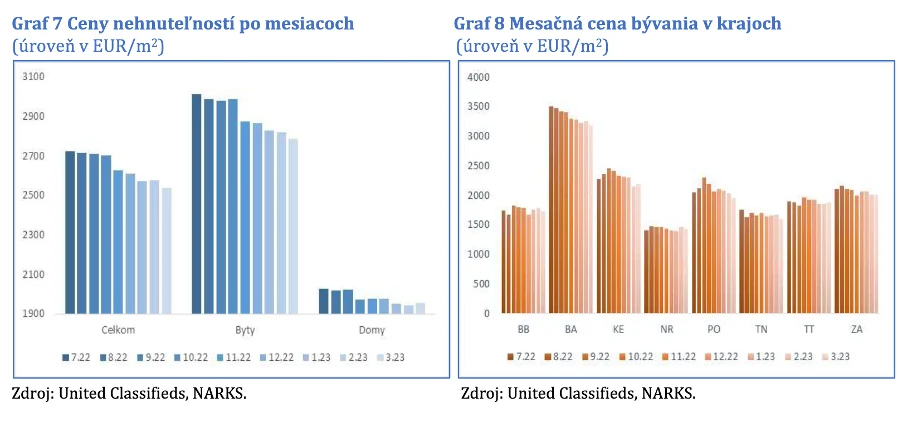
Graf: NBS
Podľa informácií od mojich klientov sa pokles realizovaných (nie ponukových) cien rezidenčných nehnuteľností od posledného vrcholu pohybuje medzi 10-15 %. V niektorých sektoroch sa dá dostať pri rýchlom jednaní aj viac než 20 % zľava.
Keďže v rezidenčných nehnuteľnostiach je výrazne chladnejšie než pred rokom je lepší čas na diskusiu o investovaní v tomto sektore. Ostatný, hlavne zásluhou hosťa podarený praktický podcast o investovaní nielen do rezidenčných nehnuteľností na Slovensku s Romanom Kružliakom je tu:
Dopyt po úveroch sa prepadol, ale zachráni nás regulácia
Národná banka Slovenska píše už aj o dramatickom prepade dopytu po úveroch v eurozóne tak pri domácnostiach, ako aj pri nefinančných spoločnostiach na základe prieskumu bánk Bank Lending Survey (BLS) medzi približne 150 bankami v eurozóne:
„Dopyt firiem po pôžičkách klesal najrýchlejšie od globálnej finančnej krízy… Dopyt po hypotékach klesal aj z dôvodu zhoršujúcich sa vyhliadok realitného trhu a klesajúcej spotrebiteľskej dôvery. Tempo tohto poklesu prekonalo očakávania a bolo dokonca najprudšie od začiatku vykonávania prieskumu BLS v roku 2003“
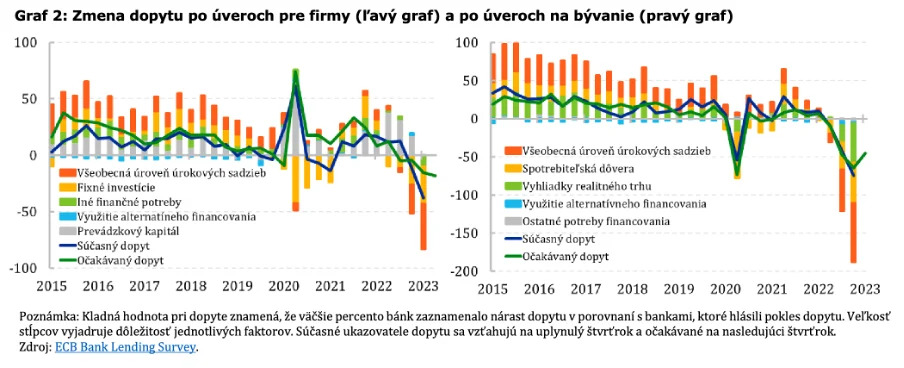
Graf: NBS
Pritom by to malo byť inak:
„…Aj v súčasnom období sa dá argumentovať, že dopyt po úveroch by mal skôr rásť – energetická kríza pravdepodobne vyvoláva potrebu zvýšených investícií firemného sektora a podobne na tom môže byť aj väčšina domácnosti.“
Ale ani tu NBS nestráca optimizmus. Verí, že tentokrát to bude inak a dramatický prepad úverovaní povedie k iným výsledkom ako naposledy. Prečo? Lebo:
„Prípadný nežiadúci vzťah medzi úverovaním a ekonomickou aktivitou by však v súčasnom období mohol byť zmiernený predovšetkým vďaka obozretnej finančnej regulácii.“
Z vkladateľa kupujúci – príbehy z bankovej krízy v USA
Niekto mi na sociálne siete pod $kratku napísal, že kedy už spľasne tá matka všetkých bublín v dlhopisoch. Odpísal som, že sa to už pred rokom stalo. On prekvapený zareagoval, že si to nevšimol, lebo mu ani pomaranče v obchode nezdraželi.
Nie, spľasnutie neoznamovali v rádiu, ani nešli alegorické vozy po uliciach. O mŕtvolách vo finančnom systéme zo spľasnutia matky všetkých bublín som ale písal v #zpdz s názvom „Praskla matka všetkých bublín, HODL nepomôže“ ešte v októbri 2022. O pol roka neskôr prišla banková kríza. Napriek tomu, že krach Silicon Valley Bank mal byť podľa niektorých tunajších ekonómov len drobnou aférou, na ktorú sa malo o pár týždňov zabudnúť, bol to výstrel z Auróry americkej bankovej krízy. Áno, krízy. Ide o skutočnú krízu, napriek tomu, že ju väčšina tunajších ľudí nevníma. Neprekvapuje ma to. Pamätám, si ešte ako na Slovensku finančnú krízu všetci, vrátane ministerstva financií úpenlivo rok a pol, až do pádu Lehman Brothers, ignorovali.
Pomaranče síce v roku spľasnutia matky všetkých bublín narástli len o 0,7 % (citróny o 30 % banány dokonca o 39 % !) zato v USA krachujú tak veľké banky a takým tempom, že sa niečo podobné dialo za ostatné storočie len tri krát – vo Veľkej hospodárskej kríze, v Savings&Loans Crisis a vo Veľkej finančnej kríze.
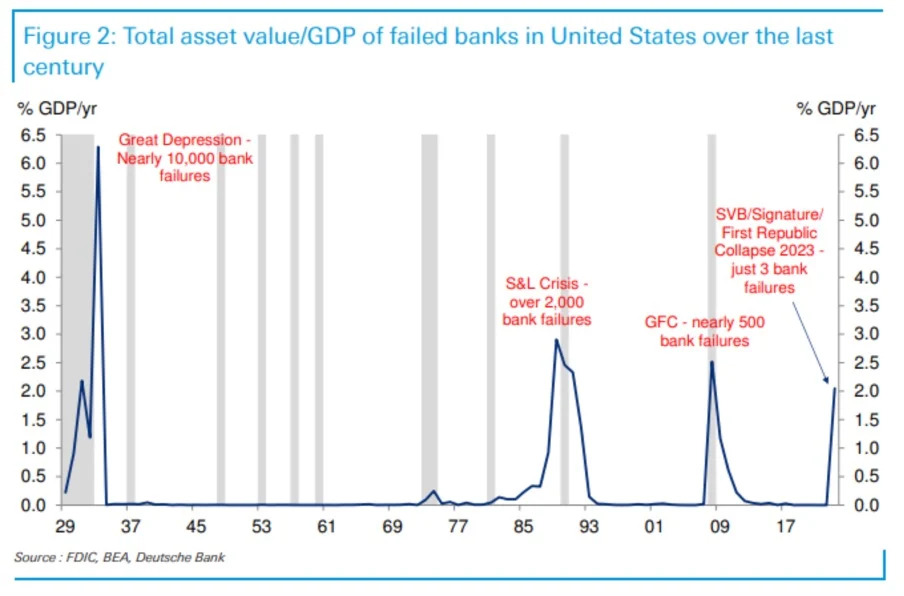
Celkové aktíva zlyhaných bánk vs. hrubý domáci produkt v USA v ostatnom storočí
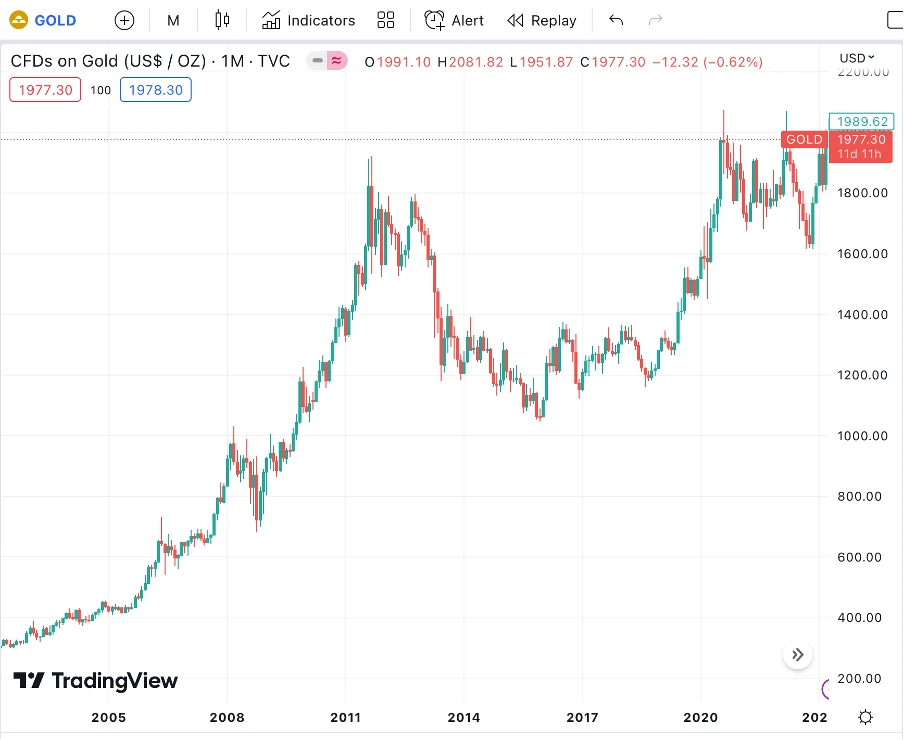
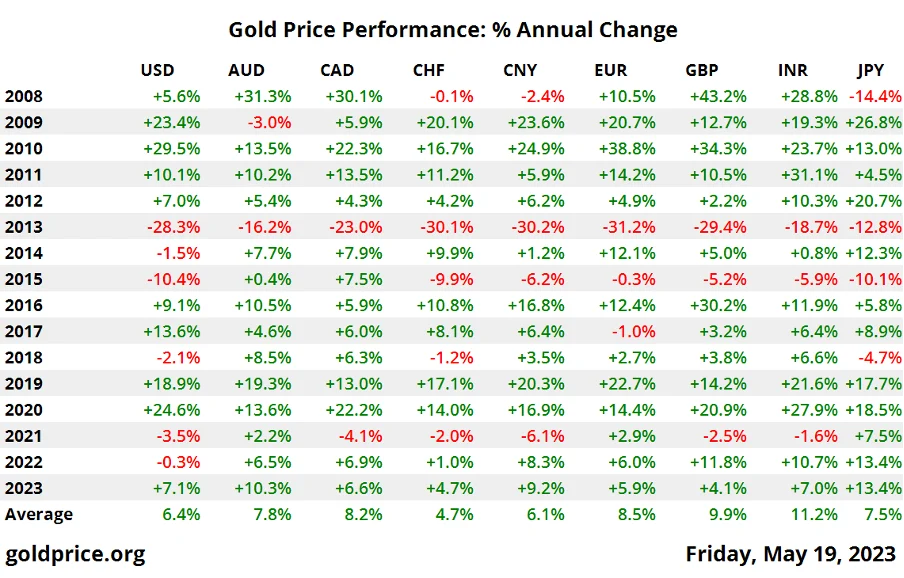
Fed v zlých peniazoch prudko zabrzdil a na prednom skle je už toľko bánk, že cez ne nevidno na cestu pred nami. A potom sa ľudia čudujú, prečo je zlato pri nominálnych maximách aj napriek vysokým úrokom.
Už som tu citoval štúdiu (na 4 800+ amerických bankách), podľa ktorej má mediánová americká banka po zarátaní strát z dlhopisov len 0,4 % vlastného kapitálu k veľkosti svojich aktív. Už pred zarátaním strát z úverov v ďalšej recesii sú teda americké banky v priemere takmer nesolventné.
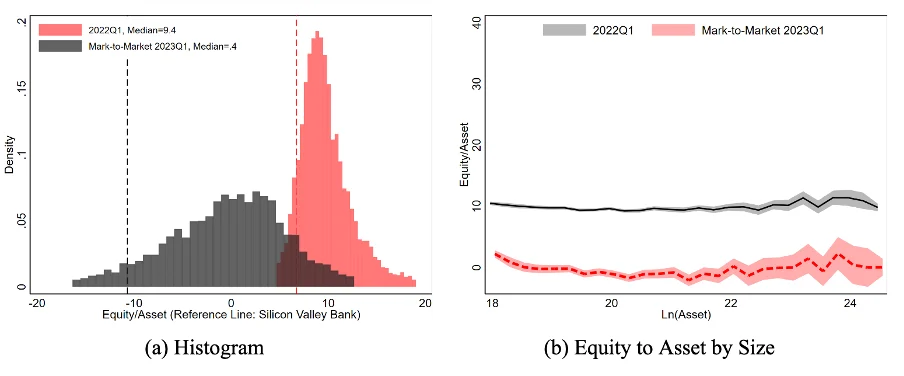
Pokles podielu vlastného kapitálu k aktívam medzi 1Q 2022 a 1Q 2023 zobrazený histogramom (početnosť). Vertikálna čierna čiara je Silicon Valley Bank. Pravý obrázok sa na pravom konci začína okolo log. hodnoty 24, čo je banka s 26 miliárd USD aktív. Jiang, Matvos, Piskorski, Seru, Monetary Tightening and U.S. Bank Fragility in 2023: Mark-to-Market Losses and Uninsured Depositor Runs? (March 13, 2023)
Zatiaľ poslednou obeťou bankovej krízy je 14. najväčšia americká banka First Republic. First Republic mala 118,8 miliardy dolárov nepoistených vkladov. Za prvé tri mesiace tohto roku banke utieklo viac než 100 miliárd z nich. Táto banka mala ešte väčší podiel aktív tvorených úvermi alebo dlhopismi so splatnosťou 5 a viac rokov než Silicon Valley Bank.
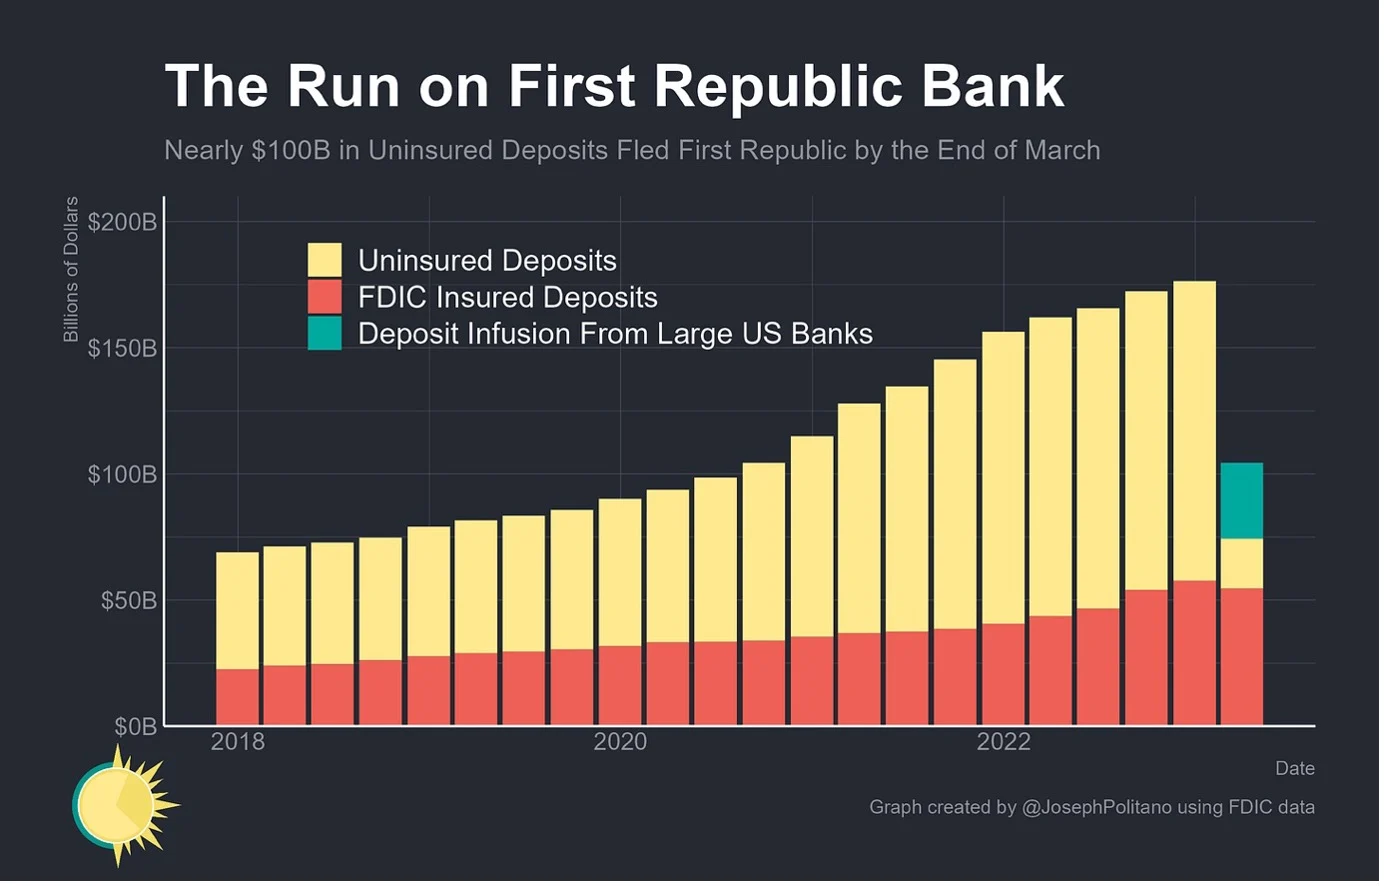
To čo z nej zostalo skúpila so štedrými štátnymi garanciami banka J.P.Morgan. Dôležitým posolstvom aj tejto rezolúcie veľkej americkej banky je, že aj v tomto prípade boli ochránené explicitne štátom negarantované vklady veľkých vkladateľov.
Nie, nie je to náhoda, že banku preberá J.P. Morgan. Ministerka financií ich pred kolapsom donútila spraviť v tejto a iných bankách štátom negarantovaný vklad. J.P. Morgan viedla na popud ministerky skupinu 11 bánk, ktoré vložili 30 miliárd dolárov do First Republic v snahe predísť je kolapsu (zelená časť posledného stĺpca na ostatnom grafe).
Bolo by trochu trápne, keby teraz štát s nimi vypiekol a z tohto vkladu financoval výplatu iných veriteľov v rámci likvidácie banky. Prebrať aktíva First Republic so štátnou dotáciou viac než 13 miliárd dolárov nakoniec asi bude ešte celkom fajn deal. Ono to vždy tak dopadne. Aj Goldman Sachs by v roku 2008 bez záchrany štátom zanikli, no keďže ich politici a Warren Buffett podržali, dosiahli v roku 2009 rekordný zisk a zamestnancom vyplatili najväčšie odmeny v dovtedajšej histórii firmy (viac v knihe Zlé peniaze – sprievodca krízou).
Pomôžte mi, ako sa volá systém privilegovaných, veľkých súkromných firiem úzko spolupracujúcich so štátom?
ECB sprísňuje – deflácia pokračuje
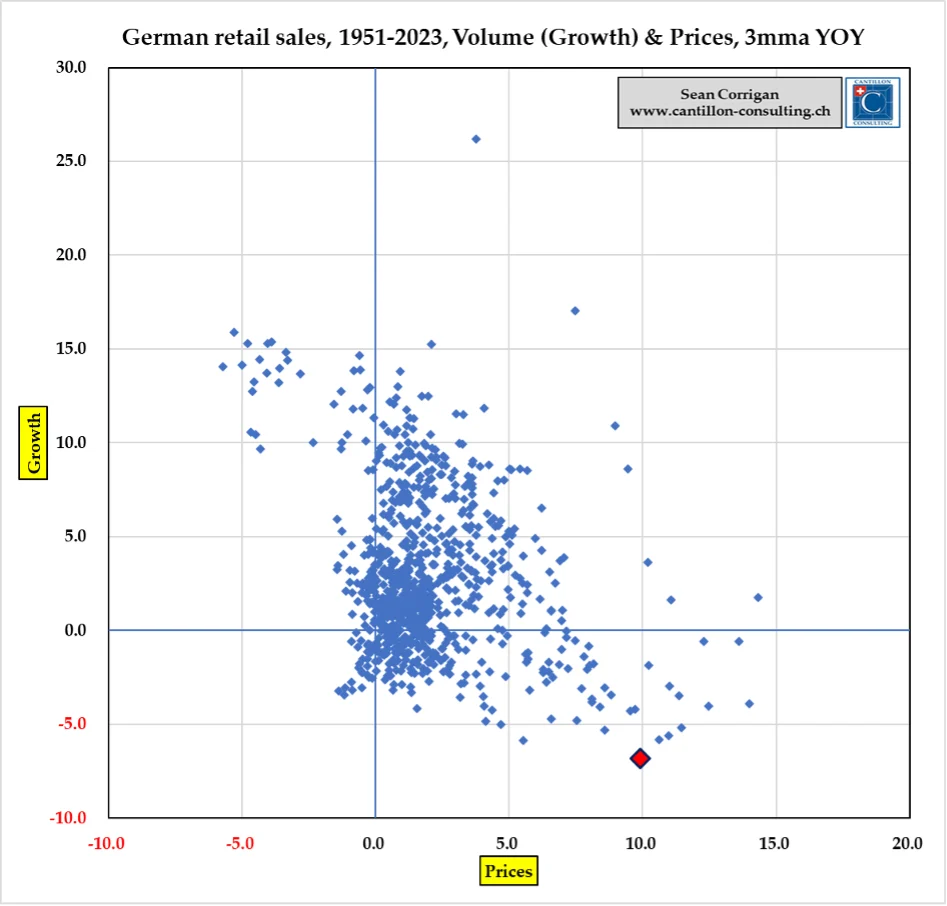
V Nemecku rastú ceny v maloobchode a zároveň klesá objem predaných tovarov ako v stagflácii. Podobný jav pozorujú aj mnohí obchodníci na Slovensku.
ECB aj na ostatnom zasadaní pre pokračujúci rast cien postupovala v dvíhaní základného úroku. Ten sa už dotýka 4 %.
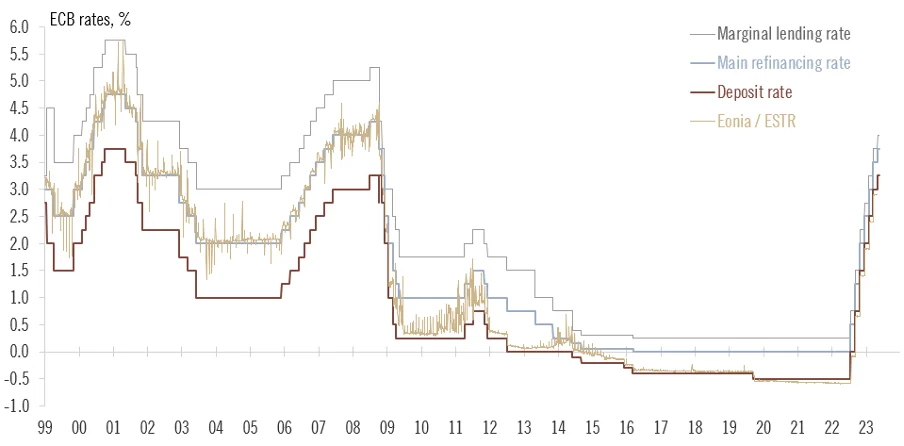
Graf: @fwred
ECB od júla 2023 v rámci sprísňovania monetárnej politiky plánuj pokračovať kvantitatívne „uťahovanie“ tým, že nebude reinvestovať peniaze zo splatných štátnych dlhopisov na jej súvahe. Peniaze by z eurosystému mali od leta miznúť ešte rýchlejšie než dnes.
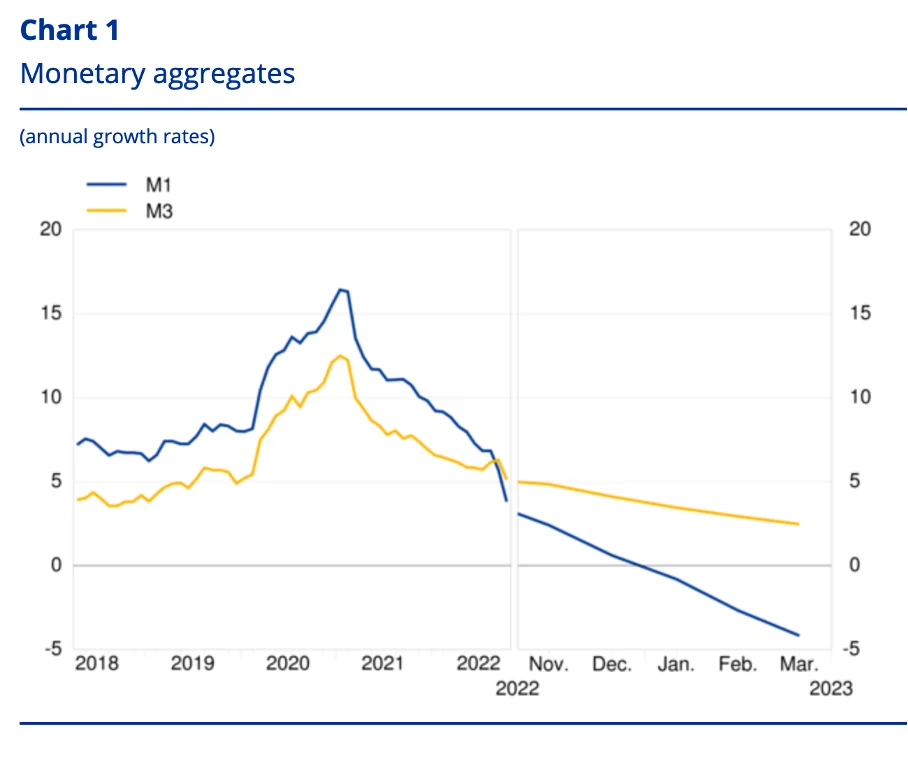
Pritom už teraz deflácia peňažnej zásoby definovaná agregátom M1 (vklady v bankách a hotovosť) zrýchlila z -2,7 % vo februári na -4,2 % v marci. V USA majú defláciu už od minulého leta.
„Dolárové úvery poskytnuté nebankovým subjektom mimo Spojených štátov klesli (v štvrtom štvrťroku 2022) o 257 miliárd USD na 12,8 bilióna USD. To viedlo k medziročnému poklesu o 4 %, čo je pokles, ktorý bola naposledy zaznamenaný počas veľkej finančnej krízy v rokoch 2007 – 2009 (graf 6.A).“ píše Bank for International Settlements v aktuálnom reporte.
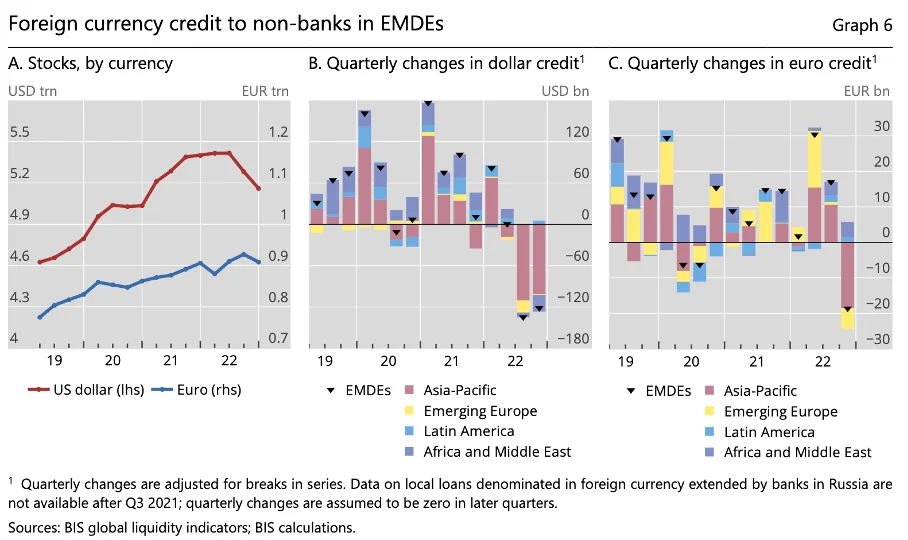
Dolárové a eurové úvery nefinančným spoločnostiam v rozvíjajúcich sa trhoch a rozvojových ekonomikách (EMDEs)
Aj v eurozóne preto čakám nielen poľavenie cenovej inflácie ale aj problémy bánk a ekonomické spomalenie. Aj jedno aj druhé, sa zrejme už deje. Spomalenie uvidíme v oficiálnych číslach nasledujúcich štvrťrokov.
Tip – nové videá pre Členov a Podporovateľov #zpdz
Kedysi som plánoval robiť aj online kurzy k investovaniu a sporeniu. Skúsil som to (kurz „Experiment“), no ten formát mi príliš nesedí. Množstvo materiálu na kope asi nie je optimálny spôsob vzdelávania. Preto som sa rozhodol praktické videá k investovaniu a sporeniu publikovať priebežne, niekedy zabalené v príbehu aktuálneho diania.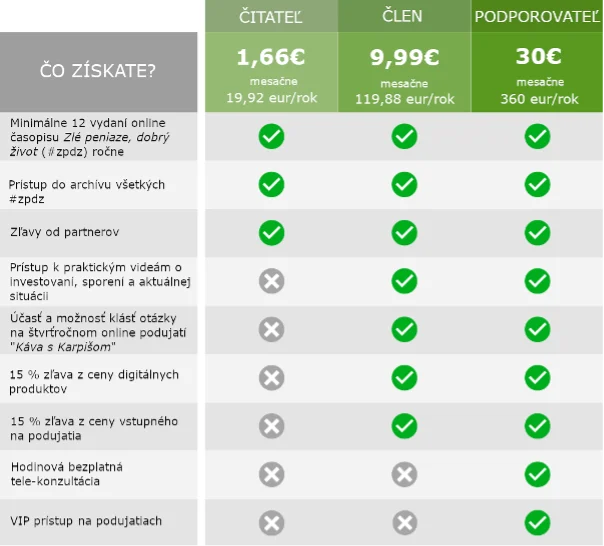
Tieto videá zavesené výlučne na mojej stránke v záložke „Video“ sú novým obsahom pre Členov a Podporovateľov. Doteraz som nahral „Štátne dlhopisy BUY or SELL? Ktoré ÁNO, ktoré NIE?“, „Koľko mať v BITCOINe?“, „Kedy príde RECESIA?“ a „Podnikové dlhopisy v majetku? Riziká na ktoré si dať pozor v zime finančného cyklu“, ktoré som odomkol a môžete si ho pozrieť na ukážku. Videá pre Členov a Podporovateľov tvorím obtýždeň, prístup platí do celého archívu. Budú medzi nimi aj komentáre dôležitých aktuálnych udalostí s praktickým dopadom na osobné financie.
Okrem videí a 15 % zliav majú Členovia a Podporovatelia po novom možnosť zúčastniť sa aj na štvrťročných online Zoom stretnutiach „Káva s Karpišom“, kde bude po mojom krátkom úvode k aktuálnej situácii na trhoch priestor pre vaše otázky. Prvá káva bude začiatkom letných prázdnin.
Prechod z Čitateľa na Člena môžete spraviť za zvýhodnenú cenu 99 eur na rok.
Finančné pocity – subjektívne vnímanie vs. trhová realita
Pre úspešné investovanie a sporenie v prostredí zlých peňazí je potrebný finančný cit dostatočne zosúladený s trhovou realitou.
Na Slovensku som si všimol dva najčastejšie druhy chýb v súvislosti so sporením v zlate: 1. ľudia nemajú žiadne 2. majú ho príliš veľa. Čo sa týka akcií Slováci robia najmä prvý typ chyby, čo sa týka nehnuteľností najmä ten druhý.
Rozdiel medzi finančnými pocitmi a objektívnou realitou výnosov a rizika u Američanov zisťoval prieskum z University of Hong Kong. Respondentov sa výskumníci pýtali na výnosy, ktoré by očakávali za každý druh aktív v nasledujúcich 10 rokoch.
Použili stupnicu od 1 do 5, pričom 1 znamená „minimálny výnos“ a 5 znamená „veľmi vysoká návratnosť“. Okrem toho boli všetky aktíva zobrazené na rovnakej obrazovke, takže respondenti mohli sledovať svoje odpovede na jednotlivé triedy aktív a relatívne ich z hľadiska rizika a výnosu umiestniť. Na zistenie subjektívneho vnímania rizika respondentov požiadali, aby ohodnotili investičné riziko pre každé aktívum na stupnici od 1 do 5, pričom 1 znamenalo veľmi bezpečné, 5 = veľmi rizikové.
Takto vyzerajú finančné pocity – takto umiestnili na grafe výnosov a cenových výkyvov (subjektívne riziko) jednotlivé druhy aktív:
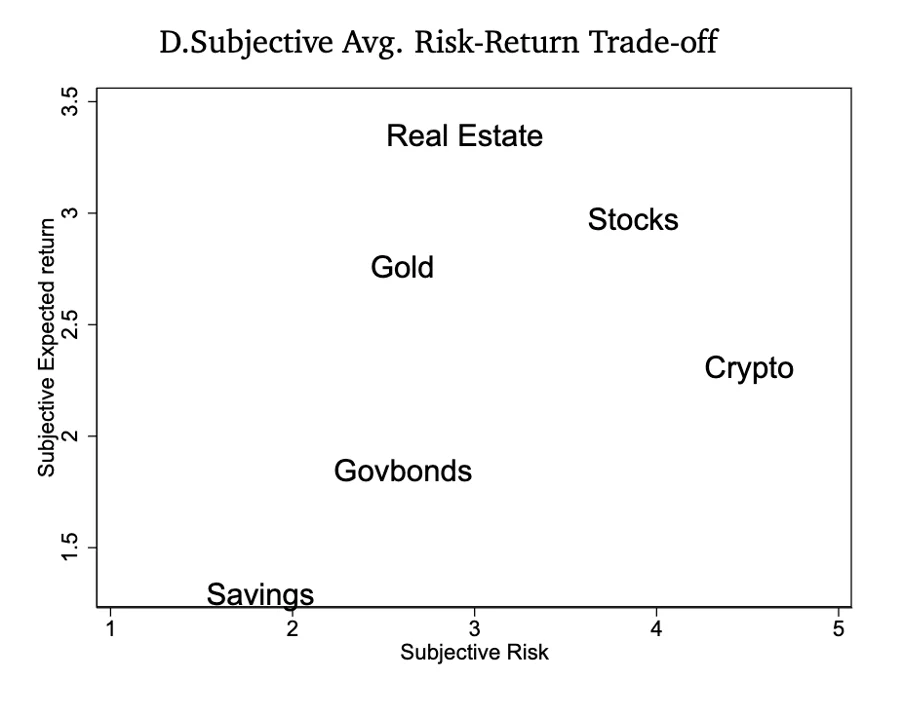
Zdroj: Jo et al. (2022)
No a takto vyzerajú objektívne priemerné ročné reálne výnosy a riziko (tu definovaného ako plytké riziko výkyvov ceny v štandardných odchýlkach) z obdobia medzi rokmi 1987-2021 (bitcoin, na grafe ako „crypto“ je z obdobia 2014-2021).
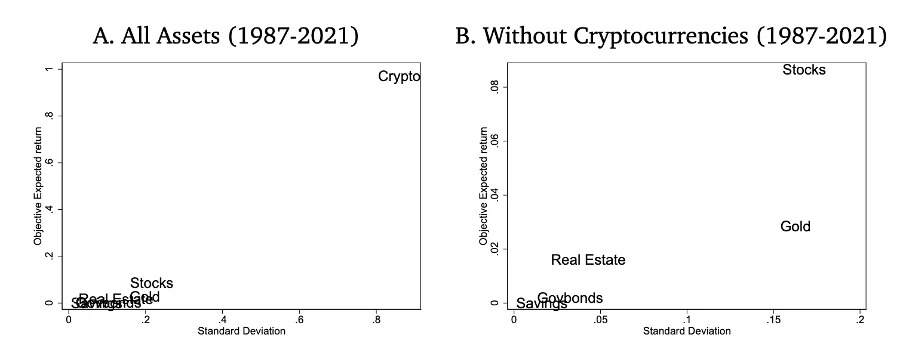
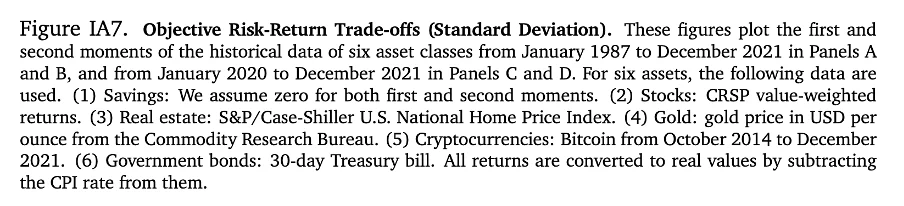
Zdroj: Jo et al. (2022)
Graf vpravo je bez Bitcoinu, ktorého let na mesiac priniesol také obrovské výnosy (pri obrovskej cenovej volatilite), že potom nevidno rozdiely vo výnosoch iných tried aktív.
Z ostatných druhov aktív stojí za povšimnutie podobné podceňovanie výnosu akcií a subjektívne preceňovaniu dlhodobých výnosov z nehnuteľností a zlata oproti realite, aké pozorujem aj u nás. No je pravda, že s priemerným ročným reálny výnosom priemerného metra štvorcového rezidenčnej slovenskej nehnuteľnosti za posledných 22 rokov vo výške 3,7 % a zlata vo výške 5,4 % ,sme boli v poslednej dobe k tým výnosom z akcií bližšie, než Američania.
Ďalším zaujímavým faktom, vyplývajúcim zo štúdie je presvedčenie respondentov, že rizikovejšie aktíva majú nižší výnos. Súkromní investori značne podceňujú skutočné výnosy vysoko volatilných investícií. Dôvodom zrejme je, že kým straty na medveďom trhu každý intenzívne prežíva, zisky na býčom trhu si až tak veľmi nevšímame. Tento efekt zrejme možno z časti vysvetliť averziou voči strate.
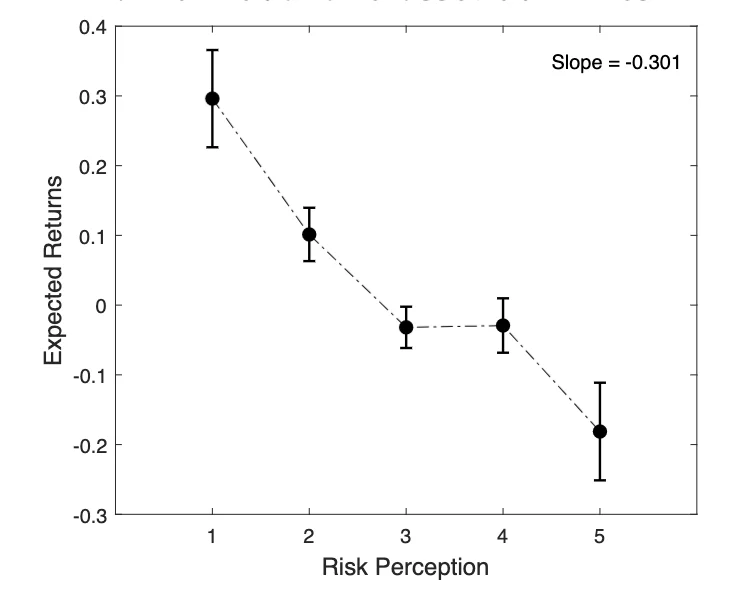
Trade-off medzi rizikom a výnosom, ako ho vnímajú investori
Ak však investori približne správne vnímajú relatívne riziká rôznych tried aktív, ale zároveň podceňujú výnosy, potom zrejme nie je najlepšou stratégiou pri finančnej osvete sústrediť sa na riziká akcií. Takéto vzdelávanie potom spôsobiť, že investor nepôjde do rizika a prichádza o výnos z neho.
Na Slovensku skôr vnímam bipolaritu. Ten, kto cenným papierom „uverí“, začne ich brať nekriticky. Aktívne stock-pickuje alebo je absurdne koncentrovaný v extrémne rizikových cenných papieroch ako sú podnikové dlhopisy bez investičného ratingu. Podobne ako v zlate, ako keby aj tu bola možná len láska alebo nenávisť.
Juraj Karpiš
Kniha Almanach Navala Ravikanta sa z polky venuje finančnej kondičke, z druhej polky dobrému životu. Dobre dopĺňa to, o čo sa tu sám pokúšam preto sme ju vydali v našom domácom vydavateľstve Bajkal v edícii #zpdz. Prekvapivo sa okamžite stala slovenským bestsellerom. Rozhodli sme sa ju preto vydať aj v českom preklade, v ktorom v týchto dňoch vychádza. Nájsť by ste ju mali vo všetkých kníhkupectvách. Vidíme sa na Káve s Karpišom, ak nie, tak komentáre, tipy a pripomienky mi aj naďalej môžete písať na [email protected] .


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.