„Les sa vychováva sekerou.“ napísal mi v reakcii, na niektoré z minulých vydaní #zpdz lesník. „Deti sa vychovávajú remeňom!“ hneď ma napadol ďalší verš tejto obľúbenej básničky.
Máme na to aj príslovie: „Ohýbaj ma mamko, pokým som ja Janko…“ Spolužiaka na základnej škole (nevolal sa Janko) tatko tak dôsledne ohýbal, že pri výchove prišiel o niekoľko predných zubov. Keď sa rúbe les, lietajú triesky. Osud nášho „Janka“ ma už vtedy naučil nezávidieť to, čo majú druhí. K inému spolužiakovi sme domov chodili pozerať zo Západu dovezené plagáty a počúvať platne Bonnie M. Bol som zrazu vďačný za to, čo som (doma) nemal. To je pre život užitočná schopnosť. Vlastne aj ja som do tej školy chodil na výkon výchovy. Dostal som 10 rokov povinnej dochádzky nepodmienečne. Už si nepamätám za čo.
Strom sa ohne, prekážku obíde. Ďalej si už rastie ako chce. Intenzívne pre-vychovávaný les spácha sebe-vraždu kalamitou. Prípadne odíde žiť inde. Aj dieťa po opustení domácnosti „výchovu“ zo seba otrasie a ďalej si už žije po svojom. Ja som striasol zo seba nielen pionierske sľuby vernosti socialistickej republike v lacnej červenej plastovej šatke a tesilovej modrej uniforme, ale aj učivo o priemysle Mongolska 70tych rokov. Je však pravda, že intenzívnejšia výchova môže zanechať aj dlhodobé stopy. Tie chýbajúce zuby ani zlomené sebavedomie už nedorastú.
Ani ekonómovia si nevedia sedieť na rukách a dívať sa, ako to samo od seba rastie. „Ekonomika sa vychováva sekaním úrokov“ vraví presvedčený makroekonóm. Včera stimuloval, dnes vystrašene tlmí. Verí, že napráva „zlyhania“.
Les tu bol dávno pred lesníkom a ekonomika pred ekonómom. Je to naopak. Spätná väzba trhu tisíce rokov vychováva nás. Hovorí to veda! Najprv sa však vráťme k ďalšej kalamite v centrálnou bankou vychovávanom finančnom systéme. Americký centrálny bankár Powell to asi prehnal. Povedal som v tomto rozhovore o tom, v čom sa (ne)zhodneme s bývalým viceguvernérom NBS pre menovú politiku Jánom Tóthom.
Vyderžaj pioner!
Príchod zimy finančného cyklu si už všimli aj v našej centrálnej banke. V Makroprudenciálnom komentári na marec Národná banka Slovenska už píše, že „finančný cyklus sa obracia“.
Pre osvieženie: finančný cyklus je definovaný zadlžením domácností. Centrálna banka znižovaním úrokov pod ich prirodzenú mieru vláka domácnosti do hypotekárnych dlhových pascí, na ktoré v zime finančného cyklu niektoré z nich nebudú mať dostatočný príjem.
Nové hypotéky nafúknu ceny nehnuteľností. Rastúce ceny nehnuteľností, ktoré sú slovenským (a českým) ekvivalentom akciového trhu, potom zvyšujú pocit bohatstva domácností. Tie ochotnejšie spotrebovávajú a naberajú na seba ešte viac dlhu. Táto dlhová párty končí rozplynutím monetárnych ilúzií, keď prídu následky monetárnej inflácie v podobe cenovej inflácie. Centrálna banka je rastúcimi cenami v spotrebných statkoch donútená dvíhať úroky a začne trápiť domácnosti. Od toho, koľko vyšších úrokov vydržia, potom závisí osud cien nehnuteľností, domácej ekonomiky a aj samotných bánk, ktoré to financovali.
Toto nie je mudrovanie generála po vojne. O slovenskom finančnom cykle som písal už v #zpdz 075, v tomto old-school videu z roku 2018 som uviedol aj pár nápadov, ako do zimy finančného cyklu shortnúť banky. Tento short bánk cez hypo už zarába: dnes, v tej istej banke, kde ste si v 2018 fixli hypo na 10 rokov za 1,5 % dostanete na polročnej úložke už 3,2 %.
„Banky na Slovensku sú vo veľmi dobrej kondícii a ich klienti zvládnu splácať aj drahšie hypotéky, hovorí šéf pre finančnú stabilitu v NBS Marek Ličák. Ceny bytov ešte klesnú, o prepad ako pri spľasnutí bubliny nepôjde.“ dočítal som sa v dennej tlači.
Čo iné by aj mohli v centrálnej banke hovoriť?
Úprimnejšie by bolo: „Vyrobili sme cválajúcu infláciu a rok sme, namiesto boja s ňou, popierali jej existenciu. Teraz s napätím sledujeme, ako to dopadne, keď domácnostiam, ktoré sme v rokoch pred pandémiou vlákali do dlhových pascí, prudko zvýšime úroky.“
Asi vám nemusím vysvetľovať, prečo by táto prostorekosť nebola tá najlepšia verbálna monetárna politika.
Nič nie je čiernobiele. Banky čaká veľmi ziskové obdobie. Už dnes je rozdiel medzi nákladovým úrokom na vkladoch a výnosovými úrokmi na kupovaných dlhopisoch či poskytovaných úveroch obrovský. Zarobia tie, čo prežijú a nezabije ich to, čo majú na súvahe. To, že sa prepadla trhová cena nakúpených dlhopisov na ich súvahách už všetci vieme. Keď príde recesia, začnú sa rozkladať aj ich úverové knihy.
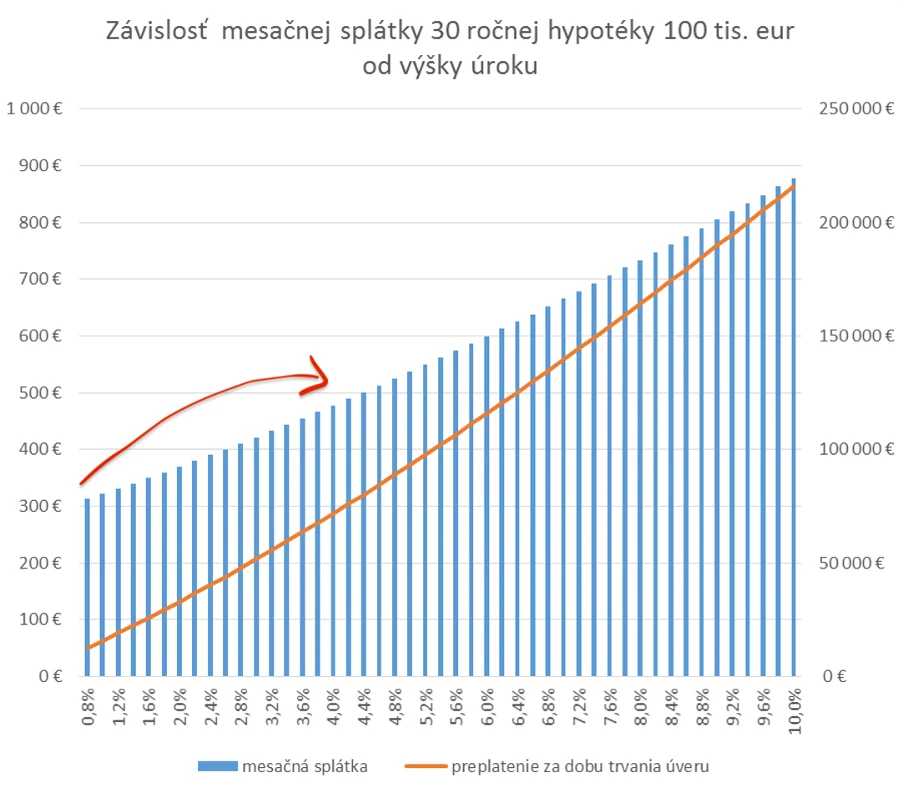
Pozrime sa na graf závislosti splátky hypotéky od výšky úrokov, ktorý som tu zverejnil v decembri 2021 v #zpdz 097 s názvom „Čas oprášiť hypotekárne počty – rast úrokov je tu“. Za ten rok aj niečo sme sa na ňom už slušne posunuli. Mediánová úroková sadzba na nové hypotéky vzrástla v priebehu roka 2022 z 1,0 % na 3,8 %. Slovenské domácnosti to už cítia. Kľúčová otázka pre domácu ekonomiku a banky je, koľko vydržia.
Na dlh
Slovensko vstupuje do zimy finančného cyklu. Takto vyzerali jar a leto ostatného cyklu:
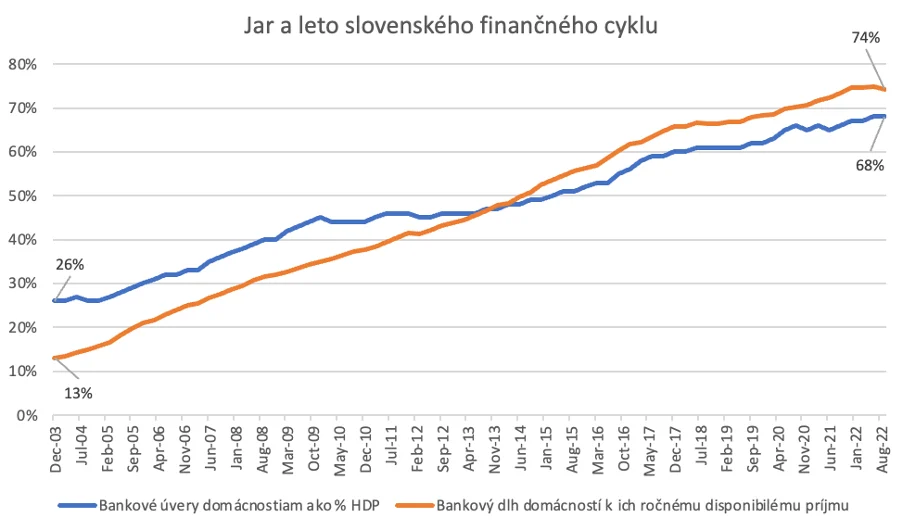
Zdrojové dáta: NBS
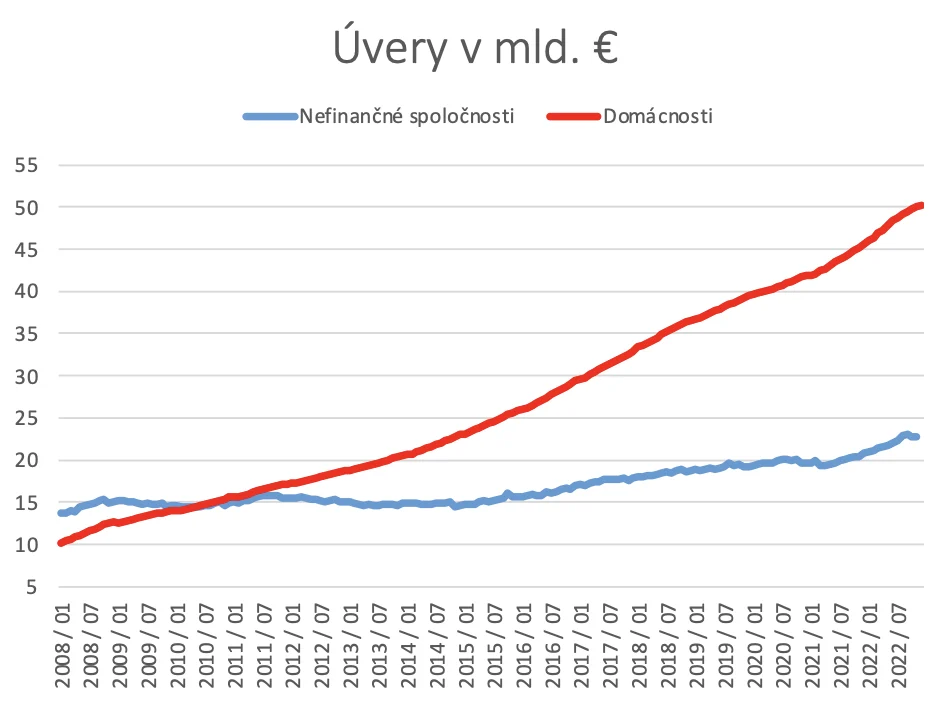
Ide o najdôležitejší graf pre slovenskú domácu ekonomiku a banky pre nasledujúce roky. Posledná finančná kríza bola len krátkym spomalením neustáleho rastu zadlženia slovenských domácností. Takto vyzerá pomer absolútnej veľkosti dlhu domácností v porovnaní so slovenskými podnikmi od čias finančnej krízy. Slovenské podniky, kde ľudia z domácností zarábajú na splácanie svojho dlhu, boli v zadlžovaní výrazne striedmejšie.
Na konci tej minulej zimy finančného cyklu som ešte sám pracoval v banke. Úver sme vtedy nedali takmer nikomu. Podnikateľ, ktorý ho dostal, musel založiť dom starej mamy, podpísať štyri bianko-zmenky a za úver platil tučný dvojciferný úrok. Na vrchole cyklu dostal hypotéku každý, kto mal tep a vedel sa podpísať. Pomer dlhu slovenských domácností k ich ročnému príjmu počas jari a leta ostatného cyklu vzrástol z 13 na 74 %. Pomer dlhu domácností k slovenskému HDP z 26 na 68 %.
Spotreba na dlh pomohla posledných 20 rokov maskovať problémy slovenského verejného sektora, degradujúce podnikateľské prostredie, absenciu významných zahraničných investícii a čoraz populistickejšiu politiku rozdávania cudzích peňazí na politických tlačovkách. Čerpanie kreditiek domácností vysvetľuje aj to, prečo sa tu žilo celkom dobre napriek tomu, že tu politici posledných takmer 20 rokov nič nerobili.
Obdobie splácania dlhov
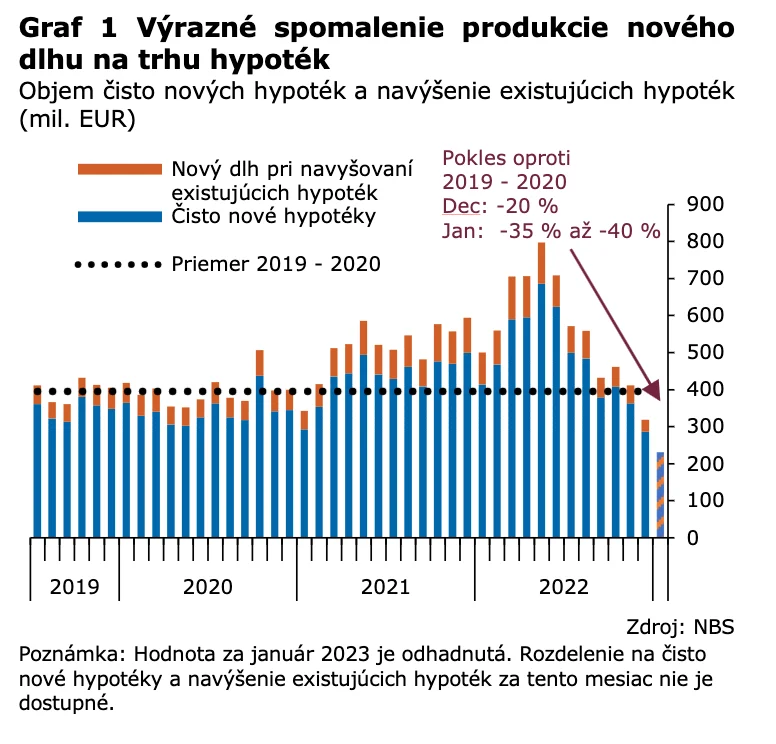
Doba života nad príjmové pomery a spotreby na dlh je preč.
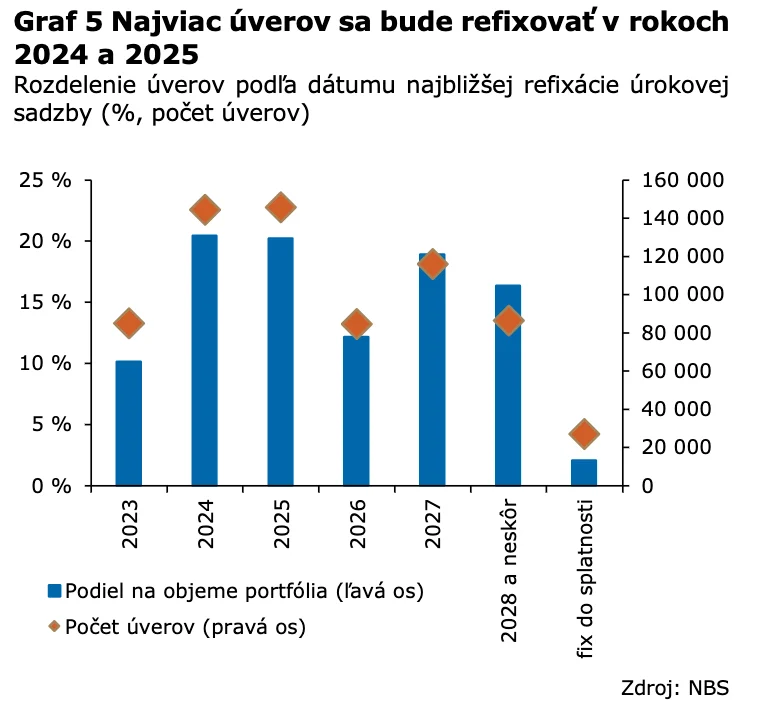
Polovicu existujúcich hypoték čaká do konca roku 2025 reset/rast úrokov
Teraz slovenské domácnosti čaká návrat, k životu pod svoje príjmové možnosti. Okrem spotreby bude treba financovať aj nákladové úroky a splátky istiny. Už dnes slovenské domácnosti financujú časť spotreby vyjedaním úspor, keďže im centrálna banka infláciou znížila medziročne reálne príjmy.
„Priemerná reálna mzda klesla prvýkrát po 10 rokoch a najvýraznejšie minimálne od roku 1998. Podľa prieskumu medzi domácnosťami klesá podiel tých, ktoré sú schopné pokryť svoje výdavky existujúcimi príjmami. Tento pokles je prakticky rovnaký ako počas ekonomickej krízy v rokoch 2008 – 2010.“ píše vo vyššie spomenutom makroprudenciálnom komentári NBS.
Spotreba domácností rastie ostatný rok len vďaka tomu, že miera ich úspor klesla na historické minimum. A to žijeme v dobrých časoch prehriatej ekonomiky a nezamestnanosti blízko historických miním.
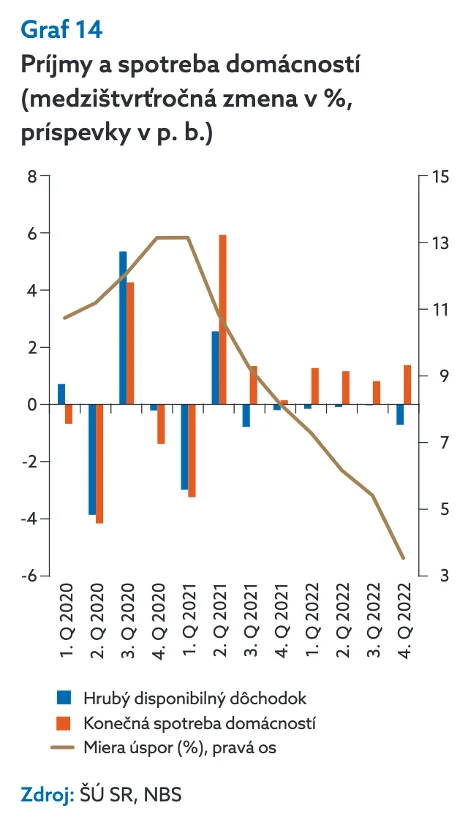
To bude mať dopad na domácu ekonomiku cez dopyt domácností. Poklesu dopytu už okrem sektorov naviazaných na rezidenčné nehnuteľností cítiť aj v maloobchode. Deleveraging pocítia aj banky a to najmä cez mieru zlyhaných úverov. Proti popísaným trendom pôsobí (a ešte nejaké roky bude pôsobiť) čerpanie štedrých peňazí z EÚ. Naopak, príchod recesie a s ňou spojený rast nezamestnanosti, tieto tendencie zintenzívni.
Na koho to padne?
„Hypotéka poskytnutá na konci roka (2022) mala splátku takmer o polovicu vyššiu ako rovnaká hypotéka poskytnutá začiatkom roka. Na splátky tak museli dlžníci vynaložiť až o 8 % viac zo svojich príjmov. Preplatenie hypotéky vzrástlo až 4,5-násobne.“
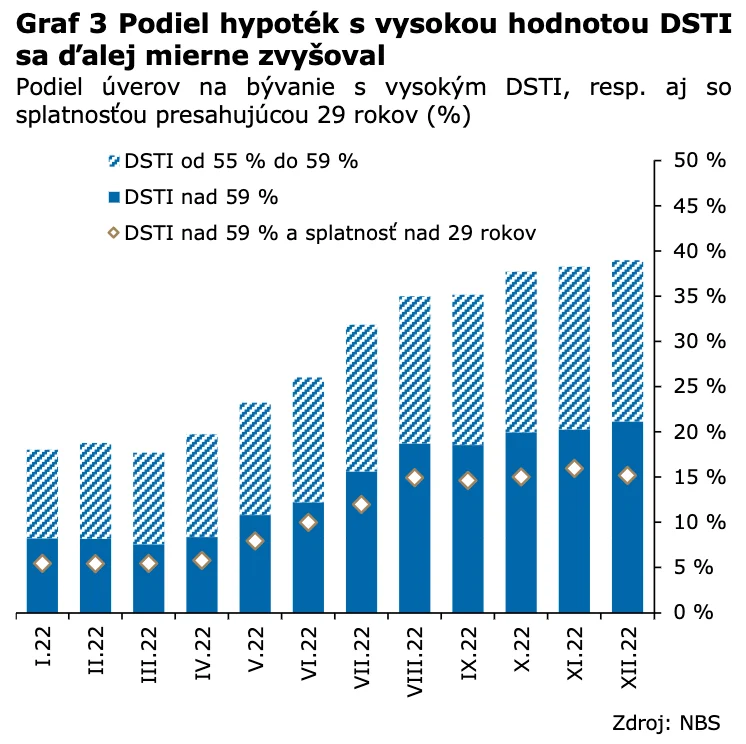
Viac než 20 % slovenských hypoték ma ukazovateľ schopnosti dlh splácať (Debt service to income ratio) vyšší ako 59 %. Znamená to, že pätinu hypoték splácajú ľudia, ktorým splátky berú viac než dve tretiny príjmu domácností zníženého o životné minimum. Tento podiel bude rásť, keďže priemerná doba fixácie úroky na slovenskej hypotéke je len 2,6 roka.
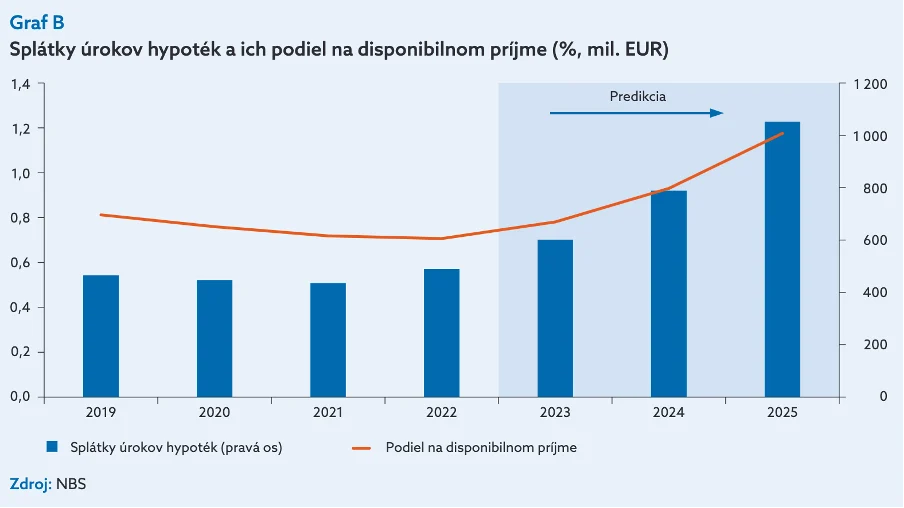
Pri svojich odhadoch dopadov dvíhania úrokov centrálnou bankou na slovenské domácnosti NBS počítala, s podľa mňa veľmi optimistickým, konečným maximom úrokov na hypotékach vo výške 4,5 % (ako som už spomínal, už dnes je mediánová úroková sadzba na nové hypotéky 3,8 %). Za týchto predpokladov by mal byť dopad na podiel splátok hypoték na disponibilnom príjme domácností v nasledujúcich rokoch nasledovný:
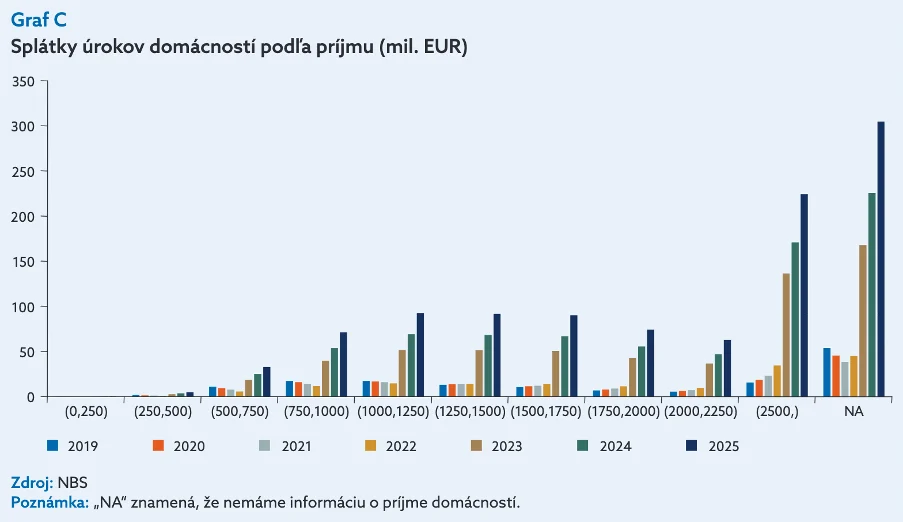
Tu je rozdelenie splátok úrokov a ich nárastu v nasledujúcich rokoch podľa príjmov domácností:
MMF: „Bude to dobré.“
Optimistická ohľadom toho, ako prežijeme zimu finančného cyklu, nie je len NBS. Aj podľa Medzinárodného menového fondu, to s našimi zadlženými domácnosťami a rezidenčnými nehnuteľnosťami nakoniec dopadne dobre.
Index zraniteľnosti rezidenčných nehnuteľností, ktorý pozostáva z veľkosti dlhu domácností k ich disponibilnému príjmu (C1), podielu dlhu s variabilným úrokom (s fixáciou kratšou ako jeden rok) (C2), podielu domácností s hypotékou (C3), kumulatívneho reálneho rastu cien nehnuteľností medzi prvým štvrťrokom 2020 a prvým štvrťrokom 2022 (C4) a rastom základného úroku medzi prvým a tretím štvrťrokom 2022 (C5) radí Slovensko medzi najmenej rizikové krajiny. MMF vidí viac rizika v Českej republike a to najmä pre rýchlejší rast cien nehnuteľností a úrokov vo vybranom období.
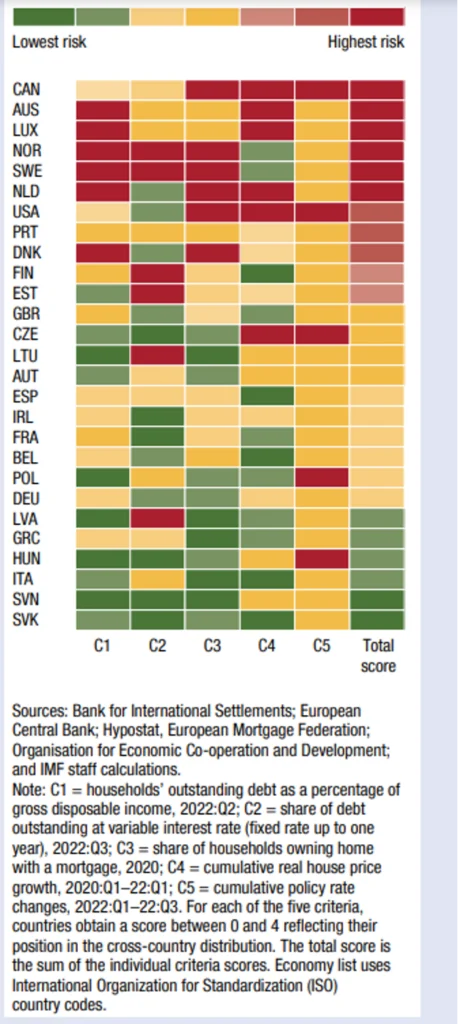
Asi vás neprekvapí, že to vidím trochu inak. Index je skreslený krátkym vybraným obdobím, kedy vyhodnocuje rast cien nehnuteľností (C4) a tým, že naša centrálna brankárka si sedela na rukách, preto začala s dvíhaním úrokov ešte neskôr (C5), než už aj tak meškajúca česká centrálna banka. A prečo podiel dlhu domácností k ich príjmu vo výške 75 % nemožno v prípade postkomunistickej krajiny s chudobnými domácnosťami považovať za nízkorizikový, tu rozpíšem nabudúce.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Ďalší termín čoskoro oznámim.
Načo je (dobrá) ekonómia
„Reakcia trhov a následne aj centrálnych bankárov na rozbehnutú cenovú infláciu vyvolala protireakciu sprísnenia tvorby nových peňazí v systéme. Deflácia dolárovej peňažnej zásoby, ktorá začala na jar tohto roka predznamenáva problémy minimálne v ekonomike a na akciových trhoch. Nedostatok likvidity vytvára optimálne prostredie, aby sa tieto ekonomické problémy a korekcie v cenách aktív rozbehli na niečo väčšie. Efekt peňažnej zásoby na ekonomiku a trhy býva posunutý o pol roka až 24 mesiacov.“napísal som tu minulý rok v auguste v #zpdz s názvom „Ide (zase) kríza?“
Rok po tom, ako USA vstúpili do monetárnej deflácie, sa v USA rozbehla banková kríza, ktorú musel regulátor hasiť opätovným bail-outom: garantovaním negarantovaných vkladov, socializáciou strát venture kapitalistov a novým záchranným programom centrálnej banky.
K bankovej kríze už toho bolo veľa napísaného a povedaného. Tu je môj podcast k téme:
Doplním nedávnu štúdiu, ktorá sa snažila kvantifikovať straty zo spľasnutia matky všetkých bublín – dlhopisovej bubliny – v amerických bankách. Odhad je bez zohľadnenia hedžov derivátmi, ale predsa (všetky americké banky = 4 800+ inštitúcií):
„Trhová hodnota aktív amerického bankového systému je o 2 bilióny USD nižšia, ako naznačuje ich účtovná hodnota aktív zohľadňujúca úverové portfóliá držané do splatnosti. Trhová hodnota bankových aktív klesla v priemere o 10 % vo všetkých bankách, pričom v dolnom 5. percentile bol zaznamenaný pokles o 20 %… Väčšie nevykázané straty ako v SVB má 10 % bánk. SVB nebola ani najhoršie kapitalizovanou bankou, pričom 10 % bánk má nižšiu kapitalizáciu ako SVB. Na druhej strane SVB mala neúmerne vysoký podiel nepoistených vkladov: len 1 percento bánk malo vyšší podiel nepoistených vkladov… Aj keby sa pre výber rozhodla len polovica nepoistených vkladateľov, takmer 190 bánk je vystavených potenciálnemu riziku aj pre poistených vkladateľov, pričom potenciálne je ohrozených 300 miliárd USD poistených vkladov. … tieto výpočty naznačujú, že nedávny pokles hodnoty bankových aktív, veľmi výrazne zvýšil zraniteľnosť bankového systému USA voči útekom nepoistených vkladateľov.“
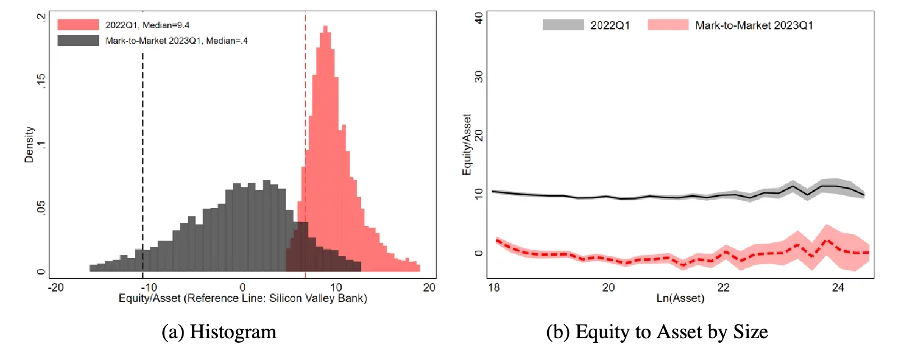
Pokles podielu vlastného kapitálu k aktívam medzi 1Q 2022 a 1Q 2023 zobrazený histogramom (početnosť). Vertikálna čierna čiara je Silicon Valley Bank. Pravý obrázok sa na pravom konci začína okolo log. hodnoty 24, čo je banka s 26 miliárd USD aktív. Jiang, Matvos, Piskorski, Seru, Monetary Tightening and U.S. Bank Fragility in 2023: Mark-to-Market Losses and Uninsured Depositor Runs? (March 13, 2023)
Európske banky
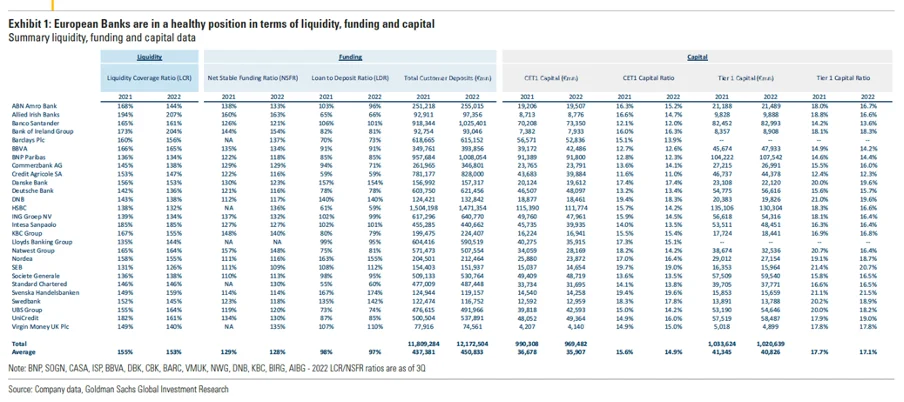
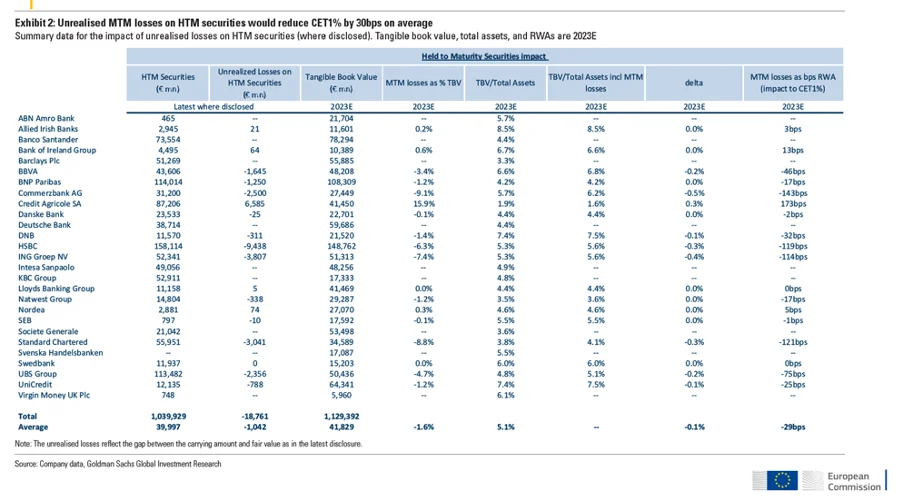
Podľa analýzy Goldman Sachs by európske banky nemali byť spľasnutím dlhopisovej bubliny ohrozené, keďže majú dostatočne veľký vankúš vlastného kapitálu a nemajú problém s únikom vkladov. Uvádzajú, že dlhopisy tvoria 8 % aktív tunajších bánk, pričom nerealizované straty z nich v Held to Maturity portfóliách sú v priemere 1 mld. eur na banku čiže 30 bázických bodov z Tier 1 kaptiálu (CET1) alebo 2 % z účtovnej hodnoty bánk očistenej o nehmotný majetok (TBV).
Tu je detailnejší pohľad na individuálne veľké európske banky:
Či to banky dajú zistíme, keď príde recesia
Prvé kolo požiarov z deflácie v bankovom systéme, zdá sa, centrálni bankári uhasili. Skutočný stres – test amerického a hlavne európskeho bankového systému, ale spraví až recesia.
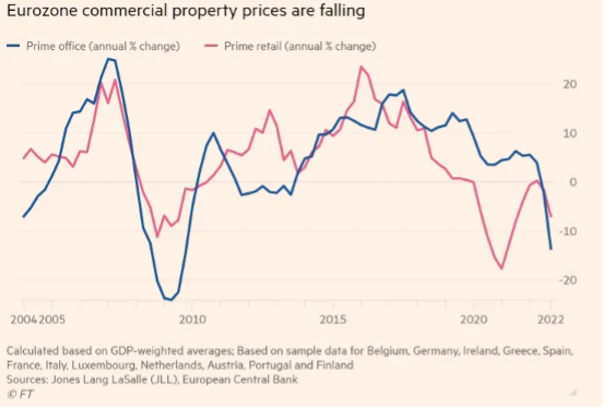
K nerealizovaným stratám na dlhopisoch v Held to Maturity portfóliách bánk a poisťovní sa začnú pridávať straty zo zlyhaných úverov poskytnutých podnikom a domácnostiam. Rastúce úroky už zredukovali hodnotu dlhodobých aktív, na ktoré boli úvery poskytnuté a ktorými dlžníci ručia, ako sú technológie, rezidenčné a komerčné nehnuteľnosti. Tie klesajú tak v USA ako v Európe.
Stres v bankovom systéme spomalí už aj tak rastúcimi úrokmi utlmené úverovanie. To sa prejaví na slabšom ekonomickom raste.
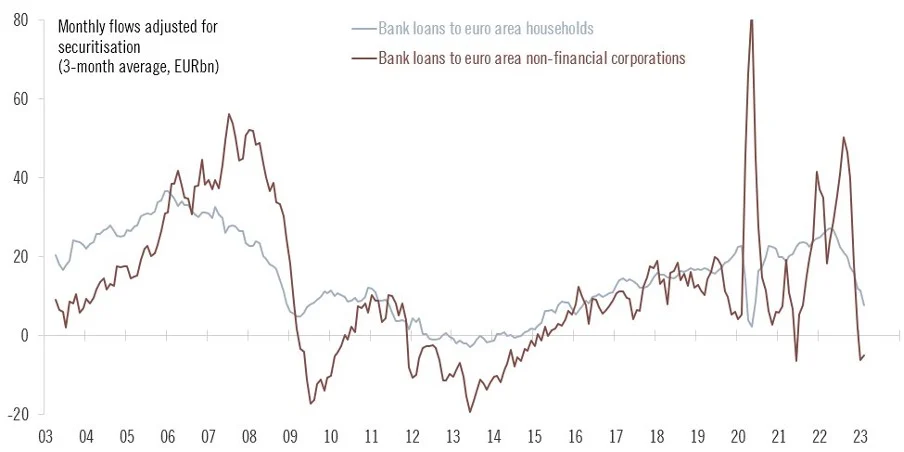
Objem vkladov a hotovosti v eurozóne vo februári medziročne klesol o 2,7 %. Bankové úvery nefinančným spoločnostiam klesli (- 2 mld. EUR po úprave sekuritizáciu) už štvrtý mesiac po sebe. Spomaľujú aj úvery domácnostiam. Graf:@fwred
Vysoké úroky v kombinácii s mylnými investíciami vyvolanými infláciou povedú k likvidácii neziskových projektov a preskupeniu pracovanej sily – proces ktorý ekonómovia nazývajú recesiou. Od jej hĺbky a trvania bude závisieť aj intenzita bolesti pre bankový sektor.
Recesiu zatiaľ v oficiálnych amerických číslach, ako sú zamestnanosť alebo rozdiel v úročení dlhu spoločností bez investičného ratingu a štátnymi dlhopismi, zatiaľ nevidno. K opatrnosti okrem ekonomickej teórie a už spomenutého spomaleného úverovania nabáda aj pokles pracovníkov agentúr dočasného zamestnávania, ktorý v minulosti zvykol predznamenávať rast nezamestnanosti.
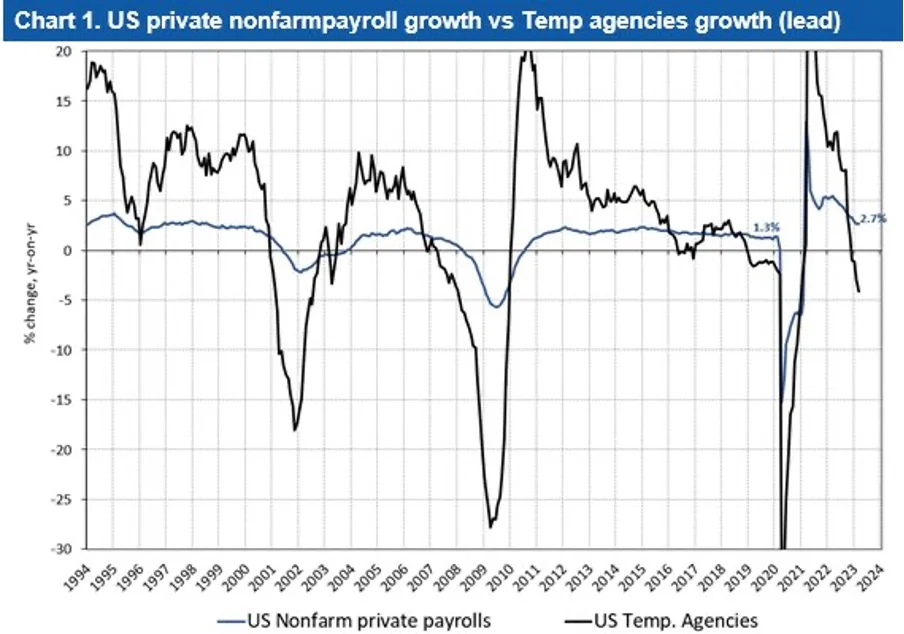
Situáciu budeme sledovať.
Sofiina voľba centrálneho bankára – inflácia alebo finančný systém
Možno to Powell už s úrokmi prehnal. Povedal som to v spomenutom rozhovore s Janom Tóthom. Je ťažké byť centrálnym plánovačom. Dobrí ekonómovia vedia, že to je nemožná úloha nielen pre človeka, ale aj pre umelú inteligenciu.
Ceny sú totiž informácie. Aby to fungovalo, musia vznikať samé, nemôže ich vymýšľať úradník. Hlavne, keď ide o tak dôležitú cenu ovplyvňujúcu celú produkčnú štruktúru, ako je úrok.
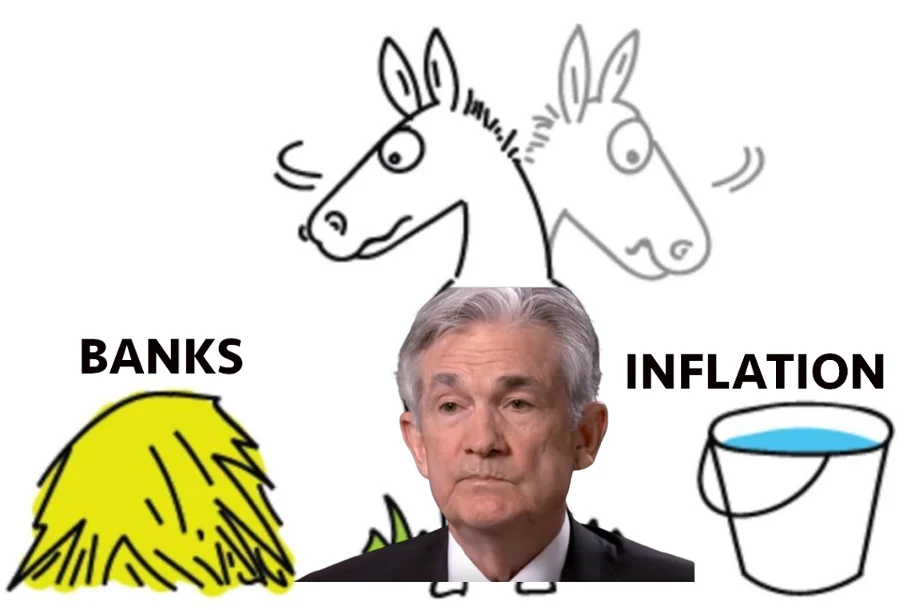
Centrálne banky sa dostali do prekérnej situácie. Mali by ďalej bojovať proti cenovej inflácii alebo pauzou, či rovno znížením základného úroku pomôcť bankám?
Dolár je dnes, v modernej histórii nevídanej, monetárnej deflácii. Nie bitcoin, ale dolár je skutočne deflačná mena. To robí systému, zvyknutému na neustály prítok nových fiat peňazí problémy.
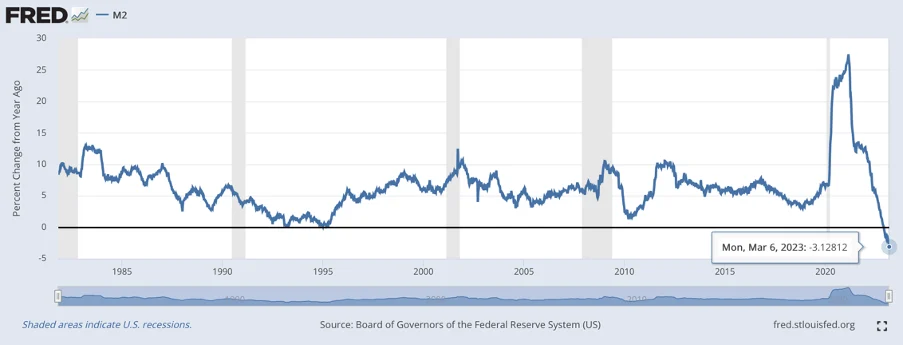
Dnes je v oficiálnom finančnom systéme o minimálne 3 % dolárov menej ako pred rokom
Powellova dilema sa dá vyriešiť ďalšou centrálnou intervenciou – centrálna banka môže cielene zachraňovať problémové subjekty likviditou zadarmo a zároveň ostatným dvíhať úroky. Namiesto monetárnej politiky, politika fiškálna vyberajúca víťazov a porazených.
Ono to už začalo. V USA štát garantuje negarantované vklady, ale vraj nie pre všetkých, iba pre tých, ktorých si úradníci vyberú. Rozdiel medzi peniazmi (hotovosť) a peňažnými substitútmi (peniaze v banke) pekne ilustrovala trhová cena nepoistených vkladov nad 250 tisíc dolárov. Počas víkendu, pred nedeľným oznámením bail-out Sillicon Valley Bank, sa pohybovala medzi 60-80 centami za dolár nepoisteného vkladu.
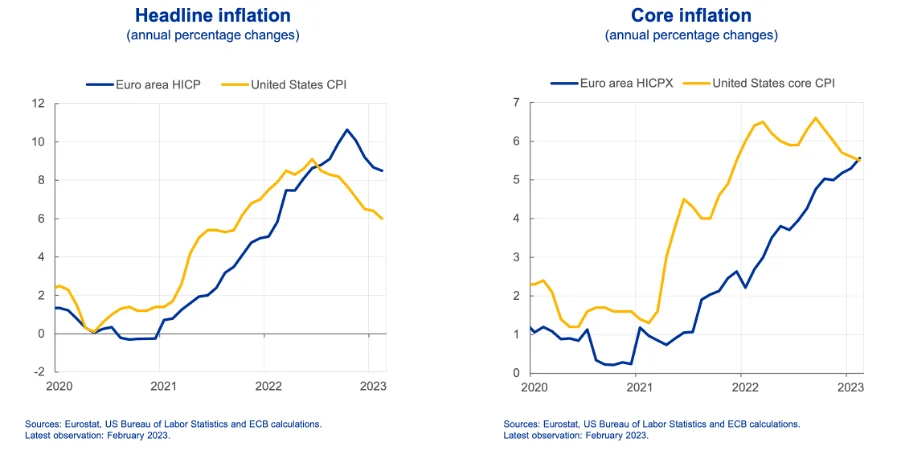
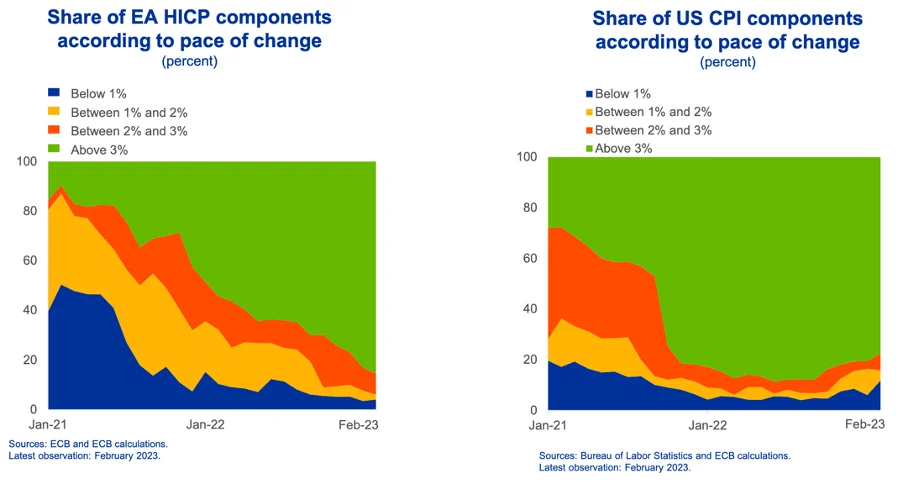
Jadrová cenová inflácia (bez energií a potravín) v marci v eurozóne zrýchlila na 5,7 % medziročne (1,2 % medzimesačne) a je už vyššia než v USA. Podiel statkov a služieb, ktorých ceny rastú rýchlejšie než o 3 % medziročne, v eurozóne na rozdiel od USA stále rastie
Finančný systém vyspelého sveta začína čoraz viac pripomínať fungovanie jednotného roľníckeho družstva v komunizme. Najdôležitejšie je byť zadobre so súdruhom predsedom. A predseda zas musí byť zadobre so stranou.
Presne ako nutného zlyhania socializmu popisoval rakúsky ekonóm Ludwig Von Mises: negatívne následky jednej intervencie vyvolávajú potrebu množstva ďalší intervencií. 11 veľkých bánk, do ktorých utekali vklady z menších amerických bánk, spravili 30 miliardový nepoistený vklad späť do malej banky. Čoraz väčšie rušenie trhovej spätnej väzby centrálnou bankou a regulátorom vedie k prežívaniu absurdných, neudržateľných a systém čoraz viac zaťažujúcich mutácií.
Ľudia sa vychovávajú trhom
Spätná väzba trhu je pre ľudskú spoločnosť dôležitejšia, než si mnohí uvedomujú.
„Podľa evolučných teórií môžu trhy podporovať internalizovanú a univerzalistickú prosociálnosť, pretože podporuje spoluprácu založenú na trhových vzťahoch.“ píše sa v štúdii uverejnenej nedávno v Nature (tu dostupné ako voľné .pdf).
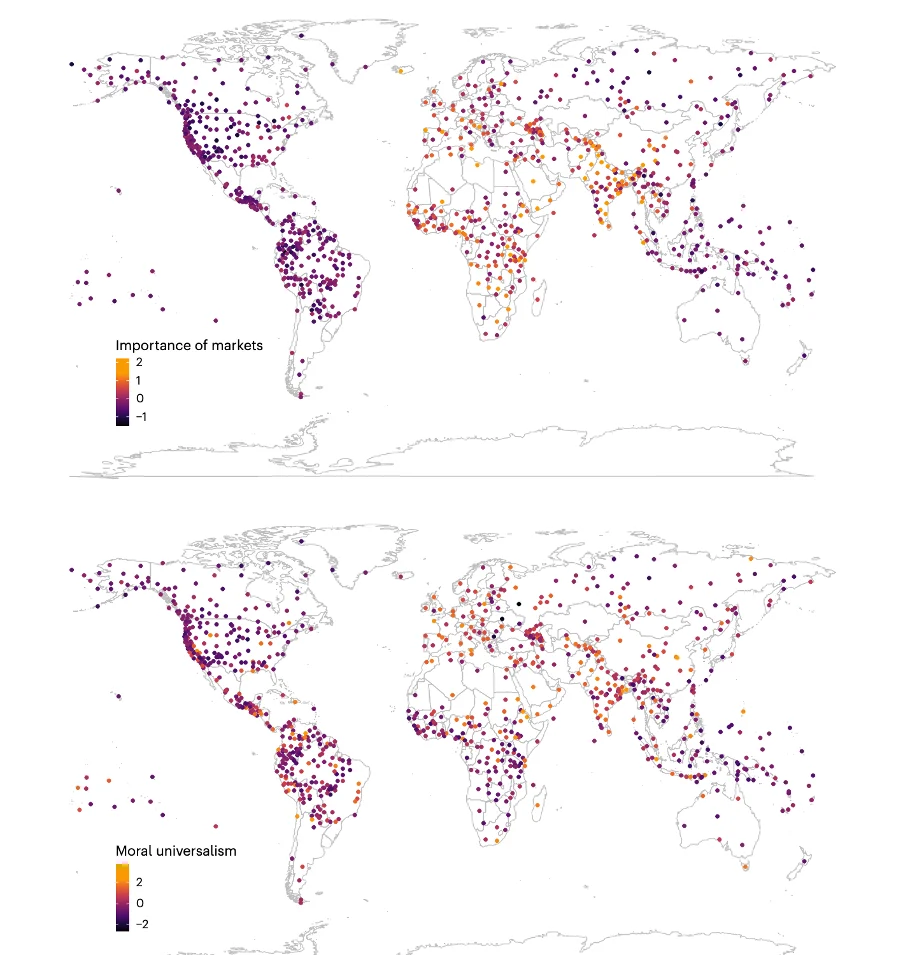
Zdroj: Enke, B. Market exposure and human morality. Nat Hum Behav 7, 134–141 (2023)
Nie, peniaze nekazia charakter, ale naopak vychovávajú:
„Tento článok využíva kultúrny folklór 943 predindustriálnych etnolingvistických skupín, aby ukázal, že stupeň trhových interakcií v spoločnosti, vyjadrený prítomnosťou obchodu medzi komunitami a peňazí, je spojený s kultúrnou dôležitosťou (1) prosociálneho správania, (2) medziľudskej dôvery, (3) univerzalistických morálnych hodnôt a (4) morálnych emócií viny, hanby a hnevu. Na poskytnutie predbežných dôkazov, že časť tejto korelácie odráža kauzálny efekt trhových interakcií, sa v analýze využíva jemná geografická variabilita medzi susednými historickými spoločnosťami a pravdepodobná exogénna variabilita v prítomnosti trhov, ktorá vzniká v dôsledku blízkosti historických obchodných ciest alebo miestneho stupňa ekologickej diverzity. Výsledky naznačujú, že koevolučný proces zahŕňajúci trhy a morálku čiastočne spočíva v tom, že ekonomické trhy formujú morálny systém univerzalistickej a internalizovanej prosociálnosti.“
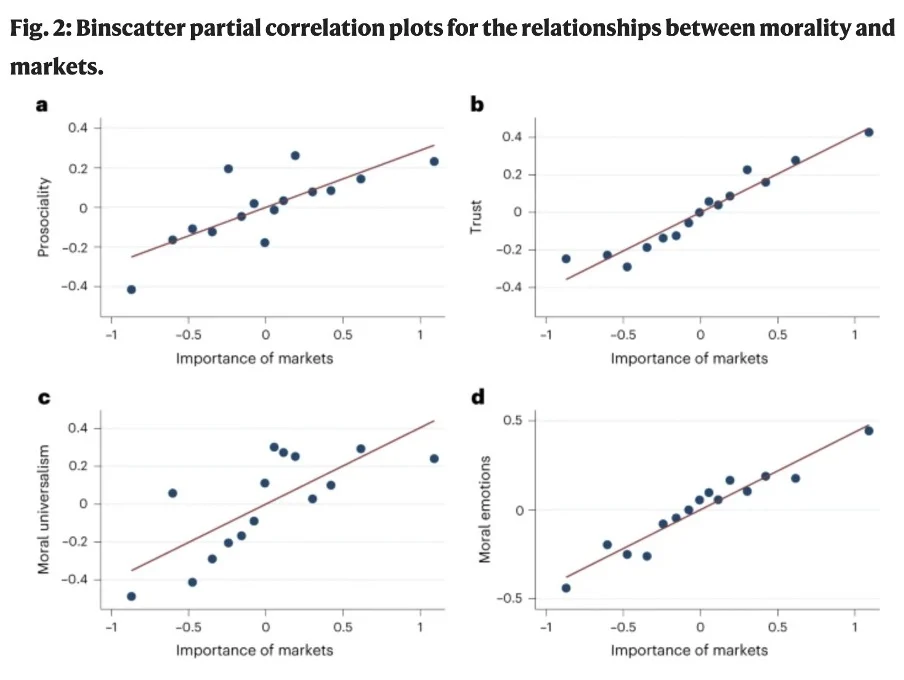
Vzťah medzi dôležitosťou trhu a pro-sociálnosťou, medziľudskou dôverou, mravným univerzalizmom a mravnými emóciami v skúmaných komunitách Zdroj: Enke, B. Market exposure and human morality. Nat Hum Behav 7, 134–141 (2023)
Tip seminár – Ako investovať v zime finančného cyklu
Áno, už ubehol jeden rok od ostatného vydareného seminára o investovaní v časoch vysokej inflácie. Opäť je čas na živé #zpdz stretnutie.
Investičné a sporiteľské rozhodnutia dnes komplikujú aj ďalšie premenné: monetárna deflácia, vysoké úroky, vojna, hroziaca recesia a kríza bankového sektora.
Nosnou témou tohtoročného #zpdz seminára je „Ako investovať v zime finančného cyklu“:
- finančný cyklus: z inflácie do deflácie – východiská a aktuálna ekonomická situácia
- je to QE alebo nie je to QE? možný obrat v monetárnej politike centrálnych bánk a vplyv na ceny investičných aktív
- príde recesia? krátkodobé a strednodobé scenáre
- hrozí banková kríza?
- kedy prestanú rásť úroky na hypotékach? trh kupujúcich – aktuálny a predpokladaný vývoj slovenských nehnuteľností
- nakupovať akcie? videli sme už dno?
- zlato v zime finančného cyklu, má bitcoin to najhoršie za sebou?
- štátne dlhopisy a hotovosť v peňažnej rezerve
- moje špekulatívne obchody
Po takmer hodinovej prezentácii bude krátka prestávka s občerstvením. Potom bude nasledovať viac než 90 minút pre diskusiu a zodpovedanie všetkých vašich otázok.
Podujatie bude v čase od 14:30 do 17:30 a uskutoční sa v troch mestách:
KOŠICE: 9.máj 2023, Kasárne/Kulturpark, budova ALFA – 1. poschodie
Kúpiť – vstupenka KOŠICE 9.5. investičný seminár – 158€
ŽILINA: 11.máj 2023, Banka Žilina
Kúpiť – vstupenka ŽILINA 11.5. investičný seminár – 158€
BRATISLAVA: termíny 17. a 18. máj 2023, Crown Plaza, miestnosť Bratislava VYPREDANÉ
Nový termín:
BRATISLAVA: 29. máj 2023, od 14:30 do 17:30
Kúpiť – vstupenka BRATISLAVA 29.5. investičný seminár – 158€
Crowne Plaza, miestnosť Varšava
Cena vstupu na podujate je 158,- eur (vrátane DPH). Členovia a Podporovatelia #zpdz majú 15 % zľavu.
Počet účastníkov je obmedzený na 45 ľudí na každom meetupe.
Errátum
„Pozor, ak máte v banke, ktorá zlyhá hypotéku alebo iný úver, Fondom na ochranu vkladov krytá suma sa znižuje o jej nesplatenú časť: „..V prípade, že máte v tej istej banke aj úver, tak sa Vám súčet chránených vkladov zníži o všetky splatné záväzky voči banke podľa stavu ku dňu, keď sa vklady stali nedostupnými. Na neskoršie zmeny tohto stavu sa neprihliada.““ napísal som tu minule.
Nezobral som dostatočne do úvahy slovo „splatné“. Je nepravdepodobné, že v čase zlyhania banky bude zosplatnená celá vaša hypotéka, preto je presun rodinného pokladu do inej banky, než v ktorej máte hypotéku, z tohto dôvodu pravdepodobne zbytočný. Za mylnú interpretáciu sa ospravedlňujem a za upozornenie ďakujem pani Ing. Andrei Hochelovej RSc..
Juraj Karpiš
Vidíme sa osobne o necelý mesiac na seminári? Ak nie, pripomienky, komentáre a tipy aj naďalej píšte na [email protected] . Niektorí z vás si už zrejme všimli, že začali pribúdať pravidelné praktické videá pre Členov a Podporovateľov o investovaní, sporení a aktuálnej situácii. K tomu viac nabudúce.


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.