Ďalšia streamovaná vojna
Už sa mi nechce čítať ani ten Twitter. Ťažoba ide na mňa z toho, čo sa deje. Teror a ďalšia vojna so streamom po sociálnych sieťach do celého sveta. Ak sa človek príliš zadíva na zlo, zlo sa pozrie do neho.
Spomenul som si na titulku #zpdz 082 pred necelými štyrmi rokmi, na ktorej bol príchod drakov: „Hic Sunt Dracones“. Je mi veru ľúto za tou pred-pandemickou nudou.
Naše telo sa neustále rozkladá a nanovo skladá z prijímanej potravy a okolitého sveta. Do hrobu ide z hľadiska konkrétnych atómov úplne iný človek, než ktorý sa narodil. Aj preto je dôležité, čo človek každý deň konzumuje a či niečo so sebou robí. To, čo sa nepoužíva, sa síce nekazí, ale ani aktívne neopravuje. Preto sa to rozpadá a mizne.
Podobne to funguje aj s naším myslením. V hlave sa neustále rozkladá, opravuje a opätovne skladá model okolitého sveta. Zážitky prinášajú spätnú väzbu vo forme bolesti, smútku, pôžitkov a radosti a nanovo usporadúvajú informácie, ktoré ako živiny pre myseľ konzumujeme.
Odpadky dnu do hlavy, odpadky z mysle von. Dnes mám opäť nadváhu pesimizmu zo všetkých tých zjedených negatívnych správ o procesoch a javoch, ktoré neviem nijak ovplyvniť. Vedecké články a knihy sú výživné potraviny. Aktuálne správy a príspevky, či už z tradičných alebo nových médií, sú ako sladkosti. Vieme ich do seba dávaj aj keď je už človek informáciami prejedený. Priemyselne a premyslene spracované tak, aby udržali pozornosť potrebnú pre predaj a motivovali k opakovanej konzumácii. Bez ohľadu na dlhodobé, v tomto prípade duševné, zdravie konzumenta.
Smútok, zlosť alebo agresia sú užitočné emócie, ak pomáhajú adaptívnemu správaniu v reálnom svete. Ak ich platonicky prežívame v matrixe, kde ich vyvolávajú informácie o stovky kilometroch vzdialených javoch mimo našej kontroly a vplyvu, ide o mrhanie duševnou energiou.
Pre mňa už opäť dozrel čas na prísnejšiu premyslenú informačnú diétu. Keby nebolo mojej práce, aktuálne správy by som nečítal vôbec alebo maximálne raz za mesiac stručný súhrn tých, ktoré nevyvanuli. Takto si aspoň naordinujem intermittent fasting aktualít.
Keď už tie aktuality musím sám konzumovať, tie dôležité sa snažím dávať pre vás do stráviteľného súhrnu. Takto v aktuálnych videách pre Členov a Podporovateľov za ostatný mesiac pribudlo video o rizikách v slovenských a českých realitných fondoch, „Kupuje už Karpiš opäť americké akcie?“ a „Dlhopisový masaker – načo sú dlhé americké štátne dlhopisy? BUY or SELL? Ako a ktoré? TIPS, STRIPS“.
Vojdi von
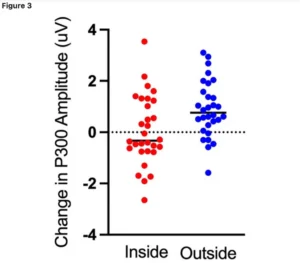
Že vojsť von z matrixu sa oplatí, ilustrovala ďalšia nedávna štúdia. Pohyb je pre mozog prospešný, no pohyb vonku ešte lepší:
„Je dobre známe, že pohyb zlepšuje kognitívne funkcie. Avšak prostredie, v ktorom sa cvičenie vykonáva, môže byť rovnako dôležité ako samotné cvičenie. Zistilo sa, že čas strávený v prirodzenom vonkajšom prostredí vedie k zvýšeniu kognitívnych funkcií podobne ako pri akútnom cvičení. Preto prínosy cvičenia aj pobytu v prírode naznačujú aditívny účinok vplyvu na funkciu mozgu, keď sa oba faktory skombinujú…..skúmanie kognitívnych funkcií … pred a po krátkej prechádzke v interiéri a exteriéri na 30 účastníkoch (priemerný vek 21 rokov). Naše výsledky ukazujú zlepšenie výkonu a zvýšenie amplitúdy P300, neurónovej reakcie súvisiacej s pozornosťou a pracovnou pamäťou, po 15-minútovej prechádzke vonku. Toto zlepšenie sme však nepozorovali po 15-minútovej prechádzke v interiéri.“
Môj broker uteká z Maďarska
Vzhľadom na rôznorodosť obáv a snahu o redukciu rizík diverzifikáciou som mal v pláne u môjho brokera Interactive Brokers (IBKR) otvoriť ešte jeden účet. Taký, ktorý by nebol v jeho maďarskej (IBCE), ale írskej dcére (IBIE). Po Brexite sa totiž londýnska dcéra rozdelila na dve a nás zo strednej a východnej Európy šupli do tej maďarskej. Nič proti Maďarsku, ale časť investícií som chcel mať aj mimo Orbánových dobrodružstiev. Na to, aby sa človek zo Slovenska & Česka dostal do írskej dcéry existovala funkčná finta popísaná tu.
Už ju netreba. IBKR oznámili, že budúci rok maďarskú dcéru spájajú/presúvajú aj so všetkými klientami do tej írskej. Zdá sa, že dôvodom je rozhodnutie USA zrušiť s Maďarskom od budúceho roku zmluvu o zamedzení dvojitého zdanenia. Maďari totiž vetujú americký návrh na zavedenie globálnej minimálnej efektívnej dane 15 % na nadnárodné korporácie (za čo som im vďačný). Zrušenie zmluvy o zavedení dvojitého zdanenia, ktoré bude efektívne od 1.1.2024, bude znamenať napríklad 30 namiesto 15 % zrážkovej dane z dividend vyplácaných z USA do Maďarska.
Výhodou presunu môjho brokera do Írska je pre mňa o niečo väčšia subjektívna stabilita tejto jurisdikcie. Pre tých, čo u IBKR nemajú margin, ale cash účet môže byť výhodou aj nová možnosť meniť meny priamo v obchodnej platforme brokera. Nevýhodou naopak môže byť, že írska garančná schéma na nezainvestované prostriedky má limit 20 000 tisíc eur, kým v Maďarsku to bolo 100 tisíc eur (vyplácané vo forintoch). Tu sú ďalšie aspekty tejto zmeny.
Zlato funguje
Zlato funguje aj na začiatku ďalšej vojny. Robí to, čo má. Aktuálne dosiahlo historické nominálne maximum v eurách, yenoch, librách, yuanoch, austrálskych dolároch a kórejských wonoch. Chýba ešte ten americký dolár.
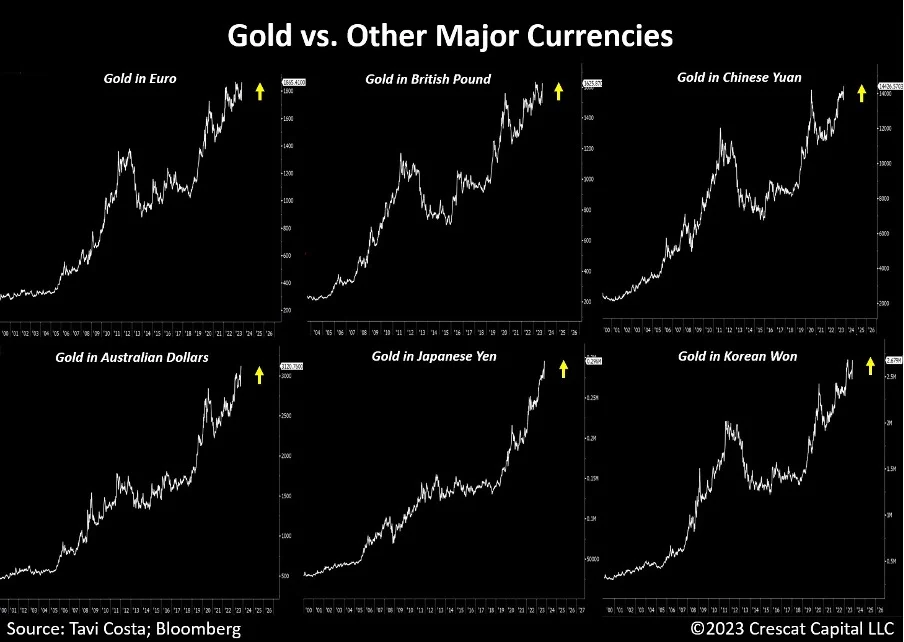
Skok v úrokoch na „bezrizikových aktívach“ dramaticky predražuje držanie zlata. Proti zlatu je aj stále silný dolár. Napriek tomu je zlato blízko nominálneho rekordu aj v dolároch.
Verím, že aj ten padne. Súvisí to nielen s novou vojnou, ale najmä s mojim očakávaním recesie (viac nižšie), ktorá zvykne škodiť akciám a pomáhať zlatu (aj štátnym dlhopisom). Pokles úrokov v kombinácii s útekom z rizikových aktív je v nasledujúcom roku relatívne pravdepodobný scenár.
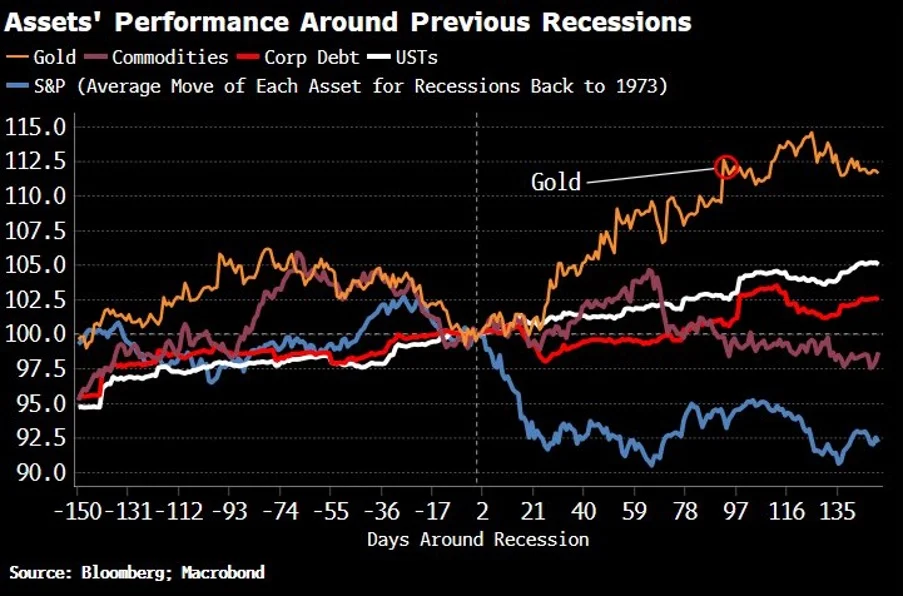
Priemerný pohyb v cene rôznych druhov aktív v dňoch pred a po začiatku recesie od roku 1973 (zlato, komodity, podnikové dlhopisy, americké štátne dlhopisy a akciový index S&P 500)
Trvalo to, no nakoniec uverili
Zdá sa, že dlhopisové trhy konečne uverili, že úroky budú vyššie dlhšie. Ešte pred letom, to urputne popierali. Dnes je zo skoku úrokov na dlhých peniazoch jasné, že nádej, že sa čoskoro vrátime k „japonsky“ nízkym úrokom, zomrela.
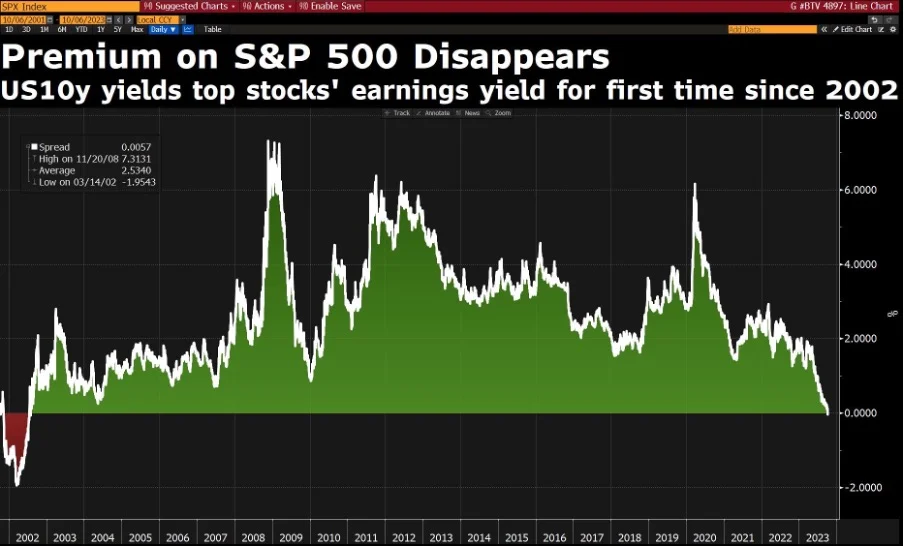
Kto ešte stále neuveril, sú americké akciové trhy, ktoré do seba vyššie výnosy na bezrizikových investíciách stále nezapracovali. Výnos na 10 ročných amerických štátnych dlhopisoch je tak prvý krát od roku 2002 vyšší (4,8 %), než sú výnosy amerických akcií v indexe S&P 500 (4,62 %). Prirážka za držanie rizika zmizla, držitelia amerických akcií dnes nie sú vôbec kompenzovaní za dodatočné dobrodružstvo dodatočným výnosom. Prečo dnes držať akcie?
Americká centrálna banka na septembrovom zasadaní základný úrok už nedvíhala, podržala ho v rozpätí 5,25 %-5,5 %. Trochu prekvapilo, že nevylúčili ešte jedno pridvihnutie o 0,25 % do konca roku. Či ho dnes dajú, sa dozvieme o pár hodín. Európska centrálna banka ešte v septembri pridvihla na 4,75 % a na ostatnom stretnutí v októbri už len podržala.
Zmena vierovyznania trhov, ku ktorej od leta došlo, je najlepšie viditeľná na najdôležitejšom investičnom grafe sveta: na výnosoch 10 ročných štátnych amerických dlhopisov. Úroky na nich sú už na 4,9 %. Naposledy tam boli ešte v 90tych rokoch.
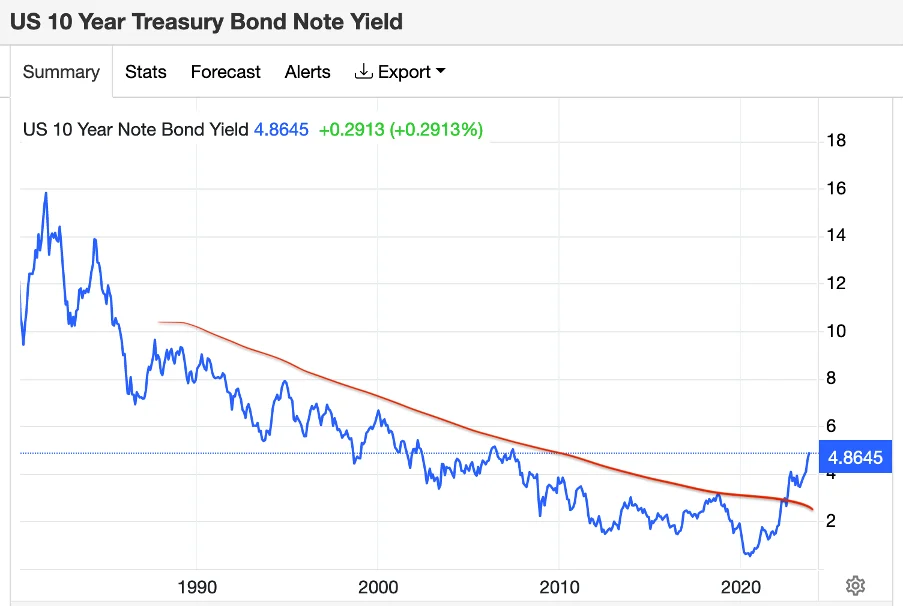
To bolo rečí o sekulárnych trendoch nízkych úrokov „nadbytku úspor“ a „japonskej budúcnosti“ z dôvodu demografie. Starnutie populácie zostalo, nízke úroky nie. Zlú teóriu opäť raz rozbila empíria. Dnes sa mi už omnoho ľahšie, než ešte dva roky dozadu, vysvetľuje, že pre výšku úrokov nie je až tak dôležité starnutie populácie, ako zlé peniaze. Všetky populárne teórie, prečo boli úroky nízko, zanovito ignorujú gorilu v centrálnej banke.
Ako ovplyvňujú centrálne banky dlhé úroky?
Centrálne banky manipulovali ceny dlhopisov v posledných dekádach dvoma spôsobmi. Prvým boli priame nákupy v rámci kvantitatívneho uvoľňovania. Dnes dlhopisy centrálne banky naopak (síce opatrne, ale predsa) predávajú. Predaje tlačia ich ceny dole a výnosy (úroky) hore.
Druhý spôsob je dôležitejší. Je to výška základného úroku. Prečo je základný úrok zásadný nielen pre krátke, ale aj pre dlhé úvery som popísal už v roku 2015 v knihe „Zlé peniaze – sprievodca krízou“ :
„Krátke úroky určované centrálnou bankou ovplyvňujú dlhodobé úroky aj v časoch štandardnej monetárnej politiky cez očakávania trhových aktérov. Tie sú pre úroky na dlhopisoch kľúčové. Rozdiel medzi dlhodobými úrokovými sadzbami včera a očakávanými dlhodobými sadzbami zajtra je okrem iných vplyvov aj krátkodobá sadzba dnes. Každá dlhá doba je len súčtom viacerých krátkych dôb. Preto tak ako cena múky ovplyvňuje ceny chleba, cena krátkych úverov ovplyvňuje ceny dlhodobých úverov.
Ak trhoví aktéri čakajú, že centrálna banka bude držať krátkodobé úroky nízko nasledujúce tri roky, potom tvrdenie, že úrok nebude na trojročných či dlhších dlhopisoch túto skutočnosť zohľadňovať, vyžaduje veľkú predstavivosť. Predpovede o správaní úradníkov v centrálnych bankách sú preto zapracované v dlhých sadzbách. Spolu s rizikovou prirážkou kvôli neistote, či sú tieto očakávania pravdivé, a vzhľadom na existenciu možnosti ich zmeny počas lehoty splatnosti dlhopisu. Výška konečného nominálneho úroku na dlhom úvere je ešte korigovaná o očakávanú stratu kúpnej sily peňazí. Cenová inflácia však reaguje na tlačenie peňazí väčšinou s meškaním a pomaly. Zmenám v nominálnych úrokoch preto dominujú zmeny v základnej sadzbe určovanej centrálnou bankou. Úroky na dlhých dlhopisoch sú tak priemerom očakávaných krátkodobých úrokov za lehotu splatnosti dlhopisu, upravených o riziko ich zmeny počas lehoty splatnosti, riziko dlžníka a likviditu dlhového nástroja. Práve preto možno pozorovať zaujímavý jav, keď zmeny v dlhších úrokoch ako keby zázrakom predpovedajú s predstihom skutočný pohyb základnej úrokovej miery určovanej Fedom. Táto mysteriózna veštecká schopnosť dlhých úrokov zamestnávala intelekt mnohých ekonómov.
Záhada, prečo dlhodobé úroky niekedy nereagovali na zasadania centrálnych bankárov, na ktorých zvýšili úroky, trápila aj samotného „maestra“ Alana Greenspana. Na vysvetlenie javu však stačí akceptovať, že trhy sa snažia manipulácie Fedu zapracovať do svojich plánov. Ak sú investori presvedčení, že zvyšovanie úrokov Fedom je len dočasnou politikou, ktorá bude v nasledujúcich rokoch korigovaná opätovnou monetárnou stimuláciou nízkymi úrokmi, na rast dlhodobých úrokov nevidia dôvod.
Okrem očakávaní trhových aktérov sú ďalším dôležitým kanálom, ktorým krátke sadzby ovplyvnia aj 10-ročný dlhopis, klasické a tieňové banky. Banka je fabrika na transformáciu splatností. Meniť krátkodobé zdroje na dlhodobé úvery, hypotéky či dlhopisy je podstatou jej existencie. Požičiava si na krátko (za krátke úroky), aby požičala na dlho (za dlhé úroky). Tak ako ceny vstupov pekára ovplyvnia ceny chlebov, cena za krátke zdroje financovania banky ovplyvní ceny poskytnutých dlhých úverov. Ak napríklad finančná inštitúcia očakáva, že priemer krátkodobých úrokov stanovených centrálnou bankou bude v nasledujúcich desiatich rokoch 2 % a zároveň je dnešný výnos na 10-ročných dlhopisoch 4 %, existujúci rozdiel, upravený o riziko dlhopisového dlžníka a cenovú infláciu, môže využiť vo svoj prospech jednoduchou arbitrážou. Požičia si krátkodobé peniaze, za ktoré nakúpi dlhodobé dlhopisy. Pritom aj dlhopisy s extrémne nízkym nominálnym výnosom majú potenciál generovať vysoké kapitálové zhodnotenie rastom ich ceny, ak dôjde k ďalšiemu poklesu dlhodobého priemeru krátkych úrokových sadzieb kontrolovaných centrálnou bankou. Aj 10-ročný dlhopis s nízkym 3 % úrokom môže byť výbornou investíciou predtým, ako centrálna banka zníži základný úrok na nulu na nasledujúcich osem rokov. Podobne ako banky, aj hedžové fondy alebo iní investori transformujú maturitu úverov v ekonomike, keď si požičiavajú na svoje obchodné stratégie krátke peniaze od bánk. Úrok napríklad na 30-ročnej hypotéke alebo na 10-ročnom štátnom dlhopise je tak ovplyvňovaný cenou krátkodobých úverov v podobe vkladov obyvateľstva splatných na požiadanie alebo zdrojov na medzibankovom trhu, ktoré plne kontroluje centrálna banka.“
Dnes sa tento „výborný obchod“ bánk, keď si vďaka centrálnym bankám zadarmo požičiavali krátke peniaze a investovali ich do dlhých dlhopisov otočil a majú z neho obrovské straty. Vysoké úroky na bezrizikových úveroch americkej vláde sú zlou správou pre zadlžené domácnosti, zombie spoločnosti a štáty s vysokými deficitmi a dlhom.
Aj my musíme na základe vysokých úrokov zmeniť správanie. Riziko je definované cenou. Tá od júna 2021, keď som tu písal, že štátnych dlhopisov sa nechytať ani v ochranných rukaviciach, padla. Dnes, sa už pri každej investícií musíme pýtať otázku, či je výnos z nej dostatočne vysoko nad bezrizikovými 4,8 % ,aby nás kompenzoval za relatívne vyššie riziko, než je úver americkej vláde. Pre mňa je najčastejšia odpoveď, vzhľadom na stále vysoké ceny mnohých investícií, nie. A rukavice už mám dole.
Osudný graf
Okrem najdôležitejšieho investičného grafu sveta každý deň skontrolujem aj vývoj na jeho lokálnej mutácie. Posledné mesiace úroky na 10 ročných slovenských štátnych dlhopisoch tiež poskočili so zvyškom sveta. S ich rastom sa ešte viac zhoršuje osud slovenských detí hypotekárnej revolúcie. Ak k úroku, čo vidíte na grafe pripočítate približne 1,5 %, potom vidíte do niekoľko mesiacov vzdialenej budúcnosti vývoja sadzieb na tunajších hypotékach.
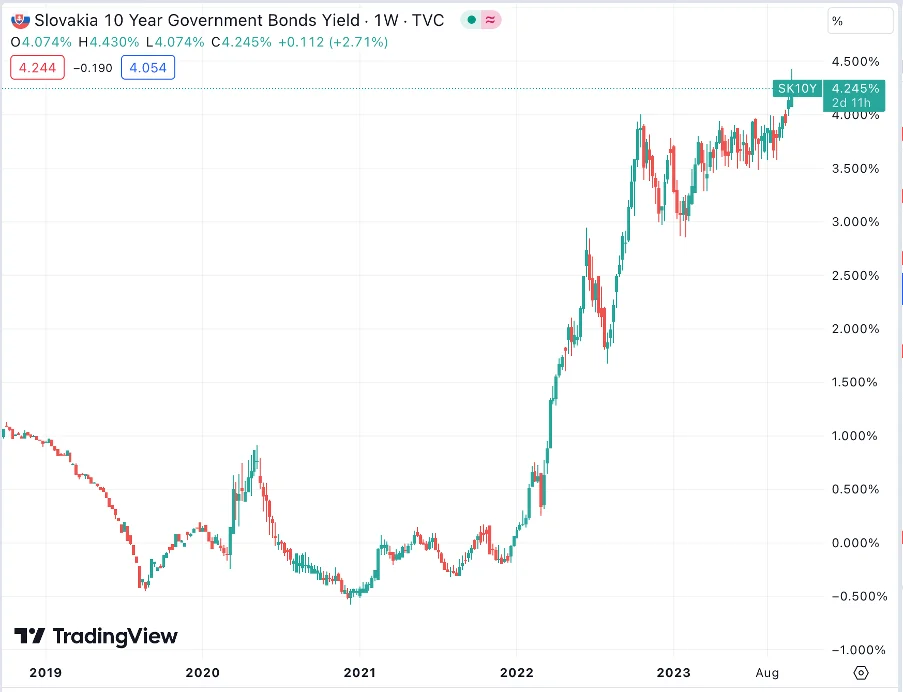
Tento graf by mali na monitoroch sledovať nielen hypotekárni dlžníci, ktorí čakajú na refix, ale aj nová vláda. Dlhopisová hliadka už nespí. Rozdrapený slovenský fiškál znamená, že útok dlhopisovej hliadky, ktorý pred rokom bleskurýchlo upratal napríklad novú premiérku Spojeného kráľovstva Liz Trussovú, by som nevylučoval ani u nás.
Trvalejší efekt nedávnych slovenských parlamentných volieb som v týchto kávových usadeninách zatiaľ nevyčítal. Až na splašené výpredaje slovenských dlhopisov ráno v povolebnom pondelku, ktoré boli ale následne korigované, sa naše výnosy hýbu spolu s ostatnými krajinami eurozóny. Vplyv novej vlády na naše hypotéky zrejme uvidíme až po predstavení štátneho rozpočtu na budúci rok.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Ideme hore
Pri sadzbách na nové hypotéky sme už dnes nad 5 %. Pre Trend som pre mesiacom povedal, že hypotéky ešte nie sú drahé. Prečo, si môžete prečítať v celom rozhovore.
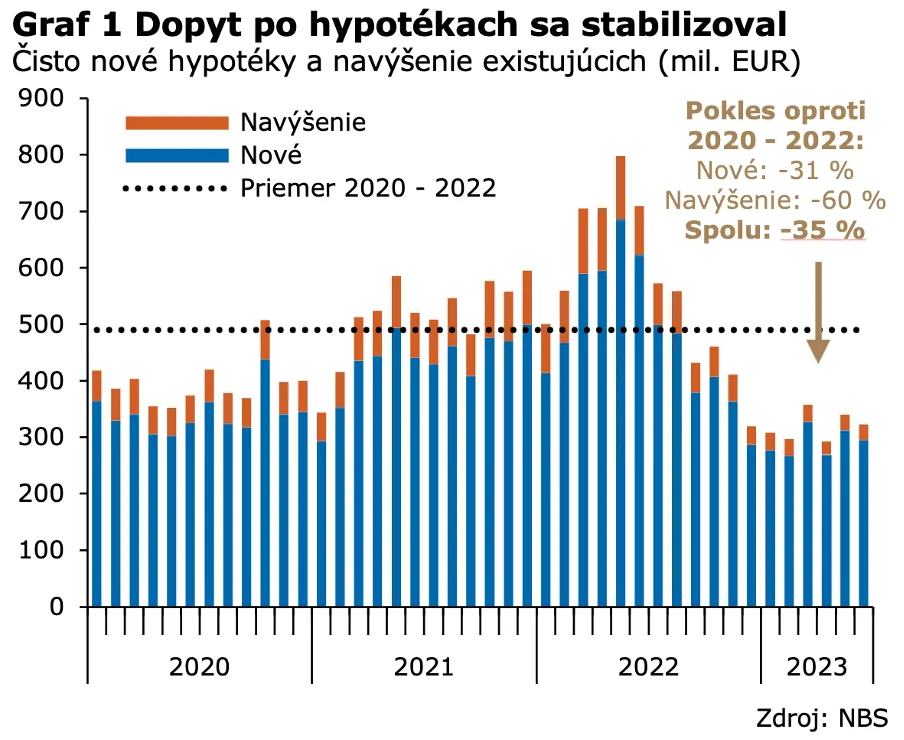
Úroky na hypotékach stále len dobiehajú to, čo sa už stalo na vyššie uvedenom grafe slovenských štátnych dlhopisov. Vyššie sadzby tlmia dopyt po nových hypotékach a tým aj tvorbu nových eur v slovenskej ekonomike. Objem nových poskytnutých hypoték hľadal v júli dno niekde v okolí 300 miliónov eur mesačne, čo je menej než polovica rekordných mesiacov roku 2022. Medziročné tempo rastu portfólia existujúcich hypoték spomalilo na 5,8 %. Klesol najmä počet poskytnutých hypoték, priemerný objem jednej hypotéky sa nezmenil. Podľa NBS predstavuje podiel nových úverov s ukazovateľom splátok k príjmu na hrane povoleného limitu (60 %) približne štvrtinu novo poskytnutých úverov.
Hlavný efekt minulého rastu úrokov na náklady existujúcich hypoték na Slovensku ešte čakáme. Väčšina slovenských hypoték bude refixovaná v nasledujúcich rokoch.
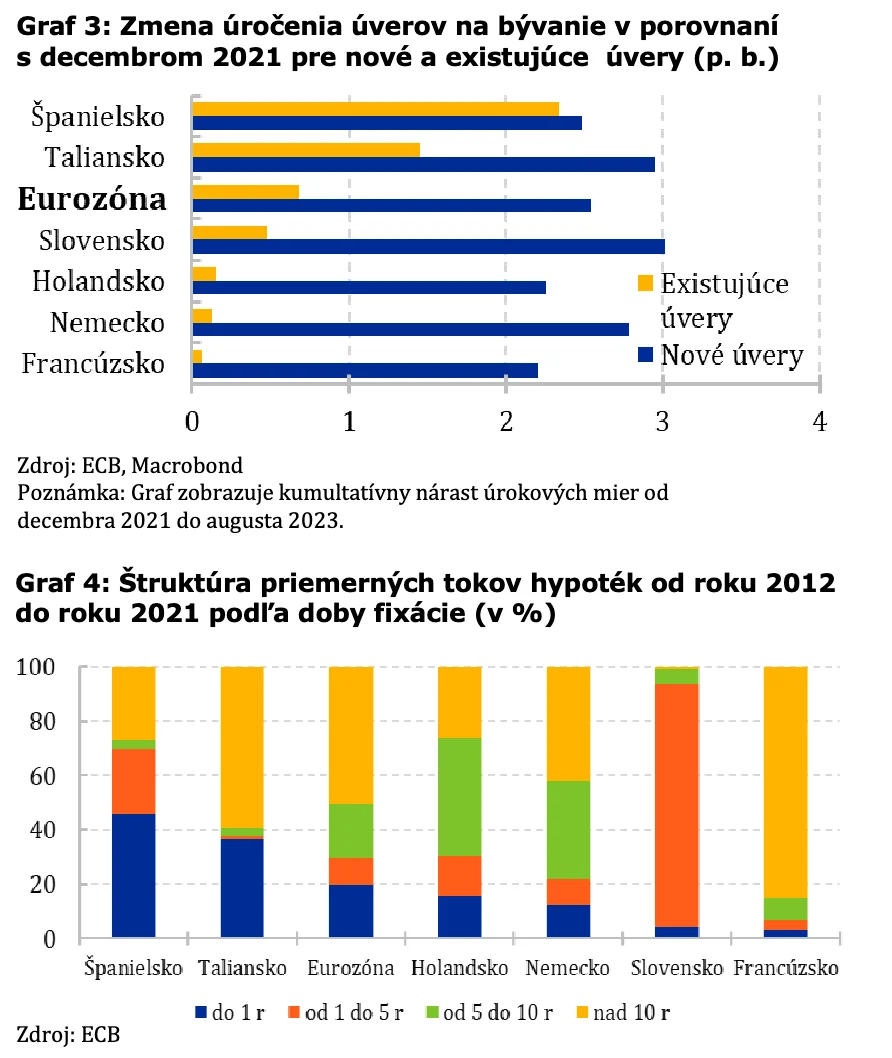
Zdroj: NBS Vo Francúzsku má drvivá väčšina hypoték fixáciu úroku na celú dobu trvania úveru.
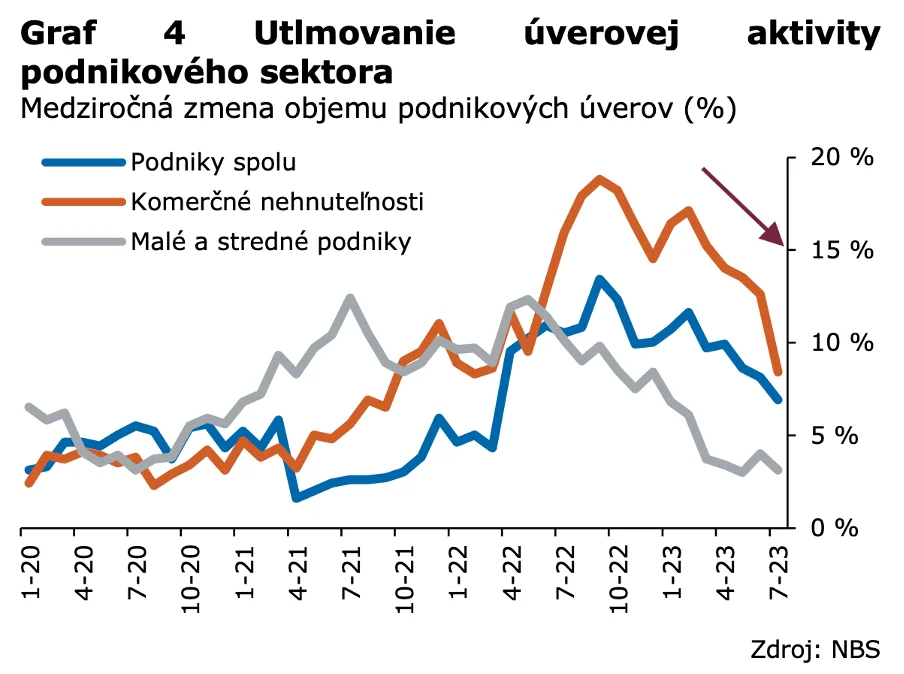
Podľa NBS spomaľuje aj úverovanie nefinančných podnikov, medziročný rast úverov tu k júlu 2023 dosiahol 6,9 %, pričom koncom minulého roka to boli ešte dvojciferné hodnoty. Ak si to zreálnime použitím oficiálne cenovej inflácie za rovnaké obdobie, potom úvery podnikom medziročne klesli o 2,8 %.
Prepad úverovania sa týka všetkých odvetví, najviac však sektora komerčných nehnuteľností. Tie v niektorých mesiacoch minulých rokov tvorili medzi tretinou až polovicou celkového objemu nových úverov podnikovému sektoru. Medziročne vtedy rástli až o 19 %, v júli tohto roku už medzimesačne nominálne klesali.
Podľa Štatistického úradu SR klesol v druhom štvrťroku 2023 počet vydaných stavebných povolení o 27 %, v bratislavskom kraji sa dostal na 20 ročné minimum. Aj z týchto údajov vidno, ako je „dopyt po bývaní“ určovaný výškou úrokov. Počet skolaudovaných bytov medziročne v druhom štvrťroku vzrástol o 11,2 %. Vzhľadom na to, čo sa už od júla stalo v štátnych dlhopisoch, by som čakal, že tieto trendy budú pokračovať.
Po spľasnutí matky všetkých bublín ostali americké banky nesolventné
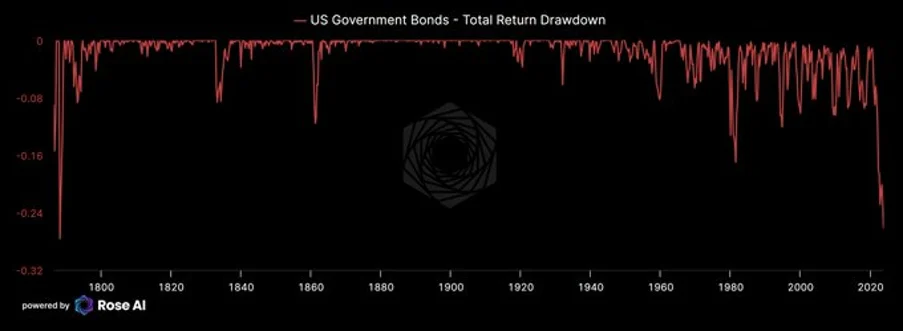
Takto vyzerá spľasnutie matky všetkých bublín – bubliny v štátnych dlhopisoch. Celkový výnos amerických štátnych dlhopisov sa prepadol najviac za ostatných viac než 200 rokov.
Asi najlepšou ilustráciou toho, čo sa stalo dlhopisom je storočný rakúsky, ktorý sa ešte v decembri 2020 predával za viac než 100 eur (to znamená, že chvíľu mal negatívny výnos). Dnes, so zostávajúcou splatnosťou 96 rokov, už stojí len necelé tri eurá. Za tri roky stratil 98 % z ceny.
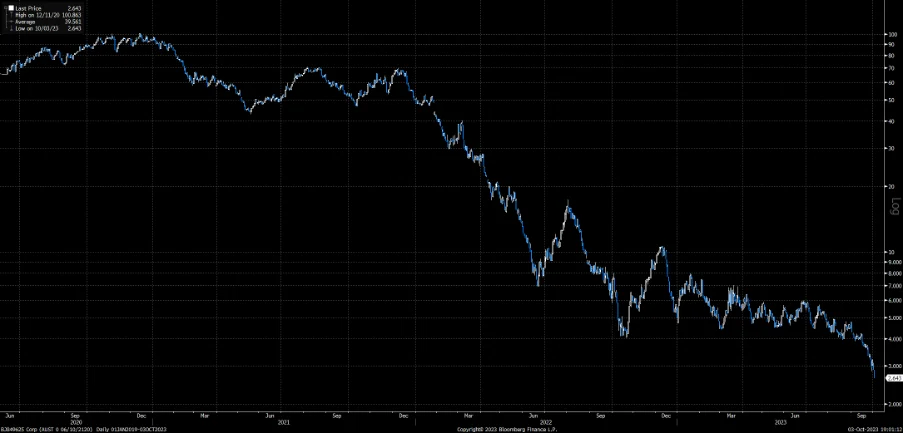
Prasknutie bubliny sa týka všetkých dlhopisov. Čím dlhšia splatnosť, tým väčší prepad. Dlhé dlhopisy padli podobne dramaticky, ako padli akcie počas ostatnej finančnej krízy.
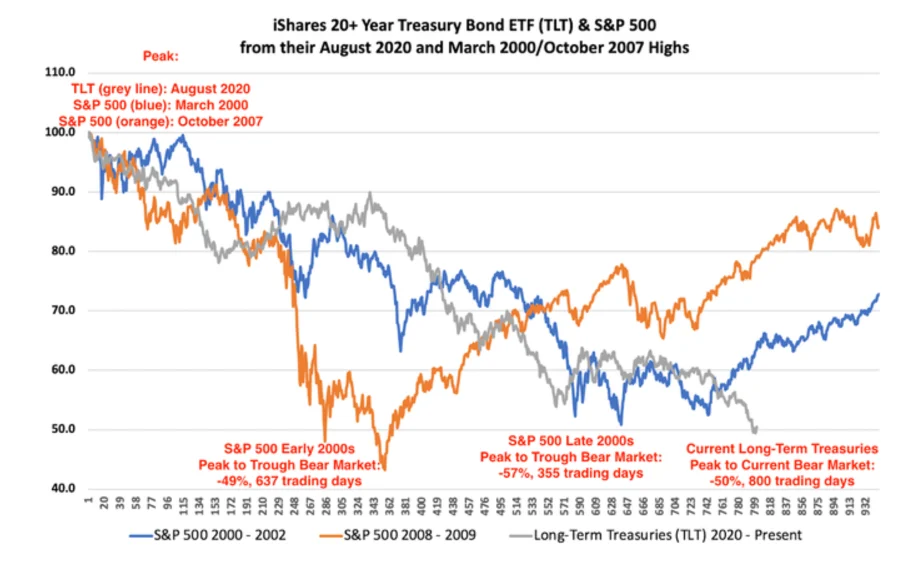
Porovnanie vývoja amerických akcií v rokoch 2008-2009 (oranžová krivka) a dlhých amerických štátnych dlhopisov od roku 2020 do súčasnosti (sivá krivka)
Prečo potom nie je vo finančnom systéme rovnaká panika, ako bola počas finančnej krízy?
Prvým dôvodom je, že kým akcie drží z veľkej čast aj verejnosť, väčšina štátnych dlhopisov je v rukách inštitucionálnych investorov – poisťovniach, bankách a dôchodcovských správcovských spoločnostiach. Títo sú sofistikovanejší, majú viac trpezlivosti a zdrojov jej financovania. Cudzie peniaze im umožňujú nepredávať, držať nerealizované straty a veriť v lepšiu budúcnosť.
Druhý dôvod, prečo zatiaľ na trhoch nevidieť paniku, súvisí so spomínanou stratégiou „Vyderžaj pionier“. Úrokové mlyny melú pomaly (ale isto). Ešte stále je skoro.
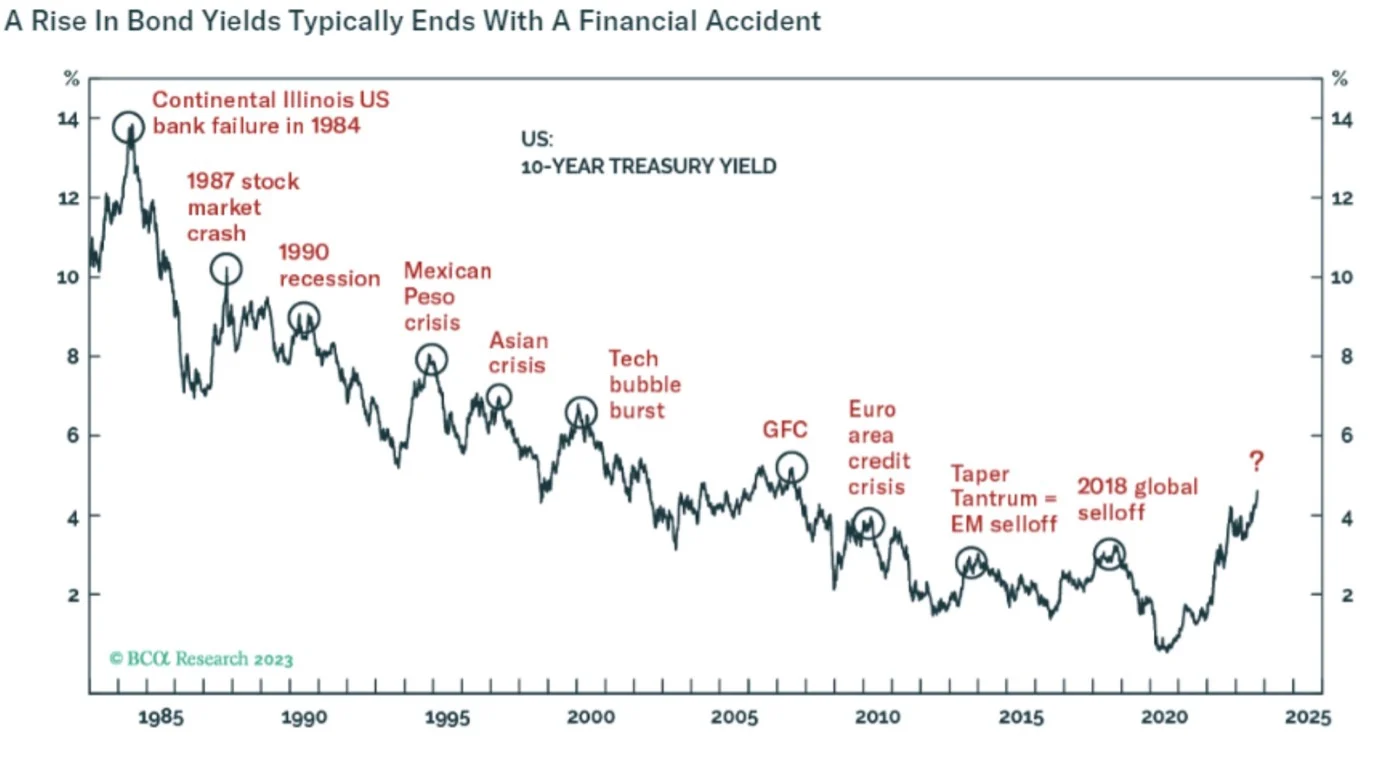
V minulosti po skoku v úrokoch zvyčajne došlo k nejakej finančnej havárii
Ako som tu už písal na jar, americké banky boli nesolventné už v marci tohto roku. Aby som nepreháňal: mediánová americká banka (podľa štúdii robenej na 4 800+ amerických bankách) mala po započítaní nerealizovaných strát na Held to Maturity dlhopisoch podiel vlastného kapitálu k aktívam vo výške 0,4 %. Odvtedy straty na HTM portfóliách príliš neklesli, skôr naopak.
K týmto stratám treba ešte pripočítať straty na úverových portfóliách. Dlhodobé úvery poskytnuté za nízke úroky napríklad developerským projektom, by sa dnes predávali s diskontom desiatok percent. Ešte stále vám príde vyjadrenie, že banky sú nesolventné radikálne?
Áno, viem, že nesolventné neznamená nelikvidné. V prípade, že vydrží dostatok likvidity sa straty nemusia odhaliť ich realizáciou. Podmienkou je, že vkladatelia a veritelia bánk zachovajú pokoj. Dekádu po finančnej kríze sme v stave, keď je stabilita systému opäť závislá na schopnosti veriteľov pre-dýchať hrozby a nebežať na banku.
A viete kto má v držaní dlhových mŕtvol slabšie ruky než banky? Súkromné investičné fondy a private equity firmy. Títo investori majú totiž výrazne drahšie financovanie držania aktív na súvahe, ako banky s relatívne lacnými vkladmi finančne negramotných domácností, ktoré nepožadujú trhové úroky.
Test finančného systému recesiou
Kým je v ekonomike cash-flow, pokoj sa zachováva (a nesolventnosť skrýva) pomerne ľahko. Preto považujem za zásadné, kedy príde recesia. Keď začnú vypadávať príjmy a vysychať toky likvidity, nejedna banka bude musieť dlhopisy „držané do splatnosti“ alebo časti úverového portfólia predávať a straty realizovať. Vtedy zo skríň vypadnú finančné mŕtvoly. Že to všetko kúpi sociálna poisťovňa bankárov (štátna centrálna banka)? V to všetci dúfajú. Vysoká cenová inflácia jej však ubrala z rezerv, ktoré na to môže použiť.
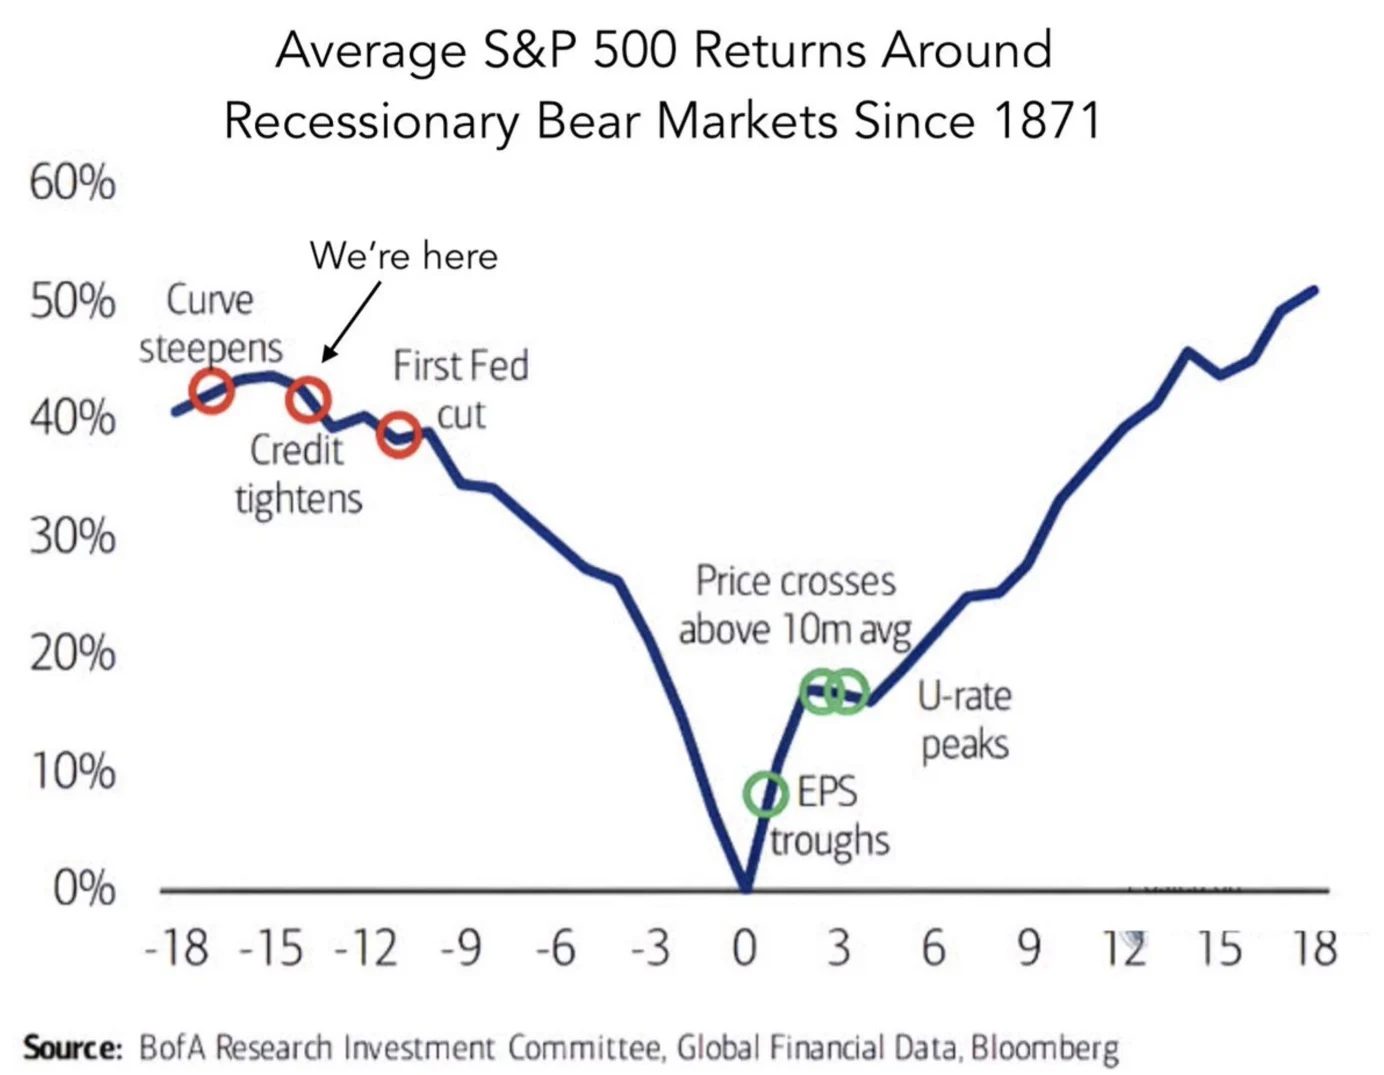
Zvyčajný vývoj amerického akciového trhu v mesiacoch pred a po recesii (od roku 1871)
Kedy príde recesia? Na mojom odhade z jari tohto roka sa nič nezmenilo. V USA zatiaľ neprišla najmä vďaka rozdrapenému fiškálu. Tamojší štát bez ohľadu na ekonomický rast a extrémne nízku nezamestnanosť stimuluje deficitom, ako keby bola kríza už dnes. Keynes rotuje v hrobe. Aj v USA idú voľby. Efekty fiškálnej stimulácie však vyprchávajú a koncom tohto a začiatkom budúceho roka zistíme, ako je na tom americká ekonomika bez štátnej podpory.
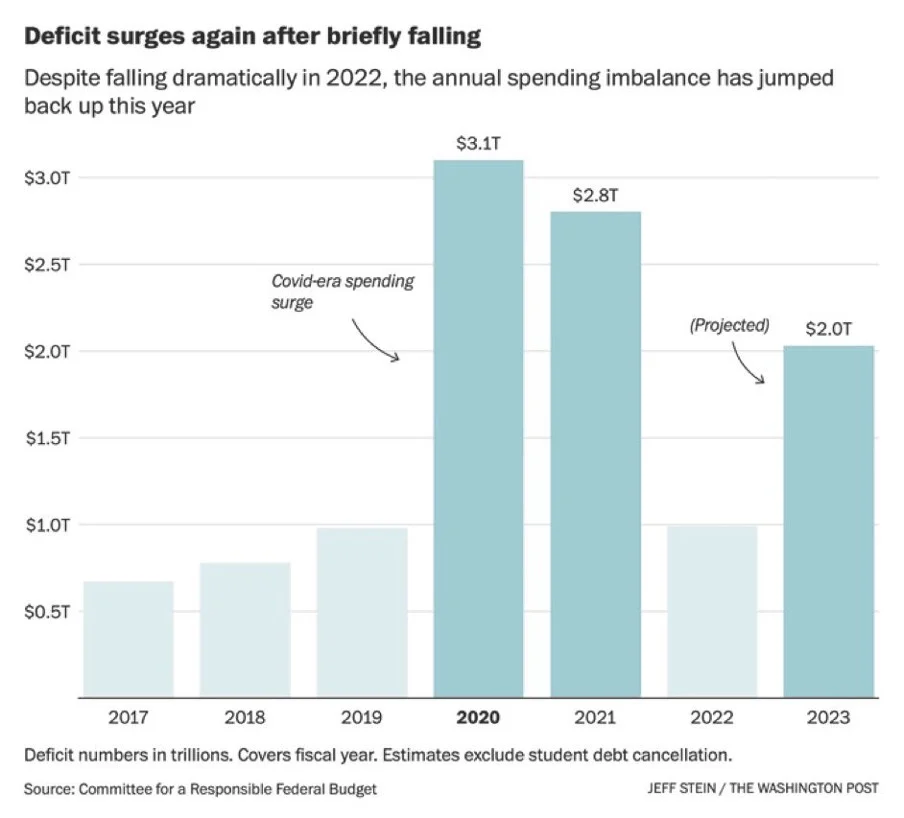
Odhad deficitu na rok 2024 v biliónoch dolárov
Čo tak pohrať sa s Legom na výdavkovej strane?
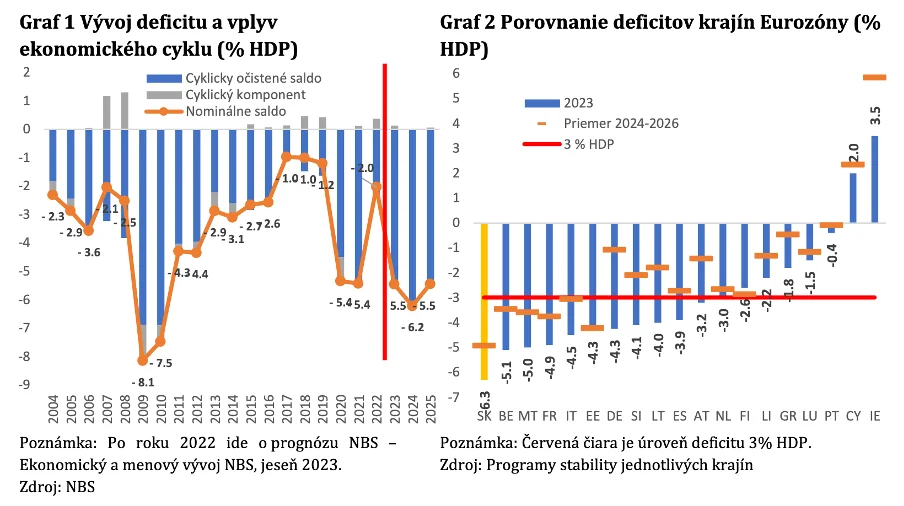
Aj náš fiškál je slušne rozdrapený. Slovenskí politici deťom hypotekárnej revolúcie príliš nepomáhajú. Skok v odhadovanom deficite verejných financií v nasledujúcich rokoch, ku ktorému došlo len za pol roka od ostatnej predikcie komisie EÚ, nám všetkým zvyšuje úroky.
Hudba lacných zlých peňazí stíchla. Výdavkové obžerstvo politikov, vybavené centrálnymi bankami a ich neštandardnými opatreniami v monetárnej politike, sa blíži ku koncu. Tých príčetnejších už začína bolieť hlava.
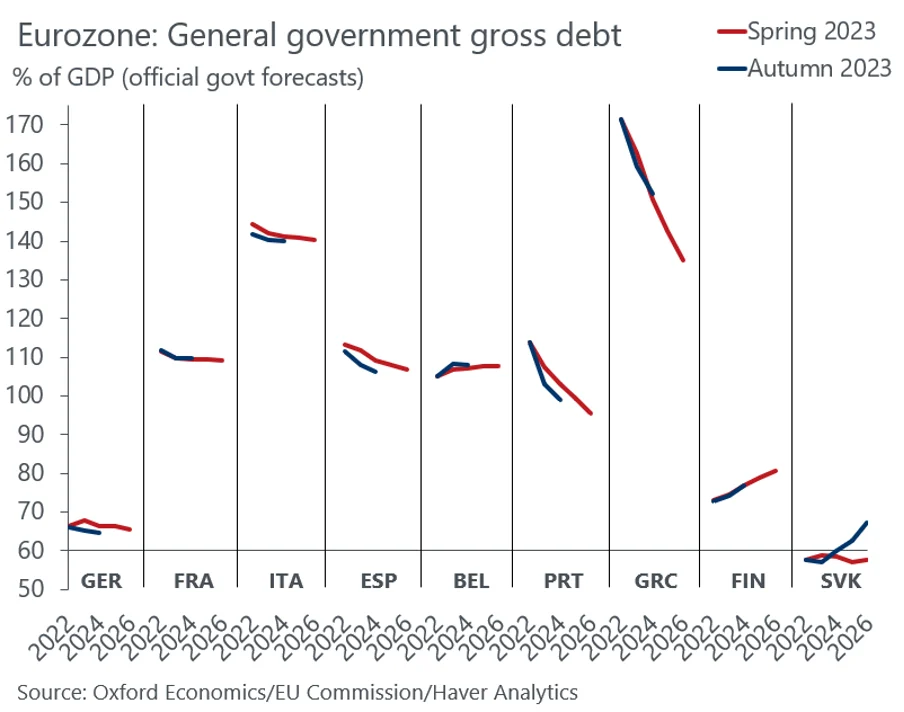
Zmena v štátnom dlhu medzi jarnou a jesennou predikciou komisie EÚ v roku 2023 Graf: @DanielKral1
Krabicu lega možných riešení rozdrapeného slovenského fiškálu nechali na Úrade vlády odchádzajúci premiér Ľudovít Ódor a minister financií úradníckej vlády Martin Horváth.
Opäť dominujú opatrenia zamerané na zvyšovanie daní. To šlo všetkým slovenským vládam za ostatných 20 rokov. Súčasný deficit pritom nevznikol kvôli užitočným investíciám do rastu hospodárstva a kvalitných verejných služieb, ale neproduktívnym navyšovaním spotreby štátu, kupovaním voličov cez transfery domácnostiam a plošnému zvyšovaniu platov vo verejnej správe. Do zefektívňovania výdavkov sa žiadnej vláde od prelomu tisícročí nechcelo. Chcú diétu pre chudobných napríklad v podobe vyššej dane z cukru, pritom si sami nevedia odoprieť, škrtať a prepúšťať.
Nie, nie som prekvapený. O tom, kto účet za spotrebu a rozbitý inventár po divokej párty zo zlých peňazí nakoniec zaplatí, som písal ešte v roku 2015 v knihe „Zlé peniaze – sprievodca krízou“:
„Odhodlanie politikov pristúpiť k neštandardným formám zdaňovania závisí od veľkosti problémov vlády zohnať peniaze na svoje výdavky. Horným limitom na zvyšovanie daní je strach z násilného odporu obyvateľstva. Tento limit je však relatívne ďaleko v bohatej, pohodlnej spoločnosti, kde sa ľuďom príliš do ulíc nechce, a ak je mediálna komunikácia zvyšovania expertne zvládnutá. Vzhľadom na ekonomickú stagnáciu a vysoké štátne dlhy možno počítať s tým, že fiškálna situácia viacerých vyspelých krajín sa zhorší natoľko, že politici pristúpia k zvyšovaniu majetkových daní alebo k zavádzaniu nových. Zdaňovať majetok je ľahšie než príjem.
Príjem podnikateľov je na dane citlivý, a keď ho začnú politici príliš zdaňovať, buď zmení svoj tok, alebo nadobro vyschne. Navyše v časoch pomalého ekonomického rastu je už tak či onak nízky. Ak bohatých ľudí a firmy trestáte za to, že veľa zarábajú, budú zarábať menej alebo inde. Vysokopríjmoví zamestnanci sa zamestnajú v inom štáte, firmy presunú sídlo alebo namiesto nového stroja zainvestujú do daňovej optimalizácie… Kde nič nie je, ani sociálnodemokratický politik neberie. Preto sa daňová pozornosť zameria na majetok… Dom za hranice neutečie, výkon auta sa nezníži len preto, lebo narástol poplatok za počet koní. Úspory na bankovom účte sa zatajiť nedajú.
Odpor verejnosti sa dá upraviť zameraním opatrení na minoritnú skupinu v spoločnosti. Zdaniť všetkých, plošne a spravodlivo, je zásadná politická chyba. Politik potrebuje emóciu. Preto rozdelí spoločnosť a tých, čo zdaní, negatívne označkuje. Buržuji, vykorisťovatelia, daňoví optimalizátori alebo podobne. Dôležité je zmeny zasadiť do správneho príbehu. V slovenskom historicko-kultúrnom prostredí rezonuje u voliacej majority hra na Jánošíka, ktorý bohatým bral a chudobným dával.
Na Slovensku sa dá očakávať zvýšenie najmä daní z nehnuteľností. Buď každoročných, z ich odhadovanej hodnoty, alebo z ich prevodu. Je možné, že sa opätovne zavedie daň zo smrti (dedičstva), a ak sa zhorší situácia v európskom bankovom systéme, nemožno vylúčiť ani jednorazovú daň z bankových vkladov….
Ťarcha nových majetkových daní nakoniec nepadne na skutočne bohatých, ale odtrpí si ju stredná trieda, ktorá nemá na to zamestnávať zástup právnikov a finančných poradcov, ktorí majetok pred novými daňami efektívne bránia okamžitou reakciou na pripravované zmeny, jeho geografickým presúvaním alebo využívaním výnimiek, o ktorých netuší ani zákonodarca. Skutočne bohatí ľudia sa vedia na počkanie presťahovať na druhú stranu zemegule. Z daňového pekla do daňového raja. Platiť budú tí, ktorí ostanú. Snaha vyriešiť ekonomické problémy vyššími daňami pre bohatých preto pripomína rituálnu popravu zlatej husi. Jeden večer bude veselica z fajnej husaciny, no so zlatými vajcami je koniec.
Zdaňovanie je nedobrovoľný transfer, porušenie vlastníckych práv. Ochrana vlastníckych práv nie je pravicovou dogmou, ale základom na fungovanie ekonomiky, ktorá produkuje bohatstvo pre spoločnosť. Porušovaním vlastníckych práv nakoniec netrpia najviac šikovní, múdri a snaživí, ale masy, ktoré z produktu týchto výnimočných ľudí profitujú.“
Dumb or Bad Money? GameStopov je plná ekonomika
GameStop je asi najpopulárnejší príklad akcie, ktorá reprezentovala mániu vyvolanú záplavou zlých peňazí z centrálnych bánk počas pandémie. Mladí ľudia na sociálnych sieťach prebili svojim „retardovaným“ prístupom nakupovať meme-stocky doslova za každú cenu realitu fundamentov a tlačením ceny do absurdných teritórií zbankrotovali aj sofistikovaných investorov v hedžovom fonde.
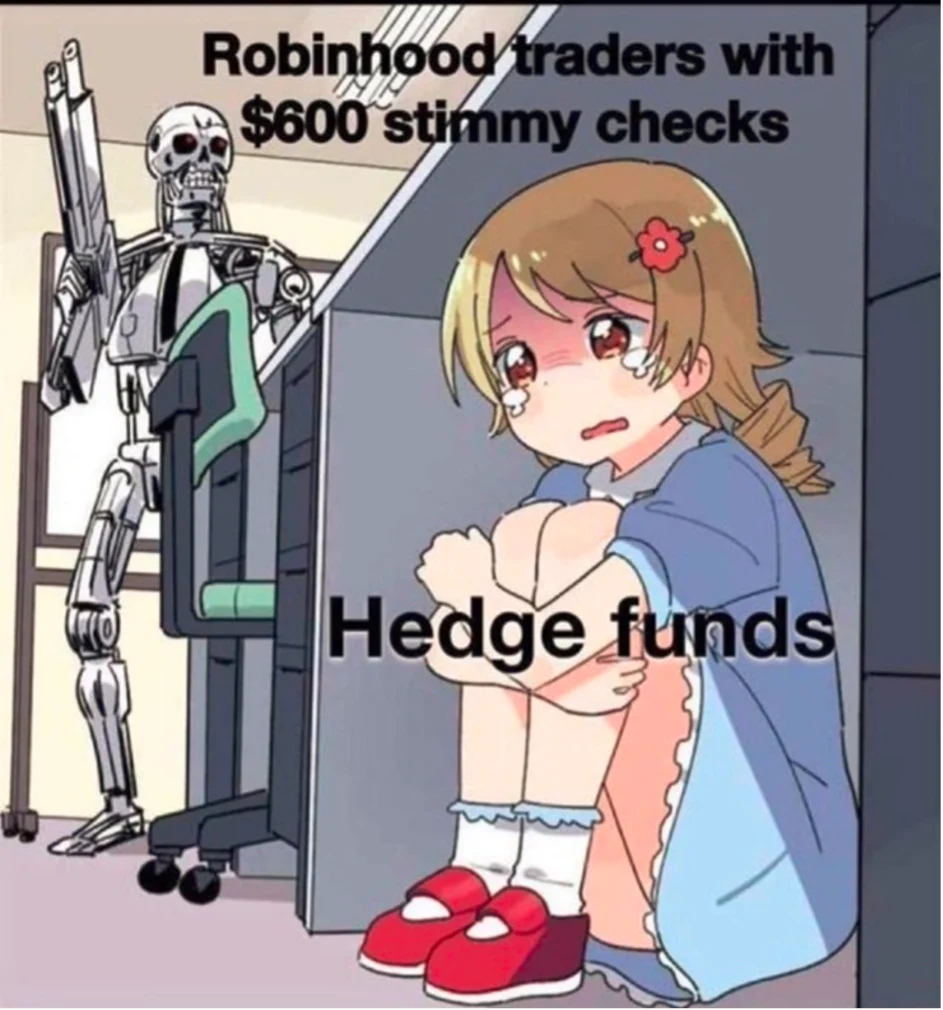
Realitu síce na chvíľu prebili, ale ani tentokrát nad ňou nevyhrali. V kratších horizontoch je trh hlasovaním manio-depresívnych špekulantov na drogách zlých peňazí. V dlhých horizontoch je trh pomerne presný a neúprosný nástroj na váženie fundamentov.
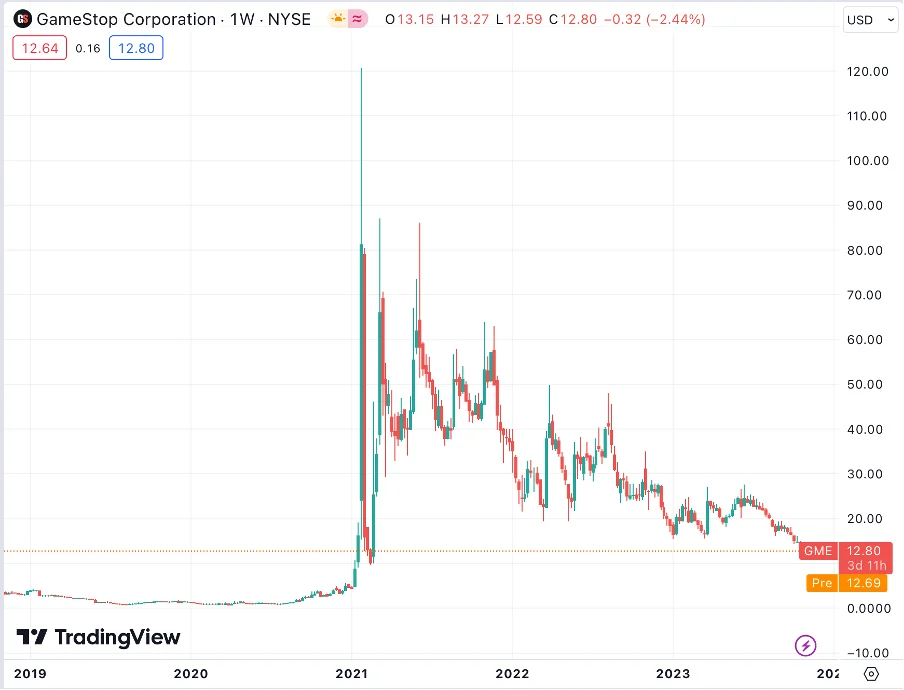
Vývoj ceny akcie GameStop
GameStop nebol len o tých „deťoch“, ktorých „diamantové ruky“ dnes držia tašky s hnojom. GameStop je len viditeľný vrchol ľadovca množstva investičných a spotrebných chýb v minulých rokoch.
GameStopov sú dnes plné ekonomiky vyspelého sveta. Sú všade okolo nás. Sú v komerčných a rezidenčných nehnuteľnostiach, maloobchode, priemysle a službách. Sú to projekty, ktorých vlastníkov a manažérov zviedla monetárna ilúzia centrálnej banky na príliš rizikové chodníčky. Roaring Kitties v reálnej ekonomike opité optimizmom nových peňazí postavili novú bytovku, obchoďák, kúpili nový stroj, rozbehli nový startup.
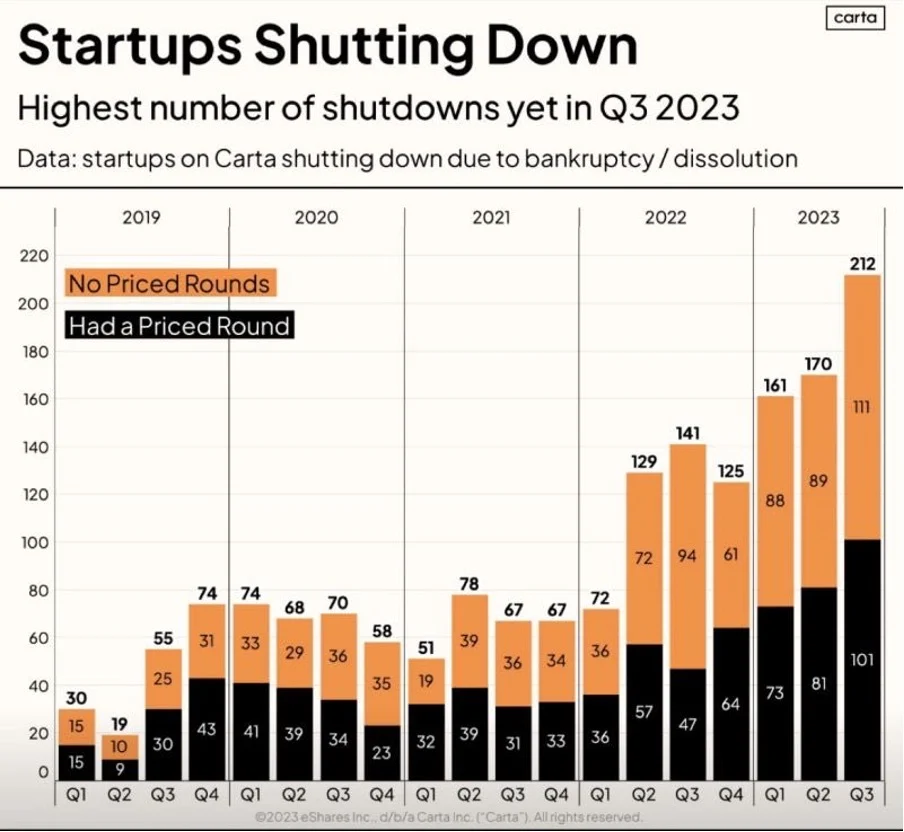
Startupy bankrotujú rekordným tempom
Dnes, keď následkom inflácie peňazí vzrástli už aj ceny, začína byť mnohým jasné, že nešlo o rast bohatstva, ale o inflačnú, nominálnu halucináciu. Príliv lacných peňazí odišiel, prehupli sme sa naopak do peňažnej deflácie. V eurozóne je dnes v obehu už o 10,4 % menej eur, ako pred rokom. Dopyt mizne pred očami.
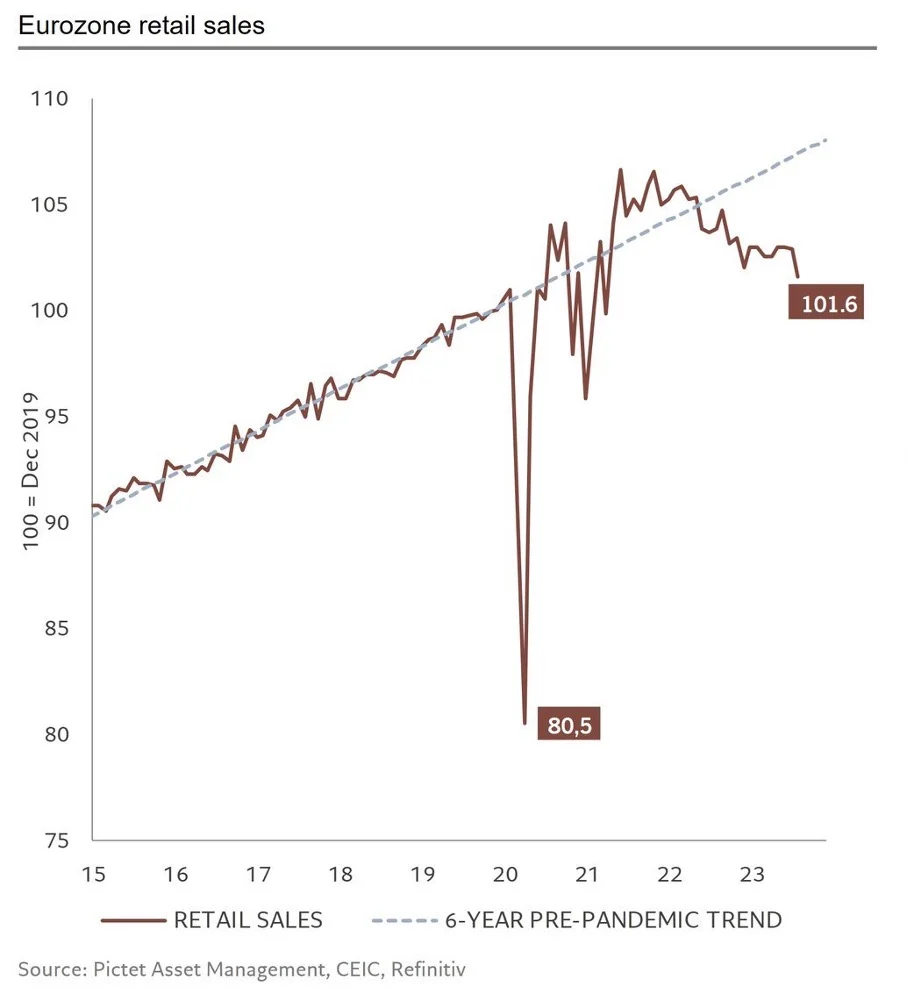
Maloobchodné tržby v eurozóne sú tam, kde boli v decembri 2019 (upravené o rast cien)
S Aďou sme o fenoméne GameStop ešte počas vrcholiacej mánie natočili podcast. Povedal som v ňom, že o tejto akcii raz natočia film. Dnes prichádza do kín a volá sa „Dumb Money“. Je to slovná hračka na „Smart Money“, označenie peňazí sofistikovaných profesionálnych investorov.
Paradoxne, ale nie prekvapivo, film úplne ignoruje najdôležitejšiu ingredienciu manického symptómu GameStopu – Bad Money. Bez zlých peňazí by neboli ani sociálne dávky, ktoré do tých akcií tiekli, ani páka zadarmo, ktorá pomohla akcie dostať na neudržateľné hodnoty.
O GameStopoch v reálnej ekonomike sa filmy točiť nebudú. Tieto GameStopy sa budú v nasledujúcich rokoch v rámci čistiacej fázy chybového cyklu likvidovať v recesii. Ak ich bude viac, možno rovno v kríze.
Mali by to X zakázať…
Dúfam, že je to zrejmé, no pre istotu to tu aj napíšem. Na rozdiel od Európskej únie by som Xko, ani iné platformy nereguloval. To sú príliš diktátorské maniere. Pravda sa hľadá v horlivej súťaži, nie v monokultúrnej interpretácii sveta. Lebo sa nám tu v Európe potom kľudne môže stať, že pomedzi tie oficiálne, schválené príbehy sa nám pravda začne vyhýbať.
Áno, sociálne siete a decentralizácia „pravdy“ rozdrobili spoločnosť. Ja to považujem skôr za pozitívum. Návrat k tomu, ako to bolo kedysi. Od nepamäti bola spoločnosť, a tým aj pravda, prirodzene rozdrobená geograficky. Dve svetové vojny sa rozbehli nejaký čas potom, ako sa rádiu a tým, ktorí ho kontrolovali, podarilo pravdu centralizovať a monopolizovať. Rozdrobená pravda je poistenie voči zlej, monopolnej pravde.
Ani na to X nemôžem len hundrať. Tamojšie Community Notes pod kontroverznými príspevkami považujem za užitočnú inováciu v dobe konzumácie správ na sociálnych sieťach. Komunitné poznámky dávajú správam granularitu. Podobný, otvorený review proces príspevkov by som privítal aj v štandardných médiách. Podobá sa na crowd sourcing pravdy na Wikipédii, no bez tamojšej hierarchie a s ňou spojených biasov.
Pravda sa najlepšie postará o seba sama, len ju treba nechať tak. Keď sa o ňu začnú starať úradníci, potom to už nebude Pravda, ale ich domáce zvieratko. Ich vlastný orgán.
Tip – Káva s Karpišom 7.11.2023
Deje sa toho veľa. Vidno to nielen na pribúdajúcich praktických videách, ale aj na množstve textov v tomto #zpdz, ktoré vydalo na dvojčíslo. Aktuálne dianie na akciových a dlhopisových trhoch, implikácie pre finančnú hygienu a jednotlivé druhy investičných aktív si prejdeme v ďalšom pokračovaní „Kávy s Karpišom“ – live streame na YouTube. Po mojom krátkom úvode bude celá hodina pre otázky Členov a Podporovateľov. V poradí druhá „Káva s Karpišom“ sa uskutoční už budúci týždeň
v utorok 7.11. od 10:00 do 11:15
Na tejto stránke nájdete najneskôr 20 minút pred začiatkom eventu link, cez ktorý sa môžete pripojiť. V snahe predísť prípadným nedorozumeniam zopakujem, že prístup majú len #zpdz predplatné v úrovni Člen a Podporovateľ. Stream nebude archivovaný, ani následne zverejnený.
Juraj Karpiš
Po spoločnej káve sa zrejme na pár týždňov odpojím a vojdem von. Predĺži sa aj doba dodania kníh z nášho e-shopu na fyzické objednávky vykonané po 7.11. Zasielanie sa opäť rozbehne prvého decembra, aby sme stihli vybaviť všetky vianočné darčeky. Keď sa vrátim do matrixu, rád si opäť prečítam aj vaše tipy a pripomienky na [email protected] .


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.