„Malá bolesť malá pravda, veľká bolesť veľká pravda.“ hovorieva otec. Toto vydanie bude preto zrejme pravdivejšie.
Namiesto Chopkov dávam momentálne doma okruhy okolo kuchynského stola. A bolí to viac než ten Chopok. Kombinácia hlúpej manipulácie s ťažkou debničkou mäsa na schodoch v úzkej pivnici s plutvovým plávaní deformovanou krížovou chrbticou priniesla pod stromček prekvapenie. Namiesto Lamba som dostal lumbago, pekne zabalené v horúčkach. Tu máte dôkaz, že mäso je zdraviu škodlivé.
Bolesť je najlepší učiteľ, poľahky udrží plnú pozornosť človeka. Ani ja sa zatiaľ neviem dostať späť ku kontrole mojej pozornosti a presunúť ju z bolesti tam, kde ju mám najradšej, v skúmaní a tvorbe abstraktných konštruktov.
Kým skončia moje lekcie z pokory, dal som pre vás dokopy to, čo som už mal nachystané z ostatného mesiaca. Okrem tohto vydania #zpdz tu ešte nájdete predvianočný rozhovor s Petrom Plecháčom TradeCZ. Členovia a Podporovatelia #zpdz nájdu tu prístup aj k jeho platenej 46 min. praktickej časti o aktuálnej situácii na trhoch. V tomto nedávnom videu pre Členov a Podporovateľov zas hovorím o tom, ako rozmýšľam teraz po prepade výnosov o špekulatívnej pozícii v dlhých amerických štátnych dlhopisoch, do ktorej som nastúpil v októbri.
Zlatý býk ešte nezačal
„Zlato funguje aj na začiatku ďalšej vojny. Robí to, čo má. Aktuálne dosiahlo historické nominálne maximum v eurách, yenoch, librách, yuanoch, austrálskych dolároch a kórejských wonoch. Chýba ešte ten americký dolár… Verím, že aj ten padne.“ písal som v newsletteri #zpdz 118 & 119 1.11.2023
Mesiac neskôr historický rekord ceny zlata v amerických dolároch už skutočne padol. Zlato sa na krátko vyšplhalo až na 2 150 dolárov.
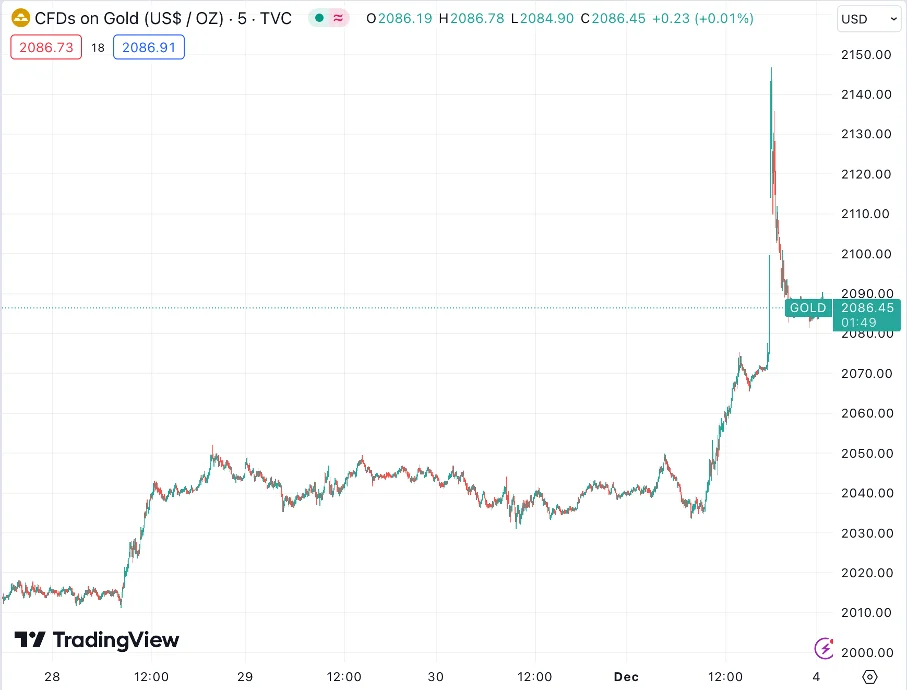
Aby zlato spravilo rekord v dolároch aj reálne, má ešte čo robiť. Ak si upravíme cenu 800 dolárov, ktorú zlato dosiahlo v mánii začiatkom roku 1980, o cenovú infláciu, dnes by to bolo takmer 3 000 dolárov.
O býčom trhu v zlate zatiaľ ešte nemožno hovoriť ani z ďalšieho dôvodu. Keď chceme zistiť, či sa zlatu už skutočne darí, nestačí cenu o očistiť od oficiálnej cenovej inflácie. Zlato, ako poistenie voči zlým ekonomickým a politickým scenárom je investičným tieňom rizikových aktív ako sú akcie. Ak sa darí zároveň akciám aj zlatu, znamená to len, že centrálna banka znehodnocuje peniaze. Nemusí ísť o býčí trh zlata ani akcií, ale skôr medvedí trh dolára.
Za účelom zistenia relatívnej ceny zlata je dobré vynechať manipulovaný dolár a vyjadriť zlato v iných statkoch, ktoré centrálna banka nevie tlačiť. Akcie sú na to vhodný kandidát.
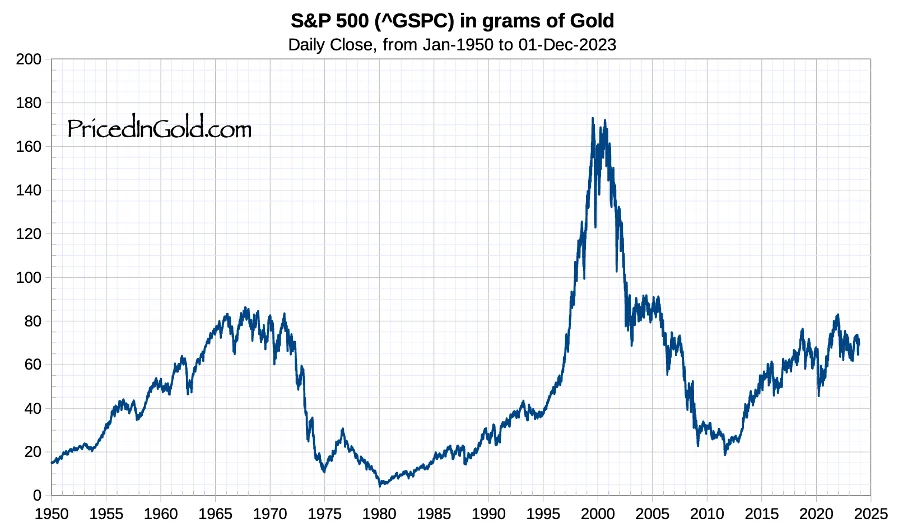
Americký akciový index S&P 500 stojí dnes takmer 70 gramov zlata. Akcie v zlate sú teda lacnejšie, než boli v roku 1970. Stoja v zlate síce výrazne menej než počas akciovej bubliny v roku 2000, no stále je to relatívne veľa. Sme len 10 gramov pod posledným vrcholom z pandemickej akciovej mánie z roku 2021.
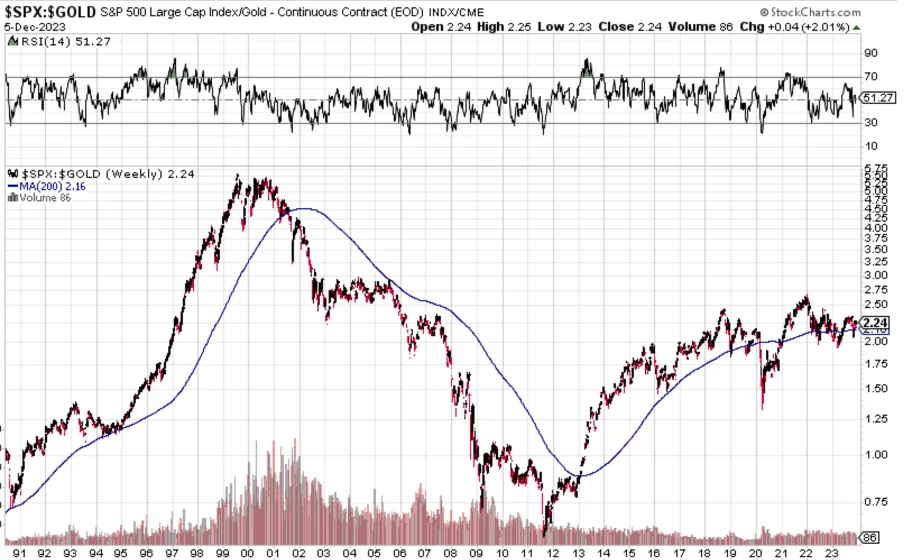
Pomer akcií k zlatu je tak (síce mierne, no stále) nad svojím 200 dňovým kĺzavým priemerom (modrá krivka). Znamená to, že americkým akciám sa od roku 2012 ešte stále darí relatívne lepšie, ako zlatu. O tom, že býk v zlate skutočne začal, budem presvedčený, až keď sa pod tento 200 denný kĺzavý priemer pozrieme na niekoľko rokov. Podobne, ako tomu bolo začiatkom tohto tisícročia.
Ak si dáme dole nominálne okuliare a oslobodíme sa z monetárnych ilúzií, zistíme, že napriek dosiahnutému oslavovanému All Time High zlato ešte stále nie je drahé. Na návrat zlatého býka existuje dostatok dôvodov. Okrem vojny na Ukrajine, boja Izraela proti Hamasu tu stále číhajú nesolventné americké banky (o tom viac nižšie) a zlé ekonomické scenáre. Ekonomika eurozóny sa už scvrkáva a očakávam recesiu aj v USA. Následný des v akciách, útek do dlhopisov, pokles základného úroku a inflačná reakcia centrálnych bánk by boli pre zlato potenciálne pozitíva.
Centrálna banka je najdôležitejším faktorom (nielen) v cenách nehnuteľností
V nafukovaní a praskaní bublín, ktoré ťahajú finančný cyklus, je kľúčovým hráčom štátna centrálna banka. Manipuluje totiž najdôležitejšiu cenu v ekonomike – úrok.
Centrálna banka vytvorí peniaze a zníži základný úrok. Komerčné banky topiace sa v likvidite túto napchajú do finančne pologramotných domácností cez hypotekárnu revolúciu. Keď prídu následky monetárnej inflácie v podobe cenovej inflácie, centrálna banka zvýši úrok a likviditu začne sťahovať. Dlhové pasce sklapnú, domácnosti sa trápia, ceny nehnuteľností klesajú. Tento proces a jeho zhubný vplyv ekonomiku som detailne popísal v mojej knihe „Zlé peniaze – sprievodca krízou“ v roku 2015:
„Takzvaný čistý trhový úrok, čiže bez vplyvov rizika a inflácie, určuje diskont medzi jednotlivými stupňami produkcie. Z hľadiska rovnováhy, ku ktorej systém smeruje, je totožný s mierou ziskovosti v ekonomike. Tento trhový úrok môže v nemanipulovanej ekonomike klesať z dôvodu zmien v ponuke alebo dopyte po úsporách. Napríklad poklesne investičný dopyt po nasporenom reálnom kapitále zo strany podnikateľov, ktorí nevidia toľko príležitostí na jeho výnosné umiestnenie, čo ho urobí lacnejším. Alebo vzrastie ponuka reálnych úspor väčšou mierou úspor obyvateľstva. Takýto rast úspor je sprevádzaný poklesom obratu v stupňoch produkcie bližšie k spotrebe, keďže ušetriť na úver podnikateľovi sa dá iba to, čo sa neminie na iPhone alebo alkohol. Naopak, vyššie úspory vedú k rastu investícií v stupňoch produkcie vzdialenejších od spotreby.
V ekonomike s moderným finančným systémom, kde základnú úrokovú sadzbu určuje centrálna banka, je to však trochu inak. Úroky klesajú aj bez toho, aby sa čokoľvek udialo s dopytom či s ponukou reálnych úspor v ekonomike. Úrok môže jednoducho klesnúť preto, lebo sa tak rozhodlo niekoľko šedivých pánov a žien s titulom PhD. z ekonómie v neprimerane honosnej štátnej budove. Táto falošná cena narobí kopu problémov. Na začiatku sú všetci radi. Hádam s výnimkou sporiteľov, ktorí majú nižšie výnosy zo svojich úspor. Začiatok inflácie, nafukovania množstva peňazí v obehu, všetci milujú. Inflácia je v počiatočných fázach čistým ekonomickým dobrom. Povestným obedom zadarmo, ktorý by v ekonomike nemal existovať. Kto by nemal rád úvery za babku pre každého? Monetárna stimulácia Fedom pred krízou mala podobné efekty, ako keby zrazu pod Wall Street objavili nádrž s päťročnou produkciou ropy Spojených arabských emirátov. Pritom sa len zväčšil počet merných jednotiek a celá ilúzia bola postavená na mätúcom procese úpravy cien, ktorý zapracoval túto zmenu. Namnožené peniaze znižujúce trhové úroky vyslali ekonomickým aktérom falošné signály, že o danú sumu narástlo reálne bohatstvo spoločnosti. Okamžite narástol ekonomický optimizmus, a tým aj ochota zadlžovať sa. Ľudia zrazu očakávali vyššiu produktivitu, a tým aj udržateľnosť vyššieho dlhu, ako mali dovtedy.
Investičné úvery pre podnikateľov zlacneli, spotrebitelia si mohli brať väčšie spotrebné úvery a hypotéky. Domácnosti a podnikatelia prispôsobia svoje správanie domnelému zväčšenému rezervoáru reálnych úspor tým, že viac spotrebovávajú a investujú a menej sporia, nevediac, že ide o monetárnu fatamorgánu. Podniky rozširujú kapacity. Všade sa stavia, rozbiehajú sa projekty najvyšších budov miest, krajín či dokonca sveta. Monetárna ilúzia vedie k ambicióznym investičným projektom s extrémne dlhou návratnosťou, ktoré sa pri neprirodzene nízkych úrokoch zdajú byť ziskové. Kapitalistom rastie vďaka nižším úrokom výnos hraničného investovaného doláru, čo ich tlačí do rizikovejších investičných vôd. Redukcia úrokov neproporcionálne zvyšuje ziskovosť najmä zdĺhavejších produkčných procesov. Z monetárnej expanzie preto zvyknú najviac profitovať sektory ekonomiky vzdialené od spotreby alebo statky dlhodobej spotreby. Vidno preto množstvo nových investícií, napríklad v sektore komerčných nehnuteľností alebo v produkcii nerastných surovín, v technologicky náročnej a zdĺhavej výrobe, alebo v raste predaja domov a áut. Pritom práve hodnota dlhých projektov je extrémne citlivá na presnosť informácií, týkajúcich sa úrokovej miery v ekonomike. Tieto projekty sú extrémne zraniteľné, keďže čím je projekt dlhodobejší, tým dlhšie obdobie môžu nové informácie narušiť jeho ziskovosť.
Keďže kapitál a práca sa v prevažnej miere navzájom dopĺňajú (sú komplementy), rastom úverov rastie aj dopyt po pracovnej sile, čo sa prejaví rastúcou zamestnanosťou a rastúcimi mzdami nielen v najviac boomujúcich sektoroch, ale naprieč celou ekonomikou. Na rast súčasnej hodnoty budúcich príjmov reagujú aktíva a kapitálové statky rastom, znižovanie úrokov dvíha ceny domov, akcií. Nafukuje sa nominálne čisté bohatstvo, teda rozdiel medzi majetkom a záväzkami ľudí. Tí papierové bohatnutie oslavujú ešte väčšou spotrebou. Podnikom rastú zisky, štátom príjmy z kapitálových či príjmových daní a odvodov. Politikov do ich míňania nútiť netreba. Ešte viac začnú rozhadzovať, krytí rúškom rastúcich daňových príjmov, ktoré na nejaký čas zamaskujú ich fiškálnu nezodpovednosť. Boom vidno na každom kroku, či v súkromnej, alebo vo verejnej správe. O tom, že je falošný a postavený na hlinených nohách monetárnej stimulácie, nikto nechce počúvať. Komu takéto spiatočnícke kuvikanie pomôže?
Toto novoobjavené bohatstvo spoločnosti je zdanlivé. Produkčná štruktúra ekonomiky sa adaptuje na novú realitu, ktorá je však postavená na omyle. Symfónia rôznych podnikateľských činností, z ktorých je vyskladaná výrobná linka ekonomiky, je synchronizovaná práve úrokom. Umelo, novými peniazmi z centrálnej banky znížený úrok funguje ako opitý dirigent. Výsledkom síce nie je totálna kakofónia, no netreba ani skúsené ucho na zistenie, že niečo nie je v poriadku. Zbesilé tempo sa neskončí hodnotným zážitkom. Okrem počtu peňažných žetónov sa v skutočnosti nič nezmenilo. Ekonomika nemá k dispozícii viac reálnych úspor, ako signalizuje nízky úrok. Práve naopak, zvýšená spotreba, nové pomýlené investície a znížená ochota ľudí šetriť za nižšie úroky dostupné úspory skôr zníži. V ekonomike nie je dostatok reálneho kapitálu na to, aby sa udržiavali pri ekonomickom živote všetky existujúce či nové investičné projekty, a zároveň aby ľudia spotrebovávali na doterajších úrovniach. Niekto musí ustúpiť. Ide o podobnú situáciu, ako keby Robinson po týždni stavby člna zistil, že mu Piatok pri rozhodovaní o začatí stavby člna zle spočítal, koľko majú k dispozícii reálneho kapitálu – sušených rýb. Prázdna špajza a škvŕkajúci žalúdok ho donútia prerušiť rozbehnutý projekt výroby kapitálového statku – člna, prepustiť Piatka a vrátiť sa k lovu z brehu. Projekty, ktorých ziskovosť je podmienená umelým úrokom pod jeho prirodzenou hodnotou, musia skôr či neskôr zaniknúť. Nie sú postavené na ekonomickej realite, ale na prianiach politikov a ich úradníkov. Môžeme ich preto nazvať pomýlenými investíciami.“
Centrálni bankári a väčšina ekonómov túto úlohu štátnej plánovacej komisie a jej efekty na ekonomiku popiera alebo minimálne ignorujú. Preto ma prekvapila a zároveň potešila ostatná Správa o finančnej stabilite Európskej centrálnej banky.
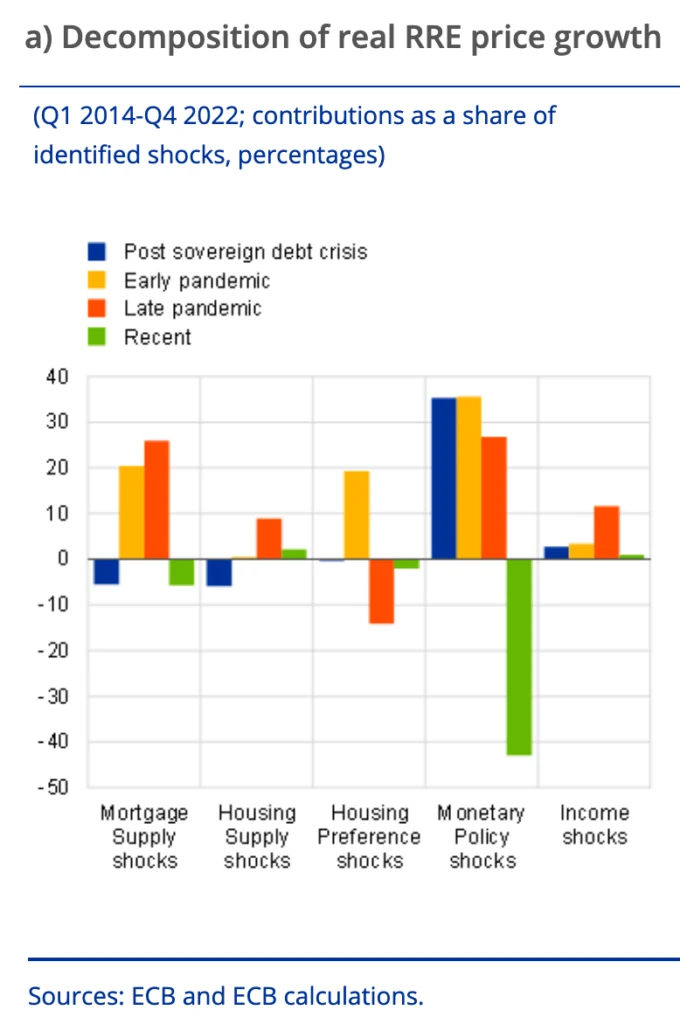
Príspevok rôznych šokov v % k reálnemu rastu cien rezidenčných nehnuteľností v eurozóne medzi prvým štvrťrokom 2014 a posledným štvrťrokom 2022
V nej okrem iného aj empiricky skúmali, ktoré faktory boli najdôležitejším prvkom v raste cien rezidenčných nehnuteľností v eurozóne medzi rokmi 2014 až 2022. Jednoznačne im vyšla štátna centrálna banka a jej monetárna politika. Čakám, ako sa toto empirické potvrdenie teórie, že ceny dlhých aktív manipuluje štát, čím narúša efektívnu alokáciu kapitálu v ekonomike, pretaví do praxe tejto inštitúcie. Tipol by som, že nijak. Kapry si rybník sami nevypustia. Ľudia by ale slona v učebni finančnej gramotnosti nemali ignorovať. Inak ich to vyjde draho.
Nájom nižší, ako čistá splátka úrokov
„Navyše, vzhľadnom na aktuálne zvýšené úrokové sadzby, tvorí splátka úroku podstatne väčšiu časť celkovej splátky ako v minulosti. Preto pre priemerný byt v Bratislave aktuálne platí, že mesačný nájom je dokonca nižší ako samotná splátka úrokov.“ píše sa Správe o finančnej stabilite NBS.
To len pár rokov dozadu som do omrzenia počúval a čítal všeobecne platné múdro:
„Ty prenajímaš? Prečo vyhadzuješ peniaze do koša?“
Dnes keď je nájom nižší, než splátka úroku bez toho, že by človek začal vôbec splácať istinu, by sa skôr hodilo:
„Ty splácaš hypotéku? Prečo vyhadzuješ peniaze do banky?“
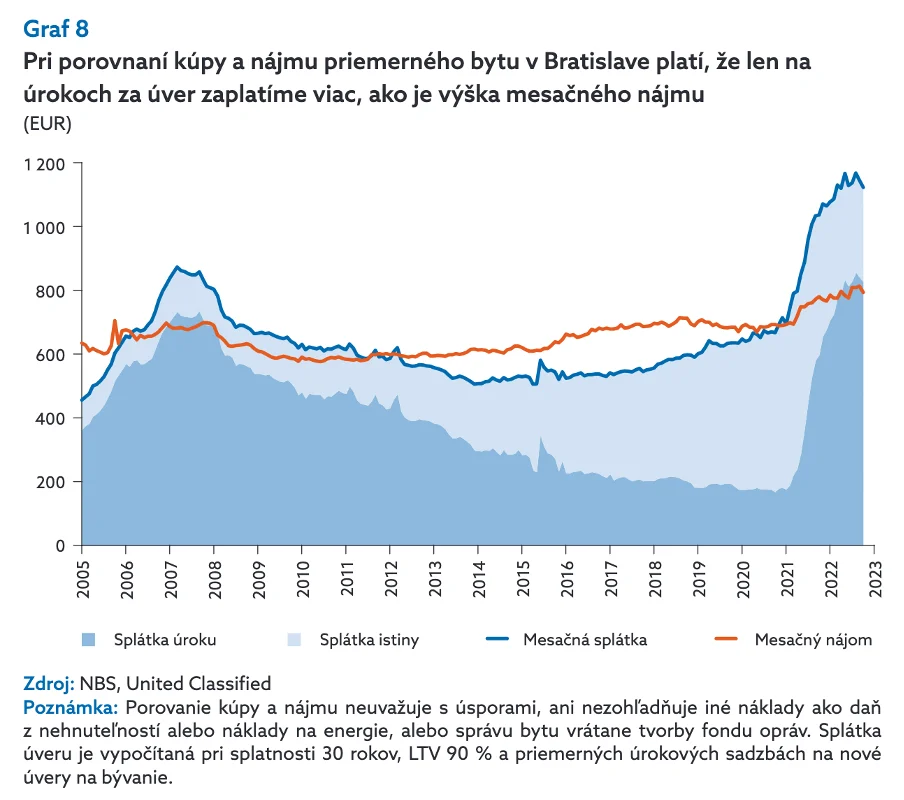
Veru centrálnu banku a ňou vyvolávané finančné cykly pri všeobecných finančných múdrach neradno ignorovať. Naposledy bol v Bratislave nájom pod splátkou úroku v roku 2007…
Tvorba nových hypoték hľadala v roku 2023 svoje dno: „V priebehu roka 2023 sa poskytovalo približne o tretinu menej nových hypoték ako v roku 2021…Výrazne sa spomalil aj rast úrokových sadzieb: v auguste a septembri 2023 stúpali o menej než 0,02 p. b. Na konci sledovaného obdobia tak dosiahli 4,5 %.“ píše sa ďalej v správe.
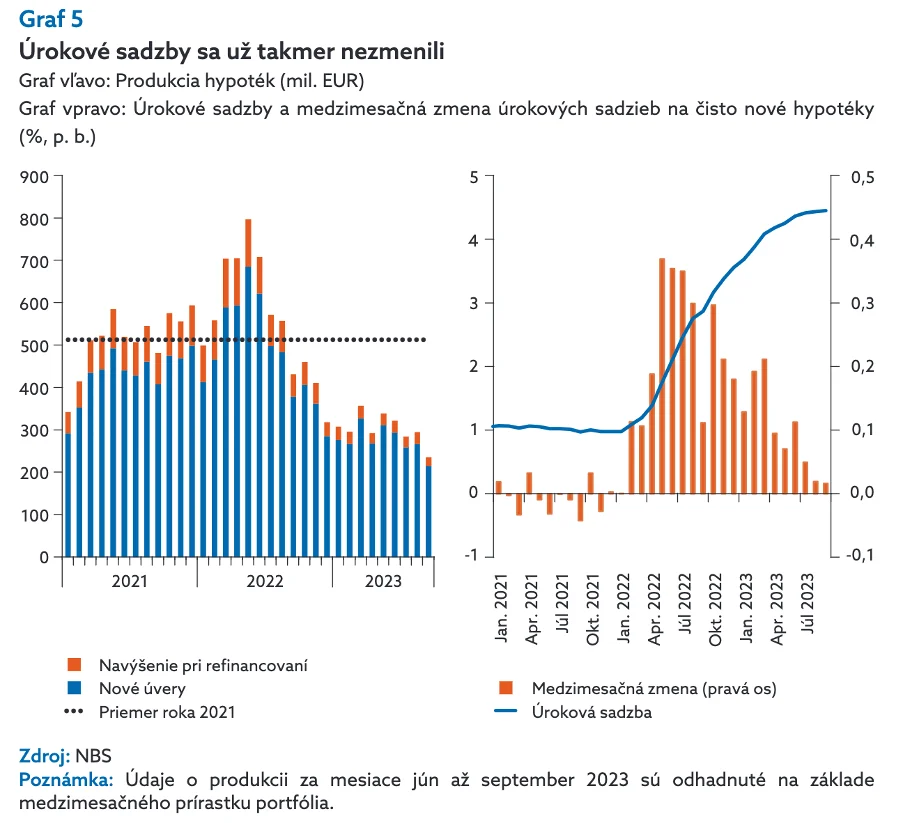
„Však teraz centrálna banka čoskoro opäť začne tlačiť, úvery porastú a tým porastú aj ceny nehnuteľností.“ je momentálny konsenzus, ktorý pozorujem na trhu na Slovensku a v Česku. Ani centrálna banka, ktorá by mala tento zázrak zabezpečiť, nie je príliš optimistická. Pri potenciálnom znovu-rozbehnutí hypoték NBS poukazuje na to, že podiel slovenských domácností s hypotékou je už vysoko nad priemerom krajín strednej a východnej Európy a dokonca už aj nad mediánom Európskej únie. Zároveň rýchlo klesá počet pracujúcich vo veku 20-34 rokov a klesať začala už aj skupina pracujúcich vo veku 35-49 rokov.
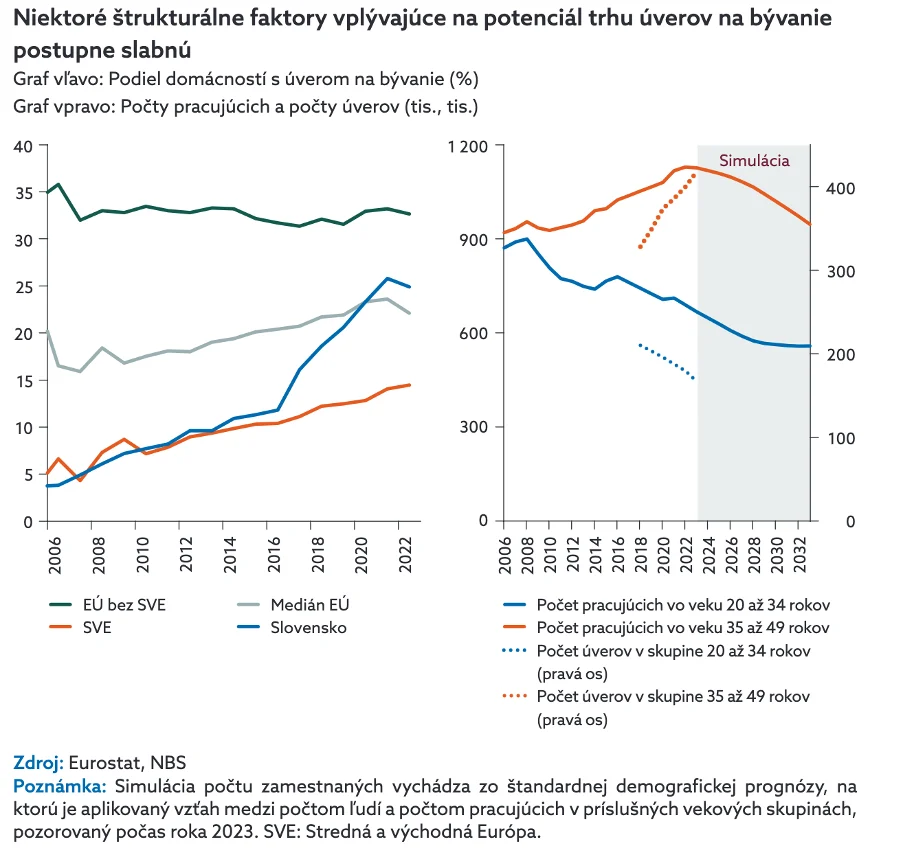
Očakávať návrat v hypotékach a tým aj k situácii na trhu rezidenčných nehnuteľností spred pár rokov mi tiež príde príliš odvážne.
Z inflácie do deflácie – centrálni bankári v krajine zázrakov
Plošný rast cien v ekonomike je vždy následkom rastu množstva peňazí v systéme. Ekonóm Milton Friedman tento stáročia známy ekonomický zákon spopularizoval výrokom „Inflácia je vždy a všade monetárny fenomén.“ Toto jednoduché ekonomické poznanie sa v posledných dekádach podivuhodne vytratilo z hláv ekonómov a centrálnych bánk, kde pracujú.
Preto sú ostatné tri roky neustále prekvapení a stále sa čudujú.
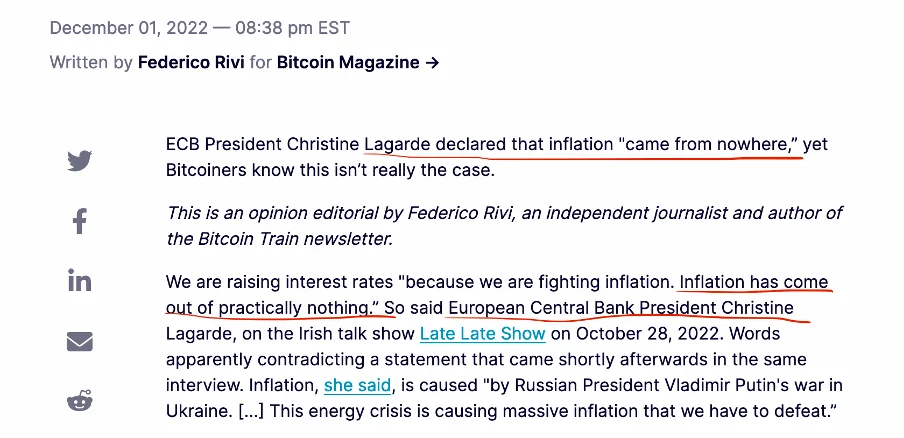
Christine Lagarde, šéfka ECB tvrdí, že inflácia „prišla odnikiaľ“ a „prakticky z ničoho“
Aj ostatnú vysokú cenovú infláciu vyrobili centrálne banky. Príliš ochotne vytvorili kopu peňazí pre politikov na míňanie. Tí ich rozdali cez dávky a pandemickú podporu ľuďom. Z monetárnej inflácie sa s meškaním niečo vyše roka stala cenová inflácia.
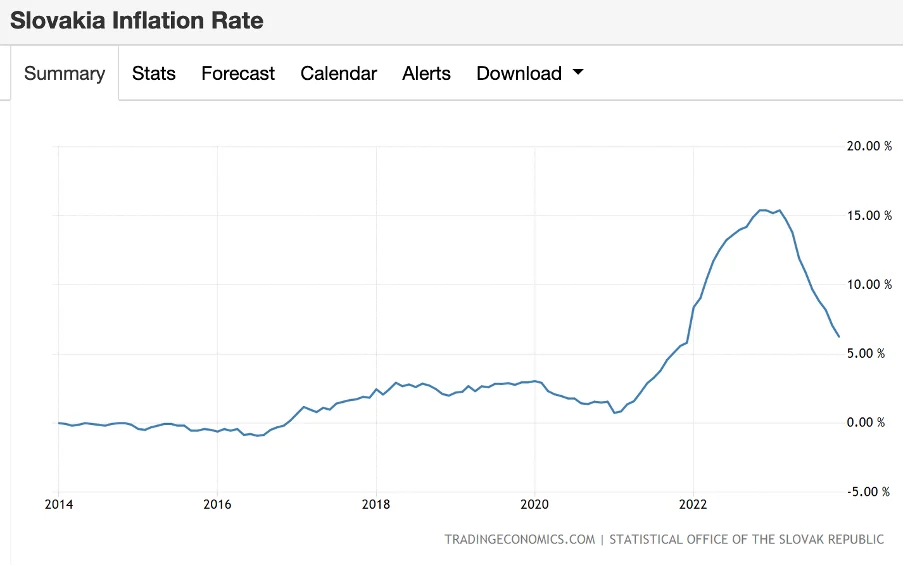
Každý sa tomu čudoval a centrálny bankári jej príchod popierali dokonca ešte aj v druhej polke 2021. Človek ale nemusel byť prorok, aby infláciu videl prichádzať už v roku 2020:
„Spotrebiteľská inflácia podľa mňa príde, lebo peniaze išli domácnostiam, do rúk ľuďom, ktorí sedia doma a nepracujú. Ak týchto ľudí raz pustíme z domu, začnú míňať. V ekonomike je o 20 až 30 percent peňazí viac, než bolo pred rokom. Oni tie peniaze majú a keď ich raz pustíme do sveta, použijú ich.
Sami spustia infláciu?
Keď sa pozriete na úspory domácností v eurozóne, majú ich nadmerné v objeme štyroch až piatich percent hrubého domáceho produktu. To je priehrada, ktorá čaká na to, že si vydýchneme. Nestačí, že ich ľudí len pustíme von. Oni musia uveriť, že už bude dobre, že sme to už vyriešili, vakcinácia funguje, nepríde tretia, štvrtá vlna. Keď raz uveria a pustia peniaze do ekonomiky, ceny spotrebných statkov budú rásť.
Tento scenár hrozí v eurozóne a rovnako na Slovensku?
Na Slovensku čakám vzhľadom na relatívne ekonomické dobiehanie starých členských krajín rýchlejší rast tak HDP ako aj spotrebiteľskej cenovej inflácie. Tá ale podľa mňa zrejme prekvapí celý vyspelý svet, ktorý sa veselo zadlžoval čakajúc japonský scenár dlhodobej cenovej stagnácie. “ povedal som v rozhovore pre Štandard ešte 22.12.2020.
Stačí dobrá ekonomická teória a sledovanie ekonomických procesov. V rozhovore tiež varujem, ECB vlákala slovenské domácnosti do dlhovej pasce, ktorá sa začala zatvárať.
Dnes sme na opačnej strane monetárnych extrémov. Šéf americkej centrálne banky Jerome Powell, ako prvý priznal chybu a verejne si posypal hlavu verbálnym popolom. V snahe uhasiť inflačný požiar rýchlo zvýšil základný úrok a dokonca predával aktíva zo súvahy centrálnej banky, čim ničil existujúce doláre. Minulý rok sa tak americká peňažná zásoba naopak prehupla do deflácie. V obehu bolo zrazu menej dolárov než pred rokom.
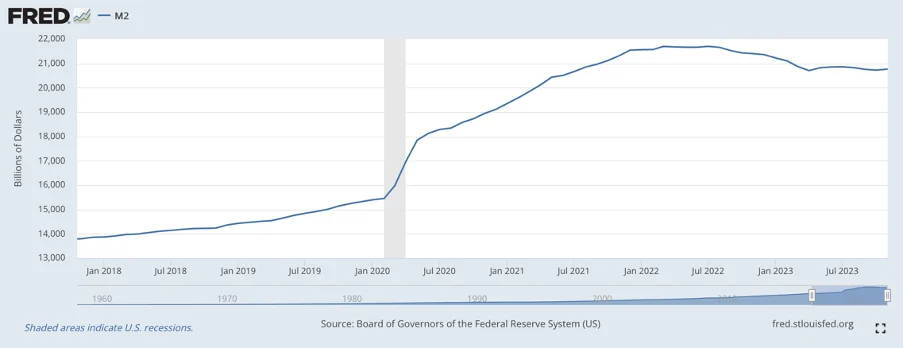
Americká monetárna inflácia (peňažná zásoba meraná agregátom M2)
Vnímajúc túto zásadnú zmenu v trende, som na jar 2022, keď ešte takmer všetci ulietali na prekvapivo vysokej cenovej inflácii a predbiehali sa v čoraz absurdnejších predpovediach kam sa až vyšplhá, mohol hovoriť naopak o prichádzajúcom spomaľovaní tempa rastu cien:
„Rozbehnuté tempo inflácie napriek pôvodným predpokladom nespomaľuje. Aké sú vaše očakávania?
Predpokladal som, že inflácia by mohla spomaliť v druhej polovici roka, vzhľadom na to, že najväčšie efekty monetárnej a fiškálnej stimulácie by mali oslabnúť. Ceny by naďalej rástli, ale pomalším tempom. Vojna touto predikciou zamiešala, keďže prispeje k tomu, že energie a komodity budú drahšie. Predikcia teda do veľkej miery závisí od toho, ako a kedy skončí invázia na Ukrajinu. Očakával by som ale, že tempo rastu inflácie by malo spomaľovať ku koncu roka…“ povedal som opäť v rozhovore pre Štandard tentokrát začiatkom apríla 2022.
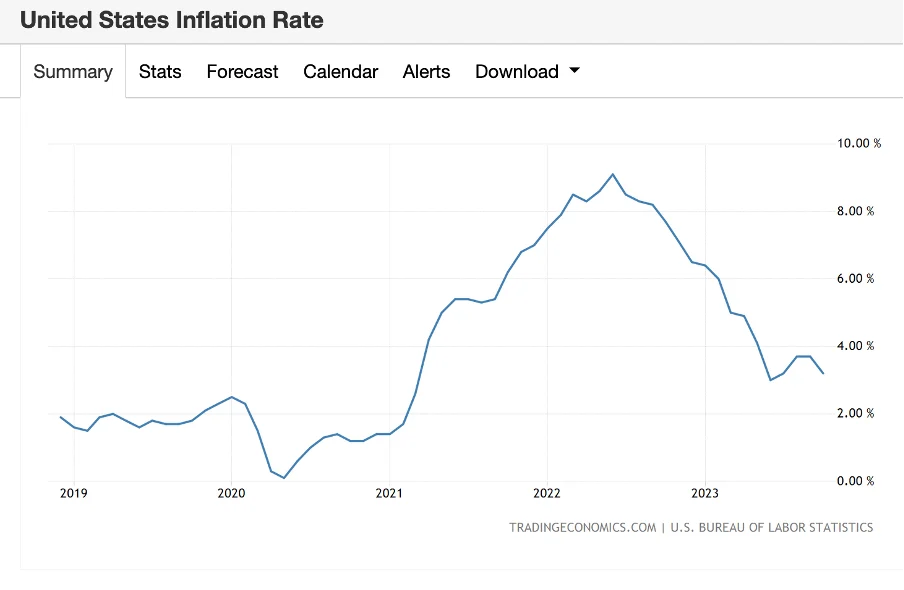
Americká cenová inflácia
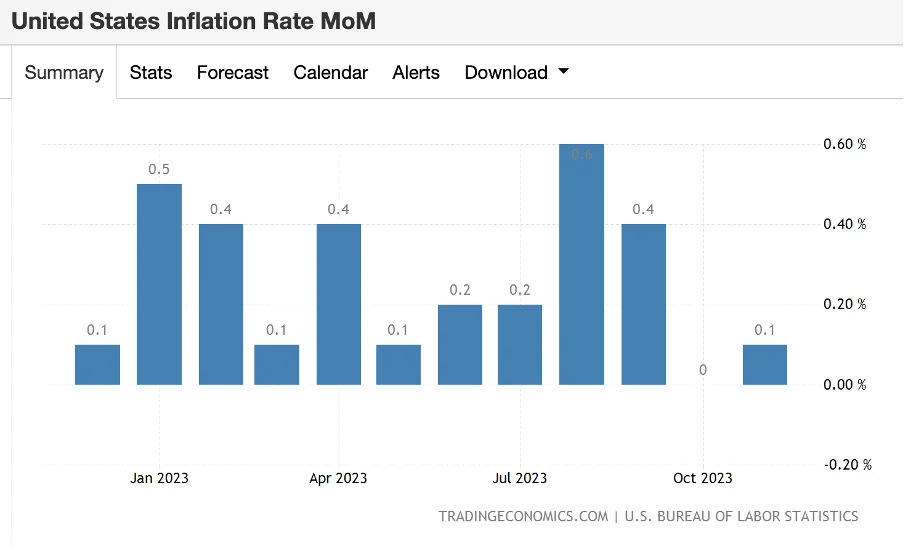
Rast cien spomaľoval ešte rýchlejšie než som sám čakal aj napriek pokračujúcej vojne. Ostatné čísla z USA hovoria o tom, že americké spotrebiteľské ceny v októbri už nerástli vôbec a v novembri len 0,1 % medzimesačne. To je tempo cenovej inflácie 1,2 % ročne.
Podobný, o niečo posunutý vývoj bol aj v eurozóne. Posunutý o neochotu priznať vlastnú chybu v Európskej centrálnej banke. ECB so zvyšovaním úrokov preto začala o niečo neskôr, až po tom ako prstom poukazovala na všetkých okolo seba. Za infláciu dokonca vinili ešte aj klimatickú zmenu. Vďaka hlave vo frankfurtskom piesku sme my tu na Slovensku skončili až s 15 % cválajúcou cenovou infláciou.
Reštriktívna monetárna politika už ale funguje aj u nás. Aj v eurozóne sme už v monetárnej deflácii – dnes je v obehu o neuveriteľných 10 % menej eur ako pred rokom. To vysvetľuje veľa pozorovaných javov ako sú klesajúce ceny nehnuteľností, problémy niektorých bánk, spomaľujúca ekonomická aktivita.
Kam miznú už existujúce eurá? Aj ECB už predáva štátne dlhopisy a ničí za ne utŕžené eurá. Zároveň dlžníci splácajú staré dlhy a berú si menej nových. Zanikajú tak existujúce, komerčnými bankami pri úverovaní vytvárané, elektronické eurá.
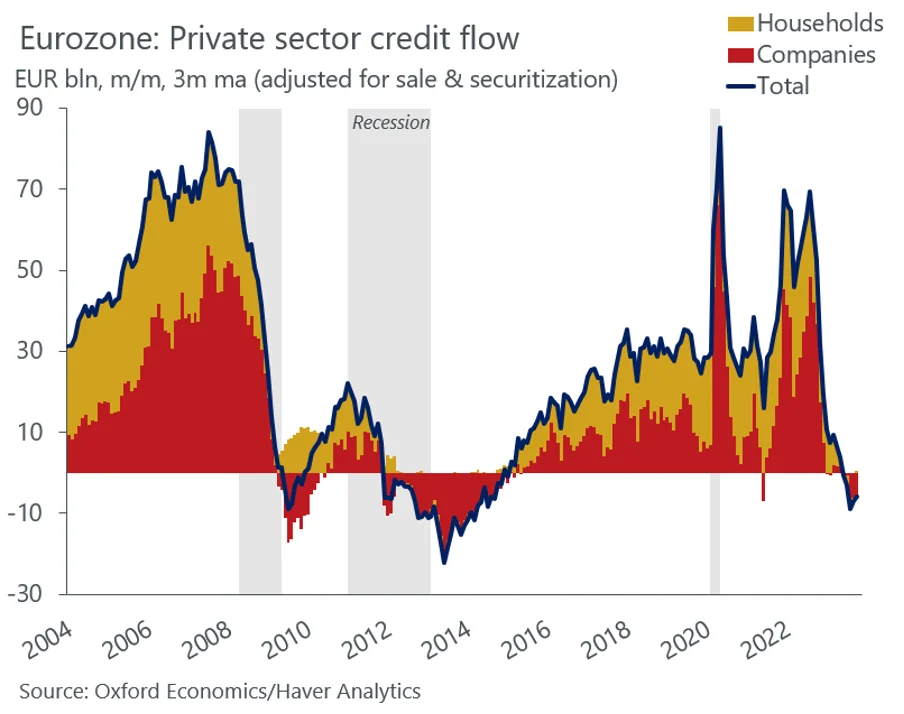
Tok dlhu domácností (žltá plocha) a firiem (červená) v mld. eur, trojmesačný kĺzavý priemer upravený o sekuritizáciu a predaje
Podľa samotnej ECB: „…dopyt firiem po úveroch sa v treťom štvrťroku naďalej výrazne znižoval…pokles bol omnoho výraznejší, než sa očakávalo. Dopyt po úveroch veľkých firiem klesol takmer rovnako, ako počas globálnej finančnej krízy“.
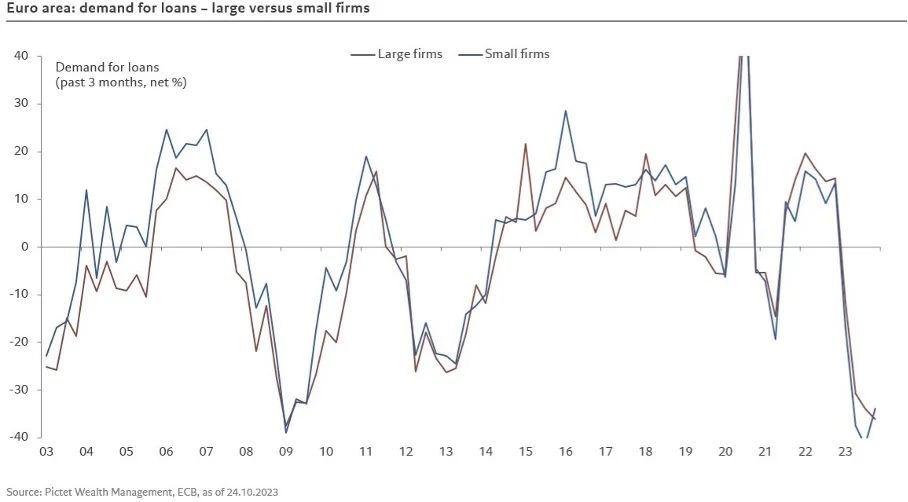
Eurozóna: dopyt po úveroch, veľké firmy (červená krivka) vs. malé firmy (modrá krivka) Graf: @fwred
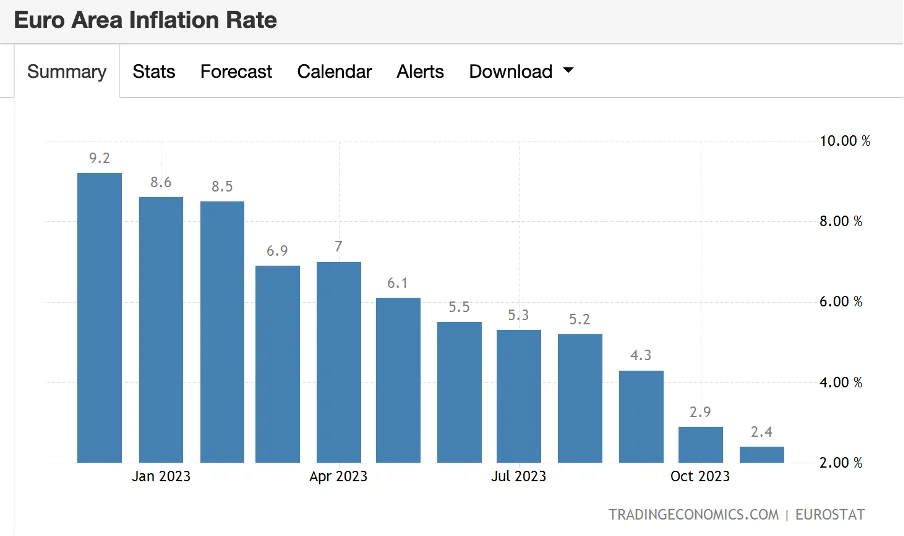
Bolo len otázkou času, kým sa dramatická peňažná deflácia premietne do spomaľovania rastu cien aj v eurozóne. V novembri medziročná cenová inflácia v eurozóne spomalila už na 2,4 % medziročne (očakávania 2,7 %).
V Nemecku dokonca spotrebné ceny už medzimesačne klesali, a to o 0,4 % a ceny výrobcov sú tam vo voľnom páde – v septembri zaznamenali najväčší medziročný pokles od začiatku zberu údajov v roku 1949.
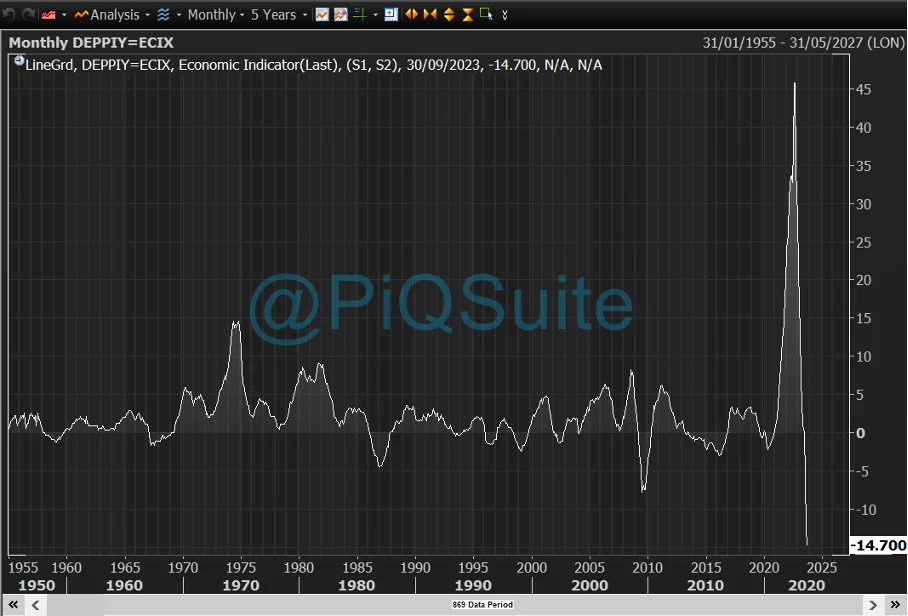
Ceny nemeckých výrobcov
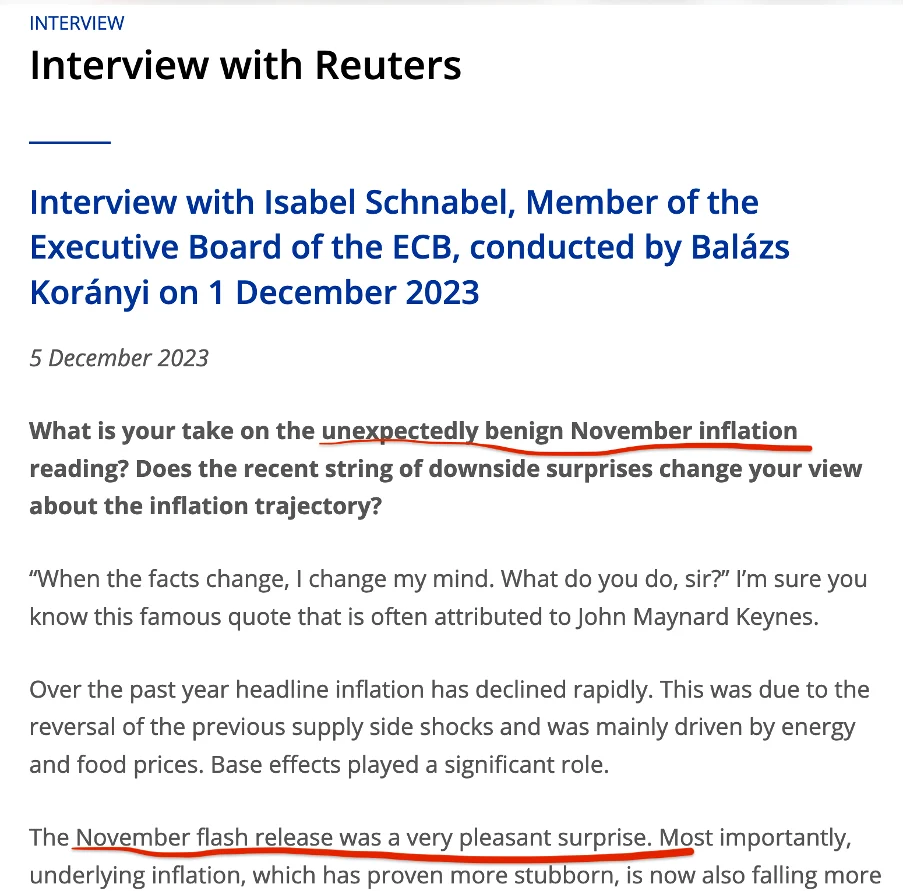
A čo na to čelní predstavitelia ECB? Opäť neveria vlastným očiam a čudujú sa. Podľa členky výkonnej rady ECB Isabel Schnabel bola novembrová cenová inflácia „neočakávane benígna“ a ide o „veľmi príjemné prekvapenie“. Pri tak dramatickej monetárnej deflácii môže byť spomaľovanie cenovej inflácie prekvapením len pre niekoho, kto nerozumie monetárnej politike.
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00
Pivot, rajský plyn a americké akcie
Šéf americkej centrálnej banky Jerome Powell už z fľaše Fedu vypustil ducha obratu monetárnej politiky na trhy.
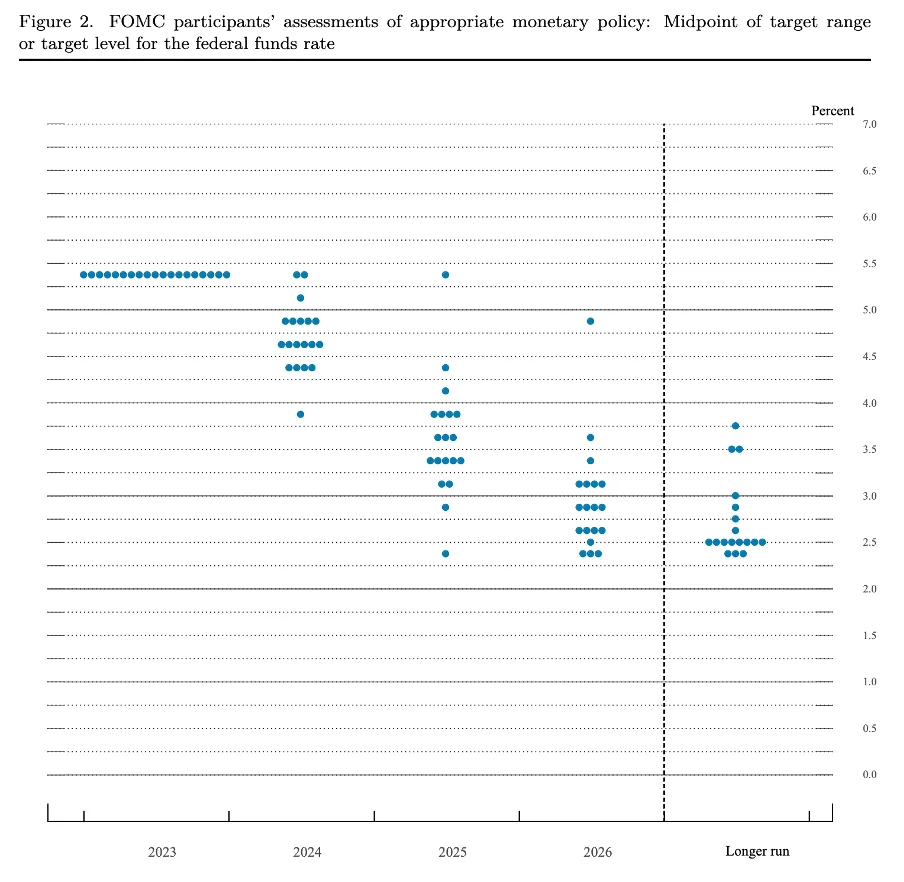
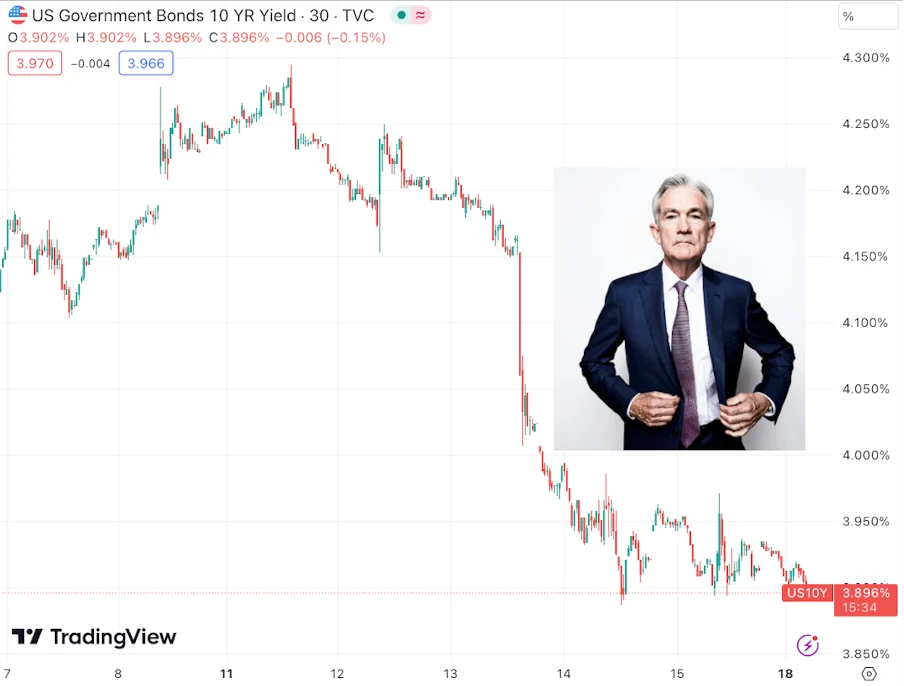
Americká centrálna banka na ostatnom zasadaní v stredu 13.12. ponechala základný úrok v rozmedzí 5,25 -5,5 %. Napriek absencii zmeny v základnom úroku sa trhy dočkali prekvapivého pivotu v monetárnej politike.
Poklad pre rizikové aktíva bol zakopaný v ekonomickej prognóze centrálnej banky. Mediánová prognóza členov Fedu o výške úrokových sadzieb na konci roka 2024 klesla na 4,6 % zo septembrových 5,1 %. To znamená, že samotný Fed očakáva, že v roku 2024 zníži úrokové sadzby o 25 bázických bodov najmenej trikrát.
Spomalenie cenovej inflácie spolu s ekonomickou kontrakciou (HDP eurozóny v 3. štvrťroku 2023 klesol o – 0,1%) by mohol viesť ku skorému obratu v monetárnej politike a znižovaniu základného úroku aj u nás, v eurozóne.
Americké akcie okamžite reagovali na správu rastom, dlhopisy prepadom výnosov.
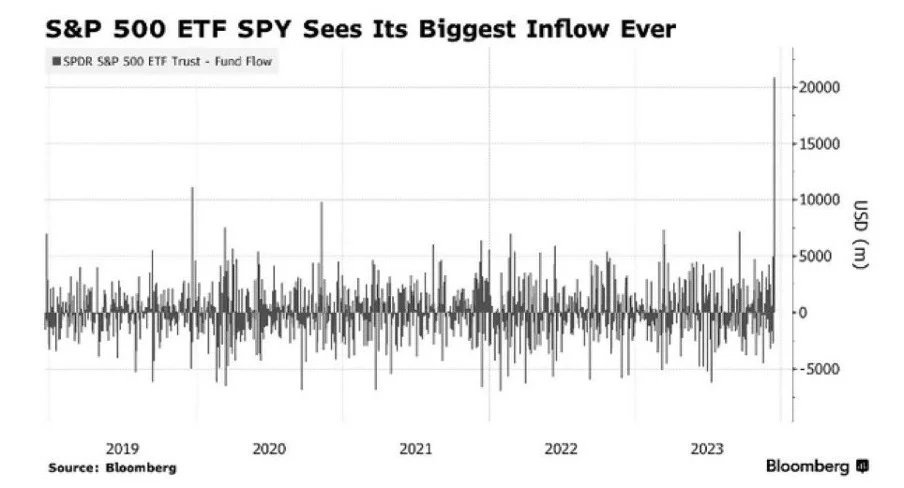
Nádej na nové zlé peniaze z centrálnej banky zvýšila ochotu nakupovať riziko a v týždni tohto zasadania Fedu bol prílev peňazí do akciových fondov najväčší od roku 2007(sic!).
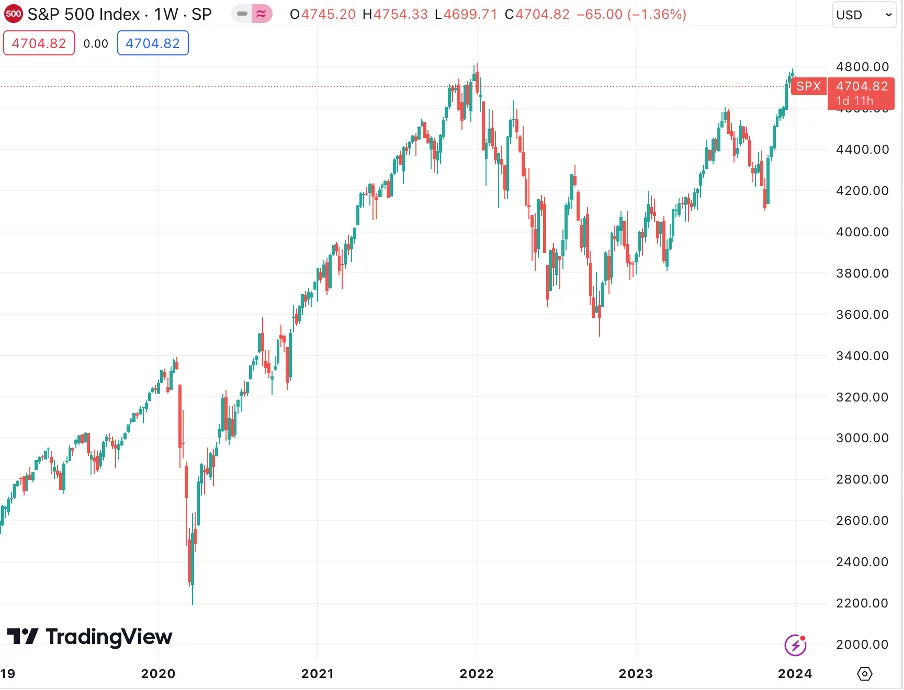
Americký akciový index S&P 500 je (nominálne) presne tam, kde bol pred dvoma rokmi.
Až to vyzerá, že trhy na tom rajskom plyne z Fedu príliš uleteli. Podľa aktuálnych dát sa zdá, že do cien zapracovali nie tri, ale rovno 7 znižovaní základného úroku v 2024 – z 5,5 % až na 3,75 %. Nechápte ma zle, sám čakám viac znižovaní základného úroku počas tohto roka, možno až na 2 %. Mám na to ale iný dôvod ako akciové trhy – recesiu, ktorá príliš akciám nepomáha.
Ak americký akciový index S&P 500 očistíme o oficiálnu americkú cenovú infláciu (index spotrebiteľských cien CPI) od roku 1950 ich graf vyzerá o niečo menej optimisticky, než tie čo zvyknú ukazovať kravaťáci. Stále sme pod vrcholom spred dvoch rokov.
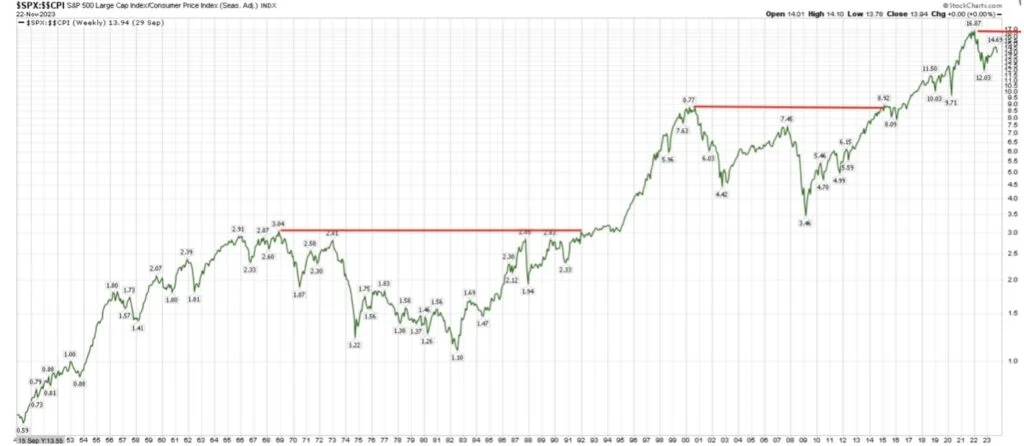
Graf:@puru_saxena
Sekulárne medvedie trhy boli v reálnych cenách v tomto období v rokoch: 1968 až 1992 a 2000 až 2013. Začal v roku 2022 ďalší? To je dôležitá otázka najmä pre tých, ktorí majú investičný horizont kratší než 15 rokov a k zainvestovaniu dispozícii väčšiu čiastku peňazí.
Ostatnú dekádu do chrbta akciovým investorom fúkal rastúci dopyt po akciách a ochota investorov za svoje investície akceptovať nižší výnos podkladových podnikov. Viac než 41,6 % celkového výnosu (vrátane dividend) amerického akciového indexu S&P 500 medzi rokmi 2012 a 2021 priniesla expanzia price-earnings ratio (P/E, ukazovateľ ako drahé sú akciové výnosy). V roku 2021 boli ľudia ochotní zaplatiť pri nákupe akcie výrazne viac dolárov za jeden dolár výnosu, než v 2012.
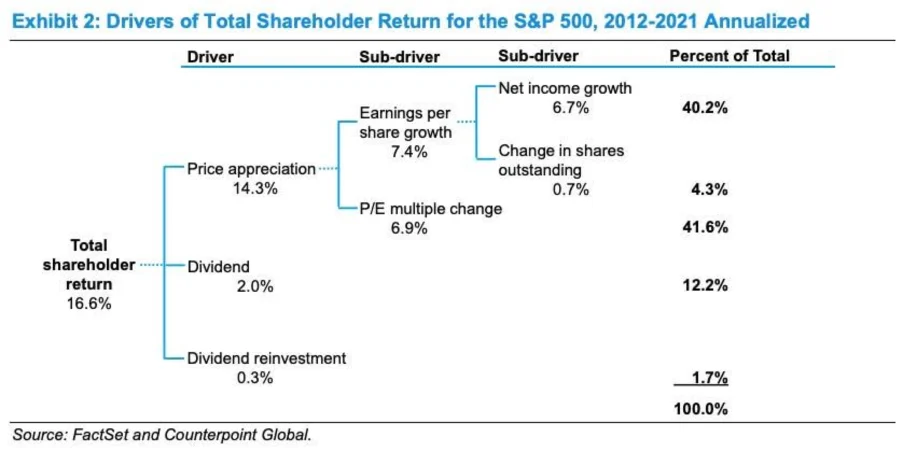
Veľká časť tejto ochoty pochádzala z inflačnej politiky centrálnych bánk. Očakávam, že ochota tlačiť bude v nasledujúcej dekáde, vzhľadom na to čo sa ostatných dvoch rokoch stalo, výrazne vzácnejšia. Zároveň P/E a iné pomery majú cyklické správanie – zvyknú sa vracať k svojim dlhodobým priemerom alebo dokonca pod ne. S týmto faktorom nafukujúcim ceny akcií by som preto do budúcnosti príliš nepočítal, naopak skôr sa pripravil na jeho prípadný obrat a negatívny vplyv. Iba ak by to bolo tentokrát inak…
Beh na 300 amerických bánk v roku 2024?
Pamätáte na štúdiu o (ne)solventnosti amerického bankového sektora (4 800+ finančných inštitúcií) z marca 2023, ktorú som rozpísal v aprílovom #zpdz 113 s názvom „Skutočný STRES test bánk spraví recesia“ ?
V decembri sa štúdia dočkala od jej autorov aktualizácie. Tentokrát do výpočtu kapitálovej pozície amerických bánk zahrnuli aj odhadované straty z úverov sektoru komerčných nehnuteľností (CRE). Je to zaujímavé čítanie:
„Zameriavame sa na úvery na komerčné nehnuteľnosti (CRE), ktoré predstavujú približne štvrtinu aktív priemernej banky a približne 2,7 bilióna USD bankových aktív spolu. Na základe údajov na úrovni úverov zisťujeme, že po nedávnom poklese hodnoty nehnuteľností v dôsledku vyšších úrokových sadzieb a prijatia hybridných modelov práce sa zdá, že približne 14 % všetkých úverov a 44 % kancelárskych úverov má „negatívny kapitál“ súčasná hodnota nehnuteľností je nižšia ako zostatky nesplatených úverov.
Okrem toho sa približne tretina všetkých úverov a väčšina kancelárskych úverov môže stretnúť so značnými problémami s cash flow a výzvami na refinancovanie. Pri 10 % (20 %) miere zlyhania úverov CRE – čo je rozsah blízky tomu, čo sme videli počas veľkej recesie na spodnej hranici – by to viedlo k dodatočným stratám bánk vo výške približne 80 (160) miliárd USD. Ak by sa problémy s úvermi CRE prejavili začiatkom roka 2022, keď boli ešte úrokové sadzby nízke, ani podľa nášho najpesimistickejšieho scenára by neskrachovala ani jedna banka. Po viac ako dvojmiliardovom poklese hodnoty aktív bánk po sprísnení menovej politiky v roku 2022 by však 231 (482) bánk so súhrnnými aktívami vo výške 1 bilióna USD (1,4 bilióna USD) malo oceňovanú trhovú hodnotu aktív nižšiu ako nominálnu hodnotu všetkých svojich záväzkov…. Z našej analýzy, ktorá odráža trhové podmienky do tretieho štvrťroka 2023, vyplýva, že problémy s CRE úvermi môžu vyvolať beh na banky z dôvodu nesolventnosti v prípade desiatky až viac ako 300 prevažne menších regionálnych bánk.“
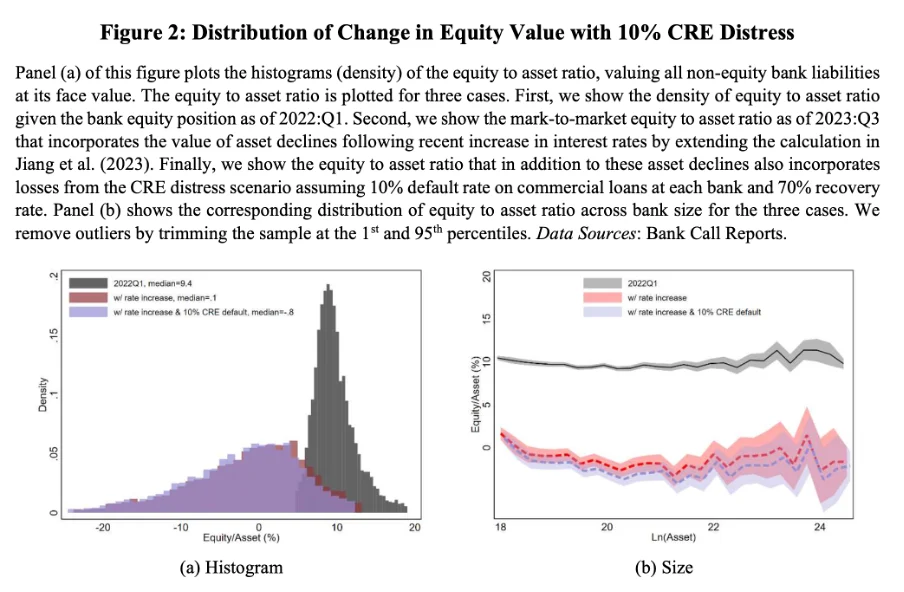
Zdroj: Jiang, Matvos, Piskorski & Seru (2023), Monetary Tightening, Commercial Real Estate Distress, and US Bank Fragility, NBER Working Paper 31970
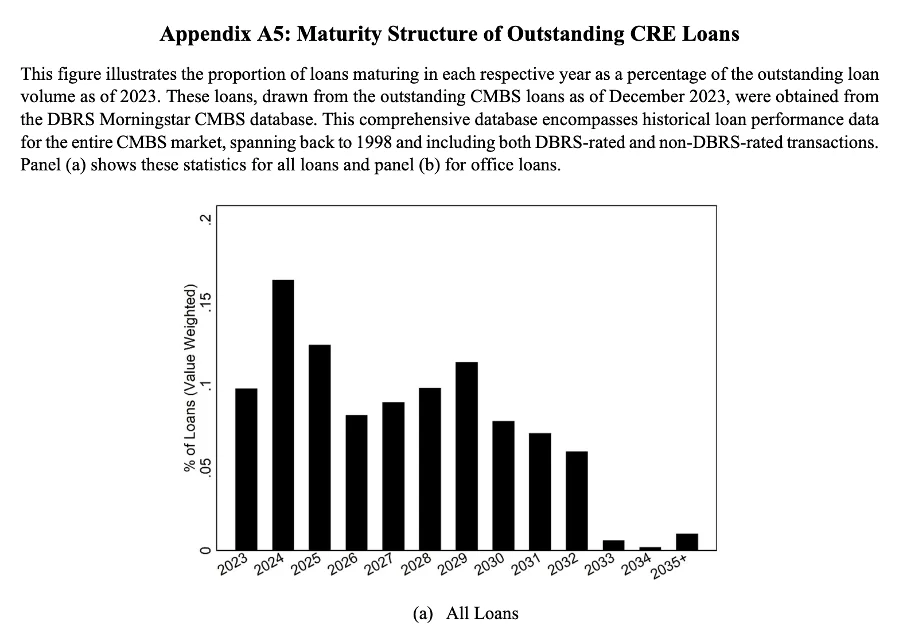
Podiel splatnosti CRE úverov amerických bánk podľa objemu a roku Zdroj: Jiang, Matvos, Piskorski & Seru (2023), Monetary Tightening, Commercial Real Estate Distress, and US Bank Fragility, NBER Working Paper 31970
Mediánová americká komerčná banka mala na jeseň 2023, po započítaní nerealizovaných strát z poklesu cien dlhopisov z dôvodu rastu úrokov, pomer vlastného kapitálu k celkovým aktívam 0,1 %. Ak zlyhá 10 % úverov komerčným nehnuteľnostiam, tento pomer klesne na mínus 0,8 % (pri predpokladanej 70 % miere návratnosti úverov).
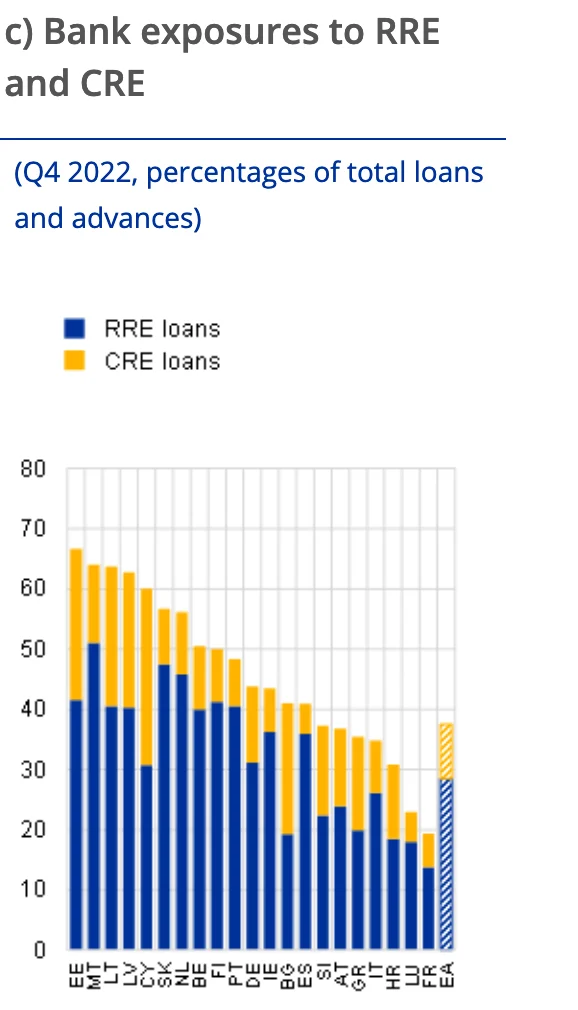
Úverov na rezidenčné nehnuteľnosti (RRE) a komerčné nehnuteľnosti (CRE) máme požehnane aj bankách eurozóny. Napr. na Slovensku tvoria tieto úvery takmer 60 % všetkých poskytnutých úverov. Zdroj: ECB
2023 rok rizika durácie, 2024 rok kreditného rizika
Problém so solventnosťou nemajú len americké banky. Hodnota aktív vzhľadom na skok v úrokoch klesla v celej ekonomike, v ktorej je kopa suchého dreva:
„Vďaka centrálnym plánovačom v ekonomike dlho nehorelo. Malé, lokálne bankrotové požiare boli promptne potláčané znižovaním úrokov centrálnou bankou pre všetkých.
Výsledkom absencie spätnej väzby v ekonomike v podobe smrti neefektívnych podnikov, ktorá by otvorila priestor malým, inovatívnym a efektívnym, je rast počtu zombie firiem. Tie nevedia vytvoriť cash-flow ani na splácanie dlhov. Žijú len vďaka centrálnej banke, požierajú kapitál nám ostatným a ničia produktivitu západných ekonomík... Vďaka monetárnym experimentom so zlými peniazmi sa v ekonomikách vyspelých krajín v poslednej dekáde naakumulovalo veľké množstvo krízového paliva. Kde chýbajú početné, neriadené, malé, prirodzené požiare, tam príde jeden veľký.“ #zpdz 105 z augusta 2022
Je možné, že tento požiar sa práve zapálil. Bankroty v USA sa z nízkeho dna dynamicky rozbiehajú.
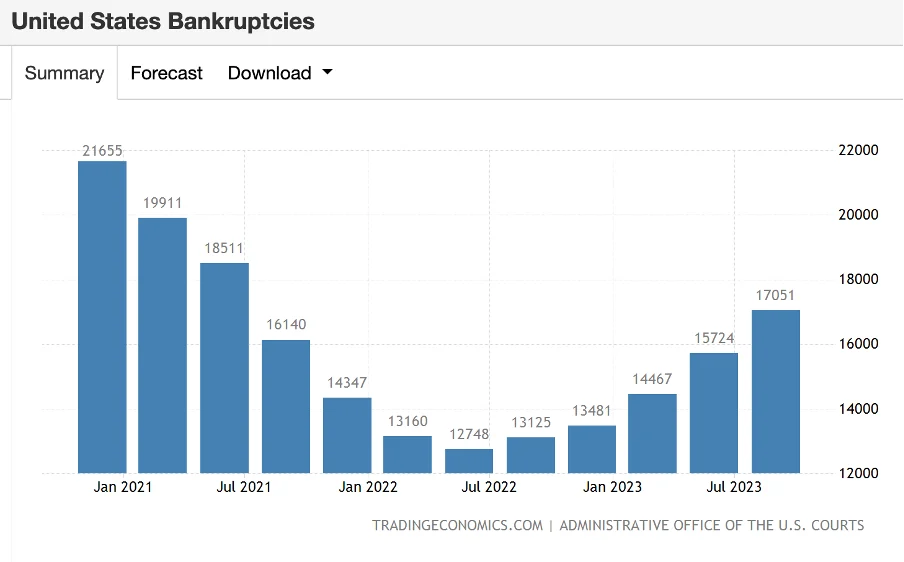
Počet bankrotov v USA
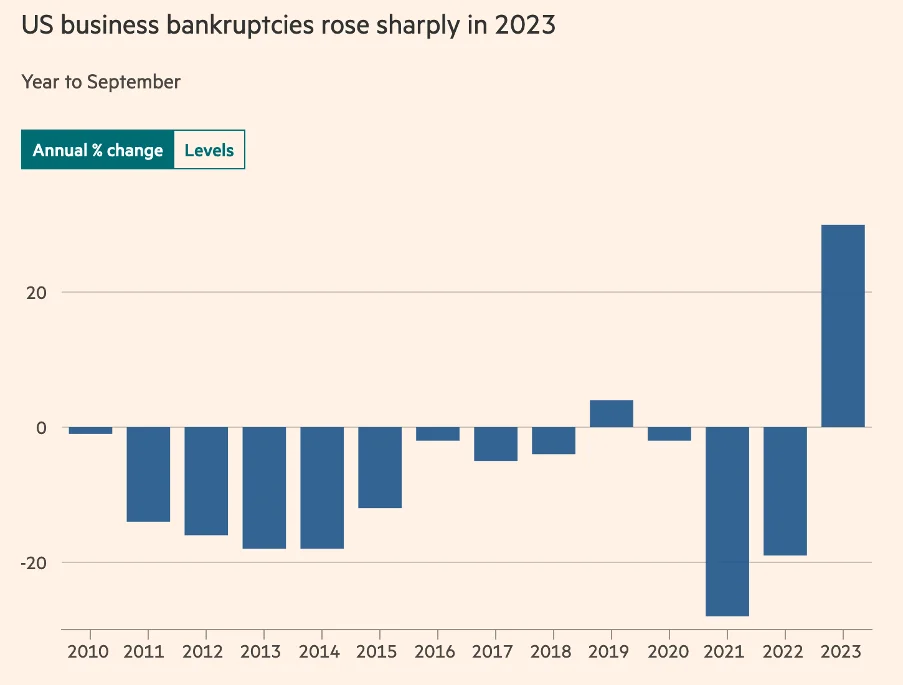
Medziročná % zmena v počte bankrotov v USA (k septembru 2023) Zdroj: FT
V niektorých európskych krajinách (Dánsko, Švédsko, Spojené kráľovstvo, Španielsko, Fínsko, Nórsko) už bankrotuje viac podnikov, než počas Veľkej finančnej krízy.
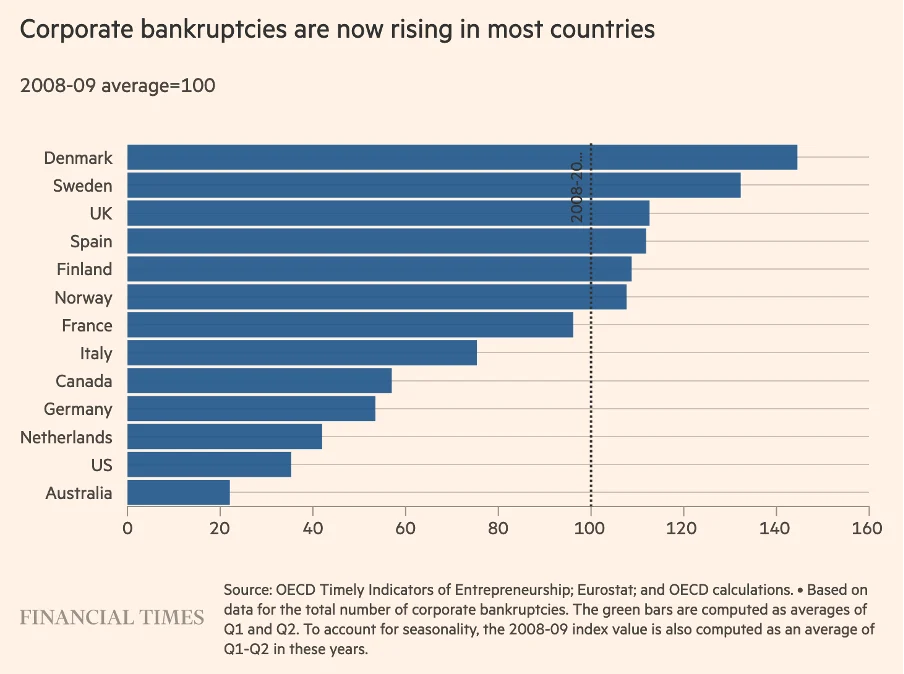
Počet bankrotov podnikov – index 100 = priemer rokov 2008/2009 Zdroj: FT
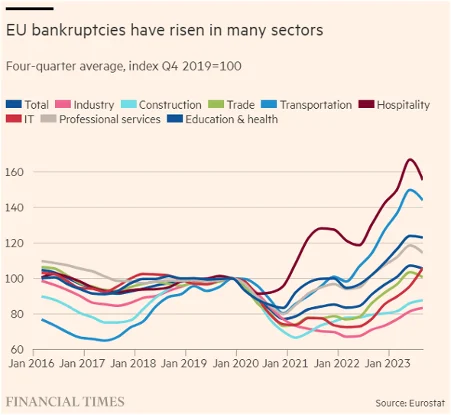
Bankroty v jednotlivých sektoroch – index priemer Q4 2019 = 100 Zdroj: FT
Ak príde recesie a vyschne cash flow, príde čas na realizáciu nerealizovaných strát v úverových knihách aj v Held to Maturity portfóliach u nešťastných inštitúcií, ktoré nemajú dimond hands: nekonečnú, lacnú likviditu zo vzťahu so sociálnou poisťovňou bankárov (centrálnou bankou). Kým rok 2023 bol rokom rizika durácie, rok 2024 (a ďalšie) môže byť rokom požiaru kreditného rizika.
Ľudia v mestách žijú vo svojich bublinách
Vajcia nekupujem v obchode ale od kamaráta v dedine. Keď som zapadol s autom opäť v snehu, nevolal som odťahovku, hrabať mi pomáhal sused. Prasknutý ventil na prívode vody vymenil majster z našej dediny. Že vytekám odhalil a nahlásil v čase, keď bola celá rodina preč, známy z dediny, ktorý sa okolo môjho domu pravidelne prechádza. Občas len tak, sám od seba, poseká trávu na lúke pre mojim domom, aby si mali kde moje deti kopnúť loptu. My pre jeho psov niekedy zanesieme kože, kosti a zvyšné mäso z mrazáku.
„Veľké mestá sú kozmoplitnejšie. Človek sa tam stretáva s rôznorodejšími ľuďmi.“ je zažitá pravda. Človek ale vo veľkých mestách žije omnoho anonymnejší a nezávislejší život. Veľké mestá izolujú viac, než sociálne siete. Kým v New Yorku sú ľudia, ktorých nájde v apartmáne až niekoľko rokov po smrti exekútor, u nás si každý všíma všetko. Pár týždňov po presune z Bratislavy tu ľudia vedeli náš životný príbeh. Časť z neho vrátane moje profesie sú síce vymyslené, ale záujem tam určite je.
Vo veľkom meste má človek kopu appiek a služieb na vybavenie toho, čo na dedine musí riešiť prostredníctvom vzťahov so živými ľuďmi. V mestách je intenzívnejší proces domestikácie človeka presunom variability medziľudských vzťahov na tie trhové. Keď som žil vo Viedni, chodil som len do práce medzi bankárov a zabávať sa po podnikoch s ľuďmi z moje socio-ekonomickej bubliny. S niekým úplne mimo, som mával len letmé styky napríklad na ulici, v podobe dopytu bezmenných predstaviteľov žobráckych gangov z juhovýchodnej Európy. Kultúrnu rozmanitosť som zažil tak akurát v indickej alebo japonskej reštaurácii, alebo keď mi pravidelne ráno po ceste do práce oblečenému v obleku, v stanici metra ponúkali africkí imigranti kokaín. Aby šichta v banke rýchlejšie zbehla.
Keď som sa presťahoval z Bratislavy na dedinu, jednou z mnohých zmien, ktoré som si všimol, bol dramatický nárast variability ľudských exemplárov, s ktorými prichádzam zrazu pravidelne do styku. U nás na dedine stretám ľudí, o ktorých som v Bratislave maximálne čítal. Ľudí v exekúcii, alkoholikov, rasistov, pytliakov, zlodejov dreva, lesníkov, družstevníkov, xenofóbov, homofóbov, ochranárov či ľudových liečiteľov. S mnohými nesúhlasím, zato si viem o niečo živšie predstaviť voličov podivných strán, ich život, pohľad na svet a problémy. Zrazu majú konkrétne mená a tváre. Vaše deti chodia s ich deťmi do škôlky, stretávate sa v tom istom obchode. Závislosť jeden na druhom v menších sídlach s ľuďmi, s ktorými nemáte takmer nič spoločné – záujmy, ideológiu, náboženstvo či spoločenský status a dlhodobo opakované interakcie ľudí žijúcich vedľa seba učia tolerancii, dlhý horizont spolu-žitia umeniu kompromisu.
Zdá sa, že nejde iba o moje anekdoty a intuíciu. Štúdia z dát 9,6 milióna telefónov Američanov (1,6 miliardy stretnutí) skúmala kto s kým sa počas dňa stretáva z hľadiska socio-ekonomickej diverzity:
„…v rozpore s očakávaniami sú obyvatelia veľkých kozmopolitných oblastí menej vystavení sociálno-ekonomicky rôznorodým jednotlivcom…väčšia sociálno-ekonomická segregácia vo veľkých mestách vzniká preto, že ponúkajú väčší výber diferencovaných priestorov zameraných na konkrétne sociálno-ekonomické skupiny…veľké mestá sa stali strojmi na vytváranie homofílií (tendencia jednotlivcov mať pozitívne alebo neutrálne vzťahy s ľuďmi, ktorí sú si v sociálne dôležitých oblastiach spoločensky podobní pozn. autora), ktoré sú oveľa viac segregované ako malé mestá.“
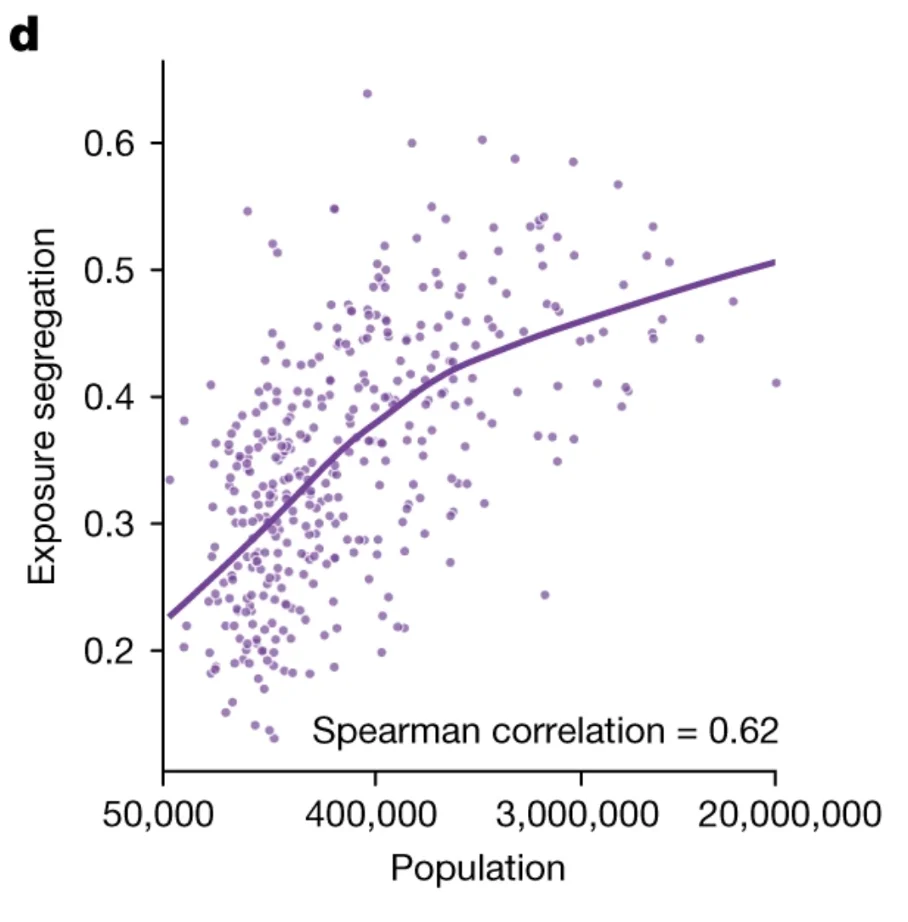
Miera segregácie (os Y) vs. veľkosť sídla podľa populácie Zdroj: Nilforoshan, H., Looi, W., Pierson, E. et al. Human mobility networks reveal increased segregation in large cities. Nature (2023)
„Ale ja som bola dnes večer v Bratislave v podniku so známymi a všetci pri stole prišli do mesta z regiónov!“ spochybňuje Jana na sociálnej sieti prenositeľnosť záverov štúdie na Slovensko. A všetci majú vysokú školu, nadpriemerný plat a pocit úspechu z toho, že sa im podarilo utiecť do mesta. To je ale presne môj bod. Takto socio-ekonomická rôznorodosť nevyzerá.
Nerozumejte mi zle. Nehodnotím, nefrflem. Nemám nič proti životu v bubline. Naopak, sám sa snažím bublinu „mojich“ ľudí neustále cibriť. V meste je ale tvorba týchto bublín (homofílií) a život v nich omnoho jednoduchší. Na dedine alebo v menšom meste nikdy nie ste ostrov. Každodenná závislosť na okolí a nanútená skúsenosť rôznorodosti ľudských existencií bránia človeku vo svojej bubline opustiť realitu a držia ho v kontakte so Zemou. O kľúčový rozdiel ide hlavne pri hľadaní optimálneho modelu správy vecí verejných. Keď ľudia z veľkého mesta skúšajú riadiť celú, tak rôznorodú krajinu akou je Slovensko, potom riešia problémy svojej bubliny, namiesto problémov ľudí z regiónov, o ktorých existencii často ani netušia.
Tip – Ekonóm Tyler Cowen DJ-om u Ricka Rubina
Rick Rubin je ikonický hudobný producent, ktorý spolupracoval s Jay Z, Beastie Boys, Metallica, Red Hot Chilli Peppers, RATM, System of a Down, Nickom Caveom a mnohými ďalšími. Navždy mu budem vďačný napríklad aj za to, že stihol ukecať pred smrťou Johnnyho Casha, aby prespieval populárne skladby iných interpretov a vznikol z toho album „American IV: The Man Comes Around“. Cash svojim hlasom a persónou dostane pesničky ako Hurt, Personal Jesus alebo Bridge Over Troubled Water až na kosť. Nedávno Rubin vydal knihu The Creative Act: A Way of Being (je aj v Slovenčine), ktorú som tiež dostal pod stromček. Už si ju dávkujem ako vzácny čaj.
Rick začal robiť aj podcast Tetragrammaton. Samozrejme je výnimočný. Minule ma prekvapil výberom hosťa – pomedzi hudobníkov, producentov, režisérov a vydavateľov si do podcastu zavolal aj môjho obľúbeného ekonóma Tylera Cowena z prvého, a stále najpopulárnejšieho ekonomického blogu Marginal Revolution. Tyler ako správny „Info-vore“ a odborník na všetko nesklamal. V prvej časti sa aj trochu rozprávali, ale Tyler to pre mňa odpálil svojim setom v bonusovej DJ epizóde. Je to divoká cesta okolo sveta, štýlmi, v čase a s komentármi dvoch bystrých, úplne odlišných ľudí. Už som si to pustil niekoľkokrát a ešte stále si z toho vypisujem portály, cez ktoré vstupujem do nepoznaných zákutí hudobného vesmíru. V tomto prípade samozrejme odporúčam spomaliť rýchlosť prehrávania na štandard 1x.
Juraj Karpiš
Všetko dobré do nového roku. Nabudúce sa vám dúfam ozvem s väčším entuziazmom. Najprv sa opäť poskladať, potom menej sedieť, viac šprintovať a začať chodiť aj do tej činkárne. Kedysi som veril, že mi tam stačí začať chodiť, až keď budem starý. Túto podmienku som evidentne už splnil. Vaše tipy, komentáre a pripomienky si rád prečítam na [email protected] .


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.