Mám ďalšieho brokera. Daňová pomsta. Zlato vs. nehnuteľnosti. Soľ nad zlato. Francúzsko je nové Taliansko – zpdz #125/126

Mindfulness – sila bolestivého prítomného okamžiku

Keď som vďaka pokazenému chrbtu trpel bolesťou nie dni ale týždne, uvedomil som si, ako dôležitá je pre mňa kontrola nad pozornosťou. Ak by sa u mňa bolesť zabývala dlhodobo najviac by mi nechýbalo lyžovanie, potápanie či bicykel, ale schopnosť sústrediť sa na to, čo ja chcem a nie na to, čo telo za mňa rozhodne. Pozornosť je to najcennejšie, čo mám.

Dlhšia bolestivá epizóda je nedobrovoľný tréning života v prítomnom okamžiku. To o čo sa dnes snažia mnohí moderní ľudia na seminároch sa stane prekliatím. Dlhá monotematická meditácia. Telo človeka nepustí ani do minulosti, ani do budúcnosti. Existuje len tu a teraz. Bolestivá choroba alebo úraz je uväznenie v prítomnosti.

Toto trápenie nie je samoúčelné. Funkciou bolesti je zastaviť poškodzovanie. Najčastejšie tela, niekedy aj duše. Bolesť je prísna učiteľka, ktorá neznesie nepozorného žiaka. Mňa učí lepším pohybovým vzorcom. Verte mi, tie jej lekcie si budem pamätať do smrti. Nejde o plytké útržky z YouTube o tých správnych cvikoch, ktoré pochová bahno ďalšieho skonzumovaného obsahu. Sú to odžité znalosti. Bolesť ma ako tradičná učiteľka používajúca telesné tresty pri každom nesprávnom prevedení dala okamžite na poriadok. Keď som učiteľku skúsil pár dní ignorovať a utiecť napríklad za prácou, intenzitu lekcie zosilnila natoľko, že sa už ignorovať nedala. Zrazu mala opäť moju plnú pozornosť.

Vo väzení bolestivého prítomného okamžiku mi najviac chýbali moje abstraktné svety. So zvyškami pozornosti sa nedalo pracovať, rozmýšľať ani čítať. Bolesť nikdy nevypla úplne, ale v momentoch, keď niečo poľavila som utekal cez bránu telefónu aspoň na krátke vychádzky do bezduchého obsahu v matrixe. Aspoň na niečo sú tie dopamín striekajúce algoritmy sociálnych médií dobré. Až keď som dokázal opäť čítať antropologické vedecké články, vedel som, že je dobre. Napriek tomu, že som stále nevedel prejsť ani 200 m vkuse.

Všetko má svoju cenu. Keďže to netrvalo dni ale týždne, podarilo sa mi dôjsť až na koniec sociálnych sietí a šúchaním telefónu si vypestovať návyk. Lepšie ako návyk na liekoch proti bolesti, ktoré som po pár pokusoch zavrhol, no predsa len návyk. Nastúpil som odvykaciu kúru a začal matrix racionálne dávkovať nech opäť získame vyrovnanejší vzťah. Vrátiť ťažisko prežívania tam kam patrí, do sveta molekúl.

Vojna o pozornosť – výsledky experimentu s abstinenciou od sociálnych sietí

Niekedy rozmýšľam o tom, ako by vyzeral môj život bez sociálnych sietí. Čo by som získal a na čo iné, by som moju pozornosť použil. Vzhľadom na to, čo a ako robím, môžem o tom tak akurát rozjímať. Matrix je pre mňa dôležitá technológia, páka na moju prácu. Je mojou knižnicou, prednáškovou sálou, rádiom, televízorom, tlačiarňou, zasadačkou aj fabrikou. Preto ma potešili poznámky klienta, ktorý to sám skúsil. Tu sú zápisky z jeho experimentu (s jeho povolením a bez zmien):

„Experiment som si kvartalne vyhodnotil a dopadlo to celkom zaujimavo. Zaciatok je super, vyslovene som citil viac casu v dni a zlepsila sa mi koncentracia. Nasledne som si uvedomil, ze mam online kontakt s mensim mnozstvom ludi, no vyrazne kvalitnejsi. S niekym si zavolam alebo konkretnym ludom poslem foto z vyletu a podobne. So far so good, to je asi aj ten stav, ktory mate aj vy pred ocami.

Potom, po par tyzdnoch, vsak prisiel stav, ktory som nezamyslal a zacalo mi to chybat, jednak som neprispieval content a nevedel som sa podelit o svoje zazitky, ludia z mojej periferie mi prakticky zmizli zo zivota, obcas mi unikol nejaky event a podobne. Nakoniec som to vyhodnotil tak ako i vela veci v zivote, ze siete vyuzivat budem ale velmi s mierou, staci par minut denne, zdielat len cast svojho zivota, sledovat len vybranych ludi a davat si obdobia detoxu atd. Takze takto.“

Sociálne siete sa stali dôležitým koordinačným nástrojom komunít, v ktorých žijeme. Naše spoločenské životy sa im prispôsobili už natoľko, ako sa náš tráviac trakt prispôsobil používaniu ohňa. Nie je cesty späť. Ostáva už len varovanie, že tak ako oheň aj siete sú dobrým sluhom, no zlým pánom.

Mám nového brokera

Tu v podcaste som sa s Aďou porozprával, kedy budú lacné hypotéky. Prečo som si otvoril ďalší účet u nového brokera som porozprával v nedávnom videu pre Členov a Podporovateľov. Sú relatívne noví, snažia sa to robiť poriadne a zároveň nízko-nákladovo. Účet cenných papierov je na moje meno a nie som s ostatnými klientami na kope (omnibus účet). Zatiaľ u nich obchodujem americké ETFka a ukladám tam časť dolárov na úročenie. Je to pre mňa vhodný doplnok k Interactive Brokers. Budem to ďalej sledovať. Ide o brokera Birdwingo.

Zlato vs. slovenské nehnuteľnosti – najiritujúcejší graf

Cena metra priemernej slovenskej rezidenčnej nehnuteľnosti narástla v eurách od roku 2002 o 309 %. Cena gramu zlata o 526 %.

Cítite to? Nie? Gratulujem. Dáta a grafy by u racionálnych investorov nemali vyvolávať emócie. Napriek tomu sa z tohto porovnania mnohým zatiahne zrak. Mám to otestované. Toto porovnanie totiž rozbíja mnohé, tu v regióne zažité stereotypy. Pre tých, ktorým sa z tohto zahmlilo mám vysvetlenia:
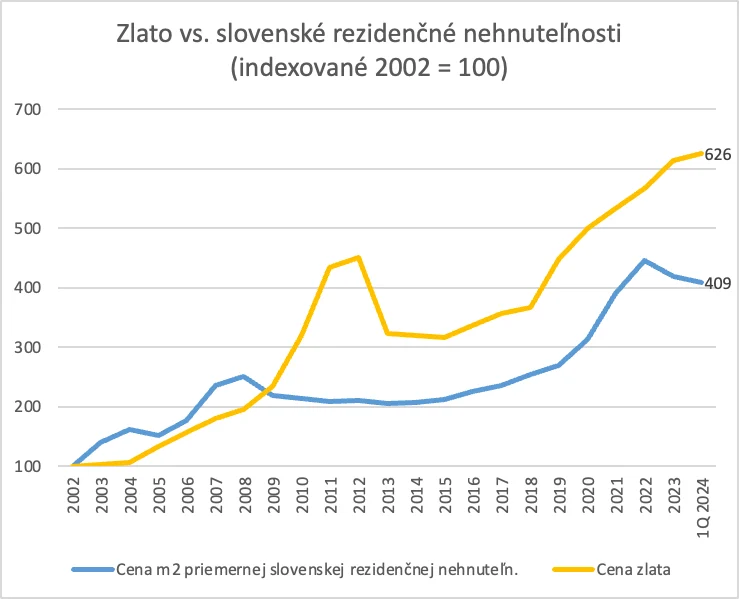
Zdroj dát: NBS, goldprice.org

  • Nie, nepíšem, že nehnuteľnosti boli v tomto období zlá investícia, máte predať byt a dať si spraviť zlaté zuby. Ako papagáj roky opakujem, že zlato ani nie je investícia. Skôr než podnik alebo pole pripomína eurá alebo bitcoiny. Kúpou zlata sa nevzdávate likvidity v prospech nejakého rizikového projektu, ktorého výnosy vás budú (možno) v budúcnosti kompenzovať za vašu odvahu. Zlato je samo o sebe likviditou. V podtitule mojej knihy „Ako na zlato – praktický sprievodca sporením v zlate“ nie je slovo SPORENIE náhodou. Zlato je peňažné aktívum.
  • Nie, nájom do porovnania nepatrí je totiž už v cene nehnuteľností. Toto sa mi stáva aj pri porovnaniach zlata s akciami. Tak pumperi akcií ako aj nehnuteľností neznesú, keď ich obľúbená investícia v akomkoľvek porovnaní s touto podivnou, pasívnou žltou hmotou, barbarským prežitkom, vyzerá čo i len trošku horšie. Do akého svetla ich to potom stavia (a ich poplatky)? Tomu, prečo do porovnania nepatrí, nerozumejú dokonca ani niektorí ekonomickí analytici v bankách, či kravaťáci predávajúci nehnuteľnosti alebo realitné fondy. (Tí skutoční) ekonómovia vedia, že v cene každého aktíva sú zahrnuté všetky budúce očakávané príjmy tohto aktíva očistené o diskont – úrok na bezrizikovom aktíve. Preto vo finančných médiách a na burzových grafoch v médiách nevidíte nehnuteľnosti so zarátaným nájmom, akcie so zarátanou dividendou ani ceny áut so zarátaným priemerným výnosom na najazdený kilometer. Stačí cena aktíva. Celá očakávaná budúcnosť je v jeho dnešnej cene. Áno, niekedy dáva zmysel zahrnúť do grafu aj výnosy. Konkrétne, keď si človek kladie hypotetickú otázku: „V čom by som najviac zarobil, ak by som videl do budúcnosti?“ Ako hypoteticky „najviac zarobiť“ je ale nudná redukcia komplexného sveta, ktorá navyše nie je ani korektná. Abstrahuje totiž od plytkého a hlbokého rizika a od nefinančných výnosov peňažných aktív. Pekne to ilustruje víťaz tejto „súťaže“. Nie nevyhrali by ani nehnuteľnosti ani akcie, ale bitcoin.
  • Áno, čítate dobre, aj zlato má svoje nefinančné výnosy. Že zlato nemá výnos, je zjednodušenie, aby sme neplietli hlavu ľuďom, ktorým sa príliš o tom nechce rozmýšľať. Ekonóm by ale mal vedieť lepšie. Zlato nemá finančný výnos, ale má podobný výnos, ako eurá alebo doláre, ktoré držíme v hotovosti. Všetky tieto peňažné aktíva poskytujú služby likvidity, v ekonómii to voláme aj convenience yield. Ak ste o tom nepočuli, nerobte si z toho ťažkú hlavu. Nevie o ňom ani Nassim N. Taleb a nebráni mu to hovoriť o peniazoch. Znalosť tohto konceptu by mu pomohla vysvetliť množstvo nedorozumení a ochránila by ho od písania podivných článkov vysvetľujúcich trhu, že bitcoin nemôže fungovať. Bez týchto služieb likvidity, by sme udržali menej rizikovejších aktív, ako sú akcie alebo nehnuteľnosti. Vďaka peniazom a zlatu vieme prečkať pád akciových trhov bez toho, aby sme museli predávať a naopak, za výpredajové ceny vieme nakupovať. Likvidita hotovosti nás robí pohotovými. Preto aj časť finančného výnosu z rizikových aktív je v podstate výnosom z držaného zlata a peňazí. Aj preto je redukcia výnosov na tie finančné zavádzajúca.
  • Áno, aj zlato (nielen nehnuteľnosti) sa dá prepákovať úverom. Hypotéka je finančná páka pre masy. Všetci čo vedia čítať, majú telefón a zvládnu otvorenie účtu u ozajstného brokera, vedia zlato a jeho deriváty tiež nakupovať na dlh. Zlato sa dá použiť aj ako zábezpeka na klasický úver.
  • Áno, nehnuteľnosti majú nižšiu volatilitu, no zároveň nižšiu likviditu.
  • Nie, obdobie som si nevybral arbitrárne, ale podľa toho, kedy začína dátový rad NBS.

OK, rozpísal som tu, čo všetko tým porovnaním nehovorím. Čo ním teda chcem povedať?

Že ľudia podliehajú monetárnym ilúziám, majú nominálne halucinácie. Mnohí v našom regióne sú presvedčení, že nehnuteľnosti „sú super výnosná investícia“ pritom veľká časť ich kapitálového „zhodnotenia“ je len oficiálnymi ukazovateľmi nezachytená cenová inflácia. Rastúce množstvo vytvorených eur dvíha ich ceny viac, než technologickým pokrokom, produktivitou a globalizáciou tlmené ceny spotrebných statkov. Na vytriezvenie z monetárnych ilúzii je asi najlepším liekom práve zlato (v dlhších horizontoch). Oficiálny index spotrebiteľských cien narástol za uvedené obdobie „len“ o 104 %. Na stúpajúcom grafe zlata, nehnuteľností, ale aj akcií či iných aktív vidíme najmä infláciu zlých peňazí.

Akých bude ďalších 20 rokov slovenských rezidenčných nehnuteľností?

Slovenské rezidenčné nehnuteľnosti spravili za ostatných 22 rokov priemerný reálny kapitálový výnos 3,2 % ročne (bez nájmu a očistené od oficiálnej cenovej inflácie). Index S&P 500 (bez dividend, v eurách) spravil 3,74 %, zlato 5,23 %. Akých bude ďalších 20 rokov slovenských rezidenčných nehnuteľností?

To nemôže vedieť nik, neviem to ani ja. Napíšem, čo si myslím. Čakám, že skôr horších. Pozitívnych šokov ako odchod spievajúceho Mečiara, či transformácia z „čiernej diery Európy“ na člena najprv NATO a potom Európskej únie sa už asi nedočkáme. V ostatných 20 rokoch sme navyše našli na Slovensku „ropu“ – slovenské domácnosti objavili čaro žitia na dlh. Ich zadlženie narástlo z 13 % zo začiatku tisícročia na dnešných 70+ % hrubého ročného príjmu, pričom väčšina tohto dlhu išla práve do dopytu po nehnuteľnostiach.

Dnes máme za východnou hranicou vojnu s nejasným koncom. To znižuje hodnotu všetkého, čo sa nevie pobaliť a v prípade potreby odtiaľto utiecť. A že sa už zo Slovenska uteká, o tom nemajte pochybnosti. Nie je to len tou vojnou. Daňová pomsta (viac píšem nižšie), ktorú chystajú politici, obsahuje aj zdanenie „investičných“ nehnuteľností. Podľa veľkosti negatívneho daňového šoku má potenciál priniesť obdobie ekonomického temna. Bohaté, zo Slovenska odlietajúce lastovičky (slovenské) nehnuteľnosti tiež skôr predávajú: „Máme klientov, ktorí predávajú päť až šesť nehnuteľností. Nič také sa dlho nedialo, že by niekto predával všetko. Začalo sa to objavovať pred zhruba rokom,“ opísal anonymný zdroj.“ Aj väčšina mojich klientov, ktorí dnes nehnuteľnosť nakupujú alebo jej nákup zvažujú, tak robia mimo hraníc Slovenska.

Okrem vyčerpanej kreditky slovenskej domácnosti je potentným negatívom aj nepriaznivý demografický trend. Podiel obyvateľov v poproduktívnom veku (65+) nám v nasledujúcich 30 rokoch vzrastie o 30 percentuálnych bodov na vyše 50 %, čo jedno z najrýchlejších starnutí populácie v EÚ. Prudko rastúci podiel starobných dôchodcov hlasujúcich za vlka v červenom ovčom kožuchu sľubujúceho 17. dôchodok nevytvára prostredie, v ktorom sa zvykne nehnuteľnostiam relatívne k iným svetovým aktívam dariť.
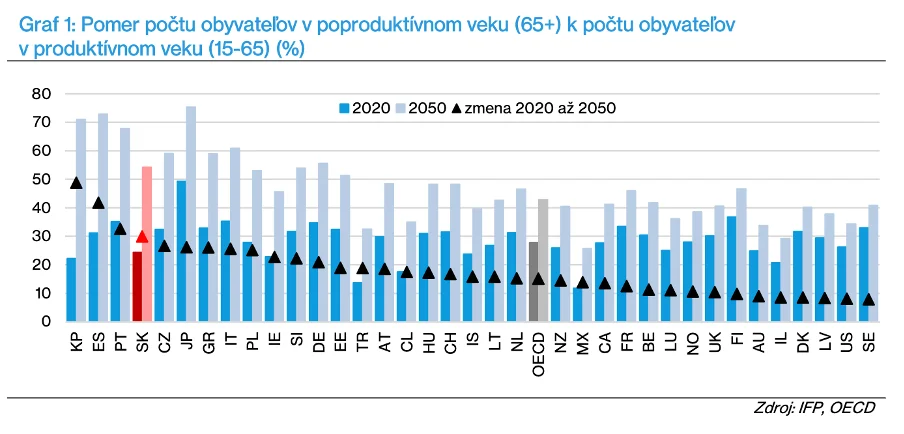
Graf: MF SR

Najpočetnejší ročníky tzv. Husákových detí (narodení 1970-89) už majú poväčšine nakúpené a bývajú „vo svojom“. O 20 rokov pôjdu do dôchodku. Nehnuteľnosti, v ktorých si celý život sporili, budú skôr predávať než kupovať.
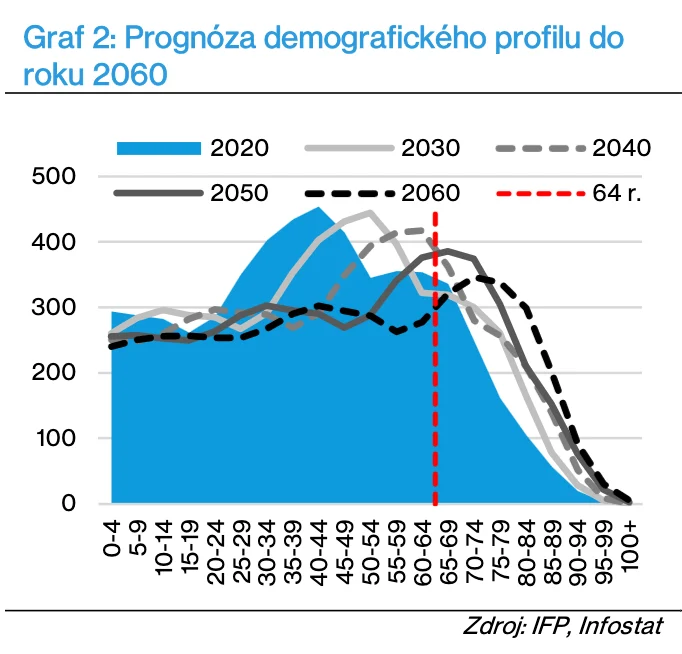
Vývoj početnosti vybraných vekových kohort v čase Graf: MF SR

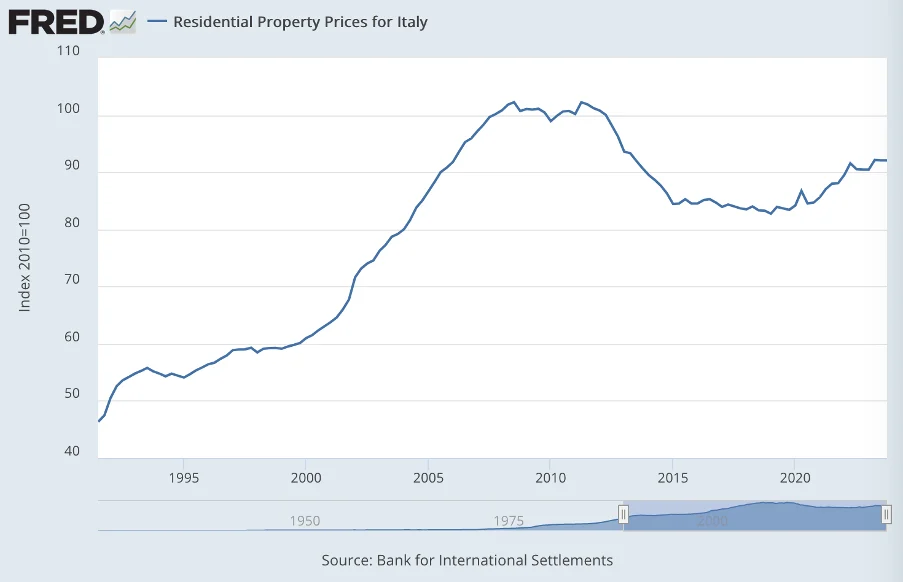
Nie, samozrejme, že nielen Slovensko je na tom zle. Nejdem sa tu ani rozpisovať o už vyše 10 rokov trvajúcej stagnácii celej Európskej únie, ktorá sa hrdí tým, že dusí všetko nové a sama seba, bez irónie, nazýva „regulačnou veľmocou“. Napríklad v Taliansku, sú nominálne, o cenovú infláciu neupravené, ceny nehnuteľností tam, kde boli pred 20 rokmi. Nominálna nula, reálna tragédia.
Nič nie je vytesané do kameňa. Vojna môže skončiť aj lepšie, než sa momentálne zdá. Slovensko je pekná, bezpečná krajina s mnohými komparatívnymi výhodami. Ak to tu do rúk chytia politici, ktorí namiesto plytvania a nakupovania voličských hlasov osekajú parazitické štruktúry, zlepšia podnikateľské prostredie ochranou vlastníckych práv, zlepšia správu vecí verejných a zastavia útek ľudí z regiónov vrátením kompetencií a financií ľuďom, môžeme byť na tom lepšie, než zvyšok starej Európy. Zaspatá princezná sa konečne prebudí a očarí svet.

V tomto scenári je ale na môj vkus príliš veľa „ak“. Preto ak by ste sa ma pýtali na porovnanie priemerných výnosov dvoch druhov investícií v nasledujúcich dvoch dekádach – slovenských nehnuteľnosti alebo amerických či svetových akcií –  neváhal by som ani na chvíľu.

Kde sme teraz

„Počas celého roka 2023 a v úvode roka 2024 zostala produkcia nových úverov približne na rovnakej úrovni. Jej úroveň bola asi o tretinu nižšia než v predchádzajúcom období. Prispelo k tomu najmä zvýšenie úrokových sadzieb, ochladenie na trhu nehnuteľností a nižšia dostupnosť bývania. Medziročný rast hypoték postupne spomalil až na 2,9 % k aprílu 2024, ďalšie výraznejšie spomalenie sa už neočakáva. Spomalenie medziročných rastov je prítomné naprieč EÚ, Slovensko si zachovalo úroveň rastu nad mediánom Únie. Úrokové sadzby na čisto nové hypotéky boli striedavo štvrté až piate najvyššie v eurozóne.” dozvieme sa v Správe o finančnej stabilite NBS.
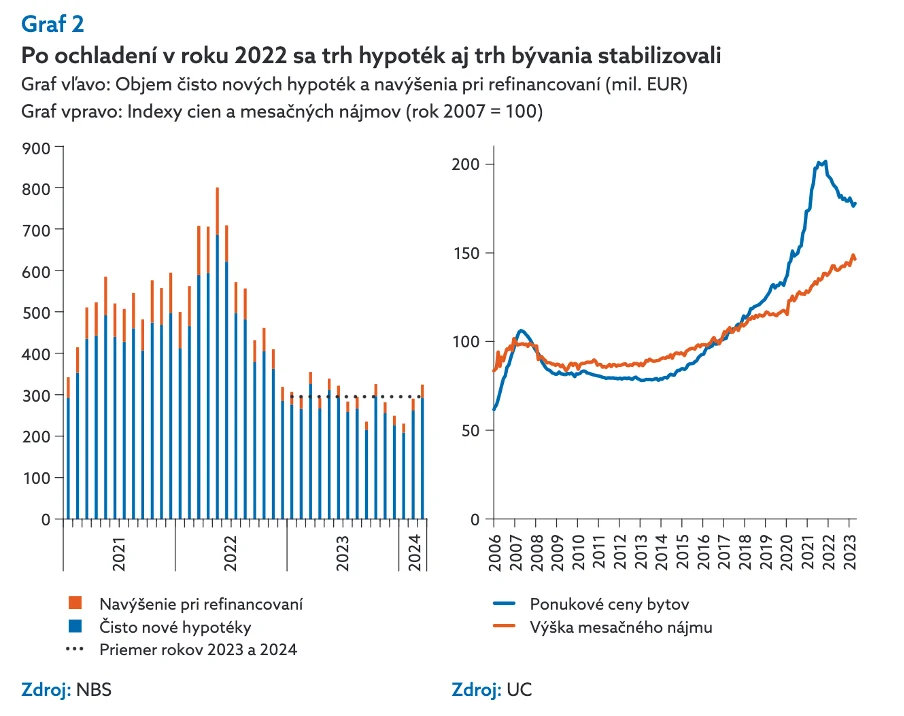
Na grafe vidíme, že indexovaný nájom a cena nehnuteľností (rok 2007 =100) sú ešte stále od seba pomerne vzdialené. Peniaze zadarmo z ECB a hypotekárna revolúcia na Slovensku prifúkli ceny nehnuteľností. Potom prišla pandémia s gigantickým monetárnym a fiškálnym stimulom. Inflácia eur z ECB v pandemických rokoch nakopla v eurozóne najviac práve slovenské ceny nehnuteľností až o 70 % (nasledujúci graf a)). Aj po 10 % korekcii ostávajú v pomere k nájmom stále drahé.
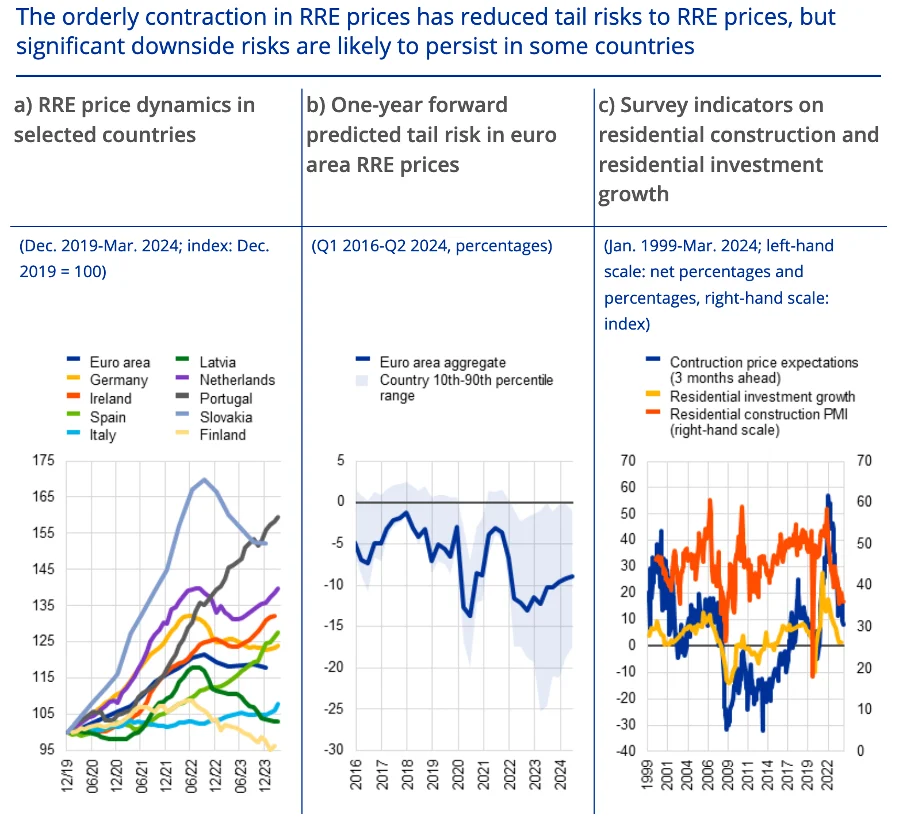
Zdroj: ECB

Nerovnováha medzi cenami nehnuteľností a ich výnosom sa bude v nasledujúcich rokoch vyrovnávať zrejme kombináciou rastu nájmu a stagnáciou alebo poklesom cien nehnuteľností. Či bude aj ďalší pokles závisí od ekonomickej situácie. Aj preto tu sledujem, čo sa deje v Nemecku. V #zpdz 124 som napísal:

„Z Nemecka, aj iných krajín eurozóny ako je Francúzsko, začali nedávno chodiť opatrne optimistické správy ako opätovný mierny rast úverov nefinančným podnikom alebo opatrné oživenie v priemysle a stavebníctve….Či ide len o nadskočenie po páde na dno alebo zmenu trendu ukáže nasledujúci štvrťrok.“

Podľa najnovších čísel to vyzerá skôr na to nadskočenie mŕtvej mačky (Dead Cat Bounce). Index ekonomických prekvapení (MAP Surprise Index) v eurozóne (rozdiel ekonomickej skutočnosti a očakávaní) je opäť hlboko pod nulou v celej ekonomike ako aj priemysle.
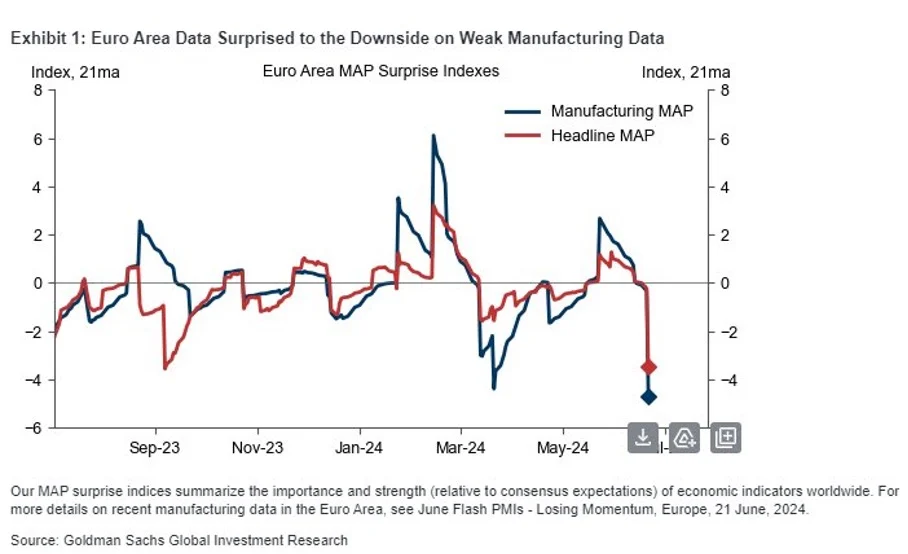
Nemecké priemyselné objednávky v máji nečakane padli o 1,6 % medzimesačne (namiesto očakávaného rastu o 0,5 %) čo je medziročný pokles až 8,6 %. Ak očistíme tržby v nemeckom priemysle o cenovú infláciu, sú dnes na rovnakej úrovni ako boli takmer 20 rokov dozadu, ešte v roku 2006.

Príde nemecká ekonomická chrípka aj na Slovensko? Môj tip je, že otázka znie kedy a nie či.

Tržby slovenských podnikov už klesajú, najviac v priemysle a stavebníctve. Rastú ešte v maloobchode a službách. Pesimistickejšie vyhliadky možno odčítať aj z objemu úverov podnikom, ktorý tiež medziročne klesá, v posednej dobe čoraz rýchlejšie. V apríli to bolo medziročne -2,6 %, oproti maximu zo septembra 2023 je to – 4,8 %. Úvery na Slovensku spomaľujú rýchlejšie ako je priemer EÚ, najviac v priemysle a veľkých podnikoch.
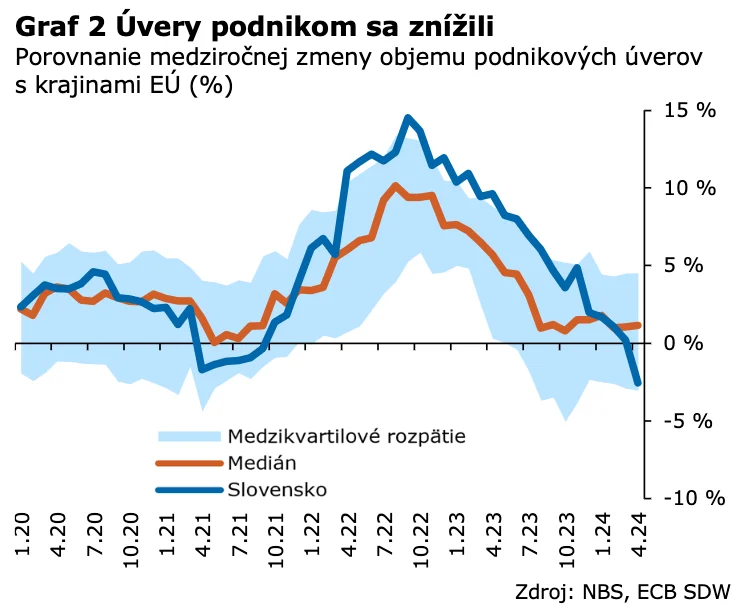
Ak bude ekonomické spomalenie na Slovensku pokračovať a začne výraznejšie rásť aj nezamestnanosť, zvýši sa citlivosť domácností na vysoké úroky na hypotékach a začnú viac nehnuteľností predávať.
Káva s Karpišom

Online stream pre členov

Káva s Karpišom

Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.

Najbližší termín: štvrtok 3. 12. 2026 od 10:00 do 11:00

Varovanie hlavného finančného hygienika: pripravte si svoje nadzisky (daňové okienko)

„Pomáhať nebude štát ale vy a ja. Neexistuje štátna pomoc, existuje len prerozdelenie. Daňami, dlhom alebo vyrobením nových peňazí. Dlh sú budúce vyššie dane… Zamyslite sa nad tým. Keď chce štát zachrániť všetkých, potom nezachráni nikoho.“ varoval som tu 15. apríla 2020 v #zpdz 082 Hic Sunt Dracones, keď som videl ako to politici namiesto racionálnych riešení pandémie rozbalili vo verejných výdavkoch.

Priemerný Slovák už zaplatil za rozdávačky politikov štátu za ostatné tri roky inflačnú daň  33 % . Nie z ročného príjmu, ale celoživotných úspor, ktoré mal v banke, peňaženke alebo pod matracom.

Teraz, po veľkej inflácii prichádzajú na rad na Slovensku aj štandardné dane. V programovom vyhlásení novej vlády s budovateľským názvom: „LEPŠIE, POKOJNEJŠIE A BEZPEČNEJŠIE ŽIŤ“ si prečítame:

„Vláda bude presadzovať zavedenie osobitných finančných nástrojov, ktoré budú reflektovať mimoriadne zisky a nadzisky sektorov, korporácií, právnických alebo fyzických osôb s cieľom vytvoriť zdroje pre financovanie adresných verejných politík.“

Že čo je to ten nadzisk?

Nadzisk nie je ekonomický, ale politický termín. Ekonómia nadzisk nepozná, tak ako nepozná nadstratu. Socializmus za nadzisk považuje to, čo povedia súdruhovia. Kamarát socialistu má zisk, nepriateľ nadzisk. Čoskoro sa tak zrejme dozvieme, kto sú najväčší nepriatelia súčasnej vládnucej triedy na Slovensku. Teda okrem neziskoviek. Tým sa zisk zdaňuje ťažko, tak nás aspoň onálepkovali.

Mávnete rukou, že ide len o abstraktný blábol, ktorý možno nájsť v každom programovom vyhlásení? Ja sa obávam, že úradníci našich politikov už majú konkrétne predstavy, kde nám zoberú. Okrem vysokej inflácie a už dnes vysokých daní a odvodov zaplatíme plytvanie minulých a tej dnešnej vlády ešte:
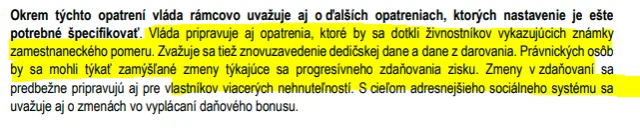
Zdroj: Návrh rozpočtového plánu Slovenskej republiky na rok 2024, MF SR

  • podojením živnostníkov
  • daňou zo smrti
  • daňami z darovania (bude zahŕňať aj vianočné darčeky? a čo darčeky politikom?)
  • novým zdanením zrejme hlavne investičných nehnuteľností
  • progresívnym zdanením firiem/zamestnávateľov (a to napriek tomu, že progresívci naposledy prehrali)

To všetko sa „pripravuje“, „zamýšľa“ a „zvažuje“ na ministerstve financií. Situáciu odporúčam sledovať, aby bol čas na prípadné defenzívne kroky. Veľa bohatých lastovičiek, ako som písal vyššie, trpezlivosť s našimi politikmi už stratilo, a odletelo.

Už som tu viackrát písal, že Slovensko je čo sa týka štátnych deficitov, dlhu a rozhadzovania politikov na gréckej ceste. „SR by mohla patriť ku krajinám so 4-dňovým pracovným týždňom“ zasníval si začiatkom roka premiér Fico v Davose. Vďaka samotnému Grécku vieme už dnes, ako ten obed zadarmo skončí. Vysoké dane, nízke mzdy a ešte viac práce.
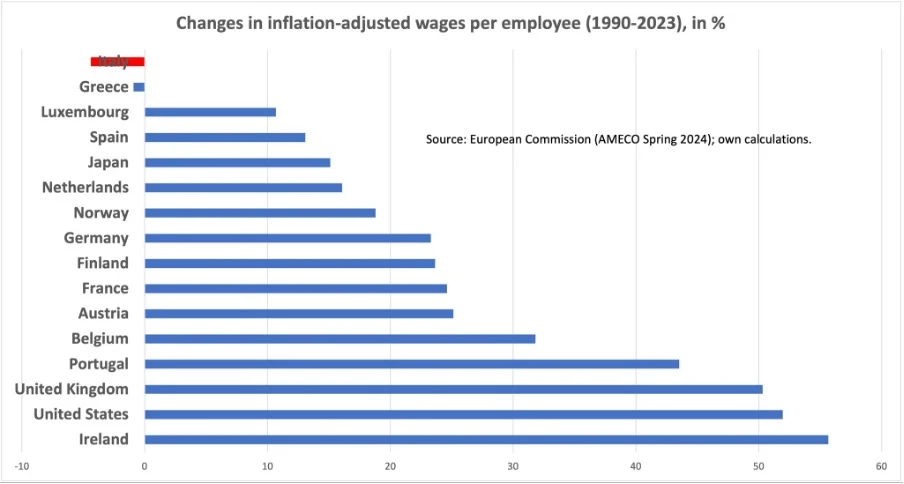
Zmena reálnych miezd za ostatných 33 rokov vo vybraných krajinách

Konkrétne, Grécko je prvá krajina EÚ, kde minulý týždeň zaviedli pre niektoré sektory 6 dňový pracovný týždeň.
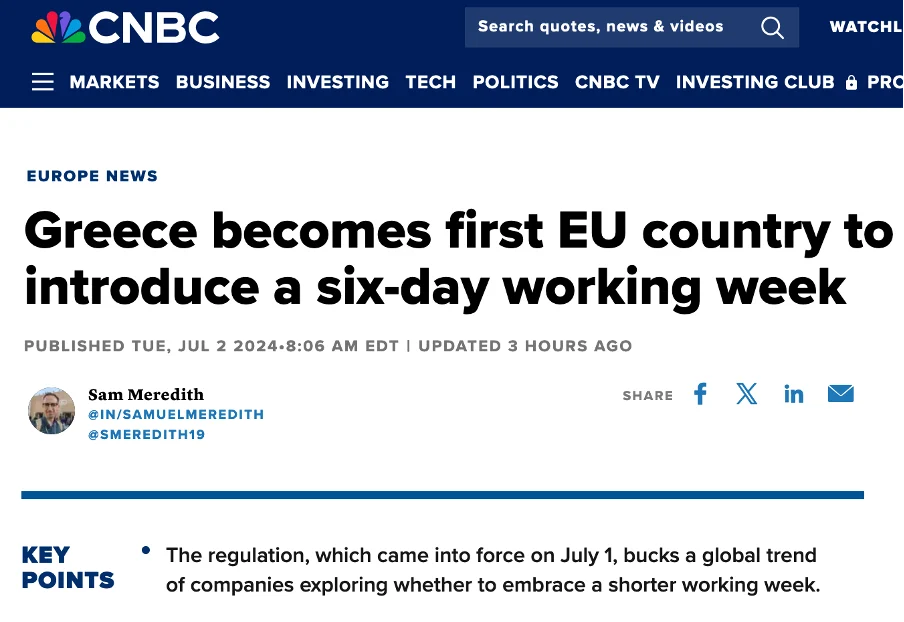
Česť práci, súdruhovia!

Slovensko štát blahobytu – ale pre koho?

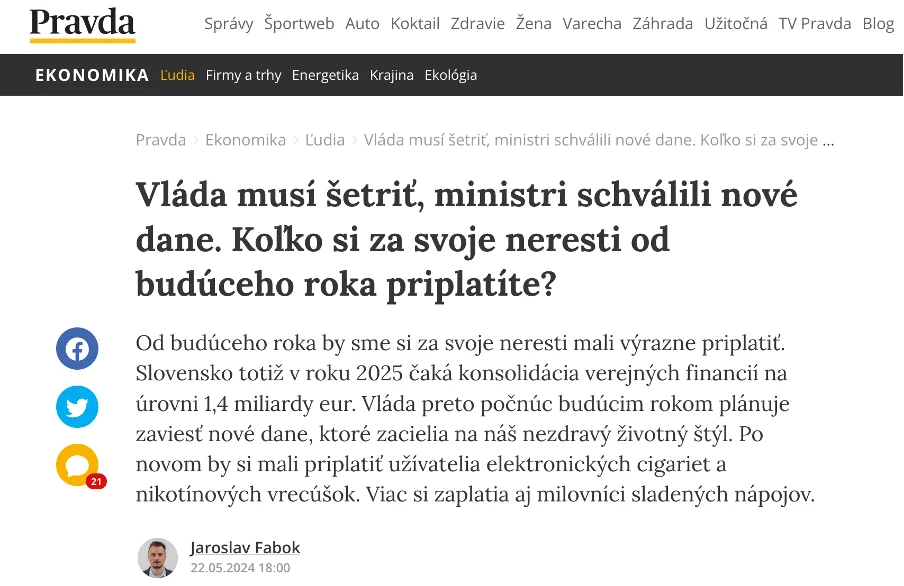
Poviete si, že som príliš kritický. „Niekto to predsa musí zaplatiť a šetriť nie je kde!“

Tento podivný názor, že štát je na Slovensku príliš malý na nejaké úspory a preto tak zle funguje sa ostatnú dekádu zabýval aj u inak rozumných ľudí. Ak už musíme ozdravovať verejné financie a znižovať deficity, tak jedinou možnou cestou sú vyššie spomínané vyššie dane. Výdavky sú sväté. Zašlo to až tak ďaleko, že už aj novinári nazývajú zvyšovanie a zavádzanie nových daní Orwellovským newspeakom – „úspornými opatreniami“ a „šetrením“.
Aj vďaka tomuto absurdnému pohľadu normalizovanému elitami sme dospeli do situácie, keď náš nefunkčný a v sociálnej oblasti priam neexistujúci štát stojí viac, než dánsky štát blahobytu.
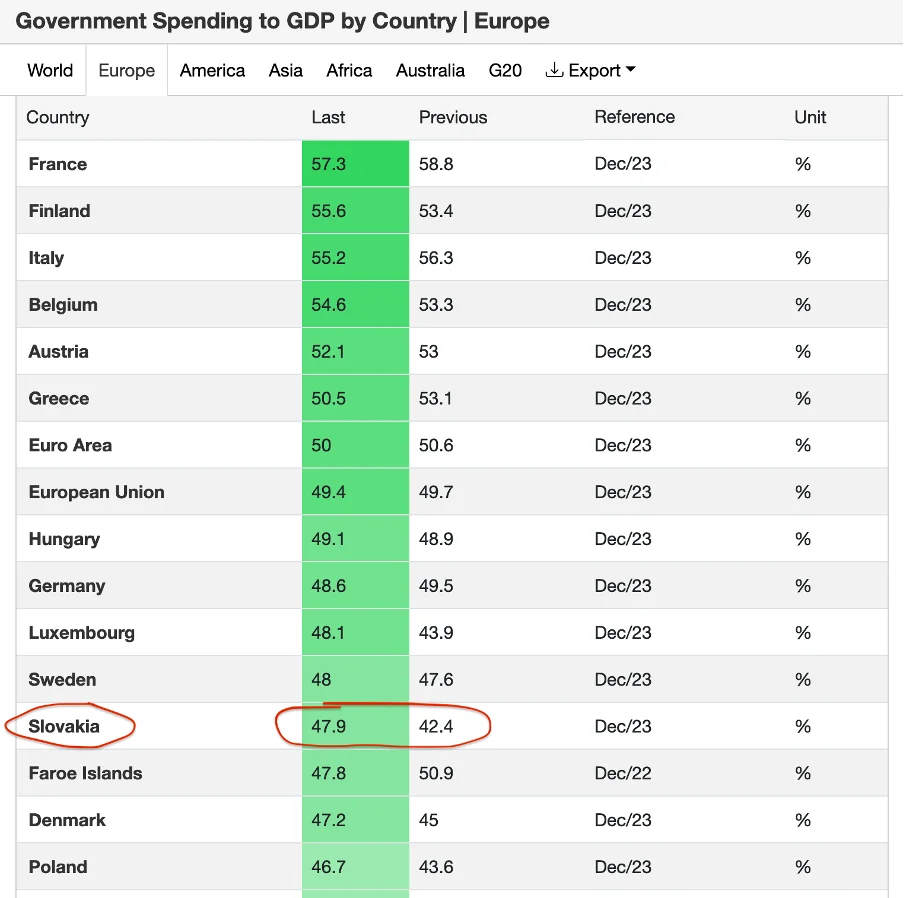
Že preháňam? Náš štát je už v pomere k veľkosti ekonomiky drahší (výdavky 47,9 % HDP v 2022), ako ten dánsky (47,2 %) a rovnako drahý ako ten švédsky (48 %).  Čo ja viem, tak ako v Dánsku to u nás zatiaľ ani náhodou nefunguje. A to sme kedysi snívali o Švajčiarsku (32 %)…
Verejné výdavky narástli ako rakovina, pričom kvalita verejných služieb ďalej degraduje. Keď niečo nefunguje, nie je riešením dávať do toho ešte viac peňazí na úkor súkromného sektora, ktorý nás jediný drží nad vodou. Pokrok Slovenska posledných 20 rokov, koľko ubehlo od významnejších reforiem, vyrobili práve súkromníci – zamestnávatelia a zamestnanci, ktorí svojou prácou zlepšujú svet okolo nás. A spravili to napriek politikom a ich politikám.

Prvé zníženie základného úroku v eurozóne

Tak nám úrok konečne znížili úradníci v Európskej centrálnej banke. Základný úrok, ktorý od roku 2022 stúpal po schodoch prvý krát o jeden 0,25 % schod klesol na 4,25 %. ECB tak našla odvahu predbehnúť americkú centrálnu banku a spraviť samostatný krok v menovej politike. Za zníženie úroku boli, s výnimkou jedného guvernéra, všetci hlasujúci členovia Rady guvernérov.
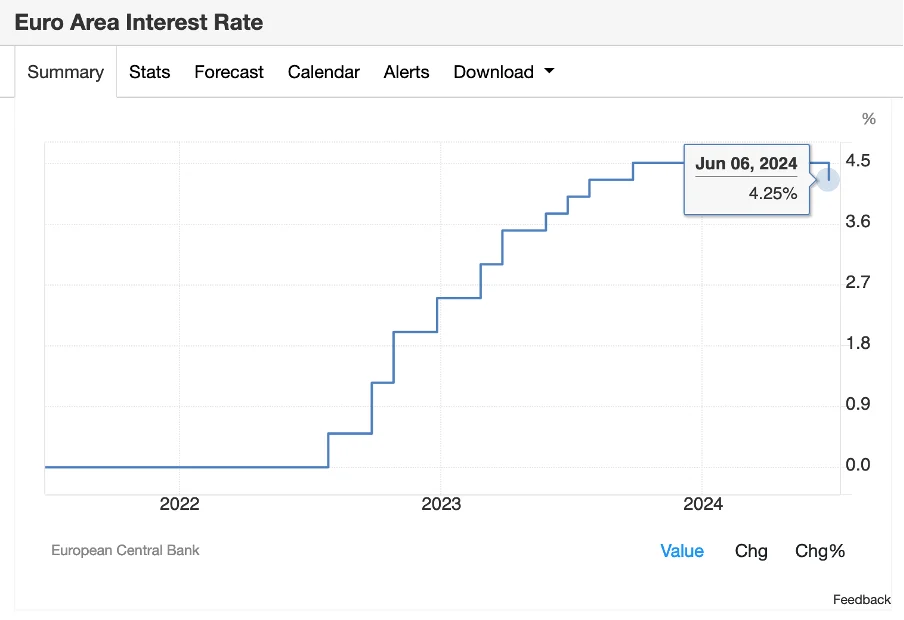
Výklad kávových usadenín rečí guvernérky ECB Christine Lagarde na následnej tlačovej konferencii naznačuje, že ďalšie zníženie prichádza do úvahy až na septembrovom zasadaní. Vtedy by mal byť jasnejší ďalší vývoj miezd, ktorých rast je stále relatívne vysoko nad cieľom.

Predpoveď centrálnej banky ohľadom toho, kedy sa cenová inflácia dostane na cieľ, sa dokonca od marcových odhadov posunula o jeden štvrťrok do budúcnosti a to až na štvrtý štvrťrok 2025. Niežeby bolo treba brať predpovede ECB ekonómov vážne. Skôr je zaujímavé, že úrok znížili napriek zhoršenému inflačnému výhľadu.
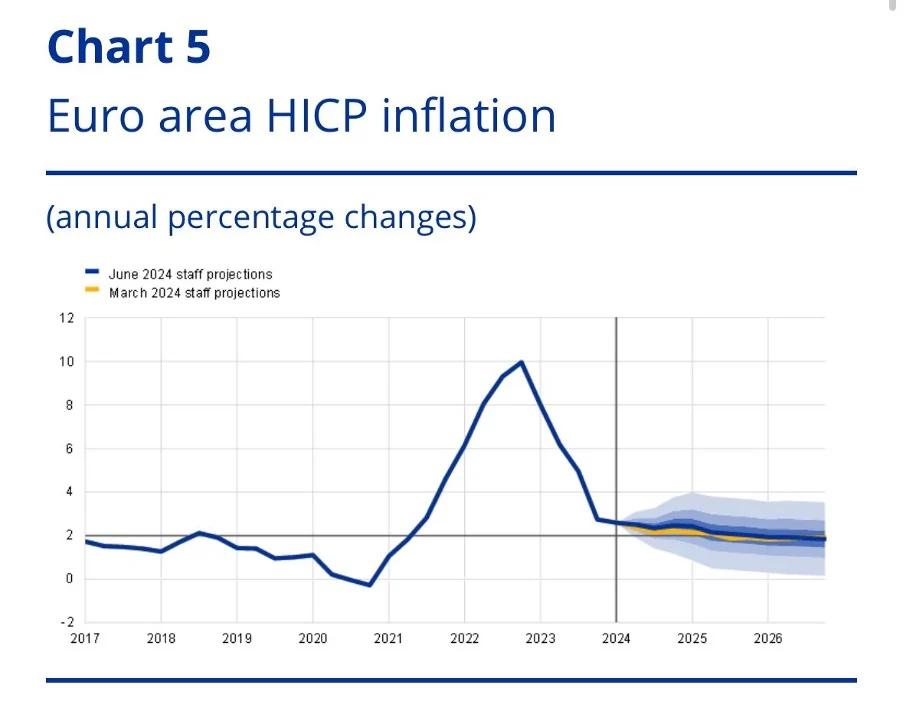
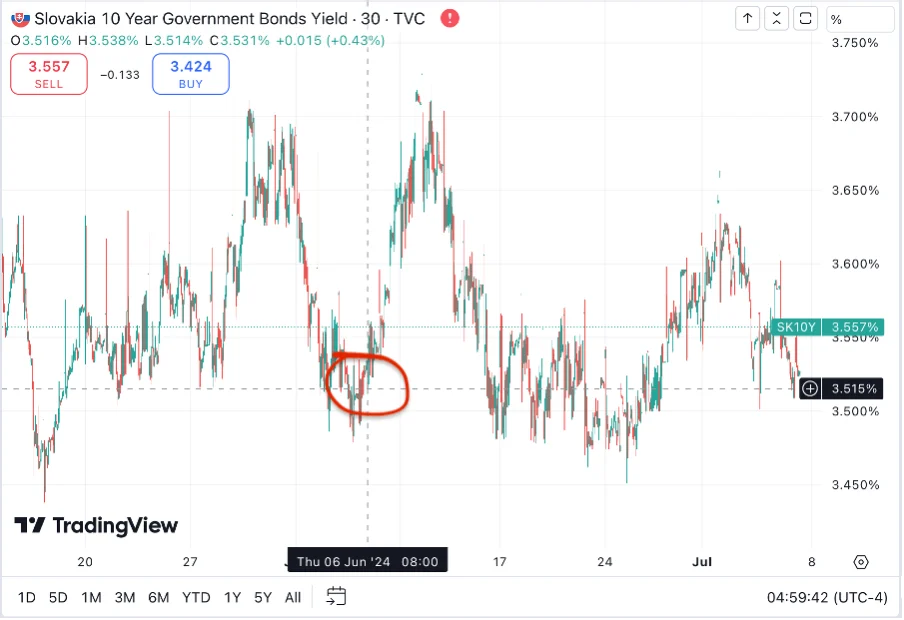
Ako vidno na grafe výnosov 10-ročných slovenských dlhopisov s vyznačeným oznámením zníženia základného úroku, tento krok našimi úrokmi zatiaľ príliš nepohol. Podobnú absenciu reakcie možno vidieť aj pri dlhopisoch ostatných krajín eurozóny. Toto zníženie bolo zrejme už dopredu zapracované v cenách a na následnej tlačovej konferencii sa trhy nedozvedeli nič, čo by ich presvedčilo, že úroky pôjdu v blízkom období výraznejšie dole.
Na dôveryhodný obrat v monetárnej politike a trhových očakávaniach v eurozóne si preto ešte musíme počkať. Ďalšie zasadanie ECB je 18.7., k  rozhodnutiam hýbajúcim základným úrokom, ale zrejme dôjde asi až na septembrovom zasadaní.

Bude ECB zachraňovať z našich peňazí po Taliansku aj Francúzsko?

„ECB musí stanoviť veľmi vysokú latku pre akúkoľvek pomoc Francúzsku.” povedal Peter Praet veterán európskej dlhovej krízy, člen Výkonnej rady Európskej centrálnej banky v rokoch 2011 až 2019 a dnes hlavný ekonóm ECB.

Príde mi komické, ako ľudia v Európe riešia, kedy zbankrotuje USA a umrie dolár a pritom tu pod nosom máme vlastné dlhové mŕtvoly v skrini krajiny jadra Európskej únie.
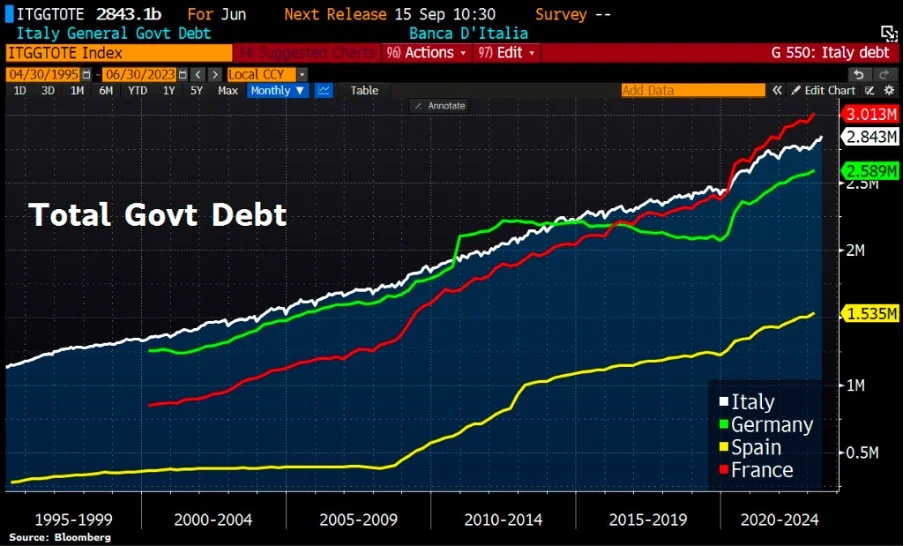
Vo Francúzsku sa chystá olympiáda. Nie je to jediná asociácia tejto krajiny s Gréckom. Francúzsko sa v ostatných rokoch správa vo verejných financiách podobne nezodpovedne, ako Slovensko. Táto krajina jadra má už absolútne väčší dlh než viackrát Európskou centrálnou bankou zachraňované Taliansko. Už teraz, pred olympijskými hrami a voľbami má Francúzsko najtragickejší deficit verejných financií v eurozóne. Teda hneď po Slovensku.
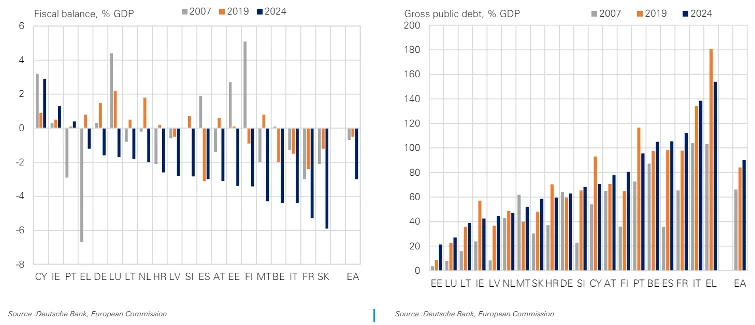
Deficit verejných financií a štátny dlh ako % HDP v rokoch 2007, 2019 a 2024 (odhad)

Úradujúci francúzsky prezident Emmanuel Macron po prekvapivých úspechoch francúzskej „krajnej pravice” vo voľbách do Európskeho parlamentu takticky, prekvapivo, položil vládu a zvolal predčasné voľby do už tak zlej fiškálnej situácie.

V prieskumoch viedlo euroskeptické Rassemblement National (RN) Marine Le Penovej, ktoré požaduje zníženie veku odchodu do dôchodku, zníženie cien energií, zvýšenie verejných výdavkov a protekcionistickú hospodársku politiku „Francúzsko na prvom mieste“. A vraj krajná pravica, no pritom národný socializmus. Do toho ešte tá Olympiáda, ktorá je okrem miešania genofondu zbližovaním mladých športovcov a športovkýň z celého sveta legendárna aj brutálnym plytvaním peňazí daňových poplatníkov.

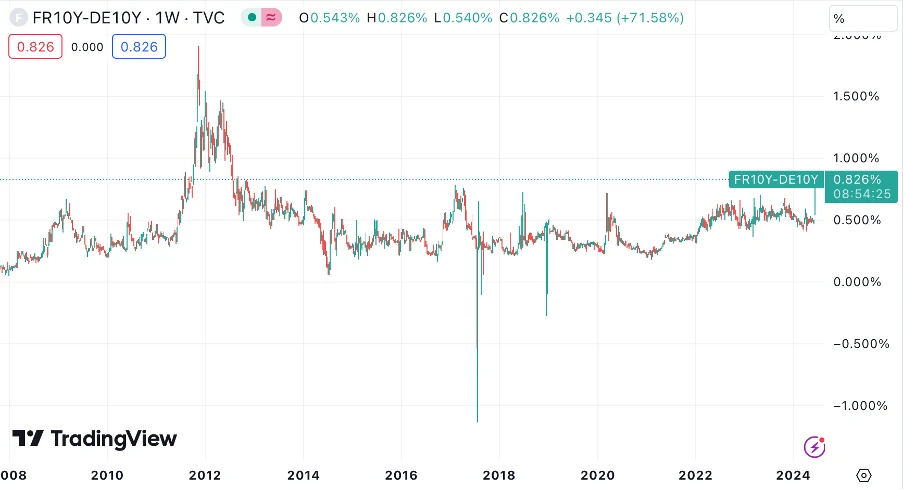
Stávkové kancelárie na budúci vývoj verejných financií krajín a ich schopnosť obsluhovať dlhy, ktoré nazývame aj dlhopisové trhy, z tohto vývoja neboli príliš nadšené. Francúzske štátne dlhopisy zaznamenali najhorší prepad ceny oproti nemeckým dlhopisom, ktoré sú považované za etalón bezpečnosti v eurozóne, od eurokrízy pred 13 rokmi.
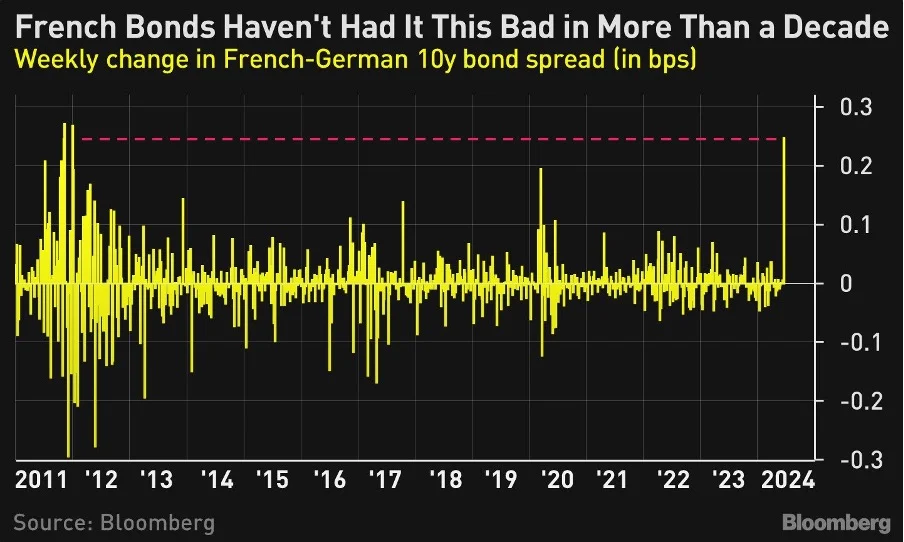
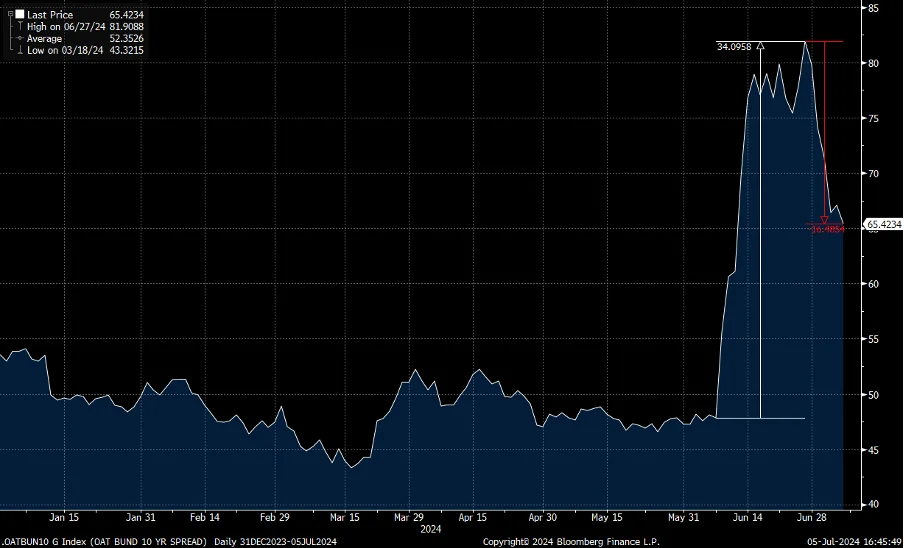
Rozdiel vo výnosoch dvoch najdôležitejších krajín eurozóny Francúzska a Nemecka presiahol 80 bázických bodov, čo je najviac od krušných rokov, v ktorých reálne hrozil rozpad eurozóny.
Taliansko sme už viackrát zachraňovali našimi zlými peniazmi z ECB, ktorá vyrábala nové eurá (a s nimi infláciu) a za ne nakupovala dlh tamojších politikov. Naposledy v rámci programu Transmission Protection Instrument (TPI) a to tiež po zvolení novej talianskej vlády, síce okolo volieb euroskeptickej, no po záchrane z ECB jemnučko hryzkajúcej stredo-pravej koalícia premiérky Giorgie Meloni. Logicky sa preto na jazyk tlačí otázka, kedy začne tlačiť ECB s francúzskou guvernérkou na čele eurá aj na záchranu francúzskej politickej triedy.

Z chodieb ECB sa zatiaľ ozýva rozhodné “NEIN!”(neoficiálne a od hlavného ekonóma aj trochu oficiálnejšie). Raz darmo, nemeckým voličom v recesii, s klesajúcimi cenami nehnuteľností a prebiehajúcej deindustrializácii krajiny by sa toto monetárne huncútstvo záchrany susedov vysvetľovalo ťažšie.

Po vykopnutí Liz Trussovej tu máme ďalšiu ilustráciu, ako dlhopisová hliadka, ak ju zlými peniazmi akurát neopíja centrálna banka, disciplinuje politikov. Po divokom týždni na francúzskych dlhopisových trhoch už situáciu upokojovala aj samotná Le Penová, ktorá sa pred voľbami pre denník Le Figaro poponáhľala vyhlásiť, že ak vyhrá predčasné parlamentné voľby vo Francúzsku, nepokúsi sa vytlačiť prezidenta Emmanuela Macrona. „Rešpektujem inštitúcie a nevolám po inštitucionálnom chaose,“ dodala Le Penová.

Na dlhovú krízu to zatiaľ nevyzerá. Po prvom kole volieb a pred víkendovým druhým to vyzerá na parlament bez jednostrannej väčšiny. Šanca, že extrémisti dostanú do rúk reálnu moc je nízka. Bolo to vidno aj na kurzoch v stávkových kanceláriách – poklese rozdielu úročenia francúzskych a nemeckých dlhopisoch pred volebným víkendom.
Ďalším dôvodom, prečo je na obavy z dlhovej krízy krajiny jadra EÚ ešte priskoro, sú zlé peniaze. Štát má monopol na peniaze. Namiesto klasických, viditeľných daní sa môže vďaka tomu financovať aj ich tlačením, Práve Francúzsko a Taliansko sú dobrou ilustráciou toho, ako dôležitá je centrálna banka pre ministerstvo financií. Francúzsko nemalo prebytkový rozpočet (minuli menej, než vybrali na daniach a odvodoch) už 50 rokov, Taliansko celé storočie. Nie je náhoda, že talianska líra a francúzsky frank boli tak zlé peniaze pred zavedením eura. Dnes Taliansku a Francúzsku s financovaním pomáha naša ECB kazením našich eur.
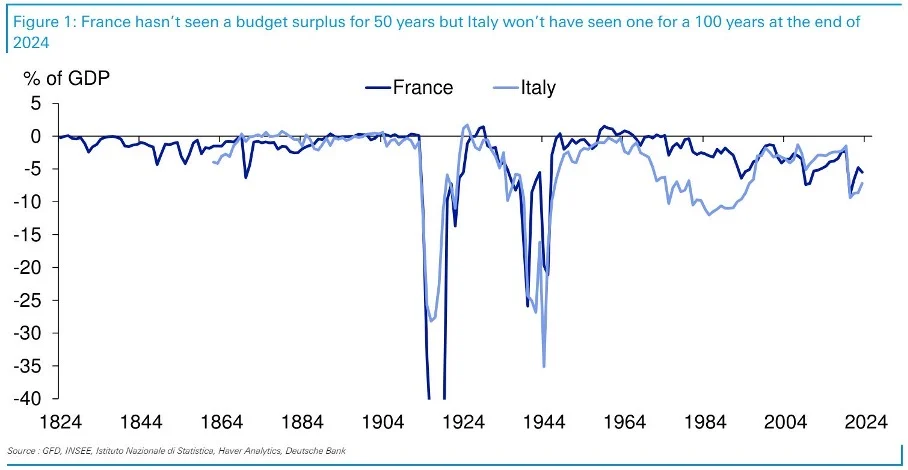
Zmiešaním červivých jabĺčok líry a francúzskeho franku so zdravým jablkom nemeckej marky sme získali euro. O tom, aké to je jablko, dúfam už dnes po 15 % cenovej inflácii minulých rokov, nik nepochybuje. Časť francúzskeho dlhu nakúpeného ECB sme tak už splatili aj my, vyššou cenovou infláciou.

V USA stále vyššie a dlhšie

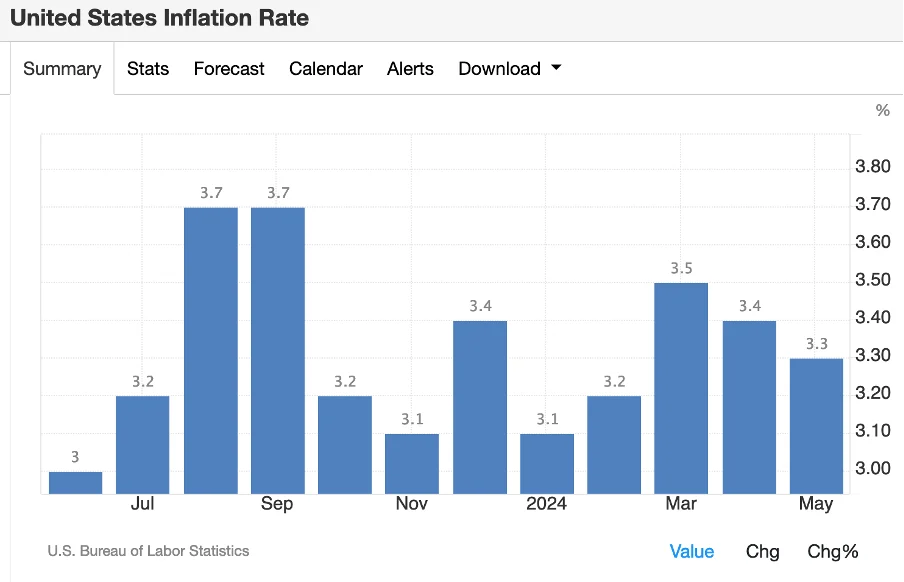
Spotrebiteľské ceny v USA sa za mesiac máj nezmenili. Medziročné tempo cenovej inflácie tam vďaka tomu kleslo na 3,3 %. Americká centrálna banka na júnovom zasadaní na rozdiel od ECB nechala základný úrok na nezmenenej úrovni 5,5 %.
V #zpdz 120 z januára som písal o obrate trhov v očakávaniach ohľadom monetárnej politiky Fedu po decembrovom zasadaní:

“Americká centrálna banka na ostatnom zasadaní v stredu 13.12. ponechala základný úrok v rozmedzí 5,25 -5,5 %. Napriek absencii zmeny v základnom úroku sa trhy dočkali prekvapivého pivotu v monetárnej politike. Poklad pre rizikové aktíva bol zakopaný v ekonomickej prognóze centrálnej banky. Mediánová prognóza členov Fedu o výške úrokových sadzieb na konci roka 2024 klesla na 4,6 % zo septembrových 5,1 %. To znamená, že samotný Fed očakáva, že v roku 2024 zníži úrokové sadzby o 25 bázických bodov najmenej trikrát. “

Tieto očakávania zostali nenaplnené. Trhy čakali v decembri na tento rok až 7 znížení úroku o 0,25 %, Fed tri. Polrok je za nami a úrok nebol znížený ani jediný krát. Momentálne mediánové očakávanie členov Fedu je jedno zníženie do konca roku.
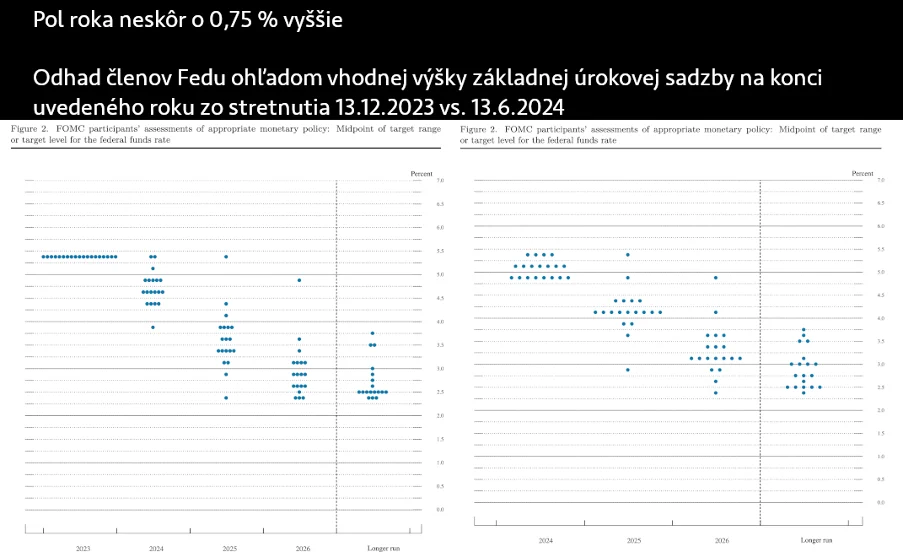
Odhad členov Fedu ohľadom vhodnej výšky základnej úrokovej sadzby na konci uvedeného roku zo stretnutia 13.12.2023 vs. 13.6.2024

Odhady ekonomického rastu v USA na tento rok sa postupne znižujú, nové objednávky klesajú a nezamestnanosť síce z extrémne nízkej úrovne, ale stúpa. Zmenu úrokov trhy podobne, ako pri ECB čakajú najbližšie až v septembri, skôr v decembri. Výraznejšie zhoršenie ekonomiky by to však mohlo zrýchliť. Teda ak to vývoj v cenách, ktoré ešte stále nie sú blízko 2 % cieľa, dovolí.

Soľ (draselná) nad zlato

Cukor a glykogén (jeho zásobná forma vo svaloch) viaže v tele vodu. Keď som pred 15 rokmi začal experimentovať s low carb prístupom zistil som, že sa pri nedostatku cukrov v strave rýchlejšie a ľahšie dehydrujem. Prejavovalo sa to únavou a bolesťami hlavy. Stres, dlhé sedenie a káva spojené s niektorými pracovnými dňami to zhoršovali. Dehydruje aj fyzická aktivita, plávanie alebo otužovanie.

Pitie samotnej vody mi s tým nepomôže. Naopak, keď jej človek vypije priveľa, ešte to zhorší. Kľúčové je dopĺňať elektrolyty. Raz darmo, soľ nad zlato. Nebojte sa, nie je nutné nakupovať drahé prášky alebo rehydratačné nápoje. Mne stačí dobre mineralizovaná minerálna voda ako napríklad Sulinka alebo si vyrobím vlastný izotonický (keď sa mi usype aj hypertonický) dokonalý re-hydratačný nápoj: voda, citrónová šťava, lyžička cukru (keď je cukor pre vás diablom, tak ho vynechajte, no glukóza zrýchľuje vstrebávanie tekutiny v žalúdku a čreve) a niekoľko gramov kuchynskej soli na liter.

Okrem sodíka je dôležitým elektrolytom aj draslík. Pri takomto fungovaní som sa obával, či ho mám dostatok. Výskum ukazuje, že ľudia konzumujúci moderné potraviny namiesto pečienky  svojej koristi alebo nepriateľov, ho skutočne majú zrejme príliš málo a jeho doplnenie prináša zdravotné benefity.

Výsledky kvalitnej metaanalýzy pozorovacích štúdií na túto tému našli lineárny vzťah medzi príjmom sodíka a kardiovaskulárnym rizikom a lineárny inverzný vzťah medzi príjmom draslíka a kardiovaskulárnym rizikom.
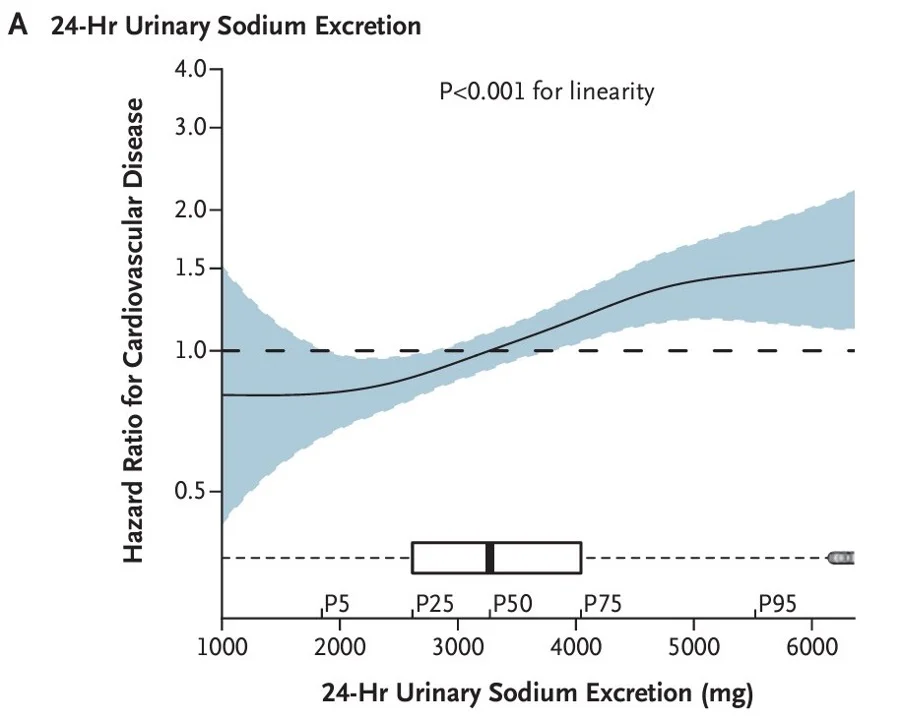
Vylúčený sodík v moči vs. pomer rizika kardiovaskulárnych ochorení, Zdroj: Ma, Y., et.al (2022). 24-Hour Urinary Sodium and Potassium Excretion and Cardiovascular Risk. The New England Journal of Medicine

Vyšší príjem sodíka a nižší príjem draslíka, meraný vo viacerých 24-hodinových vzorkách moču, bol spojený s vyšším kardiovaskulárnym rizikom v závislosti od veľkosti dávky.
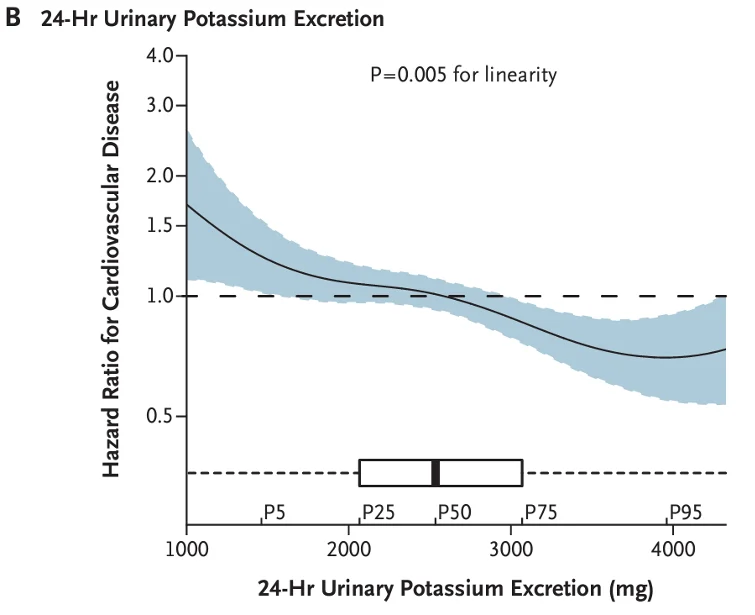
Vylúčený draslík v moči vs. pomer rizika kardiovaskulárnych ochorení, Zdroj: Ma, Y., et.al (2022). 24-Hour Urinary Sodium and Potassium Excretion and Cardiovascular Risk. The New England Journal of Medicine

V súčasnosti máme k dispozícii už aj dve veľké, presvedčivé randomizované kontrolované štúdie, ktoré zistili, že nahradenie bežnej soli soľou obohatenou o draslík (75 % NaCl, 25 % KCl) znižuje kardiovaskulárne príhody a pravdepodobne aj úmrtnosť zo všetkých príčin.
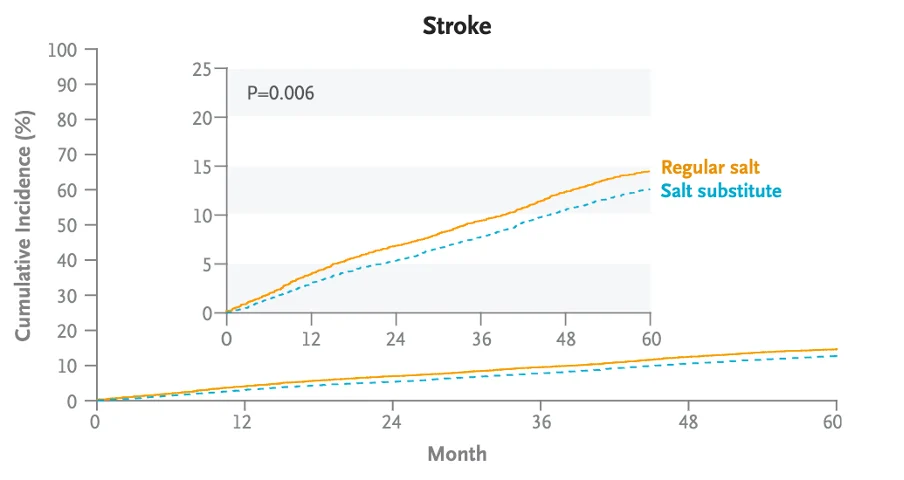
Mŕtvica – kumulatívna početnosť v mesiacoch po začatí randomizovaného zaslepeného experimentu – bežná soľ vs. soľ obohatená o draslík Zdroj: Neal, B., et al. (2021). Effect of Salt Substitution on Cardiovascular Events and Death, NEJM

Výsledky druhej štúdie ukazujú (2023), ale ukazujú že používanie náhrady soli s draslíkom a nie snaha o obmedzenie konzumácie soli ako takej, viedla k zníženiu krvného tlaku a priniesla s tým spojené zdravotné benefity.

Vyzerá to, že dostupné dôkazy v prospech zvýšenia príjmu draslíka sú veľmi presvedčivé, kým populárne volanie po obmedzení konzumácii soli ako takej, dobre podložené nie je. Tu je prehľadová štúdia (Soľ a kardiovaskulárne ochorenia: nedostatočné dôkazy na odporúčanie nízkeho príjmu sodík), ktorá predstavuje skeptickú pozíciu:

“Tvrdíme, že súčasné dôkazy, napriek metodologickým obmedzeniam, naznačujú, že väčšina svetovej populácie konzumuje mierne množstvo stravy (2,3 – 4,6 g/deň; 1 – 2 čajové lyžičky soli), ktorý nie je spojený so zvýšeným kardiovaskulárnym rizikom, a že riziko kardiovaskulárnych ochorení ochorenia sa zvyšuje, keď príjem sodíka prekročí 5 g/deň. Hoci súčasné dôkazy majú svoje obmedzenia a existujú rozdiely v názoroch na základe pozorovacích štúdií, je rozumné odporučiť na úrovni populácie priemernú cieľovú hodnotu <5 g/deň v populáciách s priemerným príjmom sodíka > 5 g/deň, pričom sa čaká na výsledky veľkých randomizovaných kontrolovaných štúdií zameraných na zníženie príjmu sodíka na výskyt kardiovaskulárnych príhod a úmrtnosť.”

Pre istotu tu napíšem, že 5 g sodíka (Na) je asi 12,7 g kuchynskej soli (NaCl) čo v prípade, že nekonzumujete vo väčších objemoch pečivo a priemyselne spracované potraviny, budete mať problém zjesť. A ešte jeden nádherný graf z tejto štúdie, ktorý vydá za 1 000 slov.
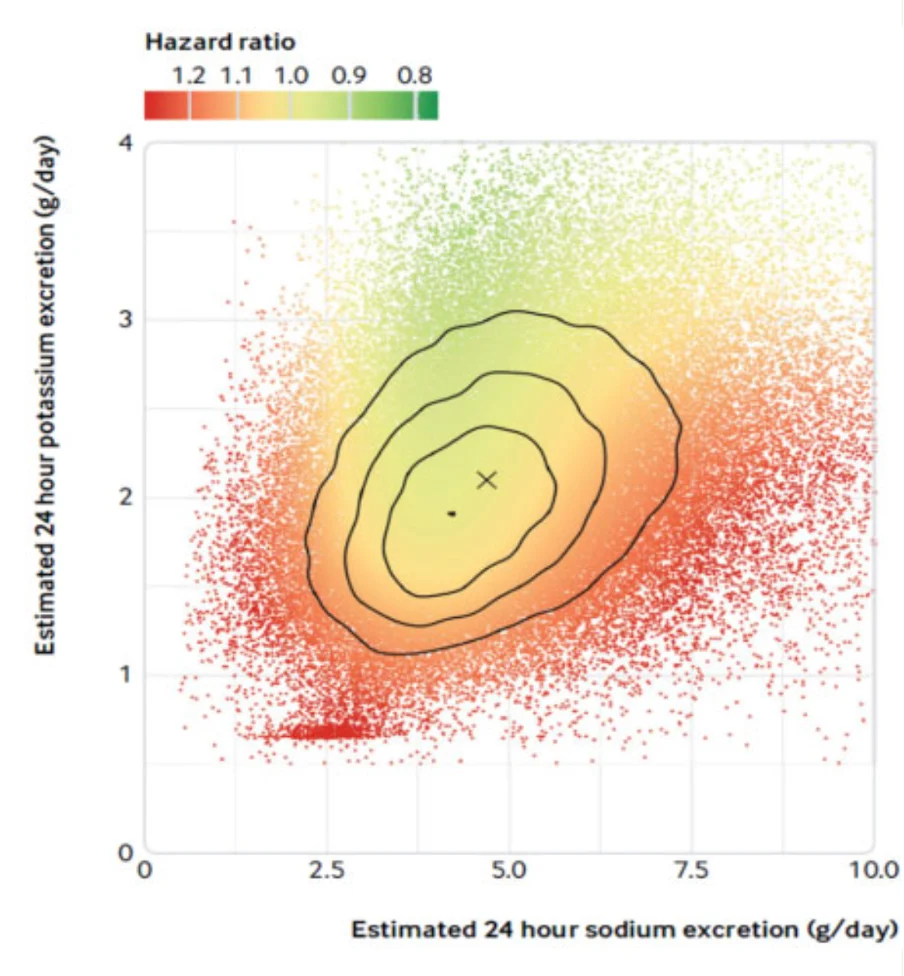
Súvislosť kombinovaného g/deň príjmu sodíka a draslíka s úmrtnosťou/kardiovaskulárnym rizikom Zdroj: O’Donnell, et al. (2020). Salt and cardiovascular disease: insufficient evidence to recommend low sodium intake. European Heart Journal

Tip – soľ nad zlato

Draslík je jediný doplnok stravy, ktorý pravidelne “sypem”. Draslíku je hojne napríklad v banánoch, avokáde, špenáte, zemiakoch, strukovinách alebo v tej pečienke koristi či nepriateľa. V tomto vydaní zhrnuté štúdie poukazujú na jeho pozitívny vplyv na znižovanie rizika srdcovocievnych ochorení čo naznačuje, že dostatok ho dnes má málokto. Ja sa jeho nedostatku snažím predchádzať aj jeho pridávaním do kuchynskej soli. Produkt SALKA (chlorid draselný (40%), chlorid sodný (60%), jodičnan draselný) zmiešam 1:1 s obyčajnou soľou a výsledný biely prášok používame bežným spôsobom v kuchyni. Salku kupujem zvyčajne cez e-shopy lekární.

Juraj Karpiš

Skúsili ste sa aj vy odpojiť z matrixu? Na ako dlho? Ako to dopadlo? Tiež sypete? Čo? Máte tip na iných výrobcov, respektíve značky o draslík obohatenej kuchynskej soli? Tiež odlietate, či skôr nakupujete? Máte nadzisky? Napíšte mi na [email protected] . Ja idem pozrieť ten telefón…
O peniazoch a snahe prežiť život čo najlepšie na prvý pokus

Newsletter #zpdz


104 odpovedí na “Mám ďalšieho brokera. Daňová pomsta. Zlato vs. nehnuteľnosti. Soľ nad zlato. Francúzsko je nové Taliansko – zpdz #125/126”

  1. Daniel K Avatar
    Daniel K

    Nebudem ti klamať, nečítalo sa mi to ľahko, hlavne tie budúce dane…
    No nič, idem si kúpiť soľ 🙂
    Smrť centralizácií a ďalšiemu ZPDZ zdar!

    1. Ju Ka Avatar

      🙂 si to radšej sami osoľme

    2. Ján B Avatar
      Ján B

      Ano aj my teda Husákove deti su vlastne dôsledok centralistického riadenia…

      1. Ju Ka Avatar

        🙂 vdaka bohu (husakovi!)

  2. M D Avatar

    Zaujimavostou navrhu rozpoctoveho planu na rok 2023 je, ze PDF ma titulku „Návrh rozpočtového plánu SR na rok 2019“:

    https://www.mfsr.sk/files/sk/financie/institut-financnej-politiky/strategicke-materialy/navrh-rozpoctoveho-planu/dbp_2023_master_final.pdf

    Návrh rozpočtového plánu SR na rok 2019 dan z dedictva ani darovania nespomina:

    https://www.mfsr.sk/files/sk/financie/institut-financnej-politiky/strategicke-materialy/navrh-rozpoctoveho-planu/navrh-rozpoctoveho-planu/DBP_2019_final.pdf

    1. Ju Ka Avatar

      to som si ani nevsimol 🙂

  3. M D Avatar

    Mlieko mi pride ako najlepsia mineralka, saleny obsah mineralov. Pijem cca 1.5 L / den. Vidis v mlieku nejaky problem?

    Ziadne tabletky, ani mineralky, cca. 90% stravy maso, mlieko, vajca, sosovica, fazula, rozna zelenina, olivovy olej.

    Moja krv:
    Kalium : 4.25 mmol/l [3.50-5.50]
    Chloridy : 101.2 mmol/l [98.0-106.0]
    Natrium : 142.0 mmol/l [136.0-145.0]
    Vápnik : 2.43 mmol/l [2.15-2.58]
    Vápnik ion.vyp. : 1.25 mmol/l [0.90-1.30]
    Magnézium : 0.93 mmol/l [0.71-0.94]
    Fosfor : 1.10 mmol/l [0.75-1.65]
    Zinok : 17.1 [10.7-17.6]

    Pride mi zlozite zistovat coho kolko brat a hlavne to potom jest. Dumem si, ze ked budem jest iba naozajsne jedlo, a vyhybat sa derivatom (processed food), telo by malo mat mechanizmy, aby si vybralo co treba, a v pripade potreby upravilo moje chute. Dalsia vec je, ze predpokladam, ze je vela potrebnych „vitaminov“ ktore sme neizolovali (nevieme o nich) a preto ich nie je mozne brat synteticky. Skusam verit evolucii.

    Od kedy som presiel na tento system (iba naozajstne jedlo) tak sa mi velmi vela veci zdravotne popravilo. Zlepsenie asi najlepsie ilustruje zvysenie poctu zdravych spermii 72x (total count * progressive * morphology). 72 krat, nie percent.

    Nemas nahodou tabulku krvnych testov? Myslim tym info ze ktory krvny test ma mat aku idealnu hodnotu na ktoru cielis?

    1. Ju Ka Avatar

      liter mlieka ma len 1500mg draslika, kopu dospelych nie je adaptovanych na travenie mlieka, je to realativne nova, stale nie plosna adaptacia. kopu ludi ma problemy aj s tymi proteiny v slachtenych plemenach. navyse kravy na mlieko su casto chovane a krmene uplne tragicky (granule, lieky, absencia pohybu…), urcite to nesplna moje standardy na „stastne maso“ preto sa tomu skor snazim (nie uspesne, stale toho vypijem viac nez je mi mile v kave a caji) vyhybat. rozumiem co vravis, sam sa suplementom vyhybam, kdeze to skor zvysuje rizika (napr. znecistenie vo vyrobe, nejasny mechanizmus posobenia….) ale toto je len hlupa sol s dolozenymi vyznamnymi benefitmi, takze tu robim vynimku. toto je vlastne jedina vynimka. ono to bude suvisiet inak aj s vycerpanim polno pody (malo O2 preto sa nema draslik kam viazat) , podla mna, ze toho z jedla mame menej, ale to nemam do detailov nacitane, tak ma necitujte 🙂 tabulku krvi mam, ale svoju popisanu s poznamkami za tych 10 rokov co si robim odber ale , to tu nenazdielam. idealna hodnota nie je, su to skor pixle v celkovom obraze. je to komplikovane. niekedy o tej krvi budem este do zpdz pisat zrejeme.

      1. M D Avatar

        Krv je samozrejme individualna. Ked budes pisat o krvi, tak neurazis ked spomenies hoci siroke rozsahy – comu sa vyhybat, co je velmi malo/velmi vela („hodnota mimo tento rozsah je pravdepodobne pruser“).
        😀

        1. Ju Ka Avatar

          ano rozumiem, ale toto nie je moja profesia/nevenujem sa tomu naplno, hlavne pre vlastnu potrebu tak musim byt opatrny. ale cosi k tomu zrejme napisem.

      2. Andrej H Avatar
        Andrej H

        A keď mám mliečko od jersey kravy ktorá sa pasie celé dni? 😛

        1. M D Avatar

          Otázka zostáva, čo ta jersey krava robí po nociach…

    2. Ján B Avatar
      Ján B

      Nase geny nikdy nezili v takomto prostredi v akom zijeme my, my nevieme co su dobre a zle geny lebo nepozname buducnost pozname len minulost a aj ta deformuje pritomnost, a priroda ma jednoduche riesenie na nesulad medzi zdedenym reakciami (+ nejake mutacie) a sucasnym prostredim v ktorych sa nase geny nachadzaju, ak nieco funguje zle je to odsudene na zanik.

  4. M D Avatar

    Vsetko jem zo stastnych rastliniek a zvieratok (organic, grass fed). Skusal som na mesiac kompletne vysadit mlieko/vyrobky a nepodarilo sa mi vsimnut si ziaden rozdiel, tak snad je to ok.

    Jednoznacne ludia nie su chori, ale podviziveni – relativne k tomu na co sa telo prisposobilo evoluciou (>95% chorob). Podviziveni – nutricna hodnota jedla, fyzicka aktivita, spanok, slnko…

    1) ludia nejedja jedlo, ale derivaty (zvycajne koncentrat zamerany na cukor, alebo kalorie); telo ani za svateho nevie co s tym robit, kedze sa nevivinulo vstrebavat derivaty ale celu potravinu
    2) jedlo je zo smutnych a chorych zvieratiek a rastliniek… dalej znizuje nutricnu hodnotu (organic, grass fed)
    3) este aj zelanina/ovocie su vyslachtene; na cukor/kalorie, alebo objem/hmotnost, toto dalej rozrieduje nutricnu hodnotu
    4) a vycerpana poda…

    Ked som si toto vsetko uvedomil, tak to vypada byt dobry skandal.

    Ako bonus na to vsetko:
    – pesticidy/herbicidy/ine icidy (ked to zabija hmyz, co ine to zabija?)
    – konzervanty (ked to bakterie nechcu zrat pri izbovej teplote, co to spravi s mojimi bakteriami v creve?)

    Za seba ale mozem povedat, ze body 1) a 2) robia zazrak. Mam dnes lepsie zdravie a viac energie ako kedykolvek v zivote. Presiel som zdravotne/energia z 90 percentilu do 10 percentilu za 2 roky… Pocitovo/energia si pripadam ako na drogach v porovnani so zivotom pred.

    Ludia nežerte ten odpad. Jedzte jedlo. Do pi.

    1. Milos H Avatar
      Milos H

      Ak ny si zazdielal kde nakupujes kvalitnu zeleninu a ovocie, pripadne maso, tak ti bude urcite velaludi vdacnych. Drzim palce 🙂

      1. Ju Ka Avatar

        vdaka, no kde beriem ja, tam toho nie je az tak vela 🙂 sami sme to chceli riesit, ale malo pody mame na to stale, tak sa to nepohlo

        1. M D Avatar

          nedostupnost kvalitneho jedla je jeden dovod preco sa bojim ist nazad na Slovensko. v anglicku je vacsina jedla tiez odpad, ale toho dost.. kupujem iba suroviny, takze cena aj kvalitneho jedla je v pohode.

          druhy dovod je povinna skolska dochadzka… v anglicku su skoly este horsie, ale maju tu domace vzdelavanie…

          zakazdym ked sa vratim z vyletu zo slovenska, pridem chory. vzdy. stacia 3 dni. zaludok v prdeli, bolest hlavy, brutalna unava, opuchnute usta (afty), … a to aj ked nejem ziaden fast food, ani sladkie; doslova aj ked jem iba varene jedlo z restauracie…

          1. Ju Ka Avatar

            hej, ozaj vynimocne jem vonku a to si vyberam. ta skolska sa da nastastie riesit

        2. Milos H Avatar
          Milos H

          Ahoj, no uplne rozumiem i ked je to vlastne ta najfrustrujucejsia cast na ceste k lepsiemu zivotu. Uz ked clovek prijme to ze sa ma stravovat inak ako bol nauceny a ako ponukaju retazce. Prijme fakt ze si bude kupovat kvalitnu zeleninu ovocie maso mliecne vyrobky a podobne. A potom zisti, ze hups ale nemam kde 😀

          Kazdopadne internet ponuka vela informacii a podarilo sa mi vydolovat celkom dobre tipy:

          Hovadzie a jahnacie maso napriklad:
          masozlouky.cz // Farma Turova // Pavlicke Stejky

          Zevraj dobra kvalita lososa:
          Wester Ross skotky losso da sa kupit aj u nas a dodrziavaju povedzme nadstandardy pri ich chove

          Hydinu som nenasiel nic lepsie ako:
          TopFarm

          Zeleninu a Ovocie si zatial necham pre seba lebo mam pocit ze s tym je najvacsi problem 😀

  5. Petra P Avatar
    Petra P

    Uz roky mineráli aj vitamíny nakupujem cez Sunday.de, a som velmi spoky. Tu je odkaz na draslík: https://www.sunday.de/en/potassium/.
    Ospravedlnujem sa vopred za slovencinu, lebo som z Brna, no neda mi to nezapojit sa aj jazykom.

  6. Peter M Avatar
    Peter M

    Sranda ja uz mesiac uzivam “purple insan bamboo salt”. Specialna korejska sol.

  7. Boris J Avatar
    Boris J

    Juraj nejaky tip na draslik v ramci doplnkov vyzivy?
    Pozeram bezne v ponuke 100 mg pirule, no DOD je okolo 3500 mg.
    To budem musiet jest po hrstiach.

    Vdaka

    1. Ju Ka Avatar

      ja sa klasickym suplementom snazim vyhybat, riziko znecistenia je mozno vacsie nez benefit. preto sa to snazim stravou riesit hlavne. tato sol je vynimka, ine som nepozeral

      1. Jana M Avatar

        Nejaku dobu sledujem Garyho Brecku a jeho pohlad a vedu za suplementami, hoci nie je jedinym zdrojom info. Mozno pozrite jeho videa. Na SVK neviem o dostupnych tzv methylated multivitaminoch, ale metylovane formy vitaminov ma napr firma ENEBIRE, konkretne u doplnku D vit maju to D3 spolu s K2 vo forme MK-7 v klinicky dostatocnej davke. Osobne beriem od nich viacero produktov. Inak, nerobim platenu reklamu, vo farmakologii ani ludskej biologii nemam formalne vzdelanie, som len informovany laik s dlhorocnym zaujmom o fungovanie ludskeho tela. Profesne som iteckar 🙂

  8. Patrik V Avatar
    Patrik V

    Super článok zpdz. Ďakujem

    1. Ju Ka Avatar

      vdaka

  9. Martin M Avatar
    Martin M

    Dve anekdoty k zefektivovaniu štátu.

    1. Počas štátneho sviatku (Cyril Metod) na stanici v Žiline boli otvorené až ŠTYRI okienka. Jedna teta sa hrala na mobile, dve sa spolu rozprávali a posledná sa naozaj venovala práci.
    2. Na polícii pri zmene občianskeho boli v kancelárii DVE tety. Jedna tukala do počítača a druhá bola za fotoaparátom.

    Tieto dve veci som si všimol počas jedného týždňa (!) na návšteve na Slovensku 🙃.

    1. Ju Ka Avatar

      nie je kde setrit! 🙂

  10. Lukas M Avatar
    Lukas M

    Velmi zajímavé fakty o Francii a Itálii a kdy tyto země měly přebytkový rozpočet.
    Přemýšlím, proč ČR je na tom s inflací téměř stejně, když nám by se měna neměla kazit nakupem státních dluhopisů jiných zemí EU.

    Jinak draslík zkusím 👌

    1. Ju Ka Avatar

      aj cnb nakupoval statny dlh

      1. Lukas M Avatar
        Lukas M

        Aha, tak to mě úplně minulo

  11. Ján B Avatar
    Ján B

    Mna fascinuje ako sa moderni ludia (vratane mna) snazime vsetko nadavkovat podla najnovsich informacii. Problem ale je ze nove poznatky neustale prepisu poznane. Stare davkovanie sa v ociach novych informacii zdaju nespravne, pritom peniaze su zrkadlom ludskych pochodov.

    Juraj vodu a podu (a ich vplyv na zdravie cloveka) si uz rozoberal?

    Davam do pozornosti: Rapant, Jurkovič, Fajčíková, Cvečková (2009) Aplikovaná environmentálna geochémia
    https://fns.uniba.sk/uploads/media/Aplikovana_environmentalna_geochemia_Rapant.pdf
    Citujem:
    Z uvedených mapiek a tabuľky je zrejmé, že najmä okresy a obce s historickou ťažbou
    nerastných surovín sa vyznačujú najvýraznejšie kontaminovaným geologickým prostredím.
    Jedná sa najmä o okresy Spišská Nová Ves, Gelnica, Banská Bystrica a Banská Štiavnica.
    Druhú skupinu okresov so zvýšenou kontamináciou predstavujú okresy s vysokým využitím
    krajiny, najmä s intenzívnou poľnohospodárskou a priemyselnou činnosťou. Jedná sa najmä
    o okresy Šaľa, Galanta, Komárno, Nové Zámky a Dunajská Streda. Ich úroveň kontaminácie
    je však zreteľne nižšia. Medzi kontaminované okresy je možné ešte priradiť napr. Košice,
    Prievidzu, Liptovský Mikuláš, Žarnovicu a ďalšie, kde dochádza ku kumulácii geogénneho
    a antropogénneho znečistenia. Na druhej strane najmä okresy severného, časti stredného
    a východného Slovenska, napr. Čadca, Kysucké Nové Mesto, Turčianske Teplice, Nové
    Mesto nad Váhom, Námestovo a Púchov sa vyznačujú najnižším stupňom regionálne
    pozorovateľného znečistenia.

    1. Ján B Avatar
      Ján B

      https://www.geology.sk/lifeforkrupina/rest/download.php?subor=321
      Hard Water, More Elastic Arteries: A Case Study from Krupina District, Slovakia

    2. Ju Ka Avatar

      pekné mapky, vďaka za zdroj!

  12. Čestmír K Avatar
    Čestmír K

    Nemohu souhlasit s tvrzením, že najmy a zejmena dividendy jsou zaceneny v casovych grafech, ač tu myšlenku chápu.
    1. Po výplatě dividendy je vidět pokles ceny akcie. Dává to přece perfektní smysl, když společnost vyplatí část svého majetku akcionářům.
    2. Ano, cena je do nejake miry projekce DCF do budoucna, ale v minulosti už ty výplaty dividendy byly, tedy pokud je graf o minulosti, je třeba je tam promítnout. Tedy cena projektuje budoucnost, graf minulost.
    3. jednoduchá matematika taky tvrdí opak. Kdyz koupím byt za 100k €, za roky bude stát 150k€, budu mit vynosnost (x). Přesto, pokud ho prodám, budu mít výnostnost (x + nájmy) Opět zde platí, že graf projektuje minulost (tedy nepresne,pokud se nezapocte celkový výnos) a cena do nejake miry budoucnost (očekávané zisky)
    4. Když mi graf z minulosti investičního auta hodí 5%pa a cena bytu 5%pa, pořád byt vydělal víc,protože nájem.
    5. Je tedy celkem zřejmé, že tato aktiva nelze bez započtení těchto výnosů srovnávat.
    6. Přijde mi zvláštní toto napsat zároveň vedle DFC. Co vím, tak DCF modely právě započítávají veškeré výnosy, nejen ,,cenu aktiva“

    1. Ju Ka Avatar

      lze, a je to standard

      „Áno, niekedy dáva zmysel zahrnúť do grafu aj výnosy. Konkrétne, keď si človek kladie hypotetickú otázku: „V čom by som najviac zarobil, ak by som videl do budúcnosti?“ Ako hypoteticky „najviac zarobiť“ je ale nudná redukcia komplexného sveta, ktorá navyše nie je ani korektná. Abstrahuje totiž od plytkého a hlbokého rizika a od nefinančných výnosov peňažných aktív. Pekne to ilustruje víťaz tejto „súťaže“. Nie nevyhrali by ani nehnuteľnosti ani akcie, ale bitcoin.“
      inak to, ze cena akci po vyplateni divi klesne je prave to co vravim. cena akehokolvek aktiva nie je nic ine len sucet cistej hodnoty vsetky buducich financnych a nefinancnych vynosov

      1. Martin M Avatar
        Martin M

        Juro, tiež som názoru, že v tomto máš chybu.

        Smerom do budúcnosti to ešte teoreticky sedí. Súhlasím s tvrdením, že „v cene každého aktíva sú zahrnuté všetky budúce očakávané príjmy tohto aktíva očistené o diskont – úrok na bezrizikovom aktíve.“ Nižšie ešte napíšem prečo som názoru, že v prípade nehnuteľností to platí iba teoreticky a nedajú sa porovnávať s inými druhmi aktív.

        Smerom do minulosti tam je ale jednoznačná matematická chyba. Ak boli za sledované obdobie vyplatené nejaké výnosy z daného aktíva, tak musia byť zohľadnené v minulej výkonnosti toho aktíva. Jednoznačný príklad sú akékoľvek dlhopisy, ktoré platia kupón. Bežne sa stane, že investor kúpi bond pri par value (nominálna hodnota) alebo dokonca nad par value (pri poklese úrokových sadzieb) a potom za niekoľko rokov dostane od emitenta späť práve par value (istinu). Ak by sa mala pri vyhodnocovaní minulej výnosnosti aktív porovnávať iba nákupná a predajná cena, tak by držanie bondov platiacich kupón často nemalo žiadny zmysel. Obdobne, ak sa má pri držaní nejakého akciového titulu alebo indexu porovnávať iba nákupná a predajná cena za nejaké obdobie bez zohľadnenia dividend, tak to jednoducho nezodpovedá skutočnosti.

        Ešte k tomu prečo si myslím, že sa nedajú nehnuteľnosti korektne porovnať s inými druhmi aktív: je to presne z dôvodu, ktorý ty uvádzaš pri zlate. Dané aktívum poskytuje vlastníkovi aj inú službu. Pri zlate uvádzaš správne službu likvidity. Pri nehnuteľnostiach je to služba poskytnutia bývania. Jej úžitok pre vlastníka nehnuteľnosti je subjektívny (ako tiež často píšeš). Nedá sa teda presne a objektívne vyčísliť. Ale tá služba poskytnutia bývania tam nesporne je. A tá chýba vo výpočte minulého výnosu z nehnuteľností. Možno na príklade to bude jasné všetkým: ak stojí investor pred voľbou, že za svojich 100 tis. € si kúpi buď nejaké finančné aktívum, z ktorého bude mať dividendy a prípadne kapitálový výnos alebo si kúpi nehnuteľnosť a bude mať vo všetkých prípadoch garantovaný rovnaký výnos (hypoteticky pre účely tohto príkladu), tak každý racionálny investor si vyberie nehnuteľnosť, lebo okrem rovnakého výnosu ako iné druhy aktív mu nehnuteľnosť poskytne službu bývania. Na nehnuteľnosti sa z tohto dôvodu nedá pozerať ako na klasické investície a nedá sa porovnávať ich minulá výnosnosť s finančnými aktívami.

        Inkasované nájomné má byť zahrnuté vo výpočte minulej výnosnosti nehnuteľností.

        1. Ju Ka Avatar

          ahoj, no ja nevyhodnocujem vykonnost . inak vyhodnocovanie vykonnosti cisto na zaklade financnych vynosov je tiez chyba (plytke hlboke riziko atd.). plus kopa ludi aj ked robi to zjednodusene cvicenie, do nehnutelnosti nepocita vlastnu pracu a ine opexi, o odpisoch uz ani nehovorim. no ak skutocne pocitam vykonnost minulu nehnutelnosti ja tam sluzbu byvania mam, da sa nacenit trhovym najmom. nie som jak kiosakiho deti, ktore tvrdia, ze vlastne byvanie je „pasivum“ 🙂 ale spotrebovany najom v podobe sluzieb byvania by som asi nepovazoval za nieco specialne. ano, mozno je stabilnejsi nez dividenda, ale porovnatelne stabilny ako vynos napr. zo US dlhopisu.

          1. Ju Ka Avatar

            ale hej, keď ma človek na danej nehnuteľnosti super vysoký consumer surplus – je jedinečná, viem žiť a tvoriť len v tejto cimre a žiadnej inej a zaplatil by som za ňu dvojnásobok trhového nájmu – tak je iná ako iné aktíva. ale zas ľudia niektorí majú taký vzťah napr. k svojmu podniku (akcie) alebo autu (aktívum) alebo zberateľským minciam

          2. Martin M Avatar
            Martin M

            Niekedy si k tomu osobitne môžeme v kľude napísať. Lebo ja toto (aj včera) píšem len tak na rýchlo na mobile vo vlaku na ceste do/z práce. Keď si to potom doma po sebe prečítam, tak by som to už formuloval trochu inak, jednoduchšie, zrozumiteľnejšie. To je naša nevýhoda diskutérov oproti tebe, že toto je tvoja práca, máš čas a priestor si utriediť a formulovať optimálne svoje myšlienky. Plus si okrem toho mimoriadne vzdelaný a skúsený v ekonomických témach. My ostatní to obvykle len tak strieľame z rýchlika (niekedy doslova 🙂 Za to sa ospravedlňujem.

            Graf Zlato vs. slovenské nehnuteľnosti – najiritujúcejší graf + text v poslednom odseku danej časti (čo tým myslíš) pre väčšinu čitateľov podľa môjho názoru znamená, že porovnávaš kapitálové zhodnotenie zlata a SK nehnuteľností za uvedené obdobie. To je porovnanie minulej nominálnej výkonnosti (aj keď bez zahrnutia výnosov z nehnuteľností). Rozumiem, že to nebol tvoj zámer, ale takto si to podľa mňa interpretuje väčšina čitateľov. Súhlasím, že nominálny nárast cien nehnuteľností je z významnej časti skrytá inflácia. Ale to nie je podstatné. Podstatné je, aby si investor vo vysokoinflačnom prostredí, ktoré tu máme, vybral takú investíciu, ktorá mu prinesie najvyšší výnos pri zohľadnení podstúpeného rizika. Správny postup výpočtu takejto výnosnosti upravenej o riziko máš napríklad v tvojej knihe Ako na zlato.

            Áno, OPEX a vlastná práca určite patria do výdavkov. Naopak, odpisy (možno prekvapivo pre niekoho) nie. To by bola zase na dlhšie, ale v stručnosti: odpisy po prvé nie sú cash flow výdavok. Je to iba výdavok v účtovníctve. Ale hlavne, ak by sme predpokladali, že odpisy vyjadrujú reálny výdavok, tak po dobe odpisovania nehnuteľnosti (na SK momentálne 40 rokov, ak sa nemýlim; predtým bolo 20), tak má každá nehnuteľnosť reálnu hodnotu 0 EUR. A to očividne nezodpovedá realite. Odpisy slúžia iba na postupné rozloženie výdavkov v účtovníctve. S realitou nemajú v prípade nehnuteľností veľa spoločného. Napríklad v prípade automobilov už je to iná pesnička. Tam je oveľa bližšie skutočnosti tvrdenie, že po skončení odpisovania má automobil 0 EUR reálnu hodnotu. Vlastník nehnuteľnosti si napríklad pri výpočte svojej výnosnosti z nehnuteľnosti má dať do výdavkov aj výdavky na údržbu nehnuteľnosti – t.j. v podstate protiváha odpisov, lebo výdavky na údržbu nehnuteľnosti by mali vo svojej podstate zabraňovať postupnému znehodnocovaniu nehnuteľnosti (amortizácii).

          3. Ju Ka Avatar

            niekedy je z rychlika lepsie ako vobec. rozumiem, akurat ja tam vyslovene pisem, ze neporovnavam vykonnost. a vacsina provanni cien aktiv vo financiach a makre nie je porovnanim vykonnosti, lebo nas nezaujima minulost ale buducnost. vykonnost je nute post hoc pohlad. s odpismi rozumiem, ja myslim tie skutocne, nie tie uctovne. ty tie skutocne davas teda do „udrzby“. ale skutocny odpis (=amortizacia) existuje aj pri nehnutelnostiach (okrem pôdy). to pekne vidno na tom, ze niektore sa daju „vybývať“ aj za menej než 40 rokov 🙂

          4. Martin M Avatar
            Martin M

            Ešte k tomu trhovému nájomnému – áno, presne ako píšeš: keď má niekto vysoký consumer surplus, tak trhové nájomné vo výpočte výnosnosti nehnuteľnosti nemožno použiť. A v prípade nehnuteľností to môže byť veľmi často ten prípad. Okrem príkladov, čo si uviedol ty tak aj: blízkosť bývania do vlastnej práce, blízkosť bývania k nejakým dobrý kamarátom/príbuzným (v rovnakom dome?), atď. To sú situácie, kedy trhové nájomné bude nižšie ako consumer surplus pre toho konkrétneho obyvateľa nehnuteľnosti. A súhlasím s tebou tiež, že táto situácia sa môže vyskytovať aj pri podniku (akcie), minciach. Ale je to oveľa menej pravdepodobné.

            Zjednodušene povedané finančné aktíva sú oveľa viac „čisté investície“. Nehnuteľnosti menej. A preto je podľa mňa nevhodné porovnávať ich nominálny výnos. To bolo v podstate to, čo som chcel od začiatku povedať (len mi to trvalo, kým som sa k tomu dokopal 🙂

    2. Ju Ka Avatar

      a este ta 3ka presne ilustruje omyl, ktori ludia co takto zmyslaju robia. zaroven sa divaju do buducnosti ale zaroven ju popisuju/poznaju ako minulost. cena bytu dnes obsahuje aj tie buduce vynosy (ocistene o diskont, opex vratane neplatenej prace vlastnika a odpisov) inak by existovala samozrejme prilezitost na bezrizikovu arbitraz co sa asi zhodneme, ze sa tak lahko nenajde

      1. Čestmír K Avatar
        Čestmír K

        Já Vám nijak nerozporuji, že aktuální cena v sobě zahrnuje předpokládané výnosy, vlastně to sám také píšu a souhlasím.
        Problém vidím u grafů z minulosti, obzvlášť pokud se porovnávají dvě aktiva, přičemž jedno generuje další výnos, mimo samotný růst a druhé nikoliv.
        Rozumím, že když mám v historickém grafu ,,nákup bytu“ a ,,prodej bytu“, tak obě ceny teoretiicky obsahují očekávané zisky. Matematika je však jasná, že ,,výnos aktiva“, čili kolik aktivum vydělalo za ono období, je nejen rozdíl v ceně, ale suma obdržených zisků.
        Porovnávat si takto můžeme dvě aktiva, která nemají vedlejší výnosy a nebo ho mají shodný. Jinak to nedává smysl.
        Každopádně přeju pevné zdraví a ať záda drží 🙂

    3. Ján B Avatar

      Nie vsetky rezidencne nehnutelnosti sa daju prenajat, mnohu ludi na Slovensku ma vidinu, ze stara barabizna po prastarych rodicoch na konci sveta je poistka pred inflaciou, vela domov na SK su neobyvane, ale ludia ich drzia. Ja byvam na ulici kde je 20-30% domov neobyvanych alebo chatraju.
      Ludia to proste drzia, ako ochranu, pred inflaciou, a hlavne so skusenosti z minulosti a zide sa.

  13. Marek D Avatar
    Marek D

    Aj ja som bol do nedávna toho názoru, že dopyt po bytoch bude funkciou demografického vývoja (ten je inak ako málo iných vecí veľmi dobre predpovedateľný na dlhé roky dopredu) Je tu však ešte jeden faktor, ktorý je potrebné zohľadniť. V EÚ pripadá na 1000 obyvateľov 488 bytov. Na Slovensku to bolo v roku 2001 352 bytov, v roku 2011 370 bytov a v roku 2021 410 bytov. Keďže sme napriek stúpajúcej tendencii ešte stále nedosiahli priemer EÚ, vidím tam ešte priestor na rast. Samotný počet obyvateľov Slovenska bude tiež ešte chvíľu „kulminovať“ než sa „spustí z kopca“.

    1. Ju Ka Avatar

      celkova populacia Slovenska klesa uz dnes. ano, co sa tyka poctu izieb/obyvatela sme (1,1) pod priemerom eu (1,6) ale to sme aj v bohatstve, inak napr. taliansko je tiez pod priemerom (1,4) a moc to tamojsim cenam nepomaha https://ec.europa.eu/eurostat/web/interactive-publications/housing-2023

    2. Pavol P Avatar
      Pavol P

      Ten priemer bytov je velmi skreslene cislo. Ja si viem krasne a zivo predstavit volicov Smeru, ako ziju 4-5 generacií spolu v jednom rodinnom dome. 3 generacie v byte tiez uplne fpohode.

  14. Vladimir Avatar
    Vladimir

    Zdravím. Tie americke ETF idu v Birdwingo kupovat bez problemov, alebo sa treba tvarit ako velka ryba? 🙂 Ci vyplnit nejaky specialny formular, aby boli pristupne pre Europana?

    1. Ju Ka Avatar

      bez problemov, lebo clovek ma vlastne ucet priamo v USA u alpaca (inak preto je tam mozne mat len usd ucet a nedaju sa tam kupit europske etf)

  15. M D Avatar

    veduci, nebudu upozornenia na nove komentare? a/alebo upozornenia na reakcie na vlastne komentare?
    mohlo by to podporit viac flame wars.

    1. Ju Ka Avatar

      a to kde zapnem vo wordrpesse? 🙂 aj ked neviem, ci chcem flame wars 🙂

      1. Ján B Avatar

        nechceme flame wars

      2. M D Avatar

        vypada, ze pre komentatorov taka funkcia vo wordprese neni.

        vid: https://wordpress.com/support/comments/comment-notification-email/

        Access to Comment Notification Emails
        Different user roles have different permissions when it comes to receiving comment notification emails:

        The site owner can receive comment notifications for all posts.
        Other administrators (aside from the owner) can receive comment notifications for posts they have authored.
        Editors can receive comment notifications of posts they have authored.
        Authors can receive comment notifications of posts they have authored.
        Contributors don’t receive any comment notifications.

        ponevac, nasiel som plugin ktoreho kvalitu negarantujem, ale je „Tested up to WordPress 6.6.1“:
        „allows visitors to subscribe to get answers to their comments via e-mail“
        https://en-gb.wordpress.org/plugins/comment-reply-email-notification/

        1. Ju Ka Avatar

          dik, ale neviem ci toto idem riskovat 🙂

  16. Šimon P Avatar
    Šimon P

    Mňa by zaujímalo ako sme prišli na reálny kapitálový výnos 3,2% p.a., 3,74% p.a. a 5,23% p.a. Ja som sa dostal k iným výsledkom.

    Inflácia EUR za 22 rokov: 104%
    —
    Cena g zlata 3. 2002: 100
    Cena za m2 3. 2002: 100
    Cena S&P 500 3. 2002: 100
    —
    Cena g zlata 3. 2024: 626
    Cena za m2 3. 2024: 409
    Cena S&P 500 3. 2024: 426

    —
    Reálne zhodnotenie za 22 rokov:
    g zlata: 626 – 100 – 106: 420%
    m2: 409 – 100 -106: 203%
    S&P 500: 426 -100-106: 220%

    Ročný výnos: r1 = [(1+r)^(1/n)] -1

    Reálny ročný výnos pre spomenuté aktíva je teda
    —
    g zlata: : 7,78% p.a.
    m2: : 5,17% p.a.
    S&P 500: : 5,43% p.a.

    P.S.
    Výnos S&P 500 za sledované obdobie:
    Cena v USD 3. 2002: 1132
    Cena v USD 3. 2024: 5137

    EUR -> USD 3. 2024: 0,87
    EUR -> USD 3.2024: 1,08

    Celkový nominálny výnos v EUR je teda: {[(0,87/1,08) * 5137] / 1132} -1 = 326%

    1. Šimon P Avatar
      Šimon P

      Aha, nezapočítal som pokles reálnej hodnoty istiny.
      r=[(1+R)/(1+i)]-1
      r0 = [(1+r)^(1/n)]-1
      i = nárast cenovej hladiny za n období
      R = nominálny výnos
      r = reálny výnos za n období
      r0 = reálny výnos za jedno obdobie

      1. Ju Ka Avatar

        tak

  17. Peter Z Avatar
    Peter Z

    zahŕna demografický vývoj aj budúcu imigráciu na Slovensko? Lebo už dnes na Slovensko prúdia pracovníci hlavne do automotive a podľa mna sa ich tu veľa usadí s rodinami

    1. Ju Ka Avatar

      nie, ale zatial ich vela neostava ani tych z ukrajiny, kedze idu zvycajne dalej. ale predpokladam, ze imigracia z casti bude riesit to vakuum. akurat netreba cakat ze imigranti budu porovnatelne bohati s dnesnym dopytom

  18. Milan F Avatar
    Milan F

    Dobrý den,
    nevím jestli je to díky vašemu ZPDZ 🙂 ,ale v ČR je nejspíš SALKA nikde k dostání. Má někdo tip kde ji sehnat? Klidně i v SK.

    Předem díky.

    1. Ju Ka Avatar

      dobry den, naposledny som si 10kg kupoval tu https://www.drmax.sk/salka-kuchynska-sol-s-pridavkom-draslika-a-jodu-x16421
      ale pozeram, ze tiez vypredane…dufam ze som si nezrusil dostupnost tym ostatnym #zpdz….:)

    2. Vladimir Avatar
      Vladimir

      Tu vyzera, ze to maju:
      https://sietzdravia.sk/salka-kuchynska-sol-s-pridavkom-draslika-a-jodu43804
      Inak vdaka Juraj za zaujimavu bio hack recepturu 🙂

      1. Ju Ka Avatar

        vdaka za link

  19. Milan F Avatar
    Milan F

    Zdravím,
    jaké by bylo srovnání ceny zlata vůči cenně zemědělských pozemků? Jak může ovlivnit stárnutí populace cenu těchto pozemků. Možná námět na to, rozebrat to z více úhlů pohledů v dalším ZPDZ.

    1. Ju Ka Avatar

      dakujem za tip, tu je akurat problem nedostatok dat ohladom realizovanych cien

  20. Martin D Avatar
    Martin D

    Super zpdz.

    1. Ju Ka Avatar

      dik

  21. The Zombi Avatar
    The Zombi

    Kto nakupuje tie slovenské nehnuteľnosti, ktoré utekajúci Slováci a Slovenky predávajú? 🤔

    1. Ju Ka Avatar

      pri spravnej cene sa vzdy niekto najde. navyse som si vsimol rastuci zaujem o investovanie do nehnutelnosti u laickej verejnosti v poslednej dobe

      1. Peter J Avatar
        Peter J

        Mozem potvrdit, byty v drazbach zo statneho majetku sa v poslednej dobe predavali naozaj draho, ludia kupovali povodne stavy takmer za cenu prerobenych bytov v ponuke. Moc som tomu nechapal asi ocakavaju slusny rast cien.

        1. Ju Ka Avatar

          zaujimave

          1. Milos H Avatar
            Milos H

            Mozno ma na to vplyv aj obsah od Milana Dubca, ktory je zamerany cisto na investovanie do bytov. Kazde video ma nejakych 10-15k videni, tak mozno maly vply tam moze bzt tiez.

  22. Richard J Avatar
    Richard J

    Zdravím,

    Birdwingo sa na svojej stránke chváli, že je „SIPC protected“ a „FINRA regulated“.

    Ako sa volá entita, ktorá stojí za Birdwingo? Tatrym s. r. o. a ani Tatrym Inc. sa neobjavujú na stránke SIPC/FINRA ako broker.

    Ďakujem.

    1. Ju Ka Avatar

      zmluva o ucte je priamo s brokerom – alpaca

  23. ja h Avatar

    dobry,
    pri pouziti Birdwingo plati casovy test?

    trochu pochybujem kedze som to teraz skusal a da sa tam kupit cast akcie. potom mi uplne nesedi ze je „na moje meno“.

    ale nevyznam sa do tradfi vobec. vie niekto poradit?
    vdaka

    1. Ju Ka Avatar

      ano, su to normalne cp obchodovane na regulovanom trhu. frakcie samozrejme vsetci brokeri pooluju

  24. Lukas S Avatar
    Lukas S

    Dobrý den,
    dotaz z jiné oblasti….zlato…
    Cena se drží i díky poptávce a jeho kumulaci bankami celého světa.
    Co když banky „v jednu chvíli“ obrátí, nákupy zastaví a naopak zlato uvolní, aby srazilo cenu, a později nakoupili levněji…
    … jsme schopní identifikovat/definovat jak by mělo v tu chvíli vypadat prostředí trhů a ekonomiky? Jaké by mohli být indicie
    Děkuji a hezký den, sob

    1. Ju Ka Avatar

      dobry den, centralne banky nemaximalizuju zisk, oni to nepotrebuju, kedze tlacia peniaze a zisk si vedia vyrobit ked potrebuju. casto nakupuju naopak ako je racionalne. na vasu otazku sa tazko odpoveda, kedze to zavisi o toho preco, ktore a kolko budu predavat. ked predavali zapadne CBs zlato vo vacsom v 90tych rokoch, tlacilo to cenu zlata k minimam

      1. Miloslav Avatar
        Miloslav

        Ahoj Juraj, mam otazku k teme zlato.
        Kratkodobo to nemusi byt uplne bezpecny pristav, ze?
        Tusim si spominal monetarnu deflaciu niekedy relativne nedavno. V pripade ze by z nej bola aj cenova deflacia sposobena defaultami na (teraz uz vyssie urocenych) uveroch štátov :), firiem aj fyzickych osob, co spravi kratkodobo cena zlata?
        Resp. aku reakciu centralnych bank (hlavne ECB) a aku rychlu by si ocakaval v takomto scenari? Asi to zavisi aj od toho ci by bolo po volbach v USA a od tempa „rastu“ HDP, ci nie?
        dakujem

        1. Ju Ka Avatar

          nie, nic nie je stopercentny, bezpecny pristav. istoty existuju len na predvolebnych bilboardoch. pri deflaciach zvykne zlato stagnovat, to znamena ze zvycajne relativne rastie k ostatnym aktivam. momentalne to ale na deflaciu vobec nevyzera, v us uz rastie celkom svizne penazna zasoba a to co roba vo fiskali je tiez inflacne. a ako pises, pri naznaku deflacie vytlacia biliony za par dni

  25. Martin H Avatar
    Martin H

    Keď akcia stojí 150 eur a ja každý mesiac investujem za 200 eur, znamená to že kupujem jednu celú akciu za 150 a za tých 50 jej frakciu? Čo to pre mňa reálne znamená kúpiť frakciu? Nejaké zvýšené poplatky s tým?

    1. Ju Ka Avatar

      ano, poplatky zavisia od brokera a poplatkoveho planu

  26. Pavol P Avatar
    Pavol P

    Juraj, ja mam este jednu myslienku, ktoru som nikde nevidel nikoho riesit. Okrem zlej demografie, je tu aj aktualny fenomen Generacie Z a tzv. Work-Life Ballance, po Slovensky „pracu mam v “ Proste ludom v EU (inde neviem) sa dnes nechce robit. Pokles produktivity, ak nas nespasia AI a Muskovi roboti, bude mat zasadny vplyv na HDP a potom aj na earnings. Vedel by si niekedy urobit napr. podcast s nejakym sociologom a pozriet sa na tuto temu? Akcie 20 rokov do strany? Unca zlata voci S&P500 na ATH?

    1. Ju Ka Avatar

      dik za tip, v us to bola celkom obava po fin. krize ale tam sa im produktivita rozbehla na rozdiel od eu. pri rozhovoroch mam problem, lebo sa neviem moc dobre bavit s niekym, koho si nevazim odborne – nejaky tip na niekoho takeho, kto k teme nebude hovorit floskule?

      1. Matej P Avatar
        Matej P

        Tak za mna jednoznacne Michal Vašečka. Sledujem ho už roky, veľký odborník v oblasti sociológie. A podcast s ním a Vami by som bral všetkými desiatimi. Som hrdý na to, že máme medzi Slovákmi aj takých odborníkov. Každému odporúčam pre lepšie info v oblasti ekonómie a investovania Vás Juraj (diakritika off), sociologia, demografia a nejake sucasne trendy Michal Vasecka. Krypto Juraj Bednar. Politika mam rad kazdotyzdenne podcasty sme v kaviarni Soltes s Tkacenkom. Tkacenko ma dost dobry prehlad aj v minulosti az do zaciatku 90.rokov. Historia, fasizmus Jakub Drabik. Vojna v Ukrajine, vojnova historia a energetika Andrej Ziarovsky. A mozno tip mimo, ale pre krestanov v oblasti teologie Pavel Hanes a Daniel Pastyrcak. Citam okolo 50 zvacsa odbornych knih rocne a toto je moja starostlivo piplana intelektualna slovenska sien slavy. Dnes je o to dolezitejsie mat dobre overene zdroje, kedze je tu tolko smejdov, ktori ziju z predaja klamstiev. Tak kludne pozdielajte aj niekto dalsi nejakych odbornikov Slovakov, rad tu svoju subjektivnu sien slavy rozsirim. 😀

        1. Ju Ka Avatar

          vdaka za tipy a milé slová

  27. Peter D Avatar
    Peter D

    Zdravim,

    Vdaka za super zpdz. Co sa tyka Birdwingo a ich Smart Savings, musi ist to vyplacanie do Danoveho priznania ako kapitalovy vynos (19 alebo 25%) ?

    Vdaka.

    1. Ju Ka Avatar

      podla mna to robia cez ETFko kratkych dlhopisov, ale radsej im napiste

    2. Peter M Avatar
      Peter M

      V minulosti som to zisťoval, takáto bola odpoveď:
      „Áno, SGOV je inštrument používaný na zhodnocovanie voľnej hotovosti v rámci programu Smart Savings. Ak máte Smart Savings aktivované, Vaše peniaze sú tam automaticky vložené aby sa úročili. Akonáhle si kúpite iné akcie alebo ETF, SGOV sa predá a následne v priebehu milisekúnd sa kúpia požadované nové inštrumenty. Podobne je to pri predaji.

      Forma zisku Smart Savings je dividendová. Dostanete dividendy pro rata voči tomu, ako dlho SGOV držíte – čím dlhšie, tým viac dividend v čase.“

  28. Adam R Avatar

    Ahoj Juraj, v prvom rade je fajn pocut, ze problemy s chrbtom sa presunuli do casov minulych, par tyzdnov dozadu sme sa dokonca obchadzali na bicykli v jednej nemenovanej dedine v regionoch.
    Ale ine som chcel, Birdwingo vyzera zaujimavo, ak tomu ale spravne rozumiem:
    1. Na US CP sa uplatnuje estate tax nad istu sumu, cize ak sa nieco stane vlastnikovi tak leti 40% do kosa?
    2. Urok na nezainvestovanom cash-i vyzera zaujimavo, je ale tiez konvertovany do usd pri nakupe MMF a je tam riziko spojene s volatilitou kurzu usd-eur pri vytiahnuti? Alebo je proste 5K eur aj pri vytiahnuti stale 5K eur, akurat medzi tym boli vyplatene uroky?

    Inak IBKR ako moj hlavny broker je v tomto najvtipnejsi, na banneroch 4% uroky na nezainvestovanom cash-i na vkladoch nad 10k, ale je to doslova nad 10k, cize 10k len sedi ale ak tam ma clovek 11k tak ta 1000cka sa zurocuje, samozrejme v podmienkach napisane mini pismom 🙂

    1. Ju Ka Avatar

      ahoj, 1. nad 60k ano, teda teoreticky ak to budu riesit a ten ucet nie je zdielany s niekym inym 2. je to v usd, ucty vedu len v usd kedze su us broker, cize clovek tam posle peniaze a automaticky sa mu konvertuju na usd, posle spat konverzia spat do eur. cize ma usd kurzove riziko
      hej, IB to ma tak.
      nabuduce ma kludne okrikni 🙂

      1. David M Avatar
        David M

        Nie je teda lepsie investovat priamo sam do nejakeho MMF ETF, ako napriklad XEON?
        Ak chapem spravne, toto ETF vyuziva uroky za ktore si poziciavaju baky (t.j. riadene ECB), konkretne ide o €STR, ktore vydava priamo ECB. ETF je teda priamo v Eurach a neexistuje ziadne menove riziko + je to ETF, takze po roku oslobodene od dane a clovek nemusi rozmyslat ako to je, ked mu to zhodnocuje priamo broker, ktory predpokladam, ze taktiez jedine co spravi je, ze tie peniaze da do podobneho MMF ETF (a mozno si nieco za to necha).

        1. Ju Ka Avatar

          ja si to robim priamo cez etfs, ale hlavne dolarove

  29. Andrej H Avatar
    Andrej H

    Ahoj Juraj, dalsie super vydanie zpdz. Dik pekne. Prosim ta otazka na teba ohladne SALKY, skusam hladat kde len mozem ale vsade je vypredana:))))(asi ozaj vela aktivnych odberatelov a priaznivcov)dokonca som dostal aj info ze uz sa nevyraba. Mohol by si ked tak prosim ta dat tip na nejaku nahradu?

    Dakujem pekne

    1. Ju Ka Avatar

      ahoj, dik. minule tu niekto dal link, kde to este nasiel https://sietzdravia.sk/salka-kuchynska-sol-s-pridavkom-draslika-a-jodu43804 ale tym, ze to prestali vyrabat si ma trochu vystrasil 🙂 nahradu som zatila neriesil. dufam, ze dodatocny dopyt zo #zpdz ich povedie k prehodnoteniu tohto rozhodnutia 🙂

      1. myriam Avatar

        K nehnutelnostiam, mna zaujali tieto cisla:

        Podla scitania 2021:
        V SR je 3 469 178 rodinných domov a bytov.
        Pocet obyvatelov 5 449 270.
        Z toho nad 18 rokov 4 424 283.

        To znamena takmer 80% dospelych vlastni jednu nehnutelnost na človeka.

        1. Ju Ka Avatar

          zaujimave, aj ked vela z toho budu zrucaniny

  30. Lukas S Avatar
    Lukas S

    DOKTOR MĚĎ
    ..co se děje že tak klesá její cena?

  31. Martin K Avatar

    Dobrý deň prajem, chcel by som sa spýtať, či ste zachytili informáciu o tom že Birdwingo končí – písal o tom finax na LinkedInne.

    viete o tom niečo ? lebo na stránkach a ani v aplikácii ako klient som žiadnu takúto infomáciu nedostal.

    Ďakujem za odpoveď.

    1. Martin K Avatar

      už prišla aj oficiálna informácia od Birdiwngo

      prosím ktorú možnosť ste zvolili – ostávate s akciami a ETF u Alpaca ?
      máte skúsenosti s Alpaca brokerom ? vyzerá to celok zložito tak či sa to dá zvládnuť ?

    2. Ju Ka Avatar

      predpokladam, ze vam uz prisiel mail, tu som o tom video spravil https://www.jurajkarpis.com/2025/02/14/birdwingo-bude-uz-cista-alpaca-co-ja-s-tym/

Pridaj komentár