„Opäť mám pocit, aký mávam na začiatku zásadných zmien v spoločnosti. Aj teraz hľadím kolo seba a pozorujem závidenia-hodný pokoj. Oficiálni ekonómovia, ani nehovoriac o médiách, zlom ignorujú. Usilovne sa preto snažím nájsť, kde robím chybu… Zatiaľ nachádzam skôr chyby v argumentoch spáčov…. Ja mám pocit, že sme na začiatku…. Rast úrokov, ktorý sa už materializoval v tomto roku, vytvoril obrovské straty kade tade po finančnom systéme. Ako centrálne banky zvyšovaním úrokov zatvárajú svoje dlhové pasce, je dobré pripraviť sa na vlnu reštrukturalizácií dlhov. Príliv zlých peňazí odišiel a my zistíme, kto všetko plával bez plaviek dostatočného cash-flowu na pokrytie normálnejších úrokov. Zombie spoločnosti, ktoré prežívali len vďaka úverom zadarmo, melú z posledného a budú bankrotovať alebo cicať pomoc od štátu (od nás).“ napísal som v októbri minulého roku v #zpdz 106.
O pol roka neskôr je to napínavejšie, no nie?
Vtedy som čítal komentáre, že spľasnutie matky všetkých bublín v dlhopisoch a prudký rast úrokov vraj nevadí. Veď stačí na cene padnuté dlhopisy podržať na súvahách do splatnosti. Odpad sa skryje do takzvaného Held to Maturity portfólia (HTM), ktoré sa nemusí podľa regulátora naceňovať trhovými – stačia rozprávkové, nominálne ceny. Stačí vraj HODLovať. Bol to nezmysel. Aj nerealizovaná strata je reálna strata. Dnes sa mi to vysvetľuje ľahšie. Mám pekné, aktuálne prípadové štúdie a hlavne viac pozornosti publika.
Ako na banky
Opäť padajú banky. Rastúce úroky na bezrizikových štátnych dlhopisoch už zabili aj veľkú americkú banku. Beh na Silicon Valley Bank (SVB) bol vďaka koncentrácii nepoistených vkladov technologických spoločností z údolia prekvapivo rýchly. Peter Thiel obvolal pár svojich start-upov aby bežali a 50 miliárd sa zrazu tlačilo pri východe z banky. Nakoniec to netrvalo ani jeden celý deň a v piatok poobede mal regulátor SVB už v nútenej správe.
Predtým, než sa dostaneme k detailom a dôsledkom, si ešte zopakujme základné pravidlá osobnej finančnej hygieny pre styk s bankami. Nie, nie je (ešte) čas na paniku. Práve preto je čas na plánovanie.
Dobré peniaze nemajú mať žiadne riziko, ale ani (finančný) výnos. Investícia má riziko a výnos. Banky so svojimi digitálnymi fiat stable-coinami (alias vkladmi) predstierajú, že môžete mať to najlepšie z oboch svetov. Že sú to peniaze a zároveň úver banke, ktorý ona používa na financovanie štátnych dlhopisov držaných na súvahe. Vzhľadom na to, že máme zlé peniaze a takto fungujúci bankový systém, aj veľká, zdanlivo bezpečná banka môže pri vyprchaní viery vkladateľov padnúť (do rúk nútenej správy) v priebehu dní.
Peniaze v banke nie sú skutočné peniaze. Sú pohľadávkou na peniaze (eurá) voči banke. Pre tých čo chcú ísť hlbšie: volá sa to peňažné substitúty a vo vlogerskom praveku som o tom natočil stále aktuálne video. Pri ostatnej bankovej kríze v eurozóne na jar 2013 cyperskí vkladatelia zistili, že na peňažných substitútoch stratili oproti eurám takmer 50 %. Podľa toho sa treba správať a za toto dodatočné riziko vyžadovať kompenzáciu v podobe úroku. Dnes, keď sa dá na 2 ročných nemeckých štátnych dlhopisoch získať 3 % a na amerických 5 % sa už na absenciu alternatív správca majetku príliš vyhovárať nemôže.
Ak mám v banke do 100 tisíc eur, táto pohľadávka je v podstate garantovaná štátom. Do tejto sumy na jedného vkladateľa, či to je fyzická alebo právnická osoba je v jednej banke suma krytá štátnym poistením vkladov (s výnimkami). Pozor, ak máte v banke, ktorá zlyhá hypotéku alebo iný úver, Fondom na ochranu vkladov krytá suma sa znižuje o jej nesplatenú časť: „..V prípade, že máte v tej istej banke aj úver, tak sa Vám súčet chránených vkladov zníži o všetky splatné záväzky voči banke podľa stavu ku dňu, keď sa vklady stali nedostupnými. Na neskoršie zmeny tohto stavu sa neprihliada.“
Errátum 28.3.2022: neznižuje sa o nesplatenú časť, ale o splatnú časť nesplatenej časti úveru.
Áno, viem, že v tomto fonde je len zlomok existujúcich poistených vkladov. Fond si ale vie „požičať“ od štátu. Verím, že ak by bolo treba, centrálna banka nebude váhať, ale tlačiť. Tlačili už aj na iné blbosti. Napríklad na podporu podnikania najbohatšieho človeka sveta, Francúza Bernarda Arnaulta šéfa LVMH Moët Hennessy Louis Vuitton.
12 pravidiel finančnej hygieny pre bezpečnejší styk s bankami:
- pri informáciách o problémoch banky, ktoré sú nebodaj popierané oficiálnymi predstaviteľmi, politikmi alebo úradníkmi v centrálnej banke treba peniaze čo najskôr vybrať – radšej zbytočne bežať, než potom na svoje peniaze napínavo čakať
- úroky na vkladoch rastúce rýchlejšie ako na zvyšku trhu môžu signalizovať problémy banky s likviditou
- v jednej banke nemať viac ako 100 tisíc eur
ak má človek v banke hypotéku alebo úver, peniaze dať radšej do inej bankyvzhľadom na vyššie uvdené errátum by to nemal byť problém- pri väčších objemoch diverzifikovať naprieč bankami
- väčší objem chránených vkladov sa dá dosiahnuť zapojením viacerých osôb z rodiny
- diverzifikáciu naprieč bankami pri väčších objemoch robiť aj naprieč krajinami
- pri väčších objemoch používať štátne dlhopisy bezpečnejších krajín – pohľadávka voči štátu, v ktorom banka pôsobí, je lepšia ako pohľadávka voči individuálnej komerčnej banke garantovanej týmto štátom
- pri použití štátnych dlhopisov v inej mene netreba zabúdať na kurzové riziko a jeho prípadné ošetrenie
- ak má firma väčší objem peňazí je dobré, keď sa treasury venuje odborník. Ten by mal vedieť posúdiť relatívnu rizikovosť vybraných bánk, sledovať aktuálnu situáciu a vedieť aktívne reagovať
- časť peňazí mať v hotovosti, trochu v bitcoine
- neviem či to tu ešte musím spomínať, ale pre prípad vyprchania viery v banky by mal mať každý aj nejaké peniaze pre neveriacich: viď. „Ako na zlato“
Už vyplavuje mŕtvoly
SVB nepoložili zlé úvery technologickým startupom ani rizikové súkromne investície. Tých mala banka na súvahe relatívne málo.
Finančná skupina SVB, ktorá prevádzkovala Silicon Valley Bank, začala v stredu predávať akcie v hodnote 1,75 miliardy USD, aby posilnila svoju súvahu. V prospekte pre investorov uviedla, že výnosy potrebuje na zaplátanie diery vo výške 1,8 miliardy USD, ktorá vznikla predajom stratového portfólia dlhopisov v hodnote 21 miliárd USD pozostávajúceho prevažne z amerických štátnych dlhopisov. Po spľasnutí dlhopisovej bubliny v roku 2022 a prudkom raste trhových úrokov jej portfólio prinášalo priemerný výnos 1,79 %, čo je oveľa menej ako súčasný výnos 10-ročných štátnych dlhopisov (približne 4 %). Investori do akcií SVB sa obávali, či bude navýšenie kapitálu dostatočné.
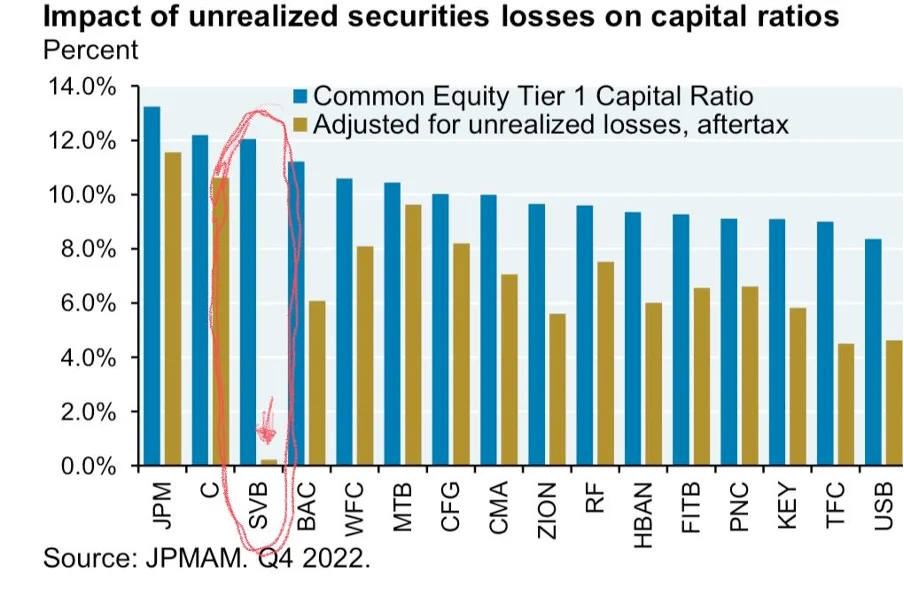
Vplyv nerealizovaných strát na podiel vlastného kapitálu Tier 1
Banke zožrali vlastný kapitál a spravili ju nesolventnou straty z dlhopisov držaných v portfóliu do splatnosti HTM. Koncentrácia na jeden sektor a veľké nepoistené vklady boli katalyzátorom rýchlosti behu na banku, nie jeho spúšťačom. 97,3% zo 175 miliárd dolárov vkladov SVB boli nepoistené vklady (nad 250 tisíc dolárov).
Lepšia regulácia
SVB teda zabilo „bezrizikové aktívum“ – americké štátne dlhopisy (presnejšie najmä hlavne MBS – americké hypotekárne cenné papiere garantované štátom). Táto a ďalšie regionálne, zlyhávajúce banky sú obeťami spľasnutia dlhopisovej bubliny, ktorú som tu minulý rok popisoval. Ukazujú, ako reálne sú nerealizované straty vyplývajúce z poklesu trhovej ceny dlhých dlhopisov po prudkom raste úrokov v minulom roku.
Pomohla aj zlá regulácia. Voči štátnym dlhopisom, totiž podľa regulátora, netreba viazať vlastný kapitál. Banky tak boli motivované držať viac štátneho dlhu, než je zdravé. Aj samotné zachádzanie s HTM v špeciálnych rukavičkách je regulačný pohrobok poslednej finančnej krízy, keď štátu dochádzali nápady, ako uchrániť banky pred trhovými silami.
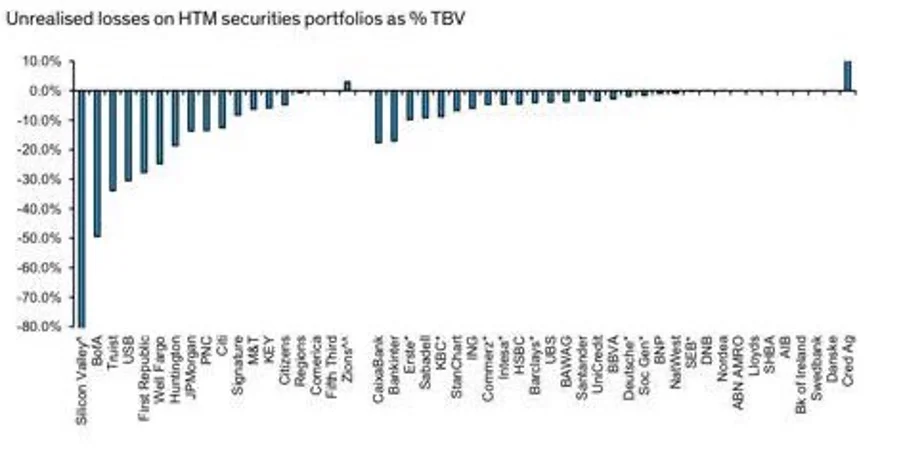
Nerealizované straty bánk na Held to Maturity portfóliách ako % účtovnej hodnoty banky očistenej o nehmotný majetok
Online stream pre členov
Káva s Karpišom
Pravidelne vysielam naživo na YouTube a odpovedám na vaše otázky.
Ďalší termín čoskoro oznámim.
Toxický štátny dlh – banky nemajú diamantové ruky
„Aj pri prípadnom držaní dlhopisu do splatnosti, sú v prostredí vyšších úrokov straty. Nie nominálne, ale reálne. Vysoká diskontná sadzba radikálne zníži čistú súčasnú hodnotu dlhopisu. Budúci tok peňazí, ktorý ste si kúpili, má vďaka rastúcim úrokom výrazne menšiu hodnotu, než mal, keď ste ho nakupovali. To je reálna strata. Ako keby podniku, ktorého akcie držíte, klesli tržby a človek by sa tváril, že to je jedno, lebo akciu nemieni predať a stratu realizovať. Strata však môže byť aj nominálna a to pri držaní takéhoto aktíva cez finančnú páku. To robia banky. Že vám to stále neberie hlava, ako môže byť zo splatenej hypotéky reálna, či dokonca nominálna strata?
Skúsim príkladom. Zafixovali ste si hypotéku pred rokom za 1 % na 10 rokov. Cítite sa dnes ako Vlk z Wallstreet. Prečo? To je dúfam každému zrejmé. V ekonomike, kde cválajúcim tempom rastú ceny všetkého, máte financovanie za 1 %. Zarábate teda na reálnych úrokoch. Ok, to sedí. Keď vy máte reálny zisk, kto potom má tu reálnu stratu? Banka, ktorá vám tú hypotéku poskytla alebo banka či poisťovňa, kde tá sekuritizovaná hypotéka skončila.“ popisoval som ako reálne sú nerealizované straty v októbri.
Banky pri držaní toxických štátnych dlhopisov do splatnosti nemajú diamantové ruky. Sú v nich cez páku – na dlh. Na to, aby mohli predstierať solventnosť a držať na súvahe stratové dlhopisy potrebujú neustále rollovať financovanie. Banky sú fabriky na transformáciu maturity. Väčšinu financovania majú z vkladov. Dlhé dlhopisy financujú vkladmi splatnými na požiadanie. Takýto nesúlad splatností je v každej učebnici finančného manažmentu veľké fuj, fuj. Napriek tomu náš bankový systém dnes funguje práve takto. Niektoré banky majú toto riziko zahedžované swapmi. O bankách a poisťovniach, čo toto riziko pokryté nemajú, dnes čítame v správach alebo ešte o nich budeme počuť.
Matka
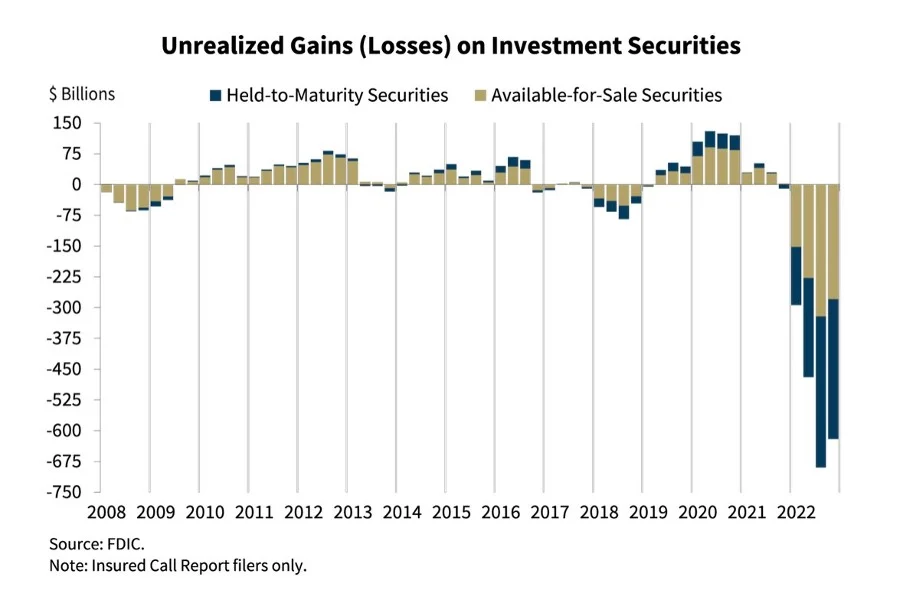
Keď som koncom minulého roka dával do mojej ekonomickej skratky variáciu grafu nerealizovaných strát amerických bánk vo výške takmer 600 miliárd dolárov na dlhopisoch ukrytých v HTM portfóliách bánk, takmer nik ho neriešil. Posledný víkend sa práve tento graf stal hitom internetu.
Viem, že sa opakujem ale zdôrazním to ešte raz. Kým v poslednej finančnej kríze boli toxickým odpadom súkromné zlyhané investície, dnes sú to štátne dlhopisy. Nie je to náhoda. Práve preto volám dlhopisovú bublinu matkou všetkých bublín, keďže zhltla straty z tej poslednej. Ide o výsledok premyslenej stratégie: problém/straty schovaj pod posteľ štátneho dlhu. Kto bude zachraňovať teraz štáty? To bola úloha centrálnych bánk. No vysoká cenová inflácia, nad cieľmi centrálnych bánk, im už zobrala veľa z ich kúzelnej moci. Extrémnym riešením dlhových problémov štátu je ich zničenie radikálnym znehodnotením zlých peňazí.
Prieberčivé vklady – načo sú dobré bankové rezervy
Nehedžované straty na dlhých dlhopisoch vytvárajú bankám problém solventnosti. Práve utekajúce vklady robia z problému solventnosti akútny problém likvidity.
Utekajúce vklady pre banku znamenajú utekajúce rezervy – hotovosť a peniaze, ktorými si banky platia navzájom. Napriek tomu, že kvantitatívne sprísňovanie a ničenie dolárov, ktoré boli pustené do obehu v rámci nespočetných kôl kvantitatívneho uvoľňovania, je v USA len na začiatku a v systéme je stále vyše 2 biliónov dolárov nadbytočných rezerv, ktoré systém každú noc parkuje v centrálnej banke za úrok, tieto nie sú rovnomerne rozdelené. Najmä malé, regionálne banky už začínajú pociťovať ich nedostatok.
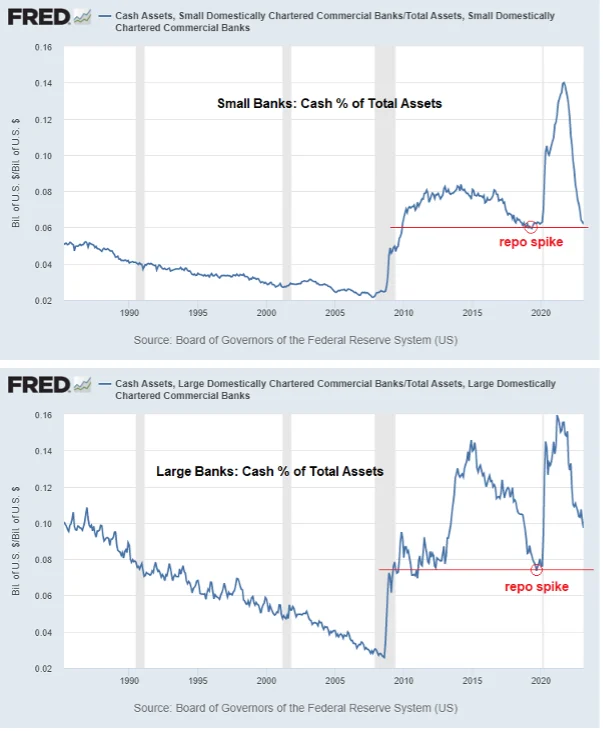
Podiel hotovosti na celkových aktívach je pri malých bankách 6 %, pri veľkých 10 %. Graf: @LynAldenContact
Pri 10 a viac % cenovej medziročnej inflácii sa ľuďom niet čo čudovať, že sú pri výbere banky prieberčiví a aby neutiekli, teba ich motivovať. Hlavne, keď už majú aj iné možnosti – ako napríklad peniaze napchať do skutočne bezrizikových dvojročných amerických dlhopisov a ešte za to dostať 5 % ročne. Banky si na túto novú skutočnosť budú musieť zvyknúť a začal platiť vyššie úroky na bežných účtoch. Rastúce úroky na vkladoch už môžeme pozorovať aj pri niektorých slovenských bankách, napríklad tu môžete na sporiacom účte bez viazanosti získať 2 %.
Rozuzlenie – sme zachránení!
Štát cez víkend po prebratí banky pod nútenú správu zorganizoval pytačky. Regulátor hľadal SVB neveste ženícha. Shotgun-wedding-u sme sa zatiaľ nedočkali, no bail-out v nedeľu, pred otvorením trhov prišiel.
Bail-out je zameraný na dve zložky prebiehajúcich bankových problémov. Prvým je likvidita – čiže vklady. Fed, FDIC (americké poistenie vkladov) a ministerstvo financií spoločne oznámili, že štát bude garantovať až 100 % nepoistených vkladov SVB a aj ostatných padajúcich bánk (v čase písania zatiaľ ešte Signature Bank). Garancia všetkých bankových vkladov v systéme, bez ohľadu na ich výšku, má zastaviť prípadné šírenie paniky a úteku vkladov najmä z menších, koncentrovanejších a zraniteľnejších bánk. Tech Bros, ktorí sa pri výbere banky namáhali menej, než keď si vyberajú občerstvenie na víkendový hackathon, odľahlo. Štát nezachraňuje len východný Wall Street, ale aj západnú Dolinu.
Z hľadiska jadra problému, v podobe nerealizovaných strát na toxických štátnych dlhopisoch, je ale dôležitá druhá zložka bail-outu, ktorá má ošetriť zdanie solventnosti. Štát vytvorí nový záchranný úverový program. V Bank Term Funding Program (BTFP) budú môcť banky zložiť odpad v podobe štátnych dlhopisov (nakúpených pred 12.3.2023) ako kolaterál. Nie za (nízku) trhovú cenu, ale 1:1 s nominálnou hodnotou dlhopisu a takto získať peniaze na jeden rok. To by malo zastaviť vlnu obáv ohľadom kostier v HTM portfóliách iných bánk a ich vplyv na vlastný kapitál.
Ideme teda podľa nôt z poslednej finančnej krízy. Problém? Štát to kúpi, zagrantuje zafinancuje. Opäť na seba zobral funkciu sociálnej poisťovne, tentokrát Venture kapitalistov.
Ďalšia inflácia
Štát potreboval peniaze. Nejaké si vytlačil a vydal dlhopisy. Banky za nové peniaze nakúpili štátne dlhopisy. Z toľkých nových peňazí a štátneho dlhu prišla cenová inflácia a poskočili úroky. Banky majú straty na nakúpených štátnych dlhopisoch. Štát ich od bánk akceptuje at par vysoko nad trhové ceny a tým tieto straty zoštátni. Na to ale štát potrebuje peniaze. Nejaké si vytlačí a vydá dlhopisy….
To je tá cirkulárna ekonomika?
Dúfam, že ste sa nenechali pomýliť. Štát nie je Santa Claus. Štát sme my. Štát nemá vlastné peniaze, len tie naše. Tech Bros nezachránila Yellen, ale Joe Sixpack, ktorému plat nestíha za cenami v obchodoch. Ide len o ďalšiu formu inflácie.
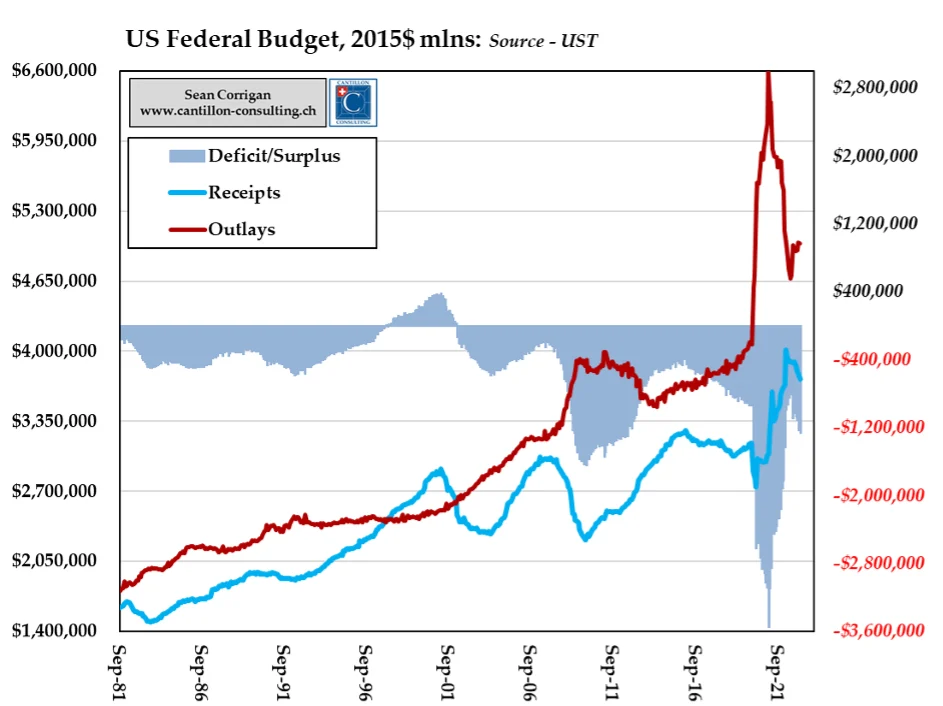
Už dnes majú USA problém s výdavkami štátu, ktoré nezodpovedajú príjmom – deficit verejných financií (modrá plocha, pravá os)
Znovu-získaný pokoj na trhoch je postavený na viere, že problém cenovej inflácie je už za nami. Že zlé peniaze možno opäť tlačiť a netreba ich už ničiť. Že úroky už netreba dvíhať. Že o chvíľu sme späť na 2 % inflačnom cieli centrálnej banky. Alebo sa šťastiu dá pomôcť tým, že ten cieľ pridvihneme bližšie k realite na 3 alebo rovno 4 %?
Ak sa to nenaplní, alebo do toho nebodaj príde nejaká recesia, uveriť bude opäť komplikovanejšie. Ja nie som veriaci. Skôr agnostik. Nechám sa presvedčiť. Napríklad už zajtrajšími číslami ohľadom aktuálneho vývoja cenovej inflácie v USA.
Tip – zomri s nulou na účte (podcast)
Podľa spoločnosti Fidelity by mal človek mať do veku 67 rokov nasporený desaťnásobok ročného príjmu. Bloomberg sa pýtal investorov z celého sveta (553 ľudí) otázku: „Koľko stačí na pohodlný dôchodok?“ Priemerná suma sa pohybovala medzi 3 a 5 mil. dolárov. Tretina respondentov uviedla 3 mil., zatiaľ čo ďalšia tretina sa priblížila k 5 mil. Menej ako 3 % ľudí v prieskume by potrebovali 1 mil. alebo menej. Veľa z toho, čo píšem a rozprávam v rámci #zpdz, je o zarábaní a šetrení.
Netreba ale zabúdať, že zarábame nielen preto, aby sme našimi službami a produktami pomáhali iným ľuďom, ale aj preto, aby sme mohli míňať. Mám pocit, že s míňaním ľuďom príliš pomáhať netreba. Možno sa mýlim. Dnes to trochu vykompenzujem odporučením na zaujímavý podcast. Peter Attia sa o tom, ako a prečo zomrieť s nulou na účte rozprával s Billom Perkinsom autorom knihy Zomri s nulou. Nie so všetkým tam súhlasím a neviem, koľko ľudí u nás v regióne má takéto problémy, no mňa inšpiroval k zamysleniu sa o niektorých zabehaných vzorcoch správania. Len dúfam, že ma k tej nule skôr než dobrý život, nedostanú banky.
Juraj Karpiš
A čo vy, veríte? Pre mňa je to nostalgia, tie pracovné víkendy s napínavými tlačovkami štátnych spasiteľov pred otvorením trhov. Vlna za vlnou finančného cyklu sa valí a my mladší už nebudeme. Čas na vaše pripomienky, komentáre a tipy, ktoré môžete písať na [email protected] si však rád nájdem.


Pridaj komentár
Prepáčte, ale pred zanechaním komentára sa musíte prihlásiť.